

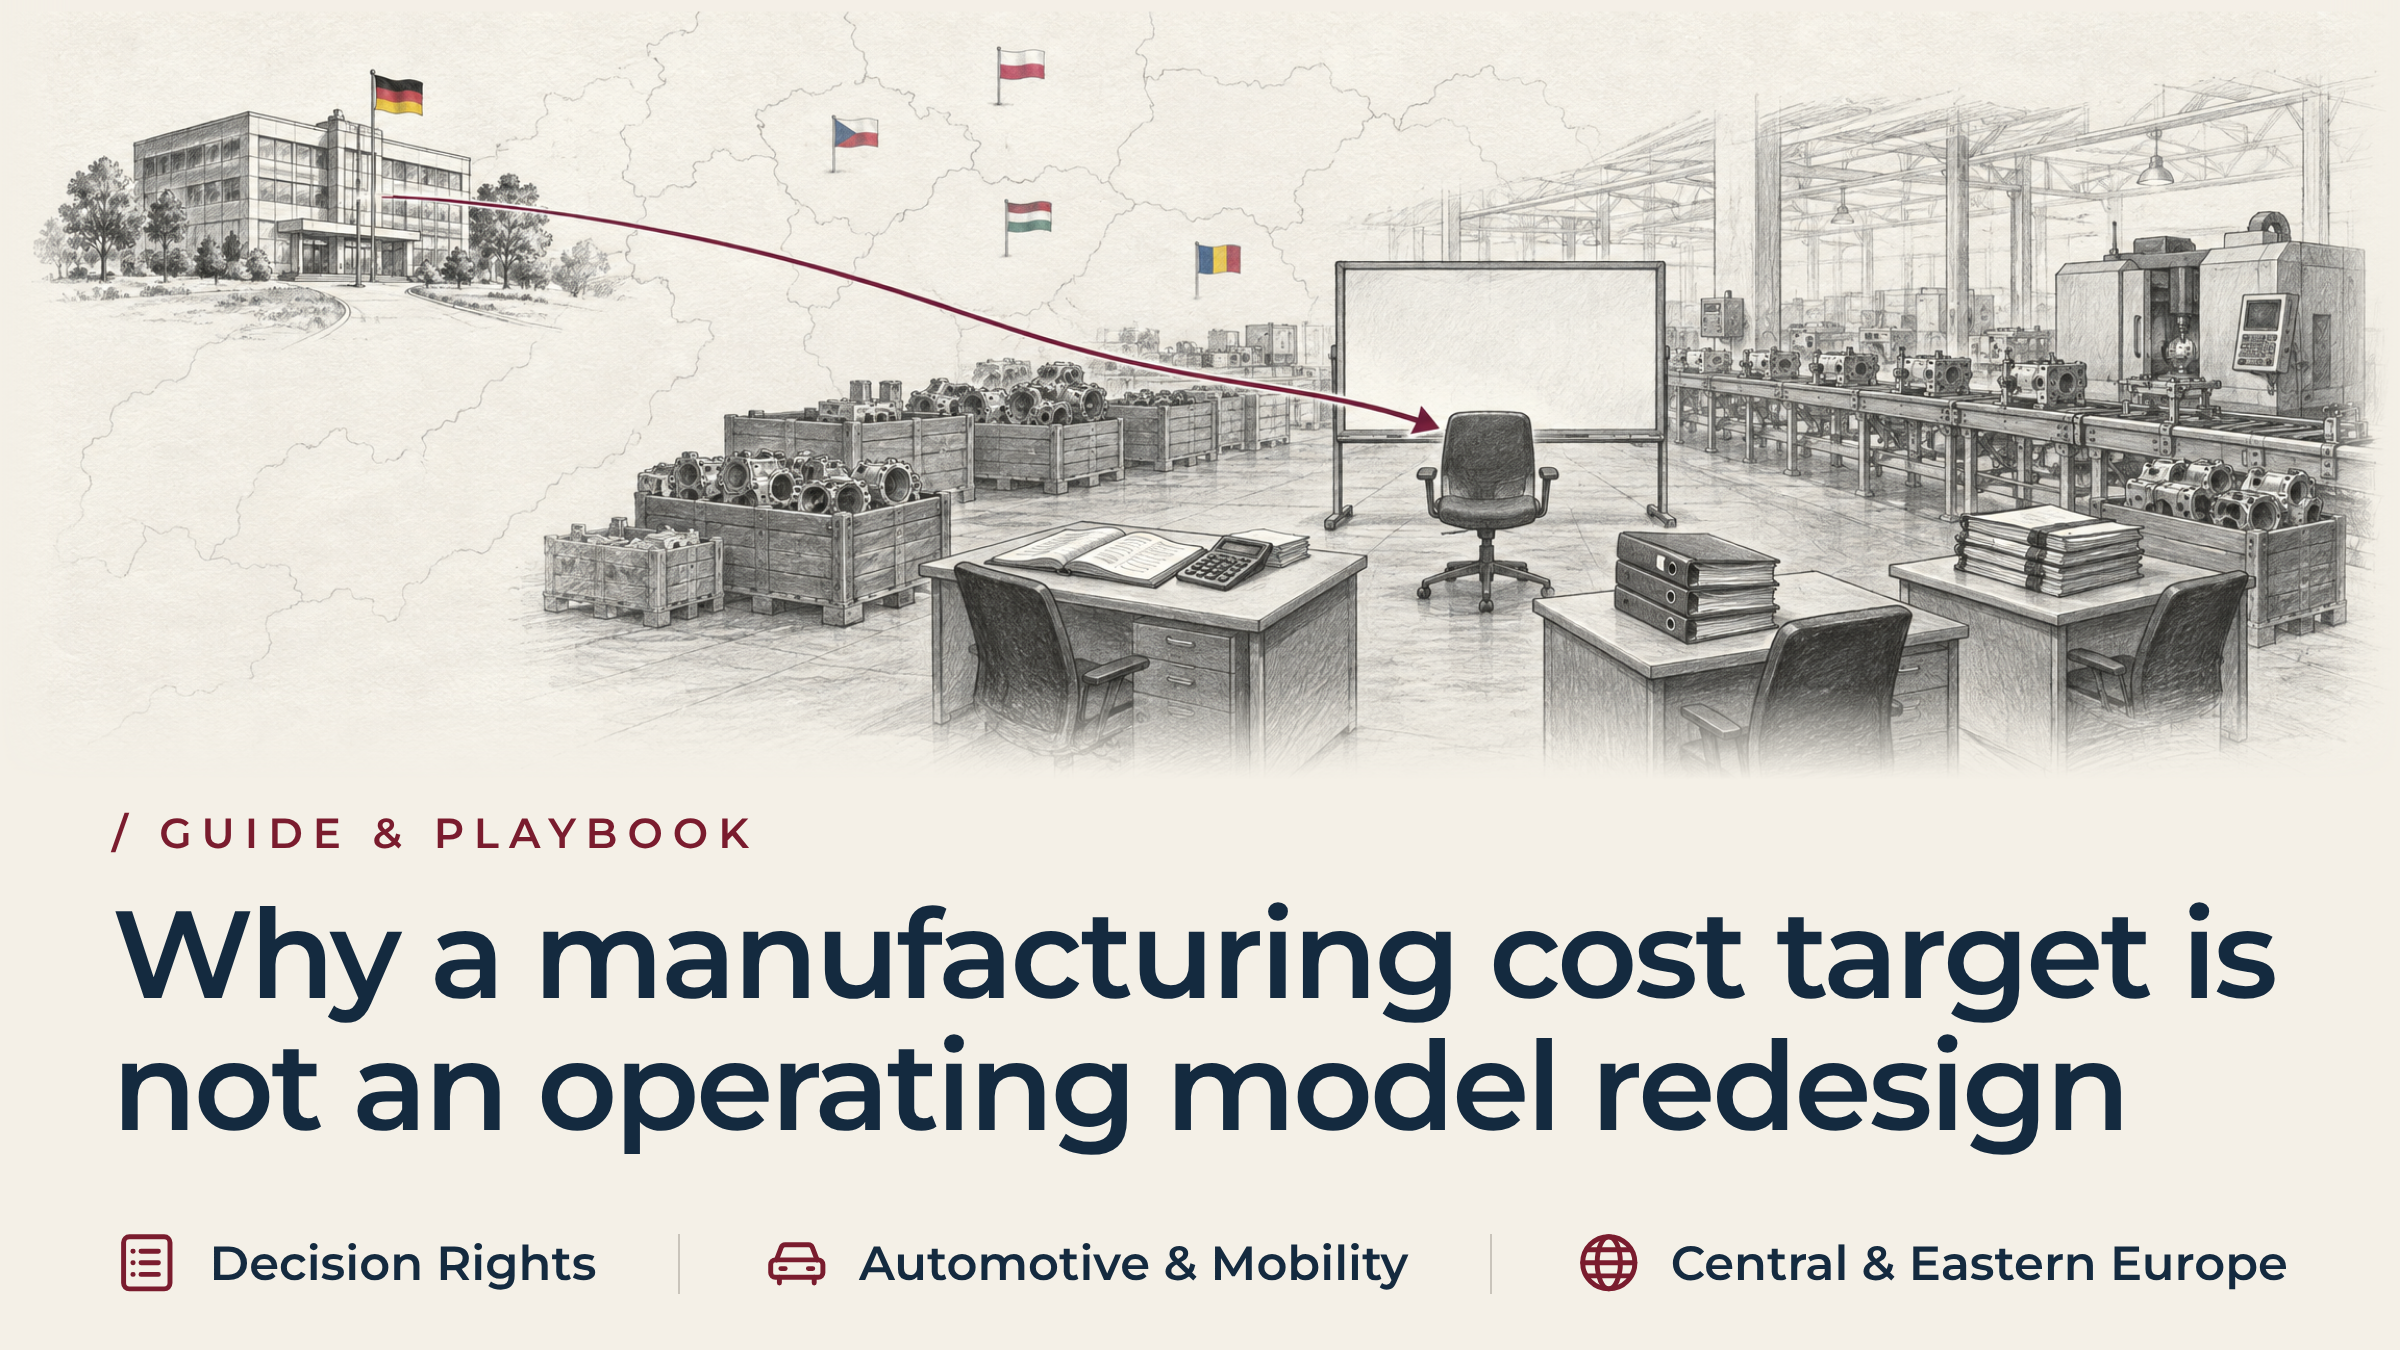
لماذا لا يُعد تحديد هدف لتكلفة التصنيع إعادة تصميم للنموذج التشغيلي
باختصار
تحدد إدارة الشؤون المالية هدف التوفير. وتقوم إدارة الموارد البشرية بتنفيذ تخفيضات عدد الموظفين. وتعيد إدارة المشتريات التفاوض بشأن شروط الموردين. وتنجز كل وظيفة مهامها في الموعد المحدد، ومع ذلك ينزلق قسم الإنتاج إلى التأخر في التسليم وتآكل الهامش الربحي. وهذا هو الفرق الحقيقي بين خفض تكاليف التصنيع وإعادة الهيكلة التشغيلية. فوضع هدف للتكلفة هو قرار مالي.
يُعد تصميم كيفية تشغيل المصنع الأصغر حجمًا بعد ذلك مسألة تشغيلية بحتة. فالمقر الرئيسي يقلص المدخلات دون إعادة تنظيم تسلسل عمليات التجميع، أو دورات الصيانة، أو آلية تصعيد المشكلات إلى الإدارة العليا. وهذا يؤدي إلى استمرار المصنع في العمل بنظام التشغيل القديم بعدد أقل من الموظفين. وسد هذه الفجوة يتطلب تفويضًا واحدًا لتصميم العمليات، مع منح الصلاحية لإجراء مقايضات بين الوظائف المختلفة.
السبب: التخفيضات غير المنسقة في التكاليف التشغيلية مقابل تصميم نظام المالك الوحيد
يوافق مجلس الإدارة التنفيذي على برنامج إلزامي لخفض التكاليف. وقد شهدت مبيعات السيارات تباطؤًا. كما ارتفعت أسعار المدخلات بشكل حاد في جميع أنحاء أوروبا الوسطى والشرقية. ويصدر المقر الرئيسي للمجموعة تعليمات إلى كل قسم بخفض ميزانيته بنسبة محددة. وتقوم إدارة الشؤون المالية بالمجموعة بمتابعة معدل الإنفاق الفعلي من خلال لوحات المعلومات الأسبوعية. وتدير إدارة الموارد البشرية فترات الإشعار المسبقة، وخطط التعويضات الاجتماعية المنصوص عليها قانونًا، وتسريح العمال المؤقتين. بينما تتفاوض إدارة المشتريات مع الموردين من المستويات الفرعية للحصول على تخفيضات بنسبة عشرة في المائة.
في عرض تقارير اللجنة التنفيذية، تظهر جميع المعالم الرئيسية باللون الأخضر. ويؤكد مديرو المشاريع أن كل قسم يحقق أهدافه وفق الجدول الزمني المحدد. ومع ذلك، داخل قاعة اجتماعات مجلس الإدارة، يشعر كبار القادة بقلق خفي. لقد حققت كل وحدة وظيفية أرقامها المستهدفة. لكن لا أحد يستطيع وصف النموذج التشغيلي الفعلي الذي سيؤدي إلى تلقي طلبات العملاء بعد ستة أشهر من الآن. ويتردد مجلس الإدارة في التشكيك في الواقع التشغيلي. فذلك قد يبدو وكأنه تحدٍ لقادة الوحدات الوظيفية الذين نفذوا بالضبط ما طلبته الإدارة المركزية.
تنطوي هذه الفجوة على مخاطر حقيقية. فالقسم المالي لا يصمم أنظمة التصنيع؛ بل يقيس تكلفتها. ولا تقوم إدارة الموارد البشرية بمواءمة أوقات الدورات مع «تاكت تايم» (takt time) الخاص بالعملاء؛ بل تدير عقود العمل. إن التعامل مع الهدف المالي كما لو كان خطة تشغيلية يترك أرضية المصنع دون مالك. والنتيجة ليست نموذج تشغيل معاد تصميمه، بل هي بقايا عرضية لعمليات تخفيض غير منسقة على مستوى الأقسام.
لماذا تتفكك نماذج التشغيل في العمليات المصفوفية العابرة للحدود؟
تتسع الفجوة بين الهدف المحدد للتكلفة والواقع التشغيلي عبر الحدود. يقع المقر الرئيسي في ألمانيا أو سويسرا أو فرنسا أو النمسا. أما المصنع فيقع في بولندا أو التشيك أو المجر أو رومانيا. ويقدم القادة الوظيفيون تقاريرهم عبر القنوات الإدارية في المقر الرئيسي. ويُشكل نموذج التشغيل نظامًا مترابطًا واحدًا في أرض المصنع البعيدة.
في المصفوفة الوظيفية، ينهار التنسيق بين الأقسام تحت ضغط العمل. ويحدث هذا الانهيار بأربع طرق متكررة.
- تقوم إدارة الشؤون المالية بخفض ميزانية صيانة المصنع وقطع الغيار بنسبة خمسة عشر في المائة من أجل تحقيق الهدف النقدي الفصلي. ولا أحد يوضح لإدارة الشؤون المالية أن مكابس الختم القديمة تحتاج إلى معايرة مستمرة لضمان الالتزام بالتفاوتات المسموح بها التي يحددها العملاء.
- وافقت إدارة الموارد البشرية على إنهاء خدمة موظفي الدعم غير المباشر. وهذا يعني استبعاد فنيي الأدوات الذين يقومون بعمليات التبديل السريع لخطوط الإنتاج.
- يواجه مديرو الإنتاج نقصًا في القوى العاملة اللازمة لتنفيذ نفس الحجم اليومي من الإنتاج. ولذلك، فإنهم يطيلون فترات الإنتاج لتجنب فترات التوقف الناجمة عن تغيير خطوط الإنتاج، مما يؤدي إلى تراكم كميات كبيرة من المخزون شبه النهائي الذي يستنزف رأس المال العامل.
- لا أحد يستشير مسؤولي الجودة بشأن القرارات المتعلقة بالقوى العاملة. وينتهي بهم الأمر إلى تشغيل طاولات الفرز خارج خط الإنتاج للكشف عن القطع التي تخرج عن المواصفات.
تقدم كل وظيفة تقاريرها إلى رئيسها المباشر في المقر الرئيسي، وليس بشكل أفقي إلى أحد القادة التشغيليين في الموقع. ولذلك، لا يمتلك أي شخص في المصنع الصلاحية لوقف الدورة. ونادراً ما تشير الإدارة المحلية، التي تتردد في أن تبدو غير متعاونة مع المجموعة، إلى أن هذه القرارات تتعارض مع بعضها البعض. ويستمر المصنع في الإنتاج من خلال حلول بديلة يدوية، إلى أن يواجه أحد العملاء توقفاً في خط الإنتاج أو يصدر إشعاراً يتعلق بالجودة.
خفض تكاليف التصنيع مقابل إعادة الهيكلة التشغيلية: أدلة من القطاع الصناعي
هناك مصدران خارجيان يدعمان التمييز الذي يقدمه هذا المقال. تقرير شركة BCG دراسة عام 2026 حول موردي صناعة السيارات على الصعيد العالمي وقد توصلت الدراسة إلى أن الموردين الأوروبيين أبدوا أكثر المشاعر سلبية مقارنةً بأي منطقة أخرى. ويعود السبب في ذلك إلى الضغوط الاقتصادية والمالية المستمرة. وتخلص الدراسة إلى أن الموردين من المستوى الأول يجب أن يعيدوا النظر بشكل جذري في نموذجهم التشغيلي، بدلاً من الاعتماد على إجراءات خفض التكاليف لمرة واحدة. ويتمثل المسار الموصى به في توحيد المصانع وتقليص البصمة التشغيلية، وبناء قاعدة أرباح مُعاد تصميمها قادرة على الصمود في ظل التقلبات المستمرة في الطلب.
يُظهر «مرصد إعادة الهيكلة الأوروبي» التابع لمؤسسة «يوروفوند» النمط نفسه في حالة محددة. ورقة المعلومات الخاصة بشركة «JTEKT» في جمهورية التشيك السجلات تم إلغاء حوالي 300 وظيفة في موقع بلزن في أغسطس 2026. وكان الموقع يوظف 620 موظفًا قبل هذه التخفيضات. وظل الموقع يعمل، على الرغم من أن التخفيض شمل ما يقرب من نصف القوة العاملة فيه.
لم يذكر أي من المصدرين كيف تمت إعادة تصميم ذلك العمل. لا يوجد حد معين يصبح عنده خفض التكاليف عملية إعادة هيكلة، ولا ينبغي لأحد أن يختلق مثل هذا الحد. ما يؤكده كلا المصدرين هو الحالة الأساسية التي تتناولها هذه المقالة: يمكن لشركة ما أن تقلص حجم أحد مواقعها بنسبة تقارب النصف، وتظل تتوقع استمرار عمله.
لا يمكن لجداول البيانات الخاصة بالأقسام أن تحقق هذه النتيجة بمفردها. فالحفاظ على سير جدول الإنتاج في ظل انخفاض عدد القوى العاملة إلى النصف يتطلب إعادة تصميم شاملة للبنية التشغيلية، وليس مجرد مجموعة من الإجراءات الوظيفية المنفصلة.
الهدف المالي مقابل تحويل نموذج التشغيل: مقارنة بين الاستراتيجيتين
يصبح الفرق واضحًا بمجرد وضع النهجين جنبًا إلى جنب: تسلسلان متميزان، وليس تسلسلًا واحدًا.
يتعامل النهج الوظيفي مع خفض التكاليف على أنه مجموع إجراءات منفصلة تتخذها الأقسام المختلفة. فقسم الشؤون المالية يحدد الهدف، وقسم الموارد البشرية يخفض عدد الموظفين، وقسم سلسلة التوريد يخفض المخزون. ويعمل كل قسم وفق جدوله الزمني الخاص. والنتيجة هي تنفيذ مجزأ على مستوى خط الإنتاج: عمليات تحويل متقطعة، ونفايات خفية، وتصاعد تكاليف الشحن الطارئ.
يتعامل نهج نموذج التشغيل مع الهدف نفسه باعتباره عملية تحول متكاملة واحدة. ويقوم تفويض واحد بإعادة موازنة أوقات «التاكت»، ومزامنة أعمال الصيانة وقطع الغيار، وإعادة تنظيم صلاحيات اتخاذ القرار، والتحقق من ملاءمة البصمة التشغيلية، وذلك بالترتيب المذكور. وتتمثل النتيجة في إنتاج يمكن التنبؤ به، وعائد مستقر من المرة الأولى، وانخفاض حجم الأعمال قيد التنفيذ، ووفورات تحتفظ بها الشركة فعليًّا نقدًا.
الأعراض الرئيسية التي تشير إلى عدم وجود إعادة تصميم تشغيلي
لا يحتاج مجلس الإدارة إلى انتظار نتائج المراجعة المالية. فهناك أربعة مؤشرات تشغيلية تُظهر بالفعل أن الحد الفاصل بين خفض تكاليف التصنيع وإعادة الهيكلة التشغيلية قد تم تجاوزه:
- تخفي مقاييس النجاح المتضاربة التدهور التشغيلي. تشير تقارير قسم الشؤون المالية إلى أن القسم يحقق أهدافه المتعلقة بالعمالة في الموعد المحدد. وتشير تقارير قسم اللوجستيات إلى أن رسوم الشحن الجوي المميزة قد تضاعفت، وذلك لتجاوز الاختناقات في الإنتاج.
- تتزايد الأعمال قيد التنفيذ مع توقف معدل الإنتاج. وتتراكم المجموعات غير المكتملة بين أقسام الإنتاج، لأن القطع لا يمكنها المضي قدمًا في عملية الإنتاج في ظل نقص بعض المكونات. وهذا يؤدي إلى تجميد السيولة وعرقلة حركة المرور في الممرات.
- يحل التسلسل الهرمي غير الرسمي محل الإجراءات المعتادة. فعندما تحدث أعطال في المعدات، يتخطى قادة الورديات المسار المعتاد للتصعيد، لأن المتخصصين الهندسيين المسؤولين عن تلك المعدات قد غادروا. وبدلاً من ذلك، يقومون بتشغيل الآلات بأنفسهم.
- تتمحور المناقشات في الاجتماعات الصباحية حول تحديد الأخطاء بدلاً من التركيز على سير العمل. يقضي مشرفو الإنتاج والصيانة والجودة اجتماعاتهم اليومية في إلقاء اللوم على أسباب التوقف عن العمل، بدلاً من معالجة الاختناقات التي تقف وراءها.
وضع إطار عمل موحد لتصميم تشغيل المصانع والمفاضلات
الانتقال من خفض التكاليف بشكل جائر إلى إعادة هيكلة مستدامة يتطلب تفويضًا واحدًا لتصميم العمليات، مع سلطة اتخاذ قرارات التنازلات الملزمة. فالمجلس لا يختار في الواقع بين تحقيق وفورات أكبر أو أصغر، بل يختار بين الجدول الزمني الأصلي وتفويض مصمم بحيث يظل ساريًا حتى بعد رحيل الموظفين.
وهذا أيضًا هو الاختبار العملي الذي يحدد متى تتطلب إجراءات خفض التكاليف إعادة هيكلة: أي ما إذا كانت المقايضات تتجاوز حدود التسلسل الإداري. وهناك أربعة مجالات تتمتع بهذه الصلاحية في أغلب الأحيان:
- مزامنة وقت دورة الإنتاج مع طلب العملاء. فإذا انخفضت أحجام الطلبات بنسبة عشرين في المائة، فإن الإبقاء على خطوط الإنتاج تعمل بالوتيرة القديمة لعدد أقل من الساعات يؤدي إلى احتكاك ناتج عن التوقف والانطلاق المتكرر، مما يتسبب في تلف المعدات ويزيد من كمية المخلفات. وتهدف هذه التوجيهات إلى إعادة ضبط محطات خط الإنتاج وفقًا للطلب الفعلي الحالي.
- توحيد قدرات الصيانة والأدوات والعمليات. فإذا انتقل المصنع من نظام ثلاث نوبات إلى نظام نوبتين، فلا يمكن لقسم الصيانة أن يتحمل ببساطة تخفيضًا متناسبًا في الميزانية. بل يجب جدولة فترات التبديل، والفحوصات الاستباقية، وقطع الغيار الحيوية ضمن فترة التوقف المتبقية.
- إعادة تحديد صلاحيات اتخاذ القرار في موقع العمل. عندما يتم تقليص عدد مستويات الإدارة من خمسة إلى ثلاثة، تحدد التوجيهات من يحق له إيقاف خط الإنتاج في حالة حدوث انحراف في الجودة. كما تحدد التوجيهات من يوافق على الاستبدال الطارئ، ومن يقوم بنقل العاملين بين الخلايا.
- مواءمة مخزونات الأمان مع قيود التوريد. تعمل المنشآت الأصغر حجمًا بهامش ربح أقل. ويحدد التصميم الجديد تواتر التسليم ومسارات تجميع المجموعات ومخزونات الأمان للمنتجات النهائية، بحيث لا يؤدي تأخير مورد واحد إلى توقف عملية التجميع النهائي.
دراسة حالة: ولاية «سي إي» المؤقتة في قطاع تصنيع السيارات الأوروبي
توجيهات خفض التكاليف بقيمة 5.5 مليون يورو والأداء التشغيلي الأولي
كانت إحدى الشركات الأوروبية الرائدة في توريد المجموعات الفرعية الميكاترونية لقطاع السيارات تدير منشأة يعمل بها 720 موظفًا في وسط وشرق أوروبا. وكانت تزود كبرى شركات تصنيع السيارات الألمانية والفرنسية. وفي مواجهة تخفيضات الأسعار التي فرضها العملاء وارتفاع تعريفات الكهرباء، أصدرت اللجنة التنفيذية للمجموعة توجيهات بخفض النفقات التشغيلية بمقدار 5.5 مليون يورو في غضون ستة أشهر.
نفذت إدارتا الشؤون المالية والموارد البشرية بالمجموعة برامجهما بصرامة. وانخفض عدد الموظفين المباشرين بنسبة 18 في المائة. وقامت إدارة الموارد البشرية بتخفيض الوظائف الهندسية غير المباشرة بنسبة 22 في المائة، بينما خفضت إدارة الشؤون المالية ميزانيات صيانة المرافق بنسبة 15 في المائة.
أعلنت لوحات المعلومات المؤسسية اكتمال المشروع. لكن في غضون ثمانية أسابيع من مغادرة آخر الموظفين، تدهور الأداء التشغيلي للمصنع بشكل حاد. وانخفض معدل الالتزام بالتسليم من 98.8 في المائة إلى 81.2 في المائة. وارتفعت مخزونات الأعمال قيد التنفيذ بمقدار 3.2 مليون يورو، وتضاعفت معدلات الخردة ثلاث مرات. وكان المصنع يخسر 250,000 يورو شهريًا بسبب نوبات العمل الطارئة في عطلات نهاية الأسبوع والشحن البري السريع إلى ألمانيا.
التشخيص التشغيلي الذي أجراه المدير التنفيذي للعمليات بالنيابة ونتائج التقييم التشخيصي
وإدراكًا منه بأن الأهداف الوظيفية قد أدت إلى تفكيك البنية التشغيلية للمصنع، قام الرئيس التنفيذي للمجموعة بتعيين شركة «CE Interim». وقامت شركة «CE Interim» بتعيين مدير تنفيذي تم فحصه مسبقًا، ويتوافق مع متطلبات المهمة، وملتزم باتفاقية عدم الإفشاء، وجاهز لبدء العمل فور الانتهاء من عرض المهمة. وتولى ذلك المدير التنفيذي منصب الرئيس التنفيذي للعمليات بالنيابة في الموقع. وشملت الصلاحيات التشغيلية الكاملة مجالات الإنتاج والهندسة والجودة وسلسلة التوريد.
كشف التقييم الأولي الذي أجراه المدير التنفيذي المؤقت، والذي استمر أربعة أيام، عن وجود انفصال على المستوى التشغيلي. فقد قامت إدارة الموارد البشرية بإلغاء وظائف عشرين ميكانيكيًا متخصصًا في الإعداد، متوقعةً أن يتولى مشغلو الآلات تعديلات أدوات خط الإنتاج بأنفسهم. ومن ناحية أخرى، قامت إدارة الشؤون المالية بتخفيض مخزون قطع غيار أدوات الإنتاج، بهدف تحقيق أهداف رأس المال العامل.
عندما كانت آلات اللف الآلية عالية السرعة تتعرض لتآكل روتيني في الأدوات، كان المشغلون يفتقرون إلى أجهزة القياس المتخصصة اللازمة لمعايرة الرؤوس. كما كانوا يفتقرون إلى قطع الغيار اللازمة لإصلاحها. وكانت الآلات تظل معطلة لساعات بينما كان المشرفون يبحثون عن قطع الغيار على عجل. وتلا ذلك إجراء عمليات إعداد متسرعة، مما أدى إلى إنتاج ملفات معيبة.
تنفيذ ثلاثة تدخلات هيكلية لتحقيق التحول التشغيلي
نفذت الإدارة التنفيذية المؤقتة ثلاثة تدخلات تشغيلية هيكلية خلال فترة ولايتها التي استمرت اثني عشر أسبوعًا:
- أعيد تصميم وتيرة التشغيل وتوازن خطوط الإنتاج. وتم دمج الإنتاج من ثلاث نوبات عمل غير منتظمة ومزودة بطاقم عمل جزئي إلى نوبتين مدعومتين بالكامل مع أوقات «تاكت» متزامنة، مما أدى إلى القضاء على دورات «التوقف والانطلاق» للآلات.
- أعيد دمج عملية إعداد الأدوات في خلية تشغيلية مخصصة. وقام المدير التنفيذي بإعادة تعيين ثمانية فنيين متخصصين في الإعداد، وإعادة هيكلة بروتوكولات التبديل السريع للقوالب، وتخصيص قطع غيار أساسية لأدوات الآلات. وانخفض متوسط وقت التبديل من 110 دقائق إلى 38 دقيقة.
- أعيد تنظيم صلاحيات اتخاذ القرار عبر الوظائف المختلفة ومؤشرات الأداء في موقع العمل. وقام المدير التنفيذي بإلغاء الأهداف الإدارية المنعزلة، وأدخل مجلس تحكم تشغيلي واحد يركز على معدل العائد من المرة الأولى والالتزام بالجداول الزمنية للعملاء. وحصل مشرفو الورديات على الصلاحية لوقف أي انحراف في خط الإنتاج وتصحيحه على الفور.
نتائج عملية التحول: استعادة التسليم في الموعد المحدد، ومعدلات الخردة، والتدفق النقدي
في غضون اثني عشر أسبوعًا، استعادت المنشأة السيطرة التشغيلية الكاملة. وعاد معدل الامتثال للتسليم إلى 99.4 في المائة. وانخفضت نسبة المنتجات المرفوضة إلى أقل من 1.2 في المائة. وانخفضت مخزونات الأعمال قيد التنفيذ بمقدار 2.8 مليون يورو، وتوقفت الشحنات الطارئة تمامًا. وحقق الموقع وفورات سنوية مؤكدة ومستدامة بلغت 4.9 مليون يورو. وتُظهر هذه النتيجة أن خفض التكاليف لا يستمر إلا عندما يتحقق من خلال نموذج تشغيلي متكامل.
متى تكون الإدارة الداخلية كافية، ومتى تكون هناك حاجة إلى سلطة مستقلة
إن وجود مصنع لديه هدف محدد للتكلفة لا يُعد، في حد ذاته، سببًا كافيًا لاستقدام مدير تنفيذي من خارج الشركة. ففي بعض الأحيان، يكون القادة الوظيفيون المحليون قد حققوا بالفعل تنسيقًا جيدًا بين الأقسام المختلفة، كما أن أحجام الطلبات من العملاء تظل قابلة للتنبؤ. وفي هذه الحالة، ينبغي أن يتمتع فريق إدارة المصنع الحالي بالصلاحيات والاستقلالية اللازمتين لإعادة تصميم عملياته بنفسه.
تصبح السلطة التنفيذية المستقلة ضرورية عندما تتجاوز التنازلات المطلوبة خطوط الإبلاغ الوظيفية التي لا يستطيع الموقع نفسه حلها. فنادرًا ما يتمتع مدير المصنع بالسلطة الكافية لتجاوز قرارات قسم الشؤون المالية بالشركة فيما يتعلق بنفقات الصيانة. ولا يمكن لهذا المدير نفسه أن يعترض بسهولة على قرارات قسم المشتريات بالشركة بشأن أحجام الدفعات، أو أن يوجه قسم الموارد البشرية بالشركة بشأن التصميم التنظيمي.
في بيئة متعددة الحدود، تتعثر هذه القرارات في مأزق سياسي. والحافز العملي بسيط: أول مفاضلة تتعثر بهذه الطريقة. فكل من الوظيفتين تستشهد بولايتها الخاصة، ولا تستطيع أي منهما إقناع الأخرى. ويأتي المدير التنفيذي المؤقت بسلطة تقع خارج نطاق الاعتبارات المهنية المؤسسية، ليربط بين استراتيجية المجموعة والتنفيذ على أرض الواقع في المصنع، إلى أن يصبح نموذج التشغيل قادراً على الاستمرار بمفرده.
يظل الشريك المؤقت في CE ملتزمًا بمهامه طوال فترة ولايته. ويقوم الشريك بتأكيد نطاق المهام ويبقي قناة التصعيد مفتوحة إلى الرئيس التنفيذي للمجموعة. كما يتأكد الشريك من أن صلاحيات المدير التنفيذي لم تتقلص بشكل خفي.
هذا هو الفرق بين خفض تكاليف التصنيع وإعادة الهيكلة التشغيلية في الممارسة العملية. فالأمر لا يتعلق بحجم الرقم، بل بمن يمتلك التصميم الذي يجب أن يحقق ذلك.
الأسئلة الشائعة حول الأهداف التكلفية مقابل نماذج التشغيل
متى تتحول خطة خفض التكاليف إلى عملية إعادة هيكلة تشغيلية شاملة؟
لا توجد نسبة مئوية محددة أو حد أدنى لعدد الموظفين، ولا ينبغي لأحد أن يبتكر مثل هذا الحد. وتكمن الإشارة في الحالة التي يتعين فيها أن تسير عمليات تسلسل الإنتاج والصيانة وصلاحيات اتخاذ القرار والمخزون جنبًا إلى جنب، بحيث لا يمكن لأي وظيفة بمفردها أن تتحمل مسؤولية النتيجة. وعند تلك النقطة، يصبح الهدف المتعلق بالتكلفة قرارًا يتعلق بنموذج التشغيل، ويحتاج إلى تفويض خاص به.
ما هو التعريف الوظيفي لنموذج التشغيل الصناعي؟
يحدد نموذج التشغيل الكيفية التي تنظم بها المنشأة موظفيها وعملياتها وأعمال الصيانة والمعدات وصلاحيات اتخاذ القرار، من أجل تحويل المواد الخام إلى منتجات نهائية بطريقة موثوقة.
لماذا تعتبر أهداف خفض التكاليف التشغيلية غير كافية لعملية الصيانة الشاملة للمصنع؟
تعمل الأهداف الوظيفية على تحسين أداء الأقسام بشكل منفرد. فيمكن لقسم الشؤون المالية خفض الميزانيات، ويمكن لقسم الموارد البشرية خفض رواتب الموظفين. لكن إذا بقيت إعدادات الآلات، ومناولة المواد، وضمان الجودة على حالها، فلن يتمكن النظام المتبقي من الصمود.
هل يؤدي تحديد أهداف تكلفة صعبة إلى إعاقة تحقيق أهداف التوفير المالي؟
لا. إعادة تصميم نموذج التشغيل هي ما يضمن استمرار الوفورات في التدفق النقدي الصافي. أما التخفيضات التي تتم دون تخطيط مسبق فتؤدي إلى حدوث احتكاكات تشغيلية، وهدر للموارد، وساعات عمل إضافية، مما يؤدي إلى تآكل الفوائد المتوقعة بسرعة.
متى ينبغي للشركة تعيين مدير تنفيذي خارجي لإعادة تصميم نموذج التشغيل؟
قم بتعيين شخص ما عندما تشمل التغييرات مجالات الإنتاج والهندسة والصيانة واللوجستيات في آن واحد. وينطبق الأمر نفسه عندما تفتقر الإدارة المحلية إلى الصلاحيات أو القدرة على التنفيذ مع الاستمرار في الوفاء بالتسليمات.
ما هي المخاطر التي ينطوي عليها تشغيل مصنع يعتمد نهج «الإنتاج الرشيق» باستخدام نموذج تشغيلي عفا عليه الزمن؟
يعاني المصنع من توقفات مزمنة في خطوط الإنتاج، وارتفاع معدلات الخردة، وتجاوز مواعيد التسليم المحددة، وتكاليف باهظة للعمل الإضافي. وقد يؤدي ذلك إلى الاضطرار إلى إعادة توظيف موظفين بشكل طارئ، وهو ما ينطوي على تكاليف باهظة، أو إلى تدخل من جانب العملاء بشأن الجودة.
المعرفة ذات الصلة والخطوة التالية
يحدد الهدف المالي للمنظمة ما يجب توفيره. لكنه لا يحدد من سيكون مالك المصنع بمجرد تحقيق هذا التوفير. فحتى إذا تم تحقيق الهدف المالي في الموعد المحدد، قد يظل المصنع دون مالك. وتظهر هذه الفجوة أولاً في التسليم، والهدر، والنقد.
مقالات ذات صلة:
- كيفية إعادة هيكلة مصنع بولندي دون أن يفقد قدراته التقنية
- إعادة تنظيم المصنع: مدير المصنع المؤقت يعيد تنظيم نظام مراقبة الإنتاج في المجر خلال 90 يومًا
- التحول التشغيلي: مدير العمليات المؤقت يحقق الاستقرار في تنفيذ المصنع خلال 90 يومًا في الولايات المتحدة الأمريكية
تقدم شركة CE Interim قيادة تنفيذية عابرة للحدود من أجل عمليات التحول الحاسمة في الأعمال. وتقوم الشركة بتعيين مدير تنفيذي تم فحصه مسبقًا، ومناسب للمهمة، وملزم باتفاقية عدم إفشاء المعلومات، وجاهز لبدء العمل فور الانتهاء من عرض المهمة. تحدث إلى أحد شريك مؤقت في CE حول من ينبغي أن يكون صاحب حقوق ملكية التصميم التشغيلي قبل بلوغ الهدف التالي للتكلفة.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL