
التكاليف العالقة: التكاليف العامة التي لا يتحملها أحد بعد إتمام عملية البيع
باختصار
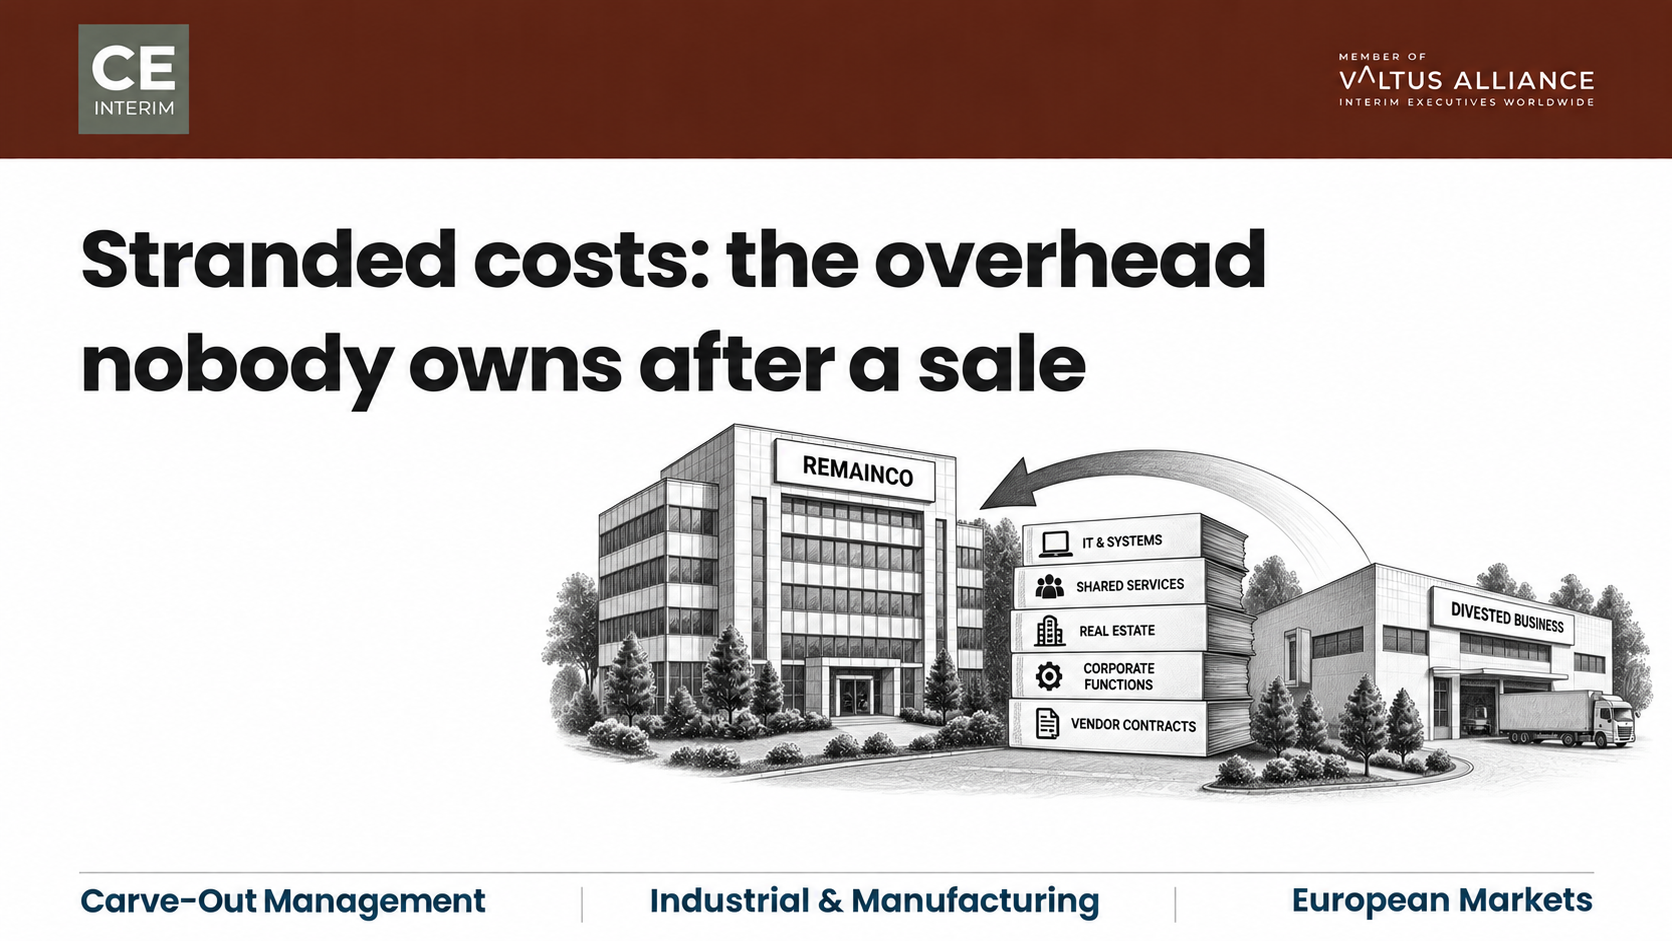
التكاليف العالقة بعد التصفية هي التكاليف العامة للشركة التي تُترك وراءها عند انفصال أحد الأقسام. ومن الأمثلة الشائعة على ذلك: قسم تكنولوجيا المعلومات للمجموعة، ومراكز الخدمات المشتركة، وعقود إيجار العقارات، ورواتب موظفي الشركة. تذهب الإيرادات مع المشتري، بينما تبقى التكاليف العالقة. لم تكن أي وحدة إدارية تمتلك هذه التكاليف العامة بمفردها قط، لذا لا يتحمل أي رئيس وحدة مسؤولية إزالتها الآن. ولا تحل إعادة توزيع التكاليف العالقة على الأعمال المتبقية المشكلة، بل إنها لا تؤدي إلا إلى نقل الخسارة من مكان إلى آخر. ويتطلب استرداد هامش ربح الشركة المتبقية (RemainCo) خط أساس دقيقًا، كما يتطلب تعيين مسؤول تنفيذي واحد يتمتع بالسلطة اللازمة لإزالة التكاليف العالقة وفقًا لجدول زمني محدد.
السبب المباشر: إتمام عملية الإغلاق في حين تظل التكاليف العالقة في شركة «RemainCo»
تُغلق الصفقة. وتُودع العائدات في حسابات المجموعة. ويسجل مجلس الإدارة أن المعاملة سارت دون مشاكل. وبعد بضعة أشهر، تكشف الحسابات الإدارية للمجموعة عن صورة مختلفة. فقد انخفضت هوامش الربح التشغيلية في جميع الأقسام المتبقية. في حين ظل طلب العملاء ثابتًا، كما بقيت الأسعار على حالها، واستقر حجم المبيعات أيضًا. ولا يوجد في الأنشطة التشغيلية ما يفسر هذا الانخفاض.
يكمن السبب في قاعدة التكاليف، وليس في السوق. فعلى مدى سنوات، كانت الوحدة التي تم التخلي عنها تتحمل حصة من النفقات العامة للمجموعة. وشمل ذلك ترخيص نظام تخطيط موارد المؤسسة (ERP)، وفريق الخزانة المؤسسية، وإدارة الموارد البشرية، والرسوم القانونية الدائمة. وقد غادرت الوحدة، لكن التكاليف العالقة لم تغادر معها. بل بقيت مسجلة في دفاتر الشركة الأم، دون أن تُخصص لأي قسم باقٍ.
لماذا لا تؤدي إعادة توزيع التكاليف العامة العالقة إلى إلغاء هذه المصروفات
وعادةً ما تستجيب فرق التمويل المؤسسي بنفس الطريقة. فهي تأخذ النفقات العامة غير المخصصة وتوزعها على الأقسام الباقية باستخدام معايير توزيع التكاليف الحالية. ويجد مديرو المصانع ووحدات الأعمال أنفسهم أمام مخصصات قفزت بنسبة عشرين أو ثلاثين في المائة بين عشية وضحاها، في حين لم يتغير شيء في العمليات التي يديرونها فعليًّا.
إعادة التوزيع لا تلغي التكاليف العالقة، بل تنقلها فحسب. فالقسم الذي لا يستهلك من سعة الخدمات المشتركة أكثر مما كان عليه من قبل، أصبح الآن يتحمل قاعدة التكاليف التي تركها قسم آخر. وهو يتحمل تلك التكلفة دون أن يكون له أي ذنب في ذلك.
الخلاف الذي ينشأ عن ذلك أمر مفهوم، وليس خللاً في الأداء. فقادة الأقسام يقاومون تحمل التكاليف العامة التي لا يتحكمون فيها. في حين يقاوم رؤساء الوظائف المركزية خفض عدد موظفيهم، لأن المجموعة لا تزال بحاجة إلى بعض الدعم الانتقالي للمشتري. وكلا الموقفين منطقيان من منظور كل منهما. لكن معًا، يتركان التكاليف العالقة مسجلة في الدفاتر، دون أن تكون ملكًا لأحد. وتؤدي التكاليف العامة التي لم يتم حلها إلى تآكل القيمة التي كان من المفترض أن تولدها عملية البيع.
لماذا تجعل الخدمات المشتركة عبر الحدود التخلص من التكاليف العالقة أمراً أكثر صعوبة
يُعد تصفية التكاليف العالقة أمراً صعباً بحد ذاته داخل بلد واحد. أضف إلى ذلك مجموعة تتخذ من ألمانيا أو سويسرا أو النمسا أو فرنسا مقراً لها. أضف إلى ذلك الخدمات المشتركة المقدمة من بولندا أو التشيك أو رومانيا. عندئذٍ تصبح المهمة أكثر صعوبة من ثلاث نواحٍ محددة.
اتفاقيات الموردين المؤسسيين التي تؤدي إلى استمرار تكاليف البرامج العالقة
عادةً ما يحدد الموردون أسعار تراخيص أنظمة تخطيط موارد المؤسسات (ERP) وعقود الاتصالات وبرامج الهندسة وفقًا لمستويات حجمية عالمية. وعندما تنسحب إحدى الأقسام، لا يتقلص حجم العقد معها. وغالبًا ما تجبر الالتزامات الدنيا الشركة الأم على الاستمرار في دفع تكاليف سعة لا يستخدمها أحد. ولا بد أن يقوم شخص ما بإعادة التفاوض على الاتفاقية رسميًا، على أساس كل ترخيص على حدة. وغالبًا ما تكون عقود الموردين هي المكان الذي تثبت فيه التكاليف العالقة أنها الأصعب في التعامل معها.
مراكز الخدمات المشتركة التي أُنشئت بهدف تحقيق التوسع بدلاً من خفض التكاليف العالقة
صُمم مركز الخدمات المشتركة في كراكوف أو برنو أو بوخارست لخدمة عدة بلدان. ولا يمكنه خفض عدد الموظفين بنسبة تساوي بالضبط الحصة التي كانت تمثلها الكيانات التي انسحبت. وتظل المستويات الإدارية وتكاليف المرافق ثابتة إلى أن يقوم أحدهم بإعادة تصميم نموذج التشغيل، وليس مجرد خطة عدد الموظفين.
قواعد التوظيف الأوروبية التي تؤخر الاستغناء عن الموظفين الذين لم يعد لهم دور في الشركة
عادةً ما تعني إعادة هيكلة الخدمات المشتركة في أنحاء أوروبا الغربية والوسطى إجراء مشاورات مع مجلس العمال، واتخاذ إجراءات التسريح، وتقديم الإشعار القانوني. وغالبًا ما يكون قانون العمل هو العنصر الأبطأ في التخلص من التكاليف العالقة. إن انتظار مجلس الإدارة انتهاء مدة الخدمات الانتقالية قبل الشروع في هذه العملية يؤدي إلى تكاليف إضافية غير ضرورية. كما أن التأخر في بدء العملية قد يضيف إلى الفاتورة تكاليف أجور إضافية تتراوح بين اثني عشر وثمانية عشر شهرًا.
إثبات التكاليف العالقة قبل أن تؤدي إلى انخفاض دائم في الهامش
لا يتلقى أي مجلس إدارة تقريرًا بعنوان «التكاليف العالقة». بل تظهر المشكلة بدلاً من ذلك من خلال نمط متكرر خلال الربعين إلى الأربعة أرباع الأولى بعد الانتهاء من المشروع.
عادةً ما تواجه المؤسسات عدة مؤشرات تحذيرية تدل على أن التكاليف العامة العالقة تؤدي إلى تآكل الربحية:
تشير التقارير الصادرة عن الأقسام التشغيلية إلى انخفاض هوامش الربح على الرغم من استقرار الأداء التشغيلي، وذلك بسبب زيادة حصص التكاليف المخصصة للشركات.
تتحول المراجعات الفصلية للأعمال إلى نزاعات بين رؤساء الأقسام وقسم الشؤون المالية بالشركة حول عدالة توزيع الموارد.
تواصل إدارة تكنولوجيا المعلومات المركزية سداد رسوم الصيانة المتعلقة بسعة الخوادم القديمة وتراخيص البرامج التي تم تحديدها وفقًا لحجم العمليات قبل عملية التصفية.
تشهد فرق الخدمات المشتركة انخفاضًا في الإنتاجية بسبب عدم إعادة توزيع موظفي الدعم غير الضروريين.
تستمر اتفاقيات الخدمات الانتقالية (TSA) إلى ما بعد تواريخ انتهاء صلاحيتها المستهدفة دون وجود جدول زمني واضح لإنهاء هذه الاتفاقيات.
الخطأ يكمن في اعتبار أي من هذه المؤشرات مجرد تباين انتقالي مؤقت. فإذا تُركت دون معالجة، فإن كل منها سيصبح بنداً دائماً في قاعدة تكاليف شركة «RemainCo».
تحديد أبعاد الكابلات المعلقة قبل تحديد نطاق مخرج الفصل
تبدأ عملية التخلص من التكاليف العالقة بوضع أساس مرجعي دقيق، وليس بتوجيه عام بخفض التكاليف. ويتعين على قسم التمويل المؤسسي أن يفكك سنوات من التوزيعات التاريخية. فكل بند مشترك من بنود التكاليف العالقة يحتاج إلى تصنيف: إما الاحتفاظ به للعمليات الجارية، أو تحويله إلى المشتري، أو إلغاؤه بالكامل.
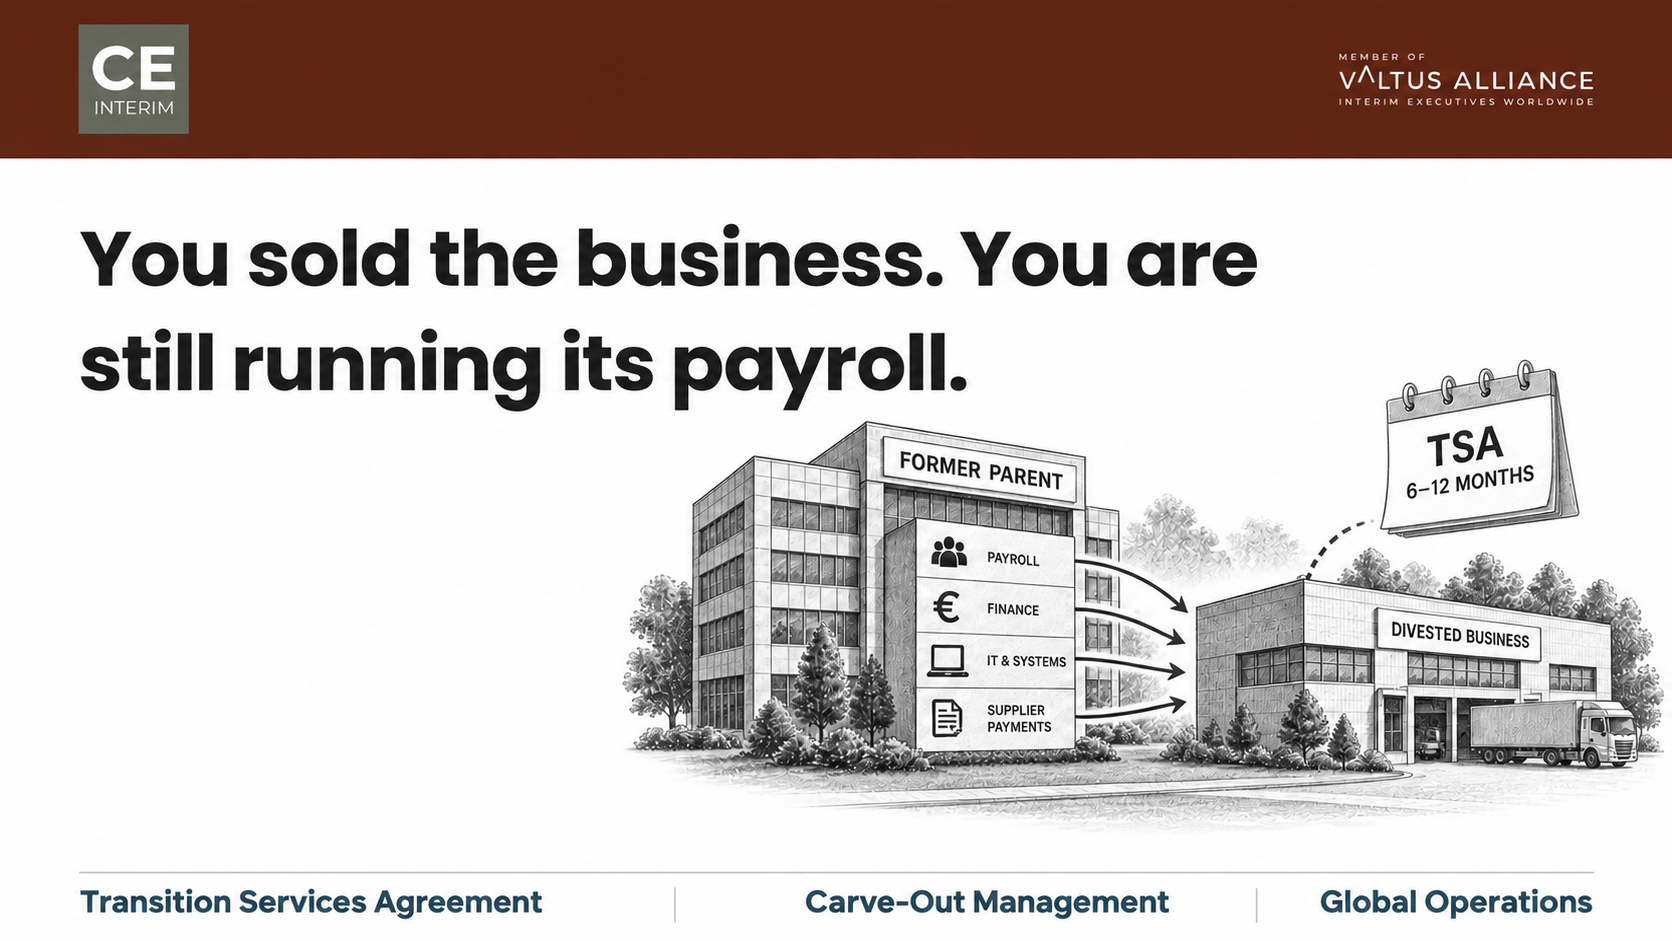
التوقيت لا يقل أهمية عن التصنيف. فالمجلس الذي ينتظر انتهاء اتفاقية الخدمات الانتقالية يضيع وقتًا ثمينًا. فالتخطيط لإيقاف تشغيل الأنظمة والمرافق وتقليص عدد الموظفين لا يمكن أن ينتظر انتهاء تلك الاتفاقية. بل يجب أن يتم التخطيط خلال التسعين يوماً الأولى. وينطبق هذا حتى لو كانت مدة الاتفاقية نفسها ستة أو اثني عشر شهراً. وبمجرد انتهاء الفترة الانتقالية، يجب أن تكون التكاليف العالقة المرتبطة بها جاهزة بالفعل للاختفاء. ولا ينبغي أن تؤدي إلى إجراء مراجعة جديدة.
تحديد مسؤولية واضحة عن تكاليف الفصل وملكية البرامج
هذا هو الموقف الوحيد في عملية الفصل الذي يمكن أن تكون فيه الإجابة الصادقة بسيطة. قد لا تحتاج المجموعة إلى تعيين خارجي على الإطلاق. فإذا كانت الوحدة التي تم فصلها تعمل بشكل مستقل إلى حد كبير، يمكن للمدير المالي للمجموعة أن يتولى هذه المهمة بنفسه. أو يمكن للمدير المالي أن يفوضها إلى مسؤول التحول الذي يقدم تقاريره إليه مباشرة. يتعلق هذا السؤال بمساءلة تكاليف الفصل فيما يتعلق بالتكاليف العالقة، وليس بالقدرة. ويمكن للمسؤول الداخلي أن يتولى هذه المهمة بشكل جيد.
إن التعامل مع التكاليف العالقة غير المحددة كمسؤولية مشتركة بين الأقسام المالية المختلفة لا يجدي نفعًا. فلا يوجد أي مراقب مالي في أي قسم يتمتع بصلاحية على التكاليف المؤسسية. ولا أحد يتولى إزالتها، لذا فهي تبقى قائمة تلقائيًّا. لذا يجب أن تكون الصلاحية في يد مسؤول تنفيذي واحد معيّن يتمتع بسلطة صريحة على قاعدة تكاليف المجموعة.
لا يُعتبر التعيين الخارجي مبررًا إلا في ظل شروط محددة:
تمتد البنية التحتية المشتركة لتشمل عدة دول.
تتطلب إعادة التفاوض بشأن عقود الموردين الخاصة بالمؤسسة قدرات تجارية مخصصة لا تمتلكها المجموعة داخليًّا.
المديرون التنفيذيون الذين كانوا سيقودون البرنامج لولا ذلك هم نفس الأشخاص الذين يتم خفض ميزانياتهم.
ما تكشفه الأبحاث المستقلة عن التكاليف العالقة بعد عملية التصفية
شركة ماكينزي البحث إن التأثير على الأداء بعد عملية التصفية واضح. فغالبًا ما تحتاج الشركات الأم إلى ما يصل إلى ثلاث سنوات لتتعافى تمامًا من التكاليف العالقة. ويظل العائد على رأس المال المستثمر منخفضًا إلى أن تقوم الإدارة بإعادة هيكلة الوظائف المركزية والمشتركة بشكل مباشر.
مجموعة بوسطن الاستشارية يضع تكاليف عالقة متكررة تتراوح بين 3 و7 في المائة من قاعدة تكاليف الوحدة المُفصولة. ويشمل هذا الرقم بنودًا تختلف عن النفقات غير المتكررة المتعلقة بالفصل والفك. كما تُقدِّر شركة BCG تلك النفقات بشكل منفصل بنسبة تتراوح بين 1 و5 في المائة من إيرادات الوحدة المُفصولة في عمليات الفصل النموذجية. وفي الحالات المعقدة، يمكن أن ترتفع هذه النسبة إلى 13 في المائة. رولاند بيرغر تم استطلاع آرائهم ما يقرب من 400 متخصص في عمليات فصل الشركات. وتشير أبحاثهم إلى أن الخدمات المشتركة التي لم يتم معالجتها تُعد أحد الأسباب الرئيسية لعدم تحقيق أهداف الأرباح بعد إتمام الصفقات في المجموعات الصناعية الأوروبية.
يُجيب مؤشرا BCG هذان على أسئلة مختلفة. فلا يجب جمعهما معًا. فالأول يقيس التكاليف العامة التي تستمر المجموعة في دفعها كل عام، بينما يقيس الآخر التكلفة التي تُدفع مرة واحدة لقطع العلاقات. والخلط بينهما هو في حد ذاته أحد الأسباب التي تجعل مجالس الإدارة تقلل من تقدير التكاليف العالقة.
دراسة حالة: استبعاد 4.2 مليون يورو من التكاليف العالقة لشركة «ريماينكو»
الولاية: عملية تصفية استثمارات ألمانية تؤدي إلى تكاليف عالقة في مجال الخدمات المشتركة البولندية
باعت شركة ألمانية متخصصة في تصنيع المعدات الصناعية، ومقرها في بادن-فورتمبيرغ، قسم الآلات الزراعية غير الأساسي التابع لها مقابل 110 ملايين يورو. وكان هذا القسم يمثل خمسة وثلاثين في المائة من إجمالي مبيعات المجموعة. وقد أتم عملية الشراء مشترٍ دولي من قطاع التجارة. وأُبرمت الصفقة بنجاح، وقامت المجموعة بتوزيع العائدات الصافية وفقًا للخطة الموضوعة.
احتفظت الشركة الأم ببنيتها التحتية المركزية: مقرًا رئيسيًّا للشركة في شتوتغارت ومركزًا لاستضافة تكنولوجيا المعلومات في فرانكفورت. كما احتفظت بمركز خدمات مشتركة في بوزنان، يتولى إدارة الحسابات الدائنة وإصدار الفواتير وكشوف المرتبات للمجموعة بأكملها. وأصبحت جميع تلك التكاليف العالقة الآن من نصيب شركة «RemainCo» وحدها.
مصدر التوتر: انخفاض هوامش الربح والطاقة الإنتاجية غير المستغلة في الوظائف المشتركة
في غضون تسعين يومًا، انخفض هامش الربح التشغيلي في قطاع الأدوات الصناعية الذي استمر في العمل انخفاضًا حادًّا. فقد تراجع من 7.4 في المائة إلى 3.8 في المائة. وقامت إدارة الشؤون المالية للشركة بإعادة توزيع 6.5 مليون يورو من التكاليف العامة على المصانع التي استمرت في العمل في ألمانيا والتشيك. وعارض مديرو المصانع المحليون توزيع التكاليف العالقة. فقد عرّض التوزيع الجديد أهداف مكافآتهم السنوية للخطر، وهو رد فعل معقول تجاه تكلفة لا يمكنهم التحكم فيها.
وفي الوقت نفسه، استمرت إدارة تكنولوجيا المعلومات في دفع تكاليف 1,400 ترخيص SAP غير مستخدم. كما دفعت تكاليف السعة السحابية المخصصة التي تم إنشاؤها للعمليات التي تم التخلي عنها. وفي بوزنان، كان هناك أربعون محاسبًا في قسم الخدمات المشتركة يعملون بأعباء عمل مخفضة. وأرجأت الإدارة المحلية إعادة هيكلة الفريق. وظل هؤلاء الموظفون يقدمون دعمًا غير رسمي للمشتري في إطار ترتيب انتقالي غير ملزم.
الإجراء المتخذ: تعيين قيادة مخصصة لعملية إعادة الهيكلة في غضون 72 ساعة
استعان مجلس الإشراف بشركة «سي إي إنتيريم». وفي غضون 72 ساعة من استكمال موجز المهمة، وصل مسؤول إعادة الهيكلة المؤقت إلى شتوتغارت. وتولى هذا المسؤول التنفيذي السلطة الكاملة على برنامج النفقات العامة لشركة «ريماينكو».
وللتخلص من التكاليف العامة العالقة، نفذ المدير التنفيذي خطة تدخل منظمة ومتعددة الخطوات:
تدقيق الحسابات سطراً سطراً: استبدال التوزيع التعسفي للتكاليف بنموذج شفاف لتحديد التكاليف على أساس الأنشطة، مما أدى إلى حل النزاعات الداخلية بين مديري المصانع.
التحسين التعاقدي وتجديد العقد: تم تفعيل بنود تخفيض التكاليف على 1,400 ترخيص SAP غير مستخدم، كما تم تجديد عقد البنية التحتية السحابية المخصصة لصالح المشتري، مما أدى إلى تحقيق وفورات سنوية بقيمة 1.6 مليون يورو.
تحديد الحجم الأمثل للخدمات المشتركة وتسويق اتفاقيات الخدمات الانتقالية
ثالثًا، أجرى المدير التنفيذي إعادة هيكلة لمركز بوزنان نفسه. وبالتعاون مع مستشاري شؤون العمل البولنديين، أدى برنامج التسريح الطوعي إلى إلغاء خمسة وعشرين وظيفة إدارية زائدة عن الحاجة. وبقي خمسة عشر متخصصًا لدعم النمو المستمر للمجموعة. رابعًا، تحولت طلبات الدعم غير الرسمية الموجهة إلى الشركة التي انفصلت عن المجموعة إلى خدمة منظمة ومحددة السعر وفقًا لجدول أسعار تجاري رسمي. وقد أدى ذلك إلى تحقيق إيرادات من الرسوم بلغت 420,000 يورو بدلاً من تحمل التكاليف دون مقابل.
النتيجة: خفض متكرر للتكاليف العامة واستعادة الهامش التشغيلي
في غضون خمسة أشهر، نجح البرنامج في التخلص من 4.2 مليون يورو من التكاليف العالقة الدائمة، محسوبة على أساس سنوي. ويمثل هذا الرقم 65 في المائة من إجمالي التكاليف العالقة التي تم تحديدها في البداية. أما الـ2.3 مليون يورو المتبقية من الخدمات المشتركة، فقد انتقلت إلى قاعدة تكلفة أقل. ولا تزال المجموعة بحاجة إلى جزء من تلك القدرات. وانتعشت هوامش التشغيل للأعمال التي استمرت في العمل لتصل إلى 7.1 في المائة، وهي نسبة قريبة مما كانت عليه قبل إتمام عملية إعادة الهيكلة.
الأسئلة الشائعة حول التكاليف العالقة بعد عملية التصفية
ما هي النفقات التي تُعتبر «تكاليف عالقة» بعد عملية التصفية؟
التكلفة العالقة هي نفقة مؤسسية تظل على عاتق الشركة الأم بعد انفصال أحد الأقسام. وتشمل هذه النفقات قسم تكنولوجيا المعلومات المركزي، وقدرات الخدمات المشتركة، ورواتب الموظفين على مستوى المؤسسة، والعقارات، وتراخيص برامج المؤسسة. وتُعتبر هذه النفقات تكاليف عالقة شريطة أن تكون قد خُدمت في السابق الجزء من المجموعة الذي انفصل الآن.
كيف تختلف التكاليف العالقة المتكررة عن تكاليف الانفصال التي تُدفع لمرة واحدة؟
تتكرر التكلفة العالقة كل عام إلى أن يقوم أحدهم بإزالتها. أما تكلفة الانفصال فهي نفقة تُدفع مرة واحدة لقطع الروابط: الإجراءات القانونية، وفك الارتباط بين الأنظمة، وأتعاب الاستشارات. وتتعامل شركة BCG مع هذين النوعين من التكاليف كأرقام منفصلة لسبب وجيه. فمجالس الإدارة التي تخطط لأحدهما دون الآخر تقلل من تقدير الميزانية اللازمة للتعافي.
متى ينبغي على الشركة الأم تقدير حجم النفقات العامة غير الموزعة؟
عند التوقيع، وليس بعد الانتهاء. فالمجلس الذي ينتظر حتى ظهور أول تباين ربع سنوي يكون قد أضاع بالفعل الأشهر التي كان اتخاذ الإجراءات فيها أقل تكلفة.
من الذي يجب أن يتحمل مسؤولية التخلص من التكاليف العالقة؟
المدير المالي للمجموعة، سواء بشكل شخصي أو من خلال مسؤول تحويل مفوض. ويصبح هذا المنصب مخصصًا لمسؤول تنفيذي خارجي في حالتين: إما أن تمتد البنية التحتية المشتركة عبر عدة بلدان، أو أن يواجه المسؤولون الداخليون تضاربًا في المصالح عند إجراء تخفيضات في ميزانياتهم الخاصة.
هل يمكن أن تتقلص عقود تكنولوجيا المعلومات والبرمجيات الخاصة بالمؤسسات بعد بيع أحد الأقسام؟
نعم. يمكن للشركات تفعيل بنود «التخفيض» التعاقدية وتحويل مجموعات تراخيص محددة إلى المشتري. كما يمكنها التفاوض على تخفيض الحجم عند التجديد، أو إيقاف تشغيل السعة السحابية الزائدة عن الحاجة. ويتطلب كل مسار من هذه المسارات إجراء مفاوضات فنية وتجارية مع المورد، وليس مجرد تقديم طلب.
ما هي المدة المتاحة لإزالة الكابلات العلوية العالقة قبل أن تصبح ثابتة؟
تقريبًا طوال مدة سريان اتفاقية الخدمات الانتقالية. وبمجرد أن تعيد المنظمة استيعاب عبء العمل الذي كان قد تم تحويله إليها كإجراء معتاد، يصبح من الصعب جدًّا إقناع الآخرين بضرورة تقليصه.
المعرفة ذات الصلة والخطوة التالية
القرار الذي يواجه المدير المالي للمجموعة بعد عملية البيع سهل الصياغة وصعب التنفيذ. إما التخلص من التكاليف العالقة وفق جدول زمني محدد، أو تركها لتشكل عبئًا دائمًا على هامش ربح «RemainCo». وحيثما كانت الوحدة التي تم التخلي عنها مستقلة إلى حد كبير، يمكن للفرق المالية الداخلية استيعاب التعديل من خلال دورة الميزانية العادية. لكن هذا النموذج الداخلي يتوقف عن العمل بمجرد أن تصبح الوحدة التي تم التخلي عنها أكثر ارتباطاً ببقية المجموعة. ويشمل ذلك أنظمة المؤسسة، واتفاقيات الموردين العالمية، أو مراكز الخدمات المشتركة عبر الحدود.
مقالات ذات صلة
تقدم شركة CE Interim قيادة تنفيذية عابرة للحدود من أجل عمليات التحول الحاسمة في الأعمال. وعندما تؤدي التكاليف العالقة إلى ضغط هامش ربح شركة «RemainCo»، يمكن لشريك في CE Interim المساعدة في تحديد التفويض الذي تتطلبه الحالة. ويقوم هذا التفويض بتحديد حجم التكاليف العالقة بدقة، وتخصيصها لمسؤول تنفيذي واحد، وإزالتها وفقًا للجدول الزمني الذي حددته بالفعل اتفاقية الخدمات الانتقالية. ندعوكم لمناقشة أي مسألة تتعلق بعملية تصفية أصول جارية أو التكاليف العالقة بسرية تامة مع أحد شريك مؤقت في CE.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL