

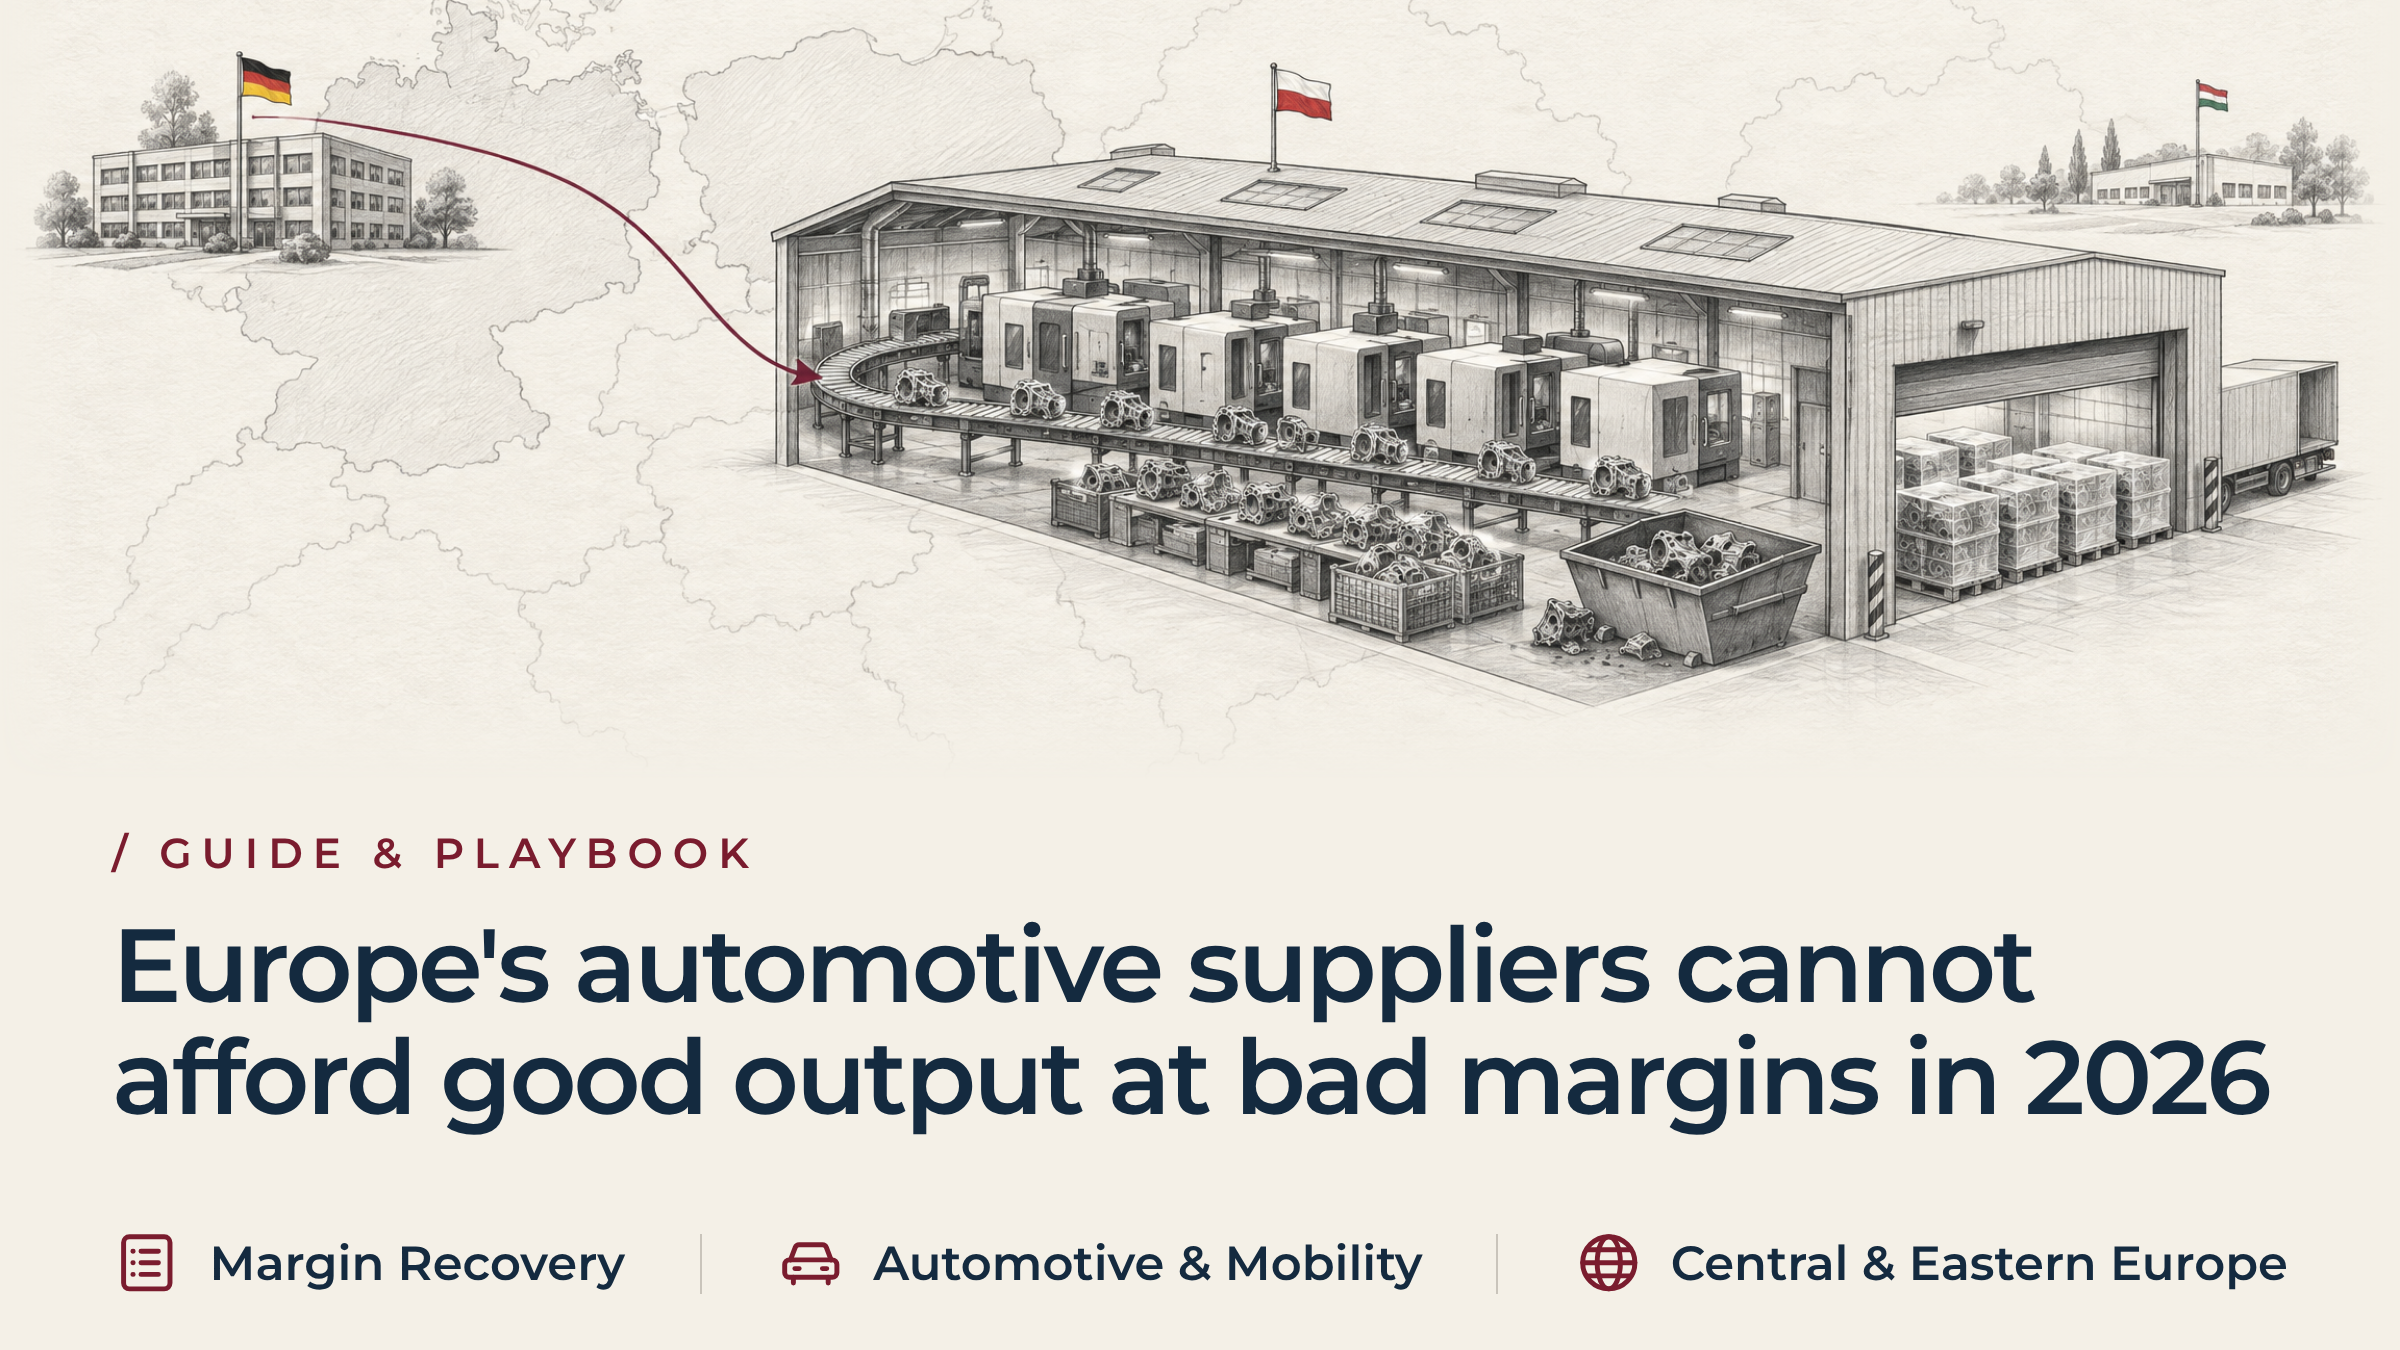
لن يتمكن موردو صناعة السيارات في أوروبا من تحمل تحقيق إنتاج جيد مع هوامش ربح ضئيلة في عام 2026
باختصار
تقترب هوامش أرباح موردي صناعة السيارات في عام 2026 من الحد الأدنى للربحية. ويتوقع ثلاثة من كل أربعة موردين أوروبيين أن تقل الربحية عن 5 في المائة هذا العام. ويتوقع ما يقرب من ربعهم تكبد خسائر. وعند هذا المستوى، لا يمكن لأي مصنع أن يتعامل مع الخسائر غير المحددة التكلفة على أنها مجرد ضوضاء روتينية. فالمصنع الذي يحافظ على التسليم من خلال الخردة غير المدرجة في الميزانية، وإعادة التصنيع، والعمل الإضافي في عطلة نهاية الأسبوع، ينفق هامش ربح لم يعد متاحًا للشركة. وحماية هذا الهامش تعني الفصل بين ضغوط السوق والخسائر المصنعية التي يمكن التحكم فيها. وهذا يعني تحديد حجم تلك الخسارة قبل اتخاذ القرار التالي بشأن التسعير أو إعادة الهيكلة.
فهم هوامش ربح موردي قطع غيار السيارات لعام 2026 ومعايير الربحية
CLEPA نُشر في استطلاعها «Pulse Check» لربيع عام 2026 الذي أُجري في 23 مارس 2026، توصلت الدراسة إلى أن 76 في المائة من الموردين الذين شملهم الاستطلاع يتوقعون أن تقل الربحية عن 5 في المائة هذا العام. بينما توقع 24 في المائة آخرون تكبد خسائر. يجب التعامل مع هذين الرقمين على أنهما توقعات تكمن وراء الضغوط التي تتعرض لها هوامش الربح، وليس كربحية محققة بالفعل.
ملخص بيانات CLEPA تلا ذلك في 16 سبتمبر 2026. وقد سجلت الدراسة 18,900 حالة فقدان وظائف مُعلنة لدى الموردين في جميع أنحاء أوروبا خلال النصف الأول من العام، إلى جانب تراجع أداء قطاع السيارات. ولا تشير الدراسة إلى أن الخردة أو إعادة التصنيع كانت السبب وراء انخفاض ربحية الموردين. ولا يتضمن هذا المقال أي ادعاء من هذا القبيل.
يؤكد هذان الإصداران معًا أمرًا واحدًا. فقد كادت الهامش الربحي المتاح أن ينفد. فعندما كان الهامش الربحي يبلغ ثمانية أو عشرة في المائة، كان بإمكان المصنع التعامل مع نفايات التصنيع باعتبارها خسائر روتينية. أما عندما يقترب الهامش من الصفر، فإن تلك النفايات نفسها هي التي تحدد ما إذا كان العمل سيستمر أم لا. وهذا هو ما تعتمد عليه هوامش أرباح موردي قطع غيار السيارات لعام 2026 الآن؛ ليس التفاوض على الأسعار، بل ما يحدث على أرض المصنع.
كيف تؤدي خسائر التحويل في مصانع السيارات إلى تآكل هامش الربح التشغيلي بشكل خفي
يراقب المسؤولون التنفيذيون في المجموعة مدى الالتزام بتسليم الطلبات للم عملاء ومفاوضات الأسعار. أما فرق العمل في المصنع فتراقب خط الإنتاج. وبين هذين الجانبين تكمن خسارة لا تظهرها أي من لوحتي القياس بمفردها. وهذه الخسارة هي التي تقوض هامش ربح المصنع بهدوء.
لا يمكن لمصنع يخضع لنظام تسعير ثابت من قبل الشركة المصنعة الأصلية (OEM) أن يتفاوض للخروج من أسبوع سيئ. فالأدوات تتعرض للتشوهات. وقد تفقد إحدى الورديات عاملًا متمرسًا. فيحمي المصنع الرقم الوحيد الذي يتحكم فيه: موعد التسليم. فيضيف عملية فرز خلال عطلة نهاية الأسبوع. ويعيد تمرير القطع المعيبة عبر الآلة. ويسجل الساعات الإضافية ضمن الإنتاج، لا ضمن الفشل.
ليس في أي من هذا ما هو غير معقول. فالمهمة تتمثل في حماية العلاقة مع العملاء في ظل الضغوط، ومعظم فرق المصانع تؤدي هذه المهمة بشكل جيد. تبدأ المشكلة عندما تفسر تقارير الشركة أن خط التسليم الذي يظهر باللون الأخضر هو مؤشر على الأداء الجيد. ومع ذلك، فإن الربحية في ذلك الموقع تتراجع بهدوء. ولم يقم أحد بفصل حصة السوق من هذا التراجع عن حصة المصنع نفسه.
تأثير خسائر التحويل عبر شبكات مصانع السيارات العابرة للحدود
إمكانية الاطلاع من المقر الرئيسي على مؤشرات الخسائر والتكاليف المتعلقة بتحويل المصانع
عادةً ما تطلع المقرات الرئيسية الألمانية أو السويسرية أو النمساوية أو الفرنسية على هامش المساهمة المجمع حسب الموقع، بعد أسابيع من إغلاق الشهر. ونادرًا ما تطلع على عدد الساعات التي يقضيها المصنع في إصلاح قطعة معيبة. وعادةً ما يُسجّل المصنع هذا الوقت ضمن وقت الإنتاج، وليس في بند منفصل لتكاليف الأعطال. ولذلك تبدو لوحة المؤشرات مستقرة، وقد يخفي هذا الاستقرار فجوة متزايدة في هوامش أرباح موردي قطع غيار السيارات بحلول عام 2026.
الحلول البديلة على مستوى المصنع والتكلفة الخفية لانخفاض الجودة في عمليات صناعة السيارات
يواجه مديرو العمليات المحليون نتيجة مباشرة واحدة. فالتوقف عن الإنتاج يؤدي إلى تصعيد تجاري، وقد يكلف المصنع خسارة فرصة الفوز بعقد منصة مستقبلية. وفي مواجهة هذا الخطر، يفضل المصنع تزويد طاولات الفرز اليدوي بالموظفين قبل أن يقبل بتأخير الشحنة. وهذا رد فعل منطقي تجاه الحافز المطروح أمامه، وليس علامة على ضعف الإدارة. وينبغي على قيادة الشركة أن تفسر الأمر بهذه الطريقة قبل أن تقرر ما الذي يجب تغييره.
المؤشرات الرئيسية التي تشير إلى أن مشكلات مصانع السيارات المتعلقة بفقدان العملاء تؤدي إلى تدمير هوامش الربح
يمكن للفرق التنفيذية فحص الموقع للكشف عن أي خسارة في معدلات التحويل دون انتظار أرقام الربع القادم. ابحثوا عن هذه العلامات الأربع مجتمعةً، لا واحدة تلو الأخرى. فهي، مجتمعةً، تميز بين العوائق العادية و«المصنع الخفي» الذي يستهلك الأموال بهدوء.
- التسليم مقابل تكلفة التحويل. يحافظ المصنع على معدل امتثال العملاء بنسبة تزيد عن 98 في المائة، ومع ذلك ترتفع تكلفة الوحدة المشحونة شهريًّا. ويحقق المصنع الهدف المحدد من خلال استهلاك قدرة إنتاجية تعادل أكثر من قطعة واحدة لشحن قطعة واحدة سليمة.
- الاحتواء غير الرسمي يصبح دائمًا. أصبحت طاولات إزالة الحواف اليدوية وطوابير الفرز عناصر ثابتة بين خط الإنتاج ورصيف الشحن. وهي ليست مجرد استجابة لدفعة واحدة تالفة.
- تزداد ساعات العمل الإضافية دون أن يقابلها زيادة في الطلبات. تُظهر كشوف الرواتب علاوات كبيرة عن العمل في عطلة نهاية الأسبوع وفواتير الموظفين المؤقتين، في حين تظل مدفوعات العملاء ثابتة. وتُستخدم الساعات الإضافية في استرداد القطع المرفوضة بدلاً من زيادة حجم الإنتاج.
- تباين بين العائد الأولي وقبول العملاء. ينخفض معدل العائد في المرة الأولى خلال العملية الأولية، في حين يظل معدل قبول العملاء ثابتًا. وهذا الفارق يمثل الكمية التي يستعيدها المصنع يدويًّا.
تشير هذه العلامات الأربع مجتمعةً إلى شيء واحد. هناك مصنع خفي يستنزف الهامش الذي لا يظهره التقرير الشهري أبدًا.
التدخلات التشغيلية لاستعادة ربحية الموردين وتخفيف تكاليف الجودة
إن استعادة هوامش أرباح موردي قطع غيار السيارات بحلول عام 2026 لا تبدأ بمناقشة حول التسعير. بل تبدأ بوجود مقياس موحد لما تنفقه المصنع فعليًّا لإنتاج وحدة مقبولة. ويحتاج مجلس الإدارة إلى هذا المقياس قبل اتخاذ أي قرار يتعلق بالاستثمار أو إعادة الهيكلة.
توحيد تكلفة المحاسبة ذات الجودة الرديئة في قطاع السيارات من خلال أطر عمل VDA
إطار عمل تكلفة الأعطال الخاص بـ VDA يحتفظ بـ تكلفة الجودة المستخرجة من النفقات العامة للتصنيع. ويحدد هذا النظام نوع التكلفة الكامنة وراء كل عطل: التوظيف، والمواد، ونفقات الشحن والنقل الاستثنائية، والخدمات الخارجية، والآلات والمعدات. ويؤدي تحويل العيوب المادية إلى رقم مالي واحد إلى تزويد قسم الشؤون المالية برقم يمكنه الاستناد إليه في اتخاذ الإجراءات اللازمة. كما يوفر للمصنع حدًا أدنى مؤكدًا يمكنه الانطلاق منه لاستعادة الهامش الربحي.
التمييز بين الناتج الإجمالي ومعدل العائد الأولي في حسابات ربحية المصنع
القطعة التي تمر بعملية ما مرتين تكون قد استهلكت ضعف وقت التشغيل و ضعف الطاقة. ومع ذلك، فإنها تُحسب كوحدة واحدة قابلة للبيع. إن احتساب إعادة التصنيع كحجم إنتاجي يؤدي إلى تشويه قاعدة التكلفة التي تستند إليها الإدارة لاحقًا في عملية إعادة الهيكلة. وهذا التشويه هو بالضبط السبب وراء ضياع الهامش.
تقييم طاقة المصنع ونفايات التحويل قبل استثمار رأس المال
غالبًا ما يمتلك الموقع الذي يطلب نوبة عمل جديدة أو آلة جديدة قدرات لم يلاحظها بعد. وتؤدي دورات إعادة العمل إلى تجميد تلك القدرات على المعدات التي يمتلكها الموقع بالفعل. وإزالة الحاجة إلى إعادة العمل تؤدي إلى تحرير تلك القدرات بشكل أسرع من الوقت الذي يستغرقه طلب التمويل للحصول على الموافقة. واستعادة تلك القدرات تحمي الهامش الربحي دون الحاجة إلى إنفاق جديد.
هناك ثلاثة أسئلة تحدد مسار العمل. ما هي التكلفة الفعلية للخسارة؟ هل يتم احتساب قطعة ما مرة واحدة أم مرتين في أرقام الإنتاج؟ هل يحتاج الموقع إلى طاقة إنتاجية جديدة، أم أنه يحتاج إلى استعادة الطاقة الإنتاجية التي يمتلكها بالفعل؟ إن مجلس الإدارة الذي يقوم بإعادة الهيكلة أو إعادة التسعير قبل الإجابة على هذه الأسئلة، يخاطر بالتصرف بناءً على أساس لا يزال يخفي خسارة قابلة للاسترداد.
الحوكمة عبر الحدود لضمان ربحية موردي صناعة السيارات في مصانع أوروبا الوسطى والشرقية
إن إعادة بناء هامش التحويل عبر شبكة مصانع دولية ليس مجرد عملية نظرية. فلا يمكن لمسؤول تنفيذي في المجموعة أن يحكم على الانضباط في أرض المصنع استنادًا إلى تقرير شهري، مهما بدا مفصلاً. فالتقرير الذي يُعد عن بُعد ليس أساسًا قويًّا للدفاع عن هوامش أرباح موردي صناعة السيارات لعام 2026.
يتطلب التشخيص الموثوق به إجراء زيارة ميدانية غير معلنة. وهذا يعني فحص مخازن الحجر الصحي وسجلات الصيانة وملاحظات تسليم المناوبات. كما يعني أيضًا التحقق من النسبة الفعلية للمشغلين الذين يضيفون قيمة مقارنةً بالمشغلين الذين يقومون بالفرز فقط. وغالبًا ما تكون قدرات الإدارة المركزية محدودة بالفعل بسبب توزيعها على عدة مصانع. ومن ثم، يمكن لمسؤول تنفيذي مؤقت موجود في الموقع تحديد هذه الحقائق بشكل أسرع مما يمكن تحقيقه من خلال المراجعة عن بُعد.
وهذا يحمي الفريق المحلي أيضًا. فنادرًا ما يخفي مديرو المصانع مشكلة الخسارة في معدل التحويل بسوء نية. فهم يوازنون بين ضغوط التسليم والمعدات غير المستقرة، وغالبًا ما يكون الحل البديل هو الخيار الأكثر مسؤولية في ذلك الوقت. ويمنح المدير التنفيذي المتمرس في مجال العمليات ذلك الفريق الصلاحية لإيقاف خط الإنتاج غير المستقر وإعادة ضبط الروتين اليومي. كما أن ذلك يحمي الفريق من اللوم على موقف تسبب فيه نظام الإنتاج نفسه.
وهذا الانضباط نفسه يحمي مجلس الإدارة. فقد يستند قرار بشأن البصمة التشغيلية إلى تقارير مالية لا تزال تخفي عمليات إعادة العمل. وهذا ينطوي على خطر إغلاق أو نقل الموقع الخطأ، لأسباب خاطئة، بتكلفة حقيقية. ويستحق قرار إعادة الهيكلة أساسًا مرجعيًّا واضحًا، لا أساسًا مشوهًا.
دراسة حالة: تعزيز ربحية الموردين في مصانع أوروبا الوسطى والشرقية من خلال الحد من خسائر التحويل
إن العمل المنهجي على خفض التكاليف الناجمة عن الأعطال — وليس مشاريع الإصلاح المؤقتة — هو ما يؤدي إلى استعادة هامش التحويل في غضون أشهر. ويبلغ متوسط الهوامش التشغيلية أقل من خمسة في المائة في قطاع توريد قطع غيار السيارات. ولا يفصل بين تحقيق ربح تشغيلي وخرق شروط الاتفاق سوى نقطتين أو ثلاث نقاط مستردة. ويوضح المثال التالي بالضبط كيف تستعيد هوامش موردي قطع غيار السيارات لعام 2026 عافيتها ضمن شبكة مصانع عاملة.
الخلفية والتحديات التشغيلية في منشآت المستوى الأول في أوروبا الوسطى والشرقية
كانت شركة استثمار خاص مقرها لندن تمتلك حصة مسيطرة في إحدى الشركات الموردة لقطاع السيارات من الفئة الأولى في السوق المتوسطة. وكانت الشركة تدير منشآت لتصنيع أجزاء ناقل الحركة ومجموعة نقل الحركة بدقة عالية في أنحاء بولندا والمجر. وقد واجهت انكماشًا حادًا في هوامش الربح في أوائل عام 2026.
كانت الشركة التابعة للمحفظة تعمل بموجب عقود صارمة متعددة السنوات بأسعار ثابتة مع شركات تصنيع المعدات الأصلية الألمانية في قطاع السيارات. وقد التزمت المصانع بجداول التسليم المحددة للعملاء بنسبة 99.2 في المائة. ومع ذلك، تقلص هامش التشغيل للشركة إلى 1.1 في المائة. وأدى ذلك إلى خرق الشركة لشروط التدفقات النقدية الخاصة بالديون ذات الأولوية.
قام الشريك التشغيلي في مجال رأس المال الاستثماري بالتعاقد مع شركة «سي إي إنتيريم». وقامت «سي إي إنتيريم» بتعيين فريق تم فحصه والتأكد من مطابقته لمتطلبات المهمة مدير العمليات المؤقت في كلا المنشأتين، في غضون 72 ساعة من الانتهاء من إعداد موجز المهمة. المهمة: الكشف عن خسائر التحويل الداخلية واستعادة التدفق النقدي التشغيلي الإيجابي دون الاعتماد على مفاوضات مطولة حول أسعار العملاء.
النتائج التشخيصية: تحديد الخسائر الخفية الناتجة عن التحويل وتكلفة الجودة الرديئة
في إطار نظام حوكمة عابر للحدود يقوده الشركاء، قامت الهيئة التنفيذية المؤقتة لـ CE بتطبيق نظام فوري لمحاسبة تكاليف الفشل يتوافق مع إرشادات VDA. وكشفت عملية التشخيص ما كان يخفيه رقم الإنتاج الذي كان لا يزال يبدو مقبولاً في الخطة.
- مصدر الفشل الخفي: كان كلا المصنعين يعملان في نوبات ثالثة غير مدرجة في الميزانية خلال عطلة نهاية الأسبوع، وذلك حصريًّا لإنقاذ علب ناقلات الحركة وإعادة تصنيعها. وأظهرت العلب اختلالًا في محاذاة الثقوب ومسامية في السطح. وكانت الخلايا الرئيسية متعددة المحاور التي تعمل بنظام التحكم الرقمي (CNC) تفقد 22 في المائة من وقت تشغيل المغزل المتاح في إعادة قطع المكونات المعيبة.
- عبء الاحتواء اليدوي: كان أكثر من 30 عاملاً في كل نوبة عمل يقومون بعمليات إزالة الحواف الخشنة خارج خط الإنتاج واختبار التسرب اليدوي باستخدام تقنية انخفاض الضغط الهوائي. وبلغت التكلفة أكثر من 55,000 يورو أسبوعيًا لتوظيف العمال المؤقتين من وكالات التوظيف.
- الانتعاش الزائف: تم بيع الخردة المعدنية إلى شركات إعادة التدوير الإقليمية، وأُدرجت عائداتها في الحسابات العامة. وقد أدى ذلك إلى إعطاء انطباع بحدوث استرداد جزئي، في حين أنه أخفى الخسارة الكاملة لوقت دورة الماكينة والطاقة.
استراتيجية الإنعاش: استعادة هوامش ربح موردي صناعة السيارات والتدفق النقدي التشغيلي
قام المدير المؤقت للعمليات في CE بتنفيذ عملية إعادة هيكلة تشغيلية.
- دورات القطع والتجهيز المعاد تصميمها: أُعيدت معايرة المغازل عالية السرعة، وأُدرجت مستشعرات آلية لرصد تآكل الأدوات، واستُبدلت أجهزة التثبيت الهيدروليكية البالية.
- دوائر الإنقاذ غير المتصلة بالشبكة التي تم تفكيكها: تم إغلاق مناضد إعادة التصنيع غير الرسمية. وأصبحت الأجزاء التي تفشل في الفحص أثناء العملية تؤدي الآن إلى توقف الآلة فورًا وإعادة ضبط الأدوات.
- إعادة تنظيم حوافز إدارة المصنع: تم ربط مكافآت الأداء لمديري المصانع المحلية ارتباطًا مباشرًا بمعدل العائد في المرة الأولى وخفض تكلفة التحويل. وقد حل ذلك محل «الحمولة الإجمالية المشحونة» كهدف.
في غضون اثني عشر أسبوعًا، ارتفع معدل العائد الأولي للخلايا الأولية من 76 في المائة إلى 94 في المائة في كلا المنشأتين. وانخفضت تكاليف الفشل الداخلية بمقدار 2.6 مليون يورو على أساس سنوي، مما أدى إلى استعادة 320 نقطة أساس من هامش التشغيل الإجمالي. وقد نجح هذا التدخل في استعادة الامتثال لمعايير الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) وحماية القيمة المؤسسية للجهة الراعية دون اللجوء إلى إغلاق المصانع بشكل مزعزع أو الدخول في نزاعات تجارية عدائية.
هذا هو النمط الكامن وراء استرداد الهامش في القطاع بأسره. فقد كانت الخسارة موجودة بالفعل، ضمن خطة كانت لا تزال تبدو تسير على المسار الصحيح. وقد تمكن أحدهم من استردادها بمجرد قياسها وفقًا لمعاييرها الخاصة.
الأسئلة الشائعة: هوامش أرباح موردي قطع غيار السيارات لعام 2026 وخسائر التحويل
ما الذي يقيسه بالفعل استطلاع ربحية موردي قطع غيار السيارات لعام 2026؟
يقيس استطلاع «Pulse Check» الذي أجرته رابطة CLEPA لربيع عام 2026 توقعات الربحية المستقبلية التي أوردها المديرون التنفيذيون المشاركون في الاستطلاع. وهو يعكس التوجهات والتوقعات التجارية، وليس النتائج المحاسبية الفعلية. كما يوضح حجم انكماش الهوامش الربحية على مستوى القطاع، دون الإشارة إلى سبب واحد محدد.
ما هي خسائر التحويل في مصانع السيارات التي يمكن التحكم فيها فعليًّا؟
تقع تكاليف العمالة المباشرة المتعلقة بإعادة التصنيع اليدوي والخردة الناتجة عن الأدوات البالية بالكامل ضمن نطاق الرقابة التشغيلية. وينطبق الأمر نفسه على مقاولي الفرز خارج خط الإنتاج وفترات التوقف غير المجدولة لأغراض الصيانة. وهذه هي التكلفة التي تتحملها مصانع السيارات ذات الجودة الرديئة بالفعل، سواء تم قياسها أم لا. وهي أول ما يجب النظر إليه قبل أي نقاش حول التسعير.
هل ينبغي للموردين تحمل تكلفة الجودة الرديئة أم التفاوض أولاً على الأسعار مع العملاء؟
خسارة التحويل الداخلي أولاً. إن طلب إعفاء من الشركة المصنعة الأصلية (OEM) أثناء تشغيل عملية غير مستقرة وتنتج نسبة عالية من النفايات، يؤدي إلى إجراء تدقيق من جانب العميل. وهذه هي التكلفة الحقيقية الكامنة وراء ضعف هامش الربح.
ما الذي ينبغي أن تسأله مجالس الإدارة لمديري المصانع بشأن هوامش ربح موردي صناعة السيارات لعام 2026؟
هناك أربعة أسئلة تغطي معظم الجوانب. الاتجاه السائد في معدل العائد من المرة الأولى في العملية الأولية. عدد الساعات المخصصة للفرز خارج الخط وإعادة التصنيع. حجم المخلفات مقارنة بقائمة المواد الهندسية. والتكلفة الدقيقة لساعات العمل الإضافية ذات الأجر المرتفع. وتُظهر الإجابات مجتمعةً خسائر التحويل التي تتحملها فرق مصانع السيارات بالفعل.
هل تؤثر خسائر التحويل على ربحية الموردين في مصانع أوروبا الوسطى والشرقية وأوروبا الغربية بنفس الدرجة؟
بشكل عام، نعم. فحجم الإنتاج يتغير، والانتقال بين المنصات يحدث بسرعة أكبر من سرعة تعديل خطط القوى العاملة. والضغوط نفسها التي يتعرض لها مصانع أوروبا الوسطى والشرقية فيما يتعلق بربحية الموردين تظهر أيضًا في مواقع أوروبا الغربية. وكلاهما يميل إلى اللجوء إلى نفس الحلول البديلة التي تعتمد على العمالة المكثفة، والتي تم وضعها لحماية التسليم للعملاء كلما كانت هوامش الربح ضئيلة.
المعرفة ذات الصلة والخطوة التالية
لم يعد من الممكن الاستمرار في إدارة شركة لتوريد قطع غيار السيارات في عام 2026 دون رؤية واضحة لتكاليف تحويل المصنع. ففي ظل استحواذ السوق بالفعل على معظم الهامش الربحي، لا يمكن لأي مجموعة أن تتحمل أيضًا خسائر في المصنع يمكن تجنبها.
مقالات ذات صلة:
- ضغوط الهوامش الصناعية في أوروبا الوسطى: متى ينبغي للمقر الرئيسي الشروع في إعادة هيكلة القوى العاملة في رومانيا؟
- كيف يقود المديرون التنفيذيون للعمليات عملية إنقاذ مشروع تطبيق نظام تخطيط موارد المؤسسة (ERP) الفاشل قبل توقف الإنتاج
- آفاق قطاع التصنيع الأوروبي
قد يعاني أحد موردي صناعة السيارات الأوروبيين من انخفاض في العائد، أو يتحمل تكاليف إعادة تصنيع غير مدرجة في الميزانية، أو يواجه فجوة في الحوكمة بين المقر الرئيسي والمصنع. وفي كل حالة من هذه الحالات، يمكن لشركة CE Interim تعيين مدير تنفيذي ذي خبرة مثبتة ومناسب للمهمة في الموقع، يكون جاهزًا لبدء العمل في غضون 72 ساعة من استكمال موجز المهمة، ليتولى المسؤولية التشغيلية عن عملية التعافي. وهذه هي الطريقة التي يتم بها حماية هوامش أرباح موردي قطع غيار السيارات بحلول عام 2026.
تحدث إلى شريك مؤقت في CE عندما تكشف الضغوط الخارجية المتعلقة بالهامش عن وجود فجوة على مستوى المصنع. وهذه الفجوة تتطلب الآن اتخاذ إجراءات عملية، لا دورة تحليلية أخرى.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL