
إغلاق مصنعي موندي بريزنو وشادا: إدارة عملية نقل العملاء ونقل الأصول في إطار إعادة هيكلة مصانع التغليف
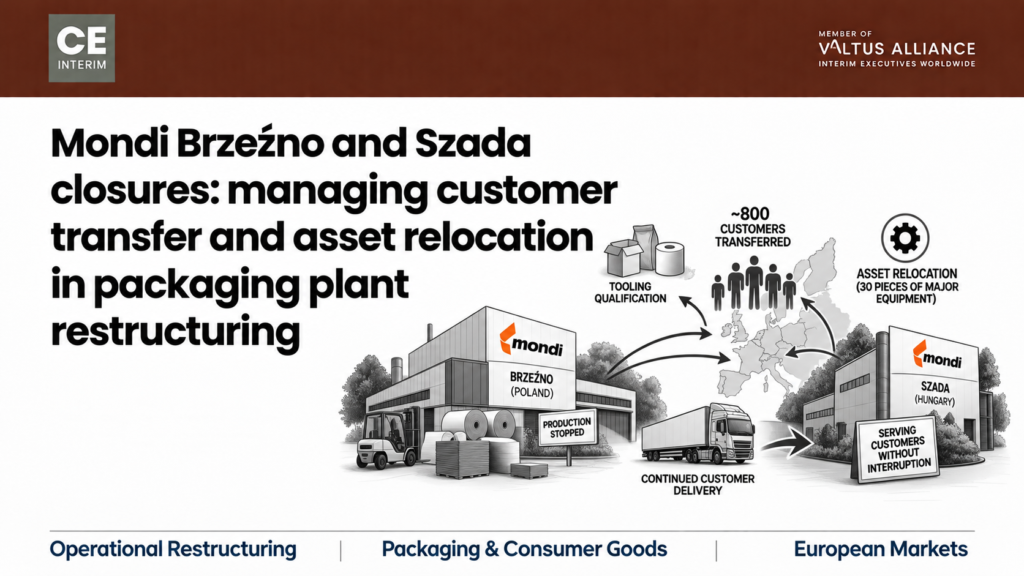
يُظهر إغلاق مصنعي موندي في بريزنو وشادا لماذا يُعد نقل العملاء أثناء إغلاق مصنع للتعبئة والتغليف عاملاً حاسماً في تحديد ما إذا كانت المجموعة ستحافظ على القيمة أم لا.
أجرت رومانيا تعديلات على الأجور والضرائب. ما هي التغييرات التي أثرت فعليًّا على حالتك التشغيلية؟
باختصار، قامت رومانيا بتعديل الحد الأدنى القانوني للأجور، ومعدل ضريبة القيمة المضافة، وضريبة الاستقطاع على أرباح الأسهم خلال اثني عشر شهراً. كما شهدت تعريفات الطاقة الصناعية تقلبات حادة خلال الفترة نفسها. ولا تؤثر كل التغييرات على الشركات التابعة الرومانية المملوكة لأجانب بنفس الطريقة. يمكن أن يؤثر الحد الأدنى للأجور وتكاليف الطاقة بشكل مباشر على الرواتب والهوامش الربحية. وتؤثر زيادة ضريبة القيمة المضافة بشكل أساسي على المبيعات المحلية وتوقيت رأس المال العامل، وليس على هامش التصدير. وغالبًا ما لا تنطبق ضريبة الأرباح الموزعة على الإطلاق على الشركة الأم الراسخة في الاتحاد الأوروبي، بموجب توجيه الاتحاد الأوروبي المتعلق بالشركات الأم والشركات التابعة. هناك أربعة اختبارات تحدد التغييرات الحقيقية قبل أن يناقش مجلس الإدارة إغلاق الحسابات. ثلاثة تغييرات ضريبية في رومانيا تؤثر على دورات التخطيط المؤسسي عندما تنحرف التوقعات المحدثة من شركة تابعة رومانية عن الخطة السنوية، يجب على الإدارة المالية للمجموعة تقييم ثلاثة تغييرات قانونية متميزة وقعت ضمن دورة تخطيط واحدة مدتها اثني عشر شهراً: لماذا يسيء مقر المجموعة تفسير هيكل تكاليف الشركة التابعة الرومانية غالبًا ما يسيء المقر تفسير الحزمة المالية من خلال تطبيق افتراض واحد مدمج على مستوى الأعمال بدلاً من تقييم كيفية تأثير التغييرات الفردية على عمليات محددة: أربعة اختبارات مالية لتقييم الحالة التشغيلية للشركة التابعة الرومانية قبل أن يناقش مجلس الإدارة أي مسألة تتعلق باستيعاب التكاليف أو إعادة الهيكلة أو الانسحاب، يتعين على قسم الشؤون المالية للمجموعة القيام ببعض الأعمال أولاً. ينبغي عليه إجراء أربعة اختبارات على الشركة التابعة الرومانية، بالتسلسل. يستخدم كل اختبار سجلات الرواتب الأولية أو الجمارك أو سجلات المساهمة، وليس افتراضًا مدمجًا واحدًا للمجموعة. الاختبار 1: تقييم زيادة الحد الأدنى للأجور في رومانيا وضغط نطاق الأجور: جمدت الحكومة الحد الأدنى الإجمالي للأجور عند 4,050 رون حتى 30 يونيو 2026. ويرتفع إلى 4,325 رون اعتبارًا من 1 يوليو 2026، بموجب القرار الحكومي رقم 146/2026. وينطبق هذا على كل صاحب عمل في البلاد. وما يختلف هو نسبة القوة العاملة التي تتقاضى فعليًّا رواتب قريبة من هذا الحد الأدنى. والاختبار بسيط. تحقق من نسبة الموظفين الذين يتقاضون رواتب عند الحد الأدنى أو قريبة منه. ثم تحقق من مدى تأثير الحد الأدنى الجديد في ضغط شرائح الأجور التي تعلوه. ففي مصنع تجميع ذي حجم إنتاج كبير، قد يتقاضى ما بين ثلاثين إلى أربعين في المائة من القوة العاملة الأجور الأساسية. وعندئذ ترتفع التكاليف المباشرة على الفور. أما في مصنع الدقة أو الإلكترونيات، فغالباً ما يتجاوز الأجر المبدئي 5,000 رون بالفعل، لذا يظل التأثير المباشر ضئيلاً. التحدي الأكبر هو الضغط. عندما ترتفع الأجور المبدئية بموجب مرسوم، يتوقع الفنيون ومشرفو الورديات زيادة متناسبة أيضًا. إذا تمت الموافقة على ذلك، تتضخم تكاليف الرواتب عبر الهيكل بأكمله. وإذا تم رفض ذلك، يغادر العمال المهرة إلى المنافسين المحليين. بالنسبة لشركة تابعة رومانية، يجب أن يفحص اختبار الحد الأدنى للأجور هيكل الأجور، وليس فقط المعدل الإجمالي. الاختبار 2: تحليل تأثير زيادة ضريبة القيمة المضافة في رومانيا على رأس المال العامل والصادرات رفعت رومانيا ضريبة القيمة المضافة القياسية من 19 إلى 21 في المائة في 1 أغسطس 2025، بموجب القانون رقم 141/2025. غالبًا ما يدمج المراقبون الماليون للشركات هذه الزيادة مباشرةً في توقعات الهامش. فهم يفترضون أنها تقلل الربحية بشكل مباشر. بالنسبة لشركة تابعة رومانية تركز على التصدير، لا ينطبق هذا الافتراض عادةً. ضريبة القيمة المضافة هي ضريبة استهلاك تقع على عاتق المشتري المحلي. قد تقوم الشركة التابعة الرومانية بتصدير مكونات جاهزة إلى خطوط التجميع التابعة للشركة الأم في ألمانيا أو النمسا أو فرنسا، أو إلى مصنعي المعدات الأصلية الأوروبيين. وتخضع هذه التوريدات داخل الاتحاد الأوروبي لمعدل ضريبة قيمة مضافة صفري، لذا لا تتحمل المصنع ضريبة القيمة المضافة على تلك المبيعات. أما المجال الذي يؤثر فيه هذا الارتفاع بشكل ملموس فهو المشتريات المحلية، وخدمات المرافق العامة، وفواتير المقاولين المحليين. وتسترد الشركة التابعة هذه المبالغ لاحقًا من خلال الإقرارات الشهرية لضريبة القيمة المضافة. وإذا تأخرت سلطة الضرائب في رد المبالغ، فإن رأس المال العامل يتقلص في غضون ذلك. وبالنسبة لمصنع تصديري، فإن هذه مشكلة تتعلق بتوقيت التدفقات النقدية، وليست مشكلة تتعلق بالهامش، ويحتاج كل منهما إلى استجابات مختلفة. الاختبار 3: تقييم ضريبة الاستقطاع على أرباح الأسهم في رومانيا والإعفاءات المنصوص عليها في توجيه الاتحاد الأوروبي في 1 يناير 2026، ارتفعت ضريبة الاستقطاع على أرباح الأسهم من 10 إلى 16 في المائة. ووصف المعلقون هذا الأمر على نطاق واسع بأنه خفض مباشر لعوائد المستثمرين. بالنسبة لمجموعة ألمانية أو فرنسية أو نمساوية تمتلك شركة تابعة رومانية، قد لا ينطبق المعدل الأساسي على الإطلاق. يعني هذا الاختبار مراجعة سجل المساهمين في ضوء توجيه الاتحاد الأوروبي بشأن الشركات الأم والشركات التابعة، توجيه المجلس 2011/96/EU. تلخص شركة PwC رومانيا هذه القاعدة في إرشاداتها القانونية. يمكن للشركة الأم المقيمة في دولة أخرى عضو في الاتحاد الأوروبي أو المنطقة الاقتصادية الأوروبية (EEA) أن تتلقى أرباح الأسهم معفاةً من ضريبة الاستقطاع. ويجب أن تكون الشركة الأم قد احتفظت بنسبة لا تقل عن 10 في المائة من الكيان الروماني لمدة سنة كاملة دون انقطاع. كما تحتاج إلى شهادة إقامة ضريبية سارية المفعول. تحتفظ المجموعة التي تمتلك 100 في المائة من شركتها التابعة الرومانية لعدة سنوات بمعدل فعلي يساوي صفرًا. أما المعدل البالغ 16 في المائة فينطبق على الأفراد وحاملي الأسهم الأقلية الذين تقل حصتهم عن عتبة الـ 10 في المائة. كما ينطبق أيضًا على الهياكل غير التابعة للاتحاد الأوروبي التي لا توجد لها معاهدة مماثلة، أو الكيانات التي لم تمر بعد بمرور عام واحد. تتجاهل معظم المجموعات هذا الاختبار فيما يتعلق بشركتها التابعة الرومانية. فهي تفترض ببساطة خصمًا بنسبة ست نقاط من النقد المعاد إلى الوطن، وغالبًا ما يكون هذا الافتراض خاطئًا. الاختبار 4: قياس تقلب تعريفات الطاقة الصناعية وكثافة الطاقة التقنية أشار المدير التنفيذي لإحدى الشركات الصناعية الرومانية إلى أن تقلب تعريفات الكهرباء يمثل الضغط الأكبر على تنافسية التصنيع في عام 2026. وهذا يضع التعريفات في مرتبة أعلى من التغييرات الضريبية القانونية. وقد زاد اقتراح فرض ضريبة دنيا على حجم المبيعات من حدة القلق. فقد أثار معارضة مستمرة من اثنتي عشرة جمعية وطنية لأرباب العمل، بما في ذلك غرفة التجارة والصناعة الفرنسية في رومانيا (CCIFER). ويقيّم هذا الاختبار كثافة الطاقة التقنية للشركة التابعة الرومانية، وليس المتوسط الوطني. في مصنع الصب، أو ورشة القولبة بالحقن، أو خط إنتاج الزجاج، يمكن أن تشكل الطاقة ما بين اثني عشر إلى عشرين في المائة من تكاليف التشغيل. ومن ثم، فإن الارتفاع الحاد في التعرفة يؤثر بشكل مباشر على اقتصاديات الوحدة. أما في عمليات التجميع اليدوي أو التعبئة الخفيفة، فنادراً ما تتجاوز الطاقة ثلاثة في المائة من التكلفة. ولا يُلاحظ تأثير التغيير نفسه في التعرفة هناك إلا بالكاد. يخفي الرقم الوطني الوحيد للطاقة المكان الذي تكمن فيه المخاطر الحقيقية. العلامات التحذيرية الرئيسية التي تشير إلى أن الشركة التابعة الرومانية تتعرض لضغوط مالية: لا يحتاج مجلس الإدارة إلى انتظار المراجعة السنوية لمعرفة ما إذا كانت هذه الاختبارات مهمة. عادةً ما تظهر خمس علامات أولاً، وغالبًا بهذا الترتيب. يمكن التعامل مع أي علامة بمفردها. أما ظهور علامتين أو أكثر معًا، فهذا يعني عادةً أن الشركة التابعة الرومانية تحتاج إلى مراجعة مستقلة في الموقع قبل أن يتخذ مجلس الإدارة أي قرار. الأولوية الأولى لقسم الشؤون المالية بالمجموعة: تحديد الحقائق التشغيلية المؤكدة قبل أن يقوم مجلس إدارة الشركة بتقييم الخيارات الاستراتيجية الرئيسية مثل استيعاب التكاليف، أو إعادة التفاوض على العقود، أو إغلاق المصنع، يجب على قسم الشؤون المالية بالمجموعة تحديد الحقائق التشغيلية المؤكدة: نشر
عندما يقول المدير المالي «أغلقوا الصفقة» ويقول المدير التنفيذي للعمليات «استثمروا»، من الذي يحسم الأمر؟
باختصار: يؤدي أداء مصنع أجنبي ضعيف إلى خلاف بين المدير المالي للمجموعة والمدير التنفيذي للعمليات بالمجموعة. فالمدير المالي يريد إغلاق المصنع، بينما يريد المدير التنفيذي للعمليات الاستثمار فيه. وهذا يمثل مأزقًا بين المدير المالي والمدير التنفيذي للعمليات، ومجلس الإدارة هو الجهة الوحيدة القادرة على كسر هذا الجمود. ولا يمكن للحقائق وحدها أن تحسم مسألة استراتيجية، لذا فإن مجلس الإدارة هو الذي يتخذ القرار. لذلك، يتطلب حل المأزق بين المدير المالي والمدير التنفيذي أربع خطوات، دائمًا بنفس الترتيب. أولًا، قاعدة حقائق مستقلة. ثانيًا، اختبار تحمل لكلتا الحالتين فيما يتعلق بالنقد والعملاء وإمكانية الاسترداد. ثالثًا، تصويت واحد من مجلس الإدارة. وأخيرًا، تعيين مسؤول تنفيذي في الموقع لتنفيذ أي قرار يوافق عليه مجلس الإدارة. تقوم شركة الاستشارات بإجراء التحليل، بينما يتولى المسؤول التنفيذي تنفيذ النتيجة. كيف يتسبب أربعة أرباع من الخلاف بين المدير المالي والمدير التنفيذي في شلل استراتيجي: وصل هذا الموضوع إلى مجلس الإدارة لأول مرة العام الماضي، في الربع الثالث. ثم عاد في ديسمبر وظهر مرة أخرى في الربيع. واليوم لا يزال موجودًا على طاولة المجلس، دون تغيير يذكر. بعبارة أخرى، هذا هو مأزق بين المدير المالي والمدير التنفيذي للعمليات الذي يعود كل ربع سنة دون أن يتحرك. كل من المنصبين يصر على موقفه، وهذا هو المأزق الحقيقي بين المدير المالي والمدير التنفيذي للعمليات في أبسط صوره. تأجيل القرار هو الخيار الوحيد الذي لا يتحمل أي من المديرين المسؤولية الشخصية عنه. وبالتالي، في مواجهة حالتين موثوقتين، يكلف مجلس الإدارة بإجراء تحليل حساسية آخر بدلاً من اتخاذ القرار. وبذلك يصبح التأجيل هو السياسة المتبعة، وهو ما يترتب عليه تكلفة في كل ربع سنة يستمر فيه هذا الوضع. الحوكمة عبر الحدود: لماذا تزيد المسافة من تفاقم حالة الجمود بين المدير المالي والمدير التنفيذي للعمليات؟ في الموقع المحلي، يمكن لأحد أعضاء مجلس الإدارة أن يتجول في أرجاء الموقع خلال فترة ما بعد الظهر ويحسم المسألة مباشرةً. لكن الحوكمة عبر الحدود تغير هذا الوضع. قد تمتلك شركة أم ألمانية أو نمساوية أو سويسرية أو فرنسية مصنعًا في التشيك أو بولندا أو المجر أو رومانيا. وتحد المسافة مما يمكن للمقر الرئيسي التحقق منه فعليًّا، وهذا هو بالضبط المكان الذي يتجذر فيه الجمود بين المدير المالي والمدير التنفيذي للعمليات. لماذا يؤدي ضغط الأجور في أوروبا الوسطى والشرقية إلى تفاقم الجمود بين المدير المالي والمدير التنفيذي للعمليات؟ يزيد ضغط الأجور في جميع أنحاء أوروبا الوسطى والشرقية من حدة الجمود بين المدير المالي والمدير التنفيذي للعمليات. وقد توصلت شركة «كي بي إم جي» (KPMG) ولجنة العلاقات الاقتصادية لأوروبا الشرقية إلى استنتاج واضح. لم تعد تكاليف العمالة المنخفضة وحدها مبرراً لإنشاء مصنع في أوروبا الوسطى والشرقية. فالموارد البشرية ذات المهارات الفنية أصبحت نادرة والأجور آخذة في الارتفاع، لذا لم يعد بإمكان أي عملية تشغيل متواضعة أن تتذرع بفارق التكاليف. عندما تنخفض الهوامش، يرى المدير المالي (CFO) أن الموقع فاشل، في حين يرى المدير التنفيذي للعمليات (COO) أنه عجز قابل للإصلاح. وقد يكون في كلا الرأيين بعض الصحة. وهذا بالضبط هو السبب الذي يجعل مجلس الإدارة، وليس أيًا من الوظيفتين، هو الذي يتعين عليه أن يقرر أيهما له الغلبة. 5 علامات تحذيرية رئيسية لوجود مأزق في مجلس إدارة شركة تابعة أجنبية: نادرًا ما يصف مجلس الإدارة المأزق بشكل مباشر. بدلاً من ذلك، يتجلى الجمود في مجلس إدارة الشركة التابعة الأجنبية من خلال خمس علامات متكررة. تشير كل علامة إلى جمود بين المدير المالي والمدير التشغيلي تجاوز بالفعل مدة صلاحيته. وبمجرد ظهور عدة علامات من هذه العلامات معًا، لن تتمكن أي لجنة داخلية أخرى من كسر الجمود بين المدير المالي والمدير التشغيلي. بل إنها تستنزف فقط الاحتياطي النقدي المتبقي الذي لا يزال لدى مجلس الإدارة للتعامل معه. الإطار المكون من 4 مراحل لحل حالة الجمود بين المدير المالي والمدير التشغيلي يتطلب تحديد من يتخذ قرار إغلاق المصنع اتباع تسلسل معين، وليس مجرد عقد اجتماع أفضل. يجب أن يتولى شخص ما مسؤولية الحقائق، وأن يتولى شخص آخر مسؤولية التنفيذ بمجرد اتخاذ مجلس الإدارة للقرار. تتولى شركة الاستشارات إجراء التحليل، بينما يتولى المسؤول التنفيذي تنفيذ النتيجة. وبالتالي، فإن تخطي أي خطوة يترك المأزق بين المدير المالي والمدير التنفيذي للعمليات تمامًا حيث بدأ. ● المرحلة 1: إنشاء قاعدة حقائق تشغيلية مستقلة ومُثبتة: تحمل الحسابات الداخلية تحيز كل وظيفة، لذا لا يمكنها حسم النزاع بمفردها. ومع ذلك، فإن وجود مسؤول تنفيذي مستقل في الموقع يتيح تحديد الأرقام الحقيقية في غضون أسابيع. وتشمل هذه الأرقام الفعالية الإجمالية الحقيقية للمعدات، ومعدلات الخردة الفعلية، و«العقبة» الحقيقية، وهوامش الربح غير المجمعة للعملاء، وتوقعات السيولة النقدية لمدة ثلاثة عشر أسبوعًا، والتزامات نهاية الخدمة والتزامات الموردين التي تم التحقق منها. ● المرحلة 2: إجراء اختبار الضغط لمقارنة حالات الإغلاق مقابل الاستثمار وفقًا للمعايير الأساسية. ثم يختبر مجلس الإدارة أربعة أمور: مدة كفاية السيولة وعمق السيولة، والتعرض التعاقدي للعملاء، وقابلية الاسترداد التشغيلي، ومقارنة صافي النقد اللازم لإغلاق المصنع. عادةً ما يقلل مجلس الإدارة من تقدير تكاليف الإغلاق. وفي الوقت نفسه، يبالغ في تقدير سرعة التحول. ولهذا السبب تأتي هذه المرحلة قبل أن يقبل مجلس الإدارة أيًا من الحالتين. ● المرحلة 3: إجراء تصويت حاسم لمجلس الإدارة بشأن إغلاق المصنع أو إعادة الهيكلة لا يتخذ المسؤولون التنفيذيون المؤقتون المستقلون أبدًا القرار الاستراتيجي بالإغلاق أو الاستثمار. بل إن هذا القرار يعود إلى مجلس الإدارة أو لجنة الاستثمار وحدها. الحقائق لا تحسم حالة الجمود بين المدير المالي والمدير التشغيلي. بل مجلس الإدارة هو الذي يحسم الأمر. ● المرحلة 4: تعيين مسؤول تنفيذي مؤقت لتنفيذ تكليف مجلس الإدارة: نادرًا ما تكون الإدارة الداخلية هي الفريق المناسب لتنفيذ قرار كانت قد خاضت صراعًا حوله، لذا يقوم مجلس الإدارة بالتعيين بدلاً منها. يكون المدير المالي المؤقت هو الخيار المناسب عندما تكون المشكلة متعلقة بتقديم التقارير. أما عندما يكون الحل هو التحول التشغيلي، فإن المدير التنفيذي للعمليات المؤقت هو الخيار المناسب. وإذا كانت السيولة النقدية هي القيد المحدد، فإن تعيين مسؤول إعادة هيكلة مؤقت يكون مناسبًا. أما في حالة الإغلاق الخاضع للرقابة، فإن تعيين مدير عام مؤقت أو مدير مصنع يكون مناسبًا. وفي الوقت نفسه، يظل الشريك المؤقت في شركة CE مشاركًا طوال العملية، حيث يتولى مهام الحوكمة وتصعيد الأمور جنبًا إلى جنب مع المدير التنفيذي المؤقت، ويدير عملية تسليم المهام إلى القيادة الدائمة بمجرد اكتمال التفويض. اتجاهات التصنيع الأوروبية: ضغوط مالية وتشغيلية متزايدة على المصانع الأجنبية إن مأزقاً بين المدير المالي والمدير التشغيلي مثل هذا يتجاوز نطاق مصنع واحد. في الواقع، إنه آخذ في الانتشار. سجل «ملخص بيانات CLEPA رقم 24»، الذي نُشر في يناير 2026، رقماً صادماً. أعلنت شركات توريد قطع غيار السيارات الأوروبية عن خفض أكثر من 104,000 وظيفة خلال عامي 2024 و2025 مجتمعين. وكانت تعريفات الطاقة، وإعادة تنظيم سلسلة التوريد، والمنافسة السعرية هي الدوافع وراء هذه التخفيضات. ونتيجة لذلك، فإن الشركات التابعة التي كانت توفر في السابق إنتاجاً موثوقاً ومنخفض التكلفة أصبحت الآن تعاني هي نفسها من ضائقة مالية. كل واحدة منها تحمل مأزقًا خاصًا بها بين المدير المالي والمدير التشغيلي ينتظر أن يظهر على السطح. وتواجه شركات الأسهم الخاصة ضغطًا موازيًا. فقد انخفض حجم عمليات الخروج من استثمارات الأسهم الخاصة الأوروبية إلى 872 صفقة في النصف الأول من عام 2026، وهو ما يمثل انخفاضًا عن 1,210 صفقة في العام السابق. وقد كشفت دراسة «EY العالمية لاستعداد صناديق الأسهم الخاصة للخروج» لعام 2026 عن نمط يكمن وراء هذه الأرقام. فالمستثمرون الرئيسيون يمتلكون بشكل متزايد أصولًا لا تزال قابلة للاستمرار من الناحية التشغيلية. ومع ذلك، تواجه هذه الأصول نفسها سيولة محصورة وعمليات خروج متوقفة بسبب عدم توافق التقييمات. وبالتالي، لا يمكن للشريك التشغيلي أن يتحمل جمودًا مفتوحًا بين المدير المالي والمدير التشغيلي خلال فترة الاحتفاظ بالأصول هذه. فحماية قيمة المؤسسة تتطلب تدخلاً حاسماً بدلاً من ربع سنة آخر من التحليلات. دراسة حالة: كيف تمكن مورد سيارات من الفئة الأولى من حل جمود استمر 9 أشهر بين المدير المالي والمدير التشغيلي
عندما تقوم الإدارة المركزية الألمانية بخفض التكاليف، فإن الفرع التشيكي لا يعمل في نفس السوق
باختصار: عندما تطلق مجموعة أم ألمانية برنامجًا لخفض التكاليف، غالبًا ما يحدد قسم التمويل المؤسسي هدفًا واحدًا للتوفير. ثم يطبق هذا الهدف على كل كيان أجنبي، بما في ذلك أي شركة تابعة تشيكية. وعادةً ما يكون هذا هو المكان الذي تفشل فيه المهمة. يبلغ مؤشر الثقة الصناعية التشيكية حاليًا أعلى مستوى له منذ خمس سنوات. بينما تظل الثقة الألمانية ضعيفة، مما يؤدي إلى تباعد بين الاقتصادين. عادةً ما يكون القيد الحقيقي الذي تواجهه الشركة التابعة التشيكية هو الطاقة والعمالة الماهرة، وليس فاتورة الأجور التي ترغب الإدارة المركزية الألمانية في التحكم فيها. إن تقييم أي أجزاء من التكليف الألماني المتعلق بالتكاليف تتناسب فعليًّا مع الظروف التشيكية هو قرار يقع على عاتق مجلس الإدارة. وهو ليس مجرد تنفيذ إداري. ويمكن أن يؤدي الخطأ في هذا الأمر إلى تحويل هدف التوفير إلى أزمة في سلسلة التوريد في غضون أسابيع. العامل المُحفز: كيف يصل هدف التكلفة الألماني إلى الشركة التابعة التشيكية يبدأ هذا النمط عادةً في ألمانيا. تتعرض الهوامش للضغط. وترتفع النفقات العامة. وتوافق اللجنة التنفيذية على تفويض لاحتواء التكاليف على مستوى المجموعة بأكملها. يقوم قسم الشؤون المالية للشركة بحساب نسبة توفير موحدة، غالبًا ما تتراوح بين 8 و12 في المائة من النفقات التشغيلية. ثم يطبق هذا الرقم بشكل موحد على كل كيان أجنبي. تتلقى الشركة التابعة التشيكية الرقم المخصص لها ضمن حزمة التقارير الشهرية. ويصل هذا الرقم منفصلاً عن الظروف التشغيلية الفعلية للمصنع في بوهيميا أو مورافيا. لم يقم أي شخص في المقر الرئيسي مؤخرًا بجولة ميدانية في المصنع. لم يقم أحد بمراجعة عقد الطاقة أو بمقارنة سجل الطلبات بالقدرة الإنتاجية الحالية. وهذا ليس إهمالًا. فمن المنطقي أن ترغب الشركة الأم، التي تتعرض لضغوط في وطنها، في أن يساهم كل جزء من المجموعة في تحقيق الأهداف. تبدأ المشكلة عندما يصل هذا التوجه إلى الفرع التشيكي دون أي رقابة. لم يقم أحد أولًا باختبار ما إذا كانت قاعدة التكاليف وموقعها في السوق تشبهان ألمانيا على الإطلاق. التخطيط الدفاعي للشركة الأم الألمانية يواجه واقع التصنيع التشيكي. نادرًا ما ترى اللجان التنفيذية هذه الفجوة في تقرير واحد. يسير الاقتصادان الآن على مسارين مختلفين. في ألمانيا، لا تزال الثقة الصناعية منخفضة. يجمع «المسح الاقتصادي لغرفة التجارة والصناعة الألمانية» (DIHK) بيانات من حوالي 26,000 شركة. وقد وجد أن تكاليف العمالة المحلية تمثل عامل الخطر الأول بالنسبة لـ 59 في المائة من الشركات الألمانية، وهو رقم قياسي. وتشير الأبحاث التي أجرتها شركتا «ستراتيجي آند» و«بي دبليو سي» إلى أن تكاليف العمالة الصناعية الألمانية تزيد بنحو 30 في المائة عن متوسط الاتحاد الأوروبي. ويضيف الاستطلاع الربيعي لـ DIHK نقطة بيانات ثانية. فـ 23 في المائة فقط من الشركات الصناعية الألمانية تخطط لزيادة الاستثمار الرأسمالي في عام 2026. تتصرف قيادات الشركات في ألمانيا بشكل دفاعي، ويُعد تجميد ميزانية رأس المال أحد النتائج الملموسة لذلك. لا ينطبق أي من هذا على السوق الخاصة بالشركة التابعة التشيكية. إن تطبيق المنطق الدفاعي الألماني على العمليات التشيكية ينطوي على خطر الوقوع في خطأ أساسي. فهو يعامل أحد أعراض الاقتصاد الألماني كما لو كان عارضًا تشيكيًا. لماذا يؤدي هدف خفض التكاليف الموحد إلى قراءة خاطئة للوضع في الشركة التابعة التشيكية؟ تروي معنويات قطاع التصنيع التشيكي قصة مختلفة. يغطي الاستطلاع الاقتصادي الذي أجرته غرفة التجارة الألمانية في التشيك (AHK Czechia) 125 شركة عضوة وشركات ألمانية أخرى. ووجد أن المعنويات التجارية بشأن الاقتصاد التشيكي قد وصلت إلى أعلى مستوى لها منذ خمس سنوات، مع ارتفاع جميع المؤشرات تقريبًا. ولخص المدير التنفيذي لغرفة التجارة الألمانية في التشيك هذا التحول بشكل مباشر: لم يعد صحيحًا أن الاقتصاد التشيكي يصاب بالالتهاب الرئوي عندما تصاب ألمانيا بنزلة برد. وتؤكد نتائج DTIHK نفس الإشارة من زاوية مختلفة. فقد توقف اتجاه الاستثمار النزولي الذي استمر ثماني سنوات، وحل محله تجديد التحديث الصناعي. ويشير تقييم «ألمانيا للتجارة والاستثمار» (Germany Trade and Invest) بوضوح إلى أن التشيك تنفصل عن الدورة الاقتصادية الألمانية. والأهم من ذلك، أن مديري المصانع التشيكية قلقون بشأن خطر مختلف تمامًا. في نتائج DTIHK، صنف قادة الصناعة في التشيك أسعار الطاقة وإمداداتها على أنها الخطر الأكبر الذي يهدد قدرتهم التنافسية. وجاءت تكاليف العمالة في المرتبة الثانية. فتقلبات تعريفات الكهرباء، وتكلفة رأس المال اللازمة للأتمتة، ونقص الموظفين التقنيين، كلها عوامل تقيد الفرع التشيكي. أما الأجور فهي أقل أهمية بكثير. فبرنامج التكلفة المبني على حسابات العمالة الألمانية يستهدف العائق الخاطئ. كيف تدرك مجالس الإدارة حالات عدم التوافق في أهداف التكلفة في الكيانات الأجنبية؟ نادرًا ما تكتشف اللجان التنفيذية هذا الاختلاف من خلال التقرير الشهري المعتاد. فبحلول الوقت الذي يظهر فيه في الأرقام، يكون قد كلف الشركة شيئًا بالفعل في العادة. وعادةً ما تظهر أولًا بعض العلامات الملموسة. تصف التقارير الألمانية الحد من عدد الموظفين وخفض الطاقة الإنتاجية. تطلب التقارير الواردة من الفرع التشيكي بدلاً من ذلك نوبات عمل إضافية، وإصلاحات شاملة للآلات، وتوظيف موظفين جدد، وذلك لحماية الالتزامات الحالية تجاه العملاء. تتآكل هوامش الربح بسبب عمليات التسريع غير المجدولة. يبدو أن المصنع يلتزم بالحد الأقصى الشهري المحدد على الورق. لكن وراء ذلك، تتضاعف أوقات التعطل غير المخطط لها ورسوم الشحن الإضافية بهدوء ضمن بنود ميزانية مختلفة من أجل الوفاء بمواعيد التسليم. تتوقف الإدارة المحلية عن إثارة مسألة القيود التشغيلية مع إدارة الرقابة المؤسسية. وتستنتج أن المقر الرئيسي لن يعدل الهدف بغض النظر عما يسمعه. يبدأ الفنيون المهرة ومشرفو الورديات ومهندسو الإنتاج في المغادرة إلى الشركات المنافسة التي تدفع أجورًا وفقًا لأسعار السوق. وفي النهاية، يتجاوز العملاء الكيان المحلي تمامًا. وبدلاً من ذلك، يرفعون شكاوى بشأن التسليم أو الجودة مباشرةً إلى المسؤولين التنفيذيين بالمجموعة. أي من هذه العلامات يستحق الاهتمام. وعادةً ما يعني ظهور اثنتين أو أكثر منها معًا أن الهدف والظروف التشغيلية الفعلية للشركة التابعة التشيكية قد تباعدا بالفعل. ما يتطلبه الاستجابة الموثوقة لبرنامج التكلفة في التشيك: يبدأ حل هذا التباين بقاعدة حقائق صادقة، وليس بنسبة مئوية أعيد التفاوض عليها. يواجه مجلس الإدارة خيارات وخطوات رئيسية لحل هذا التباين: عندما تظل العلاقة بين الإدارة الأم والإدارة المحلية قوية، يمكن أن يظل الأمر محصوراً في نطاق الحوار الداخلي. ويجب على كلا الطرفين أن يثقوا في البيانات أولاً. يمكن لمسؤولي المجموعة بعد ذلك زيارة المصنع وفحص عقود الموردين. ويمكنهم إجراء تدقيق في أرضية المصنع وإعادة ضبط الهدف بالتعاون مع القيادة المحلية. يصبح الحفاظ على الحل الداخلي أكثر صعوبة في ظل ثلاث ظروف محددة. عند هذه النقطة، عادةً ما يكون وجود مسؤول تنفيذي مستقل في الموقع هو أسرع طريق للعودة إلى مجموعة واحدة مشتركة من الحقائق. جسر التواصل عبر الحدود: المقر الرئيسي الألماني، والشركة التابعة التشيكية، والقيادة المؤقتة المسؤولة يمنح المدير التنفيذي للعمليات المؤقت أو المدير الإداري المؤقت الشركة التابعة التشيكية سلطة تشغيلية وقانونية في يد واحدة. ويقدم هذا المسؤول تقاريره إلى نفس مجلس الإدارة الذي حدد الهدف الأصلي. ولا يكون للقائد المؤقت أي مصلحة في قرارات الاستثمار السابقة أو السياسات المؤسسية. وتسمح هذه الاستقلالية بإجراء تدقيق واضح لتوافر الآلات ورؤية واضحة للعقبة الحقيقية في الإنتاج. ثم يتم إعادة التفاوض على شروط الموردين وفقًا للظروف الحالية، وليس وفقًا للافتراضات الكامنة وراء التكليف الأصلي. هذا
التنفيذ التشغيلي لإغلاق مصنع إلكترولوكس في ياسزبيريني خلال فترة تصفية استمرت ثمانية أشهر
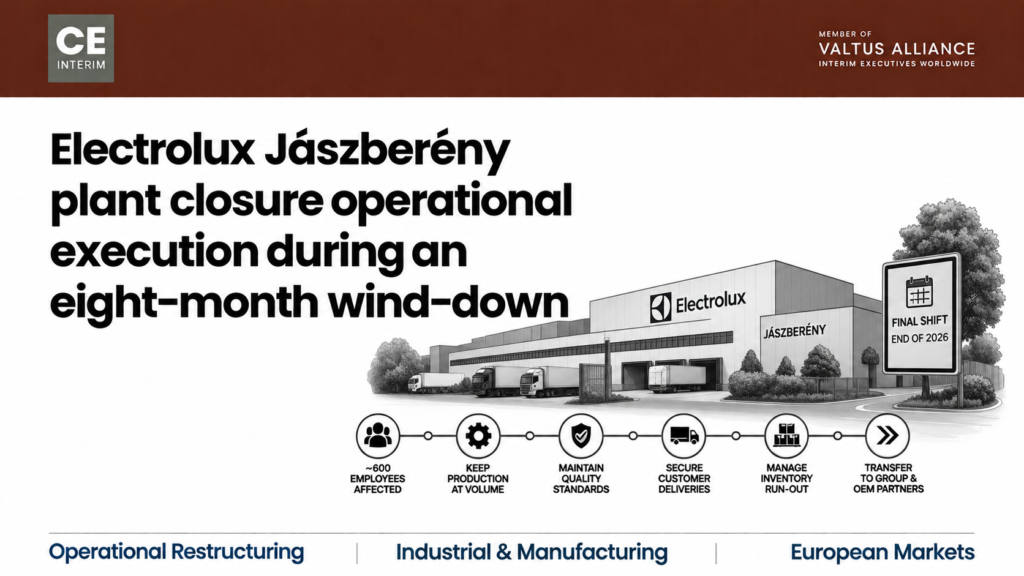
ما الذي يتطلبه إغلاق مصنع إلكترولوكس في يازبيريني من إدارة المصنع قبل انتهاء الوردية الأخيرة.
تكاليف العمالة في المجر لعام 2026: هل واكبت دراسة الجدوى الخاصة بمصنعك هذه التطورات؟
باختصار، ارتفعت تكاليف العمالة في المجر لعام 2026 بنسبة 16.4 في المائة على أساس الأجر بالساعة على مستوى الاقتصاد ككل خلال الربع الأول. وتعد هذه الزيادة الأكبر على مستوى الاتحاد الأوروبي بأسره. بالنسبة لمصنع مملوك لألمانيا تم إنشاؤه على أساس انخفاض كبير في تكاليف العمالة، فإن هذا لا يمثل بالضرورة سببًا للانسحاب. فلا تزال تكلفة العمالة المطلقة للساعة في المجر أقل بكثير من المستوى الأساسي في أوروبا الغربية. تثير تكاليف العمالة في المجر لعام 2026 سؤالًا أكثر تحديدًا: هل تبرر إنتاجية المصنع الحد الأدنى الجديد للأجور؟ وإذا لم يكن الأمر كذلك، فما الذي يجب تغييره أولاً؟ كيف كشفت تكاليف العمالة في المجر لعام 2026 عن دراسة جدوى قديمة عادةً ما تصل هذه المسألة إلى مجلس الإدارة عبر سطر واحد في تقرير الإدارة الشهري. فقد افترضت الخطة السنوية تسوية أجور بنسبة خمسة أو ستة في المائة. لكن الاتفاق النهائي وصل إلى نسبة من رقمين بدلاً من ذلك. تكاليف العمالة المباشرة تجاوزت الميزانية. الهامش الإجمالي آخذ في الانخفاض. المصنع يطلب مراجعة طارئة للميزانية. تعد تكاليف العمالة في المجر لعام 2026 السبب وراء وصول هذا الطلب الآن إلى مكتب مجلس الإدارة. وراء هذا التباين يكمن سؤال أصعب. فقد أنشأت العديد من المجموعات مصانعها في المجر بناءً على مبرر واحد: انخفاض تكاليف التشغيل. لسنوات طويلة، كان الخصم الكبير في تكاليف العمالة يعوض عن نقاط الضعف العادية: معدلات الخردة المتوسطة، ومتوسط استخدام الآلات، والصيانة المؤجلة. كان المصنع ميسور التكلفة أكثر منه فعالاً، وكان كفاية أن يكون ميسور التكلفة. والآن بعد أن قلصت تكاليف العمالة في المجر لعام 2026 هذا التخفيض، لم يعد الأمر كذلك. تقييم تكاليف العمالة في المجر لعام 2026 عبر ممر التصنيع بين ألمانيا والمجر يواجه المالك الألماني الذي يقيّم مصنعاً مجرياً من المقر الرئيسي حقيقتين تتعارضان. وكلاهما صحيح في الوقت نفسه. فقد ارتفعت تكاليف العمالة في المجر لعام 2026 بنسبة 16.4 في المائة على أساس سنوي في الربع الأول. وسجلت فرنسا نسبة 1.8 في المائة خلال الفترة نفسها، ومالطا 1.3 في المائة. ويشير ذلك إلى تحول دائم في قاعدة التكاليف المحلية، وليس مجرد حالة شاذة لمدة عام واحد. ولكن من الناحية المطلقة، تقدر «يوروستات» متوسط تكلفة العمالة بالساعة في المجر بـ 15.2 يورو في عام 2025. ويبلغ متوسط الاتحاد الأوروبي 34.9 يورو. أما الرقم الخاص بألمانيا فيتجاوز 45.0 يورو. وأي مجلس إدارة يقتصر على قراءة معدل النمو فقط سيستنتج أن المصنع أصبح مكلفًا. أما مجلس الإدارة الذي يقتصر على النظر إلى الرقم المطلق فسيستنتج أن شيئًا لم يتغير. وكلا القراءتين، بمفردهما، تغفلان جوهر المسألة. وتقع تكاليف العمالة في المجر لعام 2026 بالضبط في تلك الفجوة. وهذا هو بالضبط المكان الذي يُتخذ فيه القرار الخاطئ. ديناميات سوق العمل: نقص المهارات وتضخم الأجور في المجر عام 2026 لا تقتصر تكاليف العمالة في المجر عام 2026 على مسألة التكلفة فحسب. بل تتعلق أيضًا بتوافر اليد العاملة، وهذان العاملان يؤثران على بعضهما البعض. يغطي الاستطلاع السنوي الذي تجريه KPMG و Ost-Ausschuss الشركات الألمانية في جميع أنحاء أوروبا الوسطى. وقد وجد الاستطلاع أن 38 في المائة من المشاركين لا يزالون يشيرون إلى انخفاض تكاليف العمالة كميزة إقليمية، بزيادة خمس نقاط مئوية. لكن توفر العمالة المؤهلة انخفض بتسع نقاط مئوية ليصل إلى 28 في المائة. وأصبحت الميزة الأكبر التي ذكرها المشاركون، بنسبة تزيد عن النصف، هي سوق المبيعات المحلية الجذابة بدلاً من التكلفة. تتركز استثمارات قطاعي السيارات والبطاريات في مراكز مثل جيور وسيكيسفيرفار وديبريتسين. وهي تتنافس بشكل مباشر على نفس الموارد البشرية التقنية التي يعتمد عليها المصنع الحالي. وغالبًا ما تتجاهل التوجيهات المتعلقة بالتكلفة الصادرة من ميونيخ أو فرانكفورت هذا السياق. فهي تفترض أن المصنع يمكنه ببساطة العودة إلى نطاق الأجور القديم من خلال التوظيف. من المفهوم أن المقر الرئيسي يرغب في العودة السريعة إلى الميزانية. لكن سوق العمل الذي يستقطب منه المصنع موظفيه قد تغير. إن تحديد هدف بناءً على افتراضات العام الماضي يطلب من القيادة المحلية حل مشكلة اليوم بأدوات لم تعد موجودة. لا تزال تكاليف العمالة في المجر لعام 2026 تحتاج إلى حل على مستوى المصنع، وليس على مستوى المقر الرئيسي. علامات التحذير الرئيسية التي تشير إلى أن مصنعك التصنيعي في المجر يواجه مخاطر تتعلق بتكاليف العمالة في عام 2026 هناك خمس علامات مهمة هنا، يجب قراءتها مجتمعةً وليس كل على حدة. فهي تُظهر ما إذا كانت تكاليف العمالة في المجر لعام 2026 قد تحولت من مجرد انحراف عن الميزانية إلى مشكلة هيكلية. هناك خمسة مؤشرات تحذيرية رئيسية توضح ما إذا كانت الزيادات في تكاليف العمالة قد تحولت من تباين في الميزانية إلى مشكلة هيكلية: وعند النظر إليها مجتمعة، تؤكد هذه المؤشرات أن تكاليف العمالة في المجر لعام 2026 أصبحت الآن مشكلة مجلس الإدارة، وليست مشكلة المصنع وحده. الاستراتيجية التشغيلية: الاستجابة لارتفاع تكاليف العمالة في المجر في عام 2026 بمجرد ظهور اثنتين أو أكثر من هذه العلامات، يجب تغيير الاستجابة. لا يتعلق الأمر بهدف يتعلق بعدد الموظفين يتم تحديده من خارج المصنع. بل هو إعادة تقييم الجدوى الاقتصادية للأعمال انطلاقًا من المبادئ الأساسية. يجب أن يدير العملية شخص يتمتع بسلطة على كل من الأرقام وأرضية المصنع. هناك ثلاثة أسئلة تحتاج إلى إجابات، بالتسلسل، وليس كلها دفعة واحدة: تكاليف العمالة في المجر لعام 2026، في حد ذاتها، لا تخبر مجلس الإدارة بما يجب فعله بعد ذلك. يجب إرساء قاعدة الحقائق هذه أولاً قبل أن يناقش مجلس الإدارة المسار الذي يجب اتباعه. وتعني قاعدة الحقائق هذه صورة صادقة وموثقة لاستهلاك النقد، وسجل الطلبات، وقدرة الآلات. كما يجب أن تعكس قوة القيادة المحلية. إن القفز مباشرة إلى النقاش يخلق خطرين: إما أن يؤدي تجميد التوظيف إلى نقص في اليد العاملة، أو أن يؤدي التهديد بالإغلاق إلى مشكلة تشغيلية قابلة للحل. تكلفة العمالة في المجر لعام 2026 تكافئ أي مجلس إدارة يحدد حقائقه أولًا. ولن تكون هذه هي الصدمة الأخيرة التي يتحملها هذا المصنع. سد الفجوة بين استراتيجية المقر الرئيسي وعمليات المصنع في المجر تؤثر تكلفة العمالة في المجر لعام 2026 على جانبي هذا الممر، وإن لم يكن بالطريقة نفسها. عادةً ما تعمل الإدارة المالية للمجموعة في ألمانيا انطلاقًا من حزمة شهرية مجمعة تُظهر الفارق دون أن توضح مصدره. وتعد رد فعلها التلقائي، المتمثل في تشديد الرقابة على التكاليف والمطالبة بخطة، استجابة أولية معقولة لتجاوز الميزانية. عادةً ما تتبنى قيادة المصنع المحلية رد فعلًا مختلفًا، ولكنه معقول بنفس القدر. فهي تحمي التسليم للعملاء بأي ثمن تقريبًا، لأن التخلف عن شحنة أحد مصنعي المعدات الأصلية (OEM) يمثل الفشل الأكثر إلحاحًا والأكثر وضوحًا. ولا يعتبر أي من هذين الردودين خاطئًا في حد ذاته. ولكن عند اتباع كل منهما على حدة، دون قاعدة حقائق مشتركة، يمكن أن تدفع هاتان الاستجابتان المصنع في اتجاهين متعاكسين. ويحدث ذلك بالضبط في اللحظة التي لا يستطيع فيها المصنع تحمل ذلك على الإطلاق. ويقوم مسؤول تنفيذي مؤقت معين داخل المصنع بتقديم تقارير إلى كلا الجانبين استنادًا إلى نفس الأرقام التي تم التحقق منها. وهذا يتيح للمقر الرئيسي الحفاظ على الانضباط المالي دون إزالة السلطة المحلية التي يحتاجها التعافي فعليًّا. دراسة حالة:
PetCenter: كيف استحوذ مدير أزمات مؤقت على متجر تجزئة يعاني من صعوبات مالية في جمهورية التشيك
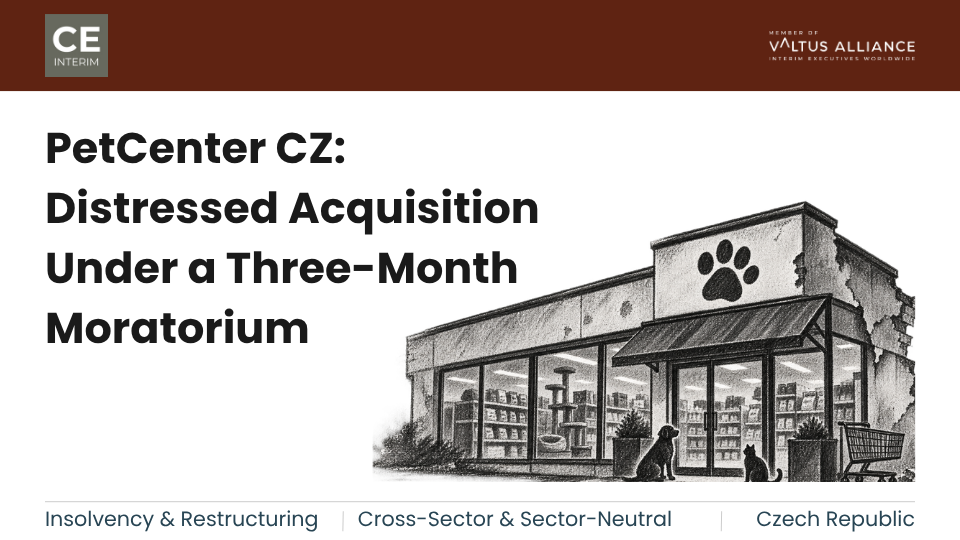
كيف قاد مدير أزمات مؤقت عملية استحواذ تعاني من صعوبات في جمهورية التشيك: وقف التنفيذ القضائي لشركة «بيت سنتر»، وإعادة تحديد شروط عقود الإيجار، واستعادة الموردين.
ضغوط الهوامش الصناعية في أوروبا الوسطى: متى ينبغي للمقر الرئيسي الشروع في إعادة هيكلة القوى العاملة في رومانيا؟
باختصار: يمكن أن يؤدي تضخم الأجور وتكاليف الطاقة وتجميد الأسعار للعملاء إلى دفع التكاليف المتغيرة لأي شركة تابعة رومانية إلى ما فوق هامش مساهمتها بشكل دائم. عند هذه النقطة، تصبح إعادة هيكلة القوة العاملة الإجراء الوحيد القادر على استعادة الربحية. ويؤدي حظر العمل الإضافي وتجميد التوظيف والتخفيضات التقديرية إلى إبطاء معدل استنزاف السيولة. لكنها نادرًا ما تسد الفجوة. يحدد هذا المقال خمسة شروط تشغيلية تؤكد متى تنفد التدابير الطوعية لخفض التكاليف. كما يوضح كيف يقوم «المدير المؤقت لإعادة الهيكلة» في الموقع بتنفيذ عملية تسريح جماعي متوافقة مع قانون العمل الروماني. وتستمر عمليات التسليم للعملاء دون انقطاع. محركات إعادة الهيكلة الصناعية في قطاع التصنيع بأوروبا الوسطى: على مدى عقدين من الزمن، أنشأت المجموعات الصناعية في أوروبا الغربية مراكز تصنيع في جميع أنحاء رومانيا. نمت مدن تيميشوارا، وأراد، وسيبيو، وبراشوف، وبلوييستي جميعها بهذه الطريقة. كانت الحجة الأصلية بسيطة: تكلفة العمالة الهندسية والتقنية الماهرة لا تمثل سوى جزء ضئيل من المعدلات السائدة في أوروبا الغربية. وقد تقلصت هذه الميزة. وفي الوقت نفسه، يواجه عملاء قطاعي السيارات والصناعة في أوروبا الغربية ضغوطاً خاصة بهم على هوامش الربح. يمكن لمصنع روماني عادةً أن يتحمل أحد هذه الضغوط بمفرده. لكن تضخم الأجور وتقلب أسعار الطاقة وتجميد الأسعار من جانب العملاء معًا يمثلون حالة مختلفة. هذا المزيج هيكلي وليس دوريًّا، وهو ما يجعل إعادة هيكلة القوى العاملة أمرًا لا مفر منه في نهاية المطاف. لماذا تؤجل مجالس الإدارة إعادة هيكلة المصانع: فخ الوفورات التدريجية: نادرًا ما تتجه مجالس إدارة الشركات مباشرةً إلى إعادة هيكلة القوى العاملة. إن الرغبة في تجربة كل الخيارات الأخرى أولاً هي رغبة معقولة. يتذكر أعضاء مجلس الإدارة التكلفة التي تكبدوها لتوظيف وتدريب القوى العاملة الرومانية. ولا يرغب أي مجلس إدارة في تعطيل مصنع استثمر فيه لسنوات. ولذلك، توجه المقر الرئيسي الإدارة المحلية إلى البحث عن وفورات أولاً. وتُعد كل إجراء من هذه الإجراءات معقولاً بحد ذاته. لكن في خط إنتاج آلي يعمل بنظام نوبات ثابتة، فإن هذه التدابير لا تسفر إلا عن وفورات ضئيلة للغاية. ويستمر المصنع في العمل دون مستوى تعادل التكلفة مع مرور الأشهر. وبحلول الوقت الذي يقبل فيه مجلس الإدارة فشل التدابير التدريجية، تكون الشركة التابعة عادةً قد استنفدت احتياطياتها النقدية التشغيلية. وعندئذٍ تتم إعادة هيكلة القوى العاملة في ظل ظروف طارئة بدلاً من أن تكون قرارًا مخططًا له. إن إدراك الحد الفاصل في وقت مبكر يبقي القرار تحت سيطرة مجلس الإدارة. الإطار القانوني لإعادة هيكلة القوى العاملة في رومانيا تخضع إعادة هيكلة القوى العاملة في رومانيا لإطار قانوني صارم. ينظم قانون العمل الروماني، القانون رقم 53/2003، عمليات الفصل الجماعي (concediere colectivă) وفقًا لحدود محددة. وتحدد المادة 68 الحد الفاصل. يتجاوز صاحب العمل الذي يضم ما بين 100 و299 موظفًا هذا الحد عند فصل ما لا يقل عن 10% من قوته العاملة خلال فترة 30 يومًا. أما صاحب العمل الذي يضم 300 موظف أو أكثر، فيتجاوز هذا الحد عند فصل 30 موظفًا خلال نفس الفترة. وبمجرد تطبيق هذا الحد، يتعين على صاحب العمل إخطار النقابة الممثلة أو ممثلي الموظفين المنتخبين والتشاور معهم. وتشمل المشاورات سبل الحد من حالات الفصل، والدعم الاجتماعي، وإعادة التدريب. كما يتعين على صاحب العمل إخطار مفتشية العمل الإقليمية (ITM) ووكالة التوظيف بالمقاطعة (AJOFM) في الوقت نفسه. ويجب أن يمر ما لا يقل عن 30 يومًا تقويميًا قبل إصدار إخطارات الفصل الفردية. ويحتفظ الموظفون بحق قانوني في إعادة التوظيف لمدة 45 يومًا تقويميًا إذا أعادت الشركة إنشاء وظائفهم. وتطبق محاكم العمل الرومانية هذه الإجراءات بصرامة. ويمكن أن يؤدي أي خلل واحد في الجدول الزمني للتشاور، أو في معايير الاختيار، إلى إبطال عمليات الفصل. وعندئذ تكون الشركة ملزمة بدفع الرواتب بأثر رجعي، كما يتعين عليها إعادة الموظفين الذين تم إعادة هيكلة وظائفهم إلى العمل. ويعد اتباع التسلسل الصحيح من البداية أمرًا أكثر أهمية في رومانيا منه في أي ولاية قضائية أخرى في أوروبا الوسطى تقريبًا. المخاطر التشغيلية في إعادة هيكلة المصانع التي يتجاهلها المقر الرئيسي: وراء الإجراءات القانونية تكمن مخاطر نادرًا ما يلاحظها المقر الرئيسي إلا بعد أن تكون قد تطورت بالفعل. وهذا يترك المصنع بفريق أقل خبرة في اللحظة بالذات التي يحتاج فيها إلى أفضل كوادره. وعادةً ما يكون مديرو المصانع الرومانيون الحاليون قد بنوا مسيرتهم المهنية وعلاقاتهم داخل ذلك المجتمع المحلي. ومن المفهوم أنهم يجدون صعوبة في اقتراح إجراء تخفيضات في عدد الموظفين الذين يعرفونهم شخصيًا. وهذا ليس علامة على ضعف الإدارة، بل هو رد فعل طبيعي تجاه موقف صعب حقًا. وهذا هو بالضبط السبب الذي يجعل القرار يحتاج إلى مدير تنفيذي لا يحمل تلك الخلفية المحلية. وتؤكد أبحاث مجلة «هارفارد بيزنس ريفيو» حول تخفيض القوى العاملة على نفس النقطة: إن التخفيض المتأخر والتدريجي للقوى العاملة يضر بالثقافة المؤسسية بينما يطيل أمد الضائقة المالية. وبمجرد أن يؤكد المصنع وجود فائض هيكلي في الطاقة الإنتاجية، يحتاج مجلس الإدارة إلى خطة تشغيلية موضوعية ومُثبتة، وليس إلى حل وسط تم التفاوض عليه محلياً. إعادة هيكلة القوى العاملة في رومانيا: خمسة عتبات تشغيلية تحتاج مجالس الإدارة ومسؤولو العمليات في المجموعة إلى معايير واضحة وموضوعية لمعرفة متى تنفد الوفورات غير المتعلقة بعدد الموظفين. تصبح إعادة الهيكلة الهيكلية للقوى العاملة هي القرار الصحيح بمجرد تلاقي خمسة شروط. لا يكفي أي شرط بمفرده. يظل معدل استخدام الأصول المادية أقل من 65% إلى 70% لمدة ثلاثة أرباع متتالية. لا توجد توقعات بانتعاش حجم العقود خلال الاثني عشر شهراً القادمة. إن تشغيل نظام ثلاث نوبات في ظل سجل طلبات يعتمد على نوبتين هو بالضبط الوضع الذي يجعل إعادة هيكلة القوى العاملة هي الرافعة الوحيدة المتبقية. تستمر تكاليف العمالة المباشرة وغير المباشرة في الارتفاع كنسبة من تكلفة البضائع المباعة، حتى في الوقت الذي يظل فيه الإنتاج ثابتاً أو ينخفض. تتجاوز الزيادات في الأجور المحلية معدلات التضخم في أسعار العملاء. كما أنها تتجاوز مكاسب إنتاجية الآلات. يلزم إعادة تحديد الأساس المرجعي لعدد الموظفين، وهو ما تقوم به إعادة هيكلة القوى العاملة فعليًّا. وقد أنهى المصنع بالفعل عقود التوظيف عن طريق الوكالات، وخفض ساعات العمل الإضافية، واستنفد رصيد الساعات المرنة المسموح به قانونًا. ومع ذلك، تظل هوامش المساهمة سلبية. لم يعد هناك أي رافعة للتكاليف المتغيرة يمكن استخدامها. وهذه هي الإشارة الأوضح على الإطلاق إلى أن إعادة هيكلة القوى العاملة لا يمكن تأجيلها. لم تعد الشركة التابعة قادرة على تمويل رواتب الموظفين ومدفوعات الموردين من التدفقات النقدية التشغيلية الخاصة بها. وتقوم الخزانة المركزية للمجموعة بسد الفجوة شهرًا بعد شهر. وقد أصبح هذا الدعم أمرًا روتينيًا وليس استثنائيًا، ولن يتوقف حتى تغير إعادة هيكلة القوى العاملة قاعدة التكاليف الأساسية. وعند السؤال عن سيناريوهات خفض التكاليف التي تشمل عدد الموظفين، تميل القيادة المحلية إلى اقتراح تخفيضات شكلية فقط. يتم تقليص الأدوار الإدارية، بينما تظل نوبات العمل المباشرة في التصنيع دون تغيير. ويصل تحليل شركة ماكينزي لربحية التصنيع في بيئات التضخم المرتفع إلى نفس النتيجة: يجب أن تتوافق إعادة الهيكلة مع الطلب الحقيقي للعملاء، وليس مع انتعاش متوقع في حجم المبيعات. وهذه الانضباطية هي بالضبط المعيار الذي يجب أن تفرضه عملية إعادة هيكلة القوى العاملة. تنفيذ إعادة الهيكلة الصناعية: دور المدير التنفيذي المؤقت لإعادة الهيكلة (CRO) إن تقليص حجم القوى العاملة المكونة من الجيران والزملاء القدامى ليس مهمة عادلة للمدير المحلي الحالي. فإعادة هيكلة القوى العاملة من هذا النوع تتطلب سلطة لا يمكن أن تقع على عاتق
الحفاظ على تشغيل مصنع في سلوفاكيا خلال عملية تصفية استثمارات تشمل عدة دول
تخضع كل معاملة في برنامج التصفية لمراحل التوقيع والموافقة والإتمام وفقًا لجدولها الزمني الخاص. ويجب على المصانع أن تحافظ على
الإنتاج في جميع أنحاء المنطقة.
كيف يقود المديرون التنفيذيون للعمليات عملية إنقاذ مشروع تطبيق نظام تخطيط موارد المؤسسة (ERP) الفاشل قبل توقف الإنتاج
باختصار: يُعد التعافي من فشل تنفيذ نظام تخطيط موارد المؤسسات (ERP) داخل مصنع تشيكي حالة طوارئ تشغيلية. وهي ليست مهمة يمكن تركها لمزود خدمات تكامل الأنظمة. فعندما يفشل التشغيل الفعلي للنظام، يتوقف تسجيل المخزون وتتجمد قوائم التجميع. ولا يمكن للسلع النهائية مغادرة رصيف الشحن بشكل قانوني. والسؤال الحقيقي الذي يطرحه مجلس الإدارة بسيط: من يتولى زمام الأمور بينما يعمل الفريق على إصلاح قاعدة البيانات؟ يحدد هذا الدليل التسلسل المكون من أربع مراحل لاستعادة نظام تخطيط موارد المؤسسات (ERP) بعد فشل التنفيذ، والذي يتبعه مدير برنامج ERP المؤقت. تتمثل المرحلة الأولى في إجراء تجاوز يدوي لحماية عمليات التسليم للعملاء. ثم يقوم الفريق بإصلاح البيانات الرئيسية وتثبيت المعاملات الأساسية، قبل إعادة تشغيل المصنع بمجرد أن يعمل بشكل سلس. العامل المُحفز: ازدحام المستودعات في الأيام العشرة الأولى بعد التحويل. نادرًا ما يفشل إطلاق نظام تخطيط موارد المؤسسات (ERP) الصناعي بهدوء. عادةً ما يظهر الفشل في الأيام العشرة الأولى بعد التحويل، وليس بعد شهور. وقد وافقت لجنة توجيهية في ميونيخ أو فيينا أو زيورخ على النظام بعد أشهر من الاختبار. لكن الوضع يبدو مختلفًا في اليوم الثالث. تخيل منشأة لتصنيع المكونات بالقرب من بلزن أو ليبيريتش أو باردوبيتسه. يفقد النظام الجديد الاتصال بالمصنع الفعلي. يقوم سائقو الرافعات الشوكية بمسح صناديق يصنفها البرنامج على أنها فارغة. تتوقف خطوط الإنتاج، لأن نظام تخطيط موارد المؤسسات (ERP) لا يستطيع إصدار أوامر إعادة التزويد. هذا هو استرداد فاشل لتنفيذ نظام تخطيط موارد المؤسسات (ERP) في مرحلته المبكرة والأكثر ملموسة. تتراكم المنتجات النهائية في ممرات المستودع. ولا تستطيع عمليات الشحن الصادرة إصدار مستندات الشحن أو الإرسالات الجمركية. وفي غضون ثلاثة أيام، يتوقف رصيف التحميل عن العمل. ويواجه خط التجميع التابع لعميل من الفئة الأولى في ألمانيا توقفاً خاصاً به. ويجادل مُدمج الأنظمة بأن البرنامج يعمل، ويلقي باللوم على إدارة التغيير المحلية. ويريد مدير المصنع التشيكي التراجع الفوري عن التنفيذ، وهي خطوة من شأنها شطب ملايين وتعطيل المحاسبة القانونية. وأصبح مدير العمليات الآن مسؤولاً عن أزمة طارئة في أرض المصنع بدأت كمشروع برمجي. يجب أن تبدأ عملية استعادة تنفيذ نظام تخطيط موارد المؤسسات (ERP) الفاشل على الفور. التحديات في إدارة مشاريع استعادة أنظمة تخطيط موارد المؤسسات (ERP) عبر الحدود: إن استعادة نشر نظام تخطيط موارد المؤسسات (ERP) الفاشل داخل شركة تابعة للتصنيع في التشيك تعني حل ثلاث مشكلات في آن واحد. وهي بنية البيانات، والعمليات المحلية، والحوكمة المؤسسية. ولا تستجيب أي منها لنفس الحل. لا يتعثر استرداد تنفيذ نظام تخطيط موارد المؤسسة (ERP) الفاشل بسبب التكنولوجيا وحدها. بل يتعثر بسبب من يملك سلطة اتخاذ القرار بمجرد توقف الأنظمة عن العمل وفقًا للتصميم. حل أخطاء البيانات الرئيسية للتصنيع المنفصل في عملية استرداد نظام تخطيط موارد المؤسسة (ERP) هذا هو المكان الذي إما أن ينجح فيه استرداد تنفيذ نظام تخطيط موارد المؤسسة (ERP) الفاشل أو يستمر لشهور. لا يتحمل التصنيع المنفصل سوى القليل من التسامح مع البيانات التقريبية. هناك ثلاثة عيوب هيكلية تتسبب في معظم حالات الفشل. ويقع عبء إصلاح هذه العيوب الثلاثة على عاتق المدير المؤقت لبرنامج تخطيط موارد المؤسسة (ERP)، وليس على عاتق مجلس الإدارة. فمهمة مجلس الإدارة أضيق نطاقًا: وهي منح الصلاحية لتجميد التغييرات وإعادة توزيع الموظفين أثناء تنفيذ هذا العمل. وتُكرس معظم الجهود المبكرة لاستعادة نظام تخطيط موارد المؤسسة (ERP) الفاشل لهذه العيوب الثلاثة. إدارة مخاطر الحوكمة عبر الحدود والامتثال القانوني: هناك مشكلة ثانية تتجاوز البيانات: الحوكمة عبر الحدود، حيث يكتسب استرداد تنفيذ نظام تخطيط موارد المؤسسات (ERP) الفاشل زخمًا أو يتعثر. عادةً ما تعامل المقرات الرئيسية للشركات عملية النشر على أنها ترقية لتكنولوجيا المعلومات، يديرها مستشارون خارجيون عن بُعد. أما على أرض الواقع، فينظر موظفو المصنع إلى الأمر على أنه عبء خارجي يمنعهم من تصنيع قطع الغيار. ولا يعتبر أي من هذين الرأيين خاطئًا. فكل طرف يرى جانبًا مختلفًا من نفس الفشل. وترد القاعدة ذات الصلة في قانون الشركات التجارية، القانون رقم 90/2012 Coll. وبالاقتران مع معايير المحاسبة الضريبية المحلية، فإن هذا يعني أنه لا يمكن للبضائع مغادرة المقر دون مستندات ضريبية ومذكرات تسليم متوافقة مع اللوائح. وإذا لم يتمكن البرنامج من إنشاء مستندات صالحة، فلا يمكن للإدارة قانونياً شحن البضائع، مهما كانت القدرة المادية لموقع العمل. توصلت شركة «غارتنر» ومحللو القطاع إلى أن ما بين 55% و75% من مشاريع تخطيط موارد المؤسسات (ERP) في قطاع التصنيع تفشل في تحقيق أهدافها. وتعاني المصانع المنفصلة من أعلى معدلات الاضطراب بعد بدء التشغيل. وتشير شركة «ماكينزي آند كومباني» إلى أن أكثر من 70% من عمليات التحول الرقمي تفشل في تحقيق القيمة المتوقعة. هذه هي الحقيقة التشغيلية التي يعمل في إطارها استرداد تنفيذ نظام تخطيط موارد المؤسسات (ERP) الفاشل، وليس حولها. خمسة مؤشرات تشغيلية تتطلب إدارة أزمات ERP فورية: قد تبدو الاحتكاكات الروتينية بعد الإطلاق والفشل الهيكلي للنظام متشابهين في الأيام القليلة الأولى من استرداد تنفيذ نظام تخطيط موارد المؤسسات (ERP) الفاشل. هناك خمس علامات تشير إلى نقطة بلوغ عتبة الأزمة. أي علامة من هذه العلامات الخمس تشير إلى أن عملية استعادة نظام تخطيط موارد المؤسسات (ERP) الفاشل قد بدأت بالفعل، وليست مجرد اضطرابات روتينية. إطار عمل استعادة نظام تخطيط موارد المؤسسات (ERP) المكون من أربع مراحل: لا يتطلب وقف الفشل المزيد من المبرمجين لكتابة أكواد مخصصة. بل يتطلب وجود مسؤول تنفيذي في الموقع يفهم كلاً من أرضية المصنع وبنية المؤسسة. يقود مدير برنامج نظام تخطيط موارد المؤسسات (ERP) المؤقت، أو مدير عملية الاستعادة، عملية استعادة نظام تخطيط موارد المؤسسات (ERP) الفاشل منذ اليوم الأول. ويتولى هذا المسؤول التنفيذي القيادة التشغيلية المباشرة. كما يضع القائد المؤقت حدًا لتبادل الاتهامات بين قسم تكنولوجيا المعلومات في الشركة وقيادة المصنع المحلي. لحل الأزمة، تحتاج المؤسسة إلى مسؤول تنفيذي ذي خبرة مثبتة ومناسب للمهمة. ويجب أن يكون هذا المسؤول التنفيذي جاهزًا للبدء في غضون 72 ساعة من استكمال موجز المهمة. المرحلة الأولى: إنشاء مسارات شحن يدوية بديلة وتجميد الأكواد. للأسبوع الأول هدف واحد: الحفاظ على استمرار خطوط إنتاج العميل وتفريغ الرصيف المادي. يصرح القائد المؤقت بإجراء شحن مؤقت يعتمد على الأوراق. تتحرك الشاحنات بناءً على أعداد مادية تم التحقق منها بينما يقوم الفريق بإصلاح البرنامج. يتم تجميد جميع التخصيصات التقنية غير المؤكدة دون تأخير، بحيث تتوقف قاعدة البيانات عن اكتساب أخطاء جديدة. يُعقد اجتماع فرز مرتين يوميًا يجمع مدير المصنع، ومسؤول المستودع، ورئيس قسم تكنولوجيا المعلومات في الشركة، وكبير المُدمجين. ويحدد الاجتماع أولويات الإصلاحات بناءً على تأثيرها على الإنتاج بشكل صارم. هذه هي المرحلة الأولى من عملية التعافي من فشل تنفيذ نظام تخطيط موارد المؤسسة (ERP). قرار المدير التنفيذي للعمليات هنا محدود النطاق لكنه حاسم. الموافقة على الحل البديل اليدوي وتجميد الكود في اليوم الأول، ثم السماح للمدير المؤقت بإدارة سير العملية. المرحلة الثانية: تنظيف البيانات الرئيسية ومطابقة المخزون الفعلي: بمجرد أن يضمن الفريق الشحن، يعمل على سد الفجوة بين قاعدة البيانات والمصنع الفعلي. ويُجرى جرد موجه خلال عطلة نهاية الأسبوع لمطابقة الكميات ومواقع الخزائن للأجزاء ذات الحجم الأكبر. وتصبح النتائج هي خط الأساس الجديد الذي تم التحقق منه. ثم يقوم الفريق بتصحيح أوقات المسارات الخاطئة، ومضاعفات الخردة، ومحفزات التسجيل الرجعي. كما يبسط التسلسل الهرمي للمستودع، بحيث لا تؤدي مواقع التخزين المؤقتة الافتراضية إلى تضليل مشغلي الرافعات الشوكية. هذه المرحلة الثانية من عملية التعافي من فشل تنفيذ نظام تخطيط موارد المؤسسة (ERP) هي المرحلة التي يبدأ فيها النظام في إظهار الحقيقة مرة أخرى. المرحلة 3: تحقيق الاستقرار في عملية «من الطلب إلى التحصيل»، وتخطيط احتياجات المواد (MRP)، و
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL