
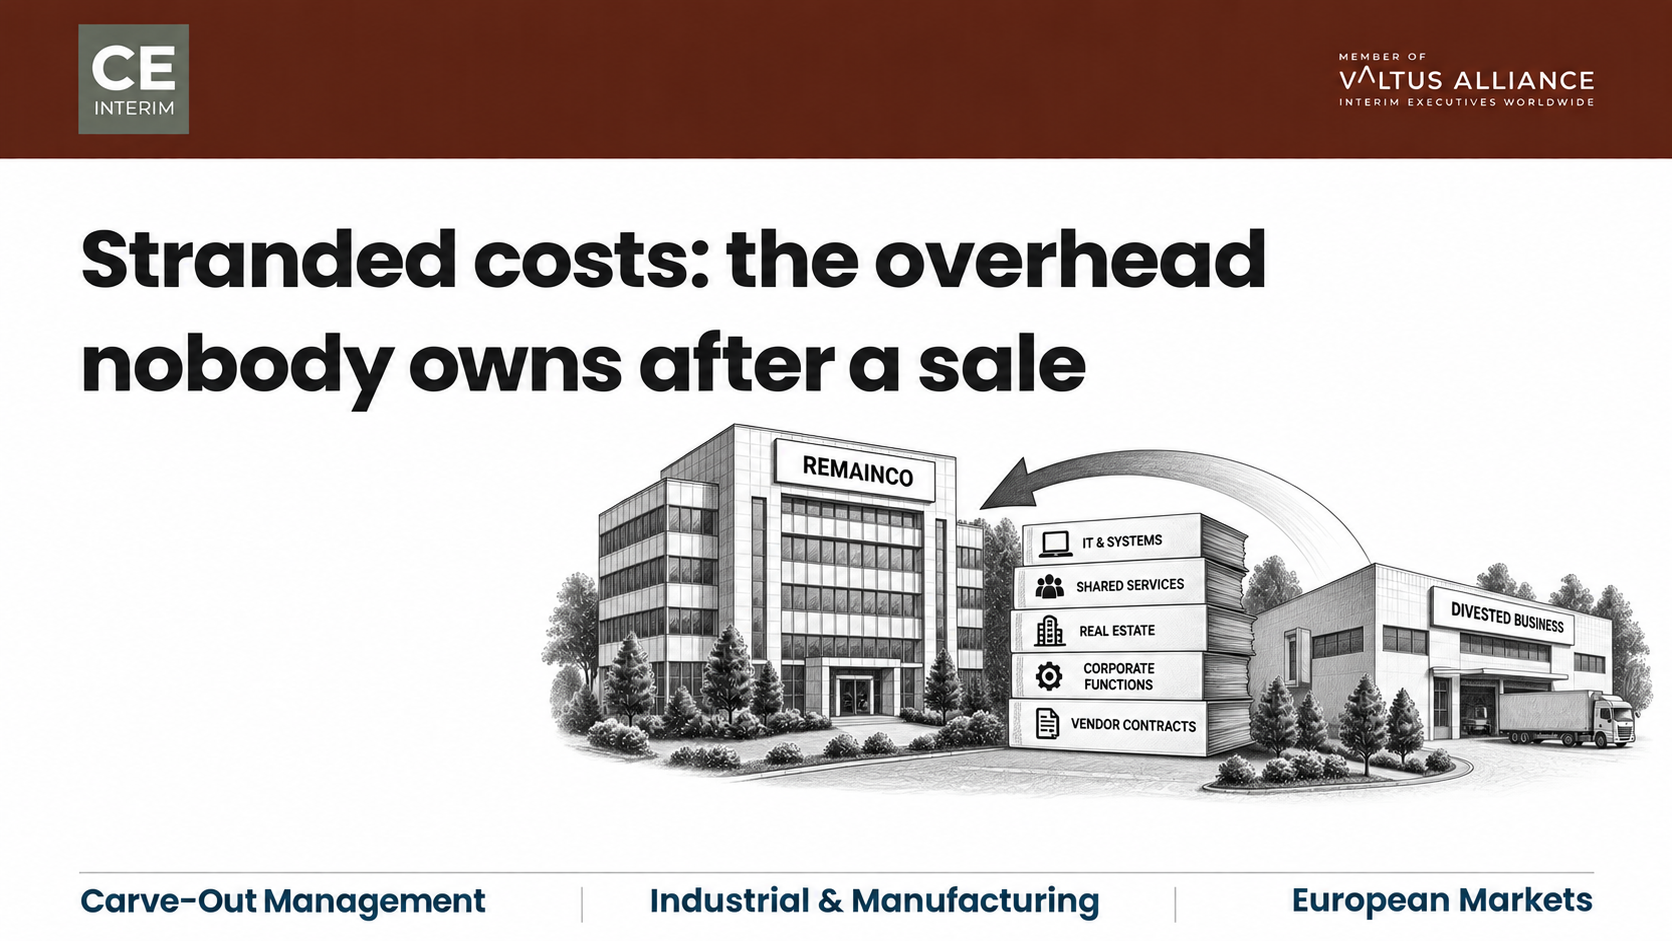
Невозвратные затраты: накладные расходы, ответственность за которые после продажи никто на себя не берет
Вкратце
Невозвратные затраты после выделения подразделения — это корпоративные накладные расходы, остающиеся после ухода подразделения. Типичными примерами являются групповые ИТ-подразделения, центры совместного обслуживания, аренда недвижимости и корпоративные заработные платы. Выручка уходит вместе с покупателем. Невозвратные затраты остаются. Ни одно подразделение никогда не несло эти накладные расходы в одиночку, поэтому ни один руководитель подразделения сейчас не несет ответственности за их устранение. Перераспределение невостребованных затрат между оставшимися подразделениями не решает проблему. Это лишь перекладывает ущерб с одного места на другое. Для восстановления рентабельности RemainCo необходим точный базовый показатель. Также требуется назначить одного конкретного руководителя, уполномоченного устранить невостребованные затраты в установленные сроки.
Поводящий фактор: сделка по слиянию завершается, в то время как невостребованные затраты остаются в RemainCo
Сделка завершается. Поступления поступают на счета группы. Совет директоров фиксирует безупречную сделку. Спустя несколько месяцев отчетность руководства группы рисует совсем иную картину. Операционная рентабельность во всех оставшихся подразделениях снизилась. Спрос со стороны клиентов остается стабильным. Цены не меняются. Объемы продаж также остаются на прежнем уровне. Ничто в операционной деятельности не объясняет этого падения.
Причина кроется в структуре затрат, а не в рынке. На протяжении многих лет проданное подразделение несло часть общих накладных расходов группы. Сюда входили лицензия на систему ERP, расходы на работу корпоративного финансового отдела, кадровое администрирование и гонорары юридической службы. Подразделение ушло. Но несостоятельные затраты остались. Они остались в отчетности материнской компании, не будучи отнесены ни к одному из сохранившихся подразделений.
Почему перераспределение некомпенсируемых накладных расходов не приводит к их устранению
Отделы корпоративных финансов обычно реагируют одинаково. Они берут нераспределенные накладные расходы и распределяют их между сохранившимися подразделениями с использованием существующих ключей распределения затрат. Руководители заводов и бизнес-подразделений обнаруживают, что их расходы за одну ночь выросли на двадцать или тридцать процентов. При этом в их реальной деятельности ничего не изменилось.
Перераспределение не устраняет «застрявшие» затраты. Оно лишь перемещает их. Подразделение, которое потребляет не больше ресурсов общих служб, чем раньше, теперь берет на себя чужую базу затрат, связанную с уходом другого подразделения. Оно несет эти затраты не по своей вине.
Возникающее в результате разногласие вполне понятно и не является дисфункциональным. Руководители подразделений сопротивляются взятю на себя накладных расходов, которые они не контролируют. Руководители центральных функциональных подразделений сопротивляются сокращению собственного штата, поскольку группе по-прежнему требуется некоторая переходная поддержка для покупателя. Обе позиции имеют смысл с их собственной точки зрения. В совокупности они приводят к тому, что некомпенсируемые затраты остаются в отчетности, не принадлежа никому. Эти нерешенные накладные расходы незаметно съедают ту стоимость, которую должна была создать сделка по продаже.
Почему трансграничные общие службы затрудняют устранение безвозвратных затрат
Распределение невостребованных затрат и без того представляет собой достаточно сложную задачу в пределах одной страны. Добавьте к этому группу компаний со штаб-квартирой в Германии, Швейцарии, Австрии или Франции. Добавьте к этому общие службы, предоставляемые из Польши, Чехии или Румынии. Тогда задача усложняется по трем конкретным причинам.
Корпоративные соглашения с поставщиками, приводящие к постоянным затратам на устаревшее программное обеспечение
Поставщики обычно устанавливают цены на групповые лицензии ERP, телекоммуникационные контракты и инженерное программное обеспечение с учетом глобальных объемов. Когда одно подразделение уходит, контракт не сокращается вместе с ним. Минимальные обязательства зачастую вынуждают материнскую компанию продолжать оплачивать мощности, которыми никто не пользуется. Кто-то должен официально пересмотреть условия соглашения, рассчитывая количество рабочих мест по отдельности. Именно в контрактах с поставщиками «застрявшие затраты» зачастую оказываются самыми труднопреодолимыми.
Центры совместного обслуживания, созданные с целью обеспечения масштабируемости, а не сокращения невостребованных затрат
Центр совместного обслуживания в Кракове, Брно или Бухаресте по своему замыслу обслуживает несколько стран. Он не может сократить численность персонала ровно на ту долю, которую составляла уходящая организация. Уровни управления и затраты на инфраструктуру остаются неизменными до тех пор, пока кто-нибудь не переработает операционную модель, а не только план по численности персонала.
Европейские нормы в сфере занятости, затягивающие сокращение излишнего персонала
Реструктуризация общих служб в странах Западной и Центральной Европы, как правило, предполагает консультации с производственным советом, процедуру увольнения по сокращению штатов и соблюдение установленного законом срока уведомления. Трудовое законодательство зачастую является самым медленным механизмом сокращения некомпенсируемых затрат. Совет директоров, который дожидается истечения срока действия соглашений о переходных услугах, прежде чем приступить к этому процессу, создает ненужные затраты. Задержка с началом процесса может привести к увеличению затрат на заработную плату на 12–18 месяцев.
Учет безвозвратных затрат до того, как они приведут к необратимому снижению рентабельности
Ни один совет директоров не получает отчет под названием «Невозвратные затраты». Вместо этого проблема проявляется в виде устойчивой тенденции в течение первых двух–четырех кварталов после завершения проекта.
Как правило, в организациях наблюдается ряд тревожных признаков, свидетельствующих о том, что некомпенсируемые накладные расходы снижают рентабельность:
Операционные подразделения сообщают о снижении рентабельности, несмотря на стабильные показатели операционной деятельности, что обусловлено увеличением доли корпоративных затрат.
Ежеквартальные обзоры деятельности превращаются в споры между руководителями подразделений и отделом корпоративных финансов по поводу справедливости распределения средств.
Центральный ИТ-отдел продолжает оплачивать расходы на обслуживание устаревших серверных мощностей и лицензий на программное обеспечение, количество которых было рассчитано с учетом масштабов деятельности до выделения подразделения.
В группах совместного обслуживания наблюдается снижение производительности, поскольку невостребованный вспомогательный персонал не был перераспределен.
Соглашения о переходном обслуживании (TSA) продолжают действовать после истечения запланированных сроков без четкого графика прекращения их действия.
Ошибкой является рассмотрение любого из этих признаков как временного отклонения, связанного с переходным периодом. Если оставить их без внимания, каждый из них станет постоянной статьёй в базе затрат RemainCo.
Определение размеров многожильного кабеля над головой до определения зоны выхода из зоны разделения
Устранение «застрявших» затрат начинается с тщательного анализа исходной ситуации, а не с общего указания сократить расходы. Отдел корпоративных финансов должен разобраться в многолетней практике распределения затрат. Каждая общая статья «застрявших» затрат требует классификации: оставить для текущей деятельности, передать покупателю или полностью исключить.
Сроки имеют такое же значение, как и классификация. Совет директоров, который ждет истечения срока действия соглашения о переходных услугах, теряет драгоценное время. Планирование закрытия систем, объектов и сокращения персонала не может ждать истечения срока действия этого соглашения. Планирование должно быть завершено в течение первых девяноста дней. Это правило действует даже в том случае, если само соглашение заключено на шесть или двенадцать месяцев. По окончании переходного периода связанные с ним невостребованные затраты должны быть уже готовы к списанию. Они не должны становиться поводом для нового пересмотра.
Обеспечение четкого распределения ответственности за расходы и определение ответственных за реализацию программ
Это единственный момент в процессе выделения подразделения, когда честный ответ может быть простым. Группе, возможно, вообще не понадобится привлекать кого-то со стороны. Если выделенное подразделение было в значительной степени автономным, финансовый директор группы может взять эту работу на себя. Или же он может делегировать её руководителю по трансформации, который подчиняется ему напрямую. Этот вопрос касается ответственности за затраты, связанные с выделением, а не способности. Внутренний ответственный может с этим хорошо справиться.
Подход, при котором «зависшие» накладные расходы рассматриваются как совместная ответственность финансовых подразделений, не работает. Ни один финансовый директор подразделения не обладает полномочиями в отношении корпоративных затрат. Никто не устраняет эти расходы, поэтому они сохраняются по умолчанию. Полномочия должны быть закреплены за одним конкретным руководителем, обладающим четко определенными полномочиями в отношении базы затрат группы.
Назначение на должность извне оправдывает себя лишь при определённых условиях:
Общая инфраструктура охватывает несколько стран.
Пересмотр контрактов с поставщиками для предприятия требует наличия специальных коммерческих компетенций, которыми группа не располагает внутри организации.
Руководители, которые в ином случае возглавили бы эту программу, — это те же самые люди, чьи бюджеты в рамках программы сокращаются.
Что показывают результаты независимого исследования относительно «застрявших» расходов на воздушные линии после продажи активов
«McKinsey's» исследование Влияние на показатели деятельности после продажи активов очевидно. Материнским компаниям часто требуется до трех лет, чтобы полностью оправиться от «застрявших» затрат. Рентабельность инвестированного капитала остается на низком уровне до тех пор, пока руководство не проведет непосредственную реструктуризацию центральных и общих функций.
«Бостонская консалтинговая группа» puts постоянные некомпенсируемые затраты в размере от 3 до 7 процентов от базы затрат выделяемого подразделения. Эта цифра отражает расходы, отличные от разовых затрат на выделение и отделение бизнеса. BCG также оценивает эти затраты отдельно — от 1 до 5 процентов от выручки выделяемого подразделения в типичных случаях выделения бизнеса. В сложных случаях этот показатель может достигать 13%. Roland Berger опрошенные почти 400 специалистов по корпоративным разделениям. В их исследовании в качестве одной из основных причин невыполнения целевых показателей прибыли после завершения сделок в европейских промышленных группах называются нерешенные вопросы, связанные с общими службами.
Эти два показателя BCG отвечают на разные вопросы. Не следует их суммировать. Один из них отражает накладные расходы, которые группа продолжает нести ежегодно. Другой — разовые затраты, связанные с прекращением отношений. Путаница между этими двумя показателями сама по себе является одной из причин, по которой советы директоров занижают оценку безвозвратных затрат.
Пример из практики: устранение «застрявших» затрат RemainCo на сумму 4,2 млн евро
Задача: продажа немецких активов, приводящая к возникновению «застрявших затрат» в польском центре совместного обслуживания
Немецкий производитель промышленного оборудования, базирующийся в Баден-Вюртемберге, продал свое непрофильное подразделение по производству сельскохозяйственной техники за 110 млн евро. На долю этого подразделения приходилось 35 % оборота группы. Покупателем выступила международная торговая компания. Сделка была успешно завершена, и группа распределила чистую выручку в соответствии с планом.
Материнская компания сохранила свою основную инфраструктуру: головной офис в Штутгарте и центр ИТ-хостинга во Франкфурте. Кроме того, она сохранила центр совместного обслуживания в Познани, который занимался учетом кредиторской задолженности, выставлением счетов и начислением заработной платы для всей группы. Все эти невосстановимые затраты теперь лежали исключительно на RemainCo.
Проблема: сокращение маржи и неиспользованные производственные мощности в общих подразделениях
В течение девяноста дней операционная рентабельность сохранившегося подразделения по производству промышленных инструментов резко снизилась. Она упала с 7,4 % до 3,8 %. Отдел корпоративных финансов перераспределил 6,5 млн евро накладных расходов между сохранившимися заводами в Германии и Чехии. Руководители местных заводов выступили против распределения некомпенсируемых затрат. Новое распределение ставило под угрозу достижение их годовых целевых показателей по премиям, что было вполне обоснованной реакцией на затраты, которые они не могли контролировать.
В то же время ИТ-отдел продолжал оплачивать 1 400 неиспользуемых лицензий SAP. Он также оплачивал выделенные облачные ресурсы, созданные для проданных подразделений. В Познани работали сорок бухгалтеров центра совместного обслуживания с уменьшенной рабочей нагрузкой. Местное руководство отложило реструктуризацию команды. Эти сотрудники по-прежнему оказывали неформальную поддержку покупателю в рамках нестрогих переходных договоренностей.
Меры: назначение специальной руководящей группы по реструктуризации в течение 72 часов
Наблюдательный совет привлек компанию CE Interim. В течение 72 часов после утверждения технического задания в Штутгарт прибыл временный директор по реструктуризации. Этот руководитель обладал полными полномочиями в отношении программы сокращения накладных расходов RemainCo.
Чтобы устранить неэффективные накладные расходы, руководитель реализовал структурированный многоэтапный план мер:
Построчный аудит счетов: произвольное распределение затрат было заменено прозрачной моделью начисления затрат по видам деятельности, что позволило урегулировать внутренние споры между директорами заводов.
Оптимизация договорных условий и новация: реализация положений о сокращении количества лицензий в отношении 1 400 неиспользуемых лицензий SAP и передача покупателю выделенной облачной инфраструктуры в рамках новации, что позволило обеспечить ежегодную экономию в размере 1,6 млн евро.
Оптимизация масштабов общих служб и коммерциализация соглашений о предоставлении услуг на переходный период
В-третьих, руководство провело реструктуризацию самого центра в Познани. В сотрудничестве с польскими консультантами по трудовым вопросам в рамках программы добровольного ухода с работы были сокращены двадцать пять избыточных административных должностей. Пятнадцать специалистов остались в компании для обеспечения дальнейшего роста группы. В-четвертых, неформальные запросы на поддержку со стороны ушедшего подразделения превратились в структурированную услугу с установленной стоимостью в соответствии с официальным прейскурантом. Это принесло 420 000 евро дохода от комиссионных вместо того, чтобы покрывать расходы безвозмездно.
Результат: постоянное сокращение накладных расходов и восстановление операционной рентабельности
За пять месяцев в рамках программы удалось сократить постоянные годовые «застрявшие» затраты на 4,2 млн евро. Эта цифра составляла 65 % от общей суммы «застрявших» затрат, выявленных на начальном этапе. Остальные 2,3 млн евро затрат на общие службы были переведены на более низкую затратную базу. Группе по-прежнему требовалась часть этих мощностей. Операционная рентабельность сохранившихся направлений деятельности восстановилась до 7,1 %, что близко к уровню, наблюдавшемуся до завершения программы.
Часто задаваемые вопросы о невостребованных затратах после продажи активов
Какие расходы считаются безвозвратными затратами после продажи активов?
«Невозвратные затраты» — это корпоративные расходы, которые остаются на счету материнской компании после выхода из состава группы отдельного подразделения. К ним относятся расходы на централизованную ИТ-инфраструктуру, ресурсы служб совместного использования, корпоративные заработные платы, недвижимость и лицензии на корпоративное программное обеспечение. Они считаются невозвратными затратами при условии, что ранее обслуживали ту часть группы, которая теперь вышла из ее состава.
Чем отличаются повторяющиеся некомпенсируемые затраты от разовых затрат на прекращение деятельности?
Невозвратные затраты повторяются из года в год, пока их кто-нибудь не устранит. Затраты на разрыв отношений — это единовременные расходы, связанные с прекращением сотрудничества: юридические услуги, разъединение систем, гонорары консультантов. BCG по вполне обоснованным причинам рассматривает эти показатели отдельно. Советы директоров, которые планируют расходы только на одно из этих направлений, занижают бюджет на восстановление деятельности.
Когда материнская компания должна учитывать неотносимые накладные расходы?
При подписании договора, а не после завершения проекта. Совет директоров, который ждет, пока не появятся первые квартальные отклонения от плана, уже упустил те месяцы, когда принять меры было дешевле всего.
Кто должен нести ответственность за устранение невосстановимых затрат?
Финансовый директор группы — лично или через уполномоченного руководителя проекта трансформации. Назначение внешнего руководителя происходит при соблюдении двух условий: либо общая инфраструктура охватывает несколько стран, либо у внутренних ответственных лиц возникает конфликт интересов в связи с необходимостью сокращения собственных бюджетов.
Могут ли объемы контрактов в сфере корпоративных ИТ и программного обеспечения сократиться после продажи подразделения?
Да. Компании могут применять предусмотренные договором положения о сокращении объема и переоформить определенные пулы лицензий на имя покупателя. Они также могут договориться о сокращении объемов при продлении договора или вывести из эксплуатации избыточные облачные ресурсы. Каждый из этих вариантов требует проведения технических и коммерческих переговоров с поставщиком, а не просто подачи запроса.
В течение какого времени можно убрать застрявшую проволоку с воздушной линии, прежде чем она станет постоянной?
Примерно на срок действия соглашения о переходных услугах. Как только организация вновь возьмет на себя ушедшую рабочую нагрузку в соответствии с обычной практикой, обосновать необходимость её сокращения становится гораздо сложнее.
Связанные знания и следующий шаг
Решение, которое предстоит принять финансовому директору группы после продажи, просто сформулировать, но сложно реализовать на практике. Либо устранить «застрявшие» затраты по фиксированному графику, либо оставить их в качестве постоянной нагрузки на маржу RemainCo. Если проданное подразделение функционировало в основном автономно, внутренние финансовые подразделения могут компенсировать эти изменения в рамках обычного бюджетного цикла. Однако такая внутренняя модель перестает работать, как только проданное подразделение начинает в большей степени взаимодействовать с остальной частью группы. К этому относятся корпоративные системы, глобальные соглашения с поставщиками или трансграничные центры совместного обслуживания.
Рекомендуемая литература
CE Interim обеспечивает трансграничное руководство на высшем уровне для реализации важнейших бизнес-преобразований. В случаях, когда «застрявшие затраты» снижают рентабельность RemainCo, партнер CE Interim может помочь сформулировать полномочия, необходимые для решения данной ситуации. Эти полномочия позволяют точно оценить размер «застрявших затрат», возложить ответственность за них на одного конкретного руководителя и ликвидировать их в сроки, уже установленные в соглашении об оказании переходных услуг. Мы приглашаем вас конфиденциально обсудить текущий процесс продажи активов или вопросы, связанные с некомпенсируемыми затратами, с Временный партнер CE.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL