
Lorsqu'un groupe européen ferme une usine automobile aux États-Unis : les décisions du conseil d'administration qui ne peuvent être déléguées
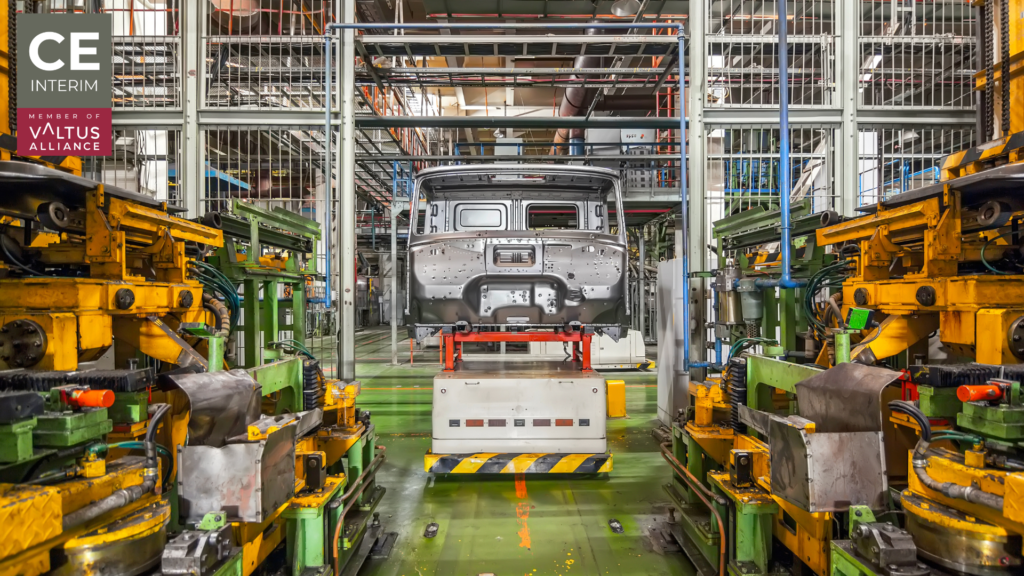
Le conseil d’administration d’un groupe européen approuve la fermeture d’une usine automobile aux États-Unis et autorise sa mise en œuvre au niveau local. Peu après, le siège social reçoit des décisions susceptibles de modifier les modalités de cette fermeture. Un constructeur automobile demande la poursuite des livraisons, un fournisseur cherche à conclure un accord, ou une obligation environnementale subsiste après l’arrêt de la production. Le conseil d’administration doit déterminer quelles questions relèvent de sa compétence exclusive et lesquelles relèvent de la responsabilité du responsable de la fermeture aux États-Unis. Le délai légal commence à courir avant même que bon nombre de ces décisions ne parviennent au siège social. Le ministère américain du Travail précise que la loi fédérale sur la notification de l’ajustement et de la reconversion professionnelle des travailleurs (WARN Act) s’applique généralement aux employeurs comptant 100 salariés ou plus. Elle exige généralement un préavis écrit d’au moins 60 jours calendaires pour les fermetures d’usines ou les licenciements collectifs éligibles. En vertu de la réglementation 20 CFR Partie 639, une fermeture d’usine concernée implique généralement la perte d’au moins 50 emplois sur un même site. Le Conseil doit définir ce que signifie la fermeture d’une usine automobile américaine avant que la compétence ne passe aux autorités locales. L’étendue de la fermeture nécessite une condition de fin bien définie. L’arrêt de la production ne couvre qu’une partie du processus de sortie. Le Conseil devrait définir la condition de fin avant le début de l’exécution. Cette définition peut couvrir le départ des salariés, le transfert des outillages, la vente des équipements, la cession des biens immobiliers, les travaux environnementaux, les mesures relatives aux avantages sociaux et le traitement de l’entité juridique. Un programme de fermeture d’usine automobile aux États-Unis peut mettre fin à la production tandis que d’autres obligations se poursuivent. L’ordre de départ des salariés peut modifier le calendrier juridique. Selon le guide WARN du ministère du Travail (DOL), une fermeture d’usine relevant de la loi WARN peut survenir lorsqu’au moins 50 salariés perdent leur emploi sur un site, dans une installation ou au sein d’une unité opérationnelle au cours d’une période de 30 jours. Ce seuil exclut les salariés à temps partiel. Pour un licenciement collectif touchant entre 50 et 499 salariés, le groupe concerné doit généralement représenter au moins 33% de l’effectif actif du site. À partir de 500 salariés, le seuil de 33% ne s’applique pas. Ces seuils font de l’ordre de priorité des licenciements une question de gouvernance. Les règles de gouvernance du conseil d’administration relatives à la fermeture d’usine doivent identifier qui est habilité à approuver les modifications apportées au plan de gestion des effectifs. Les questions relevant de la compétence exclusive du conseil doivent être définies avant le début de la mise en œuvre locale. Une cartographie des droits de décision doit distinguer les modifications de périmètre de l’exécution courante. Le conseil d’administration peut se réserver le droit de décider des prolongations accordées aux clients, du financement total de la fermeture, des hypothèses relatives aux engagements financiers majeurs, des décisions immobilières et des modifications apportées à l’état final. Le responsable américain de la fermeture peut contrôler l’exécution quotidienne dans ces limites. Les engagements finaux des équipementiers restent de la compétence du conseil d’administration lorsqu’ils modifient les conditions économiques de sortie. Les demandes des clients peuvent étendre le périmètre approuvé. Une demande d’un équipementier visant à prolonger la production peut modifier les besoins en main-d’œuvre, en stocks, en maintenance, en logistique et en fournisseurs. De nouveaux engagements concernant les pièces de rechange peuvent avoir le même effet. Un transfert d’outillage retardé ou des frais de transport supplémentaires peuvent également avoir une incidence sur la trésorerie et le calendrier. Dans une relation entre un constructeur automobile (OEM) et un équipementier de premier rang, la direction locale ne doit pas créer de nouvelle obligation susceptible de modifier la sortie approuvée. Quatre décisions commerciales doivent franchir le seuil d’escalade : les dates officielles de fermeture constituent des points de coordination fixes. Virginia Works indique que Continental Automotive Systems a déposé un préavis WARN le 1er juillet 2024 concernant la fermeture de son site de Culpeper. L’avis indiquait une date d’impact au 4 octobre 2024 et 150 salariés concernés. Cet exemple ne suggère pas un défaillance de la gouvernance chez Continental. Il montre qu’une fermeture d’usine de fabrication aux États-Unis entraîne des dates officielles qui doivent correspondre au plan de sortie commercial. Les groupes automobiles européens tels que Continental et le groupe ZF, y compris ZF Active Safety, opèrent selon des calendriers coordonnés entre les clients et les usines. Le conseil d’administration doit être informé lorsque la demande d’un client modifie ce calendrier. Le conseil d’administration est responsable de l’enveloppe financière nécessaire à la fermeture, tandis que la direction locale contrôle les dépenses approuvées. L’autorité de financement doit suivre le dossier de fermeture approuvé. Le conseil d’administration doit approuver l’enveloppe financière totale et ses hypothèses fondamentales. La direction locale doit ensuite disposer de l’autorité sur les dépenses normales liées à la fermeture dans les limites de cette enveloppe. Cela peut inclure les règlements aux fournisseurs, le personnel nécessaire, les services sur site, la cession des stocks et le démantèlement approuvé. Une entreprise européenne qui ferme les activités d’une usine aux États-Unis perd du temps lorsque des paiements courants sont renvoyés à plusieurs reprises vers l’Europe. L’escalade doit être déclenchée dès que la situation économique évolue. Les obligations en matière de prestations de retraite peuvent suivre un calendrier distinct. La Pension Benefit Guaranty Corporation (PBGC) fixe un calendrier distinct pour la résiliation standard d’un régime de retraite à prestations définies couvert par un seul employeur. L’avis d’intention de résiliation est généralement envoyé au moins 60 jours avant la date de résiliation proposée. Ce même avis ne peut généralement pas être envoyé plus de 90 jours avant cette date. Les règles de la PBGC, la section 4041 de l’ERISA et la partie 4041 du titre 29 du CFR exigent alors des notifications et des déclarations supplémentaires. Le dernier jour de production ne peut pas servir de date universelle de clôture financière. Le scénario de clôture en trésorerie doit refléter le calendrier distinct des prestations. Les risques liés au personnel, à l’environnement et aux contrats doivent être quantifiés avant que la décision ne soit prise au niveau local. La loi fédérale WARN ne couvre pas l’intégralité de l’analyse relative aux notifications. L’Administration de l’emploi et de la formation (Employment and Training Administration) du ministère américain du Travail indique que certains États imposent leurs propres exigences en matière de fermeture d’usine. Ces règles peuvent ajouter des obligations allant au-delà de la loi fédérale WARN. L’emplacement de l’établissement revêt donc une importance particulière avant que la direction n’approuve les annonces, les départs progressifs ou les changements au sein des effectifs. Les questions relatives à la représentation syndicale nécessitent une vérification juridique distincte. Un avocat local doit vérifier la conformité des mesures prises au regard de la loi nationale sur les relations du travail (NLRA) et de la compétence du Conseil national des relations du travail (NLRB). Les obligations environnementales peuvent perdurer après la fin de la production. L’Agence américaine de protection de l’environnement (EPA) fixe des règles en matière de garantie financière en vertu de la loi sur la conservation et la valorisation des ressources (RCRA) pour les installations concernées de traitement, de stockage et d’élimination des déchets dangereux. Les installations réglementées doivent démontrer qu’elles disposent des ressources financières nécessaires à une fermeture en bonne et due forme. Les estimations des coûts de fermeture peuvent inclure les opérations d’arrêt en toute sécurité et les travaux de décontamination. Les obligations post-fermeture peuvent inclure la surveillance, l’entretien et la tenue de registres. Ces règles ne s’appliquent pas de la même manière à toutes les usines automobiles. Le groupe doit déterminer le statut environnemental du site concerné. Le conseil d’administration ne doit pas supposer que l’arrêt de la production ou la vente d’un bien immobilier met fin à l’exposition aux risques. Le dossier de Barnesville montre pourquoi la diligence s’impose avant la fermeture définitive. Le résumé du site établi par la Division de la protection de l’environnement de Géorgie identifie l’usine General Tire-Aldora, située au 160 Aldora Street à Barnesville, comme le site dangereux n° 10057. Le dossier fait état de rejets de substances réglementées et des mesures correctives requises. Cet exemple ne s’applique qu’à ce site. Il ne signifie pas que d’autres fermetures d’usines automobiles entraînent une contamination comparable. Aux fins de la gouvernance du conseil d’administration concernant la fermeture d’une usine, les obligations résiduelles peuvent avoir une incidence sur les décisions relatives aux biens immobiliers, le financement de la fermeture et l’état final du site. Le conseil d’administration a besoin de ces informations avant toute cession d’actifs. Une étude de cas sur la fermeture distingue l’activité du site du contrôle du groupe A
Fournisseurs de comptes marchands à haut risque : liste de contrôle pour un directeur financier
Un compte marchand à haut risque est un poste de liquidité, et non un poste de dépenses. Les réserves, les conditions de règlement et les droits de résiliation déterminent le montant des liquidités auxquelles votre entreprise peut réellement accéder. Voici une comparaison entre six prestataires spécialisés, ainsi que les éléments que les conseils d'administration et les directeurs financiers doivent définir avant de signer tout contrat.
Direction intérimaire du directeur financier lors d'une expansion internationale
Découvrez comment les directeurs financiers intérimaires soutiennent l'expansion internationale grâce à la visibilité financière, au contrôle de la gouvernance et à la coordination opérationnelle.
Soutien intérimaire du directeur financier pendant la reprise de l'ERP et du reporting
Découvrez comment les directeurs financiers intérimaires stabilisent la reprise de l'ERP et du reporting grâce au contrôle de la gouvernance, à la visibilité du reporting et au leadership opérationnel.
Direction intérimaire du directeur financier en cas de scission et de séparation
Les séparations deviennent instables lorsque le contrôle financier autonome n'est pas mis en place assez rapidement. Voici ce que les directeurs financiers intérimaires font réellement pendant la séparation et pourquoi c'est important.
Direction intérimaire du directeur financier lors d'une restructuration d'entreprise
Les restructurations d'entreprise échouent lorsque la visibilité et la cadence s'effondrent avant que les plans ne soient exécutés. Voici ce que les directeurs financiers intérimaires stabilisent réellement et comment.
Stratégies du directeur financier intérimaire pour stabiliser le fonds de roulement
La pression sur le fonds de roulement commence par une dérive opérationnelle, pas par une crise de liquidité. Voici comment les directeurs financiers intérimaires identifient et corrigent les trois leviers spécifiques qui comptent.
Pourquoi les directeurs financiers de crise commencent par établir des prévisions de trésorerie sur 13 semaines ?
Les directeurs financiers en situation de crise perdent rarement leurs liquidités en premier. Ils perdent d'abord la visibilité. Voici pourquoi les prévisions de trésorerie à 13 semaines sont le point de départ de la stabilisation.
Les lacunes du directeur financier après l'acquisition : Les raisons de l'échec des 100 premiers jours
Les départs de directeurs financiers après une acquisition commencent rarement par un échec majeur. Voici pourquoi les 100 premiers jours sont déstabilisants et comment une direction financière expérimentée rétablit le contrôle.
Risque de rupture de convention : ce que les sponsors PE doivent faire en premier lieu
Le risque de rupture de convention augmente dans les portefeuilles de capital-investissement. Les mesures prises en premier lieu par les sponsors déterminent la marge de manœuvre qu'ils conservent.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL