

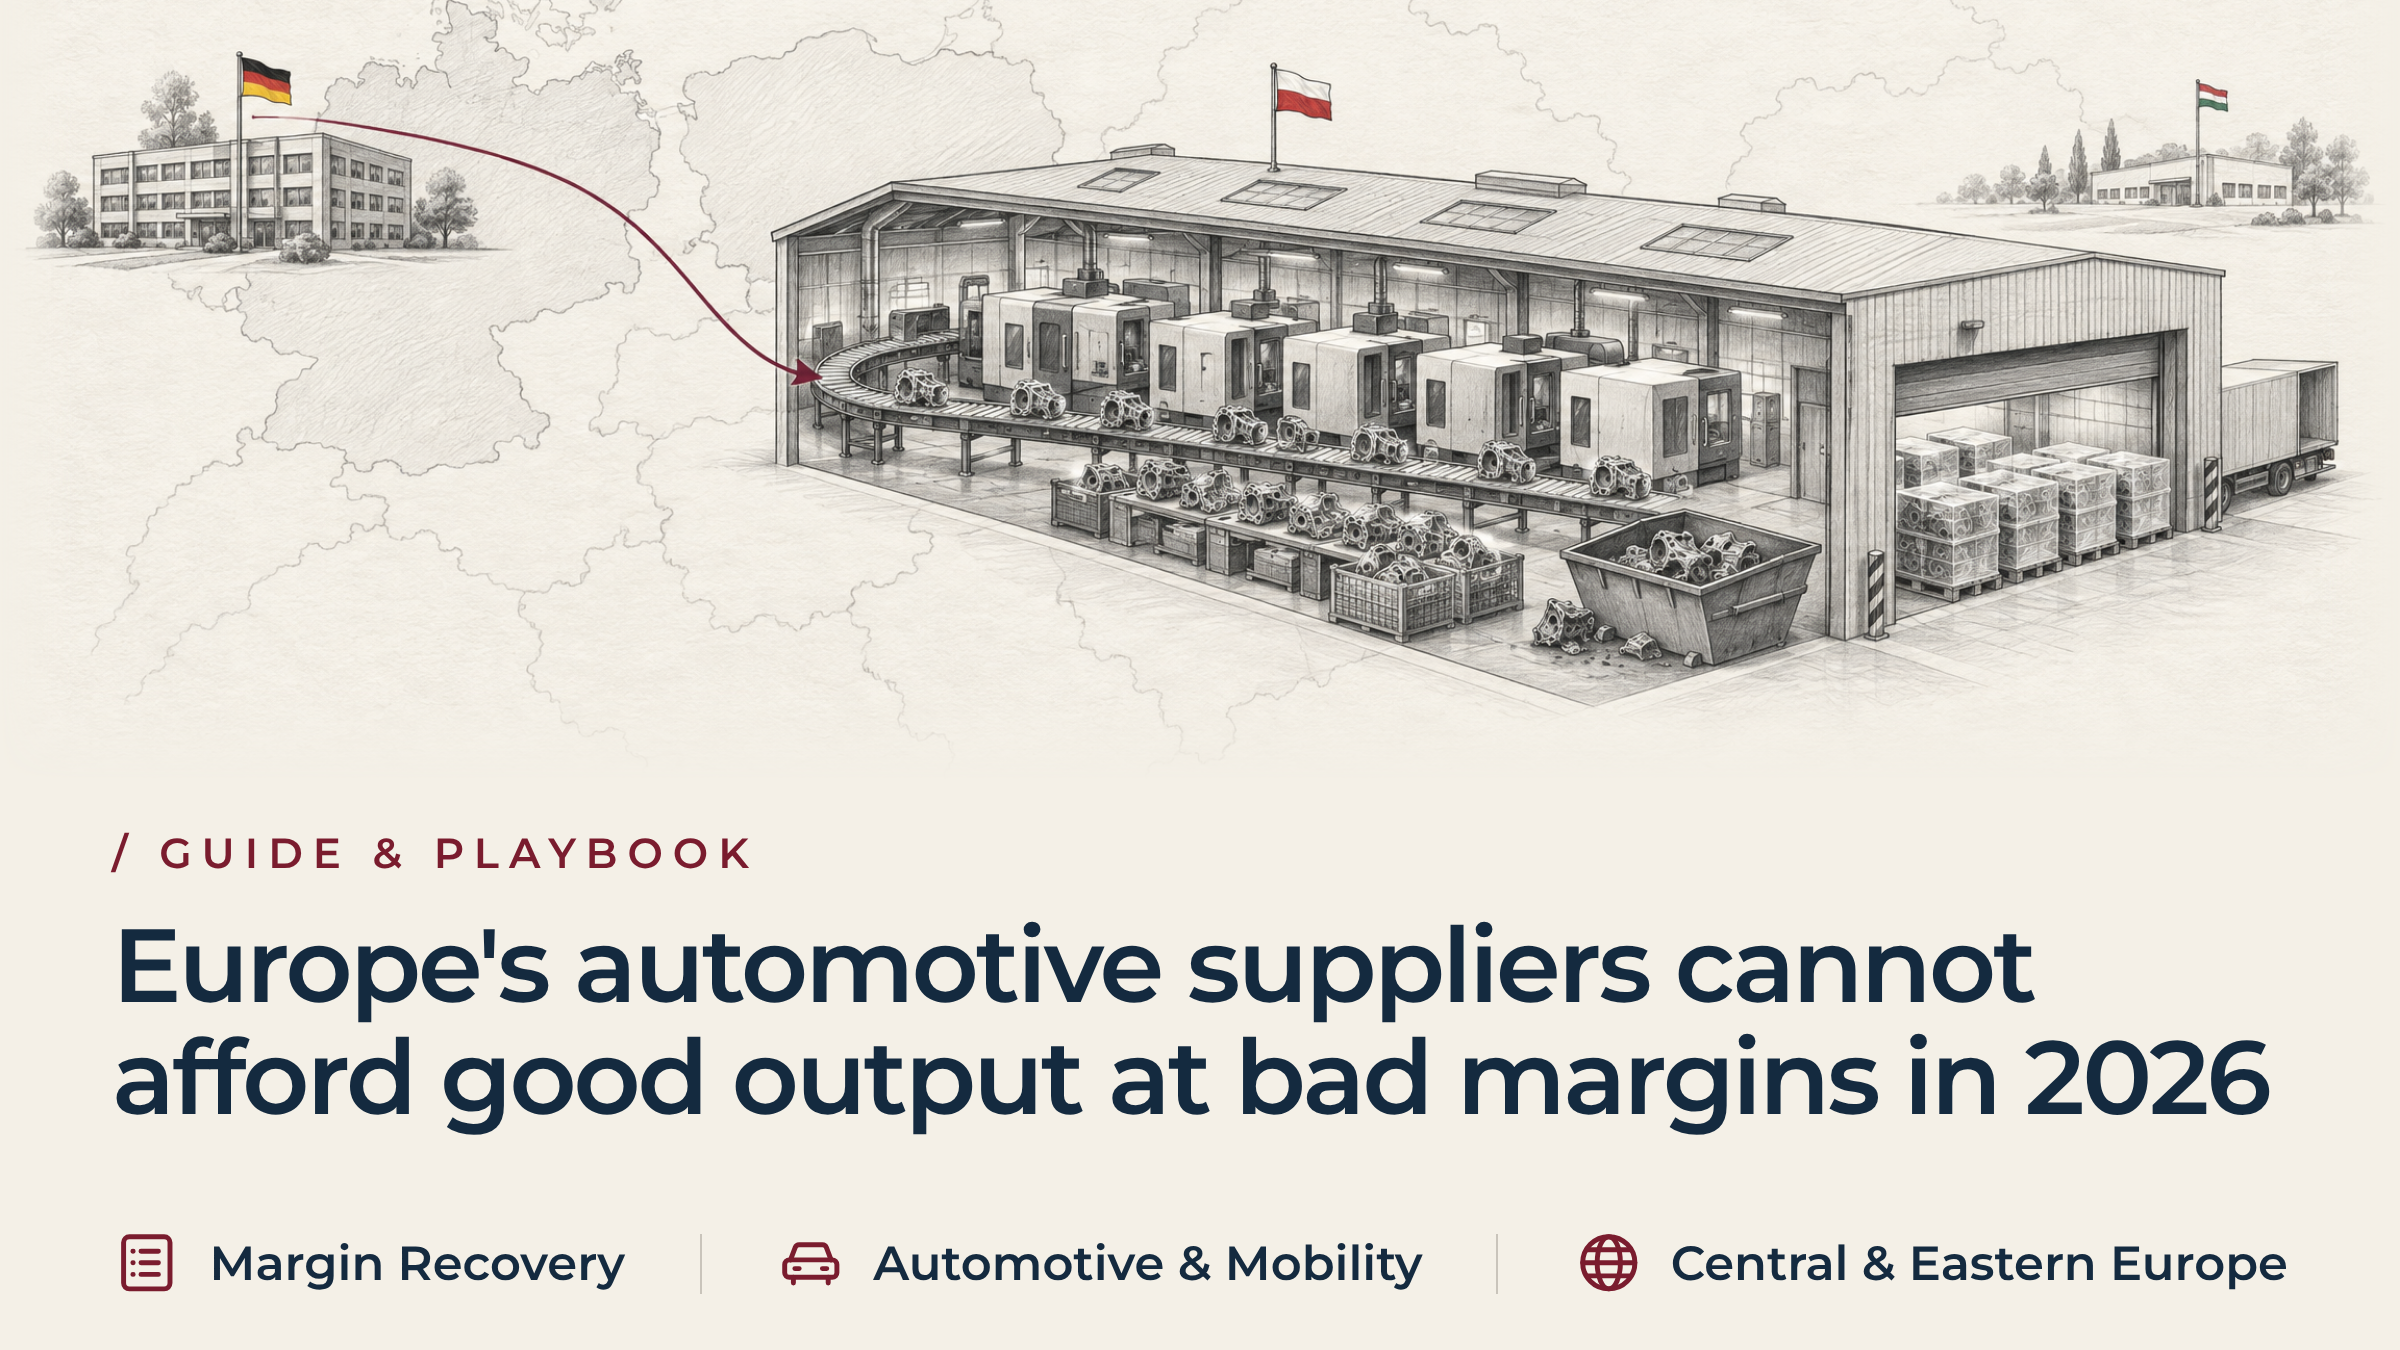
В 2026 году европейские поставщики автомобильной промышленности не смогут позволить себе высокие объемы производства при низкой рентабельности
Вкратце
Рентабельность поставщиков автомобильной промышленности в 2026 году будет близка к минимальному порогу рентабельности. Три из четырёх европейских поставщиков ожидают, что в этом году их рентабельность составит менее пяти процентов. Почти четверть ожидает убытков. На таком уровне завод не может рассматривать непредвиденные убытки как обычное явление. Предприятие, которое обеспечивает выполнение поставок за счет незапланированных бракованных изделий, переделок и сверхурочной работы в выходные дни, тратит маржу, которой у компании больше нет. Защита этой маржи означает отделение рыночного давления от контролируемых заводских потерь. Это означает количественную оценку этих потерь перед принятием следующего решения о ценообразовании или реструктуризации.
Анализ маржи поставщиков автомобильной промышленности в 2026 году и показателей рентабельности
CLEPA опубликовано в рамках весеннего опроса «Pulse Check» 2026 года, проведённого 23 марта 2026 года. Согласно результатам опроса, 76 процентов опрошенных поставщиков ожидали, что в этом году их рентабельность составит менее 5 процентов. Ещё 24 процента ожидали убытка. Обе эти цифры следует рассматривать как прогнозы, лежащие в основе давления на рентабельность, а не как фактические показатели рентабельности.
Обзор данных CLEPA затем 16 сентября 2026 года. Согласно данным отчета, в первом полугодии по всей Европе было объявлено о сокращении 18 900 рабочих мест у поставщиков, что сопровождалось ослаблением позиций автомобильной отрасли. В отчете не указывается, что причиной снижения рентабельности поставщиков стали бракованная продукция или переделка. В данной статье не выдвигается подобных утверждений.
В совокупности эти два отчета подтверждают одно: запас по рентабельности практически исчерпан. Когда этот запас составлял восемь или десять процентов, завод мог рассматривать отходы производства как обычные потери. При значении, близком к нулю, именно эти отходы определяют, выживет ли компания. Именно на этом теперь зависит рентабельность поставщиков автомобильной промышленности в 2026 году — не на ценовых переговорах, а на производстве.
Как потери при переработке на автомобильных заводах незаметно снижают операционную рентабельность
Руководство группы контролирует соблюдение сроков поставок клиентам и ход ценовых переговоров. Команды завода следят за работой производственной линии. Между этими двумя уровнями существует убыток, который не отображается ни на одной из панелей мониторинга. Именно этот убыток незаметно подтачивает рентабельность завода.
Завод, работающий по фиксированным ценам OEM, не может выйти из сложной ситуации за счёт переговоров. Происходит отклонение в настройках оборудования. В смене отсутствует опытный оператор. Завод защищает единственный показатель, который он может контролировать: сроки поставки. Он вводит дополнительную сортировку в выходные дни. Повторно пропускает бракованные детали через станок. Дополнительные часы зачисляются в счёт производства, а не в счёт отказов.
В этом нет ничего необоснованного. Задача заключается в том, чтобы сохранить отношения с клиентами в сложных условиях, и большинство коллективов на предприятиях справляются с ней хорошо. Проблема возникает, когда в корпоративной отчетности «зеленая» строка по поставкам интерпретируется как показатель благополучия. При этом рентабельность на данном предприятии все равно незаметно снижается. Никто не разграничил долю этого падения, обусловленную рыночными факторами, и долю, связанную с собственными проблемами предприятия.
Влияние потерь при конверсии в трансграничных сетях автомобильных заводов
Контроль со стороны головного офиса за показателями потерь при переработке и затрат на заводе
В головных офисах в Германии, Швейцарии, Австрии или Франции консолидированная маржа прибыли по каждому производственному объекту обычно становится известна спустя несколько недель после закрытия отчетного месяца. При этом редко учитывается время, которое завод тратит на устранение дефекта в детали. Завод обычно относит это время на счет производства, а не на отдельную статью расходов, связанных с браком. Поэтому показатели на информационной панели выглядят стабильными, и эта стабильность может скрывать растущий разрыв в марже поставщиков автомобильной промышленности к 2026 году.
Временные меры на уровне завода и скрытые издержки низкого качества в автомобилестроении
Местные операционные менеджеры сталкиваются с одним непосредственным последствием. Остановка производственной линии приводит к обострению коммерческой ситуации и может стоить заводу будущего контракта на обслуживание платформы. Столкнувшись с этим риском, завод предпочтет укомплектовать штат для ручной сортировки, чем допустить пропуск отгрузки. Это рациональная реакция на стоящий перед ним стимул, а не признак слабого управления. Руководство компании должно расценивать ситуацию именно так, прежде чем принимать решение о том, что необходимо изменить.
Ключевые показатели, свидетельствующие о том, что проблемы с потерей конверсии на автомобильных заводах приводят к сокращению рентабельности
Руководство компании может проверить сайт на наличие потерь конверсии, не дожидаясь результатов следующего квартала. Обратите внимание на все четыре признака одновременно, а не по отдельности. В совокупности они позволяют отличить обычные препятствия от скрытого источника потерь, незаметно поглощающего денежные средства.
- Доставка по сравнению со стоимостью конверсии. Уровень соблюдения требований заказчиков на заводе превышает 98 процентов, однако себестоимость одной отгруженной единицы продукции растет из месяца в месяц. Завод выполняет план, затрачивая на отгрузку одной исправной детали производственные мощности, превышающие стоимость одной детали.
- Неформальные меры сдерживания становятся постоянными. Столы для ручной зачистки и сортировочные линии становятся неотъемлемой частью процесса между производством и отгрузочной площадкой. Их установка не является мерой, принятой в ответ на одну бракованную партию.
- Количество сверхурочных часов растет, но объем заказов не увеличивается. В отчете по заработной плате отражены значительные надбавки за работу в выходные дни и счета за услуги временных сотрудников, в то время как выплаты клиентам остаются на прежнем уровне. Дополнительные часы идут на устранение брака, а не на увеличение объемов производства.
- Первичная доходность и восприятие потребителями расходятся. Выход продукции с первого прохода на первичном этапе производства снижается, в то время как показатель приемлемости продукции для заказчика остается стабильным. Этот разрыв представляет собой объем продукции, который завод спасает вручную.
В совокупности эти четыре признака означают одно: скрытый завод поглощает маржу, которая никогда не отражается в ежемесячном отчете.
Оперативные меры по восстановлению рентабельности поставщиков и снижению затрат, связанных с качеством
Восстановление рентабельности поставщиков автомобильной промышленности к 2026 году начинается не с обсуждения ценообразования. Оно начинается с выработки единого показателя, отражающего реальные затраты завода на производство одной единицы продукции, соответствующей установленным стандартам. Совету директоров необходим этот показатель перед принятием любых решений о капиталовложениях или реструктуризации.
Стандартизация затрат, связанных с низким качеством бухгалтерского учета в автомобильной отрасли, с использованием методологии VDA
Модель расчета затрат, связанных с отказами, разработанная VDA сохраняет затраты на качество, выделенные из общих производственных накладных расходов. В ней указан тип затрат, лежащий в основе каждого брака: затраты на персонал, материалы, чрезвычайные расходы на грузоперевозки и транспорт, внешние услуги, машины и оборудование. Преобразование физических дефектов в единую денежную величину дает финансовому отделу показатель, на основе которого можно принимать решения. Кроме того, это обеспечивает предприятию проверенную отправную точку для восстановления рентабельности.
Разграничение валового объема производства и выхода первого прохода при расчете рентабельности завода
Деталь, проходящая технологический процесс дважды, потребляет вдвое больше времени работы станка и вдвое больше энергии. При этом она по-прежнему учитывается как одна единица товарной продукции. Учет переделок в качестве производительного объема искажает базу расчета себестоимости, на основе которой впоследствии производится реструктуризация. Именно из-за этого искажения и теряется маржа.
Оценка производственных мощностей завода и объемов отходов переработки перед вложением капитала
Предприятие, обращающееся с запросом о введении новой смены или приобретении нового оборудования, зачастую уже располагает незадействованными производственными мощностями. Циклы доработки удерживают эти мощности на оборудовании, которое уже имеется на предприятии. Устранение необходимости доработки позволяет высвободить эти мощности быстрее, чем проходит процедура утверждения заявки на капитальные вложения. Восстановление этих мощностей позволяет сохранить рентабельность без дополнительных затрат.
Последовательность действий определяют три вопроса. Какова фактическая стоимость убытка? Учитывается ли данная деталь в итоговом показателе один или два раза? Нужны ли предприятию новые производственные мощности или же ему необходимо восстановить те мощности, которыми оно уже располагает? Совет директоров, который приступает к реструктуризации или пересмотру цен, не ответив на эти вопросы, рискует действовать, исходя из базовых показателей, за которыми по-прежнему скрывается возмещаемый убыток.
Трансграничное управление для обеспечения рентабельности предприятий-поставщиков автомобильной промышленности на заводах в Центральной и Восточной Европе
Восстановление рентабельности производства в международной сети заводов — это не теоретическое занятие. Руководитель концерна не может оценить уровень дисциплины на производстве по ежемесячному отчету, каким бы подробным он ни был. Отчет, составленный на расстоянии, — это слабое основание для защиты рентабельности поставщиков автомобильной промышленности в 2026 году.
Для проведения достоверной диагностики необходимо провести незапланированный выезд на объект. Это подразумевает проверку карантинных складов, журналов технического обслуживания и протоколов смены. Кроме того, это означает проверку реального соотношения числа операторов, создающих добавленную стоимость, к числу операторов, занимающихся сортировкой. Ресурсы руководства группы зачастую и так распределены между несколькими заводами. В such cases временный руководитель, находящийся на месте, сможет установить факты быстрее, чем это возможно при удаленном анализе.
Это также защищает местную команду. Руководители заводов редко скрывают проблему потерь при переработке из недобросовестности. Они взвешивают давление со стороны заказчиков и нестабильную работу оборудования, и обходной путь зачастую является для них самым ответственным решением на данный момент. Опытный руководитель производственного подразделения предоставляет этой команде полномочия остановить нестабильную линию и пересмотреть ежедневный график работы. Это также защищает команду от обвинений в ситуации, созданной самой производственной системой.
Та же самая дисциплина защищает совет директоров. Решение о сокращении присутствия может основываться на финансовых отчетах, в которых по-прежнему скрываются затраты на доработку. Это создает риск закрытия или переноса не того объекта, по неверной причине и с реальными издержками. Решение о реструктуризации заслуживает четкой исходной базы, а не искаженной.
Пример из практики: повышение рентабельности поставщиков на заводах в Центральной и Восточной Европе за счет сокращения потерь при переработке
Систематическая работа по снижению затрат, связанных с сбоями, а не разовые проекты по устранению проблем, позволяет восстановить маржу конверсии в течение нескольких месяцев. Средняя операционная маржа в секторе поставщиков автомобильной промышленности составляет менее пяти процентов. Два-три восстановленных процентных пункта отделяют операционную прибыль от нарушения условий кредитного соглашения. Приведенный ниже пример наглядно демонстрирует, как маржа поставщиков автомобильной промышленности в 2026 году восстанавливается в рамках действующей сети заводов.
Общая информация и операционные проблемы на объектах уровня 1 в странах Центральной и Восточной Европы
Лондонская компания, занимающаяся прямыми инвестициями, владела контрольным пакетом акций среднего по размеру поставщика автомобильной промышленности уровня Tier 1. Компания управляла предприятиями по прецизионной обработке деталей трансмиссии и силового агрегата в Польше и Венгрии. В начале 2026 года она столкнулась с резким снижением рентабельности.
Компания, входящая в портфель, работала в рамках жестких многолетних контрактов с фиксированной ценой с немецкими автопроизводителями. Заводы выполняли графики поставок заказчикам с показателем соблюдения 99,2 %. Тем не менее операционная рентабельность компании сократилась до 1,1 %. Это привело к нарушению компанией ковенантов по денежным потокам, предусмотренных условиями соглашений по приоритетному долгу.
Партнер по операционной деятельности в сфере прямых инвестиций привлек компанию CE Interim. CE Interim подобрала проверенного кандидата, соответствующего требованиям мандата Временный директор по операционной деятельности на обоих предприятиях в течение 72 часов после завершения брифинга по заданию. Задание: выявить внутренние потери при конверсии и восстановить положительный операционный денежный поток, не прибегая к затяжным переговорам с клиентами о ценах.
Результаты диагностики: выявление скрытых потерь при преобразовании и затрат, связанных с низким качеством
Действуя в рамках трансграничной системы управления под руководством партнеров, временное руководство CE незамедлительно внедрило систему учета затрат, связанных с неисправностями, в соответствии с рекомендациями VDA. В ходе диагностики удалось выявить, что скрывалось за показателем производительности, который в плане по-прежнему выглядел приемлемым.
- Скрытый источник потерь: Оба завода организовали незапланированные третьи смены в выходные дни исключительно для того, чтобы спасти и переобработать корпуса коробки передач. В корпусах наблюдались несоосность отверстий и пористость поверхности. Основные многоосевые ячейки с ЧПУ теряли 22 процента доступного времени работы шпинделя на повторную обработку бракованных деталей.
- Нагрузка, связанная с ручным локализованием: Более 30 операторов в смену занимались удалением заусенцев в автономном режиме и ручной проверкой герметичности методом спуска воздуха. Расходы на привлечение временного персонала через агентство превышали 55 000 евро в неделю.
- Ложное восстановление: Металлолом был продан региональным предприятиям по переработке отходов, а выручка зачислена на общие счета. Это создавало видимость частичного возмещения затрат, при этом маскируя полную потерю рабочего времени оборудования и энергии.
Стратегия оздоровления: восстановление рентабельности и операционного денежного потока у поставщиков автомобильной промышленности
Временный операционный директор CE осуществил операционное оздоровление компании.
- Переработанные циклы резки и обработки: Провели повторную калибровку высокоскоростных шпинделей, установили автоматические датчики износа инструмента и заменили изношенные гидравлические зажимные приспособления.
- Демонтированные автономные схемы спасения: Ликвидированы неформальные рабочие места для доработки деталей. Детали, не прошедшие контроль качества на этапе производства, теперь приводят к немедленной остановке станка и сбросу настроек инструмента.
- Пересмотренные меры стимулирования руководства завода: Премии за результативность руководителей местных заводов стали напрямую зависеть от выхода готовой продукции с первого прохода и сокращения затрат на переработку. Этот показатель заменил валовой объем отгруженной продукции в качестве целевого показателя.
За двенадцать недель выход первичного клеточного материала при первом проходе вырос с 76 до 94 процентов на обоих предприятиях. Внутренние затраты, связанные с сбоями в работе, сократились на 2,6 млн евро в годовом исчислении, что позволило восстановить валовую операционную маржу на 320 базисных пунктов. Эти меры позволили успешно восстановить соответствие показателю EBITDA и защитить корпоративную стоимость спонсора без приостановки работы заводов или возникновения конфликтных коммерческих споров.
Именно в этом заключается механизм восстановления маржи во всем секторе. Убыток уже существовал, но в рамках плана, который по-прежнему казался выполнимым. Кто-то сумел его покрыть, как только оценил его с учетом собственных критериев.
Часто задаваемые вопросы: Маржа поставщиков автомобильной промышленности в 2026 году и потери при конверсии
Что на самом деле оценивает исследование рентабельности поставщиков автомобильной промышленности за 2026 год?
В отчете CLEPA «Pulse Check» за весну 2026 года представлены прогнозы рентабельности на будущее, о которых сообщили опрошенные руководители. Он отражает настроения и коммерческие прогнозы, а не фактические бухгалтерские результаты. Отчет демонстрирует масштабы снижения рентабельности в секторе, не указывая при этом на какую-либо одну конкретную причину.
Какие потери при преобразовании на автомобильных заводах действительно поддаются контролю?
Затраты на прямую рабочую силу, связанные с ручной доработкой и браком из-за износа инструментов, полностью находятся под оперативным контролем. То же самое касается подрядчиков, занимающихся сортировкой вне производственной линии, и простоев, связанных с внеплановым техническим обслуживанием. Это и есть затраты, связанные с низким качеством, которые автомобильные заводы несут уже сейчас, независимо от того, измерялись ли они кем-либо или нет. Именно на это следует обратить внимание в первую очередь перед любым обсуждением цен.
Должны ли поставщики сначала решать вопрос о затратах, связанных с низким качеством, или же в первую очередь договариваться с заказчиками о ценах?
Сначала о потерях при внутренней переработке. Просьба к производителю об облегчении условий при использовании нестабильного технологического процесса с высоким уровнем брака чревата проверкой со стороны заказчика. Именно в этом заключаются реальные издержки, стоящие за низкой рентабельностью.
Какие вопросы правлениям компаний следует задать руководителям заводов в отношении рентабельности поставщиков автомобильной промышленности в 2026 году?
Четыре вопроса позволяют охватить основные аспекты. Динамика выхода готовой продукции с первого прохода на первичном этапе производства. Количество часов, затраченных на внелинейную сортировку и доработку. Объем брака по сравнению с технической спецификацией. И точная стоимость сверхурочной работы с повышенной оплатой. В совокупности ответы на эти вопросы показывают, какие потери при переработке продукции уже несут коллективы автомобильных заводов.
В равной ли степени потери при переработке влияют на рентабельность поставщиков на заводах в странах Центральной и Восточной Европы и в Западной Европе?
В целом, да. Объемы производства меняются, а платформы обновляются быстрее, чем успевают корректироваться планы по численности персонала. Та же самая проблема, связанная с давлением на заводы в Центральной и Восточной Европе со стороны поставщиков в плане рентабельности, наблюдается и на предприятиях в Западной Европе. И в тех, и в других случаях прибегают к одним и тем же трудоемким обходным решениям, призванным обеспечить своевременность поставок клиентам даже при низкой рентабельности.
Связанные знания и дальнейшие действия
Ведение бизнеса по поставке автомобильных запчастей в 2026 году без четкого представления о затратах на переналадку производства больше не является жизнеспособным. В условиях, когда рынок уже забирает большую часть маржи, концерн не может позволить себе нести предотвратимые убытки, связанные с производством.
Рекомендуемые материалы:
- Сжатие прибыли в промышленности Центральной Европы: когда головным офисам следует приступить к реструктуризации персонала в Румынии?
- Как операционные директора руководят восстановлением после неудачного внедрения ERP-системы до остановки производства
- Прогноз развития европейской промышленности
Европейский поставщик автомобильной промышленности может сталкиваться со снижением рентабельности, не предусмотренными бюджетом затратами на доработку продукции или проблемами в системе управления между головным офисом и заводом. В каждом из этих случаев компания CE Interim может направить на предприятие проверенного руководителя, соответствующего требованиям задания, готового приступить к работе в течение 72 часов после завершения брифинга по заданию, чтобы взять на себя оперативную ответственность за восстановление деятельности. Именно так обеспечивается защита рентабельности поставщиков автомобильной промышленности к 2026 году.
Поговорите с Временный партнер CE когда внешнее давление на маржу выявило пробел на уровне завода. Этот пробел теперь требует практических мер, а не очередного цикла анализа.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL