

Почему установка целевого показателя себестоимости продукции не является переработкой операционной модели
Вкратце
Финансовый отдел устанавливает целевой показатель экономии. Отдел кадров осуществляет сокращение штата. Отдел закупок пересматривает условия сотрудничества с поставщиками. Каждый отдел выполняет свои задачи в срок, однако на производстве накапливаются задержки с поставками и снижается рентабельность. В этом и заключается реальное различие между сокращением производственных затрат и операционной реструктуризацией. Установление целевого показателя затрат — это финансовое решение.
Разработка схемы дальнейшей работы сокращенного завода относится к сфере операционной деятельности. Головной офис сокращает объемы ресурсов, не изменяя при этом последовательность сборочных операций, циклы технического обслуживания или порядок эскалации вопросов к руководству. В результате завод продолжает работать по прежней схеме с меньшим количеством персонала. Для устранения этого несоответствия необходим единый мандат на разработку операционной схемы, дающий полномочия принимать компромиссные решения с учетом интересов всех подразделений.
Причина: несогласованное сокращение функциональных затрат в противовес концепции «единого владельца»
Исполнительный совет утверждает программу обязательного сокращения расходов. Объемы продаж автомобилей снизились. Цены на сырье и материалы в странах Центральной и Восточной Европы резко выросли. Штаб-квартира группы поручает каждому подразделению сократить свой бюджет на установленный процент. Финансовый отдел группы отслеживает динамику выполнения плана на еженедельных информационных панелях. Отдел кадров занимается вопросами сроков уведомления, предусмотренных законом социальных планов и увольнением временных работников. Отдел закупок ведет переговоры с поставщиками второго уровня о снижении цен на 10 %.
В отчетной презентации исполнительного комитета все показатели выглядят оптимистично. Руководители проектов подтверждают, что каждое подразделение выполняет свои плановые показатели в срок. Однако в зале заседаний совета директоров высшее руководство испытывает скрытое беспокойство. Каждое подразделение выполнило свои плановые показатели. Но никто не может описать конкретную операционную модель, которая обеспечит поступление заказов от клиентов через шесть месяцев. Совет директоров не решается подвергать сомнению текущую операционную реальность. Ведь это означало бы вызов руководителям подразделений, которые сделали именно то, о чем просил головной офис.
Этот разрыв таит в себе реальный риск. Финансовый отдел не разрабатывает производственные системы; он оценивает их стоимость. Отдел кадров не согласовывает длительность циклов с тактовой длительностью заказчика; он занимается управлением трудовыми договорами. Если рассматривать финансовый целевой показатель как операционный план, производство останется без ответственного. Результатом этого станет не переработанная операционная модель, а случайный остаток нескоординированных сокращений в отдельных подразделениях.
Почему операционные модели теряют целостность в трансграничных матричных структурах
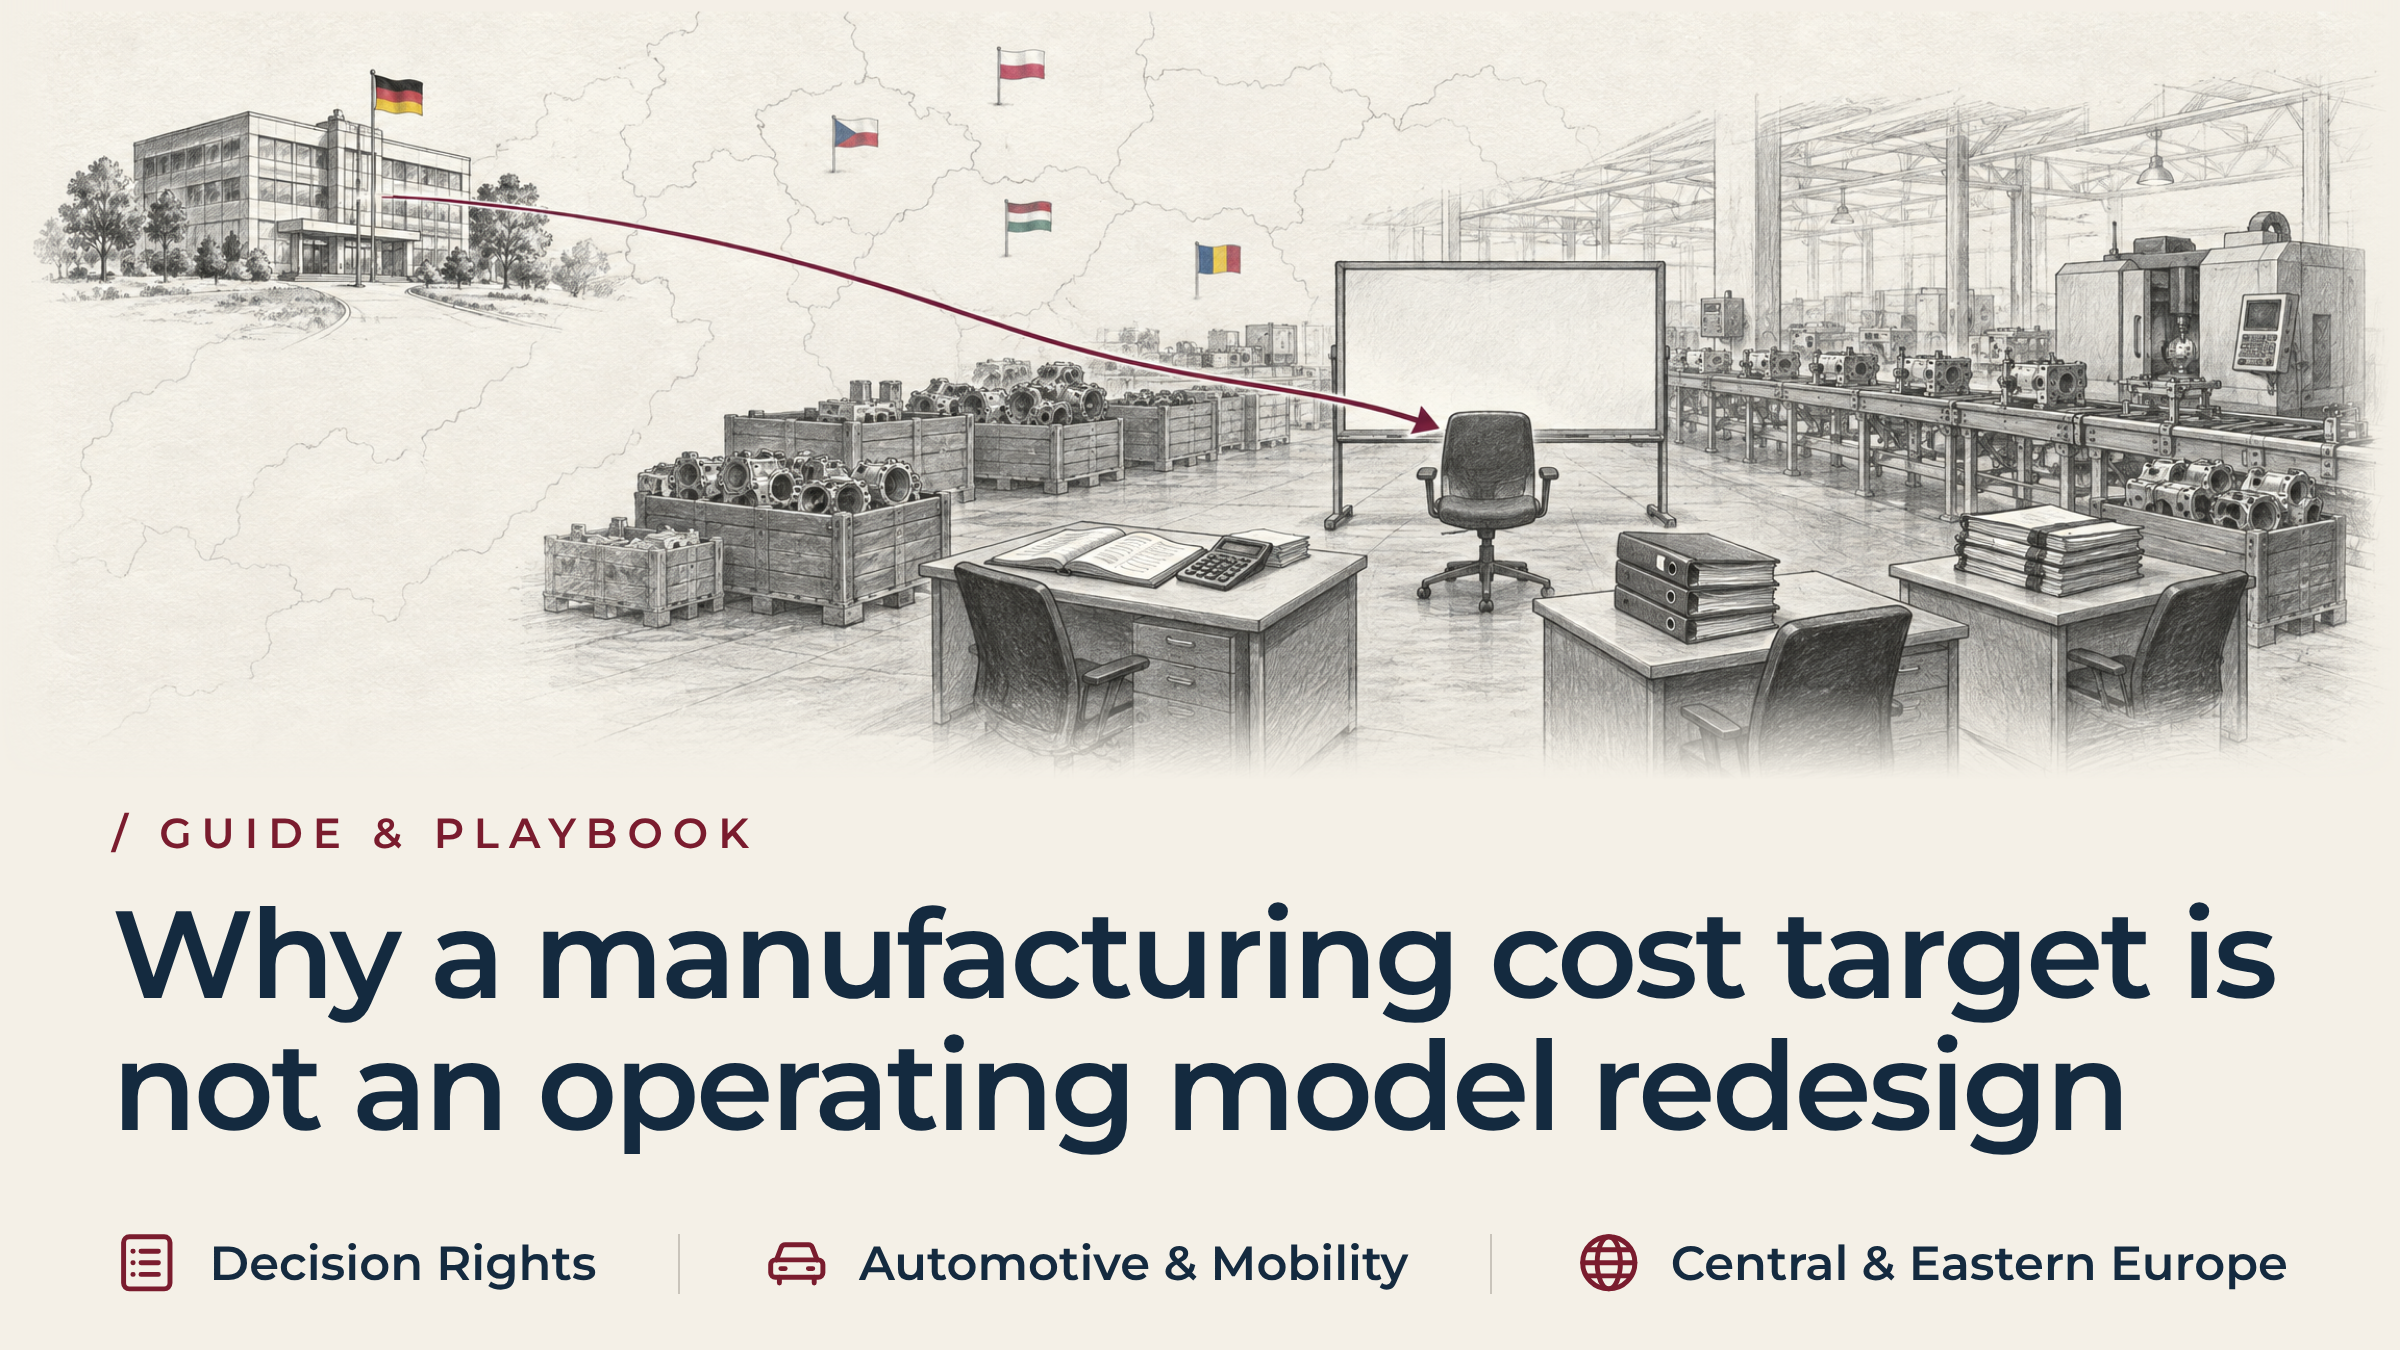
Разница между целевыми показателями затрат и реальной ситуацией на производстве увеличивается по мере удаления от головного офиса. Головной офис расположен в Германии, Швейцарии, Франции или Австрии. Завод находится в Польше, Чехии, Венгрии или Румынии. Руководители функциональных подразделений подчиняются непосредственно соответствующим департаментам в головном офисе. Операционная модель представляет собой единую интегрированную систему, реализованную на удаленном производственном объекте.
В функциональной матричной структуре межведомственная координация под давлением дает сбой. Это происходит четырьмя типичными способами.
- Финансовый отдел сокращает бюджет завода на техническое обслуживание и запасные части на пятнадцать процентов, чтобы выполнить квартальный план по денежным потокам. Никто не объясняет финансовому отделу, что стареющие штамповочные прессы требуют постоянной калибровки для соблюдения допусков, установленных заказчиками.
- Отдел кадров согласовал увольнение сотрудников вспомогательного персонала. В результате из штата уходят техники-наладчики, отвечающие за быструю перенастройку производственных линий.
- У руководителей производства становится все меньше рабочей силы для выполнения того же ежедневного объема работ. Они увеличивают продолжительность производственных циклов, чтобы избежать простоев, связанных с переналадкой оборудования, в результате чего накапливаются большие партии полуфабрикатов, которые связывают оборотный капитал.
- Никто не советуется с руководителями отдела качества по вопросам кадровых решений. В результате им приходится работать за сортировочными столами, чтобы отсеивать детали, не соответствующие техническим требованиям.
Каждая функция подчиняется непосредственно своему руководителю в головном офисе, а не горизонтально — оперативному руководителю на производстве. Поэтому никто на заводе не обладает полномочиями остановить производственный цикл. Местное руководство, не желая выглядеть неконструктивным по отношению к группе, редко указывает на то, что эти решения противоречат друг другу. Завод продолжает производство, прибегая к ручным обходным решениям, пока у клиента не произойдет остановка линии или не поступит уведомление о качестве.
Снижение производственных затрат против реструктуризации операционной деятельности: данные по отрасли
Два внешних источника подтверждают разграничение, проводимое в данной статье. Отчет BCG Глобальное исследование поставщиков автомобильной промышленности 2026 года Исследование показало, что европейские поставщики демонстрируют наиболее негативный настрой по сравнению с представителями других регионов. Причиной этого является постоянное экономическое и финансовое давление. В отчете делается вывод о том, что поставщики первого уровня должны коренным образом переосмыслить свою операционную модель, а не полагаться на разовые меры по сокращению затрат. Рекомендуемый путь пролегает через консолидацию производственных мощностей и географического присутствия, а также создание переработанной базы доходов, способной устоять в условиях постоянной волатильности спроса.
Европейский мониторинг реструктуризации Eurofound демонстрирует ту же тенденцию на конкретном примере. Информационный бюллетень по компании JTEKT Czech Republic записи В августе 2026 года на предприятии в Пльзене было сокращено около 300 рабочих мест. До сокращений на предприятии работало 620 сотрудников. Предприятие продолжало функционировать, несмотря на то что сокращение составило почти половину его персонала.
Ни один из источников не указывает, как именно была перестроена эта работа. Не существует какого-либо порога, при достижении которого сокращение затрат превращается в реструктуризацию, и никто не должен его выдумывать. Оба источника подтверждают основное обстоятельство, о котором идёт речь в данной статье: компания может сократить штат на одном из своих предприятий почти наполовину и при этом рассчитывать, что оно будет продолжать функционировать.
Одних только таблиц отделов для достижения этого результата недостаточно. Чтобы обеспечить соблюдение производственного графика в условиях сокращения численности персонала вдвое, требуется полная переработка операционной архитектуры, а не набор отдельных функциональных мер.
Целевой уровень затрат против трансформации операционной модели: сравнение двух подходов
Разница становится очевидной, когда эти два подхода сравниваются бок о бок: это две разные последовательности, а не одна.
Функциональный подход рассматривает сокращение затрат как совокупность действий отдельных подразделений. Финансовый отдел устанавливает целевые показатели. Отдел кадров сокращает штат. Отдел цепочки поставок сокращает запасы. Каждое подразделение действует по собственному графику. Результатом становится фрагментированная работа на производстве: сбои при переналадке оборудования, скрытый брак и рост объема экстренных грузоперевозок.
Подход, основанный на операционной модели, рассматривает одну и ту же цель как единую комплексную трансформацию. В рамках единого мандата в указанном порядке осуществляется перебалансировка тактов, синхронизация технического обслуживания и запасных частей, перераспределение полномочий по принятию решений и оптимизация производственных площадей. Результатом становятся предсказуемый объем производства, стабильный выход готовой продукции с первого раза, низкий уровень незавершенного производства и экономия средств, которые компания фактически сохраняет в виде денежных средств.
Отсутствуют основные признаки, указывающие на необходимость пересмотра организационной структуры
Совету директоров не нужно дожидаться результатов финансового аудита. Четыре операционных признака уже свидетельствуют о том, что была пересечена грань между сокращением производственных затрат и операционной реструктуризацией:
- Противоречивые показатели успеха маскируют ухудшение операционной деятельности. Финансовый отдел сообщает, что подразделение выполняет плановые показатели по трудовым ресурсам в установленные сроки. Отдел логистики сообщает, что расходы на авиаперевозки премиум-класса удвоились из-за необходимости обойти производственные «узкие места».
- Объем незавершенного производства растет, в то время как производительность стагнирует. Незавершенные сборки скапливаются между производственными участками, поскольку детали не могут продвигаться дальше из-за отсутствия необходимых компонентов. Это приводит к замораживанию денежных средств и перекрывает проходы.
- Неформальная процедура эскалации заменяет стандартную. При возникновении неисправностей в оборудовании начальники смен обходят обычный порядок эскалации, поскольку инженеры-специалисты, отвечавшие за данное оборудование, уже ушли. Вместо этого они самостоятельно устраняют неисправности в оборудовании.
- На утренних совещаниях обсуждают причины сбоев, а не рабочий процесс. Руководители производственных, технических и контрольно-качественных подразделений тратят время на ежедневных совещаниях на поиск виновных в простоях, вместо того чтобы устранять лежащие в их основе узкие места.
Определение единого задания на проектирование эксплуатационных параметров завода и компромиссных решений
Для перехода от резкого сокращения расходов к устойчивой реструктуризации необходим единый мандат на формирование операционной модели, предусматривающий полномочия по принятию обязательных к исполнению компромиссных решений. Совет директоров на самом деле не выбирает между более значительной и менее значительной экономией. Он выбирает между первоначальным графиком и мандатом, рассчитанным на то, чтобы остаться в силе после ухода сотрудников.
Это также является практическим критерием для определения того, когда сокращение затрат требует реорганизации: пересекаются ли компромиссы между отчетными линиями. Наичаще такие полномочия закреплены за четырьмя подразделениями:
- Синхронизация такта производства со спросом со стороны клиентов. Если объемы заказов со стороны клиентов сократились на двадцать процентов, то поддержание прежнего темпа работы линий при меньшем количестве рабочих часов приводит к частым остановкам и запускам, что наносит ущерб оборудованию и приводит к образованию брака. Данное требование предусматривает перенастройку рабочих постов линий с учетом реального текущего спроса.
- Объединение ресурсов технического обслуживания, инструментального обеспечения и производственных мощностей. Если завод переходит с трёхсменного графика на двухсменный, служба технического обслуживания не может просто пойти на пропорциональное сокращение бюджета. Время для переналадки оборудования, профилактические проверки и запасные части критического значения необходимо запланировать в рамках оставшегося времени простоя.
- Пересмотр полномочий по принятию решений на производстве. Когда пять уровней управления сокращаются до трёх, в инструкции указывается, кто имеет право остановить линию в случае отклонения от стандартов качества. Там же указано, кто утверждает экстренную замену оборудования и кто осуществляет перераспределение операторов между производственными ячейками.
- Сбалансирование запасов безопасности с учетом ограничений со стороны поставщиков. Уменьшение занимаемой площади сопровождается снижением рентабельности. В рамках перепроектирования определяются периодичность поставок, маршруты комплектования и объемы буферных запасов готовой продукции, благодаря чему задержка со стороны одного поставщика не может привести к остановке окончательной сборки.
Пример из практики: временный мандат CE в европейской автомобилестроительной отрасли
Задача по сокращению расходов на 5,5 млн евро и первоначальные показатели операционной деятельности
Европейский поставщик мехатронных узлов первого уровня для автомобильной промышленности управлял предприятием в Центрально-Восточной Европе, на котором работало 720 сотрудников. Компания поставляла свою продукцию крупным немецким и французским автопроизводителям. В связи с сокращением закупочных цен со стороны клиентов и ростом тарифов на электроэнергию исполнительный комитет группы поставил задачу сократить операционные расходы на 5,5 млн евро в течение шести месяцев.
Финансовый и кадровый отделы группы неукоснительно выполняли свои программы. Численность штатных сотрудников сократилась на 18 процентов. Кадровый отдел сократил количество косвенных инженерных должностей на 22 процента, а финансовый отдел — бюджеты на техническое обслуживание объектов на 15 процентов.
Согласно данным корпоративных аналитических панелей, проект был признан завершенным. Однако в течение восьми недель после ухода последних сотрудников производственные показатели завода резко ухудшились. Показатель соблюдения сроков поставок снизился с 98,8 % до 81,2 %. Запасы незавершенного производства выросли на 3,2 млн евро, а объем брака увеличился в три раза. Завод ежемесячно тратил 250 000 евро на внеплановые выходные смены и экспресс-доставку грузов автомобильным транспортом в Германию.
Результаты оперативной диагностики и диагностической оценки, проведенной исполняющим обязанности операционного директора
Поняв, что функциональные цели привели к разрушению операционной архитектуры завода, генеральный директор Группы привлек компанию CE Interim. CE Interim направила уже прошедшего проверку, соответствующего требованиям задания и подписавшего соглашение о неразглашении руководителя, готового приступить к работе сразу после завершения брифинга по заданию. Этот руководитель занял должность Временный главный операционный директор на месте. Полные оперативные полномочия охватывали производство, инжиниринг, контроль качества и цепочку поставок.
Первая четырёхдневная оценка, проведённая временным руководителем, выявила разрыв в операционной деятельности. Отдел кадров сократил двадцать механиков-наладчиков, рассчитывая, что операторы оборудования будут самостоятельно заниматься настройкой инструментов на линии. Финансовый отдел, в свою очередь, сократил запасы запасных частей для инструментов, чтобы достичь целевых показателей по оборотным средствам.
Когда на высокоскоростных автоматических намоточных станках происходил естественный износ инструментов, у операторов не было специальных измерительных приборов для калибровки намоточных головок. Кроме того, у них не было запасных частей для их ремонта. Станки простаивали часами, пока мастера лихорадочно разыскивали запчасти. В результате наладка производилась в спешке, что приводило к выпуску бракованных катушек.
Реализация трёх структурных мер по улучшению операционных показателей
В течение двенадцати недель своего мандата временное руководство осуществило три структурных оперативных меры:
- Были переработаны производственный ритм и сбалансировка линии. Производство было объединено из трёх нестабильных, частично укомплектованных смен в две полностью укомплектованные смены с синхронизированными тактами, что позволило исключить циклы работы оборудования с частыми остановками и запусками.
- Настройка оборудования была вновь интегрирована в специализированную производственную ячейку. Руководитель восстановил штат из восьми специализированных механиков по настройке оборудования, переработал процедуры быстрой смены пресс-форм и обеспечил отдельное хранение критически важных запасных частей для станков. Среднее время переналадки сократилось со 110 минут до 38 минут.
- Были пересмотрены полномочия по принятию решений на межфункциональном уровне и показатели эффективности производственных процессов. Руководство отменило изолированные целевые показатели отделов и внедрило единую панель оперативного контроля, ориентированную на выход годной продукции с первого раза и соблюдение графика поставок клиентам. Начальники смен получили полномочия немедленно останавливать линию и устранять отклонения в работе.
Результаты программы оздоровления: восстановление своевременности поставок, снижение брака и улучшение денежного потока
В течение двенадцати недель предприятие восстановило полный оперативный контроль. Уровень соблюдения сроков поставок вернулся к отметке 99,4 %. Доля брака снизилась до уровня ниже 1,2 %. Запасы незавершенного производства сократились на 2,8 млн евро, а экстренные грузоперевозки были полностью прекращены. Предприятие обеспечило подтвержденную устойчивую годовую экономию в размере 4,9 млн евро. Этот результат свидетельствует о том, что сокращение затрат становится устойчивым только в том случае, если оно достигается благодаря интегрированной операционной модели.
Когда достаточно внутреннего управления, а когда требуется независимый орган
Наличие целевого показателя по затратам на предприятии само по себе не является основанием для привлечения руководителя со стороны. Иногда местные руководители функциональных подразделений уже обеспечивают эффективную координацию между отделами, а объемы заказов от клиентов остаются предсказуемыми. В таком случае существующая управленческая команда предприятия должна обладать полномочиями и автономией для самостоятельной реорганизации своей деятельности.
Независимая исполнительная власть становится необходимой в тех случаях, когда требуемые компромиссы затрагивают межфункциональные линии подчиненности, которые само предприятие не в силах урегулировать. Директор завода редко обладает полномочиями, позволяющими ему отклонить решение корпоративного финансового отдела по вопросам расходов на техническое обслуживание. Тот же директор не может без труда оспорить решение корпоративного отдела закупок относительно размеров партий продукции или дать указания корпоративному отделу кадров по вопросам организационной структуры.
В условиях трансграничной матричной структуры такие решения заходят в политический тупик. Практический поворотный момент прост: это первый компромисс, который заходит в такой тупик. Две функции ссылаются на свои полномочия, и ни одна из них не может сдвинуть с места другую. Временный руководитель обладает полномочиями, не зависящими от корпоративных карьерных соображений, и обеспечивает связь между стратегией группы и выполнением задач на производстве до тех пор, пока операционная модель не начнет функционировать самостоятельно.
Временный партнер CE продолжает участвовать в работе в течение всего срока действия этого мандата. Партнер согласовывает объем полномочий и обеспечивает возможность обращения к генеральному директору Группы в случае необходимости. Кроме того, партнер следит за тем, чтобы полномочия руководителя не были незаметно ограничены.
Именно это на практике отличает сокращение производственных затрат от реструктуризации операционной деятельности. Дело не в величине цифр. Дело в том, кто является владельцем проекта, который должен обеспечить достижение поставленных целей.
Часто задаваемые вопросы о целевых показателях затрат и операционных моделях
Когда план сокращения затрат перерастает в полномасштабную реструктуризацию деятельности?
Не существует какого-либо фиксированного процентного показателя или порогового значения по численности персонала, и никто не должен их придумывать. Сигналом служит ситуация, когда планирование производства, техническое обслуживание, полномочия по принятию решений и управление запасами должны действовать согласованно, так что ни одна отдельная функция не может нести полную ответственность за результат. В этот момент целевой показатель затрат становится вопросом, относящимся к операционной модели, и требует собственного мандата.
Каково функциональное определение операционной модели производства?
Операционная модель определяет, каким образом завод организует работу персонала, процессы, техническое обслуживание, парк оборудования и полномочия по принятию решений для обеспечения надежного преобразования сырья в готовую продукцию.
Почему целевые показатели сокращения функциональных затрат недостаточны для проведения капитального ремонта завода?
Функциональные цели позволяют оптимизировать работу отдельных подразделений в изоляции друг от друга. Финансовый отдел может сократить бюджеты, а отдел кадров — расходы на заработную плату. Однако если настройки оборудования, система материально-технического обеспечения и меры по обеспечению качества останутся без изменений, остальная часть системы не сможет выдержать нагрузки.
Не мешают ли амбициозные целевые показатели по затратам достижению целей по финансовой экономии?
Нет. Именно переработка операционной модели позволяет закрепить экономию в чистом денежном потоке. Непродуманные сокращения расходов приводят к операционным трениям, браку и сверхурочной работе, что быстро нивелирует прогнозируемую выгоду.
В каких случаях компании следует привлечь внешнего руководителя для переработки операционной модели?
Назначьте такого специалиста, если изменения затрагивают одновременно производство, проектирование, техническое обслуживание и логистику. То же самое относится к случаям, когда у местного руководства нет достаточных полномочий или ресурсов для реализации этих изменений при одновременном соблюдении сроков поставок.
Какие риски связаны с эксплуатацией «бережливого» завода на основе устаревшей модели работы?
На предприятии наблюдаются постоянные остановки производственных линий, рост объема брака, несоблюдение сроков поставки и значительные расходы на сверхурочную работу. Это может привести к необходимости дорогостоящего экстренного найма дополнительного персонала или вызвать вмешательство со стороны заказчика по вопросам качества.
Связанные знания и дальнейшие действия
Целевой показатель затрат указывает организации, на чем следует экономить. Он не определяет, кому будет принадлежать производство после того, как экономия будет обеспечена. Даже при своевременном достижении целевого показателя затрат производство может остаться без владельца. Этот пробел в первую очередь сказывается на сроках поставок, объеме брака и денежных потоках.
Рекомендуемые материалы:
- Как провести реструктуризацию польского производственного предприятия без потери его технического потенциала
- Модернизация завода: исполняющий обязанности директора завода за 90 дней наладил систему управления производством в Венгрии
- Операционный поворот: Временный операционный директор стабилизирует работу завода за 90 дней в США
CE Interim предоставляет услуги трансграничного руководства высшего звена для реализации важнейших преобразований в бизнесе. Компания привлекает уже прошедшего проверку руководителя высшего звена, соответствующего требованиям задания и связанного обязательством о неразглашении, готового приступить к работе сразу после завершения брифинга по заданию. Обратитесь к Временный партнер CE о том, кому должна принадлежать ответственность за эксплуатационную конструкцию до появления следующего целевого показателя затрат.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL