
Fermetures des sites de Mondi à Brzeźno et à Szada : gestion du transfert des clients et de la relocalisation des actifs dans le cadre de la restructuration des usines d'emballage
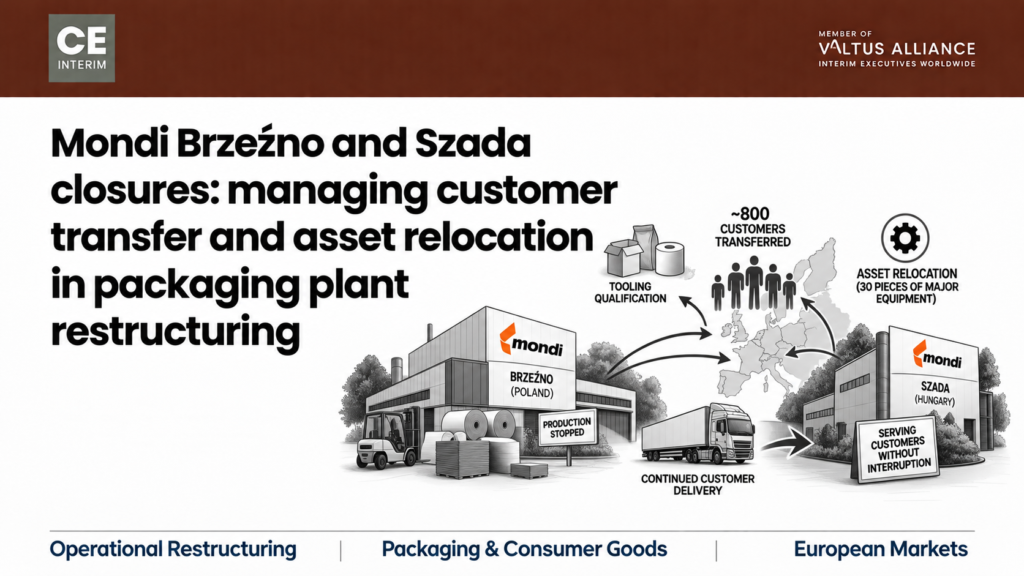
Les fermetures des sites de Brzeźno et de Szada par Mondi montrent pourquoi le transfert de la clientèle lors de la fermeture d'une usine d'emballage est déterminant pour savoir si le groupe préserve sa valeur.
La Roumanie a modifié les salaires et la fiscalité. Quels sont les changements qui ont réellement eu un impact sur votre activité ?
En résumé, la Roumanie a modifié son salaire minimum légal, son taux de TVA et la retenue à la source sur les dividendes en l’espace de douze mois. Les tarifs de l’énergie industrielle ont connu des fluctuations importantes au cours de la même période. Ces changements n’ont pas tous le même impact sur les filiales roumaines détenues par des sociétés étrangères. Le salaire minimum et les coûts énergétiques peuvent avoir un impact direct sur la masse salariale et les marges. La hausse de la TVA affecte principalement les ventes nationales et la gestion du fonds de roulement, et non la marge à l’exportation. La retenue à la source sur les dividendes ne s’applique souvent pas du tout à une société mère établie dans l’UE, en vertu de la directive européenne «société mère-filiale». Quatre critères permettent de déterminer quels changements sont réels avant que le conseil d’administration ne se prononce sur la clôture. Trois changements fiscaux en Roumanie ayant un impact sur les cycles de planification d’entreprise Lorsque les projections actualisées d’une filiale roumaine s’écartent du plan annuel, la direction financière du groupe doit évaluer trois changements réglementaires distincts survenus au cours d’un même cycle de planification de douze mois : Pourquoi le siège social du groupe interprète-t-il mal la structure des coûts d’une filiale roumaine ? Le siège social interprète souvent à tort un ensemble de mesures fiscales en appliquant une seule hypothèse globale à l’ensemble de l’activité, plutôt que d’évaluer comment chaque changement affecte des opérations spécifiques : Quatre tests financiers pour évaluer le scénario d’exploitation d’une filiale roumaine Avant que le conseil d’administration ne débatte de l’absorption des coûts, d’une restructuration ou d’une sortie, le service financier du groupe a du travail à accomplir en premier lieu. Il doit effectuer quatre tests sur la filiale roumaine, dans l’ordre. Chaque test s’appuie sur les registres primaires de paie, de douane ou d’actionnariat, et non sur une hypothèse globale unique du groupe. Test n° 1 : Évaluation de l’augmentation du salaire minimum roumain et de la compression des échelles salariales Le gouvernement a gelé le salaire minimum brut à 4 050 RON jusqu’au 30 juin 2026. Il passera à 4 325 RON à compter du 1er juillet 2026, conformément à la décision gouvernementale n° 146/2026. Cette mesure s’applique à tous les employeurs du pays. Ce qui varie, c’est la proportion des effectifs qui se situe effectivement près de ce seuil. Le test est simple : il suffit de vérifier quelle part des effectifs perçoit un salaire égal ou proche du seuil. Vérifiez ensuite dans quelle mesure ce nouveau seuil comprime les échelons salariaux situés au-dessus. Dans une usine d’assemblage à fort volume de production, trente à quarante pour cent des effectifs peuvent percevoir le salaire de base. Les coûts directs augmentent alors immédiatement. Dans une usine de précision ou d’électronique, le salaire d’entrée dépasse souvent déjà 5 000 RON, de sorte que l’effet direct reste limité. Le véritable problème réside dans la compression salariale. Lorsque les salaires d’entrée augmentent par décret, les techniciens et les chefs d’équipe s’attendent eux aussi à une augmentation proportionnelle. Si on la leur accorde, la masse salariale gonfle à tous les niveaux de la hiérarchie. Si on la refuse, les opérateurs qualifiés partent chez les concurrents locaux. Pour une filiale roumaine, le test du salaire plancher doit porter sur la structure salariale, et pas seulement sur le taux nominal. Test n° 2 : Analyse de l’impact de la hausse de la TVA roumaine sur le fonds de roulement et les exportations La Roumanie a relevé le taux normal de TVA de 19 à 21 % le 1er août 2025, en vertu de la loi n° 141/2025. Les contrôleurs de gestion intègrent souvent cette hausse directement dans leurs prévisions de marges. Ils partent du principe qu’elle réduit directement la rentabilité. Pour une filiale roumaine axée sur l’exportation, cette hypothèse ne se vérifie généralement pas. La TVA est un impôt sur la consommation qui incombe à l’acheteur national. La filiale roumaine peut exporter des composants finis vers les chaînes d’assemblage de la société mère en Allemagne, en Autriche ou en France, ou vers des équipementiers européens. Ces livraisons intracommunautaires sont soumises à un taux de TVA nul ; l’usine ne perçoit donc pas de TVA sur ces ventes. C’est au niveau des achats nationaux, des services publics et des factures des sous-traitants locaux que cette hausse se fait réellement sentir. La filiale récupère ensuite ces montants par le biais de déclarations de TVA mensuelles. Si l’administration fiscale retarde les remboursements, le fonds de roulement se resserre dans l’intervalle. Pour une usine exportatrice, il s’agit d’un problème de trésorerie, et non d’un problème de marge, et ces deux situations nécessitent des réponses différentes. Test n° 3 : Évaluation de la retenue à la source sur les dividendes roumains et des exonérations prévues par la directive européenne Le 1er janvier 2026, la retenue à la source sur les dividendes est passée de 10 à 16 %. Les commentateurs ont largement présenté cette mesure comme une réduction directe des rendements pour les investisseurs. Pour un groupe allemand, français ou autrichien détenant une filiale roumaine, ce taux nominal peut ne pas s’appliquer du tout. Ce test consiste à vérifier le registre des actionnaires au regard de la directive européenne «société mère-filiale», la directive 2011/96/UE du Conseil. PwC Roumanie résume cette règle dans ses recommandations réglementaires. Une société mère résidant dans un autre État membre de l’UE ou de l’EEE peut percevoir des dividendes exonérés de retenue à la source. La société mère doit avoir détenu au moins 10 % de l’entité roumaine pendant une année complète et ininterrompue. Elle doit également disposer d’une attestation de résidence fiscale valide. Un groupe détenant 100 % de sa filiale roumaine depuis plusieurs années bénéficie d’un taux effectif nul. Le taux de 16 % s’applique aux particuliers et aux actionnaires minoritaires se situant en dessous du seuil de 10 %. Il s’applique également aux structures non européennes ne disposant pas d’une convention fiscale comparable, ou aux entités n’ayant pas encore atteint le seuil d’un an. La plupart des groupes ne procèdent pas à ce test sur leur filiale roumaine. Ils tablent simplement sur une réduction de six points sur les liquidités rapatriées, et cette hypothèse est souvent erronée. Test n° 4 : Mesure de la volatilité des tarifs énergétiques industriels et de l’intensité énergétique technique Le directeur général d’un fabricant industriel roumain a désigné la volatilité des tarifs d’électricité comme la pression la plus forte pesant sur la compétitivité de l’industrie manufacturière en 2026. Ces tarifs sont ainsi classés avant même les modifications fiscales réglementaires. Un projet d’impôt minimum sur le chiffre d’affaires est venu aggraver ces inquiétudes. Il a suscité une opposition soutenue de la part de douze associations patronales nationales, dont la Chambre de commerce et d’industrie française en Roumanie (CCIFER). Ce test évalue ici l’intensité énergétique technique d’une filiale roumaine, et non une moyenne nationale. Dans une fonderie, un atelier de moulage par injection ou une chaîne de production de verre, l’électricité peut représenter entre 12 et 20 % des coûts d’exploitation. Une flambée des tarifs modifie alors directement la rentabilité unitaire. Dans l’assemblage manuel ou le conditionnement léger, l’énergie dépasse rarement 3 % des coûts. Une telle variation tarifaire y a donc à peine un impact. Un chiffre énergétique national unique masque l’endroit où se situe la véritable exposition au risque. Signes avant-coureurs clés indiquant qu’une filiale roumaine subit une pression financière Un conseil d’administration n’a pas besoin d’attendre l’examen annuel pour voir si ces tests ont de l’importance. Cinq signes apparaissent généralement en premier, souvent dans cet ordre. Pris isolément, n’importe lequel de ces signes est gérable. Deux signes ou plus, combinés, signifient généralement que la filiale roumaine a besoin d’un audit indépendant sur place avant que le conseil d’administration ne prenne une décision. Priorité numéro un pour la direction financière du groupe : établir des faits opérationnels vérifiés Avant que les conseils d’administration n’évaluent des choix stratégiques majeurs tels que l’absorption des coûts, la renégociation des contrats ou la fermeture d’usine, la direction financière du groupe doit établir des faits opérationnels vérifiés : Déployer
Quand le directeur financier dit « il faut y mettre un terme » et que le directeur des opérations dit « il faut investir », qui tranche ?
En bref : une usine à l'étranger dont les performances sont insuffisantes divise le directeur financier et le directeur des opérations du groupe. Le directeur financier souhaite sa fermeture, tandis que le directeur des opérations préconise un investissement. Il s'agit d'une impasse entre le directeur financier et le directeur des opérations, et le conseil d'administration est la seule instance capable de la débloquer. Les faits seuls ne suffisent pas à trancher une question stratégique ; c'est donc au conseil d'administration de prendre la décision. La résolution d’une impasse entre le directeur financier et le directeur des opérations passe donc par quatre étapes, toujours dans le même ordre. Premièrement, une base factuelle indépendante. Deuxièmement, un test de résistance des deux scénarios par rapport à la trésorerie, à la clientèle et à la recouvrabilité. Troisièmement, un vote unique du conseil d’administration. Enfin, la nomination d’un cadre sur place chargé de mettre en œuvre la décision approuvée par le conseil. Un cabinet de conseil réalise l’analyse, tandis qu’un cadre en assure la mise en œuvre. Comment quatre trimestres de désaccord entre le directeur financier et le directeur des opérations entraînent une paralysie stratégique Le dossier a été soumis pour la première fois au conseil d’administration l’année dernière, au troisième trimestre. Il est ensuite revenu en décembre, puis a refait surface au printemps. Aujourd’hui, il se trouve toujours sur la même table, pratiquement inchangé. En d’autres termes, il s’agit d’une impasse entre le directeur financier et le directeur des opérations qui revient chaque trimestre sans avancer. Les deux positions campent sur leurs positions, et c’est là la véritable impasse entre le directeur financier et le directeur des opérations dans sa forme la plus pure. Le report de la décision est le seul choix dont aucun des deux dirigeants n’a à assumer la responsabilité personnelle. Par conséquent, face à deux dossiers crédibles, le conseil d’administration commande une nouvelle analyse de sensibilité au lieu de se prononcer. Le report devient alors la ligne de conduite, et il engendre un coût à chaque trimestre où il se prolonge. Gouvernance transfrontalière : pourquoi la distance aggrave l’impasse entre le directeur financier et le directeur des opérations Sur un site national, un administrateur peut se rendre sur place en un après-midi et régler la question directement. La dimension transfrontalière, cependant, change la donne. Une société mère allemande, autrichienne, suisse ou française peut posséder une usine en Tchéquie, en Pologne, en Hongrie ou en Roumanie. La distance limite ce que le siège social peut réellement vérifier, et c’est précisément là que s’enracine l’impasse entre le directeur financier et le directeur des opérations. Pourquoi la pression salariale en Europe centrale et orientale aggrave l’impasse entre le directeur financier et le directeur des opérations La pression salariale en Europe centrale et orientale aggrave l’impasse entre le directeur financier et le directeur des opérations. KPMG et le Comité des relations économiques avec l’Europe de l’Est ont mis en évidence un fait clair. Les faibles coûts de main-d’œuvre ne suffisent plus à eux seuls à justifier l’existence d’une usine en Europe centrale et orientale. La main-d’œuvre qualifiée se raréfie et les salaires augmentent ; une exploitation médiocre ne peut donc plus se cacher derrière l’arbitrage des coûts. Lorsque les marges se resserrent, le directeur financier y voit un échec de l’implantation, tandis que le directeur des opérations y voit un déficit qui peut être corrigé. Ces deux interprétations peuvent contenir une part de vérité. C’est précisément pour cette raison que c’est au conseil d’administration, plutôt qu’à l’une ou l’autre de ces fonctions, qu’il revient de décider laquelle prévaut. 5 signes avant-coureurs clés d’une impasse au sein du conseil d’administration d’une filiale étrangère Les conseils d’administration désignent rarement une impasse de manière directe. Au lieu de cela, une impasse au sein du conseil d’administration d’une filiale étrangère se manifeste par cinq signes récurrents. Chacun d’entre eux marque un blocage entre le directeur financier et le directeur des opérations qui a déjà fait son temps. Dès que plusieurs de ces signes apparaissent simultanément, la création d’un nouveau comité interne ne permettra pas de sortir de l’impasse entre le directeur financier et le directeur des opérations. Elle ne fera que grignoter la réserve de trésorerie dont dispose encore le conseil d’administration. Le cadre en 4 étapes pour résoudre une impasse entre le directeur financier et le directeur des opérations La résolution de la question de savoir qui décide de la fermeture d’une usine nécessite une séquence d’étapes, et non une simple amélioration des réunions. Quelqu’un doit se charger de l’analyse des faits, et quelqu’un d’autre doit se charger de la mise en œuvre une fois que le conseil d’administration a pris sa décision. Un cabinet de conseil se charge de l’analyse, tandis qu’un dirigeant met en œuvre le résultat. Sauter une étape revient donc à laisser l’impasse entre le directeur financier et le directeur des opérations exactement là où elle a commencé. ● Étape 1 : Établir une base de données opérationnelles indépendante et vérifiée. Les comptes internes reflètent les préjugés de chaque fonction ; ils ne peuvent donc pas, à eux seuls, trancher le différend. En revanche, un cadre indépendant présent sur place établit des chiffres réels en l’espace de quelques semaines. Ceux-ci comprennent le taux de rendement global réel des équipements, les taux de rebut effectifs, le véritable goulot d’étranglement, les marges clients décomposées, une prévision de trésorerie sur treize semaines, ainsi que les engagements vérifiés en matière d’indemnités de licenciement et de dettes fournisseurs. ● Étape 2 : Soumettre les scénarios de fermeture et d’investissement à des tests de résistance selon des critères clés Le conseil d’administration examine ensuite quatre éléments : l’autonomie financière et le niveau de liquidité, l’exposition contractuelle vis-à-vis des clients, la viabilité opérationnelle et une comparaison entre la trésorerie nette nécessaire à la fermeture et celle requise pour le redressement. Les conseils d’administration sous-estiment systématiquement les coûts de fermeture. Parallèlement, ils surestiment la rapidité du redressement. C’est pourquoi cette étape intervient avant que le conseil d’administration n’accepte l’un ou l’autre scénario. ● Étape 3 : Organiser un vote décisif du conseil d’administration sur la fermeture de l’usine ou son redressement Les dirigeants intérimaires indépendants ne prennent jamais la décision stratégique de fermer ou d’investir. Cette décision revient exclusivement au conseil d’administration ou au comité d’investissement. Ce ne sont pas les faits qui tranchent en cas d’impasse entre le directeur financier et le directeur des opérations. C’est le conseil d’administration qui tranche. ● Étape 4 : Nommer un dirigeant intérimaire pour mettre en œuvre le mandat du conseil d’administration. La direction interne est rarement l’équipe la mieux placée pour mettre en œuvre une décision qui a fait l’objet d’un conflit en son sein ; c’est donc le conseil d’administration qui procède à la nomination. Un directeur financier intérimaire est indiqué lorsque le problème réside dans le reporting. Lorsque la solution passe par un redressement opérationnel, un directeur des opérations intérimaire est plus adapté. Si la trésorerie constitue la contrainte déterminante, un directeur de la restructuration par intérim est la solution. Pour une fermeture contrôlée, un directeur général ou un directeur d’usine par intérim est indiqué. Parallèlement, un partenaire par intérim de CE reste impliqué tout au long du processus, assurant la gouvernance et la remontée des problèmes aux niveaux supérieurs aux côtés du dirigeant par intérim, et gère la passation de pouvoir à la direction permanente une fois le mandat achevé. Tendances de l’industrie manufacturière européenne : pression financière et opérationnelle croissante sur les usines à l’étranger Une impasse entre le directeur financier et le directeur des opérations comme celle-ci dépasse le cadre d’une seule usine. En effet, elle s’étend. Le CLEPA Data Digest 24, publié en janvier 2026, a révélé un chiffre alarmant. Les équipementiers automobiles européens ont annoncé plus de 104 000 suppressions d’emplois sur l’ensemble des années 2024 et 2025. Les tarifs énergétiques, la réorganisation de la chaîne d’approvisionnement et la concurrence sur les prix ont été les principaux facteurs à l’origine de ces suppressions. En conséquence, des filiales qui assuraient autrefois une production fiable et à faible coût se retrouvent elles-mêmes aujourd’hui en difficulté. Chacune d’entre elles est confrontée à un bras de fer entre son directeur financier et son directeur des opérations, qui ne demande qu’à éclater au grand jour. Le capital-investissement subit une pression similaire. Le nombre de sorties de capital-investissement en Europe est tombé à 872 transactions au premier semestre 2026, contre 1 210 un an plus tôt. L’étude mondiale d’EY sur l’état de préparation aux sorties du capital-investissement (EY Global Private Equity Exit Readiness Study 2026) a mis en évidence une tendance derrière ces chiffres. Les promoteurs détiennent de plus en plus d’actifs qui restent viables sur le plan opérationnel. Malgré cela, ces mêmes actifs sont confrontés à un manque de liquidité et à des sorties bloquées en raison de décalages d’évaluation. Un partenaire opérationnel ne peut donc pas se permettre une impasse illimitée entre le directeur financier et le directeur des opérations au cours d’une période de détention de ce type. Protéger la valeur d’entreprise nécessite une intervention décisive plutôt qu’un trimestre supplémentaire d’analyse. Étude de cas : comment un équipementier automobile de premier rang a résolu une impasse de 9 mois entre son directeur financier et son directeur des opérations
Lorsque le siège allemand réduit ses coûts, la filiale tchèque n'évolue pas sur le même marché
En bref : lorsqu’un groupe mère allemand lance un programme de réduction des coûts, le service de finance d’entreprise fixe souvent un objectif d’économies. Il applique ensuite cet objectif à toutes les entités étrangères, y compris à toute filiale tchèque. C’est généralement là que la stratégie échoue. Le moral des entreprises industrielles tchèques se situe actuellement à son plus haut niveau depuis cinq ans. En Allemagne, il reste faible, et les deux économies s’éloignent l’une de l’autre. La véritable contrainte de la filiale tchèque réside généralement dans l’énergie et la main-d’œuvre qualifiée, et non dans la masse salariale que le siège allemand souhaite contrôler. Déterminer quelles parties d’un mandat allemand en matière de coûts correspondent réellement aux conditions tchèques relève d’un jugement au niveau du conseil d’administration. Il ne s’agit pas d’une simple mise en œuvre administrative. Une mauvaise approche peut transformer un objectif d’économies en une crise de la chaîne d’approvisionnement en l’espace de quelques semaines. Le déclencheur : comment un objectif de coûts allemand est transmis à la filiale tchèque Le schéma commence généralement en Allemagne. Les marges sont sous pression. Les frais généraux augmentent. Le comité exécutif approuve un mandat de maîtrise des coûts à l’échelle du groupe. Le service de la finance d’entreprise calcule un pourcentage d’économies unique, souvent compris entre huit et douze pour cent des dépenses d’exploitation. Il applique ensuite ce chiffre de manière uniforme à toutes les entités étrangères. La filiale tchèque reçoit le chiffre qui lui est attribué dans le dossier de reporting mensuel. Ce chiffre est présenté sans tenir compte des conditions d’exploitation réelles de l’usine en Bohême ou en Moravie. Personne au siège n’a récemment visité l’atelier. Personne n’a examiné le contrat d’énergie ni vérifié le carnet de commandes par rapport à la capacité actuelle. Il ne s’agit pas de négligence. Une société mère sous pression dans son pays souhaite, à juste titre, que chaque entité du groupe apporte sa contribution. Le problème commence lorsque cette approche est transposée telle quelle à la filiale tchèque, sans vérification préalable. Personne n’a d’abord vérifié si sa base de coûts et sa position sur le marché ressemblaient le moins du monde à celles de l’Allemagne. La planification défensive de la société mère allemande se heurte à la réalité de la production tchèque. Les comités de direction perçoivent rarement cet écart dans un seul et même rapport. Les deux économies suivent désormais des voies différentes. En Allemagne, la confiance des industriels reste modérée. L’enquête économique de la DIHK recueille des données auprès d’environ 26 000 entreprises. Elle a révélé que les coûts de main-d’œuvre nationaux constituent le principal facteur de risque pour un pourcentage record de 59 % des entreprises allemandes. Une étude menée par Strategy& et PwC estime que les coûts de main-d’œuvre dans l’industrie allemande sont supérieurs d’environ 30 % à la moyenne de l’Union européenne. L’enquête de printemps de la DIHK apporte un deuxième élément d’information. Seules 23 % des entreprises industrielles allemandes prévoient d’augmenter leurs investissements en capital en 2026. Les dirigeants d’entreprise en Allemagne adoptent une attitude défensive, dont le gel du budget d’investissement est l’une des conséquences visibles. Rien de tout cela ne s'applique au marché propre à la filiale tchèque. Appliquer la logique défensive allemande aux activités tchèques risque d'entraîner une erreur fondamentale. Cela revient à traiter un symptôme de l'économie allemande comme s'il s'agissait d'un symptôme tchèque. Pourquoi un objectif uniforme de réduction des coûts ne tient pas compte de la réalité de la filiale tchèque ? Le climat des affaires dans le secteur manufacturier tchèque raconte une toute autre histoire. L’enquête économique de l’AHK Tchéquie porte sur 125 entreprises membres et autres entreprises allemandes. Elle a révélé que le climat des affaires concernant l’économie tchèque a atteint son plus haut niveau depuis cinq ans, avec une hausse de presque tous les indicateurs. Le directeur général de l’AHK Tchéquie a résumé ce changement sans détour : il n’est plus vrai que l’économie tchèque attrape une pneumonie lorsque l’Allemagne attrape un rhume. Les conclusions de la DTIHK confirment ce même signal sous un angle différent. La tendance à la baisse des investissements, qui durait depuis huit ans, s’est arrêtée. Elle a été remplacée par une nouvelle vague de modernisation industrielle. L’évaluation de Germany Trade and Invest indique clairement que la Tchéquie se découple du cycle économique allemand. Surtout, les directeurs d’usine tchèques s’inquiètent d’un risque tout à fait différent. Dans les conclusions de la DTIHK, les dirigeants industriels tchèques ont classé les prix et l’approvisionnement en énergie comme leur principal risque pour la compétitivité. Les coûts de main-d’œuvre arrivaient en deuxième position. La volatilité des tarifs de l’électricité, le coût d’investissement de l’automatisation et la pénurie de personnel technique constituent des contraintes pour les filiales tchèques. Les salaires importent bien moins. Un programme de réduction des coûts fondé sur la logique allemande en matière de main-d’œuvre vise la mauvaise contrainte. Comment les comités de direction identifient les décalages entre les objectifs de coûts et la réalité des entités étrangères Les comités de direction repèrent rarement cette divergence à travers un dossier mensuel standard. Au moment où elle apparaît dans les chiffres, elle a généralement déjà coûté quelque chose à l’entreprise. Une poignée de signes concrets ont tendance à apparaître en premier. Les rapports allemands font état d’une maîtrise des effectifs et d’une réduction des capacités. Les rapports de la filiale tchèque demandent au contraire des équipes supplémentaires, des révisions de machines et du recrutement, afin de respecter les engagements pris auprès des clients existants. Les marges s’érodent en raison des livraisons urgentes non programmées. Sur le papier, l’usine semble respecter son plafond mensuel. En réalité, les temps d’arrêt imprévus et les frais de transport majorés se multiplient discrètement sous différentes lignes budgétaires pour respecter les délais de livraison. La direction locale cesse de signaler les contraintes opérationnelles au contrôle de gestion du groupe. Elle en conclut que le siège ne réajustera pas l’objectif, quoi qu’on lui dise. Les techniciens qualifiés, les chefs d’équipe et les ingénieurs de production commencent à partir chez des concurrents qui leur offrent des salaires conformes au marché. Les clients finissent par contourner complètement l’entité locale. Ils adressent désormais leurs réclamations concernant les livraisons ou la qualité directement aux dirigeants du groupe. Chacun de ces signes mérite qu’on s’y attarde. Lorsque deux ou plusieurs d’entre eux apparaissent simultanément, cela signifie généralement que l’objectif et les conditions d’exploitation réelles de la filiale tchèque sont déjà déconnectés. Ce qu’exige une réponse crédible en matière de programme de réduction des coûts en Tchéquie : la résolution de ce décalage commence par une analyse honnête des faits, et non par la renégociation d’un pourcentage. Le conseil d’administration est confronté à des choix et à des mesures clés pour résoudre ce décalage : lorsque la relation entre la maison mère et la direction locale reste solide, cela peut rester une discussion interne. Les deux parties doivent d’abord se fier aux données. Les dirigeants du groupe peuvent alors se rendre sur le site et examiner les contrats des fournisseurs. Ils peuvent auditer l’atelier et recalibrer l’objectif en collaboration avec la direction locale. La résolution interne devient plus difficile à maintenir dans trois conditions spécifiques. À ce stade, la présence d’un cadre indépendant sur place constitue généralement le moyen le plus rapide de revenir à un ensemble de faits partagés. Le pont transfrontalier : siège allemand, filiale tchèque et direction intérimaire responsable. Un directeur des opérations (COO) ou un directeur général par intérim confère à la filiale tchèque une autorité opérationnelle et statutaire centralisée. Ce dirigeant rend compte au même conseil d’administration qui a fixé l’objectif initial. Le dirigeant intérimaire n’a aucun intérêt dans les décisions d’investissement passées ni dans la politique d’entreprise. Cette indépendance permet un audit clair de la disponibilité des machines et une vision précise du véritable goulot d’étranglement de la production. Les conditions des fournisseurs sont alors renégociées en fonction des conditions actuelles, et non des hypothèses sur lesquelles reposait le mandat initial. Cela
Fermeture de l'usine Electrolux de Jászberény : mise en œuvre opérationnelle au cours d'une phase de démantèlement de huit mois
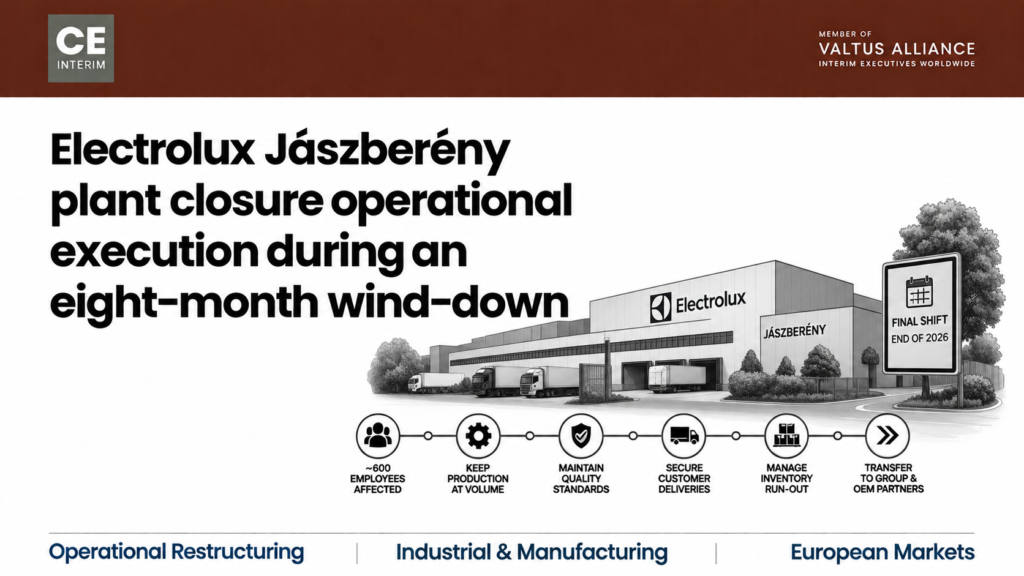
Ce que la fermeture de l'usine Electrolux de Jászberény exige de la direction avant la fin de la dernière équipe.
Coûts de main-d'œuvre en Hongrie en 2026 : le dossier de rentabilité de votre usine a-t-il suivi le rythme ?
En bref, les coûts salariaux en Hongrie en 2026 ont augmenté de 16,4 % en termes horaires pour l’ensemble de l’économie au premier trimestre. Il s’agit de la hausse la plus forte enregistrée dans toute l’Union européenne. Pour une usine détenue par des investisseurs allemands et fondée sur des coûts de main-d’œuvre très bas, cela ne constitue pas automatiquement une raison de se retirer. Le coût horaire absolu de la main-d’œuvre en Hongrie reste en effet bien inférieur au niveau de référence de l’Europe occidentale. Les coûts de main-d’œuvre en Hongrie en 2026 soulèvent une question plus précise : la productivité de l’usine justifie-t-elle ce nouveau seuil salarial minimum, et si ce n’est pas le cas, quels changements faut-il mettre en œuvre en priorité ? Comment les coûts de main-d’œuvre en Hongrie en 2026 ont mis en lumière une ancienne analyse de rentabilité La question parvient généralement au conseil d’administration par le biais d’une ligne du rapport de gestion mensuel. Le plan annuel tablait sur un accord salarial de 5 ou 6 %. L’accord final s’est au contraire établi à un taux à deux chiffres. Les coûts directs de main-d’œuvre dépassent le budget. La marge brute est en baisse. L’usine demande une révision d’urgence du budget. Les coûts de main-d’œuvre en Hongrie en 2026 sont la raison pour laquelle cette demande atterrit désormais sur le bureau du conseil d’administration. Derrière cet écart se cache une question plus épineuse. De nombreux groupes ont implanté leurs usines en Hongrie en s’appuyant sur un seul argument : de faibles coûts d’exploitation. Pendant des années, une importante marge sur les coûts de main-d’œuvre a permis de compenser les faiblesses courantes : taux de rebut moyens, taux d’utilisation moyen des machines, maintenance différée. L’usine était abordable plutôt qu’efficace, et le fait qu’elle soit abordable suffisait. Maintenant que les coûts de main-d’œuvre en Hongrie en 2026 ont réduit cet écart, ce n’est plus le cas. Évaluation des coûts de main-d’œuvre en Hongrie en 2026 le long du corridor industriel Allemagne-Hongrie Un propriétaire allemand évaluant une usine hongroise depuis son siège social est confronté à deux faits qui vont dans des directions opposées. Ces deux faits sont corrects en même temps. Les coûts de main-d'œuvre en Hongrie en 2026 ont augmenté de 16,4 % en glissement annuel au premier trimestre. La France a enregistré une hausse de 1,8 % sur la même période, et Malte de 1,3 %. Cela marque un changement permanent de la base de coûts locale, et non une anomalie ponctuelle. Mais en valeur absolue, Eurostat estime le coût horaire moyen de la main-d’œuvre en Hongrie à 15,2 euros en 2025. La moyenne de l’UE s’établit à 34,9 euros. Le chiffre pour l’Allemagne dépasse quant à lui les 45,0 euros. Un conseil d’administration qui ne tiendrait compte que du taux de croissance en conclurait que l’usine est devenue coûteuse. Un conseil d’administration qui ne tiendrait compte que du chiffre absolu en conclurait qu’il n’y a eu aucun changement. Prises isolément, ces deux lectures passent à côté de l’essentiel. Les coûts de main-d’œuvre en Hongrie en 2026 se situent précisément dans cet écart. C’est exactement là que la mauvaise décision est prise. Dynamique du marché du travail : pénuries de compétences et inflation salariale en Hongrie en 2026 Les coûts de main-d’œuvre en Hongrie en 2026 ne se résument pas à une simple question de coûts. Il s’agit également d’une question de disponibilité de la main-d’œuvre, et ces deux aspects se renforcent mutuellement. L’enquête annuelle menée par KPMG et l’Ost-Ausschuss porte sur les entreprises allemandes implantées en Europe centrale. Elle a révélé que 38 % des personnes interrogées citent toujours les faibles coûts de main-d’œuvre comme un avantage régional, soit une hausse de cinq points. En revanche, la disponibilité de main-d’œuvre qualifiée a chuté de neuf points, pour s’établir à 28 %. Le principal avantage cité par les personnes interrogées, avec plus de la moitié des réponses, est désormais l’attractivité du marché local, plutôt que les coûts. Les investissements dans les secteurs de l’automobile et des batteries se concentrent dans des pôles tels que Győr, Székesfehérvár et Debrecen. Ils sont en concurrence directe pour le même vivier de main-d’œuvre technique dont dépend l’usine en place. Une directive en matière de coûts émanant de Munich ou de Francfort ignore souvent ce contexte. Elle part du principe que l’usine peut simplement embaucher pour revenir à l’ancienne fourchette salariale. Il est compréhensible que le siège social souhaite un retour rapide au budget prévu. Mais le marché du travail sur lequel l’usine recrute a évolué. Un objectif fixé sur la base des hypothèses de l’année dernière demande aux dirigeants locaux de résoudre le problème d’aujourd’hui avec des outils qui n’existent plus. La question des coûts de main-d’œuvre en Hongrie en 2026 nécessite toujours une réponse au niveau de l’usine, et non au niveau du siège social. Signaux d’alerte clés indiquant que votre usine de fabrication hongroise est confrontée à des risques liés aux coûts de main-d’œuvre en 2026 Cinq signes sont ici déterminants ; il convient de les considérer dans leur ensemble plutôt que séparément. Ils indiquent si les coûts de main-d’œuvre en Hongrie en 2026 sont passés d’un écart budgétaire à un problème structurel. Cinq signes avant-coureurs clés indiquent si les hausses des coûts de main-d’œuvre sont passées d’un écart budgétaire à un problème structurel : pris dans leur ensemble, ces signes confirment que les coûts de main-d’œuvre en Hongrie en 2026 sont désormais devenus le problème du conseil d’administration, et non plus uniquement celui de l’usine. Stratégie opérationnelle : faire face à la hausse des coûts de main-d’œuvre en Hongrie en 2026 Dès que deux de ces signes, voire plus, apparaissent, la réponse doit changer. Il ne s’agit pas d’un objectif d’effectifs fixé en dehors de l’usine. Il s’agit d’une réévaluation du dossier de rentabilité à partir des principes fondamentaux. Cette réévaluation doit être menée par une personne disposant d’une autorité à la fois sur les chiffres et sur le terrain. Trois questions nécessitent des réponses, dans l’ordre, et non toutes en même temps : les coûts de main-d’œuvre en Hongrie en 2026 ne suffisent pas, à eux seuls, à indiquer au conseil d’administration la marche à suivre. Il faut établir cette base factuelle avant que le conseil ne débatte de la voie à suivre. Cette base factuelle implique une image honnête et vérifiée de la consommation de trésorerie, du carnet de commandes et de la capacité des machines. Elle doit également refléter la force du leadership local. Passer directement au débat comporte deux risques : un gel des embauches sur fond de pénurie de main-d’œuvre, ou une menace de fermeture face à un problème opérationnel qui pourrait être résolu. Les coûts de main-d’œuvre en Hongrie en 2026 récompenseront le conseil d’administration qui aura établi ses faits en premier. Ce ne sera pas le dernier choc que cette usine devra absorber. Combler le fossé entre la stratégie du siège social et les opérations de l’usine hongroise Les coûts de main-d’œuvre en Hongrie en 2026 affectent les deux côtés de ce corridor, mais pas de la même manière. Le service financier du groupe en Allemagne travaille généralement à partir d’un dossier mensuel agrégé qui montre l’écart sans en indiquer l’origine. Son réflexe – resserrer le contrôle des coûts et exiger un plan – constitue une première réaction raisonnable face à un dépassement budgétaire. La direction locale de l’usine a généralement un réflexe différent, tout aussi raisonnable. Elle protège les livraisons aux clients à presque n’importe quel prix, car une livraison manquée à un équipementier constitue l’échec le plus immédiat et le plus visible. Aucun de ces deux réflexes n’est erroné en soi. Mais lorsqu’ils sont mis en œuvre séparément, sans base factuelle commune, ces deux réflexes peuvent entraîner l’usine dans des directions opposées. Et cela se produit précisément au moment où elle peut le moins se le permettre. Un cadre intérimaire affecté au sein de l’usine rend compte aux deux parties sur la base des mêmes chiffres vérifiés. Cela permet au siège social de maintenir la discipline financière sans priver la direction locale de l’autonomie dont le redressement a réellement besoin. Étude de cas :
PetCenter : comment un gestionnaire de crise intérimaire a racheté un détaillant en difficulté en République tchèque
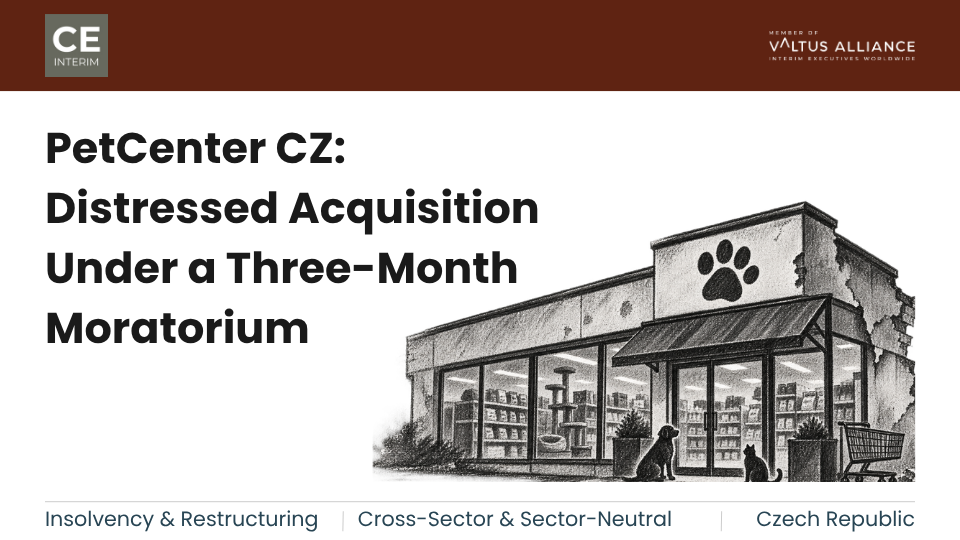
Comment un gestionnaire de crise intérimaire a mené à bien une acquisition d'une entreprise en difficulté en République tchèque : le moratoire judiciaire de PetCenter, la renégociation des baux et le redressement des relations avec les fournisseurs.
Compression des marges industrielles en Europe centrale : à quel moment le siège social devrait-il engager une restructuration des effectifs en Roumanie ?
En bref : l’inflation salariale, les coûts énergétiques et le gel des prix pratiqués à la clientèle peuvent faire grimper de manière permanente les coûts variables d’une filiale roumaine au-delà de sa marge contributive. À ce stade, la restructuration des effectifs devient la seule mesure permettant de rétablir la rentabilité. L’interdiction des heures supplémentaires, le gel des embauches et les réductions discrétionnaires ralentissent la consommation de trésorerie, mais parviennent rarement à combler le déficit. Cet article présente cinq conditions opérationnelles permettant de déterminer à quel moment les mesures volontaires de réduction des coûts ont atteint leurs limites. Il montre également comment un directeur de restructuration intérimaire sur site met en œuvre un plan social conforme au Code du travail roumain. Les livraisons aux clients se poursuivent sans interruption. Les moteurs de la restructuration industrielle dans le secteur manufacturier d’Europe centrale. Pendant deux décennies, les groupes industriels d’Europe occidentale ont implanté des pôles de production à travers la Roumanie. Timișoara, Arad, Sibiu, Brașov et Ploiești se sont toutes développées de cette manière. Au départ, la situation était simple : la main-d’œuvre qualifiée dans les domaines de l’ingénierie et des techniques coûtait une fraction des tarifs pratiqués en Europe occidentale. Cet avantage s’est réduit. Parallèlement, les clients automobiles et industriels d’Europe occidentale sont confrontés à leurs propres pressions sur les marges. Une usine roumaine peut généralement absorber seule l’une de ces pressions. L’inflation salariale, la volatilité des prix de l’énergie et le gel des prix pratiqués par les clients constituent toutefois un ensemble différent. Cette combinaison est structurelle, et non cyclique, et c’est ce qui rend finalement inévitable la restructuration des effectifs. Pourquoi les conseils d’administration retardent la restructuration des usines : le piège des économies progressives Les conseils d’administration des entreprises se lancent rarement directement dans une restructuration des effectifs. L’instinct qui pousse à tout essayer d’abord est raisonnable. Les dirigeants se souviennent de ce qu’il en a coûté pour recruter et former la main-d’œuvre roumaine. Aucun conseil d’administration ne souhaite perturber une usine dans laquelle il a investi pendant des années. Le siège social demande donc à la direction locale de trouver d’abord des économies. Chaque mesure est sensée en soi. Sur une chaîne de production automatisée à horaires fixes, cependant, elles ne représentent qu’une somme négligeable. L’usine continue de fonctionner en dessous de son seuil de rentabilité en termes d’utilisation des capacités tandis que les mois s’écoulent. Au moment où le conseil d’administration admet que les mesures progressives ont échoué, la filiale a généralement épuisé ses réserves de trésorerie d’exploitation. La restructuration des effectifs se déroule alors dans des conditions d’urgence plutôt que dans le cadre d’une décision planifiée. Reconnaître ce seuil plus tôt permet au conseil d’administration de garder le contrôle de la décision. Cadre légal de la restructuration des effectifs en Roumanie La restructuration des effectifs en Roumanie s’inscrit dans un cadre légal strict. Le Code du travail roumain, loi n° 53/2003, réglemente les licenciements collectifs (concediere colectivă) en fonction de seuils définis. L’article 68 définit le seuil de déclenchement. Un employeur comptant entre 100 et 299 salariés le franchit s’il licencie au moins 10% de ses effectifs au cours d’une période de 30 jours. Un employeur comptant 300 salariés ou plus le franchit à partir de 30 licenciements au cours de la même période. Dès que ce seuil est atteint, l’employeur est tenu d’informer et de consulter le syndicat représentatif ou les représentants élus du personnel. La consultation porte sur les moyens de limiter les licenciements, l’accompagnement social et la reconversion professionnelle. L’employeur doit également informer simultanément l’Inspection territoriale du travail (ITM) et l’Agence départementale pour l’emploi (AJOFM). Au moins 30 jours calendaires doivent ensuite s’écouler avant l’envoi des préavis de licenciement individuels. Les salariés conservent un droit légal à la réintégration pendant 45 jours calendaires si l’entreprise rétablit leur poste. Les tribunaux du travail roumains appliquent cette procédure de manière stricte. Une seule irrégularité dans le délai de consultation ou dans les critères de sélection peut entraîner la nullité des licenciements. L’entreprise est alors tenue de verser les salaires rétroactifs et doit réintégrer le personnel qu’elle a licencié dans le cadre de la restructuration. Il est plus crucial en Roumanie que dans presque toute autre juridiction d’Europe centrale de respecter la séquence des étapes dès le départ. Les risques opérationnels liés à la restructuration d’une usine, souvent négligés par le siège social Au-delà de la procédure juridique se cache un risque que le siège social ne remarque que rarement avant qu’il ne soit déjà bien avancé. L’usine se retrouve ainsi avec une équipe moins expérimentée au moment même où elle a besoin de ses meilleurs éléments. Les directeurs d’usine roumains en poste ont généralement bâti leur carrière et tissé leurs relations au sein de cette communauté. On comprend donc qu’ils aient du mal à proposer des suppressions d’emplois à des personnes qu’ils connaissent personnellement. Ce n’est pas un signe de faiblesse managériale. C’est une réaction naturelle face à une situation véritablement difficile. C’est aussi précisément la raison pour laquelle cette décision doit être prise par un dirigeant qui n’est pas lié à cette histoire locale. Une étude de la Harvard Business Review sur les réductions d’effectifs va dans le même sens : une réduction des effectifs retardée et progressive nuit à la culture d’entreprise tout en prolongeant les difficultés financières. Une fois que l’usine a confirmé une surcapacité structurelle, le conseil d’administration a besoin d’un plan opérationnel objectif et vérifié, et non d’un compromis négocié localement. Restructuration des effectifs en Roumanie : cinq seuils opérationnels Les conseils d’administration et les directeurs opérationnels du groupe ont besoin de critères clairs et objectifs pour savoir quand les économies non liées aux effectifs sont épuisées. Une restructuration structurelle des effectifs devient la bonne décision dès lors que cinq conditions sont réunies. Aucune condition prise isolément n’est suffisante. Le taux d’utilisation des actifs physiques reste inférieur à 65% à 70% pendant trois trimestres consécutifs. Aucune reprise des volumes sous contrat n’est prévue pour les douze prochains mois. Le fait de fonctionner en trois équipes alors que le carnet de commandes ne prévoit que deux équipes est précisément la situation qui fait de la restructuration des effectifs le seul levier restant. Les coûts de main-d’œuvre directs et indirects ne cessent d’augmenter en pourcentage du coût des ventes, alors même que la production stagne ou diminue. Les hausses salariales locales dépassent l’indexation des prix pratiqués auprès des clients. Elles dépassent également les gains de productivité des machines. Les effectifs doivent être réévalués, ce qui est précisément l’objectif de la restructuration des effectifs. L’usine a déjà mis fin aux contrats de travail intérimaire, réduit les heures supplémentaires et épuisé son contingent légal d’heures flexibles. Les marges contributives restent néanmoins négatives. Il ne reste plus aucun levier de coûts variables à actionner. C’est là le signe le plus évident que la restructuration des effectifs ne peut plus attendre. La filiale n’est plus en mesure de financer la masse salariale et les paiements aux fournisseurs à partir de ses propres flux de trésorerie d’exploitation. La trésorerie du groupe comble ce déficit mois après mois. Cette subvention est devenue une pratique courante plutôt qu’exceptionnelle, et elle ne cessera pas tant que la restructuration des effectifs n’aura pas modifié la base de coûts sous-jacente. Lorsqu’on lui demande des scénarios de réduction des coûts incluant les effectifs, la direction locale a tendance à ne proposer que des coupes superficielles. Les postes administratifs sont supprimés. Les équipes de production directes restent intactes. L’analyse de McKinsey sur la rentabilité de l’industrie manufacturière dans des contextes de forte inflation aboutit à la même conclusion : la restructuration doit correspondre à la demande réelle des clients, et non à une reprise espérée des volumes. C’est précisément cette discipline que la restructuration des effectifs doit imposer. Mener à bien une restructuration industrielle : le rôle d’un directeur de la restructuration (CRO) intérimaire. Réduire les effectifs composés de voisins et de collègues de longue date n’est pas une tâche équitable pour le dirigeant local en poste. Une telle restructuration des effectifs nécessite une autorité qui ne peut pas reposer sur
Maintenir en activité une usine slovaque dans le cadre d'une cession impliquant plusieurs pays
Chaque opération d'un programme de cession suit son propre calendrier, depuis la signature jusqu'à l'approbation et la finalisation. Les usines doivent continuer à
en produisant sur l'ensemble de ce territoire.
Comment les directeurs des opérations mènent la remise sur les rails d'une mise en œuvre d'ERP qui a échoué avant l'arrêt de la production
En bref : la reprise après l’échec d’une mise en œuvre d’un ERP au sein d’une usine de fabrication tchèque constitue une urgence opérationnelle. Ce n’est pas une tâche à confier à l’intégrateur de systèmes. Lorsqu’une mise en service échoue, la comptabilisation des stocks s’arrête et les listes de préparation de commandes se figent. Les produits finis ne peuvent légalement pas quitter le quai d’expédition. La véritable question que se pose le conseil d’administration est simple : qui prend les rênes pendant que l’équipe répare la base de données ? Ce guide présente les quatre phases d’une remise en état après l’échec d’une mise en œuvre ERP, telles qu’elles sont suivies par un directeur de programme ERP par intérim. La première phase consiste en un contournement manuel qui protège les livraisons aux clients. L’équipe répare ensuite les données de référence et stabilise les transactions clés, avant de restituer l’usine dès qu’elle fonctionne correctement. Le signal d’alarme : un blocage total de l’entrepôt au cours des dix premiers jours suivant la mise en service. Le déploiement d’un ERP industriel échoue rarement sans faire de bruit. L’échec se manifeste généralement dans les dix premiers jours suivant la mise en service, et non des mois plus tard. Un comité de pilotage à Munich, Vienne ou Zurich a donné son feu vert après des mois de tests. Le troisième jour, la situation est tout autre. Imaginez une usine de composants près de Plzeň, Liberec ou Pardubice. Le nouveau système perd le contact avec l’usine physique. Les caristes scannent des emplacements que le logiciel déclare vides. Les chaînes de production s’arrêtent, car l’ERP ne peut pas générer d’ordres de réapprovisionnement. Il s’agit là d’une tentative de rétablissement après l’échec d’une implémentation ERP, à son stade le plus précoce et le plus concret. Les produits finis s’entassent dans les allées de l’entrepôt. Le service des expéditions ne parvient pas à générer les documents de transport ni les déclarations douanières. En l’espace de trois jours, le quai de chargement est à l’arrêt. La chaîne de montage d’un client de premier rang en Allemagne est elle-même confrontée à un arrêt de production. L’intégrateur de systèmes affirme que le logiciel fonctionne et impute la responsabilité à la gestion locale du changement. Le directeur de l’usine tchèque exige une annulation immédiate du projet, une décision qui entraînerait des pertes de plusieurs millions et bloquerait la comptabilité légale. Le directeur des opérations se retrouve désormais confronté à une situation d’urgence sur le terrain qui a débuté par un projet logiciel. La remise en état d’une implémentation ERP ratée doit commencer sans délai. Les défis liés à la gestion des projets transfrontaliers de remise en état d’un ERP Remettre sur pied un déploiement ERP défaillant au sein d’une filiale de fabrication tchèque implique de démêler trois problèmes à la fois : l’architecture des données, les opérations locales et la gouvernance d’entreprise. Aucun d’entre eux ne peut être résolu par la même solution. La reprise après l’échec d’une implémentation ERP ne se heurte pas uniquement à des obstacles technologiques. Elle se heurte à la question de savoir qui détient le pouvoir de décision lorsque les systèmes cessent de fonctionner comme prévu. Résolution des erreurs de données de référence dans la fabrication discrète lors de la reprise d’un ERP C’est à ce stade que la reprise après l’échec d’une implémentation ERP peut soit aboutir, soit s’éterniser pendant des mois. La fabrication discrète tolère très peu les données approximatives. Trois défauts structurels sont à l’origine de la plupart des échecs. La résolution de ces trois défauts relève de la responsabilité du directeur de programme ERP par intérim, et non du conseil d’administration. La mission du conseil d’administration est plus restreinte : accorder l’autorité nécessaire pour geler les changements et réaffecter le personnel pendant la durée de ces travaux. C’est sur ces trois défauts que se concentrent la plupart des efforts initiaux d’une reprise après l’échec d’une implémentation ERP. Gérer les risques liés à la gouvernance transfrontalière et à la conformité réglementaire Un deuxième problème se situe au-delà des données : la gouvernance transfrontalière, où la reprise d’une implémentation ERP ayant échoué peut soit prendre de l’élan, soit s’enliser. Le siège social considère généralement le déploiement comme une mise à niveau informatique, gérée à distance par des consultants externes. Sur place, le personnel de l’usine y voit un fardeau extérieur qui l’empêche de fabriquer des pièces. Aucun de ces points de vue n’est erroné. Chaque partie perçoit un aspect différent du même échec. La règle applicable figure dans la loi sur les sociétés commerciales (loi n° 90/2012 Coll.). Conjuguée aux normes locales de comptabilité fiscale, elle implique que les marchandises ne peuvent quitter les locaux sans documents fiscaux et bons de livraison conformes. Si le logiciel ne peut pas générer de documents valides, la direction ne peut légalement expédier les marchandises, quelle que soit la capacité physique de l’atelier. Gartner et les analystes du secteur estiment que 55% à 75% des projets ERP dans le secteur manufacturier ne parviennent pas à atteindre leurs objectifs. Les usines de production discrète subissent les perturbations les plus importantes après la mise en service. McKinsey & Company rapporte que plus de 70% des transformations numériques ne parviennent pas à générer la valeur attendue. Telle est la réalité opérationnelle dans laquelle s’inscrit la reprise après l’échec d’une mise en œuvre ERP : il ne s’agit pas de contourner le problème, mais de s’y attaquer de front. Cinq indicateurs opérationnels nécessitant une gestion immédiate de la crise ERP : les frictions courantes post-lancement et une défaillance structurelle du système se ressemblent au cours des premiers jours d’une reprise après l’échec d’une mise en œuvre ERP. Cinq signes marquent le moment où le seuil de crise est franchi. N’importe lequel de ces cinq signes indique qu’un redressement suite à l’échec d’une mise en œuvre ERP est déjà en cours, et non un simple incident de routine. Le cadre de redressement en quatre phases après la mise en service d’un ERP Pour mettre fin à l’échec, il ne faut pas davantage de programmeurs écrivant du code sur mesure. Il faut un cadre supérieur sur place qui comprenne à la fois le terrain de production et l’architecture d’entreprise. Un directeur de programme ERP par intérim, ou directeur de la reprise, dirige la reprise après l’échec de la mise en œuvre de l’ERP dès le premier jour. Ce dirigeant prend directement le commandement opérationnel. Le responsable par intérim met fin aux récriminations entre le service informatique central et la direction locale de l’usine. Pour résoudre la crise, l’organisation a besoin d’un cadre expérimenté, dont les compétences correspondent à la mission. Ce cadre doit être prêt à prendre ses fonctions dans les 72 heures suivant la finalisation du cahier des charges. Phase 1 : Mise en place de procédures d’expédition manuelles de contournement et gel des codes La première semaine n’a qu’un seul objectif : maintenir les lignes de production du client en fonctionnement et décharger le quai de réception. Le dirigeant intérimaire autorise une procédure d’expédition temporaire sur support papier. Les camions partent sur la base d’inventaires physiques vérifiés pendant que l’équipe répare le logiciel. Toutes les personnalisations informatiques non vérifiées sont gelées sans délai, afin que la base de données cesse d’enregistrer de nouvelles erreurs. Une réunion de triage, organisée deux fois par jour, rassemble le directeur de l’usine, le responsable de l’entrepôt, le responsable informatique du siège et l’intégrateur en chef. Elle hiérarchise les corrections strictement en fonction de leur impact sur la production. Il s’agit de la première phase de la reprise après l’échec de la mise en œuvre de l’ERP. La décision du directeur des opérations (COO) à ce stade est limitée mais cruciale. Il doit approuver la solution manuelle de contournement et le gel du code dès le premier jour, puis laisser le directeur par intérim diriger la suite des opérations. Phase 2 : Nettoyage des données de référence et rapprochement avec l’inventaire physique Une fois que l’équipe a assuré les expéditions, elle comble l’écart entre la base de données et l’usine physique. Un inventaire ciblé réalisé pendant le week-end permet de rapprocher les quantités et les emplacements de stockage des pièces les plus vendues. Les résultats constituent alors la nouvelle base de référence vérifiée. L’équipe corrige ensuite les temps de routage erronés, les coefficients de rebut et les déclencheurs de confirmation rétrospective. Elle simplifie également la hiérarchie de l’entrepôt, afin que les emplacements de transit virtuels ne induisent plus en erreur les caristes. C’est au cours de cette deuxième étape de la remise sur pied de la mise en œuvre de l’ERP qui a échoué que le système recommence à refléter la réalité. Phase 3 : Stabilisation du processus «de la commande à l’encaissement», du MRP et
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL