
Cierre de Mondi Brzeźno y Szada: gestión de la transferencia de clientes y la reubicación de activos en el marco de la reestructuración de las plantas de embalaje
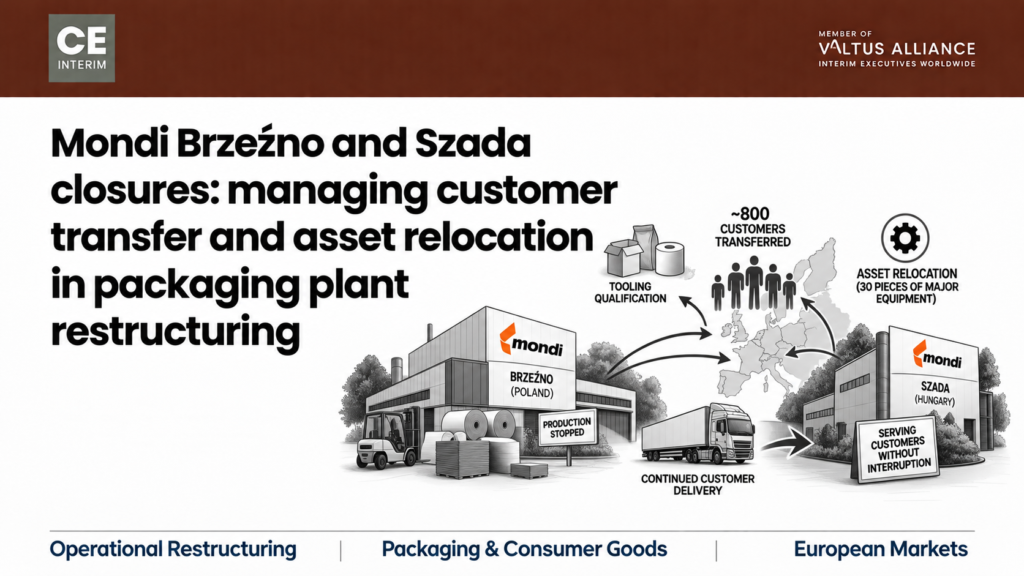
Los cierres de las plantas de Mondi en Brzeźno y Szada ponen de manifiesto por qué la reubicación de los clientes durante el cierre de una planta de envasado es determinante para que el grupo preserve su valor.
Rumanía ha modificado los salarios y los impuestos. ¿Qué cambios han afectado realmente a tu caso operativo?
En resumen, Rumanía modificó su salario mínimo legal, el tipo del IVA y el impuesto de retención sobre los dividendos en un plazo de doce meses. Las tarifas energéticas industriales experimentaron fuertes variaciones en el mismo periodo. No todos los cambios afectan de la misma manera a una filial rumana de propiedad extranjera. El salario mínimo y los costes energéticos pueden afectar directamente a la nómina y al margen de beneficio. El aumento del IVA afecta principalmente a las ventas nacionales y a la gestión del capital circulante, no al margen de exportación. El impuesto sobre los dividendos a menudo no se aplica en absoluto a una matriz establecida en la UE, en virtud de la Directiva de la UE sobre sociedades matrices y filiales. Cuatro criterios permiten determinar qué cambios son reales antes de que el consejo de administración debata el cierre. Tres cambios fiscales en Rumanía que afectan a los ciclos de planificación corporativa: cuando las previsiones actualizadas de una filial rumana se desvían del plan anual, el departamento financiero del grupo debe evaluar tres cambios normativos distintos que se han producido en un único ciclo de planificación de doce meses: Por qué la sede central del grupo interpreta erróneamente la estructura de costes de una filial rumana: La sede central suele interpretar erróneamente un paquete fiscal al aplicar una única hipótesis combinada a todo el negocio, en lugar de evaluar cómo los cambios individuales afectan a operaciones específicas: Cuatro pruebas financieras para evaluar el caso operativo de una filial rumana: Antes de que el consejo de administración debata la absorción de costes, la reestructuración o la salida, el departamento financiero del grupo tiene trabajo que hacer primero. Debe realizar cuatro pruebas sobre la filial rumana, de forma secuencial. Cada prueba utiliza registros primarios de nóminas, aduanas o participación accionarial, y no una única hipótesis combinada del grupo. Prueba 1: Evaluación del aumento del salario mínimo rumano y la compresión de las bandas salariales El Gobierno congeló el salario mínimo bruto en 4.050 RON hasta el 30 de junio de 2026. A partir del 1 de julio de 2026, este salario aumentará a 4.325 RON, según la Decisión del Gobierno n.º 146/2026. Esta medida se aplica a todos los empleadores del país. Lo que varía es qué porcentaje de la plantilla se encuentra realmente cerca de ese salario mínimo. La prueba es sencilla: hay que comprobar qué porcentaje de la plantilla cobra el salario mínimo o un salario cercano a él. A continuación, compruebe en qué medida el nuevo salario mínimo comprime las bandas salariales superiores. En una planta de montaje de gran volumen, entre el treinta y el cuarenta por ciento de la plantilla puede estar en los salarios mínimos. Los costes directos aumentan entonces de inmediato. En una planta de precisión o de electrónica, el salario inicial suele superar ya los 5.000 RON, por lo que el efecto directo es reducido. El mayor problema es la compresión. Cuando los salarios de entrada aumentan por decreto, los técnicos y los supervisores de turno también esperan un aumento proporcional. Si se concede, la masa salarial se infla en toda la estructura. Si se rechaza, los operarios cualificados se marchan a la competencia local. Para una filial rumana, la prueba del salario mínimo debe examinar la estructura salarial, no solo la tasa nominal. Prueba 2: Análisis del impacto del aumento del IVA en Rumanía sobre el capital circulante y las exportaciones Rumanía elevó el tipo estándar del IVA del 19 al 21 por ciento el 1 de agosto de 2025, en virtud de la Ley 141/2025. Los responsables de control de gestión suelen incorporar este aumento directamente en las previsiones de márgenes. Asumen que reduce la rentabilidad de forma directa. En el caso de una filial rumana orientada a la exportación, esa suposición no suele ser válida. El IVA es un impuesto sobre el consumo que recae sobre el comprador nacional. La filial rumana puede exportar componentes acabados a las líneas de montaje de la empresa matriz en Alemania, Austria o Francia, o a fabricantes de equipo original (OEM) europeos. Esas entregas intracomunitarias están sujetas a un tipo de IVA del 0 %, por lo que la planta no aplica el IVA a esas ventas. Donde sí se nota el aumento es en las compras nacionales, los servicios públicos y las facturas de los contratistas locales. La filial reclama posteriormente este importe a través de las declaraciones mensuales del IVA. Si la autoridad fiscal retrasa las devoluciones, el capital circulante se reduce mientras tanto. Para una planta exportadora, se trata de un problema de sincronización de la tesorería, no de un problema de margen, y ambos requieren respuestas diferentes. Prueba 3: Evaluación de la retención a cuenta sobre los dividendos en Rumanía y las exenciones de la directiva de la UE El 1 de enero de 2026, la retención a cuenta sobre los dividendos aumentó del 10 al 16 por ciento. Los comentaristas se hicieron eco ampliamente de ello como una reducción directa de la rentabilidad para los inversores. Para un grupo alemán, francés o austriaco que posea una filial rumana, es posible que el tipo nominal ni siquiera se aplique. Esta prueba consiste en cotejar el registro de accionistas con la Directiva de la UE sobre sociedades matrices y filiales, la Directiva 2011/96/UE del Consejo. PwC Rumanía resume la norma en su guía normativa. Una sociedad matriz residente en otro Estado miembro de la UE o del EEE puede percibir dividendos libres de retención fiscal. La sociedad matriz debe haber mantenido al menos el 10 % de la entidad rumana durante un año ininterrumpido. También necesita un certificado de residencia fiscal válido. Un grupo que posea el 100 % de su filial rumana durante varios años mantiene un tipo efectivo del 0 %. El tipo del 16 % se aplica a particulares y a accionistas minoritarios por debajo del umbral del 10 %. También se aplica a estructuras no pertenecientes a la UE que carezcan de un convenio comparable, o a entidades que aún no hayan superado el plazo de un año. La mayoría de los grupos se saltan esta prueba en su filial rumana. Simplemente asumen una reducción de seis puntos en el efectivo repatriado, y esa suposición suele ser errónea. Prueba 4: Medición de la volatilidad de las tarifas energéticas industriales y de la intensidad energética técnica. El director general de una empresa manufacturera rumana ha señalado que la volatilidad de las tarifas eléctricas es la presión más aguda sobre la competitividad manufacturera en 2026. Esto sitúa a las tarifas por encima de los cambios fiscales reglamentarios. Una propuesta de impuesto mínimo sobre el volumen de negocio se sumó a la preocupación. Dicha propuesta suscitó una oposición sostenida por parte de doce asociaciones patronales nacionales, incluida la Cámara de Comercio e Industria Francesa en Rumanía (CCIFER). Esta prueba evalúa la intensidad energética técnica de una filial rumana, no la media nacional. En una fundición, un taller de moldeo por inyección o una línea de producción de vidrio, la electricidad puede representar entre el 12 % y el 20 % de los costes operativos. Por lo tanto, un repunte de las tarifas altera directamente la rentabilidad por unidad. En el montaje manual o el envasado ligero, la energía rara vez supera el 3 % de los costes. En estos casos, el mismo cambio en las tarifas apenas se nota. Una única cifra energética nacional oculta dónde reside la exposición real. Señales de alerta clave de que una filial rumana se encuentra bajo presión financiera. Un consejo de administración no tiene por qué esperar a la revisión anual para comprobar si estas pruebas son relevantes. Por lo general, primero aparecen cinco señales, a menudo en este orden. Cualquiera de estas señales por sí sola es manejable. Dos o más juntas suelen indicar que la filial rumana necesita una revisión independiente in situ antes de que el consejo de administración tome ninguna decisión. Prioridad principal para el departamento financiero del grupo: establecer hechos operativos contrastados. Antes de que los consejos de administración evalúen decisiones estratégicas importantes, como la absorción de costes, la renegociación de contratos o el cierre de plantas, el departamento financiero del grupo debe establecer hechos operativos contrastados: Implementar
Cuando el director financiero dice que hay que cerrarlo y el director de operaciones dice que hay que invertir, ¿quién decide en caso de empate?
En resumen: una planta en el extranjero con resultados por debajo de lo esperado enfrenta al director financiero (CFO) y al director de operaciones (COO) del Grupo. El CFO quiere cerrarla, mientras que el COO quiere invertir en ella. Se trata de un punto muerto entre el CFO y el COO, y el consejo de administración es el único órgano que puede resolverlo. Los hechos por sí solos no pueden decidir una cuestión estratégica, por lo que son los consejos de administración los que toman la decisión. Resolver un punto muerto entre el director financiero y el director de operaciones requiere, por tanto, cuatro pasos, siempre en el mismo orden. En primer lugar, una base de datos objetiva e independiente. En segundo lugar, una prueba de resistencia de ambas opciones en relación con la tesorería, la cartera de clientes y la recuperabilidad. En tercer lugar, una votación única del consejo de administración. Por último, el nombramiento de un ejecutivo in situ para ejecutar el mandato que apruebe el consejo. Una consultora se encarga del análisis, mientras que un ejecutivo lleva a cabo el resultado. Cómo cuatro trimestres de desacuerdo entre el director financiero y el director de operaciones provocan una parálisis estratégica El asunto llegó por primera vez al consejo el año pasado, en el tercer trimestre. Volvió a plantearse en diciembre y resurgió de nuevo en primavera. Hoy sigue sobre la misma mesa, prácticamente sin cambios. En otras palabras, se trata de un punto muerto entre el director financiero y el director de operaciones que se repite cada trimestre sin avanzar. Ambos se mantienen firmes, y ese es el verdadero punto muerto entre el director financiero y el director de operaciones en su forma más pura. Aplazar la decisión es la única opción de la que ninguno de los dos ejecutivos tiene que responsabilizarse personalmente. En consecuencia, ante dos propuestas creíbles, el consejo encarga otro análisis de sensibilidad en lugar de tomar una decisión. El aplazamiento se convierte entonces en la política a seguir, y conlleva un coste cada trimestre que se prolonga. Gobernanza transfronteriza: por qué la distancia agrava un punto muerto entre el director financiero y el director de operaciones En una sede nacional, un consejero puede recorrer las instalaciones en una tarde y resolver la cuestión directamente. El contexto transfronterizo, sin embargo, cambia esta situación. Una empresa matriz alemana, austriaca, suiza o francesa puede poseer una planta en Chequia, Polonia, Hungría o Rumanía. La distancia limita lo que la sede central puede verificar realmente, y ahí es precisamente donde se origina el punto muerto entre el director financiero y el director de operaciones. Por qué la presión salarial en Europa Central y del Este agrava el punto muerto entre el director financiero y el director de operaciones: La presión salarial en toda Europa Central y del Este se suma al punto muerto entre el director financiero y el director de operaciones. KPMG y el Comité de Relaciones Económicas con Europa del Este han constatado algo claro: los bajos costes laborales por sí solos ya no justifican una planta en Europa Central y Oriental. La mano de obra cualificada escasea y los salarios están subiendo, por lo que una operación mediocre ya no puede esconderse tras el arbitraje de costes. Cuando los márgenes se reducen, el director financiero (CFO) ve un fallo en la ubicación, mientras que el director de operaciones (COO) ve un déficit que se puede solucionar. Ambas interpretaciones pueden contener algo de verdad. Precisamente por eso es el consejo de administración, y no ninguna de las dos funciones, quien debe decidir cuál de las dos prevalece. Cinco señales de alerta clave de un punto muerto en el consejo de administración de una filial en el extranjero: los consejos rara vez nombran directamente un punto muerto. En su lugar, el estancamiento en el consejo de una filial extranjera se manifiesta a través de cinco señales recurrentes. Cada una de ellas indica un estancamiento entre el director financiero y el director de operaciones que ya ha dejado de ser útil. Una vez que aparecen varias de estas señales a la vez, ningún otro comité interno podrá romper el estancamiento entre el director financiero y el director de operaciones. Solo agotará la liquidez de la que aún dispone el consejo para seguir adelante. El marco de cuatro etapas para resolver un punto muerto entre el director financiero y el director de operaciones. Resolver quién decide el cierre de una planta requiere una secuencia, no una reunión mejor. Alguien debe hacerse cargo de los hechos y alguien debe encargarse de la ejecución una vez que el consejo haya tomado una decisión. Una consultora se encarga del análisis, mientras que un ejecutivo lleva a cabo el resultado. Por lo tanto, saltarse un paso deja el punto muerto entre el director financiero y el director de operaciones exactamente donde empezó. ● Etapa 1: Establecer una base de datos operativos independiente y verificada. Las cuentas internas reflejan el sesgo de cada función, por lo que no pueden resolver la disputa por sí solas. Sin embargo, un ejecutivo independiente in situ establece las cifras reales en cuestión de semanas. Estas incluyen la verdadera eficacia global de los equipos, las tasas reales de desechos, el verdadero cuello de botella, los márgenes por cliente desglosados, una previsión de tesorería a trece semanas y las obligaciones verificadas en materia de indemnizaciones por despido y con los proveedores. ● Fase 2: Someter a pruebas de estrés los casos de cierre frente a los de inversión según criterios fundamentales. A continuación, el consejo evalúa cuatro aspectos: la autonomía financiera y la profundidad de la liquidez, la exposición contractual con los clientes, la capacidad de recuperación operativa y una comparación entre el efectivo neto y los costes de cierre. Los consejos suelen subestimar los costes de cierre. Al mismo tiempo, sobreestiman la rapidez de la reestructuración. Por eso esta etapa se lleva a cabo antes de que el consejo acepte cualquiera de las dos opciones. ● Etapa 3: Celebrar una votación decisiva en el consejo sobre el cierre de la planta o su reestructuración. Los ejecutivos interinos independientes nunca toman la decisión estratégica de cerrar o invertir. En cambio, esa decisión corresponde exclusivamente al consejo o al comité de inversiones. Los hechos no resuelven un punto muerto entre el director financiero y el director de operaciones. Son los consejos los que lo deciden. ● Fase 4: Nombrar a un ejecutivo interino para que lleve a cabo el mandato del consejo. La dirección interna rara vez es el equipo adecuado para ejecutar una decisión por la que ha luchado, por lo que el consejo designa a otra persona. Un director financiero interino es la opción adecuada cuando el problema radica en la rendición de cuentas. Cuando la solución pasa por un cambio de rumbo operativo, lo más adecuado es un director de operaciones interino. Si la liquidez es la limitación determinante, lo adecuado es un director de reestructuración interino. Para un cierre controlado, lo adecuado es un director general o un director de planta interino. Mientras tanto, un socio interino de CE permanece involucrado en todo momento, asumiendo la gobernanza y la escalación junto con el ejecutivo interino, y gestiona el traspaso al liderazgo permanente una vez completado el mandato. Tendencias de la industria manufacturera europea: aumento de la presión financiera y operativa sobre las plantas en el extranjero Un punto muerto entre el director financiero y el director de operaciones como este va más allá de una sola planta. De hecho, se está extendiendo. El CLEPA Data Digest 24, publicado en enero de 2026, registró una cifra alarmante. Los proveedores automovilísticos europeos anunciaron más de 104 000 recortes de empleo entre 2024 y 2025 en total. Las tarifas energéticas, la reestructuración de la cadena de suministro y la competencia de precios impulsaron estos recortes. Como resultado, las filiales que antes ofrecían una producción fiable y de bajo coste se encuentran ahora ellas mismas en una situación de crisis. Cada una de ellas arrastra su propio punto muerto entre el director financiero y el director de operaciones, a la espera de salir a la luz. El capital riesgo se enfrenta a una presión paralela. El volumen de salidas de capital riesgo europeo cayó a 872 transacciones en el primer semestre de 2026, lo que supone un descenso respecto a las 1.210 transacciones del año anterior. El estudio «EY Global Private Equity Exit Readiness Study 2026» reveló un patrón detrás de esas cifras. Los inversores mantienen cada vez más activos que siguen siendo viables desde el punto de vista operativo. Aun así, esos mismos activos se enfrentan a una liquidez bloqueada y a salidas estancadas debido a desajustes en la valoración. Por lo tanto, un socio operativo no puede permitirse un punto muerto indefinido entre el director financiero y el director de operaciones durante un periodo de tenencia como ese. Proteger el valor de la empresa requiere una intervención decisiva, en lugar de otro trimestre de análisis. Caso práctico: Cómo un proveedor de automoción de primer nivel resolvió un punto muerto de nueve meses entre el director financiero y el director de operaciones
Cuando la sede central alemana recorta gastos, la filial checa no se ve afectada por ello.
En resumen: cuando un grupo matriz alemán pone en marcha un programa de reducción de costes, el departamento de finanzas corporativas suele fijar un objetivo de ahorro. A continuación, aplica ese objetivo a todas las entidades extranjeras, incluidas las filiales checas. Ahí es donde, por lo general, el mandato fracasa. La confianza industrial checa se encuentra actualmente en su nivel más alto de los últimos cinco años. La confianza alemana sigue siendo débil, y ambas economías se están distanciando. La verdadera limitación de la filial checa suele ser la energía y la mano de obra cualificada, no la masa salarial que la sede central alemana quiere controlar. Determinar qué partes de un mandato de costes alemán se ajustan realmente a las condiciones checas es una decisión que corresponde al consejo de administración. No se trata de una simple aplicación administrativa. Un error puede convertir un objetivo de ahorro en una crisis de la cadena de suministro en cuestión de semanas. El detonante: cómo un objetivo de costes alemán llega a la filial checa. El patrón suele comenzar en Alemania. Los márgenes se ven sometidos a presión. Los gastos generales aumentan. El comité ejecutivo aprueba un mandato de contención de costes para todo el grupo. El departamento de finanzas corporativas calcula un único porcentaje de ahorro, a menudo entre el ocho y el doce por ciento de los gastos operativos. A continuación, aplica esa cifra de manera uniforme a todas las entidades extranjeras. La filial checa recibe la cifra que le corresponde en el paquete de informes mensuales. La cifra llega sin tener en cuenta las condiciones operativas reales de la planta en Bohemia o Moravia. Nadie de la sede central ha pisado recientemente la planta de producción. Nadie ha revisado el contrato de energía ni ha cotejado la cartera de pedidos con la capacidad actual. No se trata de descuido. Una empresa matriz bajo presión en su país de origen desea, lógicamente, que todas las partes del grupo contribuyan. El problema surge cuando ese instinto llega a la filial checa sin ser revisado. Nadie ha comprobado primero si su base de costes y su posición en el mercado se asemejan en algo a las de Alemania. La planificación defensiva de la matriz alemana choca con la realidad de la fabricación checa. Los comités ejecutivos rara vez perciben esta brecha en un único informe. Las dos economías siguen ahora caminos diferentes. En Alemania, la confianza industrial sigue siendo moderada. La Encuesta Económica de la DIHK recopila datos de unas 26 000 empresas. Ha revelado que los costes laborales nacionales son el principal factor de riesgo para un porcentaje récord del 59 % de las empresas alemanas. Un estudio de Strategy& y PwC sitúa los costes laborales industriales alemanes en torno a un 30 % por encima de la media de la Unión Europea. La encuesta de primavera de la DIHK aporta un segundo dato. Solo el 23 % de las empresas industriales alemanas tiene previsto aumentar la inversión de capital en 2026. Los directivos de las empresas alemanas están actuando de forma defensiva, y la congelación del presupuesto de inversión es uno de los resultados visibles. Nada de esto describe el mercado propio de la filial checa. Aplicar la lógica defensiva alemana a las operaciones checas conlleva el riesgo de cometer un error fundamental. Equivale tratar un síntoma de la economía alemana como si fuera propio de la checa. Por qué un objetivo uniforme de reducción de costes interpreta erróneamente la situación de la filial checa: la confianza del sector manufacturero checo cuenta una historia diferente. La encuesta económica de la AHK Chequia abarca 125 empresas afiliadas y otras empresas alemanas. Reveló que la confianza empresarial en la economía checa ha alcanzado su nivel más alto en cinco años, con un aumento en casi todos los indicadores. El director general de la AHK Chequia resumió el cambio de forma directa: ya no es cierto que la economía checa contraiga una neumonía cuando Alemania tiene un resfriado. Las conclusiones de la DTIHK confirman la misma señal desde un ángulo diferente. Se ha detenido una tendencia a la baja de ocho años en la inversión. Esta ha sido sustituida por una renovada modernización industrial. La propia evaluación de Germany Trade and Invest afirma claramente que Chequia se está desacoplando del ciclo económico alemán. Y lo que es más importante, los directores de las plantas checas se preocupan por un riesgo totalmente distinto. Según las conclusiones de la DTIHK, los líderes industriales de Chequia calificaron los precios y el suministro de energía como su mayor riesgo para la competitividad. Los costes laborales ocuparon el segundo lugar. La volatilidad de las tarifas eléctricas, el coste de capital de la automatización y la escasez de personal técnico limitan a la filial checa. Los salarios importan mucho menos. Un programa de costes basado en la aritmética laboral alemana se centra en la limitación equivocada. Cómo reconocen los consejos de administración los desajustes en los objetivos de costes de las entidades extranjeras Los comités ejecutivos rara vez detectan esta divergencia a través de un informe mensual estándar. Para cuando se refleja en las cifras, normalmente ya le ha costado algo a la empresa. Suelen aparecer primero una serie de indicios concretos. Los informes alemanes describen la contención de la plantilla y la reducción de la capacidad. Los informes de la filial checa solicitan, en cambio, turnos extra, revisiones de maquinaria y contratación de personal para proteger los compromisos adquiridos con los clientes. Los márgenes se ven mermados por los envíos urgentes no programados. Sobre el papel, la planta parece respetar su límite mensual. Sin embargo, en la práctica, los paros no planificados y los fletes con recargo se multiplican silenciosamente en diferentes partidas presupuestarias para cumplir los plazos de entrega. La dirección local deja de plantear las limitaciones operativas al departamento de control de gestión corporativo. Llega a la conclusión de que la sede central no ajustará el objetivo, independientemente de lo que se le comunique. Técnicos cualificados, supervisores de turno e ingenieros de producción comienzan a marcharse a la competencia, que les paga los salarios del mercado. Los clientes acaban por prescindir por completo de la entidad local. En su lugar, plantean sus quejas sobre entregas o calidad directamente a los directivos del grupo. Cualquiera de estos indicios merece atención. La aparición conjunta de dos o más suele significar que el objetivo y las condiciones operativas reales de la filial checa ya se han desajustado. Qué requiere una respuesta creíble del programa de costes en Chequia: resolver el desajuste comienza con una base de datos honesta, no con un porcentaje renegociado. El consejo de administración se enfrenta a decisiones y medidas clave para resolver este desajuste: cuando la relación entre la matriz y la dirección local sigue siendo sólida, esto puede seguir siendo una conversación interna. Ambas partes deben confiar primero en los datos. A continuación, los ejecutivos del grupo pueden visitar la planta y examinar los contratos con los proveedores. Pueden auditar la planta de producción y recalibrar el objetivo junto con los responsables locales. La resolución interna se vuelve más difícil de mantener en tres condiciones específicas. En ese momento, contar con un ejecutivo independiente in situ suele ser la vía más rápida para volver a un conjunto de hechos compartidos. El puente transfronterizo: sede central alemana, filial checa y dirección interina responsable. Un director de operaciones (COO) interino o un director general interino otorga a la filial checa autoridad operativa y legal en una sola figura. Dicho ejecutivo depende del mismo consejo de administración que fijó el objetivo original. El líder interino no tiene ningún interés en las decisiones de inversión pasadas ni en la política corporativa. Esa independencia permite una auditoría clara de la disponibilidad de la maquinaria y una visión clara del verdadero cuello de botella de la producción. Las condiciones de los proveedores se renegocian entonces en función de las condiciones actuales, no de las hipótesis en las que se basaba el mandato original. Esto
Cierre de la planta de Electrolux en Jászberény: ejecución operativa durante un proceso de cierre gradual de ocho meses
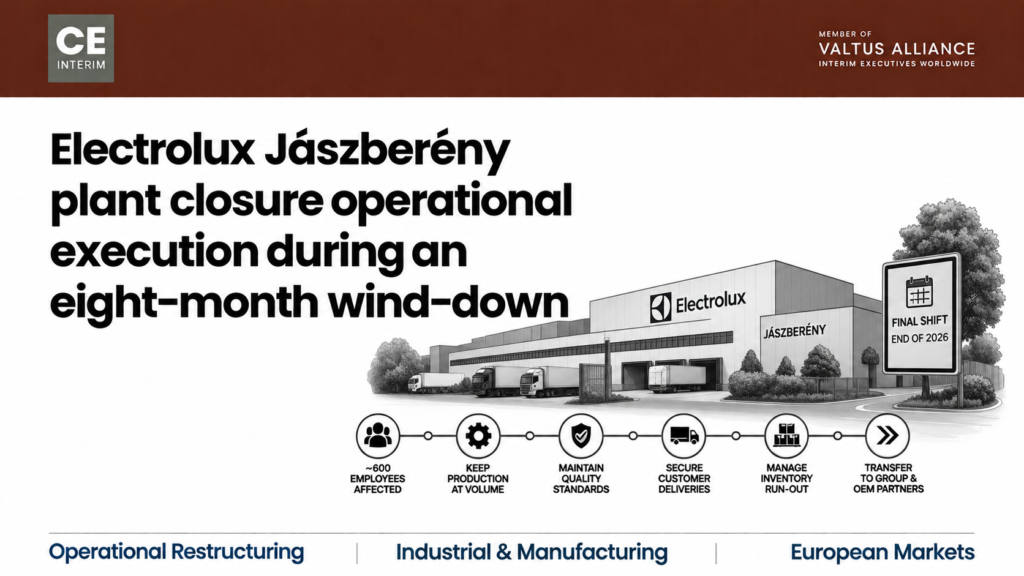
Lo que exige el cierre de la planta de Electrolux en Jászberény a la dirección de la planta antes de que termine el último turno.
Costes laborales en Hungría en 2026: ¿se ha adaptado el modelo de negocio de tu planta a estos cambios?
En resumen, los costes laborales en Hungría en 2026 aumentaron un 16,4 % en términos de coste por hora en el conjunto de la economía durante el primer trimestre. Se trata del incremento más pronunciado de toda la Unión Europea. Para una planta de propiedad alemana construida sobre la base de un amplio descuento salarial, esto no es automáticamente un motivo para marcharse. El coste laboral por hora absoluto de Hungría sigue situándose muy por debajo de la referencia de Europa Occidental. Los costes laborales en Hungría en 2026 plantean una cuestión más concreta: ¿justifica la productividad de la planta su nuevo salario mínimo y, de no ser así, qué es lo primero que debe cambiar? Cómo los costes laborales en Hungría en 2026 pusieron al descubierto un antiguo modelo de negocio. La cuestión suele llegar al consejo de administración a través de una sola línea del informe mensual de gestión. El plan anual preveía un acuerdo salarial del cinco o seis por ciento. Sin embargo, el acuerdo final se situó en cifras de dos dígitos. El coste directo de la mano de obra supera el presupuesto. El margen bruto está cayendo. La planta solicita una revisión presupuestaria de emergencia. Los costes laborales en Hungría para 2026 son la razón por la que esa solicitud llega ahora al escritorio del consejo de administración. Detrás de esa desviación se esconde una cuestión más espinosa. Muchos grupos construyeron sus plantas húngaras basándose en una única justificación: los bajos costes operativos. Durante años, un amplio descuento salarial compensó las deficiencias habituales: tasas medias de desechos, utilización media de la maquinaria, mantenimiento aplazado. La planta era asequible más que eficiente, y con eso bastaba. Ahora que los costes laborales en Hungría para 2026 han reducido ese margen, ya no lo es. Evaluación de los costes laborales en Hungría para 2026 a lo largo del corredor industrial Alemania-Hungría: un propietario alemán que evalúa una planta húngara desde la sede central se enfrenta a dos hechos que apuntan en direcciones opuestas. Ambos son correctos al mismo tiempo. Los costes laborales en Hungría en 2026 aumentaron un 16,4 % interanual en el primer trimestre. Francia registró un 1,8 % durante el mismo periodo, y Malta, un 1,3 %. Esto supone un cambio permanente en la base de costes local, no una anomalía de un solo año. Pero en términos absolutos, Eurostat sitúa los costes laborales medios por hora en Hungría en 15,2 euros en 2025. La media de la UE se sitúa en 34,9 euros. La cifra de la propia Alemania supera los 45,0 euros. Un consejo de administración que solo tenga en cuenta la tasa de crecimiento concluirá que la planta se ha encarecido. Un consejo de administración que solo tenga en cuenta la cifra absoluta concluirá que nada ha cambiado. Ambas lecturas, por sí solas, pasan por alto lo esencial. Los costes laborales de Hungría en 2026 se sitúan precisamente en esa brecha. Ahí es exactamente donde se toma la decisión equivocada. Dinámica del mercado laboral: escasez de mano de obra cualificada e inflación salarial en Hungría en 2026 Los costes laborales de Hungría en 2026 no son solo una cuestión de costes. También son una cuestión de disponibilidad de mano de obra, y ambos factores se potencian mutuamente. La encuesta anual de KPMG y Ost-Ausschuss abarca a empresas alemanas de toda Europa Central. La encuesta reveló que el 38 % de los encuestados sigue citando los bajos costes laborales como una ventaja regional, lo que supone un aumento de cinco puntos. Sin embargo, la disponibilidad de mano de obra cualificada cayó nueve puntos, hasta el 28 %. La mayor ventaja que mencionaron los encuestados, con más de la mitad de las respuestas, era ahora el atractivo mercado local de ventas, en lugar de los costes. Las inversiones en el sector de la automoción y las baterías se concentran en centros como Győr, Székesfehérvár y Debrecen. Esto supone una competencia directa por la misma reserva de mano de obra técnica de la que depende la planta ya establecida. Las directrices sobre costes procedentes de Múnich o Fráncfort suelen ignorar este contexto. Parten del supuesto de que la planta puede, sencillamente, volver a contratar personal para recuperar la antigua banda salarial. Es comprensible que la sede central quiera un rápido retorno al presupuesto. Pero el mercado laboral del que la planta recluta personal ha cambiado. Un objetivo fijado en función de las hipótesis del año pasado exige a los responsables locales que resuelvan el problema actual con herramientas que ya no existen. Los costes laborales en Hungría para 2026 siguen necesitando una respuesta a nivel de planta, no a nivel de sede central. Señales de alerta clave de que tu planta de fabricación en Hungría se enfrenta a riesgos en los costes laborales en 2026 Hay cinco señales importantes en este sentido, que deben interpretarse en conjunto y no de forma aislada. Estas indican si los costes laborales en Hungría para 2026 han pasado de ser una desviación presupuestaria a convertirse en un problema estructural. Cinco señales de alerta clave indican si los aumentos de los costes laborales han pasado de ser una desviación presupuestaria a un problema estructural: en conjunto, estas señales confirman que los costes laborales en Hungría en 2026 se han convertido ahora en un problema del consejo de administración, no solo de la planta. Estrategia operativa: cómo responder al aumento de los costes laborales en Hungría en 2026. En cuanto aparezcan dos o más de estas señales, la respuesta debe cambiar. No se trata de un objetivo de plantilla fijado desde fuera de la planta, sino de una reevaluación del modelo de negocio partiendo de los principios básicos. Debe encargarse de ello alguien con autoridad tanto sobre las cifras como sobre la planta de producción. Hay tres preguntas que requieren respuesta, en orden, no todas a la vez: los costes laborales en Hungría en 2026, por sí solos, no indican al consejo de administración qué hacer a continuación. Es necesario establecer primero esa base de datos antes de que el consejo debata qué camino seguir. La base de datos significa una imagen honesta y verificada del consumo de efectivo, la cartera de pedidos y la capacidad de la maquinaria. También debe reflejar la solidez del liderazgo local. Saltarse directamente a la discusión genera dos riesgos: una congelación de la contratación que se produce en medio de una escasez de mano de obra, o una amenaza de cierre que surge a raíz de un problema operativo solucionable. Los costes laborales en Hungría en 2026 beneficiarán a aquel consejo de administración que establezca primero los hechos. No será el último contratiempo que absorba esta planta. Salvar la brecha entre la estrategia de la sede central y las operaciones de la planta húngara Los costes laborales en Hungría en 2026 afectan a ambos lados de este corredor, aunque no de la misma manera. El departamento financiero del grupo en Alemania suele trabajar a partir de un informe mensual agregado que muestra la desviación, pero no su origen. Su instinto —endurecer el control de costes y exigir un plan— es una primera respuesta razonable ante un incumplimiento presupuestario. La dirección local de la planta suele tener un instinto diferente, pero igualmente razonable: proteger la entrega al cliente a casi cualquier precio, ya que un envío fallido al fabricante de equipo original (OEM) es el fallo más inmediato y visible. Ninguno de los dos instintos es erróneo en sí mismo. Si se aplican por separado, sin una base de datos compartida, ambos instintos pueden llevar a la planta en direcciones opuestas. Esto ocurre precisamente en el momento en que menos se puede permitir. Un ejecutivo interino destinado en la planta informa a ambas partes basándose en las mismas cifras verificadas. Esto permite a la sede central mantener la disciplina de capital sin restar la autoridad local que la recuperación realmente necesita. Caso práctico:
PetCenter: cómo un gestor de crisis interino adquirió una empresa minorista en dificultades en la República Checa
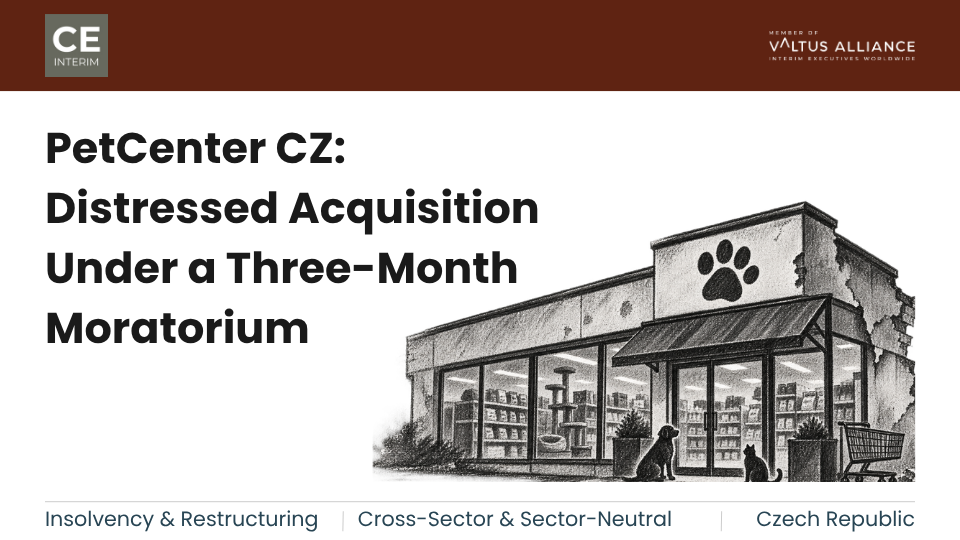
Cómo un gestor de crisis interino dirigió una adquisición de una empresa en dificultades en la República Checa: la moratoria judicial de PetCenter, la renegociación de los contratos de alquiler y la recuperación de los proveedores.
Reducción de los márgenes industriales en Europa Central: ¿cuándo debería la sede central poner en marcha una reestructuración de la plantilla en Rumanía?
En resumen: la inflación salarial, los costes energéticos y la congelación de los precios al cliente pueden hacer que los costes variables de una filial rumana superen de forma permanente su margen de contribución. En ese momento, la reestructuración de la plantilla se convierte en la única medida capaz de restablecer la rentabilidad. La prohibición de las horas extras, la congelación de la contratación y los recortes discrecionales frenan el gasto de efectivo, pero rara vez logran cubrir el déficit. Este artículo expone cinco condiciones operativas que indican cuándo se agotan las medidas de reducción de costes voluntarias. También muestra cómo un director interino de reestructuración in situ lleva a cabo un despido colectivo conforme al Código Laboral rumano. Las entregas a los clientes continúan sin interrupciones. Factores impulsores de la reestructuración industrial en el sector manufacturero de Europa Central. Durante dos décadas, los grupos industriales de Europa Occidental construyeron centros de fabricación por toda Rumanía. Timișoara, Arad, Sibiu, Brașov y Ploiești crecieron de esta manera. El argumento inicial era sencillo: la mano de obra cualificada en ingeniería y técnicos costaba una fracción de las tarifas de Europa Occidental. Esa ventaja se ha reducido. Al mismo tiempo, los clientes industriales y del sector de la automoción de Europa Occidental se enfrentan a sus propias presiones sobre los márgenes. Una planta rumana suele poder absorber por sí sola una de estas presiones. Sin embargo, la combinación de la inflación salarial, la volatilidad de los precios de la energía y la congelación de los precios por parte de los clientes es diferente. Esa combinación es estructural, no cíclica, y es lo que, a la larga, hace que la reestructuración de la plantilla sea inevitable. Por qué los consejos de administración retrasan la reestructuración de las plantas: la trampa del ahorro incremental Los consejos de administración rara vez pasan directamente a la reestructuración de la plantilla. El instinto de probar primero todas las demás opciones es razonable. Los consejeros recuerdan lo que costó contratar y formar a la plantilla rumana. Ningún consejo de administración quiere perturbar una planta en la que ha invertido durante años. Por eso, la sede central ordena a la dirección local que busque primero formas de ahorrar. Cada medida es sensata en sí misma. Sin embargo, en una línea de producción automatizada con turnos fijos, su efecto conjunto es mínimo. La planta sigue funcionando por debajo de su umbral de rentabilidad en cuanto a utilización de la capacidad, mientras pasan los meses. Para cuando el consejo de administración acepta que las medidas incrementales han fracasado, la filial suele haber agotado sus reservas de tesorería operativa. La reestructuración de la plantilla se produce entonces en condiciones de emergencia, en lugar de como una decisión planificada. Reconocer el umbral antes permite que la decisión se mantenga bajo el control del consejo de administración. Marco legal para la reestructuración de la plantilla en Rumanía La reestructuración de la plantilla en Rumanía se inscribe en un marco legal estricto. El Código Laboral rumano, Ley n.º 53/2003, regula los despidos colectivos (concediere colectivă) en función de umbrales definidos. El artículo 68 establece el umbral de activación. Una empresa con entre 100 y 299 empleados lo supera al despedir al menos a 101 TP3T de su plantilla en un plazo de 30 días. Una empresa con 300 o más empleados lo supera al alcanzar los 30 despidos en el mismo plazo. Una vez que se alcanza ese umbral, el empresario debe notificarlo y consultar al sindicato representativo o a los representantes elegidos por los trabajadores. La consulta abarca las formas de limitar los despidos, las ayudas sociales y la recualificación profesional. El empresario también debe notificarlo simultáneamente a la Inspección Territorial de Trabajo (ITM) y a la Agencia del Condado para el Empleo (AJOFM). A continuación, deben transcurrir al menos 30 días naturales antes de que se envíen las notificaciones individuales de despido. Los empleados conservan el derecho legal a la reincorporación durante 45 días naturales si la empresa restablece su puesto de trabajo. Los tribunales laborales rumanos aplican este proceso de forma estricta. Un solo defecto en el plazo de consulta, o en los criterios de selección, puede invalidar los despidos. En ese caso, la empresa deberá abonar los salarios con carácter retroactivo y readmitir a los trabajadores afectados por la reestructuración. Seguir el orden correcto desde el principio es más importante en Rumanía que en casi cualquier otra jurisdicción de Europa Central. Riesgos operativos en la reestructuración de plantas que la sede central pasa por alto Más allá del proceso legal existe un riesgo que la sede central rara vez percibe hasta que ya se ha materializado. Esto deja a la planta con un equipo menos experimentado justo en el momento en que más necesita a su mejor personal. Los directores rumanos en el cargo suelen haber forjado su carrera y sus relaciones dentro de esa comunidad. Es comprensible que les resulte difícil proponer recortes a personas a las que conocen personalmente. Esto no es un signo de gestión deficiente, sino una respuesta natural ante una situación genuinamente difícil. Es también precisamente por eso por lo que la decisión requiere un ejecutivo que no tenga ese historial local. Una investigación de Harvard Business Review sobre la reducción de plantilla llega a la misma conclusión: una reducción de plantilla retrasada y gradual daña la cultura empresarial al tiempo que prolonga las dificultades financieras. Una vez que la planta confirma el exceso de capacidad estructural, el consejo de administración necesita un plan operativo objetivo y contrastado, no un compromiso negociado a nivel local. Reestructuración de la plantilla en Rumanía: cinco umbrales operativos Los consejos de administración y los directores operativos del grupo necesitan criterios claros y objetivos para saber cuándo se agotan los ahorros no relacionados con la plantilla. La reestructuración estructural de la plantilla se convierte en la decisión acertada cuando se dan cinco condiciones. Ninguna condición por sí sola es suficiente. La utilización de los activos físicos se mantiene por debajo del 65% al 70% durante tres trimestres consecutivos. No se prevé ninguna recuperación del volumen de pedidos para los próximos doce meses. Mantener un sistema de tres turnos con una cartera de pedidos que solo permite dos turnos es precisamente la situación que hace que la reestructuración de la plantilla sea la única palanca que queda. Los costes laborales directos e indirectos siguen aumentando como porcentaje del coste de los productos vendidos, incluso cuando la producción se mantiene estable o disminuye. Los aumentos salariales locales superan la indexación de los precios al cliente. También superan las ganancias de productividad de la maquinaria. Es necesario reajustar la plantilla, que es precisamente lo que hace la reestructuración de la plantilla. La planta ya ha rescindido los contratos de personal de agencia, ha recortado las horas extras y ha agotado su margen legal de horario flexible. A pesar de ello, los márgenes de contribución siguen siendo negativos. No queda ninguna palanca de costes variables que accionar. Esta es la señal más clara de que la reestructuración de la plantilla no puede esperar. La filial ya no puede financiar la nómina ni los pagos a proveedores con su propio flujo de caja operativo. La tesorería del grupo cubre el déficit mes tras mes. Esa subvención se ha convertido en algo habitual en lugar de excepcional, y no cesará hasta que la reestructuración de la plantilla modifique la base de costes subyacente. Cuando se les piden escenarios de reducción de costes que incluyan la plantilla, los directivos locales tienden a proponer solo recortes superficiales. Se recortan los puestos administrativos. Los turnos de fabricación directa permanecen intactos. El análisis de McKinsey sobre la rentabilidad de la fabricación en entornos de alta inflación llega a la misma conclusión: la reestructuración debe ajustarse a la demanda real de los clientes, no a una recuperación esperada del volumen. Esa disciplina es precisamente el criterio que debe aplicar la reestructuración de la plantilla. Llevar a cabo una reestructuración industrial: el papel de un director de reestructuración (CRO) interino. Reducir una plantilla compuesta por vecinos y compañeros de trabajo de toda la vida no es una tarea justa para el director local en el cargo. Una reestructuración de la plantilla como esta requiere una autoridad que no puede recaer en
Mantener en funcionamiento una planta eslovaca durante un proceso de desinversión que afecta a varios países
Cada operación de un programa de desinversión sigue su propio calendario de firma, aprobación y finalización. Las plantas deben mantener
produciendo en todo ese espacio.
Cómo los directores de operaciones lideran la recuperación de una implementación fallida de un sistema ERP antes de que se detenga la producción
En resumen: la recuperación tras el fracaso de una implementación de ERP en una planta de fabricación checa constituye una emergencia operativa. No es una tarea que deba dejarse en manos del integrador de sistemas. Cuando falla la puesta en marcha, se interrumpe el registro de inventario y se bloquean las listas de preparación de pedidos. Los productos terminados no pueden salir legalmente del muelle de expedición. La verdadera pregunta de la junta directiva es sencilla: ¿quién toma el mando mientras el equipo repara la base de datos? Esta guía establece la secuencia de cuatro fases para la recuperación de una implementación fallida de un ERP que sigue un director interino del programa ERP. La primera fase consiste en un desvío manual que protege las entregas a los clientes. A continuación, el equipo repara los datos maestros y estabiliza las transacciones principales, antes de devolver la planta una vez que funcione correctamente. El detonante: el colapso del almacén en los primeros diez días tras la migración. La puesta en marcha de un ERP industrial rara vez falla de forma silenciosa. El fallo suele aparecer en los primeros diez días tras la migración, no meses después. Un comité directivo en Múnich, Viena o Zúrich dio el visto bueno tras meses de pruebas. El tercer día es otra historia. Imagínate una planta de componentes cerca de Plzeň, Liberec o Pardubice. El nuevo sistema pierde contacto con la planta física. Los conductores de carretillas elevadoras escanean contenedores que el software declara vacíos. Las líneas de producción se detienen, porque el ERP no puede generar órdenes de reposición. Se trata de una recuperación tras el fracaso de la implementación de un ERP en su fase más temprana y más tangible. Los productos terminados se amontonan en los pasillos del almacén. El departamento de envíos no puede generar la documentación de transporte ni los despachos de aduana. En tres días, el muelle de carga deja de funcionar. La línea de montaje de un cliente de primer nivel en Alemania se enfrenta a su propia parada. El integrador de sistemas sostiene que el software funciona y culpa a la gestión local del cambio. El director de la planta checa quiere una reversión inmediata, una medida que supondría dar por perdidos millones y paralizar la contabilidad reglamentaria. El director de operaciones se encuentra ahora ante una emergencia en la planta de producción que comenzó como un proyecto de software. La recuperación de una implementación fallida de ERP debe comenzar de inmediato. Retos en la gestión de proyectos transfronterizos de recuperación de ERP Recuperar una implementación de ERP fallida en una filial de fabricación checa implica desenredar tres problemas a la vez: la arquitectura de datos, las operaciones locales y el gobierno corporativo. Ninguno de ellos responde a la misma solución. La recuperación de una implementación fallida de un ERP no se estanca únicamente por la tecnología. Se estanca por quién tiene la autoridad para decidir una vez que los sistemas dejan de comportarse según lo previsto. Resolución de errores en los datos maestros de la fabricación discreta durante la recuperación del ERP Aquí es donde la recuperación de una implementación fallida de un ERP tiene éxito o se prolonga durante meses. La fabricación discreta tiene poca tolerancia a los datos aproximados. Tres fallos estructurales causan la mayoría de los fracasos. Corregir estos tres fallos es tarea del director interino del programa de ERP, no del consejo de administración. La tarea del consejo es más limitada: otorgar la autoridad para congelar los cambios y reasignar personal mientras se lleva a cabo ese trabajo. Estos tres fallos son a los que se destina la mayor parte del esfuerzo inicial en la recuperación de una implementación fallida de un sistema ERP. Gestión de los riesgos de gobernanza transfronteriza y de cumplimiento normativo Un segundo problema se sitúa por encima de los datos: la gobernanza transfronteriza, donde la recuperación de una implementación fallida de un sistema ERP puede cobrar impulso o estancarse. La sede central de la empresa suele tratar la implantación como una actualización informática, gestionada a distancia por consultores externos. Sobre el terreno, el personal de la planta lo ve como una carga externa que les impide fabricar piezas. Ninguna de las dos visiones es errónea. Cada parte ve una faceta diferente del mismo fracaso. La normativa pertinente se recoge en la Ley de Sociedades Anónimas, Ley n.º 90/2012 Coll. Junto con las normas locales de contabilidad fiscal, esto implica que las mercancías no pueden salir de las instalaciones sin los documentos fiscales y de entrega correspondientes. Si el software no puede generar la documentación válida, la dirección no puede enviar legalmente las mercancías, independientemente de la capacidad física de la planta de producción. Gartner y los analistas del sector constatan que entre el 55% y el 75% de los proyectos de ERP en el sector manufacturero no alcanzan sus objetivos. Las fábricas de producción discreta sufren las mayores perturbaciones tras la puesta en marcha. McKinsey & Company informa de que más del 70% de las transformaciones digitales no logran aportar el valor esperado. Esta es la realidad operativa en la que se desarrolla la recuperación de una implementación fallida de ERP: hay que abordarla de frente, no eludirla. Cinco indicadores operativos que requieren una gestión inmediata de la crisis del ERP: las fricciones habituales tras el lanzamiento y un fallo estructural del sistema se parecen mucho en los primeros días de la recuperación de una implementación fallida de ERP. Hay cinco señales que marcan el punto en el que se alcanza el umbral de crisis. Cualquiera de estas cinco señales indica que ya se está produciendo una recuperación de una implementación fallida de ERP, y no se trata de un problema rutinario. El marco de recuperación de la puesta en marcha de un ERP en cuatro fases: para detener el fracaso no se necesitan más programadores que escriban código a medida. Se necesita un ejecutivo in situ que comprenda tanto la planta de producción como la arquitectura empresarial. Un director interino del programa de ERP, o director de recuperación, lidera la recuperación de una implementación fallida de ERP desde el primer día. Este ejecutivo asume el mando operativo directo. El líder interino pone fin a las acusaciones mutuas entre el departamento de TI corporativo y la dirección de la planta local. Para resolver la crisis, la organización necesita un ejecutivo con experiencia demostrada y adecuado para el mandato. Dicho ejecutivo debe estar listo para incorporarse en un plazo de 72 horas tras la finalización del informe del mandato. Fase 1: Establecimiento de procedimientos manuales de envío alternativos y congelación del código La primera semana tiene un único objetivo: mantener en funcionamiento las líneas de producción del cliente y despejar el muelle de carga. El líder interino autoriza un procedimiento de envío temporal basado en papel. Los camiones se ponen en marcha con recuentos físicos verificados mientras el equipo repara el software. Todas las personalizaciones informáticas no verificadas se congelan sin demora, de modo que la base de datos deja de acumular nuevos errores. Una reunión de clasificación, celebrada dos veces al día, reúne al director de la planta, al responsable del almacén, al jefe de TI corporativo y al integrador principal. En ella se priorizan las correcciones estrictamente en función del impacto en la producción. Esta es la primera fase de la recuperación tras el fracaso de la implementación del ERP. La decisión del director de operaciones (COO) en este caso es limitada, pero crucial. Aprobar la solución alternativa manual y la congelación del código el primer día y, a continuación, dejar que el director interino dirija el proceso. Fase 2: Limpieza de los datos maestros y conciliación del inventario físico. Una vez que el equipo garantiza los envíos, subsana la discrepancia entre la base de datos y la planta física. Un recuento de existencias específico durante el fin de semana concilia las cantidades y las ubicaciones de las piezas de mayor volumen. Los resultados se convierten en la nueva referencia verificada. A continuación, el equipo corrige los tiempos de ruta erróneos, los multiplicadores de desechos y los desencadenantes de la contabilización retrospectiva. También simplifica la jerarquía del almacén, de modo que las ubicaciones de preparación virtuales ya no induzcan a error a los operarios de carretillas elevadoras. Esta segunda etapa de la recuperación tras el fracaso de la implementación del ERP es donde el sistema vuelve a mostrar la realidad tal y como es. Fase 3: Estabilización del proceso «Order-to-Cash», MRP y
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL