
La société issue de la scission n'a pas d'équipe de direction. Qui la dirige ?
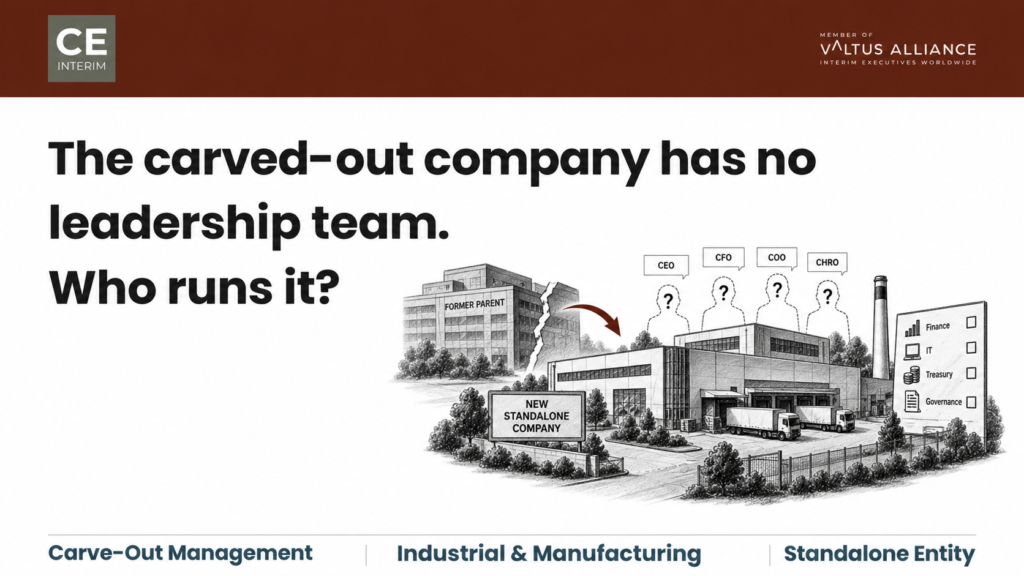
Une lacune au niveau de la direction issue d'une scission peut priver la nouvelle société de dirigeants dans les domaines financier ou technologique. La question est de savoir quelle décision prendra l'acquéreur, et dans quel délai.
Gérer un départ sans nuire à ce qui reste
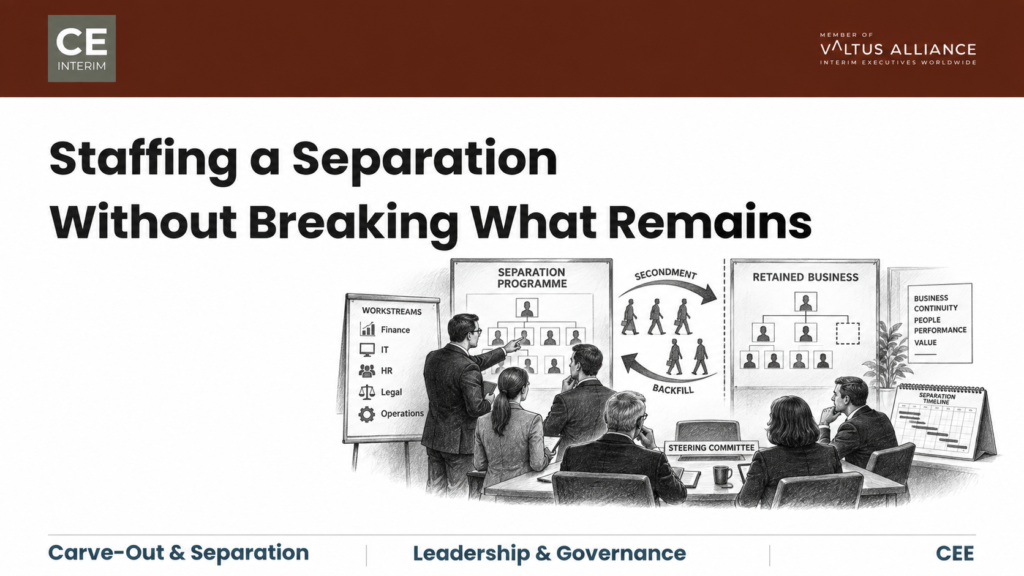
Une cession nécessite le personnel dont dépend l'activité conservée. Comment un bureau de gestion des séparations règle la question de chaque poste : remplacement immédiat, remplacement différé ou recours à des ressources externes.
Transfert de la production de Zetor à Brno : gérer la fabrication transfrontalière sans perdre le contrôle technique
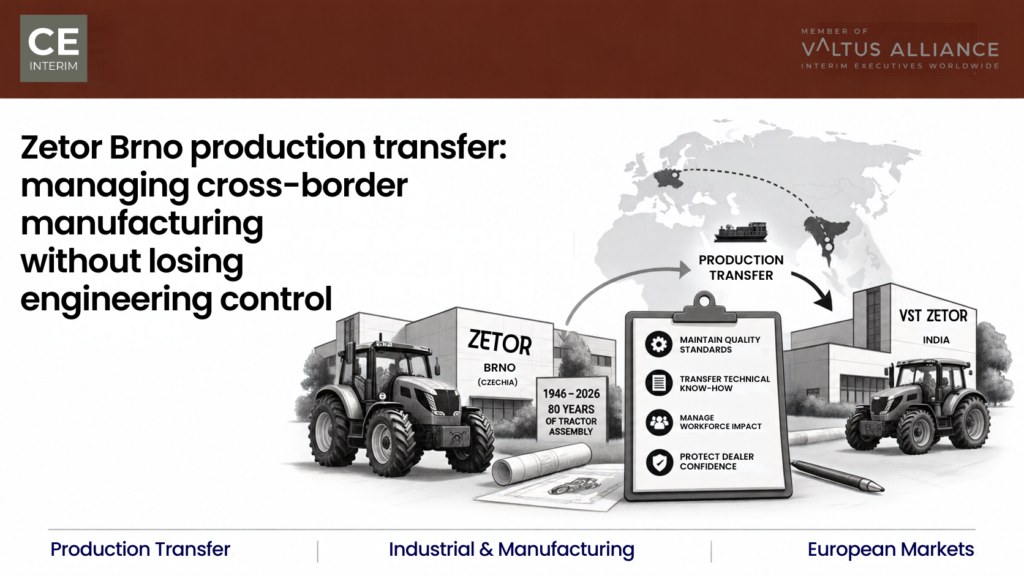
Le transfert de la production de Zetor de Brno vers l'Inde permet de vérifier si une marque de tracteurs peut préserver la qualité et le contrôle alors que l'assemblage est délocalisé à l'étranger.
Assurer la continuité de l'exploitation des usines de CEE grâce à une scission transfrontalière
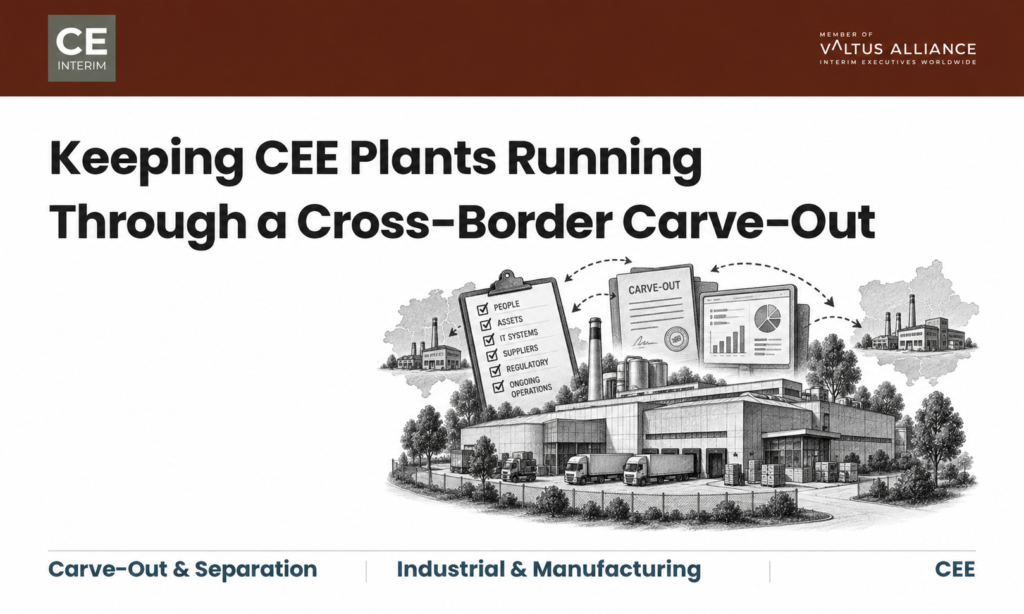
Une scission transfrontalière transfère la propriété d'une usine d'Europe centrale et orientale, mais pas ses dépendances. Ce que le reporting du groupe passe sous silence, ce qui fait défaut en premier lieu, et qui devrait diriger le site.
Fermeture du site de production de Nestlé à Diósgyőr : conseils clés pour préserver la valeur de l'usine et fidéliser le personnel
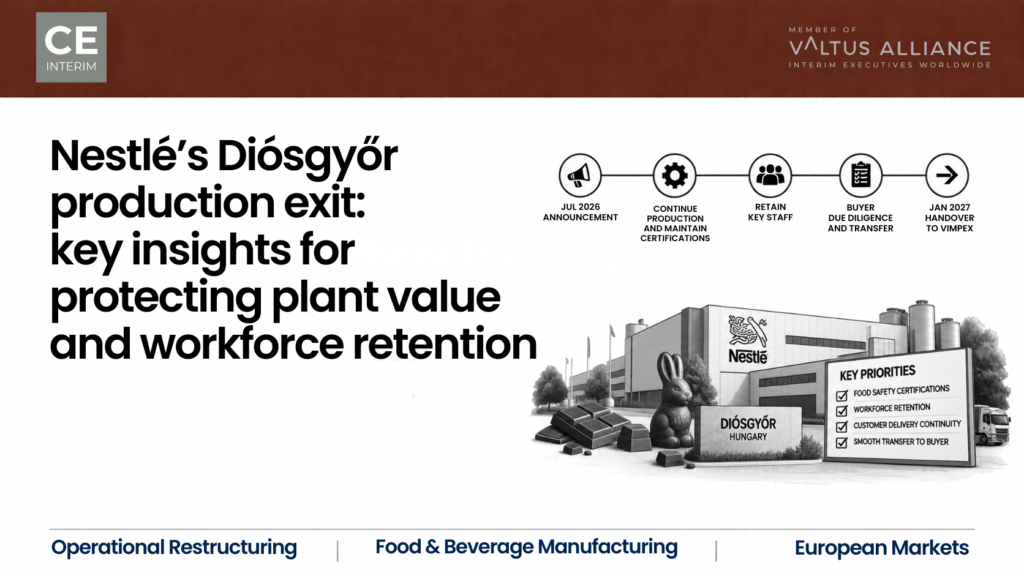
Le retrait de Nestlé de son site de production de Diósgyőr montre comment préserver les certifications d'une usine, son personnel et son historique de livraisons le temps de trouver un repreneur.
Lorsque la production est transférée dans une usine d'Europe centrale et orientale, c'est le site d'accueil qui devient la véritable source de risque
En bref : la réussite ou l’échec d’un transfert de production et de la mise en route d’une usine en Europe centrale et orientale (CEE) dépend du site d’accueil, et non de l’usine qui ferme. La délocalisation de la production vers l’Europe centrale et orientale transfère le risque réel. Celui-ci passe de l’usine qui part à celle qui accueille les lignes de production. La filiale d’accueil doit s’adapter à des machines qu’elle ne connaît pas, recruter des spécialistes techniques dont l’offre est limitée, tout en garantissant le respect des livraisons aux clients existants. La plupart des usines d’accueil fonctionnent déjà à pleine capacité, et les responsables locaux remettent rarement en cause un calendrier irréaliste fixé par le siège. Un transfert sans heurts nécessite une autorité exécutive dédiée sur place. Cette autorité permet de dissocier les étapes clés du transfert de la production quotidienne. Elle évalue également en toute honnêteté les capacités des machines et préserve la stabilité avant que les engagements pris envers les clients ne deviennent irréversibles. Délais de transfert hérités et usines d’accueil en Europe centrale et orientale silencieuses Les délais de transfert hérités et le silence des usines d’accueil en Europe centrale et orientale engendrent des risques opérationnels importants en raison de plusieurs facteurs clés : Le « nearshoring » de la production vers l’Europe centrale : Intérêt élevé, absence de feuilles de route opérationnelles. La délocalisation de la production vers l’Europe centrale met en évidence un écart manifeste entre l’intention stratégique et l’état de préparation à la mise en œuvre : Pourquoi la réception de la production transférée dans les usines d’Europe centrale et orientale comporte un risque opérationnel plus élevé. La mise en œuvre d’un transfert de production transfrontalier exige bien plus que le simple déplacement de machines d’un pays à l’autre, car les différences structurelles entre les sites émetteurs et récepteurs génèrent un risque opérationnel : Signaux d’alerte précoces indiquant l’échec de la montée en puissance d’un site d’Europe centrale et orientale Les comités de direction reçoivent rarement des signaux d’alerte précoces concernant les difficultés liées au transfert via les rapports mensuels standard. Les tableaux de bord des filiales ont tendance à rester au vert jusqu’à ce que les livraisons aux clients échouent. La direction peut plutôt se tourner vers les signaux provenant de l’atelier qui indiquent que la montée en puissance d’un site d’Europe centrale et orientale suite à un transfert de production est déjà en difficulté. N’importe lequel de ces signes justifie de considérer la montée en puissance d’une usine en Europe centrale et orientale comme étant déjà en difficulté, et non plus comme étant sur la bonne voie. Intervention de la direction pour assurer la réussite de la montée en puissance d’une usine : la remise sur les rails d’une montée en puissance compromise nécessite des limites opérationnelles claires et un leadership dédié. Lorsqu’une usine intègre un programme majeur transféré au sein de sa structure existante, la pression liée aux livraisons entre en conflit avec la discipline de mise en service. Toute montée en puissance d’une usine de l’Europe centrale et orientale (CEE) suite à un transfert de production nécessite cette séparation dès le premier jour. Séparer les opérations quotidiennes de l’usine de la gouvernance du transfert de production : l’exigence principale en matière de gouvernance est la séparation. La direction en place de l’usine doit rester concentrée sur les commandes clients en cours, la sécurité et la productivité de base. Une autorité de programme indépendante doit prendre en charge le « corridor de transfert » et assurer la direction de la montée en puissance de l’usine sur site. Cela nécessite un directeur d’usine par intérim expérimenté ou un directeur de montée en puissance chevronné. Cette personne rend compte directement au directeur des opérations du groupe ou au conseil d’administration. Ce poste est doté de pouvoirs de décision explicites concernant les jalons, les dépenses et la réception technique. Il s’agit là du choix de gouvernance le plus important dans tout projet de transfert de production et de montée en puissance d’une usine en Europe centrale et orientale. Quatre contrôles opérationnels essentiels pour la direction de la montée en puissance d’une usine en Europe centrale et orientale Une autorité de programme met en œuvre quatre contrôles dans tout projet de transfert de production et de montée en puissance d’une usine en Europe centrale et orientale. Étude de cas : stabilisation d’un transfert de production de 45 millions d’euros vers une usine d’Europe centrale et orientale (CEE) Le mandat suivant illustre concrètement à quoi ressemble la montée en puissance d’une usine d’Europe centrale et orientale (CEE) dans le cadre d’un transfert de production, impliquant un équipementier allemand de premier rang spécialisé dans les groupes motopropulseurs et son usine d’accueil en Pologne. La mission : gérer un calendrier de transfert de production hérité de seize semaines Le groupe était confronté à une escalade des coûts de fabrication dans son usine nationale de Basse-Saxe. Son conseil d’administration a approuvé le transfert de deux lignes d’usinage automatisées de composants de transmission et d’une cellule de sous-assemblage robotisée. La destination était sa filiale près de Wrocław, en Pologne. Ce programme représentait 45 millions d’euros de chiffre d’affaires client annualisé, grâce à la fourniture de carters de boîte de vitesses essentiels à trois usines allemandes d’assemblage automobile. C’est cette ampleur qui transforme un simple déménagement d’équipements en un véritable transfert de production et une mise en route d’une usine en Europe centrale et orientale. Le calendrier était dicté par les délais de fermeture de l’usine nationale et les échéances du plan social en Allemagne. La direction du projet au niveau du groupe a fixé un délai de seize semaines entre la mise hors service des installations allemandes et le démarrage de la production en Pologne. Sur le papier, le dossier semblait simple : des machines CNC modernes étaient transférées vers un site existant dont les frais généraux étaient moins élevés. En réalité, le site d’accueil en Basse-Silésie fonctionnait déjà à 91 % de sa capacité. Il enregistrait un taux d’absentéisme de 7,8 % parmi les salariés. Il était également confronté à de graves contraintes de recrutement au niveau régional, le taux de chômage local des opérateurs CNC qualifiés étant inférieur à 1 %. La direction en place de l’usine polonaise a accepté sans objection le délai de seize semaines, car contester la direction du groupe aurait eu des conséquences sur sa carrière. Ces conditions signifiaient que la montée en puissance de l’usine d’Europe centrale et orientale était déjà compromise avant même l’arrivée du premier camion. Réalités de l’atelier : outillage non étiqueté, défauts d’étalonnage et risques liés à la livraison. Lorsque le transfert a commencé, la réalité sur le terrain a submergé l’usine. Trente-deux camions à plateau non étiquetés sont arrivés, transportant des cellules robotisées démontées, des matrices d’outillage non répertoriées et une documentation incomplète sur le câblage des automates programmables. Les lignes allemandes reposaient en grande partie sur des réglages effectués par les opérateurs et des interventions manuelles non documentés, que personne n’avait consignés dans les manuels techniques. Une fois les lignes remontées dans l’atelier polonais, elles ont échoué aux tests d’étalonnage de base. C’est à ce moment-là qu’une mise en route d’usine dans les pays d’Europe centrale et orientale (PECO) dans le cadre d’un transfert de production cesse d’être un simple projet pour devenir un véritable problème opérationnel. Pour respecter l’échéance, la direction locale a détourné sept techniciens de maintenance seniors et ingénieurs de procédés des lignes de production en service. Leur mission consistait à dépanner les équipements arrivants. Les conséquences se sont immédiatement fait sentir. La maintenance préventive sur les lignes de production existantes des clients s’est effondrée. Les temps d’arrêt non programmés sur les programmes bien rodés ont bondi de 3 % à 14 %. Les taux de rebut sur les lignes de production existantes des clients ont grimpé à 8,2 %. Le taux de livraisons complètes et dans les délais est tombé à 76 %. Pour maintenir en fonctionnement les chaînes de montage des équipementiers allemands, l’usine polonaise a commencé à recourir à des transports routiers express dédiés. Ce transport coûtait 180 000 euros par mois en fret prioritaire. Un constructeur automobile de premier plan a émis un avis formel d’escalade de fournisseur, signalant une situation critique. Il a imposé 45 000 euros par jour de pénalités pour perturbation des livraisons et a menacé de résilier purement et simplement le contrat. L’intervention : quatre mesures opérationnelles pour assurer la maîtrise de la montée en puissance de l’usine Le conseil de surveillance a fait appel à CE Interim. Dans les 72 heures suivant la finalisation du cahier des charges, un directeur de programme de production intérimaire expérimenté est arrivé sur le site en Basse-Silésie. Ce directeur a pris l’entière autorité exécutive sur le corridor de relocalisation. Premièrement, le cloisonnement opérationnel. Le directeur intérimaire a immédiatement mis en place une séparation absolue des responsabilités de gouvernance. La gestion quotidienne des chaînes de production a été confiée exclusivement au directeur d’usine polonais en poste. Cette équipe s’est entièrement concentrée sur les commandes clients existantes, ce qui a permis d’éliminer les rebuts et de rétablir la discipline de base dans l’atelier. Deuxièmement, la préservation de l’expertise critique de l’usine d’origine. Le dirigeant intérimaire a négocié des mesures financières de fidélisation en Allemagne. Le
Fermetures des sites de Mondi à Brzeźno et à Szada : gestion du transfert des clients et de la relocalisation des actifs dans le cadre de la restructuration des usines d'emballage
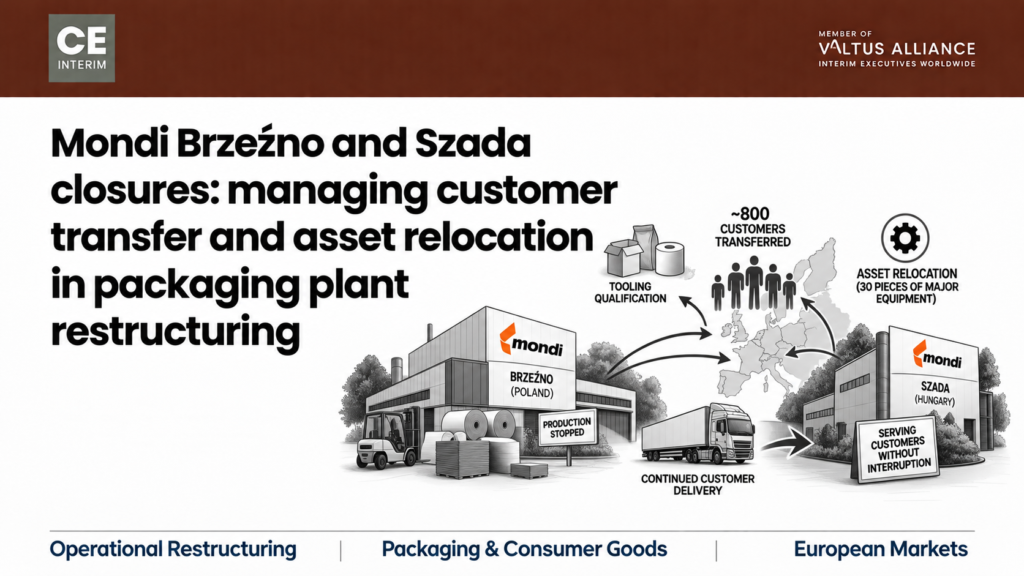
Les fermetures des sites de Brzeźno et de Szada par Mondi montrent pourquoi le transfert de la clientèle lors de la fermeture d'une usine d'emballage est déterminant pour savoir si le groupe préserve sa valeur.
La Roumanie a modifié les salaires et la fiscalité. Quels sont les changements qui ont réellement eu un impact sur votre activité ?
En résumé, la Roumanie a modifié son salaire minimum légal, son taux de TVA et la retenue à la source sur les dividendes en l’espace de douze mois. Les tarifs de l’énergie industrielle ont connu des fluctuations importantes au cours de la même période. Ces changements n’ont pas tous le même impact sur les filiales roumaines détenues par des sociétés étrangères. Le salaire minimum et les coûts énergétiques peuvent avoir un impact direct sur la masse salariale et les marges. La hausse de la TVA affecte principalement les ventes nationales et la gestion du fonds de roulement, et non la marge à l’exportation. La retenue à la source sur les dividendes ne s’applique souvent pas du tout à une société mère établie dans l’UE, en vertu de la directive européenne «société mère-filiale». Quatre critères permettent de déterminer quels changements sont réels avant que le conseil d’administration ne se prononce sur la clôture. Trois changements fiscaux en Roumanie ayant un impact sur les cycles de planification d’entreprise Lorsque les projections actualisées d’une filiale roumaine s’écartent du plan annuel, la direction financière du groupe doit évaluer trois changements réglementaires distincts survenus au cours d’un même cycle de planification de douze mois : Pourquoi le siège social du groupe interprète-t-il mal la structure des coûts d’une filiale roumaine ? Le siège social interprète souvent à tort un ensemble de mesures fiscales en appliquant une seule hypothèse globale à l’ensemble de l’activité, plutôt que d’évaluer comment chaque changement affecte des opérations spécifiques : Quatre tests financiers pour évaluer le scénario d’exploitation d’une filiale roumaine Avant que le conseil d’administration ne débatte de l’absorption des coûts, d’une restructuration ou d’une sortie, le service financier du groupe a du travail à accomplir en premier lieu. Il doit effectuer quatre tests sur la filiale roumaine, dans l’ordre. Chaque test s’appuie sur les registres primaires de paie, de douane ou d’actionnariat, et non sur une hypothèse globale unique du groupe. Test n° 1 : Évaluation de l’augmentation du salaire minimum roumain et de la compression des échelles salariales Le gouvernement a gelé le salaire minimum brut à 4 050 RON jusqu’au 30 juin 2026. Il passera à 4 325 RON à compter du 1er juillet 2026, conformément à la décision gouvernementale n° 146/2026. Cette mesure s’applique à tous les employeurs du pays. Ce qui varie, c’est la proportion des effectifs qui se situe effectivement près de ce seuil. Le test est simple : il suffit de vérifier quelle part des effectifs perçoit un salaire égal ou proche du seuil. Vérifiez ensuite dans quelle mesure ce nouveau seuil comprime les échelons salariaux situés au-dessus. Dans une usine d’assemblage à fort volume de production, trente à quarante pour cent des effectifs peuvent percevoir le salaire de base. Les coûts directs augmentent alors immédiatement. Dans une usine de précision ou d’électronique, le salaire d’entrée dépasse souvent déjà 5 000 RON, de sorte que l’effet direct reste limité. Le véritable problème réside dans la compression salariale. Lorsque les salaires d’entrée augmentent par décret, les techniciens et les chefs d’équipe s’attendent eux aussi à une augmentation proportionnelle. Si on la leur accorde, la masse salariale gonfle à tous les niveaux de la hiérarchie. Si on la refuse, les opérateurs qualifiés partent chez les concurrents locaux. Pour une filiale roumaine, le test du salaire plancher doit porter sur la structure salariale, et pas seulement sur le taux nominal. Test n° 2 : Analyse de l’impact de la hausse de la TVA roumaine sur le fonds de roulement et les exportations La Roumanie a relevé le taux normal de TVA de 19 à 21 % le 1er août 2025, en vertu de la loi n° 141/2025. Les contrôleurs de gestion intègrent souvent cette hausse directement dans leurs prévisions de marges. Ils partent du principe qu’elle réduit directement la rentabilité. Pour une filiale roumaine axée sur l’exportation, cette hypothèse ne se vérifie généralement pas. La TVA est un impôt sur la consommation qui incombe à l’acheteur national. La filiale roumaine peut exporter des composants finis vers les chaînes d’assemblage de la société mère en Allemagne, en Autriche ou en France, ou vers des équipementiers européens. Ces livraisons intracommunautaires sont soumises à un taux de TVA nul ; l’usine ne perçoit donc pas de TVA sur ces ventes. C’est au niveau des achats nationaux, des services publics et des factures des sous-traitants locaux que cette hausse se fait réellement sentir. La filiale récupère ensuite ces montants par le biais de déclarations de TVA mensuelles. Si l’administration fiscale retarde les remboursements, le fonds de roulement se resserre dans l’intervalle. Pour une usine exportatrice, il s’agit d’un problème de trésorerie, et non d’un problème de marge, et ces deux situations nécessitent des réponses différentes. Test n° 3 : Évaluation de la retenue à la source sur les dividendes roumains et des exonérations prévues par la directive européenne Le 1er janvier 2026, la retenue à la source sur les dividendes est passée de 10 à 16 %. Les commentateurs ont largement présenté cette mesure comme une réduction directe des rendements pour les investisseurs. Pour un groupe allemand, français ou autrichien détenant une filiale roumaine, ce taux nominal peut ne pas s’appliquer du tout. Ce test consiste à vérifier le registre des actionnaires au regard de la directive européenne «société mère-filiale», la directive 2011/96/UE du Conseil. PwC Roumanie résume cette règle dans ses recommandations réglementaires. Une société mère résidant dans un autre État membre de l’UE ou de l’EEE peut percevoir des dividendes exonérés de retenue à la source. La société mère doit avoir détenu au moins 10 % de l’entité roumaine pendant une année complète et ininterrompue. Elle doit également disposer d’une attestation de résidence fiscale valide. Un groupe détenant 100 % de sa filiale roumaine depuis plusieurs années bénéficie d’un taux effectif nul. Le taux de 16 % s’applique aux particuliers et aux actionnaires minoritaires se situant en dessous du seuil de 10 %. Il s’applique également aux structures non européennes ne disposant pas d’une convention fiscale comparable, ou aux entités n’ayant pas encore atteint le seuil d’un an. La plupart des groupes ne procèdent pas à ce test sur leur filiale roumaine. Ils tablent simplement sur une réduction de six points sur les liquidités rapatriées, et cette hypothèse est souvent erronée. Test n° 4 : Mesure de la volatilité des tarifs énergétiques industriels et de l’intensité énergétique technique Le directeur général d’un fabricant industriel roumain a désigné la volatilité des tarifs d’électricité comme la pression la plus forte pesant sur la compétitivité de l’industrie manufacturière en 2026. Ces tarifs sont ainsi classés avant même les modifications fiscales réglementaires. Un projet d’impôt minimum sur le chiffre d’affaires est venu aggraver ces inquiétudes. Il a suscité une opposition soutenue de la part de douze associations patronales nationales, dont la Chambre de commerce et d’industrie française en Roumanie (CCIFER). Ce test évalue ici l’intensité énergétique technique d’une filiale roumaine, et non une moyenne nationale. Dans une fonderie, un atelier de moulage par injection ou une chaîne de production de verre, l’électricité peut représenter entre 12 et 20 % des coûts d’exploitation. Une flambée des tarifs modifie alors directement la rentabilité unitaire. Dans l’assemblage manuel ou le conditionnement léger, l’énergie dépasse rarement 3 % des coûts. Une telle variation tarifaire y a donc à peine un impact. Un chiffre énergétique national unique masque l’endroit où se situe la véritable exposition au risque. Signes avant-coureurs clés indiquant qu’une filiale roumaine subit une pression financière Un conseil d’administration n’a pas besoin d’attendre l’examen annuel pour voir si ces tests ont de l’importance. Cinq signes apparaissent généralement en premier, souvent dans cet ordre. Pris isolément, n’importe lequel de ces signes est gérable. Deux signes ou plus, combinés, signifient généralement que la filiale roumaine a besoin d’un audit indépendant sur place avant que le conseil d’administration ne prenne une décision. Priorité numéro un pour la direction financière du groupe : établir des faits opérationnels vérifiés Avant que les conseils d’administration n’évaluent des choix stratégiques majeurs tels que l’absorption des coûts, la renégociation des contrats ou la fermeture d’usine, la direction financière du groupe doit établir des faits opérationnels vérifiés : Déployer
Quand le directeur financier dit « il faut y mettre un terme » et que le directeur des opérations dit « il faut investir », qui tranche ?
En bref : une usine à l'étranger dont les performances sont insuffisantes divise le directeur financier et le directeur des opérations du groupe. Le directeur financier souhaite sa fermeture, tandis que le directeur des opérations préconise un investissement. Il s'agit d'une impasse entre le directeur financier et le directeur des opérations, et le conseil d'administration est la seule instance capable de la débloquer. Les faits seuls ne suffisent pas à trancher une question stratégique ; c'est donc au conseil d'administration de prendre la décision. La résolution d’une impasse entre le directeur financier et le directeur des opérations passe donc par quatre étapes, toujours dans le même ordre. Premièrement, une base factuelle indépendante. Deuxièmement, un test de résistance des deux scénarios par rapport à la trésorerie, à la clientèle et à la recouvrabilité. Troisièmement, un vote unique du conseil d’administration. Enfin, la nomination d’un cadre sur place chargé de mettre en œuvre la décision approuvée par le conseil. Un cabinet de conseil réalise l’analyse, tandis qu’un cadre en assure la mise en œuvre. Comment quatre trimestres de désaccord entre le directeur financier et le directeur des opérations entraînent une paralysie stratégique Le dossier a été soumis pour la première fois au conseil d’administration l’année dernière, au troisième trimestre. Il est ensuite revenu en décembre, puis a refait surface au printemps. Aujourd’hui, il se trouve toujours sur la même table, pratiquement inchangé. En d’autres termes, il s’agit d’une impasse entre le directeur financier et le directeur des opérations qui revient chaque trimestre sans avancer. Les deux positions campent sur leurs positions, et c’est là la véritable impasse entre le directeur financier et le directeur des opérations dans sa forme la plus pure. Le report de la décision est le seul choix dont aucun des deux dirigeants n’a à assumer la responsabilité personnelle. Par conséquent, face à deux dossiers crédibles, le conseil d’administration commande une nouvelle analyse de sensibilité au lieu de se prononcer. Le report devient alors la ligne de conduite, et il engendre un coût à chaque trimestre où il se prolonge. Gouvernance transfrontalière : pourquoi la distance aggrave l’impasse entre le directeur financier et le directeur des opérations Sur un site national, un administrateur peut se rendre sur place en un après-midi et régler la question directement. La dimension transfrontalière, cependant, change la donne. Une société mère allemande, autrichienne, suisse ou française peut posséder une usine en Tchéquie, en Pologne, en Hongrie ou en Roumanie. La distance limite ce que le siège social peut réellement vérifier, et c’est précisément là que s’enracine l’impasse entre le directeur financier et le directeur des opérations. Pourquoi la pression salariale en Europe centrale et orientale aggrave l’impasse entre le directeur financier et le directeur des opérations La pression salariale en Europe centrale et orientale aggrave l’impasse entre le directeur financier et le directeur des opérations. KPMG et le Comité des relations économiques avec l’Europe de l’Est ont mis en évidence un fait clair. Les faibles coûts de main-d’œuvre ne suffisent plus à eux seuls à justifier l’existence d’une usine en Europe centrale et orientale. La main-d’œuvre qualifiée se raréfie et les salaires augmentent ; une exploitation médiocre ne peut donc plus se cacher derrière l’arbitrage des coûts. Lorsque les marges se resserrent, le directeur financier y voit un échec de l’implantation, tandis que le directeur des opérations y voit un déficit qui peut être corrigé. Ces deux interprétations peuvent contenir une part de vérité. C’est précisément pour cette raison que c’est au conseil d’administration, plutôt qu’à l’une ou l’autre de ces fonctions, qu’il revient de décider laquelle prévaut. 5 signes avant-coureurs clés d’une impasse au sein du conseil d’administration d’une filiale étrangère Les conseils d’administration désignent rarement une impasse de manière directe. Au lieu de cela, une impasse au sein du conseil d’administration d’une filiale étrangère se manifeste par cinq signes récurrents. Chacun d’entre eux marque un blocage entre le directeur financier et le directeur des opérations qui a déjà fait son temps. Dès que plusieurs de ces signes apparaissent simultanément, la création d’un nouveau comité interne ne permettra pas de sortir de l’impasse entre le directeur financier et le directeur des opérations. Elle ne fera que grignoter la réserve de trésorerie dont dispose encore le conseil d’administration. Le cadre en 4 étapes pour résoudre une impasse entre le directeur financier et le directeur des opérations La résolution de la question de savoir qui décide de la fermeture d’une usine nécessite une séquence d’étapes, et non une simple amélioration des réunions. Quelqu’un doit se charger de l’analyse des faits, et quelqu’un d’autre doit se charger de la mise en œuvre une fois que le conseil d’administration a pris sa décision. Un cabinet de conseil se charge de l’analyse, tandis qu’un dirigeant met en œuvre le résultat. Sauter une étape revient donc à laisser l’impasse entre le directeur financier et le directeur des opérations exactement là où elle a commencé. ● Étape 1 : Établir une base de données opérationnelles indépendante et vérifiée. Les comptes internes reflètent les préjugés de chaque fonction ; ils ne peuvent donc pas, à eux seuls, trancher le différend. En revanche, un cadre indépendant présent sur place établit des chiffres réels en l’espace de quelques semaines. Ceux-ci comprennent le taux de rendement global réel des équipements, les taux de rebut effectifs, le véritable goulot d’étranglement, les marges clients décomposées, une prévision de trésorerie sur treize semaines, ainsi que les engagements vérifiés en matière d’indemnités de licenciement et de dettes fournisseurs. ● Étape 2 : Soumettre les scénarios de fermeture et d’investissement à des tests de résistance selon des critères clés Le conseil d’administration examine ensuite quatre éléments : l’autonomie financière et le niveau de liquidité, l’exposition contractuelle vis-à-vis des clients, la viabilité opérationnelle et une comparaison entre la trésorerie nette nécessaire à la fermeture et celle requise pour le redressement. Les conseils d’administration sous-estiment systématiquement les coûts de fermeture. Parallèlement, ils surestiment la rapidité du redressement. C’est pourquoi cette étape intervient avant que le conseil d’administration n’accepte l’un ou l’autre scénario. ● Étape 3 : Organiser un vote décisif du conseil d’administration sur la fermeture de l’usine ou son redressement Les dirigeants intérimaires indépendants ne prennent jamais la décision stratégique de fermer ou d’investir. Cette décision revient exclusivement au conseil d’administration ou au comité d’investissement. Ce ne sont pas les faits qui tranchent en cas d’impasse entre le directeur financier et le directeur des opérations. C’est le conseil d’administration qui tranche. ● Étape 4 : Nommer un dirigeant intérimaire pour mettre en œuvre le mandat du conseil d’administration. La direction interne est rarement l’équipe la mieux placée pour mettre en œuvre une décision qui a fait l’objet d’un conflit en son sein ; c’est donc le conseil d’administration qui procède à la nomination. Un directeur financier intérimaire est indiqué lorsque le problème réside dans le reporting. Lorsque la solution passe par un redressement opérationnel, un directeur des opérations intérimaire est plus adapté. Si la trésorerie constitue la contrainte déterminante, un directeur de la restructuration par intérim est la solution. Pour une fermeture contrôlée, un directeur général ou un directeur d’usine par intérim est indiqué. Parallèlement, un partenaire par intérim de CE reste impliqué tout au long du processus, assurant la gouvernance et la remontée des problèmes aux niveaux supérieurs aux côtés du dirigeant par intérim, et gère la passation de pouvoir à la direction permanente une fois le mandat achevé. Tendances de l’industrie manufacturière européenne : pression financière et opérationnelle croissante sur les usines à l’étranger Une impasse entre le directeur financier et le directeur des opérations comme celle-ci dépasse le cadre d’une seule usine. En effet, elle s’étend. Le CLEPA Data Digest 24, publié en janvier 2026, a révélé un chiffre alarmant. Les équipementiers automobiles européens ont annoncé plus de 104 000 suppressions d’emplois sur l’ensemble des années 2024 et 2025. Les tarifs énergétiques, la réorganisation de la chaîne d’approvisionnement et la concurrence sur les prix ont été les principaux facteurs à l’origine de ces suppressions. En conséquence, des filiales qui assuraient autrefois une production fiable et à faible coût se retrouvent elles-mêmes aujourd’hui en difficulté. Chacune d’entre elles est confrontée à un bras de fer entre son directeur financier et son directeur des opérations, qui ne demande qu’à éclater au grand jour. Le capital-investissement subit une pression similaire. Le nombre de sorties de capital-investissement en Europe est tombé à 872 transactions au premier semestre 2026, contre 1 210 un an plus tôt. L’étude mondiale d’EY sur l’état de préparation aux sorties du capital-investissement (EY Global Private Equity Exit Readiness Study 2026) a mis en évidence une tendance derrière ces chiffres. Les promoteurs détiennent de plus en plus d’actifs qui restent viables sur le plan opérationnel. Malgré cela, ces mêmes actifs sont confrontés à un manque de liquidité et à des sorties bloquées en raison de décalages d’évaluation. Un partenaire opérationnel ne peut donc pas se permettre une impasse illimitée entre le directeur financier et le directeur des opérations au cours d’une période de détention de ce type. Protéger la valeur d’entreprise nécessite une intervention décisive plutôt qu’un trimestre supplémentaire d’analyse. Étude de cas : comment un équipementier automobile de premier rang a résolu une impasse de 9 mois entre son directeur financier et son directeur des opérations
Lorsque le siège allemand réduit ses coûts, la filiale tchèque n'évolue pas sur le même marché
En bref : lorsqu’un groupe mère allemand lance un programme de réduction des coûts, le service de finance d’entreprise fixe souvent un objectif d’économies. Il applique ensuite cet objectif à toutes les entités étrangères, y compris à toute filiale tchèque. C’est généralement là que la stratégie échoue. Le moral des entreprises industrielles tchèques se situe actuellement à son plus haut niveau depuis cinq ans. En Allemagne, il reste faible, et les deux économies s’éloignent l’une de l’autre. La véritable contrainte de la filiale tchèque réside généralement dans l’énergie et la main-d’œuvre qualifiée, et non dans la masse salariale que le siège allemand souhaite contrôler. Déterminer quelles parties d’un mandat allemand en matière de coûts correspondent réellement aux conditions tchèques relève d’un jugement au niveau du conseil d’administration. Il ne s’agit pas d’une simple mise en œuvre administrative. Une mauvaise approche peut transformer un objectif d’économies en une crise de la chaîne d’approvisionnement en l’espace de quelques semaines. Le déclencheur : comment un objectif de coûts allemand est transmis à la filiale tchèque Le schéma commence généralement en Allemagne. Les marges sont sous pression. Les frais généraux augmentent. Le comité exécutif approuve un mandat de maîtrise des coûts à l’échelle du groupe. Le service de la finance d’entreprise calcule un pourcentage d’économies unique, souvent compris entre huit et douze pour cent des dépenses d’exploitation. Il applique ensuite ce chiffre de manière uniforme à toutes les entités étrangères. La filiale tchèque reçoit le chiffre qui lui est attribué dans le dossier de reporting mensuel. Ce chiffre est présenté sans tenir compte des conditions d’exploitation réelles de l’usine en Bohême ou en Moravie. Personne au siège n’a récemment visité l’atelier. Personne n’a examiné le contrat d’énergie ni vérifié le carnet de commandes par rapport à la capacité actuelle. Il ne s’agit pas de négligence. Une société mère sous pression dans son pays souhaite, à juste titre, que chaque entité du groupe apporte sa contribution. Le problème commence lorsque cette approche est transposée telle quelle à la filiale tchèque, sans vérification préalable. Personne n’a d’abord vérifié si sa base de coûts et sa position sur le marché ressemblaient le moins du monde à celles de l’Allemagne. La planification défensive de la société mère allemande se heurte à la réalité de la production tchèque. Les comités de direction perçoivent rarement cet écart dans un seul et même rapport. Les deux économies suivent désormais des voies différentes. En Allemagne, la confiance des industriels reste modérée. L’enquête économique de la DIHK recueille des données auprès d’environ 26 000 entreprises. Elle a révélé que les coûts de main-d’œuvre nationaux constituent le principal facteur de risque pour un pourcentage record de 59 % des entreprises allemandes. Une étude menée par Strategy& et PwC estime que les coûts de main-d’œuvre dans l’industrie allemande sont supérieurs d’environ 30 % à la moyenne de l’Union européenne. L’enquête de printemps de la DIHK apporte un deuxième élément d’information. Seules 23 % des entreprises industrielles allemandes prévoient d’augmenter leurs investissements en capital en 2026. Les dirigeants d’entreprise en Allemagne adoptent une attitude défensive, dont le gel du budget d’investissement est l’une des conséquences visibles. Rien de tout cela ne s'applique au marché propre à la filiale tchèque. Appliquer la logique défensive allemande aux activités tchèques risque d'entraîner une erreur fondamentale. Cela revient à traiter un symptôme de l'économie allemande comme s'il s'agissait d'un symptôme tchèque. Pourquoi un objectif uniforme de réduction des coûts ne tient pas compte de la réalité de la filiale tchèque ? Le climat des affaires dans le secteur manufacturier tchèque raconte une toute autre histoire. L’enquête économique de l’AHK Tchéquie porte sur 125 entreprises membres et autres entreprises allemandes. Elle a révélé que le climat des affaires concernant l’économie tchèque a atteint son plus haut niveau depuis cinq ans, avec une hausse de presque tous les indicateurs. Le directeur général de l’AHK Tchéquie a résumé ce changement sans détour : il n’est plus vrai que l’économie tchèque attrape une pneumonie lorsque l’Allemagne attrape un rhume. Les conclusions de la DTIHK confirment ce même signal sous un angle différent. La tendance à la baisse des investissements, qui durait depuis huit ans, s’est arrêtée. Elle a été remplacée par une nouvelle vague de modernisation industrielle. L’évaluation de Germany Trade and Invest indique clairement que la Tchéquie se découple du cycle économique allemand. Surtout, les directeurs d’usine tchèques s’inquiètent d’un risque tout à fait différent. Dans les conclusions de la DTIHK, les dirigeants industriels tchèques ont classé les prix et l’approvisionnement en énergie comme leur principal risque pour la compétitivité. Les coûts de main-d’œuvre arrivaient en deuxième position. La volatilité des tarifs de l’électricité, le coût d’investissement de l’automatisation et la pénurie de personnel technique constituent des contraintes pour les filiales tchèques. Les salaires importent bien moins. Un programme de réduction des coûts fondé sur la logique allemande en matière de main-d’œuvre vise la mauvaise contrainte. Comment les comités de direction identifient les décalages entre les objectifs de coûts et la réalité des entités étrangères Les comités de direction repèrent rarement cette divergence à travers un dossier mensuel standard. Au moment où elle apparaît dans les chiffres, elle a généralement déjà coûté quelque chose à l’entreprise. Une poignée de signes concrets ont tendance à apparaître en premier. Les rapports allemands font état d’une maîtrise des effectifs et d’une réduction des capacités. Les rapports de la filiale tchèque demandent au contraire des équipes supplémentaires, des révisions de machines et du recrutement, afin de respecter les engagements pris auprès des clients existants. Les marges s’érodent en raison des livraisons urgentes non programmées. Sur le papier, l’usine semble respecter son plafond mensuel. En réalité, les temps d’arrêt imprévus et les frais de transport majorés se multiplient discrètement sous différentes lignes budgétaires pour respecter les délais de livraison. La direction locale cesse de signaler les contraintes opérationnelles au contrôle de gestion du groupe. Elle en conclut que le siège ne réajustera pas l’objectif, quoi qu’on lui dise. Les techniciens qualifiés, les chefs d’équipe et les ingénieurs de production commencent à partir chez des concurrents qui leur offrent des salaires conformes au marché. Les clients finissent par contourner complètement l’entité locale. Ils adressent désormais leurs réclamations concernant les livraisons ou la qualité directement aux dirigeants du groupe. Chacun de ces signes mérite qu’on s’y attarde. Lorsque deux ou plusieurs d’entre eux apparaissent simultanément, cela signifie généralement que l’objectif et les conditions d’exploitation réelles de la filiale tchèque sont déjà déconnectés. Ce qu’exige une réponse crédible en matière de programme de réduction des coûts en Tchéquie : la résolution de ce décalage commence par une analyse honnête des faits, et non par la renégociation d’un pourcentage. Le conseil d’administration est confronté à des choix et à des mesures clés pour résoudre ce décalage : lorsque la relation entre la maison mère et la direction locale reste solide, cela peut rester une discussion interne. Les deux parties doivent d’abord se fier aux données. Les dirigeants du groupe peuvent alors se rendre sur le site et examiner les contrats des fournisseurs. Ils peuvent auditer l’atelier et recalibrer l’objectif en collaboration avec la direction locale. La résolution interne devient plus difficile à maintenir dans trois conditions spécifiques. À ce stade, la présence d’un cadre indépendant sur place constitue généralement le moyen le plus rapide de revenir à un ensemble de faits partagés. Le pont transfrontalier : siège allemand, filiale tchèque et direction intérimaire responsable. Un directeur des opérations (COO) ou un directeur général par intérim confère à la filiale tchèque une autorité opérationnelle et statutaire centralisée. Ce dirigeant rend compte au même conseil d’administration qui a fixé l’objectif initial. Le dirigeant intérimaire n’a aucun intérêt dans les décisions d’investissement passées ni dans la politique d’entreprise. Cette indépendance permet un audit clair de la disponibilité des machines et une vision précise du véritable goulot d’étranglement de la production. Les conditions des fournisseurs sont alors renégociées en fonction des conditions actuelles, et non des hypothèses sur lesquelles reposait le mandat initial. Cela
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL