
Táto odčlenená spoločnosť nemá žiadny manažérsky tím. Kto ju vedie?
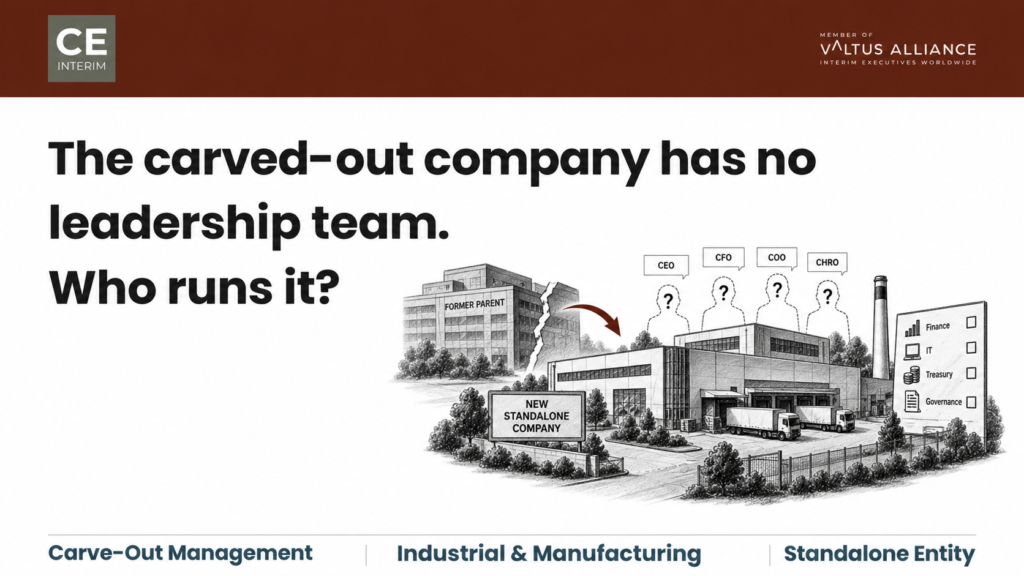
Vznikajúca medzera vo vedení môže spôsobiť, že nová spoločnosť zostane bez vedenia v oblasti financií alebo technológií. Otázkou je, ako sa kupujúci rozhodne a ako rýchlo.
Zabezpečiť personálne obsadenie oddelenia bez toho, aby došlo k narušeniu fungovania zvyšnej časti
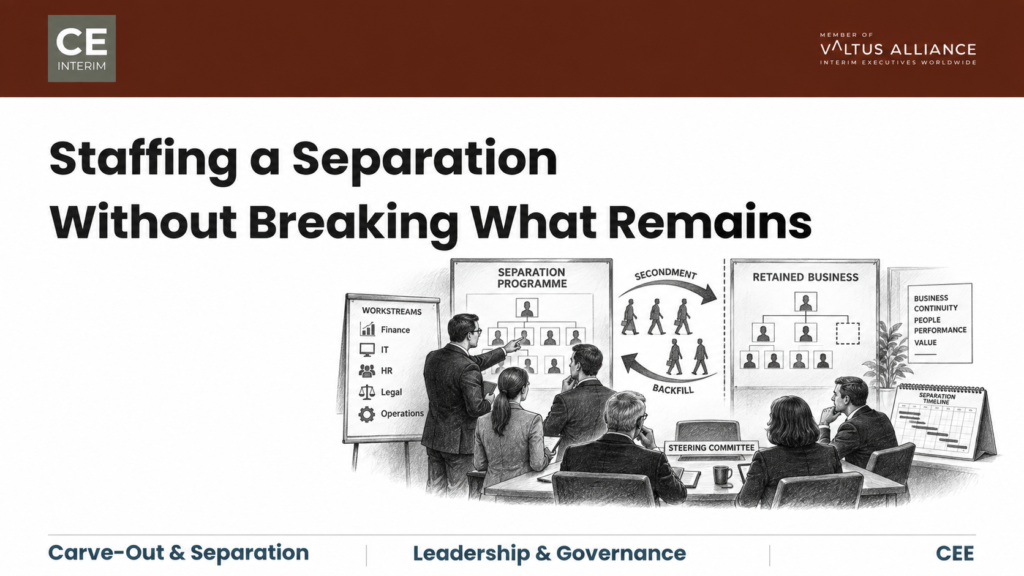
Na odčlenenie sú potrební ľudia, na ktorých sa opiera zachovaná časť podniku. Ako úrad pre riadenie odčlenenia rieši obsadenie jednotlivých pozícií: náhradník, obsadenie z vlastných radov alebo externý zdroj.
Presun výroby spoločnosti Zetor Brno: Riadenie cezhraničnej výroby bez straty kontroly nad vývojom
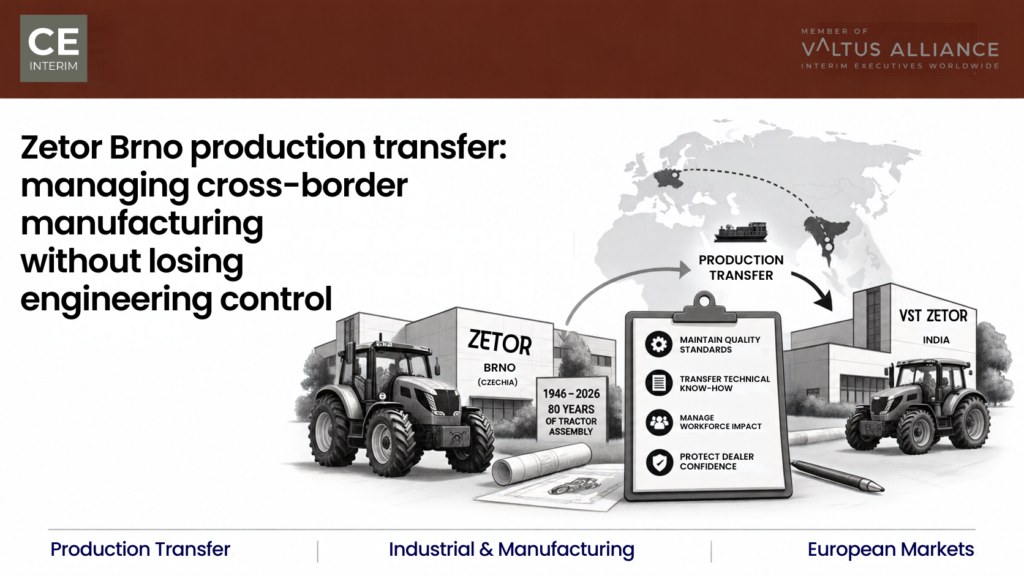
Presun výroby spoločnosti Zetor z Brna do Indie je testom toho, či si značka traktorov dokáže zachovať kvalitu a kontrolu aj v prípade, že sa montáž presunie do zahraničia.
Zabezpečenie prevádzky závodov v strednej a východnej Európe prostredníctvom cezhraničného vyčlenenia
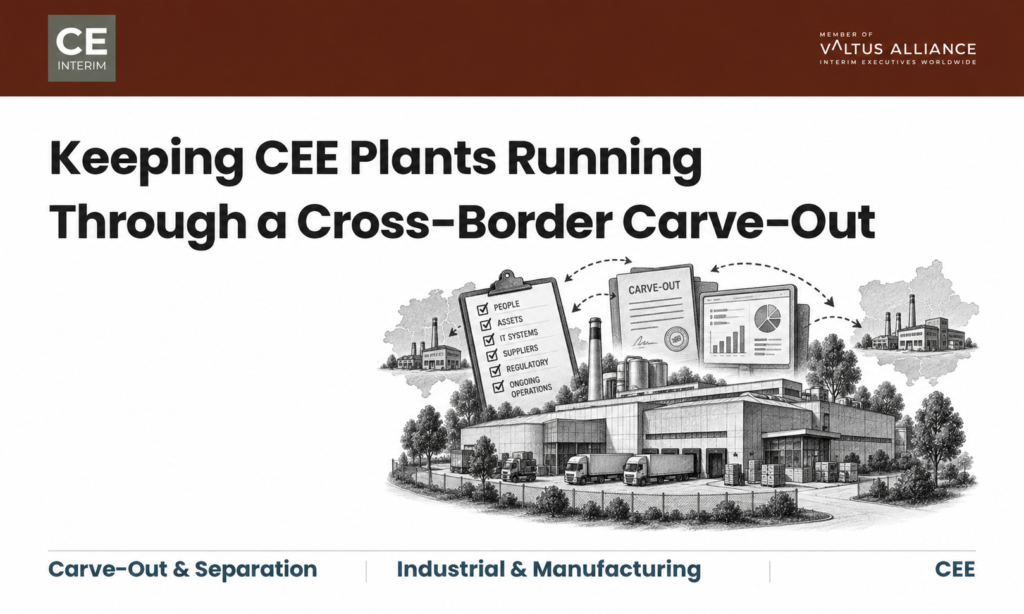
Pri cezhraničnom vyčlenení dochádza k presunu vlastníctva závodu v strednej a východnej Európe, nie však k presunu jeho závislých subjektov. Čo sa v konsolidačnej účtovnej závierke prehliada, čo zlyhá ako prvé a kto by mal závod riadiť.
Ukončenie výroby spoločnosti Nestlé v Diósgyőri: Kľúčové poznatky pre zachovanie hodnoty závodu a udržanie zamestnancov
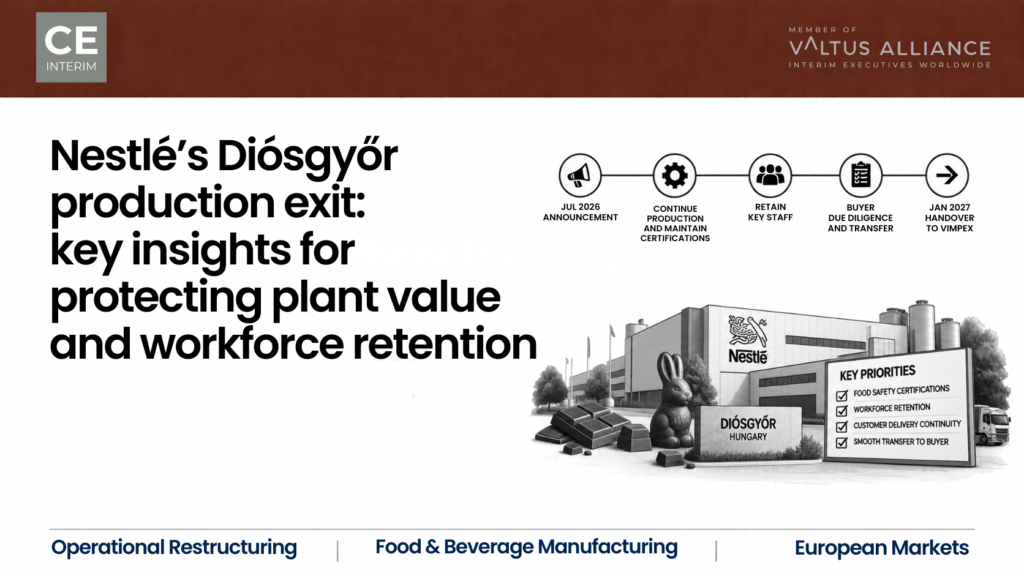
Ukončenie výroby spoločnosti Nestlé v Diósgyőri ukazuje, ako chrániť certifikáty závodu, zamestnancov a históriu dodávok počas hľadania kupca.
Keď sa výroba presunie do závodu v strednej a východnej Európe, skutočným rizikom sa stáva miesto, kam sa tovar dodáva
Stručne povedané: Úspech alebo neúspech presunu výroby a rozbehu závodu v strednej a východnej Európe závisí od prijímajúceho závodu, nie od závodu, ktorý sa zatvára. Presun výroby do strednej a východnej Európy prenáša skutočné riziko. Presúva sa z odchádzajúceho závodu do závodu, ktorý preberá výrobné linky. Prijímajúca dcérska spoločnosť sa musí vyrovnať s neznámymi strojmi, nájsť nedostatkových technických špecialistov a zároveň zabezpečiť dodávky pre existujúcich zákazníkov. Väčšina prijímajúcich závodov už teraz pracuje takmer na plnú kapacitu a miestni manažéri zriedka spochybňujú nereálne harmonogramy stanovené centrálou. Bezpečný presun si vyžaduje vyhradzovú výkonnú právomoc priamo na mieste. Táto právomoc oddeľuje míľniky presunu od každodennej výroby. Tiež objektívne posudzuje výkonnosť strojov a chráni stabilitu skôr, než sa záväzky voči zákazníkom stanú nezvratnými. Zdedené termíny presunu a mlčiace prijímajúce závody v strednej a východnej Európe Zdedené termíny presunu a mlčiace prijímajúce závody v strednej a východnej Európe vytvárajú významné prevádzkové riziká prostredníctvom niekoľkých kľúčových faktorov: Presun výroby do strednej Európy (nearshoring): Veľký záujem, chýbajúce prevádzkové plány Presun výroby do strednej Európy poukazuje na jasnú priepasť medzi strategickým zámerom a pripravenosťou na realizáciu: Prečo prijímanie presunutej výroby v závodoch v strednej a východnej Európe so sebou nesie vyššie prevádzkové riziko Realizácia cezhraničného presunu výroby si vyžaduje oveľa viac než len presun strojov cez hranice, keďže štrukturálne rozdiely medzi odosielajúcimi a prijímajúcimi závodmi zvyšujú prevádzkové riziko: Včasné varovné signály zlyhávajúceho rozbiehania prevádzky v závode v strednej a východnej Európe Výkonné výbory zriedka dostávajú včasné varovanie o problémoch s presunom prostredníctvom štandardných mesačných správ. Ukazovatele dcérskych spoločností zvyčajne zostávajú v zelenom, až kým nedôjde k zlyhaniu dodávok zákazníkom. Vedenie môže namiesto toho hľadať signály z výrobnej haly, ktoré naznačujú, že rozbiehanie prevádzky v závode v strednej a východnej Európe je už v problémoch. Akýkoľvek z týchto signálov oprávňuje považovať rozbiehanie výroby v závode v strednej a východnej Európe za už ohrozené, a nie za stále na dobrej ceste. Úspešný zásah vedenia pri rozbiehaní výroby v závode Obnovenie ohrozeného rozbiehania výroby si vyžaduje jasné prevádzkové hranice a oddané vedenie. Keď závod integruje veľký presunutý program do svojej existujúcej štruktúry, tlak na dodávky koliduje s disciplínou pri spúšťaní prevádzky. Každé rozbiehanie výroby v závode v strednej a východnej Európe po presune výroby si vyžaduje toto oddelenie už od prvého dňa. Oddelenie každodenného prevádzkového chodu závodu od riadenia presunu výroby Primárnou požiadavkou riadenia je oddelenie. Súčasné vedenie závodu by sa malo naďalej sústrediť na aktuálne objednávky zákazníkov, bezpečnosť a základnú produktivitu. Nezávislý orgán zodpovedný za program by mal mať na starosti celý proces presunu a zabezpečovať vedenie rozbiehania prevádzky priamo na mieste. To si vyžaduje skúseného dočasného riaditeľa závodu alebo ostrieľaného riaditeľa pre rozbiehanie prevádzky. Táto osoba podlieha priamo riaditeľovi prevádzky skupiny alebo predstavenstvu. Táto pozícia má výslovné rozhodovacie právomoci v otázkach míľnikov, výdavkov a technického odovzdania do prevádzky. Ide o najdôležitejšie rozhodnutie v oblasti riadenia pri každom rozbehu výroby v závode v strednej a východnej Európe v rámci presunu výroby. Štyri kľúčové prevádzkové kontrolné mechanizmy pre vedenie rozbehu výroby v závode v strednej a východnej Európe Programový orgán uplatňuje pri každom rozbehu výroby v závode v strednej a východnej Európe v rámci presunu výroby štyri kontrolné mechanizmy. Prípadová štúdia: Stabilizácia presunu výroby v hodnote 45 miliónov EUR do závodu v strednej a východnej Európe Nasledujúci mandát ukazuje, ako v praxi vyzerá rozbeh výroby v závode v strednej a východnej Európe v rámci presunu výroby, na ktorom sa podieľa nemecký dodávateľ hnacích ústrojenstiev Tier 1 a jeho prijímajúci závod v Poľsku. Zadanie: Riadenie zdedeného šestnásťtýždňového harmonogramu presunu výroby Skupina čelila rastúcim výrobným nákladom vo svojom domácom závode v Dolnom Sasku. Jej predstavenstvo schválilo presun dvoch automatizovaných liniek na obrábanie komponentov prevodoviek a jednej automatizovanej robotizovanej montážnej bunky. Cieľovým miestom bola jej dcérska spoločnosť neďaleko Vroclavi v Poľsku. Tento program predstavoval ročné tržby od zákazníkov vo výške 45 miliónov EUR, pričom sa dodávali kľúčové skrine prevodoviek do troch nemeckých montážnych závodov na výrobu vozidiel. Práve tento rozsah premenil bežný presun zariadení na úplný presun výroby a rozbeh prevádzky v závode v strednej a východnej Európe. Harmonogram bol podmienený termínmi uzavretia domáceho závodu a termínmi sociálneho plánu v Nemecku. Vedenie spoločnosti stanovilo šestnásťtýždňový harmonogram od vyradenia z prevádzky v Nemecku po začatie výroby v Poľsku. Na papieri to vyzeralo jednoducho: moderné CNC stroje sa presúvali do existujúceho závodu s nižšími režijnými nákladmi. V skutočnosti však prijímajúci závod v Dolnom Sliezsku už pracoval s 91-percentným využitím kapacity. Miera absencie zamestnancov dosahovala 7,8 %. Závod tiež čelil závažným regionálnym obmedzeniam pri nábore pracovníkov, pričom miestna nezamestnanosť kvalifikovaných operátorov CNC bola nižšia ako jedno percento. Vedenie existujúceho poľského závodu prijalo šestnásťtýždňový termín bez námietok, pretože spochybňovanie vedenia skupiny malo negatívny vplyv na kariérny postup. Tieto podmienky znamenali, že rozbeh výroby v závode v strednej a východnej Európe bol ohrozený ešte skôr, ako dorazil jediný kamión. Realita vo výrobnej hale: Neoznačené nástroje, zlyhanie kalibrácie a riziko dodávky Keď sa presun začal, fyzická realita závod úplne zaskočila. Dorazilo tridsaťdva neoznačených nákladných vozidiel s plošinou, ktoré prevážali rozmontované robotické bunky, nekatalogizované nástrojové formy a neúplnú dokumentáciu k zapojeniu PLC. Nemecké výrobné linky sa vo veľkej miere spoliehali na nedokumentované úpravy obsluhy a ručné prepnutia, ktoré nikto nezaznamenal do technických príručiek. Keď závod znovu zmontoval linky v poľskej výrobnej hale, neprešli základnou kalibráciou. To je moment, keď sa spustenie prevádzky v závode v strednej a východnej Európe v rámci presunu výroby prestáva byť plánom a stáva sa reálnym prevádzkovým problémom. Aby sa splnil tento míľnik, miestne vedenie stiahlo sedem vedúcich údržbárov a procesných inžinierov z bežiacich výrobných liniek. Ich úlohou bolo odstraňovať poruchy na prichádzajúcom zariadení. Dôsledky sa prejavili okamžite. Preventívna údržba na existujúcich linkách pre zákazníkov sa úplne zrútila. Neplánované prestoje v zrelých programoch vyskočili z troch percent na štrnásť percent. Miera zmetkovosti na existujúcich linkách pre zákazníkov stúpla na 8,2 percenta. Podiel včasných a úplných dodávok klesol na 76 percent. Aby sa udržali nemecké montážne linky OEM v chode, poľský závod začal objednávať špeciálnu expresnú cestnú prepravu. Táto preprava stála 180 000 EUR mesačne za prémiovú nákladnú dopravu. Jeden z hlavných výrobcov vozidiel vydal formálne varovné oznámenie o eskalácii dodávateľa. Stanovil pokuty za narušenie dodávok vo výške 45 000 EUR denne a pohrozil úplným zrušením zmluvy. Intervencia: Štyri prevádzkové kroky na zabezpečenie vedenia pri nábehu výroby Dozorná rada oslovila spoločnosť CE Interim. Do 72 hodín od dokončenia zadávacieho listu dorazil na miesto v Dolnom Sliezsku skúsený dočasný riaditeľ výrobného programu. Riaditeľ prevzal plnú výkonnú právomoc nad relokačným koridorom. Po prvé, prevádzkové oddelenie. Dočasný riaditeľ okamžite zaviedol absolútne oddelenie riadenia. Denné výrobné linky sa vrátili výlučne pod vedenie doterajšieho poľského riaditeľa závodu. Tento tím sa sústredil výlučne na existujúce zákaznícke objednávky, čím sa eliminoval odpad a obnovila základná disciplína vo výrobných priestoroch. Po druhé, zabezpečenie kľúčových odborných znalostí z pôvodného závodu. Dočasný riaditeľ vyjednal v Nemecku finančné balíčky na udržanie kľúčových zamestnancov.
Zatvorenie závodov Mondi Brzeźno a Szada: Riadenie presunu zákazníkov a premiestňovania majetku v rámci reštrukturalizácie obalového závodu
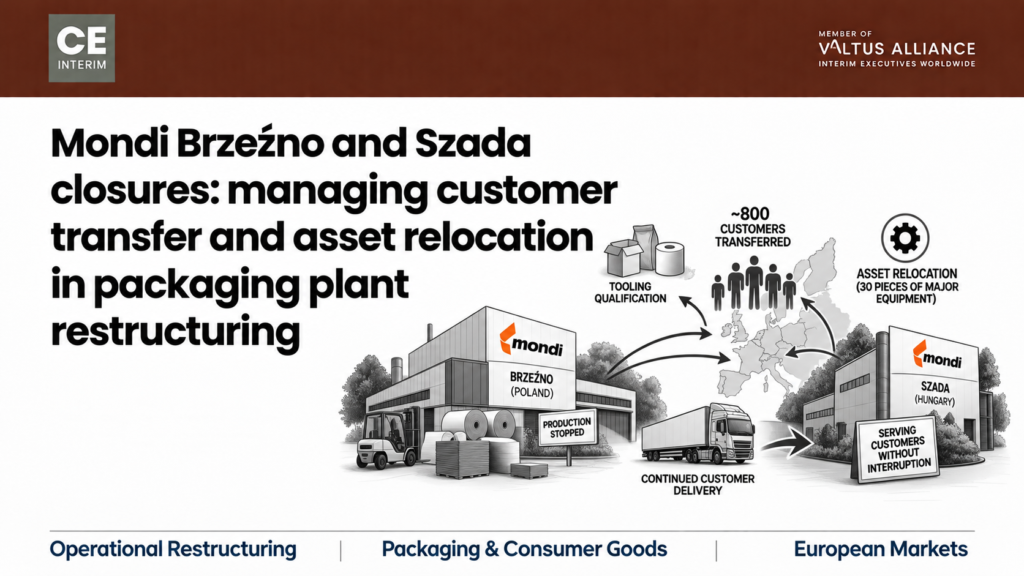
Zatvorenie závodov spoločnosti Mondi v Brzeźne a Szade ukazuje, prečo práve presun zákazníkov počas zatvárania baliaceho závodu rozhoduje o tom, či skupina zachová hodnotu.
Rumunsko zmenilo mzdy a dane. Ktoré zmeny sa skutočne dotkli vášho prevádzkového prípadu?
Stručne povedané, Rumunsko zmenilo zákonnú minimálnu mzdu, sadzbu DPH a daň z dividend v priebehu dvanástich mesiacov. V tom istom období došlo k výrazným zmenám v cenách energie pre priemysel. Nie každá zmena sa dotkne rumunskej dcérskej spoločnosti v zahraničnom vlastníctve rovnakým spôsobom. Minimálna mzda a náklady na energiu môžu ovplyvniť priame mzdové náklady a maržu. Zvýšenie DPH ovplyvňuje hlavne domáci predaj a načasovanie pracovného kapitálu, nie však exportnú maržu. Daň z dividend sa podľa smernice EÚ o materských a dcérskych spoločnostiach často vôbec nevzťahuje na etablovanú materskú spoločnosť v EÚ. Štyri testy určujú, ktoré zmeny sú reálne, skôr než predstavenstvo prerokuje uzávierku. Tri daňové zmeny v Rumunsku ovplyvňujúce cykly podnikového plánovania Keď sa aktualizované prognózy rumunskej dcérskej spoločnosti odchyľujú od ročného plánu, finančné oddelenie skupiny musí vyhodnotiť tri odlišné zákonné zmeny, ktoré nastali v rámci jedného dvanásťmesačného plánovacieho cyklu: Prečo centrála skupiny nesprávne interpretuje nákladovú štruktúru rumunskej dcérskej spoločnosti Centrála často nesprávne interpretuje daňový balík tým, že na celú spoločnosť uplatňuje jediný zjednotený predpoklad namiesto toho, aby vyhodnotila, ako jednotlivé zmeny ovplyvňujú konkrétne prevádzkové činnosti: Štyri finančné testy na vyhodnotenie prevádzkového scenára rumunskej dcérskej spoločnosti Než predstavenstvo začne rokovať o absorpcii nákladov, reštrukturalizácii alebo ukončení činnosti, finančné oddelenie skupiny má najprv čo robiť. Malo by postupne vykonať štyri testy rumunskej dcérskej spoločnosti. Každý test vychádza z primárnych údajov o mzdách, clách alebo vlastníctve akcií, nie z jediného zjednoteného predpokladu na úrovni skupiny. Test 1: Posúdenie zvýšenia rumunskej minimálnej mzdy a zúženia mzdového pásma Vláda zmrazila hrubú minimálnu mzdu na úrovni 4 050 RON do 30. júna 2026. Od 1. júla 2026 sa podľa vládneho rozhodnutia č. 146/2026 zvýši na 4 325 RON. Toto sa vzťahuje na každého zamestnávateľa v krajine. Rozdiely sú v tom, aká časť pracovnej sily sa skutočne nachádza blízko tejto minimálnej mzdy. Test je jednoduchý. Skontrolujte, aký podiel zamestnancov zarába na úrovni minimálnej mzdy alebo blízko nej. Potom skontrolujte, do akej miery nová minimálna mzda stláča mzdové pásma nad ňou. Vo veľkom montážnom závode môže 30 až 40 percent zamestnancov poberať základné mzdy. Priame náklady sa potom okamžite zvýšia. V závode na presnú výrobu alebo elektroniku už počiatočná mzda často presahuje 5 000 RON, takže priamy vplyv zostáva malý. Zložitejším problémom je kompresia. Keď sa vstupné mzdy zvýšia na základe nariadenia, technici a vedúci zmien očakávajú tiež proporcionálne zvýšenie. Ak im to povolíte, mzdové náklady sa nafúknu v celej štruktúre. Ak to odmietnete, kvalifikovaní pracovníci odídu ku miestnym konkurentom. V prípade rumunskej dcérskej spoločnosti musí test mzdového minima preskúmať mzdovú štruktúru, nielen základnú mzdu. Test 2: Analýza vplyvu zvýšenia rumunskej DPH na prevádzkový kapitál a vývoz Rumunsko zvýšilo štandardnú sadzbu DPH z 19 na 21 percent k 1. augustu 2025 na základe zákona č. 141/2025. Finanční kontrolóri v spoločnostiach to často priamo započítavajú do prognóz marží. Predpokladajú, že to priamo znižuje ziskovosť. V prípade rumunskej dcérskej spoločnosti zameranej na vývoz tento predpoklad zvyčajne neplatí. DPH je spotrebná daň, ktorú znáša domáci kupujúci. Rumunská dcérska spoločnosť môže vyvážať hotové komponenty na montážne linky materskej spoločnosti v Nemecku, Rakúsku alebo vo Francúzsku, alebo európskym výrobcom originálneho vybavenia (OEM). Tieto dodávky v rámci EÚ podliehajú nulovej sadzbe DPH, takže závod na týchto predajoch DPH neúčtuje. Zvýšenie sa však výrazne prejaví na domácich nákupoch, platbách za energie a faktúrach miestnych dodávateľov. Dcérska spoločnosť si tieto sumy neskôr vyžiada späť prostredníctvom mesačných daňových priznaní k DPH. Ak daňový úrad mešká s vrátením daní, prevádzkový kapitál sa medzitým zníži. Pre exportný závod ide o problém s načasovaním peňažných tokov, nie o problém s maržou, a tieto dva problémy si vyžadujú odlišné riešenia. Test 3: Posúdenie rumunskej zrážkovej dane z dividend a výnimiek podľa smernice EÚ 1. januára 2026 sa zrážková daň z dividend zvýšila z 10 na 16 percent. Komentátori to vo veľkej miere prezentovali ako priame zníženie výnosov pre investorov. Pre nemeckú, francúzsku alebo rakúsku skupinu, ktorá vlastní rumunskú dcérsku spoločnosť, sa táto základná sadzba nemusí vôbec uplatňovať. Tento test spočíva v porovnaní registra akcionárov so smernicou EÚ o materských a dcérskych spoločnostiach, smernicou Rady 2011/96/EÚ. Spoločnosť PwC Rumunsko zhrňuje toto pravidlo vo svojich zákonných usmerneniach. Materská spoločnosť so sídlom v inom členskom štáte EÚ alebo EHP môže prijímať dividendy bez zrážkovej dane. Materská spoločnosť musí vlastniť aspoň 10 percent rumunskej spoločnosti počas jedného nepretržitého roka. Potrebuje tiež platné osvedčenie o daňovom rezidenstve. Skupina, ktorá už niekoľko rokov vlastní 100 % svojej rumunskej dcérskej spoločnosti, si zachováva efektívnu sadzbu nulovú. Sadzba 16 % sa vzťahuje na fyzické osoby a menšinových akcionárov pod hranicou 10 %. Vzťahuje sa tiež na štruktúry mimo EÚ bez porovnateľnej zmluvy alebo na subjekty, ktoré ešte nedosiahli hranicu jedného roka. Väčšina skupín tento test vo vzťahu k svojej rumunskej dcérskej spoločnosti vynecháva. Jednoducho predpokladajú zníženie o šesť bodov na repatriované hotovostné prostriedky, pričom tento predpoklad je často nesprávny. Test 4: Meranie volatility priemyselných energetických taríf a technickej energetickej náročnosti Generálny riaditeľ rumunského priemyselného výrobcu označil kolísavé tarify za elektrinu za najväčší tlak na konkurencieschopnosť výrobného sektora v roku 2026. Tým sa tarify zaradili pred zákonné daňové zmeny. Obavy ešte umocnil návrh na zavedenie minimálnej dane z obratu. Vyvolal trvalý odpor dvanástich národných zamestnávateľských združení, vrátane Francúzskej obchodnej a priemyselnej komory v Rumunsku (CCIFER). Tento test hodnotí technickú energetickú náročnosť rumunskej dcérskej spoločnosti, nie národný priemer. V zlievárni, dielni na vstrekovanie plastov alebo na linke na výrobu skla môže energia predstavovať dvanásť až dvadsať percent prevádzkových nákladov. Nárast taríf potom priamo ovplyvňuje rentabilitu jednotky. Pri ručnej montáži alebo ľahkom balení energia zriedka presahuje tri percentá nákladov. Rovnaký pohyb taríf sa tam takmer neprejaví. Jediný celonárodný údaj o energii zakrýva, kde sa skutočne nachádza riziko. Kľúčové varovné signály, že rumunská dcérska spoločnosť je pod finančným tlakom Predstavenstvo nemusí čakať na výročnú správu, aby zistilo, či sú tieto testy dôležité. Zvyčajne sa najskôr objaví päť signálov, často v tomto poradí. Akýkoľvek jeden signál sám o sebe je zvládnuteľný. Dva alebo viac príznakov spolu zvyčajne znamenajú, že rumunská dcérska spoločnosť potrebuje nezávislé posúdenie priamo na mieste, skôr ako predstavenstvo prijme akékoľvek rozhodnutie. Prvá priorita pre finančné oddelenie skupiny: Zistenie overených prevádzkových faktov Predtým, ako predstavenstvá spoločností vyhodnotia dôležité strategické rozhodnutia, ako je absorpcia nákladov, renegociácia zmlúv alebo zatvorenie závodu, musí finančné oddelenie skupiny zistiť overené prevádzkové fakty: Nasadenie
Keď finančný riaditeľ hovorí, aby sa to zrušilo, a prevádzkový riaditeľ hovorí, aby sa investovalo, kto rozhodne v prípade rovnosti hlasov?
V skratke: Zahraničný závod s neuspokojivými výsledkami rozdeľuje finančného riaditeľa skupiny (CFO) a prevádzkového riaditeľa skupiny (COO). CFO chce závod zatvoriť, zatiaľ čo COO chce do neho investovať. Ide o patovú situáciu medzi CFO a COO, ktorú môže vyriešiť iba predstavenstvo. Samotné fakty nemôžu rozhodnúť o strategickej otázke, preto rozhoduje predstavenstvo. Vyriešenie patovej situácie medzi finančným riaditeľom a prevádzkovým riaditeľom preto vyžaduje štyri kroky, vždy v rovnakom poradí. Po prvé, nezávislá faktická základňa. Po druhé, záťažový test oboch scenárov z hľadiska hotovosti, zákazníkov a možnosti návratnosti. Po tretie, jediné hlasovanie predstavenstva. A nakoniec, vymenovanie vedúceho pracovníka na miesto, ktorý vykoná akýkoľvek mandát, ktorý predstavenstvo schváli. Konzultačná spoločnosť vypracuje analýzu, zatiaľ čo manažér zrealizuje výsledok. Ako štyri kvartály nezhody medzi finančným riaditeľom a prevádzkovým riaditeľom spôsobujú strategickú paralýzu. Táto záležitosť sa prvýkrát dostala na stôl predstavenstva minulý rok, v treťom kvartáli. Potom sa vrátila v decembri a opäť sa objavila na jar. Dnes stále leží na tom istom stole, v podstate bez zmien. Inými slovami, ide o patovú situáciu medzi finančným riaditeľom a prevádzkovým riaditeľom, ktorá sa opakuje každý štvrťrok bez akéhokoľvek posunu. Obidve strany si stoja za svojím, a to je skutočná patová situácia medzi finančným riaditeľom a prevádzkovým riaditeľom v jej najčistejšej podobe. Odloženie rozhodnutia je jedinou voľbou, za ktorú sa ani jeden z vedúcich pracovníkov nemusí osobne zodpovedať. V dôsledku toho, keď čelí dvom dôveryhodným návrhom, predstavenstvo namiesto rozhodnutia zadá ďalšiu analýzu citlivosti. Odklad sa tak stáva politikou a prináša náklady každý štvrťrok, kým trvá. Cezhraničné riadenie: Prečo vzdialenosť zhoršuje patovú situáciu medzi finančným riaditeľom a prevádzkovým riaditeľom V domácom prostredí môže riaditeľ počas popoludnia prejsť po prevádzke a otázku vyriešiť priamo. Cezhraničný kontext to však mení. Nemecká, rakúska, švajčiarska alebo francúzska materská spoločnosť môže vlastniť závod v Česku, Poľsku, Maďarsku alebo Rumunsku. Vzdialenosť obmedzuje to, čo môže centrála skutočne overiť, a práve tam vzniká patová situácia medzi finančným riaditeľom a prevádzkovým riaditeľom. Prečo mzdový tlak v strednej a východnej Európe prehlbuje patovú situáciu medzi finančným riaditeľom a prevádzkovým riaditeľom Mzdový tlak v strednej a východnej Európe prispieva k patovej situácii medzi finančným riaditeľom a prevádzkovým riaditeľom. Spoločnosť KPMG a Výbor pre hospodárske vzťahy s východnou Európou zistili jedno jasné. Nízke náklady na pracovnú silu už samy o sebe neopodstatňujú prevádzku v strednej a východnej Európe. Ponuka kvalifikovanej pracovnej sily sa zmenšuje a mzdy rastú, takže priemerná prevádzka sa už nemôže skrývať za nákladovú arbitráž. Keď sa marže znižujú, finančný riaditeľ v tom vidí zlyhanie lokality, zatiaľ čo prevádzkový riaditeľ v tom vidí odstrániteľný nedostatok. Obe interpretácie môžu mať niečo do seba. Práve preto musí rozhodnúť predstavenstvo, a nie jedna z týchto funkcií, ktorá z nich má prevahu. 5 kľúčových varovných signálov patovej situácie v predstavenstve zahraničnej dcérskej spoločnosti Predstavenstvá zriedka nazývajú patovú situáciu priamo. Namiesto toho sa patová situácia v predstavenstve zahraničnej dcérskej spoločnosti prejavuje prostredníctvom piatich opakujúcich sa príznakov. Každý z nich signalizuje patovú situáciu medzi finančným riaditeľom a prevádzkovým riaditeľom, ktorá už dávno prekonala svoju užitočnosť. Akonáhle sa niekoľko z týchto príznakov objaví súčasne, ani ďalší interný výbor nedokáže prelomiť patovú situáciu medzi finančným riaditeľom a prevádzkovým riaditeľom. Len vyčerpáva finančné rezervy, s ktorými má predstavenstvo ešte k dispozícii. Štvorfázový rámec na vyriešenie patovej situácie medzi finančným riaditeľom a prevádzkovým riaditeľom Rozhodnutie o tom, kto rozhodne o zatvorení závodu, si vyžaduje postupnosť krokov, nie len lepšie zasadnutie. Niekto musí mať na starosti fakty a niekto musí mať na starosti realizáciu, akonáhle predstavenstvo rozhodne. Konzultačná spoločnosť vypracuje analýzu, zatiaľ čo výkonný manažér zrealizuje výsledok. Vynechanie niektorého kroku preto ponechá patovú situáciu medzi finančným riaditeľom a prevádzkovým riaditeľom presne tam, kde začala. ● Fáza 1: Vytvorenie nezávislej, overenej základne prevádzkových faktov Interné účtovníctvo odráža zaujatosť jednotlivých funkcií, preto nemôže spor vyriešiť samo. Nezávislý manažér priamo na mieste však v priebehu niekoľkých týždňov zistí skutočné čísla. Patria medzi ne skutočná celková efektívnosť zariadení, skutočné miery zmetkovitosti, skutočné úzke miesta, rozdelené marže zákazníkov, 13-týždňová prognóza hotovosti a overené záväzky voči zamestnancom a dodávateľom. ● Fáza 2: Zátěžové testovanie scenárov uzavretia vs. investícií na základe kľúčových kritérií Predstavenstvo následne posudzuje štyri aspekty: dĺžku trvania hotovostných rezerv a hĺbku likvidity, zmluvné riziká voči zákazníkom, prevádzkovú obnoviteľnosť a porovnanie čistej hotovosti potrebnej na uzavretie prevádzky. Predstavenstvá bežne podceňujú náklady na uzavretie prevádzky. Zároveň však nadhodnocujú rýchlosť ozdravenia. Preto táto fáza predchádza tomu, ako predstavenstvo prijme jeden z týchto scenárov. ● Fáza 3: Uskutočnenie rozhodujúceho hlasovania predstavenstva o uzavretí závodu alebo o jeho ozdravení Nezávislí dočasní manažéri nikdy nerobia strategické rozhodnutie o uzavretí alebo investícii. Toto rozhodnutie prislúcha výlučne predstavenstvu alebo investičnému výboru. Fakty nerozhodujú o patovej situácii medzi finančným riaditeľom a prevádzkovým riaditeľom. Rozhoduje o tom predstavenstvo. ● Fáza 4: Vymenovanie dočasného manažéra na vykonanie poverenia predstavenstva Vnútorné vedenie je zriedka tým správnym tímom na vykonanie rozhodnutia, o ktorom sa samo hádalo, preto ho namiesto toho vymenuje predstavenstvo. Dočasný finančný riaditeľ (CFO) je vhodný v prípadoch, kde bol problémom reporting. Ak je riešením prevádzková reštrukturalizácia, je vhodný dočasný prevádzkový riaditeľ (COO). Ak je limitujúcim faktorom likvidita, je vhodný dočasný riaditeľ pre reštrukturalizáciu. Pre kontrolované zatvorenie závodu je vhodný dočasný výkonný riaditeľ alebo riaditeľ závodu. Medzitým sa dočasný partner CE podieľa na celom procese, spolu s dočasným výkonným riaditeľom zabezpečuje riadenie a eskaláciu a po splnení mandátu riadi odovzdanie vedenia stálemu vedeniu. Trendy v európskom výrobnom priemysle: Rastúci finančný a prevádzkový tlak na zahraničné závody Takáto patová situácia medzi finančným riaditeľom a prevádzkovým riaditeľom presahuje rámec jediného závodu. V skutočnosti sa šíri ďalej. V publikácii CLEPA Data Digest 24, vydanej v januári 2026, boli zaznamenané alarmujúce čísla. Európski dodávatelia v automobilovom priemysle ohlásili v rokoch 2024 a 2025 spolu zrušenie viac ako 104 000 pracovných miest. Dôvodom týchto škrtov boli ceny energií, reorganizácia dodávateľského reťazca a cenová konkurencia. V dôsledku toho sa dcérske spoločnosti, ktoré kedysi zabezpečovali spoľahlivú a nízkonákladovú výrobu, teraz samy dostávajú do ťažkostí. Každá z nich má svoj vlastný patový stav medzi finančným riaditeľom a prevádzkovým riaditeľom, ktorý čaká na to, kedy sa prejaví. Súkromný kapitál čelí podobnému tlaku. Objem výstupov z investícií v rámci európskeho súkromného kapitálu klesol v prvej polovici roku 2026 na 872 transakcií. To je pokles oproti 1 210 transakciám z predchádzajúceho roka. Štúdia EY Global Private Equity Exit Readiness Study 2026 odhalila vzorec, ktorý sa skrýva za týmito číslami. Sponzori čoraz častejšie držia aktíva, ktoré sú z prevádzkového hľadiska životaschopné. Napriek tomu však práve tieto aktíva čelia zablokovanej likvidite a zastaveným výstupom v dôsledku nesúladu v oceňovaní. Prevádzkový partner si preto nemôže dovoliť, aby počas takéhoto obdobia držby aktív pretrvávala patová situácia medzi finančným riaditeľom a prevádzkovým riaditeľom. Ochrana hodnoty podniku si vyžaduje rozhodný zásah, a nie ďalšie štvrťročné analýzy. Prípadová štúdia: Ako dodávateľ automobilového priemyslu prvého stupňa vyriešil 9-mesačnú patovú situáciu medzi finančným riaditeľom a prevádzkovým riaditeľom
Keď nemecké ústredie šetrí na nákladoch, česká dcérska spoločnosť nepôsobí na tom istom trhu
Stručne povedané: Keď nemecká materská spoločnosť spustí program znižovania nákladov, oddelenie podnikových financií často stanoví jeden cieľ úspor. Tento cieľ potom aplikuje na všetky zahraničné subjekty, vrátane českej dcérskej spoločnosti. Práve v tomto bode sa mandát zvyčajne zlyháva. Česká priemyselná dôvera sa momentálne nachádza na najvyššej úrovni za posledných päť rokov. Nemecká dôvera zostáva slabá a obe ekonomiky sa od seba vzďaľujú. Skutočným obmedzením českej dcérskej spoločnosti je zvyčajne energia a kvalifikovaná pracovná sila, nie mzdové náklady, ktoré chce nemecká centrála kontrolovať. Posúdenie toho, ktoré časti nemeckého mandátu týkajúceho sa nákladov skutočne zodpovedajú českým podmienkam, je úlohou predstavenstva. Nie je to administratívna záležitosť. Ak sa to pokazí, môže sa cieľ úspor v priebehu niekoľkých týždňov premeniť na krízu v dodávateľskom reťazci. Spúšťač: Ako sa nemecký nákladový cieľ dostane do českej dcérskej spoločnosti Tento postup zvyčajne začína v Nemecku. Marže sú pod tlakom. Režijné náklady rastú. Výkonný výbor schváli mandát na obmedzenie nákladov v rámci celej skupiny. Oddelenie podnikových financií vypočíta jednotné percento úspor, často osem až dvanásť percent prevádzkových výdavkov. Toto číslo potom jednotne uplatňuje na všetky zahraničné pobočky. Česká dcérska spoločnosť dostane pridelenú sumu v rámci mesačného súboru výkazov. Číslo prichádza bez ohľadu na skutočné prevádzkové podmienky závodu v Čechách alebo na Morave. Nikto z ústredia v poslednej dobe nebol na výrobnej linke. Nikto nepreveril zmluvu o dodávkach energie ani neporovnal objednávkový zoznam so súčasnou kapacitou. Nie je to nedbanlivosť. Materská spoločnosť, ktorá je doma pod tlakom, oprávnene očakáva, že každá časť skupiny prispeje svojou časťou. Problém nastáva vtedy, keď sa tento inštinkt dostane do českej dcérskej spoločnosti bez overenia. Nikto najprv neoveril, či sa jej nákladová základňa a pozícia na trhu vôbec podobajú tým nemeckým. Defenzívne plánovanie nemeckej materskej spoločnosti naráža na realitu českej výroby. Výkonné výbory zriedka vnímajú túto priepasť v jednej správe. Obe ekonomiky sa teraz uberajú odlišnými cestami. V Nemecku zostáva dôvera priemyslu utlmená. Ekonomický prieskum DIHK zhromažďuje údaje z približne 26 000 podnikov. Zistil, že domáce mzdové náklady sú hlavným rizikovým faktorom pre rekordných 59 percent nemeckých spoločností. Výskum spoločností Strategy& a PwC uvádza, že nemecké mzdové náklady v priemysle sú približne o 30 percent vyššie ako priemer Európskej únie. Jarný prieskum DIHK pridáva druhý údaj. Iba 23 % nemeckých priemyselných podnikov plánuje v roku 2026 zvýšiť kapitálové investície. Vedenie podnikov v Nemecku koná defenzívne a jedným z viditeľných výsledkov je zmrazenie kapitálového rozpočtu. Nič z toho však neplatí pre trh českej dcérskej spoločnosti. Uplatňovanie nemeckej defenzívnej logiky na české prevádzky so sebou nesie riziko zásadnej chyby. Považuje totiž príznak nemeckého hospodárstva za príznak českého. Prečo jednotný cieľ znižovania nákladov nesprávne interpretuje situáciu českej dcérskej spoločnosti Nálada v českom výrobnom sektore hovorí o niečom inom. Hospodársky prieskum AHK Czechia zahŕňa 125 členských a ďalších nemeckých podnikov. Zistil, že dôvera podnikateľov v českú ekonomiku dosiahla najvyššiu úroveň za posledných päť rokov, pričom takmer všetky ukazovatele vykazujú rast. Riaditeľ AHK Czechia túto zmenu zhrnul priamo: už neplatí, že keď Nemecko dostane prechladnutie, česká ekonomika dostane zápal pľúc. Zistenia DTIHK potvrdzujú ten istý signál z iného uhla pohľadu. Osemročný klesajúci trend v investíciách sa zastavil. Nahradila ho obnovená modernizácia priemyslu. Vlastné hodnotenie organizácie Germany Trade and Invest jasne uvádza, že Česko sa odpája od nemeckého hospodárskeho cyklu. Rozhodujúce je, že českí riaditelia závodov sa obávajú úplne iného rizika. Podľa zistení DTIHK označili vedúci predstavitelia priemyslu v Českej republike ceny a dodávky energie za svoje najväčšie riziko pre konkurencieschopnosť. Na druhom mieste boli náklady na pracovnú silu. Kolísavé ceny elektrickej energie, kapitálové náklady na automatizáciu a nedostatok technického personálu obmedzujú českú dcérsku spoločnosť. Mzdy hrajú oveľa menšiu úlohu. Program znižovania nákladov postavený na nemeckej pracovnej aritmetike sa zameriava na nesprávny limitujúci faktor. Ako predstavenstvá rozpoznávajú nesúlad nákladových cieľov v zahraničných pobočkách Predstavenstvá zriedka spozorujú túto odchýlku prostredníctvom štandardnej mesačnej správy. Keď sa to prejaví v číslach, zvyčajne to už podnik niečo stálo. Najskôr sa zvyčajne objaví niekoľko konkrétnych príznakov. Nemecké správy opisujú obmedzovanie počtu zamestnancov a znižovanie kapacity. Správy z českej dcérskej spoločnosti naopak žiadajú o dodatočné zmeny, generálne opravy strojov a nábor nových zamestnancov, aby sa ochránili existujúce záväzky voči zákazníkom. Marže sa znižujú v dôsledku neplánovaných urýchlených dodávok. Závod na papieri zdanlivo dodržiava svoj mesačný strop. V skutočnosti sa však v rámci rôznych rozpočtových položiek nenápadne hromadia neplánované prestoje a príplatky za expresnú prepravu, aby sa stihli dodacie termíny. Miestne vedenie prestáva upozorňovať korporátny kontroling na prevádzkové obmedzenia. Dospelo k záveru, že centrála neupraví cieľ bez ohľadu na to, čo počuje. Kvalifikovaní technici, vedúci zmien a výrobní inžinieri začínajú odchádzať ku konkurencii, ktorá platí trhové mzdy. Zákazníci nakoniec miestnu pobočku úplne obchádzajú. Sťažnosti týkajúce sa dodávok alebo kvality namiesto toho adresujú priamo vedeniu skupiny. Každý z týchto príznakov si zaslúži pozornosť. Ak sa objavia dva alebo viac naraz, zvyčajne to znamená, že cieľ a skutočné prevádzkové podmienky českej dcérskej spoločnosti sa už od seba odklonili. Čo si vyžaduje dôveryhodná reakcia nákladového programu v Českej republike Riešenie tohto nesúladu začína úprimným zistením faktov, nie prerokovaním percentuálnych podielov. Predstavenstvo stojí pred kľúčovými rozhodnutiami a krokmi na vyriešenie tohto nesúladu: Ak vzťah medzi materskou spoločnosťou a miestnym vedením zostáva silný, môže to zostať vnútornou záležitosťou. Obidve strany musia najprv dôverovať údajom. Vedenie skupiny môže následne navštíviť závod a preskúmať zmluvy s dodávateľmi. Môže vykonať audit výrobnej haly a spoločne s miestnym vedením prehodnotiť ciele. Udržiavanie interného riešenia sa stáva ťažším za troch konkrétnych podmienok. V takom prípade je nezávislý manažér na mieste zvyčajne najrýchlejšou cestou späť k jednému spoločnému súboru faktov. Cezhraničný most: nemecké ústredie, česká dcérska spoločnosť a zodpovedné dočasné vedenie Dočasný prevádzkový riaditeľ (COO) alebo dočasný generálny riaditeľ poskytuje českej dcérskej spoločnosti prevádzkovú a zákonnú autoritu v jednej osobe. Tento manažér podáva správy tej istej správnej rade, ktorá stanovila pôvodný cieľ. Dočasný vedúci nemá žiadny podiel na minulých investičných rozhodnutiach ani na firemnej politike. Táto nezávislosť umožňuje jasnú kontrolu dostupnosti strojov a jasný pohľad na skutočné výrobné úzke miesta. Podmienky dodávateľov sa potom prerokujú na základe aktuálnych podmienok, nie na základe predpokladov, z ktorých vychádzal pôvodný mandát. Toto
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL