
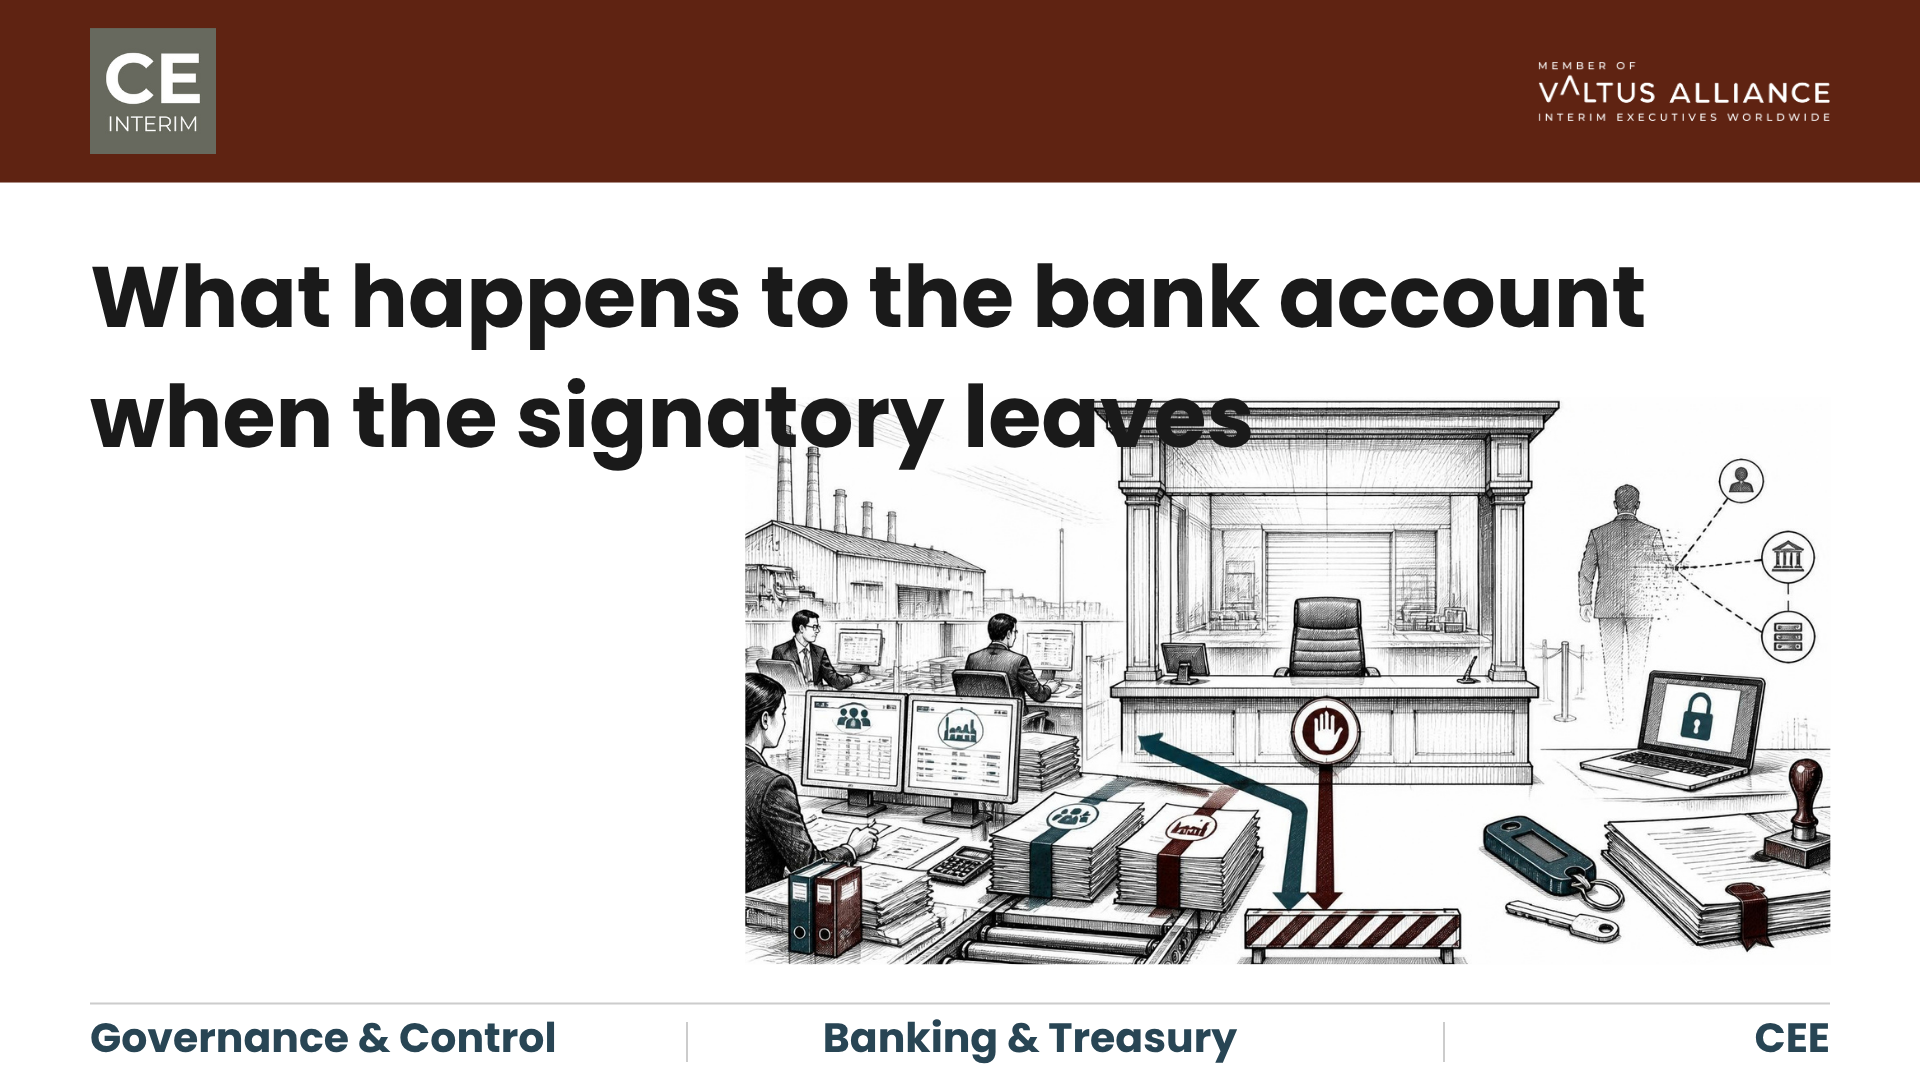
Qu'advient-il du compte bancaire lorsque le signataire quitte l'entreprise ?
En bref
Le départ d’un dirigeant habilité à signer au nom de la banque constitue l’une des lacunes de gouvernance les plus souvent négligées au sein d’un groupe transfrontalier. Les pouvoirs bancaires découlent du registre du commerce, et non de l’organigramme du siège social. Lorsqu’un signataire autorisé d’une filiale quitte ses fonctions, la banque ne modifie pas les droits de signature sur la base d’un simple e-mail interne, quel que soit le niveau hiérarchique de l’expéditeur. Tant qu’une résolution officielle et un nouvel extrait du registre du commerce ne parviennent pas à la banque, deux risques coexistent. La banque peut geler le compte dès qu’elle apprend que le poste est vacant. Ou bien le dirigeant sortant peut encore être en mesure d’effectuer des opérations. Pour sécuriser le compte, il faut respecter l’ordre correct de la résolution, du dépôt et de la notification à la banque. Cela implique également de s’assurer du soutien d’un dirigeant que la banque acceptera effectivement.
Risques opérationnels liés au retard dans la mise à jour des autorisations de signature lors du traitement de la paie
Le directeur commercial d'une filiale de production située en Pologne, en Tchéquie ou en Roumanie démissionne un lundi.
Au siège social, que ce soit à Francfort, Paris ou Zurich, le service de trésorerie du groupe prend acte du départ et part du principe que les activités se poursuivent normalement. Le service juridique examine les conditions du règlement. Les ressources humaines lancent une recherche de remplaçant. La situation de trésorerie du groupe semble saine, si bien que personne ne vérifie le mandat bancaire local.
Mercredi, l'équipe financière locale signale un problème. Le versement des salaires est prévu vendredi, et un fournisseur clé attend un virement programmé avant de livrer ses marchandises. Quelqu'un finit par se connecter à la plateforme bancaire locale. La personne habilitée à valider les paiements dépassant le seuil habituel est le cadre qui a quitté l'entreprise deux jours plus tôt.
Le service de trésorerie du groupe ne peut pas se contenter d’approuver le paiement depuis le siège. Personne n’a encore qualifié cela de problème de gouvernance, mais c’est exactement de cela qu’il s’agit. En Europe continentale, une banque lie les droits de mandat à des personnes nommément désignées et enregistrées localement, et non à une politique de signature du groupe. La date limite de paie ne sera pas repoussée pour s’adapter au calendrier de recrutement. Un fournisseur n’effectuera pas une livraison sur la base de la promesse d’une future résolution du conseil d’administration.
Difficultés transfrontalières liées à la mise à jour des mandats bancaires des comptes des filiales étrangères
Le départ d'un directeur chargé des mandats bancaires place la trésorerie du groupe face à un véritable dilemme. La bonne réponse dépend de la marche à suivre, et non de l'instinct. L'autorité bancaire n'est pas une question de préférence interne. Il s'agit d'une question réglementaire, liée aux règles de lutte contre le blanchiment d'argent et aux registres du commerce.
Principaux documents réglementaires et juridiques exigés par les banques
L'ajout d'un nouveau signataire nécessite généralement trois documents. La banque locale a besoin d'une résolution des actionnaires, d'une copie certifiée conforme et d'un extrait récent du registre. Faites apposer l'apostille sur la copie lorsque la reconnaissance transfrontalière l'exige. Cet extrait peut provenir du Handelsregister en Allemagne, du KRS en Pologne ou du registre du commerce en Tchéquie. Un e-mail émanant du siège du groupe, quel que soit le rang hiérarchique de l’expéditeur, ne satisfait pas à cette exigence.
Obstacles fiscaux et administratifs locaux pour les signataires étrangers
Dans plusieurs juridictions, les équipes de conformité des banques exigent qu’un signataire dispose d’un numéro d’identification fiscale ou d’un numéro d’identification local. Sans cela, la banque ne peut pas l’ajouter au mandat d’une filiale étrangère. Un directeur financier envoyé par le siège social sans documents locaux ne peut pas simplement être ajouté au compte du jour au lendemain. Son ancienneté au sein du groupe n’y change rien.
Gestion des blocages de compte face au risque d'accès non autorisé
Cela pose un véritable dilemme plutôt qu’une réponse évidente. Si le siège social informe immédiatement la banque, celle-ci peut geler le compte. Cela permet d’empêcher tout virement non autorisé le temps que les formalités administratives soient réglées. Si, au contraire, le siège social tarde à prévenir la banque, le cadre ayant quitté l’entreprise peut conserver un accès opérationnel aux codes de paiement et aux services bancaires en ligne. Cet accès perdure jusqu’à ce que quelqu’un informe la banque du contraire. Aucune de ces options n’est idéale, et l’ordre des événements importe davantage que l’instinct de réagir rapidement ou d’attendre.
Une étude publiée dans le Revue de finance Une étude menée par Bennedsen, Pérez-González et Wolfenzon a révélé que les absences imprévues des PDG entraînent une baisse mesurable tant du rendement d'exploitation des actifs que de la rentabilité d'exploitation, cet effet étant particulièrement marqué chez les jeunes PDG et dans les secteurs à forte intensité de capital humain. Le gel d'une plateforme de paiement vient s'ajouter à ce coût sous-jacent. Cette combinaison aggrave la pression en l'espace de quelques jours, et non de quelques mois.
Indicateurs clés d'un gel des mandats bancaires et des autorisations de paiement
Un changement de pouvoir de signature est souvent le premier signe visible du départ d'un directeur chargé des mandats bancaires. Cela apparaît rarement lors d'un audit de routine. Ce type de situation se manifeste plutôt dans un contexte de pression opérationnelle, sous des formes que l'équipe financière peut apprendre à repérer.
-
Blocage des jetons : Le lot de paiements est prêt. L'autorisation finale nécessite un dispositif d'authentification à deux facteurs détenu par la personne qui est partie.
-
Gel des mesures de conformité : la banque prend acte d'une déclaration publique de démission et suspend les virements sortants dans l'attente d'un extrait de registre mis à jour.
-
Suspension du crédit fournisseur : Un défaut de paiement entraîne automatiquement des blocages de crédit dans un délai d'un ou deux jours. Les livraisons sont ralenties avant même que le siège social ait fini d'examiner l'organigramme.
-
Accès non révoqué : Un dirigeant ayant quitté ses fonctions conserve ses droits d'accès aux services bancaires mobiles. La banque décline toute responsabilité quant aux instructions qu'elle a exécutées avant d'avoir reçu une révocation officielle.
-
Installations bloquées : La filiale ne peut pas recourir à un découvert, effectuer d'opérations de couverture de change ni émettre de lettre de crédit. La documentation relative à la ligne de crédit nécessite la signature du représentant agréé.
Le pouvoir de décision en matière de paiement au sein de la filiale ne doit jamais dépendre d'une seule personne. La présence de l'un de ces signes constitue une raison suffisante pour vérifier immédiatement ce pouvoir. N'attendez pas la prochaine réunion du conseil d'administration.
Limites légales des procurations commerciales (Prokura) relatives aux comptes bancaires
Lorsque la banque gèle un compte, le conseiller juridique du groupe pose souvent la même question : un mandataire commercial déjà en place peut-il prendre en charge la gestion des comptes à sa place ? Dans les juridictions germanophones, ce mandataire est appelé « Prokurist ».
Le Code de commerce allemand (Handelsgesetzbuch) expose un pouvoir de « Prokura » étendu, régi par les articles 48 à 53. Il couvre la signature de contrats et la réalisation d'opérations bancaires courantes, et des dispositifs similaires existent ailleurs en Europe centrale. Dans la pratique, trois limites s'appliquent généralement.
-
La société devait accorder et enregistrer la « Prokura » avant que le poste de directeur général ne devienne vacant. Un cadre subalterne ne peut pas en créer une a posteriori.
-
Les mandats bancaires exigent généralement la signature conjointe d'un fondé de pouvoir et d'un gérant statutaire. En cas de poste vacant, le fondé de pouvoir ne peut agir seul.
-
Un fondé de pouvoir ne peut pas signer les actes constitutifs de la société, modifier les contrats de crédit ni donner en gage les actifs de la société.
Une procuration commerciale constitue une facilité opérationnelle et ne remplace pas un directeur général désigné. Le service financier du groupe peut s'appuyer sur le principe énoncé ci-dessus. Les limites exactes d’une « Prokura » spécifique relèvent de la compétence d’un avocat local qualifié. Il ne s’agit pas d’une règle générale applicable de manière identique dans toutes les juridictions. Une fois ces limites clairement établies, la prochaine étape consiste à rétablir l’autorité pleine et entière, et cette tâche suit un ordre précis.
Procédure étape par étape pour rétablir le pouvoir de signature auprès des banques étrangères
Pour sécuriser le compte, il faut suivre une procédure rigoureuse plutôt que de se contenter d’un simple coup de fil. L’ordre des étapes est tout aussi important que chacune d’entre elles.
-
Adopter la résolution des actionnaires : la société mère révoque officiellement le pouvoir de l'ancien signataire et désigne un remplaçant éligible. La société mère doit faire authentifier cette résolution par un notaire et y apposer une apostille lorsque la reconnaissance transfrontalière l'exige.
-
Prévenez la banque par écrit : Retirez à l'ancien dirigeant ses droits d'accès électronique et de signature. Demandez à la banque d'accuser réception. La radiation d'un signataire de l'entreprise n'est effective qu'une fois cette confirmation écrite obtenue, et non dès l'envoi de la lettre par l'entreprise. Demandez à la banque de maintenir actifs les prélèvements automatiques essentiels, tels que les impôts et les factures de services publics, pendant toute la durée de la procédure.
-
Inscription au registre du commerce : Une confirmation de dépôt certifiée fournit à la banque la base de conformité dont elle a besoin. Elle peut ainsi entamer la procédure d'intégration du nouveau représentant avant même que la mise à jour complète du registre ne soit effective.
-
Procéder à la mise à jour du mandat bancaire : Présenter le nouveau représentant à l'agence et effectuer les vérifications « Connaître son client ». Puis remettre les nouvelles clés matérielles au personnel financier habilité.
Considérez ces quatre étapes comme un ordre fixe, et non comme une liste de contrôle à remplir dans l’ordre qui vous convient le mieux. C’est cet ordre qui permet à une filiale de rester solvable le temps que les formalités administratives soient rattrapées. L’équipe chargée de la conformité d’une banque locale accepte plus rapidement cette séquence lorsqu’un dirigeant jouissant d’une position claire et bénéficiant du soutien du conseil d’administration la présente en personne, ce qui correspond précisément au rôle qu’est censé remplir un directeur financier intérimaire nommé par un associé.
Solutions en matière de direction par intérim et de pouvoir de signature statutaire
Une objection récurrente mérite ici une réponse directe. Elle émane de recherche par Ballinger et Marcel dans le *Strategic Management Journal*. Les dirigeants par intérim peuvent entraîner des risques qui leur sont propres : autorité limitée, parties prenantes prudentes et dérive organisationnelle. La recherche d'un remplaçant permanent peut prendre des mois.
Ce constat est avéré, et CE Interim ne le prend pas à la légère. Cependant, les études sur lesquelles il s'appuie portent généralement sur des dirigeants par intérim nommés sans mandat clair ou sans autorité pour agir. Il s'agit là d'un problème lié à la conception du mandat, et non d'un argument contre le recours à des dirigeants par intérim en soi.
La solution pratique consiste à conférer dès le départ au dirigeant par intérim tous les pouvoirs légaux nécessaires. Cela implique une autorisation officielle et, le cas échéant, une procuration formelle. Cela implique également des droits de mandat bancaire explicites, confirmés par écrit auprès de la banque. Lorsqu’une équipe de conformité d’une banque locale se trouve face à un dirigeant dûment habilité et bénéficiant d’un soutien sans équivoque du conseil d’administration, les hésitations ont tendance à s’estomper. Le compte reprend alors son cours normal.
Étude de cas : résolution des blocages liés aux autorisations de paiement et aux mandats bancaires
Une usine de composants automobiles détenue par une société française, située en Tchéquie, comptait plusieurs centaines de salariés. Son chiffre d'affaires s'élevait à plusieurs dizaines de millions d'euros. En début de semaine, elle a perdu son directeur général, qui a été licencié de manière inopinée. Ce directeur était également l'unique signataire autorisé auprès des banques. La maison mère française a supposé que l'équipe financière locale serait en mesure d'assurer le bon déroulement des paiements courants dans l'intervalle.
Dès la seconde moitié de cette semaine-là, la banque tchèque avait constaté le départ du directeur grâce au registre public. Elle a suspendu les paiements électroniques sortants. Le versement des salaires et un paiement prévu à un fournisseur devaient tous deux être effectués dans les jours suivants. Un virement direct depuis le compte de la société mère française ne constituait pas une solution de remplacement viable. Les paiements d’impôts et de cotisations sociales tchèques doivent provenir du compte national de la filiale. Ce n’est qu’alors qu’ils peuvent être rapprochés de son numéro d’identification fiscale local.
CE Intérim a déployé un CFO intérimaire jouissant d’une réputation reconnue sur le marché tchèque. Nommé à la suite d’une résolution extraordinaire des actionnaires, le directeur financier par intérim a remis les documents de nomination certifiés par un notaire directement à l’agence régionale de la banque. La mise en œuvre d’un protocole de paiement accéléré, en collaboration avec l’équipe de conformité de la banque, a permis de rétablir l’accès au compte. Cette mesure a été prise à temps pour honorer l’engagement de paiement des salaires. Au cours des semaines qui ont suivi, le directeur financier par intérim a remis sur pied le reporting de trésorerie de la filiale. Il a également mis en place un système de double signature partagé avec la trésorerie du groupe. Le directeur financier a par ailleurs accompagné la nomination d’un directeur financier permanent.
Foire aux questions : Retrait d'un signataire de la société et procurations bancaires
Le siège social peut-il verser les salaires des filiales étrangères directement à partir d'un compte central ?
En général, non, sans risquer de créer un problème plus grave. La plupart des juridictions d'Europe continentale exigent que les charges sociales et les cotisations de sécurité sociale locales soient prélevées sur un compte national. Ce compte doit être lié au numéro d'identification fiscale de la filiale. Un paiement provenant d'un compte de la société mère à l'étranger risque de ne pas passer le contrôle de rapprochement et peut entraîner des pénalités automatiques.
Un administrateur qui a quitté ses fonctions conserve-t-il le droit de signature sur les comptes bancaires de la société ?
C'est souvent le cas, et c'est précisément pour cette raison qu'il est urgent de signaler le départ d'un dirigeant titulaire d'un mandat bancaire. L'accès reste valable jusqu'à ce que l'entreprise en informe officiellement la banque par écrit. Tant qu'elle n'a pas reçu cette révocation, la loi protège la banque lorsqu'elle exécute les instructions du signataire autorisé. Un dirigeant ayant quitté ses fonctions mais disposant d'un jeton actif conserve ainsi la possibilité concrète d'effectuer des opérations jusqu'à ce moment-là.
Comment maintenir les paiements des filiales pendant le traitement des mises à jour du registre ?
Les sociétés mères peuvent adopter une résolution d'urgence des actionnaires. Elles peuvent également demander à la banque locale de mettre en place un protocole temporaire de paiement manuel. Pour cela, la présence physique d'un dirigeant éligible, approuvé par l'équipe de conformité de la banque, est requise.
Différence entre un directeur financier et un signataire autorisé d'une banque
Un responsable financier établit les comptes et les fichiers de paiement dans le cadre d'un contrat de travail. Un signataire habilité dispose d'un pouvoir légal, enregistré auprès de la banque, pour engager les fonds de l'entreprise et approuver les virements.
Une filiale doit-elle conserver des structures de procuration bancaire à double signature ?
Oui, partout où la structure locale des mandats le permet. Un mandat conjoint est utile dans ce cas, par exemple deux mandataires enregistrés ou un mandataire accompagné d'un mandataire par procuration enregistré.
Une procuration légale permet-elle de régler de manière autonome les problèmes liés aux mandats bancaires ?
Ce n'est pas toujours fiable. Une procuration peut permettre d'effectuer certaines opérations, mais son champ d'application, sa validité et son acceptation par la banque varient selon les juridictions. Considérez-la comme un outil à aborder avec un avocat local, et non comme un substitut à un signataire dûment enregistré.
Connaissances connexes et prochaine étape
Lorsqu'un signataire habilité quitte l'entreprise, le mandat bancaire se retrouve immédiatement exposé à un risque. Tout retard augmente le risque de voir le compte gelé, de ne pas pouvoir verser les salaires ou de perturber les relations avec les fournisseurs.
À lire également :
CE Interim propose des services de direction transfrontaliers pour accompagner les transformations stratégiques des entreprises. Cela inclut la mise à disposition d’un cadre confirmé, dont le profil correspond au mandat, prêt à prendre ses fonctions dans les 72 heures suivant la finalisation du cahier des charges. Lorsqu’un départ de directeur de mandat au sein d’une banque engendre un risque de paiement immédiat, la marche à suivre est simple. Un entretien avec un Associé par intérim chez CE C'est un bon point de départ.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL