

Pourquoi un objectif de coût de production ne revient pas à repenser le modèle opérationnel
En bref
Le service financier fixe l'objectif d'économies. Le service des ressources humaines met en œuvre les réductions d'effectifs. Le service des achats renégocie les conditions avec les fournisseurs. Chaque service remplit sa mission dans les délais, mais l'atelier se retrouve confronté à des retards de livraison et à une érosion des marges. C'est là que réside la véritable différence entre la réduction des coûts de fabrication et la restructuration opérationnelle. Fixer un objectif de coûts relève d'une décision financière.
La conception du fonctionnement d'une usine réduite relève de la dimension opérationnelle. Le siège social réduit les ressources sans remanier l'enchaînement des opérations d'assemblage, les cycles de maintenance ou la hiérarchie de supervision. L'usine se retrouve ainsi à fonctionner selon son ancien modèle opérationnel, mais avec moins de personnel. Pour combler cet écart, il faut définir une ligne directrice unique pour la conception opérationnelle, assortie de l'autorité nécessaire pour procéder à des compromis entre les différentes fonctions.
Le facteur déclencheur : des réductions de coûts fonctionnels menées sans coordination face à une conception reposant sur un propriétaire unique
Le comité de direction approuve un programme obligatoire de réduction des coûts. Les volumes dans le secteur automobile ont baissé. Les prix des intrants ont fortement augmenté en Europe centrale et orientale. Le siège du groupe demande à chaque fonction de réduire son budget d’un pourcentage défini. La direction financière du groupe suit l’évolution hebdomadaire de ces réductions à l’aide de tableaux de bord. Les ressources humaines gèrent les délais de préavis, les plans sociaux obligatoires et les licenciements des intérimaires. Le service des achats négocie des concessions de 10 % auprès des sous-traitants de second rang.
Dans le tableau de bord du comité exécutif, tous les indicateurs sont au vert. Les chefs de projet confirment que chaque fonction atteint ses objectifs dans les délais prévus. Pourtant, dans la salle du conseil d’administration, les dirigeants ressentent un malaise latent. Chaque fonction a atteint ses objectifs chiffrés. Personne n’est en mesure de décrire le modèle opérationnel concret qui permettra de générer des commandes clients d’ici six mois. Le conseil d’administration hésite à remettre en question la réalité opérationnelle. Cela reviendrait en effet à contester les responsables fonctionnels qui ont pourtant fait exactement ce que le siège leur avait demandé.
Cet écart comporte un risque réel. La direction financière ne conçoit pas les systèmes de production ; elle en mesure le coût. Les ressources humaines ne calibraient pas les temps de cycle en fonction du takt time des clients ; elles géraient les contrats de travail. Considérer un objectif financier comme s’il s’agissait d’un plan d’exploitation revient à priver l’atelier de tout responsable. Il n’en résulte pas un modèle d’exploitation repensé, mais le résidu fortuit de réductions budgétaires départementales non coordonnées.
Pourquoi les modèles opérationnels se fragmentent-ils dans les opérations matricielles transfrontalières ?
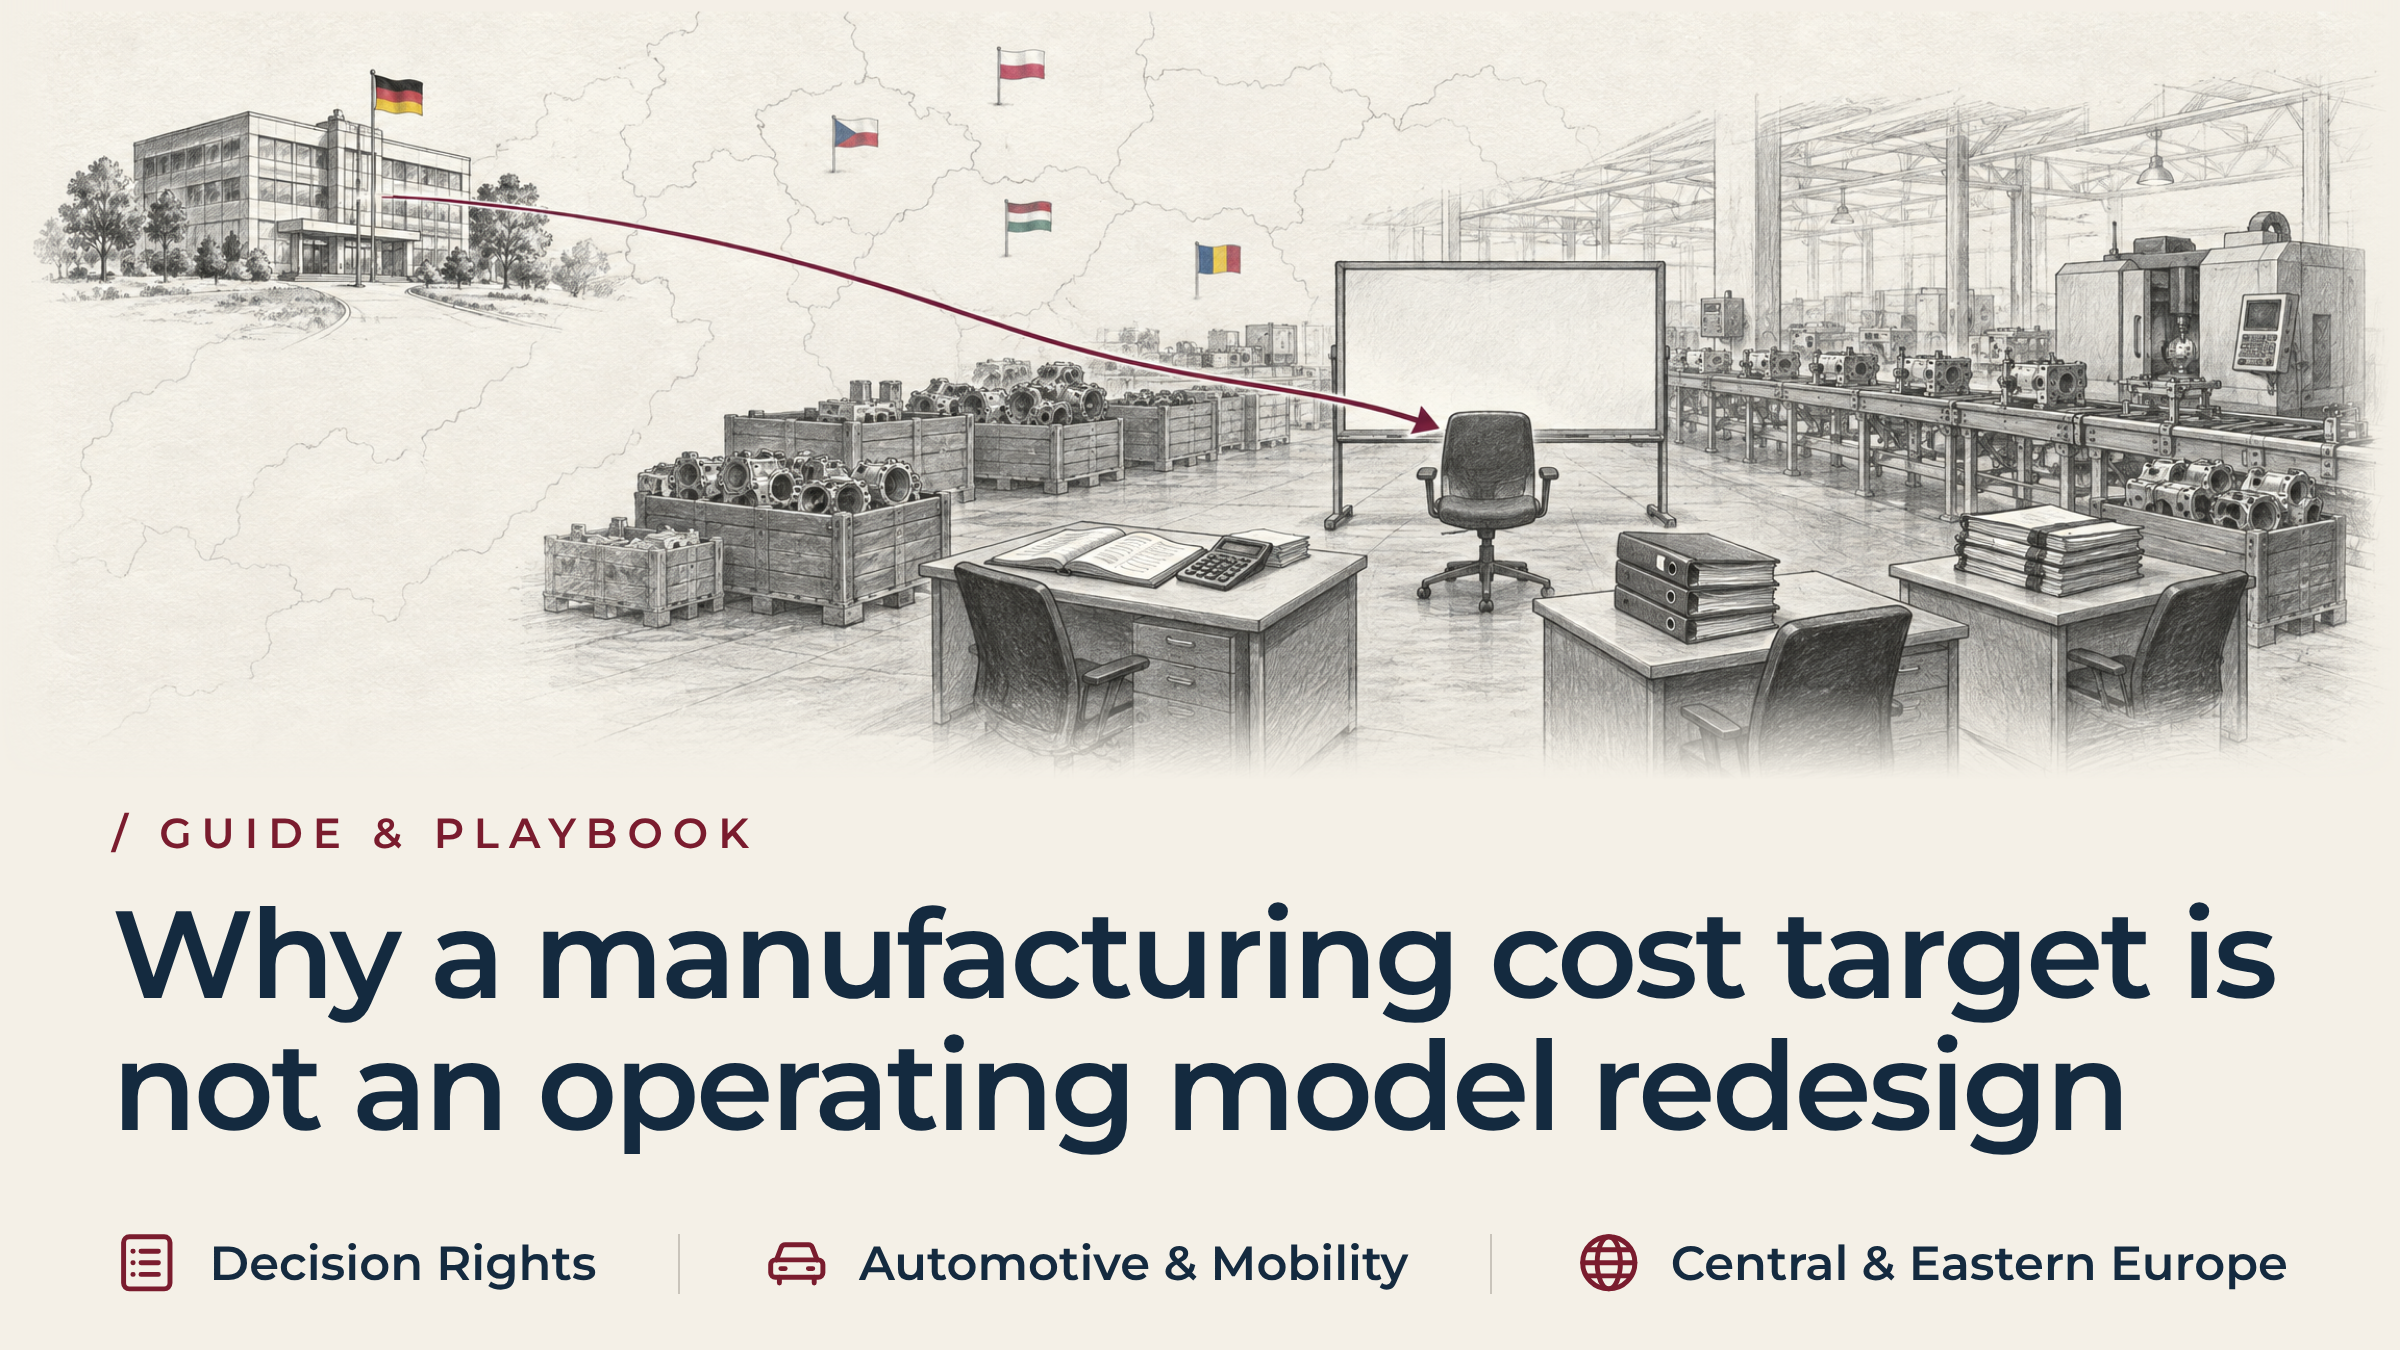
L'écart entre les objectifs de coûts et la réalité opérationnelle se creuse au-delà des frontières. Le siège social est situé en Allemagne, en Suisse, en France ou en Autriche. L'usine se trouve en Pologne, en Tchéquie, en Hongrie ou en Roumanie. Les responsables fonctionnels rendent compte selon les lignes hiérarchiques des départements du siège social. Le modèle opérationnel se présente comme un système unique et interconnecté au sein de l'usine éloignée.
Dans une structure matricielle, la coordination inter-services s'effondre sous la pression. Elle s'effondre de quatre manières récurrentes.
- Le service financier réduit de 15 % le budget consacré à la maintenance et aux pièces de rechange de l'usine afin d'atteindre un objectif de trésorerie trimestriel. Personne n'explique au service financier que les presses à estamper vieillissantes nécessitent un étalonnage continu pour respecter les tolérances exigées par les clients.
- Le service des ressources humaines a donné son accord pour le départ du personnel de soutien indirect. Cela concerne notamment les techniciens outilleurs chargés des changements rapides de ligne.
- Les responsables de production disposent de moins de main-d'œuvre pour traiter le même volume quotidien. Ils allongent les cycles de production afin d'éviter les temps d'arrêt liés aux changements de série, ce qui entraîne la constitution d'importants stocks de produits semi-finis qui mobilisent le fonds de roulement.
- Personne ne consulte les responsables qualité au sujet des décisions relatives au personnel. Ils finissent par gérer des tables de tri hors ligne pour repérer les pièces qui ne respectent plus les spécifications.
Chaque service rend compte à son propre responsable au siège, et non à un responsable opérationnel sur site. Ainsi, personne à l'usine n'a le pouvoir d'interrompre le cycle. La direction locale, réticente à paraître peu coopérative vis-à-vis du groupe, signale rarement que ces décisions se contredisent. L'usine continue de produire en recourant à des solutions de contournement manuelles, jusqu'à ce qu'un client subisse un arrêt de ligne ou émette un avis de non-conformité.
Réduction des coûts de production ou restructuration opérationnelle : le cas des entreprises industrielles
Deux sources externes viennent étayer la distinction établie dans cet article. Le rapport du BCG Étude mondiale sur les équipementiers automobiles 2026 a révélé que les fournisseurs européens affichent le sentiment le plus négatif de toutes les régions. Cette situation s'explique par des pressions économiques et financières persistantes. L'étude conclut que les fournisseurs de premier rang doivent repenser en profondeur leur modèle opérationnel, plutôt que de se contenter de réductions ponctuelles des coûts. La voie recommandée passe par une consolidation des sites de production et de l'empreinte géographique, afin de mettre en place une base de rentabilité repensée, capable de résister à la volatilité persistante de la demande.
L'Observatoire européen des restructurations d'Eurofound fait état de la même tendance dans un cas précis. Sa fiche d'information sur JTEKT République tchèque enregistrements Environ 300 postes ont été supprimés sur le site de Plzeň en août 2026. Avant ces suppressions, le site comptait 620 employés. L'usine a continué à fonctionner, même si cette réduction représentait près de la moitié des effectifs du site.
Aucune de ces deux sources ne précise comment cette activité a été réorganisée. Il n'existe pas de seuil à partir duquel la réduction des coûts devient une restructuration, et personne ne devrait en inventer un. Ce que les deux sources confirment, c'est la situation sous-jacente abordée dans cet article : une entreprise peut réduire la taille d'un site de près de moitié tout en s'attendant à ce qu'il continue de fonctionner.
Les tableurs départementaux ne peuvent à eux seuls garantir ce résultat. Maintenir un calendrier de production alors que les effectifs sont réduits de moitié nécessite une refonte totale de l'architecture opérationnelle, et non une série de mesures fonctionnelles isolées.
Objectif de coûts vs. transformation du modèle opérationnel : comparaison des deux stratégies
La différence apparaît clairement lorsque l'on compare les deux approches côte à côte : il s'agit de deux séquences distinctes, et non d'une seule.
L'approche fonctionnelle considère la réduction des coûts comme la somme d'actions menées séparément par chaque service. Le service financier fixe l'objectif. Les ressources humaines réduisent les effectifs. La chaîne logistique réduit les stocks. Chacun suit son propre calendrier. Il en résulte une mise en œuvre fragmentée sur le terrain : des changements de production chaotiques, des rebuts cachés et une augmentation des frais de transport d'urgence.
L'approche par modèle opérationnel considère l'objectif visé comme une transformation intégrée. Un mandat unique permet de rééquilibrer les temps de takt, de synchroniser la maintenance et les pièces de rechange, de redéfinir les pouvoirs de décision et de valider l'empreinte, dans cet ordre. Il en résulte une production prévisible, un rendement stable dès le premier passage, un faible niveau de travaux en cours et des économies que l'entreprise conserve effectivement sous forme de trésorerie.
Symptômes clés indiquant qu'une refonte opérationnelle fait défaut
Un conseil d'administration n'a pas besoin d'attendre les résultats d'un audit financier. Quatre signes opérationnels indiquent déjà que la ligne de démarcation entre la réduction des coûts de production et la restructuration opérationnelle a été franchie :
- Des indicateurs de performance contradictoires masquent une dégradation des opérations. Le service financier indique que la fonction respecte ses objectifs en matière de main-d'œuvre dans les délais prévus. Le service logistique signale que les frais de fret aérien « premium » ont doublé afin de contourner les goulots d'étranglement au niveau de la production.
- Les travaux en cours s'accumulent alors que le débit stagne. Les assemblages inachevés s'entassent entre les postes de production, car les pièces ne peuvent pas avancer faute de composants manquants. Cela immobilise des liquidités et encombre les allées.
- Une procédure d'escalade informelle remplace la procédure standard. En cas de panne du matériel, les chefs d'équipe ne suivent pas la procédure d'escalade habituelle, car les ingénieurs spécialisés chargés de ce matériel sont absents. Ils interviennent donc eux-mêmes sur les machines.
- Lors des réunions du matin, on se concentre sur la recherche des responsables plutôt que sur le flux de travail. Les responsables de la production, de la maintenance et de la qualité passent leurs réunions quotidiennes à attribuer la responsabilité des temps d'arrêt, au lieu de résoudre le goulot d'étranglement qui en est à l'origine.
Définition d'un mandat unique pour la conception opérationnelle des usines et les compromis à opérer
Pour passer d’une simple réduction des coûts à une restructuration durable, il faut un mandat unique concernant l’organisation opérationnelle, assorti du pouvoir de prendre des décisions contraignantes impliquant des compromis. Le conseil d’administration ne choisit pas réellement entre une économie plus importante et une économie plus modeste. Il choisit entre le calendrier initial et un mandat suffisamment solide pour tenir la route une fois que les personnes concernées auront quitté l’entreprise.
C'est également le critère pratique qui permet de déterminer si une réduction des coûts nécessite une restructuration : faut-il que les compromis dépassent les frontières hiérarchiques ? Quatre domaines disposent le plus souvent de cette autorité :
- Synchronisation du temps de cycle de production avec la demande des clients. Si les volumes commandés par les clients ont baissé de 20 %, le fait de maintenir les lignes au rythme initial pendant un nombre d'heures réduit entraîne des à-coups qui endommagent les équipements et génèrent des rebuts. Cette mesure permet de réajuster les postes de production en fonction de la demande réelle et actuelle.
- Harmoniser la maintenance, l'outillage et les capacités opérationnelles. Si l'usine passe de trois équipes à deux, le service de maintenance ne peut pas se contenter d'absorber une réduction budgétaire proportionnelle. Les fenêtres de transition, les contrôles prédictifs et les pièces de rechange essentielles doivent être planifiés dans le temps d'arrêt restant.
- Redéfinition des pouvoirs de décision sur le terrain. Lorsque cinq niveaux hiérarchiques sont réduits à trois, le mandat précise qui est habilité à arrêter une ligne de production en cas de non-conformité qualité. Il précise également qui approuve un remplacement d'urgence et qui est chargé de réaffecter les opérateurs d'une cellule à une autre.
- Harmonisation des stocks tampons face aux contraintes d'approvisionnement. Une empreinte réduite fonctionne avec des marges plus faibles. La refonte définit la fréquence des livraisons, les itinéraires de préparation des commandes et les stocks tampons de produits finis, de sorte qu'un retard chez un fournisseur ne puisse pas bloquer l'assemblage final.
Étude de cas : mission d'intérim CE dans le secteur européen de la construction automobile
L'objectif de réduction des coûts de 5,5 millions d'euros et les premiers résultats opérationnels
Un équipementier automobile européen de premier rang, spécialisé dans les sous-ensembles mécatroniques, exploitait un site employant 720 personnes en Europe centrale et orientale. Il fournissait de grands constructeurs automobiles allemands et français. Confronté à des baisses de prix imposées par ses clients et à une hausse des tarifs de l’électricité, le comité exécutif du groupe a décidé de réduire les dépenses opérationnelles de 5,5 millions d’euros en l’espace de six mois.
Les services financiers et les ressources humaines du groupe ont mis en œuvre leurs programmes avec rigueur. Les effectifs directs ont diminué de 18 %. Les ressources humaines ont réduit de 22 % les postes indirects dans le domaine de l'ingénierie, tandis que les services financiers ont réduit de 15 % les budgets consacrés à l'entretien des installations.
Les tableaux de bord de l'entreprise ont déclaré le projet achevé. Cependant, dans les huit semaines qui ont suivi le départ définitif du personnel, les performances opérationnelles de l'usine se sont fortement détériorées. Le taux de respect des délais de livraison est passé de 98,8 % à 81,2 %. Les stocks de produits en cours de fabrication ont augmenté de 3,2 millions d’euros, et les taux de rebut ont triplé. L’usine dépensait 250 000 euros par mois en équipes d’urgence le week-end et en transport routier express vers l’Allemagne.
Diagnostic opérationnel du directeur des opérations par intérim et conclusions de l'évaluation diagnostique
Constatant que les objectifs fonctionnels avaient bouleversé l'architecture opérationnelle de l'usine, le directeur général du groupe a fait appel à CE Interim. CE Interim a déployé un cadre déjà sélectionné, dont le profil correspondait parfaitement à la mission et qui s'était engagé à respecter un accord de confidentialité, prêt à prendre ses fonctions dès la finalisation du cahier des charges. Ce cadre a pris les fonctions de Directeur des opérations par intérim sur place. Ses responsabilités opérationnelles englobaient la production, l'ingénierie, la qualité et la chaîne d'approvisionnement.
L'évaluation initiale de quatre jours menée par le dirigeant par intérim a mis en évidence un décalage au niveau opérationnel. Le service des ressources humaines avait supprimé vingt postes de mécaniciens chargés de la mise en place des machines, en partant du principe que les opérateurs se chargeraient eux-mêmes des réglages de l'outillage de leur ligne de production. De son côté, le service financier avait réduit les stocks de pièces de rechange pour l'outillage, afin d'atteindre les objectifs fixés en matière de fonds de roulement.
Lorsque les bobineuses automatisées à grande vitesse subissaient une usure normale des outils, les opérateurs ne disposaient pas des jauges spécialisées nécessaires pour calibrer les têtes. Ils ne disposaient pas non plus des pièces de rechange pour les réparer. Les machines restaient à l'arrêt pendant des heures tandis que les superviseurs se démenaient pour trouver des pièces. Les réglages effectués à la hâte entraînaient alors la production de bobines défectueuses.
Mise en œuvre de trois mesures structurelles visant à redresser la situation opérationnelle
La direction par intérim a mis en œuvre trois mesures opérationnelles structurelles au cours de son mandat de douze semaines :
- Nous avons repensé le rythme de production et l'équilibrage des lignes. La production, qui était auparavant répartie sur trois équipes irrégulières et partiellement pourvues en personnel, a été regroupée en deux équipes pleinement opérationnelles, avec des temps de takt synchronisés, ce qui a permis d'éliminer les cycles de démarrage et d'arrêt des machines.
- Réintégration de la configuration des outils au sein d'une cellule opérationnelle dédiée. Le dirigeant a réintégré huit mécaniciens spécialisés dans la configuration, a réorganisé les protocoles de changement rapide des matrices et a mis en réserve les pièces de rechange essentielles pour les machines-outils. Le temps moyen de changement est passé de 110 minutes à 38 minutes.
- Les pouvoirs décisionnels interfonctionnels et les indicateurs de performance de l'atelier ont été réorganisés. La direction a supprimé les objectifs départementaux isolés et mis en place un tableau de bord opérationnel unique, axé sur le rendement dès le premier passage et le respect des délais de livraison des clients. Les chefs d'équipe ont désormais le pouvoir d'interrompre immédiatement la production et de corriger tout écart de la ligne de production.
Résultats du redressement : rétablissement de la ponctualité des livraisons, des taux de rebut et de la trésorerie
En l’espace de douze semaines, le site a retrouvé le plein contrôle opérationnel. Le taux de conformité des livraisons est remonté à 99,4 %. Le taux de rebut est repassé sous la barre des 1,2 %. Les stocks de produits en cours de fabrication ont diminué de 2,8 millions d’euros, et les expéditions d’urgence ont complètement cessé. Le site a réalisé 4,9 millions d’euros d’économies annualisées, vérifiées et durables. Ce résultat montre que la réduction des coûts n’est durable que lorsqu’elle est le fruit d’un modèle d’exploitation intégré.
Quand la gestion interne suffit et quand une autorité indépendante est nécessaire
Le fait qu'une usine ait un objectif de coûts ne constitue pas, en soi, une raison suffisante pour faire appel à un dirigeant extérieur. Il arrive parfois que les responsables fonctionnels locaux assurent déjà une bonne coordination entre les services et que le volume de la clientèle reste prévisible. Dans ce cas, l'équipe de direction actuelle de l'usine devrait disposer du mandat et de l'autonomie nécessaires pour réorganiser elle-même ses opérations.
Le recours à une autorité exécutive indépendante s'impose lorsque les compromis nécessaires dépassent les limites des lignes hiérarchiques transversales et que le site lui-même n'est pas en mesure de les résoudre. Un directeur d'usine a rarement l'autorité nécessaire pour passer outre la décision du service financier du groupe concernant les dépenses de maintenance. Ce même directeur ne peut pas non plus remettre facilement en cause les choix du service des achats du groupe en matière de taille des lots, ni donner des instructions au service des ressources humaines du groupe concernant l'organisation structurelle.
Dans une structure matricielle transfrontalière, ces décisions se retrouvent bloquées dans une impasse politique. Le déclencheur concret est simple : le premier compromis qui aboutit à ce blocage. Deux fonctions invoquent chacune leur propre mandat, et aucune ne parvient à faire bouger l’autre. Un dirigeant par intérim apporte une autorité qui échappe aux considérations de carrière au sein de l’entreprise, assurant le lien entre la stratégie du groupe et la mise en œuvre sur le terrain, jusqu’à ce que le modèle opérationnel puisse fonctionner de manière autonome.
Un associé intérimaire de CE reste impliqué tout au long de ce mandat. L'associé confirme le périmètre d'intervention et maintient la voie de recours ouverte jusqu'au directeur général du groupe. L'associé veille également à ce que les pouvoirs du dirigeant n'aient pas été discrètement restreints.
C'est ce qui distingue, dans la pratique, la réduction des coûts de fabrication de la restructuration opérationnelle. Ce n'est pas l'ordre de grandeur des chiffres qui compte. C'est plutôt la question de savoir à qui appartient la conception qui doit permettre d'atteindre cet objectif.
Foire aux questions sur les objectifs de coûts et les modèles d'exploitation
À quel moment un plan de réduction des coûts se transforme-t-il en une restructuration opérationnelle à part entière ?
Il n'existe pas de pourcentage fixe ni de seuil d'effectifs, et personne ne devrait en inventer. Le signal à prendre en compte est le moment où la planification de la production, la maintenance, les pouvoirs décisionnels et les stocks doivent évoluer de concert, de sorte qu'aucune fonction ne puisse à elle seule s'approprier le résultat. À ce stade, un objectif de coût relève désormais d'une décision relative au modèle opérationnel et nécessite un mandat spécifique.
Quelle est la définition fonctionnelle d'un modèle opérationnel de production ?
Un modèle d'exploitation définit la manière dont une usine organise son personnel, ses processus, sa maintenance, son outillage et ses pouvoirs décisionnels afin de transformer de manière fiable les matières premières en produits finis.
Pourquoi les objectifs de réduction des coûts opérationnels ne suffisent-ils pas pour la remise en état d'une usine ?
Les objectifs fonctionnels permettent d'optimiser chaque service pris isolément. Le service financier peut réduire les budgets, et les ressources humaines peuvent diminuer la masse salariale. Mais si la configuration des machines, la manutention des matériaux et le contrôle qualité restent inchangés, le système dans son ensemble ne pourra pas tenir.
Le fait de se fixer des objectifs de coûts ambitieux empêche-t-il d'atteindre les objectifs d'économies financières ?
Non. C'est la refonte du modèle opérationnel qui permet de pérenniser les économies au niveau du flux de trésorerie net. Les réductions de coûts non planifiées entraînent des frictions opérationnelles, du gaspillage et des heures supplémentaires, ce qui réduit rapidement les bénéfices escomptés.
À quel moment une entreprise doit-elle faire appel à un dirigeant externe pour la refonte de son modèle opérationnel ?
Il convient d'en nommer un lorsque les changements concernent à la fois la production, l'ingénierie, la maintenance et la logistique. Il en va de même lorsque la direction locale ne dispose ni de l'autorité ni des ressources nécessaires pour mener à bien ces changements tout en respectant les délais de livraison.
Quels sont les risques liés à l'exploitation d'une usine « lean » selon un modèle opérationnel obsolète ?
L'usine est confrontée à des arrêts chroniques des lignes de production, à une augmentation des rebuts, au non-respect des délais de livraison et à des coûts élevés liés aux heures supplémentaires. Cela peut entraîner des embauches d'urgence coûteuses ou déclencher une intervention du client pour des raisons de qualité.
Connaissances connexes et prochaine étape
Un objectif de coûts indique à l'entreprise ce qu'elle doit économiser. Il ne précise pas à qui appartiendra l'usine une fois ces économies réalisées. Même lorsqu'un objectif de coûts est atteint dans les délais, il peut arriver qu'un atelier se retrouve sans propriétaire. Cet écart se répercute d'abord sur les livraisons, les rebuts et la trésorerie.
À lire également :
- Comment restructurer une usine de fabrication polonaise sans compromettre ses capacités techniques
- Redressement d'une usine : le directeur d'usine par intérim a réorganisé le contrôle de la production en Hongrie en 90 jours
- Redressement opérationnel : Un chef d'exploitation intérimaire stabilise l'exécution de l'usine en 90 jours aux États-Unis
CE Interim assure un accompagnement transfrontalier de cadres dirigeants pour les transformations stratégiques des entreprises. L'entreprise met à disposition un cadre dirigeant préalablement sélectionné, dont le profil correspond à la mission et qui a signé un accord de confidentialité, prêt à prendre ses fonctions dès que le cahier des charges aura été finalisé. Contactez un Associé par intérim chez CE pour déterminer à qui doit revenir la responsabilité de la conception opérationnelle avant que le prochain objectif de coûts ne soit fixé.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL