

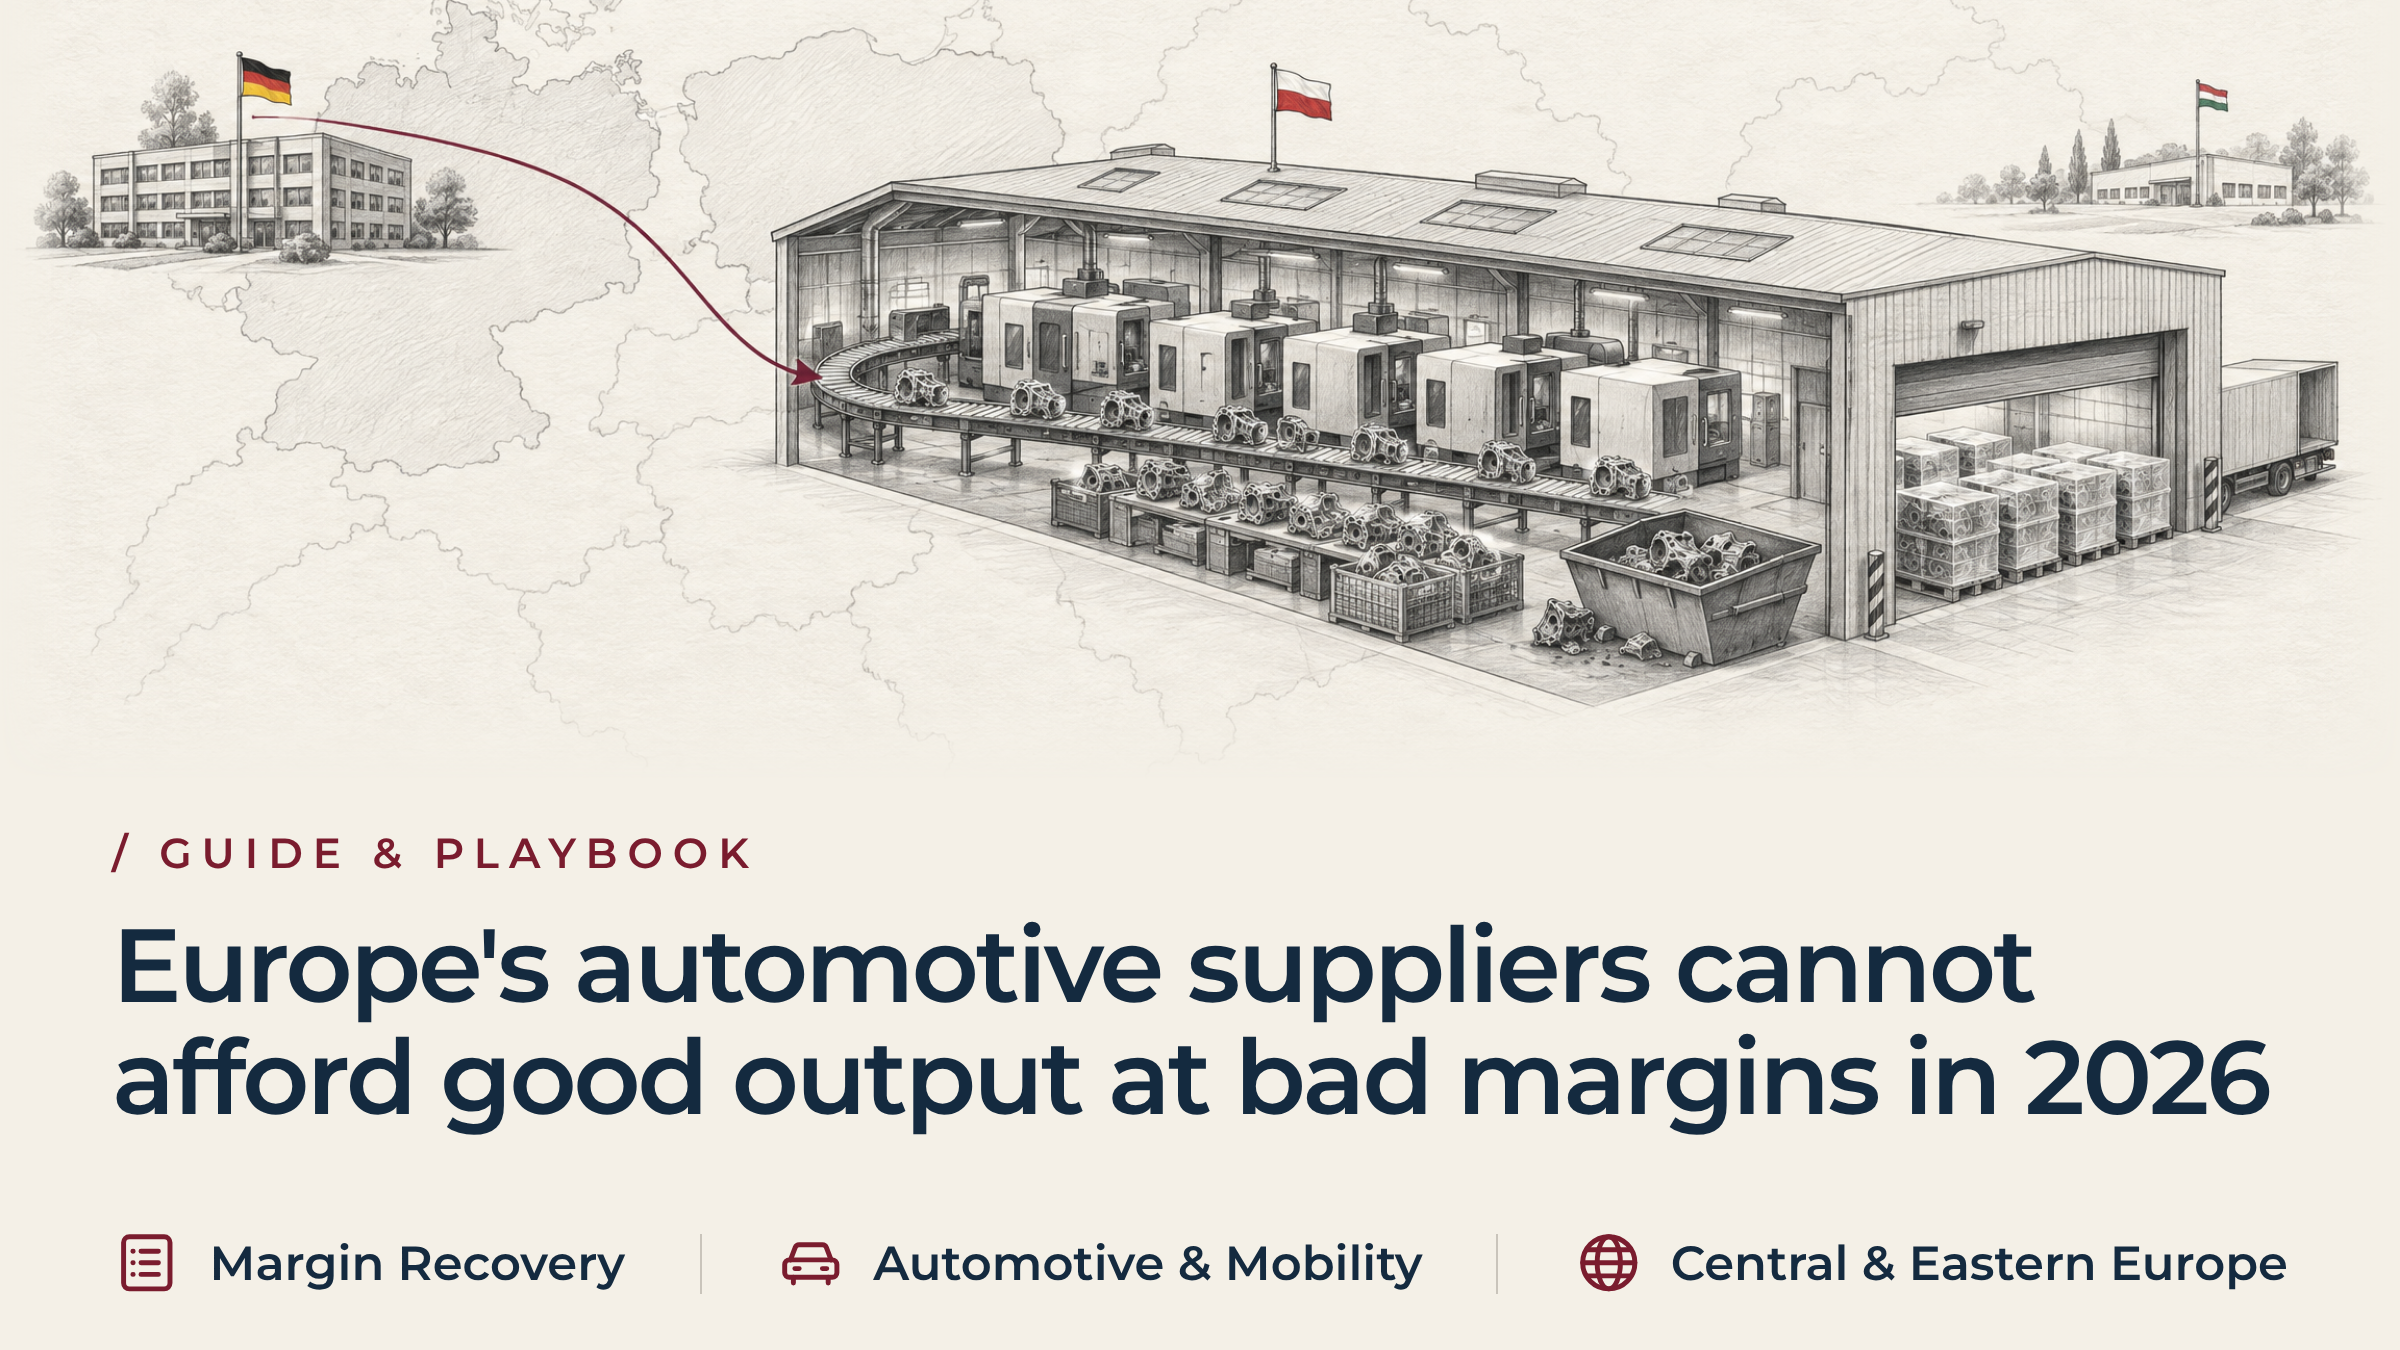
En 2026, les équipementiers automobiles européens ne pourront pas se permettre d'enregistrer un bon volume de production si leurs marges sont faibles
En bref
Les marges des équipementiers automobiles en 2026 se situent près d’un seuil de rentabilité minimal. Trois équipementiers européens sur quatre s’attendent à une rentabilité inférieure à 5 % cette année. Près d’un quart d’entre eux s’attendent à enregistrer une perte. À ce niveau, une usine ne peut pas considérer les pertes non chiffrées comme des aléas courants. Un site qui assure ses livraisons en recourant à des rebuts non budgétés, à des retouches et à des heures supplémentaires le week-end dépense une marge dont l’entreprise ne dispose plus. Protéger cette marge implique de distinguer la pression du marché des pertes contrôlables au niveau de l’usine. Cela signifie quantifier ces pertes avant la prochaine décision de tarification ou de restructuration.
Comprendre les marges des équipementiers automobiles en 2026 et les indicateurs de rentabilité
CLEPA publié son enquête « Pulse Check » du printemps 2026, publiée le 23 mars 2026. Il en ressort que 76 % des fournisseurs interrogés s'attendaient à une rentabilité inférieure à 5 % cette année. 24 % supplémentaires s'attendaient à enregistrer une perte. Ces deux chiffres doivent être considérés comme des prévisions reflétant la pression sur les marges, et non comme une rentabilité effective.
Le « Data Digest » de la CLEPA suivi le 16 septembre 2026. Il fait état de 18 900 suppressions d'emplois annoncées chez les équipementiers à travers l'Europe au cours du premier semestre, parallèlement à un affaiblissement de la position commerciale du secteur automobile. Il ne démontre pas que les rebuts ou les retouches aient été à l'origine de la baisse de rentabilité des équipementiers. Cet article ne fait aucune affirmation de ce type.
Prises ensemble, ces deux annonces confirment une chose : la marge de manœuvre s'est pratiquement évaporée. Lorsque cette marge s'élevait à 8 ou 10 %, une usine pouvait considérer les déchets de transformation comme des frictions courantes. Lorsqu'elle est proche de zéro, ces mêmes déchets déterminent la survie même de l'entreprise. C'est sur cela que reposent désormais les marges des équipementiers automobiles en 2026 : non pas sur la négociation des prix, mais sur le terrain, au niveau de l'usine.
Comment les pertes de rendement dans les usines automobiles grignotent discrètement les marges d'exploitation
Les dirigeants du groupe surveillent le respect des délais de livraison et les négociations tarifaires. Les équipes de l’usine surveillent la chaîne de production. Entre les deux se cache une perte qu’aucun des deux tableaux de bord ne fait apparaître à lui seul. C’est cette perte qui érode discrètement la marge de l’usine.
Une usine soumise à une tarification fixe imposée par l'équipementier ne peut pas négocier pour se sortir d'une mauvaise semaine. Les outils se dérèglent. Une équipe perd un opérateur expérimenté. L'usine protège le seul chiffre qu'elle contrôle : le délai de livraison. Elle ajoute un tri le week-end. Elle fait repasser les pièces défectueuses dans la machine. Elle impute les heures supplémentaires à la production, et non aux défaillances.
Tout cela n'a rien d'irraisonnable. Protéger la relation client en période de crise, c'est le métier, et la plupart des équipes d'usine s'en acquittent bien. Le problème commence lorsque les rapports de direction interprètent une courbe de livraison « au vert » comme un signe de bonne santé. La rentabilité de ce site continue pourtant de baisser discrètement. Personne n'a distingué la part de cette baisse imputable au marché de celle qui est propre à l'usine.
L'impact des pertes de conversion au sein des réseaux transfrontaliers d'usines automobiles
Visibilité du siège social sur les indicateurs de pertes et de coûts liés à la conversion des usines
Un siège social allemand, suisse, autrichien ou français dispose généralement des marges contributives consolidées par site plusieurs semaines après la clôture du mois. Il a rarement connaissance du nombre d'heures qu'une usine consacre à la réparation d'une pièce défectueuse. L'usine comptabilise normalement ce temps dans la production, et non dans un poste distinct dédié aux coûts liés aux défaillances. Le tableau de bord semble donc stable, mais cette stabilité peut masquer un écart croissant dans les marges des équipementiers automobiles en 2026.
Les solutions de contournement au niveau des usines et le coût caché d'une qualité insuffisante dans les opérations automobiles
Les responsables opérationnels locaux doivent faire face à une conséquence immédiate. Un arrêt de la chaîne de production entraîne une escalade commerciale et peut coûter à l'usine l'attribution d'une future plateforme. Face à ce risque, une usine préférera affecter du personnel aux postes de tri manuel plutôt que d'accepter un retard de livraison. Il s'agit là d'une réaction rationnelle face à l'enjeu qui se présente, et non d'un signe de gestion défaillante. La direction de l’entreprise devrait l’interpréter ainsi avant de décider des changements à apporter.
Indicateurs clés montrant que les problèmes liés aux pertes de conversion dans les usines automobiles grèvent les marges
Les équipes de direction peuvent évaluer si un site subit une perte de conversion sans attendre les chiffres du prochain trimestre. Il faut rechercher ces quatre signes simultanément, et non pas un par un. Ensemble, ils permettent de distinguer les frictions courantes d’une source cachée qui grignote discrètement les liquidités.
- Coût de livraison par rapport au coût de conversion. L'usine affiche un taux de conformité des clients supérieur à 98 %, mais le coût par unité expédiée augmente de mois en mois. Elle atteint ses objectifs en consacrant une capacité de production supérieure à celle nécessaire à la fabrication d'une seule pièce pour expédier une pièce conforme.
- Les mesures de confinement informelles deviennent permanentes. Les tables d'ébavurage manuelles et les files d'attente de tri font désormais partie intégrante du parcours entre la production et le quai d'expédition. Elles ne constituent pas une réponse ponctuelle à un lot défectueux.
- Les heures supplémentaires augmentent sans que les commandes ne suivent. La paie fait apparaître d'importantes majorations pour le week-end et des factures d'intérim, tandis que les paiements des clients restent stables. Les heures supplémentaires servent à rattraper les pièces rejetées plutôt qu'à générer un nouveau volume.
- Le rendement initial et l'adhésion des clients divergent. Le rendement au premier passage lors du processus principal diminue, tandis que le taux d'acceptation par le client reste stable. Cet écart correspond au volume que l'usine récupère manuellement.
Ensemble, ces quatre indices ne laissent planer qu'une seule interprétation : une usine clandestine grignote les marges, ce que le rapport mensuel ne révèle jamais.
Interventions opérationnelles visant à rétablir la rentabilité des fournisseurs et à réduire les coûts liés à la qualité
La reprise des marges des équipementiers automobiles d'ici 2026 ne passe pas d'abord par une discussion sur les prix. Elle commence par la mise en place d'un indicateur commun permettant de mesurer ce que l'usine dépense réellement pour produire une unité conforme. Le conseil d'administration a besoin de cet indicateur avant de prendre toute décision d'investissement ou de restructuration.
Harmonisation des coûts liés à la mauvaise qualité de la comptabilité automobile grâce aux cadres de référence de la VDA
Le cadre de référence VDA relatif aux coûts des défaillances garde coût lié à la qualité issu des frais généraux de fabrication. Il identifie la nature des coûts à l'origine de chaque défaillance : personnel, matières premières, frais de transport exceptionnels, services externes, machines et équipements. La conversion des défauts physiques en un montant monétaire fournit au service financier un chiffre sur lequel il peut s'appuyer pour agir. Elle offre également à l'usine une base vérifiée à partir de laquelle elle peut rétablir sa marge.
Distinguer la production brute du rendement de première transformation dans les calculs de rentabilité des usines
Une pièce qui passe deux fois par un processus a mobilisé deux fois plus de temps machine et deux fois plus d'énergie. Elle compte néanmoins pour une seule unité vendable. Le fait de comptabiliser les retouches comme du volume productif fausse la base de coûts sur laquelle le conseil d'administration s'appuie par la suite pour procéder à une restructuration. C'est précisément cette distorsion qui explique la perte de marge.
Évaluation de la capacité de production et des déchets de transformation avant tout investissement en capital
Un site qui sollicite une nouvelle équipe ou une nouvelle machine dispose souvent déjà d’une capacité dont il n’a pas pris conscience. Les boucles de retouche immobilisent cette capacité sur les équipements dont le site dispose déjà. La suppression de ces retouches permet de libérer cette capacité plus rapidement que ne le ferait l’approbation d’une demande d’investissement. La récupération de cette capacité permet de préserver la marge sans dépense supplémentaire.
Trois questions permettent de définir la marche à suivre. Quel est le coût réel de la perte ? Le chiffre de production comptabilise-t-il une pièce une ou deux fois ? Le site a-t-il besoin de nouvelles capacités, ou doit-il récupérer celles dont il dispose déjà ? Un conseil d'administration qui procède à une restructuration ou à une réévaluation des prix avant d'avoir répondu à ces questions risque d'agir sur la base d'un scénario de référence qui masque encore une perte récupérable.
Gouvernance transfrontalière pour la rentabilité des équipementiers automobiles dans les usines d'Europe centrale et orientale
Le rétablissement de la marge de conversion au sein d'un réseau international d'usines ne se fait pas sur le papier. Un dirigeant du groupe ne peut pas évaluer la discipline sur le terrain à partir d'un rapport mensuel, aussi détaillé soit-il. Un rapport établi à distance ne constitue pas une base solide pour défendre les marges des équipementiers automobiles à l'horizon 2026.
Pour établir un diagnostic fiable, il est indispensable de procéder à une visite inopinée sur site. Cela implique de vérifier les stocks en quarantaine, les registres d'entretien et les notes de passation de service. Cela implique également de vérifier le ratio réel entre les opérateurs qui apportent une valeur ajoutée et ceux qui se contentent de trier. Les capacités de gestion du groupe sont souvent déjà mises à rude épreuve sur plusieurs sites. Un cadre intérimaire présent sur place peut alors établir ces faits plus rapidement qu'un examen à distance ne le permet.
Cela protège également l'équipe locale. Les directeurs d'usine cachent rarement de mauvaise foi un problème de perte de rendement. Ils doivent trouver un équilibre entre la pression liée aux livraisons et l'instabilité des équipements, et la solution de contournement est souvent le choix le plus responsable qu'ils puissent faire sur le moment. Un responsable des opérations expérimenté donne à cette équipe le pouvoir d’arrêter une ligne instable et de réorganiser le planning quotidien. Cela évite également à l’équipe d’être tenue pour responsable d’une situation créée par le système de production.
Cette même rigueur protège le conseil d'administration. Une décision relative à la réduction de l'empreinte peut reposer sur des rapports financiers qui masquent encore des travaux de réorganisation. Cela risque d'entraîner la fermeture ou la délocalisation d'un site qui n'est pas le bon, pour une mauvaise raison, avec des coûts réels à la clé. Une décision de restructuration mérite une base de référence claire, et non faussée.
Étude de cas : Améliorer la rentabilité des fournisseurs dans les usines d'Europe centrale et orientale grâce à la réduction des pertes de conversion
Ce sont les efforts systématiques visant à réduire les coûts liés aux défaillances, et non les projets ponctuels d'assainissement, qui permettent de rétablir la marge de conversion en quelques mois. Les marges d'exploitation s'établissent en moyenne à moins de 5 % dans l'ensemble du secteur de la sous-traitance automobile. Deux ou trois points de marge supplémentaires suffisent à faire la différence entre un bénéfice d'exploitation et un manquement aux clauses restrictives. L'étude de cas ci-dessous montre précisément comment les marges des équipementiers automobiles en 2026 se rétablissent au sein d'un réseau d'usines en activité.
Contexte et défis opérationnels dans les installations de niveau 1 d'Europe centrale et orientale
Une société de capital-investissement basée à Londres détenait une participation majoritaire dans un équipementier automobile de premier rang, actif sur le marché intermédiaire. L'entreprise exploitait des sites d'usinage de précision spécialisés dans les transmissions et les groupes motopropulseurs en Pologne et en Hongrie. Elle a été confrontée à une forte compression de ses marges au début de l'année 2026.
La société du portefeuille opérait dans le cadre de contrats rigides à prix fixe pluriannuels conclus avec des équipementiers automobiles allemands. Les usines respectaient les délais de livraison des clients avec un taux de conformité de 99,2 %. Pourtant, la marge d'exploitation de la société s'était réduite à 1,1 %. Cette situation a conduit l'entreprise à enfreindre les clauses restrictives relatives aux flux de trésorerie prévues dans ses contrats de dette senior.
Le partenaire opérationnel de la société de capital-investissement a fait appel à CE Interim. CE Interim a mobilisé une équipe rigoureusement sélectionnée et parfaitement adaptée au mandat Directeur des opérations par intérim dans les deux sites, dans les 72 heures suivant la finalisation du cahier des charges. L'objectif : mettre au jour les pertes de conversion internes et rétablir un flux de trésorerie d'exploitation positif sans avoir à recourir à de longues négociations tarifaires avec les clients.
Résultats du diagnostic : identification des pertes de conversion cachées et du coût d'une qualité insuffisante
Dans le cadre d'une gouvernance transfrontalière pilotée par les partenaires, l'équipe de direction par intérim de CE a mis en place sans délai un système de comptabilité des coûts liés aux défaillances, conforme aux directives de la VDA. Le diagnostic a permis de mettre au jour ce qui se cachait derrière un chiffre de production qui semblait encore acceptable sur le plan.
- La fuite cachée : Les deux usines assuraient, sans que cela soit prévu au budget, des troisièmes équipes le week-end, dans le seul but de récupérer et de réusiner des carters de boîte de vitesses. Ces carters présentaient un désalignement de l'alésage et une porosité de surface. Les principales cellules CNC multiaxes perdaient 22 % du temps de broche disponible à réusiner les composants défectueux.
- La charge liée au confinement manuel : Plus de 30 opérateurs par équipe effectuaient des opérations d'ébavurage hors ligne et des contrôles manuels d'étanchéité par dégonflage. Le coût s'élevait à plus de 55 000 euros par semaine en personnel intérimaire.
- La fausse reprise : La ferraille a été vendue à des entreprises régionales de recyclage et comptabilisée dans les comptes généraux. Cela a donné l'impression d'une récupération partielle tout en masquant la perte totale de temps de cycle des machines et d'énergie.
Stratégie de redressement : rétablir les marges et le flux de trésorerie d'exploitation des équipementiers automobiles
Le directeur des opérations par intérim de CE a mené à bien un redressement opérationnel.
- Réorganisation des cycles de découpe et d'usinage : Nous avons recalibré les broches à grande vitesse, mis en place des capteurs automatisés de détection de l'usure des outils et remplacé les dispositifs de serrage hydrauliques usés.
- Circuits de récupération hors ligne démontés : Les postes de retouche informels ont été supprimés. Les pièces qui ne passent pas le contrôle en cours de fabrication entraînent désormais un arrêt immédiat de la machine et une réinitialisation de l'outillage.
- Réorientation des mesures d'incitation destinées aux responsables d'usine : Les primes de performance du directeur de l'usine locale ont été directement liées au rendement de première passe et à la réduction des coûts de transformation. Cet indicateur a remplacé le tonnage brut expédié comme objectif.
En l’espace de douze semaines, le rendement de premier passage des cellules primaires est passé de 76 % à 94 % dans les deux sites. Les coûts liés aux défaillances internes ont diminué de 2,6 millions d'euros sur une base annualisée, permettant de regagner 320 points de base de marge brute d'exploitation. Cette intervention a permis de rétablir la conformité de l'EBITDA et de préserver la valeur d'entreprise du commanditaire sans recourir à des fermetures d'usines perturbatrices ni à des litiges commerciaux hostiles.
C'est là le mécanisme qui explique la reprise des marges dans l'ensemble du secteur. La perte était déjà là, au sein d'un plan qui semblait toujours en bonne voie. Quelqu'un l'a comblée dès qu'il l'a évaluée selon ses propres critères.
Foire aux questions : marges des équipementiers automobiles en 2026 et pertes de conversion
Que mesure réellement l'enquête de 2026 sur la rentabilité des équipementiers automobiles ?
L'enquête « Pulse Check » du printemps 2026 menée par la CLEPA évalue les prévisions de rentabilité à terme communiquées par les dirigeants interrogés. Elle reflète le sentiment des acteurs du secteur et leurs prévisions commerciales, et non des résultats comptables effectifs. Elle met en évidence l'ampleur de la compression des marges dans l'ensemble du secteur, sans pour autant identifier une cause unique.
Quelles sont les pertes de conversion réellement maîtrisables dans les usines automobiles ?
La main-d'œuvre directe liée aux retouches manuelles et aux rebuts dus à l'usure des outils relève entièrement du contrôle opérationnel. Il en va de même pour les sous-traitants chargés du tri hors ligne et les temps d'arrêt imprévus liés à la maintenance. C'est là le coût d'une qualité insuffisante que les usines automobiles supportent déjà, qu'il ait été mesuré ou non. C'est le premier élément à examiner avant toute discussion sur les prix.
Les fournisseurs doivent-ils d'abord s'attaquer au problème du coût lié à la mauvaise qualité ou négocier les prix avec les clients ?
Commençons par les pertes liées à la conversion interne. Demander une dérogation à un équipementier alors que l'on utilise un processus instable générant un taux de rebut élevé, c'est s'exposer à un audit client. C'est là le véritable coût qui se cache derrière une marge faible.
Quelles questions les conseils d'administration devraient-ils poser aux directeurs d'usine concernant les marges des équipementiers automobiles en 2026 ?
Quatre questions permettent de couvrir l'essentiel du sujet. L'évolution du rendement au premier passage lors du processus primaire. Le nombre d'heures consacrées au tri hors ligne et aux retouches. Le volume de rebuts par rapport à la nomenclature technique. Et le coût exact des heures supplémentaires majorées. Ensemble, ces réponses mettent en évidence les pertes de conversion que les équipes des usines automobiles doivent déjà absorber.
Les pertes de conversion affectent-elles de la même manière la rentabilité des fournisseurs dans les usines d'Europe centrale et orientale et en Europe occidentale ?
Dans l'ensemble, oui. Les volumes de production fluctuent et les plateformes évoluent plus rapidement que ne le permettent les plans de gestion des effectifs. La même pression exercée sur la rentabilité des fournisseurs par les usines d'Europe centrale et orientale se fait également sentir sur les sites d'Europe occidentale. Dans les deux cas, on observe une tendance à recourir aux mêmes solutions de contournement à forte intensité de main-d'œuvre, mises en place pour garantir les livraisons aux clients lorsque les marges sont faibles.
Connaissances connexes et prochaine étape
En 2026, il n’est plus viable de diriger une entreprise de fourniture automobile sans avoir une vision claire des coûts de conversion des usines. Alors que le marché a déjà absorbé la majeure partie de la marge, un groupe ne peut pas en plus supporter des pertes d’usine qui auraient pu être évitées.
À lire également :
- Compression des marges industrielles en Europe centrale : à quel moment le siège social devrait-il engager une restructuration des effectifs en Roumanie ?
- Comment les directeurs des opérations mènent la remise sur les rails d'une mise en œuvre d'ERP qui a échoué avant l'arrêt de la production
- Perspectives du secteur manufacturier européen
Un équipementier automobile européen peut être confronté à une baisse de rendement, à des coûts de retouche non prévus au budget ou à un problème de gouvernance entre le siège social et l’usine. Dans chaque cas, CE Interim peut déployer sur place un cadre confirmé, dont le profil correspond parfaitement à la mission, prêt à prendre ses fonctions dans les 72 heures suivant la finalisation du cahier des charges, afin d’assumer la responsabilité opérationnelle du redressement. C’est ainsi que les marges des équipementiers automobiles seront préservées d’ici 2026.
Parlez à un Associé par intérim chez CE lorsque la pression externe sur les marges a mis en évidence une lacune au niveau de l'usine. Cette lacune nécessite désormais des mesures concrètes, et non un nouveau cycle d'analyse.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL