
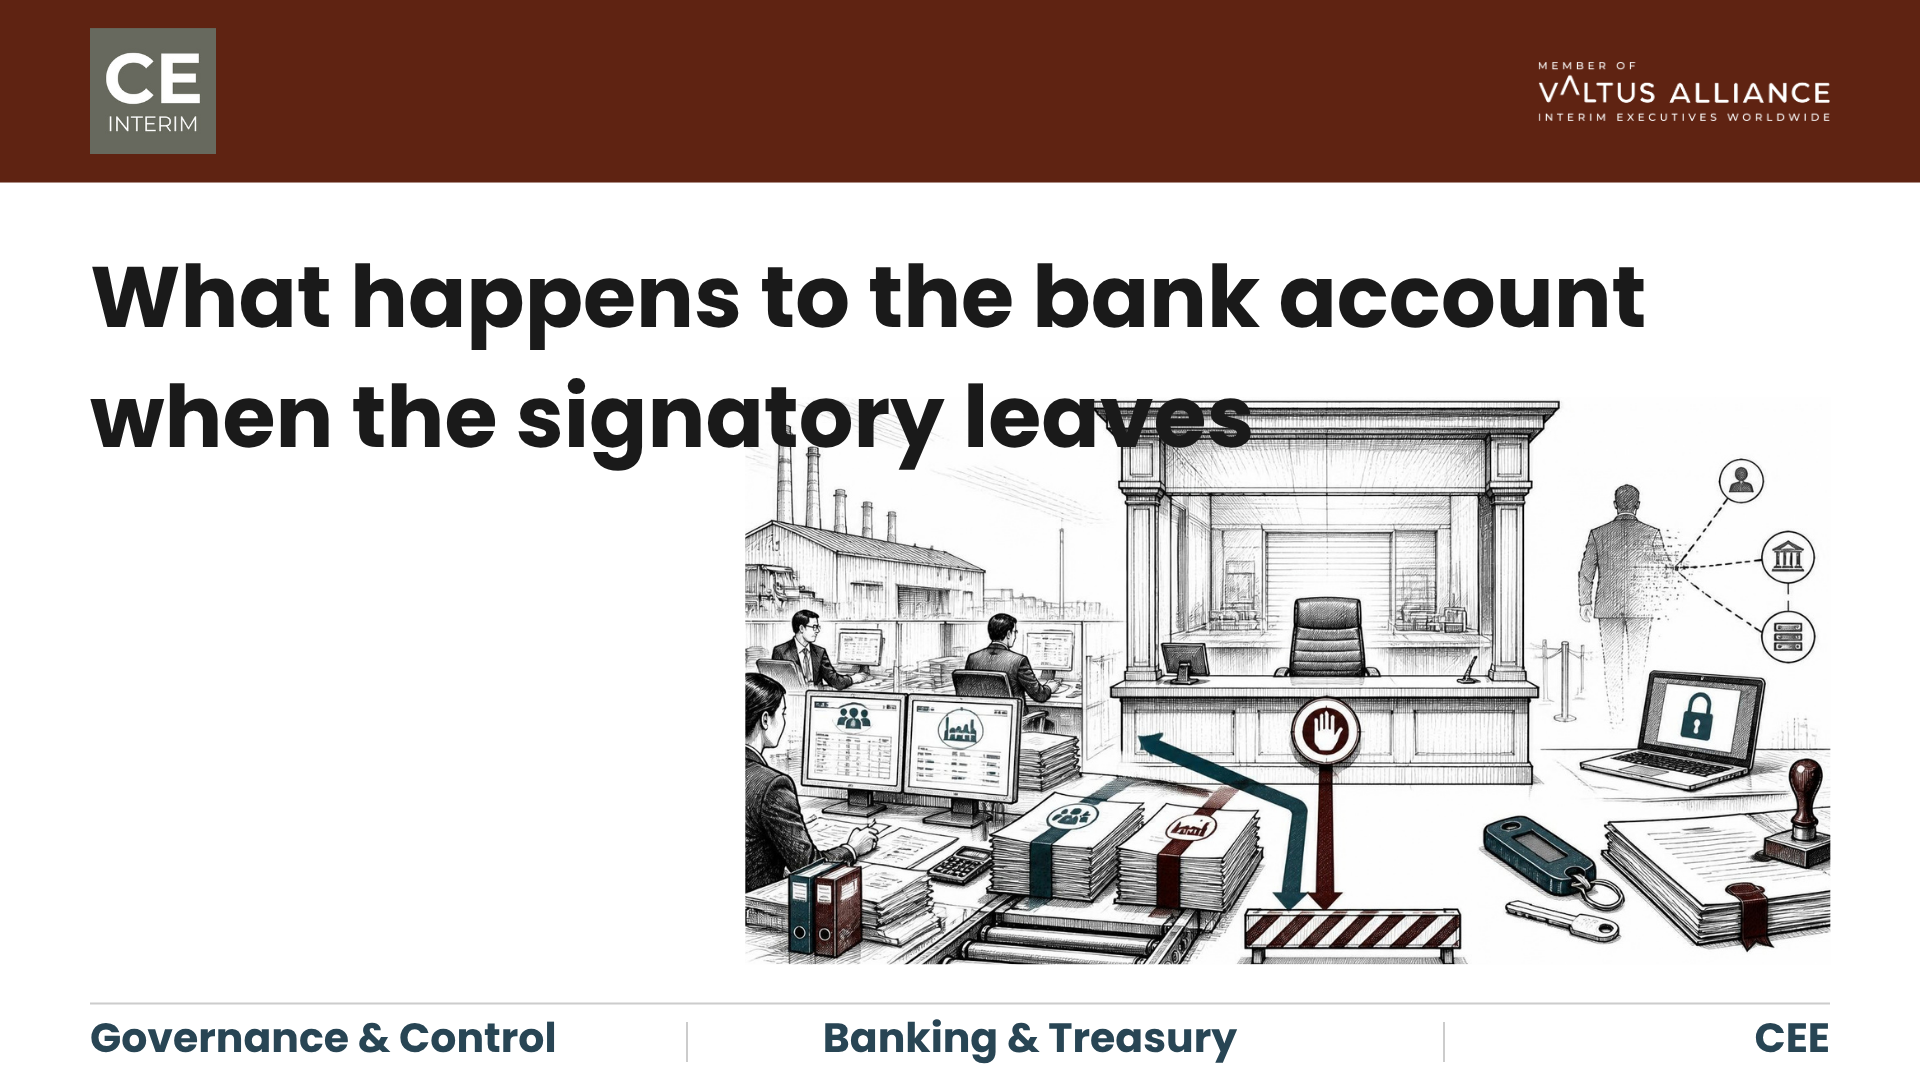
¿Qué ocurre con la cuenta bancaria cuando el titular deja la empresa?
En resumen
La salida de un director con poder bancario es una de las lagunas de gobernanza más ignoradas en un grupo transfronterizo. La autoridad bancaria se rige por el registro mercantil, no por el organigrama de la sede central. Cuando un firmante registrado de una filial abandona el cargo, el banco no modificará los derechos de firma basándose en un correo electrónico interno. Esto es así independientemente del rango que tenga el remitente. Hasta que el banco reciba una resolución formal y un nuevo extracto del registro mercantil, coexisten dos riesgos simultáneos. El banco puede congelar la cuenta en cuanto se entere de que el puesto está vacante. O bien, el directivo que se ha marchado podría seguir realizando operaciones. Para garantizar la seguridad de la cuenta, es necesario coordinar correctamente la resolución, la presentación de la documentación y la notificación al banco. También implica respaldar estos trámites con un directivo que el banco acepte realmente.
Riesgos operativos derivados del retraso en los cambios de la autoridad para la firma durante el proceso de nómina
El director comercial de una filial industrial en Polonia, Chequia o Rumanía dimite un lunes.
En las sedes centrales de Fráncfort, París o Zúrich, el departamento de tesorería del grupo toma nota de la salida y da por hecho que la actividad continúa con normalidad. El departamento jurídico revisa las condiciones de la liquidación. El departamento de recursos humanos inicia la búsqueda de un sustituto. La liquidez del grupo parece sólida, por lo que nadie comprueba el mandato bancario local.
El miércoles, el equipo financiero local detecta un problema. El viernes vence el plazo para el pago de las nóminas, y un proveedor clave está a la espera de una transferencia programada antes de entregar las existencias. Al final, alguien accede a la plataforma bancaria local. La persona autorizada para aprobar pagos que superen el límite habitual es el directivo que se marchó dos días antes.
El departamento de tesorería del grupo no puede limitarse a aprobar el pago desde la sede central. Nadie ha calificado esto todavía de problema de gobernanza, pero eso es exactamente lo que es. En Europa continental, un banco vincula los derechos de mandato a personas concretas registradas a nivel local, no a una política de firmas del grupo. El plazo de pago de las nóminas no se modificará para adaptarse al calendario de contratación. Un proveedor no realizará una entrega basándose en la promesa de una futura resolución del consejo de administración.
Retos transfronterizos en la actualización de las cuentas de las filiales extranjeras en el mandato bancario
La salida de un director encargado de las autorizaciones bancarias plantea un auténtico dilema para la tesorería del grupo. La respuesta adecuada depende de la secuencia de pasos a seguir, no del instinto. La autorización bancaria no es una cuestión de preferencia interna, sino una cuestión legal, vinculada a la normativa contra el blanqueo de capitales y a los registros mercantiles públicos.
Documentos normativos y jurídicos fundamentales exigidos por los bancos
Para añadir un nuevo firmante suelen ser necesarios tres documentos. El banco local necesita una resolución de los accionistas, una copia certificada ante notario y un extracto actualizado del registro mercantil. Se debe añadir la apostilla a la copia cuando el reconocimiento transfronterizo así lo requiera. Ese extracto puede ser el Handelsregister en Alemania, el KRS en Polonia o el Registro Mercantil en Chequia. Un correo electrónico de la sede central del grupo, por muy alto que sea el cargo del remitente, no cumple este requisito.
Obstáculos fiscales y de identidad a nivel local para los firmantes extranjeros
En varias jurisdicciones, los equipos de cumplimiento normativo de los bancos exigen que el firmante disponga de un número de identificación fiscal o de identidad local. Sin él, el banco no puede incluirlo en la autorización para una filial extranjera. Un director financiero enviado desde la sede central sin la documentación local no puede incorporarse a la cuenta de la noche a la mañana. La antigüedad a nivel del grupo no cambia esta situación.
Gestión de las bloqueos de cuentas frente al riesgo de acceso no autorizado
Esto plantea un auténtico dilema, en lugar de una respuesta obvia. Si la sede central avisa al banco de inmediato, este podría bloquear la cuenta. De este modo se evitan las transferencias no autorizadas mientras se tramitan los trámites. Si, por el contrario, la sede central retrasa la notificación, el ejecutivo que ha dejado la empresa podría seguir teniendo acceso a los tokens de pago y a la banca online. Ese acceso se mantiene hasta que alguien indique lo contrario al banco. Ninguna de las dos opciones resulta cómoda, y la secuencia de los pasos es más importante que el instinto de actuar con rapidez o de esperar.
Un estudio publicado en la revista Revista de Finanzas El estudio de Bennedsen, Pérez-González y Wolfenzon reveló que las ausencias inesperadas de los consejeros delegados provocan una caída cuantificable tanto en la rentabilidad operativa de los activos como en la rentabilidad operativa, siendo el efecto más acusado en el caso de los consejeros delegados más jóvenes y en los sectores con un uso intensivo de capital humano. Una plataforma de pagos bloqueada se suma a ese coste subyacente. Esta combinación agrava la presión en cuestión de días, no de meses.
Indicadores clave de una orden bancaria y de la suspensión de la autorización de pago
Un cambio en la autoridad para firmar suele ser el primer indicio visible de la salida de un director con poderes de representación bancaria. Rara vez se detecta en una auditoría rutinaria. En cambio, sale a la luz bajo presión operativa, de formas que el equipo financiero puede aprender a detectar.
-
Bloqueo de tokens: El lote de pagos está listo. Para la autorización definitiva se necesita un dispositivo de doble factor de autenticación que esté en poder de la persona que se ha marchado.
-
Congelación del cumplimiento: El banco detecta un anuncio público de dimisión y suspende las transferencias de salida a la espera de un extracto actualizado del registro.
-
Suspensión del crédito a proveedores: Un impago provoca retenciones automáticas de crédito en el plazo de uno o dos días. Las entregas se retrasan antes de que la sede central haya terminado de revisar el organigrama.
-
Acceso no revocado: Un directivo que haya dejado el cargo sigue teniendo derechos activos de banca móvil. El banco no asume ninguna responsabilidad por las instrucciones que haya ejecutado antes de recibir la revocación formal.
-
Instalaciones bloqueadas: La filial no puede disponer de un descubierto, realizar operaciones de cobertura de divisas ni emitir una carta de crédito. La documentación de la línea de crédito requiere la firma del representante registrado.
La facultad de pago en la filial nunca debe depender de una sola persona. Cualquiera de estas señales es motivo para revisar el mandato de inmediato. No esperes a la próxima reunión del consejo de administración.
Límites legales de los poderes comerciales (Prokura) para cuentas bancarias
Cuando el banco bloquea una cuenta, el asesor jurídico del grupo suele plantear la misma pregunta: ¿puede un apoderado comercial ya designado gestionar las cuentas en su lugar? En los países de habla alemana, a este apoderado se le conoce como «Prokurist».
El Código de Comercio alemán (Handelsgesetzbuch) establece amplios poderes de «Prokura» en virtud de los artículos 48 a 53. Abarcan la firma de contratos y la realización de operaciones bancarias habituales, y existen marcos similares en otros países de Europa Central. En la práctica, suelen aplicarse tres límites.
-
La empresa tuvo que otorgar y registrar la «Prokura» antes de que quedara vacante el puesto de director general. Un directivo subordinado no puede crearla a posteriori.
-
Los mandatos bancarios suelen exigir la firma conjunta de un apoderado y un consejero delegado estatutario. Si hay un puesto vacante, el apoderado no puede actuar por sí solo.
-
Un apoderado no puede firmar documentos constitutivos de la sociedad, modificar contratos de crédito ni pignorar activos de la sociedad.
Un apoderado comercial es una facilidad operativa, no un sustituto de un director general designado. El departamento financiero del grupo puede basarse en el principio anterior. Los límites exactos de una «Prokura» concreta son una cuestión que debe consultar con un abogado local cualificado. No se trata de una norma general que se aplique de forma idéntica en todas las jurisdicciones. Una vez que esos límites quedan claros, la siguiente tarea es restablecer la plena autoridad, y dicha tarea sigue una secuencia definida.
Proceso paso a paso para restablecer la facultad de firma con bancos extranjeros
Para cerrar el trato es necesario seguir una secuencia rigurosa, más que una simple llamada telefónica. El orden es tan importante como cada uno de los pasos.
-
Aprobar la resolución de los accionistas: La sociedad matriz revoca formalmente la facultad del antiguo firmante y nombra a un sustituto que reúna los requisitos necesarios. La sociedad matriz deberá certificar ante notario esta resolución y dotarla de una apostilla cuando el reconocimiento transfronterizo lo requiera.
-
Notifícalo al banco por escrito: Retira los derechos de acceso electrónico y de firma del antiguo directivo. Pide al banco que confirme la recepción. La eliminación de un firmante de la empresa solo se considerará efectiva una vez que se disponga de dicha confirmación por escrito, y no cuando la empresa haya enviado la carta. Pide al banco que mantenga activas en todo momento las domiciliaciones bancarias esenciales, como las de impuestos y servicios públicos.
-
Inscripción en el Registro Mercantil: Una confirmación certificada de la presentación proporciona al banco la base de cumplimiento que necesita. De este modo, puede iniciar el proceso de incorporación del nuevo representante incluso antes de que se haya procesado la actualización completa del registro.
-
Completa la renovación de la autorización bancaria: Presentar al nuevo representante en la sucursal y realizar los controles de «conozca a su cliente». A continuación, entregar los nuevos tokens físicos al personal autorizado del departamento financiero.
Considera estos cuatro pasos como un orden fijo, no como una lista de tareas que completar en el orden que te resulte más conveniente. Ese orden es lo que mantiene la solvencia de una filial mientras se tramitan los trámites administrativos. El equipo de cumplimiento normativo de un banco local acepta esta secuencia con mayor rapidez cuando un directivo con una posición clara y el respaldo del consejo de administración la presenta en persona, que es precisamente el papel que está destinado a desempeñar el nombramiento de un director financiero interino dirigido por un socio.
Soluciones para la dirección provisional y la autoridad para la firma de documentos legales
Hay una objeción recurrente que merece una respuesta directa en este punto. Proviene de investigación por Ballinger y Marcel en la revista Strategic Management Journal. Los líderes interinos pueden acarrear sus propios riesgos: autoridad limitada, partes interesadas cautelosas y deriva organizativa. La búsqueda de un nombramiento definitivo puede llevar meses.
Esa conclusión es cierta, y CE Interim no la toma a la ligera. Sin embargo, los estudios en los que se basa suelen analizar a líderes interinos nombrados sin un mandato claro o sin la autoridad necesaria para actuar. Se trata de un problema de diseño del mandato, no de un argumento en contra del liderazgo interino en sí mismo.
La solución práctica consiste en otorgar al ejecutivo interino plena legitimación legal desde el principio. Esto implica una autorización registrada y un poder notarial formal cuando sea pertinente. También implica derechos explícitos de mandato bancario, confirmados por escrito con el banco. Cuando el equipo de cumplimiento normativo de un banco local se encuentra ante un ejecutivo acreditado que cuenta con el respaldo inequívoco del consejo de administración, las dudas suelen desaparecer. La cuenta vuelve a funcionar.
Caso práctico: Resolución de bloqueos de autorizaciones de pago y de mandatos bancarios
Una fábrica de componentes de automoción de propiedad francesa situada en la República Checa contaba con varios cientos de empleados. Su volumen de negocio ascendía a decenas de millones de euros. A principios de semana, perdió a su director general tras un despido repentino. Dicho director era también el único apoderado bancario de la empresa. La matriz francesa dio por hecho que el equipo financiero local podría seguir gestionando los pagos rutinarios mientras tanto.
En la segunda mitad de esa semana, el banco checo había constatado la salida del director a través del registro público. Suspendió los pagos electrónicos salientes. Tanto el pago de las nóminas como un pago programado a un proveedor vencían en unos días. Una transferencia directa desde la propia cuenta de la matriz francesa no era una alternativa viable. Los pagos de impuestos y de la Seguridad Social checos deben realizarse desde la propia cuenta nacional de la filial. Solo así se pueden conciliar con su identificador fiscal local.
CE Interim desplegó un director financiero interino con una reputación reconocida en el mercado checo. Nombrado mediante un acuerdo extraordinario de la junta de accionistas, el director financiero interino presentó los documentos de nombramiento ante notario directamente en la sucursal regional del banco. Gracias a un protocolo de pago acelerado coordinado con el equipo de cumplimiento normativo del banco, se restableció el acceso a la cuenta. Todo ello se llevó a cabo a tiempo para cumplir con el compromiso de pago de las nóminas. En las semanas siguientes, el director financiero interino reestructuró los informes de tesorería de la filial. Asimismo, estableció un sistema de doble firma compartido con el departamento de tesorería del grupo. El director financiero también apoyó el nombramiento de un director financiero permanente.
Preguntas frecuentes: Eliminación de firmantes de la empresa y órdenes bancarias
¿Puede la sede central pagar los salarios de las filiales extranjeras directamente desde una cuenta central?
Normalmente no, a menos que se quiera crear un problema aún mayor. La mayoría de las jurisdicciones de Europa continental exigen que los impuestos sobre nóminas y las cotizaciones a la Seguridad Social se abonen desde una cuenta nacional. Dicha cuenta debe estar vinculada al número de identificación fiscal de la propia filial. Es probable que un pago procedente de una cuenta de la matriz en el extranjero no se pueda conciliar y pueda dar lugar a sanciones automáticas.
¿Sigue teniendo un director que ha dejado la empresa autorización para firmar en las cuentas bancarias de la empresa?
A menudo sí, y precisamente por eso es urgente la baja de un director con poder bancario. El acceso sigue vigente hasta que la empresa lo notifique formalmente al banco por escrito. Hasta que reciba dicha revocación, la ley protege al banco por cumplir las instrucciones del firmante registrado. Un directivo que haya dejado el cargo y cuente con un token activo conserva la capacidad práctica de realizar transacciones hasta ese momento.
¿Cómo mantener los pagos de las filiales mientras se procesan las actualizaciones del registro?
Las sociedades matrices pueden aprobar una resolución de accionistas de carácter urgente. También pueden solicitar al banco local un protocolo temporal de pagos manuales. Para ello es necesario que esté presente en persona un directivo que cumpla los requisitos y que cuente con la aceptación del equipo de cumplimiento normativo del banco.
Diferencia entre un director financiero y un apoderado bancario registrado
Un responsable financiero elabora las cuentas y los archivos de pagos en virtud de un contrato de trabajo. Un firmante autorizado tiene la facultad legal, registrada en el banco, de disponer de los fondos de la empresa y aprobar transferencias.
¿Debería una filial mantener estructuras de mandato bancario con doble firma?
Sí, siempre que la estructura de representación local lo permita. En este caso, resulta útil una representación conjunta, como por ejemplo dos representantes registrados o un representante junto con un apoderado registrado.
¿Puede un apoderado legal resolver por sí mismo los problemas relacionados con las órdenes bancarias?
No de forma fiable. Un poder notarial puede servir de base para determinadas operaciones, pero su alcance, validez y aceptación por parte del banco varían según la jurisdicción. Considéralo una herramienta que debes consultar con un abogado local, no un sustituto de un firmante debidamente registrado.
Conocimientos relacionados y siguiente paso
Cuando un firmante autorizado abandona la empresa, el mandato bancario entra inmediatamente en una situación de riesgo. Cualquier retraso aumenta la probabilidad de que se bloquee la cuenta, se retrase el pago de las nóminas o se vea afectada la relación con los proveedores.
Lecturas relacionadas:
CE Interim ofrece liderazgo ejecutivo transfronterizo para transformaciones empresariales críticas. Esto incluye un ejecutivo de probada solvencia, adecuado al encargo y listo para incorporarse en un plazo de 72 horas tras la finalización del informe del encargo. Cuando la salida de un director encargado de un banco ha generado un riesgo de pago inminente, el siguiente paso es sencillo. Una conversación con un Socio interino de CE Es un buen punto de partida.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL