
Coûts irrécupérables : les frais généraux dont personne n'assume la responsabilité après une vente
En bref
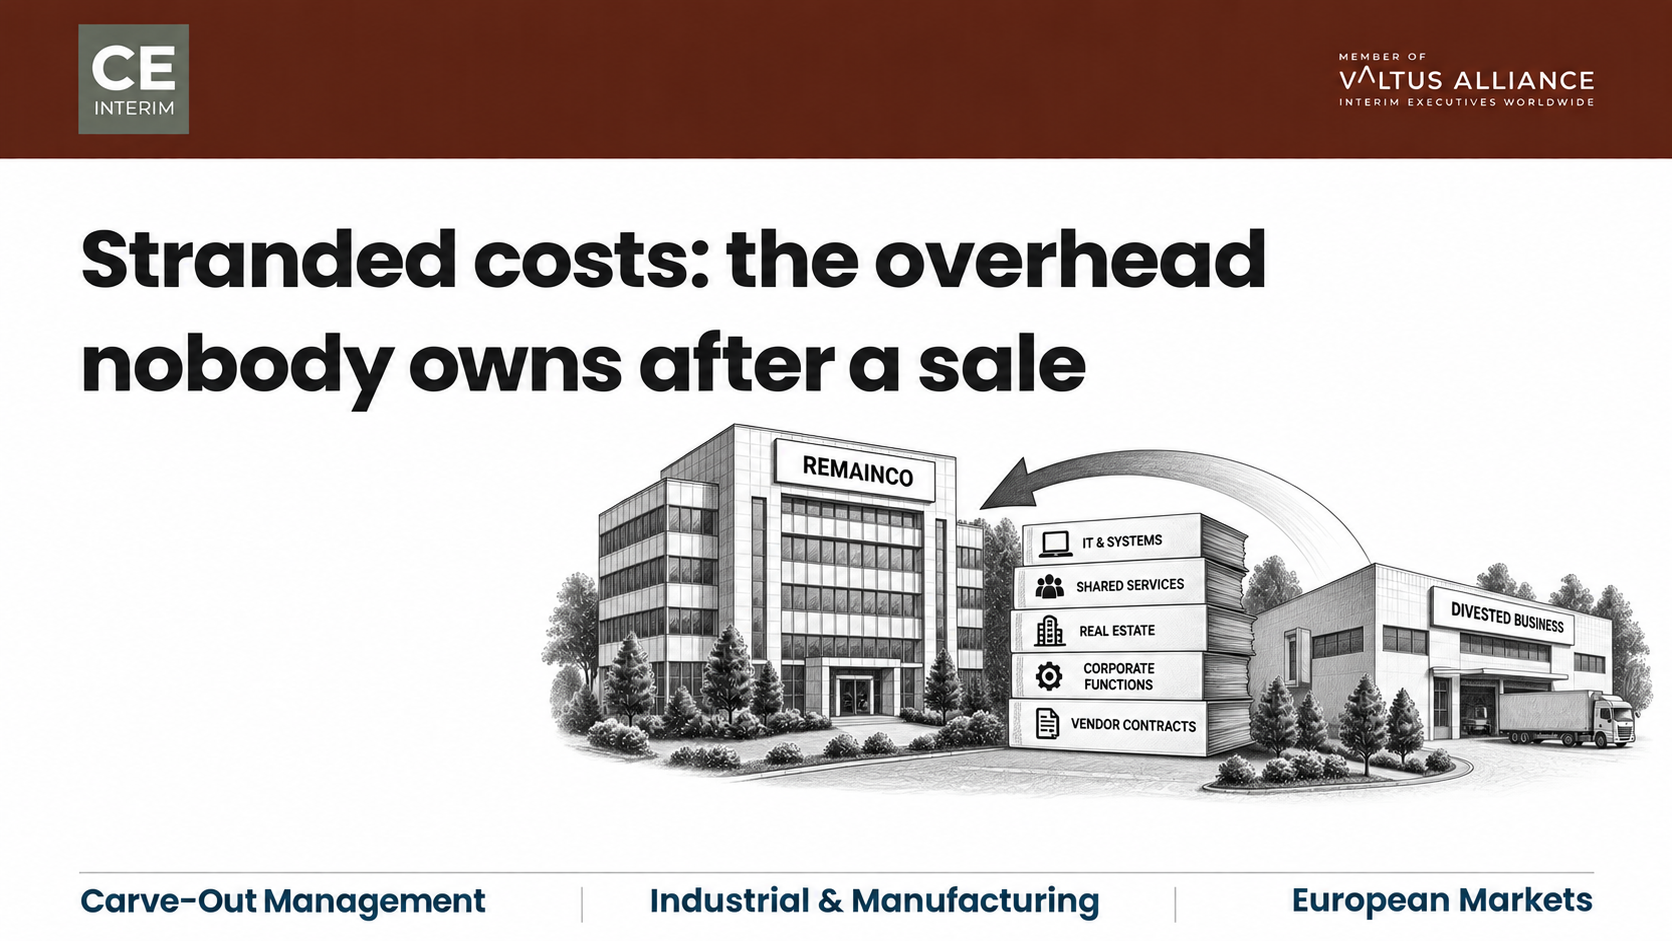
Les coûts irrécupérables après cession correspondent aux frais généraux de l’entreprise qui subsistent lorsqu’une division est cédée. L’informatique du groupe, les centres de services partagés, les baux immobiliers et les salaires du siège en sont des exemples courants. Le chiffre d’affaires part avec l’acquéreur. Les coûts irrécupérables restent sur place. Aucune division n’a jamais été seule responsable de ces frais généraux ; par conséquent, aucun responsable de division n’est désormais chargé de les supprimer. Répartir les coûts irrécupérables entre les activités restantes ne résout pas le problème. Cela ne fait que déplacer le préjudice. Pour rétablir la marge de RemainCo, il faut une base de référence précise. Il faut également désigner un dirigeant ayant l’autorité nécessaire pour supprimer les coûts irrécupérables selon un calendrier précis.
Le déclencheur : la transaction est finalisée alors que les coûts irrécupérables restent dans RemainCo
La vente est conclue. Le produit de la vente est versé sur les comptes du groupe. Le conseil d'administration constate que la transaction s'est déroulée sans heurts. Quelques mois plus tard, les comptes de gestion du groupe révèlent une réalité bien différente. Les marges d'exploitation des divisions restantes ont chuté. La demande des clients reste stable. Les prix restent stables. Les volumes restent stables eux aussi. Rien dans l'activité opérationnelle ne permet d'expliquer cette baisse.
La cause réside dans la base de coûts, et non dans le marché. Pendant des années, l’unité cédée a pris en charge une partie des frais généraux du groupe. Cela comprenait la licence ERP, l’équipe de trésorerie du groupe, l’administration des ressources humaines et les honoraires juridiques. L’unité est partie. Les coûts irrécupérables ne l’ont pas suivie. Ils sont restés dans les comptes de la société mère, sans être affectés à aucune division restante.
Pourquoi la réaffectation des frais généraux non imputables ne supprime pas cette charge ?
Les équipes de finance d'entreprise réagissent généralement de la même manière. Elles prennent les frais généraux non affectés et les répartissent entre les divisions restantes en utilisant les clés de répartition existantes. Les responsables d'usine et d'unités opérationnelles se retrouvent alors face à des dotations qui ont bondi de vingt ou trente pour cent du jour au lendemain. Or, rien n'a changé dans la gestion quotidienne de leurs activités.
La réaffectation ne supprime pas les coûts irrécupérables. Elle ne fait que les déplacer. Une division qui n'utilise pas plus de capacités de services partagés qu'auparavant se retrouve désormais à supporter la base de coûts d'une autre division qui a cessé ses activités. Elle supporte ce coût sans que cela soit de sa faute.
Le désaccord qui s’ensuit est compréhensible, et non dysfonctionnel. Les responsables des divisions refusent d’assumer des frais généraux qu’ils ne contrôlent pas. Les responsables fonctionnels centraux s’opposent à la réduction de leurs propres effectifs, car le groupe a encore besoin d’un certain soutien transitoire pour l’acquéreur. Ces deux positions sont logiques en soi. Ensemble, elles laissent les coûts irrécupérables figurer dans les comptes, sans que personne n’en assume la responsabilité. Ces frais généraux non résolus grignotent discrètement la valeur que la vente aurait dû générer.
Pourquoi les services partagés transfrontaliers rendent-ils les coûts irrécupérables plus difficiles à éliminer ?
Il est déjà assez difficile de démêler les coûts irrécupérables au sein d'un même pays. Ajoutez à cela un groupe dont le siège social se trouve en Allemagne, en Suisse, en Autriche ou en France. Ajoutez-y des services partagés fournis depuis la Pologne, la Tchéquie ou la Roumanie. La tâche se complique alors de trois manières bien précises.
Les contrats avec les fournisseurs d'entreprise qui perpétuent les coûts liés aux logiciels obsolètes
Les fournisseurs fixent généralement le prix des licences ERP, des contrats de télécommunications et des logiciels d'ingénierie en fonction de barèmes de volume mondiaux. Lorsqu'une division quitte l'entreprise, le contrat n'est pas réduit en conséquence. Les engagements minimaux obligent souvent la maison mère à continuer de payer pour des capacités que personne n'utilise. Quelqu'un doit alors renégocier formellement le contrat, poste par poste. C'est dans les contrats avec les fournisseurs que les coûts irrécupérables s'avèrent souvent les plus difficiles à gérer.
Des centres de services partagés conçus pour favoriser la croissance plutôt que pour réduire les coûts irrécupérables
Un centre de services partagés situé à Cracovie, Brno ou Bucarest est, par nature, destiné à desservir plusieurs pays. Il ne peut pas réduire ses effectifs dans une proportion exactement équivalente à celle représentée par l'entité qui s'en va. Les niveaux hiérarchiques de supervision et les coûts liés aux locaux restent fixes tant que l'on ne procède pas à une refonte du modèle opérationnel, et pas seulement du plan de gestion des effectifs.
Les règles européennes en matière d'emploi qui retardent la suppression des effectifs excédentaires
La restructuration des services partagés en Europe occidentale et centrale implique généralement la consultation du comité d'entreprise, une procédure de licenciement économique et le respect des délais de préavis légaux. Le droit du travail est souvent le levier le plus lent pour éliminer les coûts irrécupérables. Un conseil d'administration qui attend l'expiration des services de transition avant d'entamer ce processus engendre des coûts inutiles. Un démarrage tardif de la procédure peut alourdir la facture de douze à dix-huit mois de coûts salariaux supplémentaires.
Identifier les coûts irrécupérables avant qu'ils ne réduisent définitivement la marge
Aucun conseil d'administration ne reçoit de rapport intitulé « Coûts irrécupérables ». Le problème se manifeste plutôt par une tendance récurrente au cours des deux à quatre premiers trimestres suivant l'achèvement du projet.
Les organisations constatent généralement plusieurs signes avant-coureurs indiquant que les frais généraux non rentabilisés grèvent leur rentabilité :
Les divisions opérationnelles font état d'une baisse de leurs marges malgré une activité stable, en raison d'une répartition plus importante des coûts de l'entreprise.
Les bilans d'activité trimestriels dégénèrent en conflits entre les responsables de division et le service financier du groupe au sujet de l'équité de la répartition des ressources.
Le service informatique central continue de payer des frais de maintenance liés à la capacité des serveurs existants et aux licences logicielles, dont le volume avait été déterminé en fonction de l'empreinte de l'entreprise avant la cession.
Les équipes des services partagés affichent une baisse de productivité car le personnel d'appui non indispensable n'a pas été réaffecté.
Les accords de services de transition (TSA) dépassent leurs dates d'expiration prévues sans qu'un calendrier de sortie précis ait été défini.
Considérer l'un quelconque de ces signes comme un écart transitoire temporaire est une erreur. Si on ne s'en occupe pas, chacun d'entre eux vient s'ajouter de manière permanente à la base de coût de RemainCo.
Détermination du diamètre du câble suspendu avant de définir le tracé de la sortie de séparation
La suppression des coûts irrécupérables commence par une analyse approfondie de la situation initiale, et non par une directive générale de réduction des coûts. La direction financière doit démêler des années d’affectations historiques. Chaque poste commun de coûts irrécupérables doit être classé : conservé pour les activités courantes, transféré à l’acquéreur ou supprimé purement et simplement.
Le calendrier est tout aussi important que la classification. Un conseil d’administration qui attend la fin de l’accord de services de transition perd un temps précieux. La planification de l’arrêt des systèmes, des installations et des effectifs ne peut attendre l’expiration de cet accord. Elle doit être menée au cours des quatre-vingt-dix premiers jours. Cela vaut même lorsque l’accord lui-même s’étend sur six ou douze mois. Une fois la période de transition terminée, les coûts irrécupérables qui en découlent doivent déjà être prêts à disparaître. Ils ne doivent pas donner lieu à un nouvel examen.
Mettre en place une répartition claire des responsabilités en matière de coûts et une appropriation des programmes
C'est le seul aspect d'une scission où la réponse honnête peut être simple. Le groupe n'aura peut-être pas besoin de faire appel à un intervenant externe. Lorsque l'unité cédée était largement autonome, le directeur financier du groupe peut prendre en charge cette tâche lui-même. Il peut également la déléguer à un responsable de la transformation qui lui rend directement compte. Cette question porte sur la prise en charge des coûts de séparation liés aux coûts irrécupérables, et non sur les capacités. Un responsable interne peut très bien s'en charger.
Considérer les coûts en suspens comme une responsabilité partagée entre les services financiers des différentes divisions ne fonctionne pas. Aucun contrôleur de gestion de division ne dispose d’un mandat sur les coûts du groupe. Personne ne s’en charge, ce qui fait qu’ils perdurent par défaut. Ce mandat doit être confié à un dirigeant désigné, doté d’une autorité explicite sur la base de coûts du groupe.
Une nomination externe n'est justifiée que dans des conditions bien précises :
L'infrastructure partagée s'étend sur plusieurs pays.
La renégociation des contrats avec les fournisseurs d'entreprise nécessite des compétences commerciales spécifiques dont le groupe ne dispose pas en interne.
Les dirigeants qui, en temps normal, dirigeraient ce programme sont justement ceux dont les budgets sont réduits.
Ce que révèlent des études indépendantes sur les coûts irrécupérables liés aux réseaux aériens après une cession d'actifs
McKinsey's recherche L'impact sur les performances après la cession est évident. Les sociétés mères ont souvent besoin de jusqu'à trois ans pour se remettre complètement des coûts irrécupérables. Le rendement du capital investi reste faible jusqu'à ce que la direction procède à une restructuration directe des fonctions centrales et transversales.
Le Boston Consulting Group met des coûts irrécupérables récurrents représentant 3 à 7 % de la base de coûts de l'unité cédée. Ce chiffre ne recouvre pas les dépenses ponctuelles liées à la séparation et au démantèlement. Le BCG estime par ailleurs ces dépenses séparément, entre 1 et 5 % du chiffre d'affaires de l'unité cédée dans le cadre de scissions classiques. Dans les cas complexes, ce pourcentage peut atteindre 13 %. Roland Berger interrogés près de 400 spécialistes de la scission d'entreprises. Leurs travaux de recherche identifient les services partagés non pris en compte comme l'une des principales causes du non-respect des objectifs de résultats après clôture au sein des groupes industriels européens.
Ces deux chiffres du BCG répondent à des questions différentes. Il ne faut pas les additionner. L’un mesure les frais généraux qu’un groupe continue de payer chaque année. L’autre mesure le coût ponctuel lié à la rupture des liens. Le fait de confondre ces deux notions explique en partie pourquoi les conseils d’administration sous-estiment les coûts irrécupérables.
Étude de cas : suppression de 4,2 millions d'euros de coûts irrécupérables chez RemainCo
Le mandat : une cession allemande générant des coûts irrécupérables liés aux services partagés en Pologne
Un fabricant allemand d'équipements industriels basé dans le Bade-Wurtemberg a cédé sa division de machines agricoles, activité non stratégique, pour un montant de 110 millions d'euros. Cette division représentait 35 % du chiffre d'affaires du groupe. C'est un acquéreur international du secteur qui a finalisé l'opération. La transaction s'est déroulée sans encombre et le groupe a distribué le produit net de la vente comme prévu.
La société mère a conservé ses infrastructures principales : un siège social à Stuttgart et un centre d’hébergement informatique à Francfort. Elle a également conservé un centre de services partagés à Poznań, chargé de la gestion des comptes fournisseurs, de la facturation et de la paie pour l’ensemble du groupe. Tous ces coûts irrécupérables incombaient désormais exclusivement à RemainCo.
Le point de friction : compression des marges et capacités inutilisées au sein des fonctions transversales
En l’espace de quatre-vingt-dix jours, la marge d’exploitation de l’activité « outils industriels » qui a survécu a chuté de manière spectaculaire. Elle est passée de 7,4 % à 3,8 %. Le service de finance d’entreprise a réaffecté 6,5 millions d’euros de frais généraux entre les usines qui ont survécu en Allemagne et en Tchéquie. Les directeurs d'usine locaux se sont opposés à la répartition des coûts irrécupérables. Cette nouvelle répartition mettait en péril leurs objectifs de primes annuelles, ce qui constituait une réaction raisonnable face à des coûts sur lesquels ils n'avaient aucune prise.
Dans le même temps, le service informatique continuait à payer pour 1 400 licences SAP inutilisées. Il prenait également en charge les coûts liés à la capacité cloud dédiée mise en place pour les activités cédées. À Poznań, quarante comptables des services partagés se retrouvaient avec une charge de travail réduite. La direction locale avait reporté la restructuration de l'équipe. Ces collaborateurs continuaient d'apporter un soutien informel à l'acquéreur dans le cadre d'un accord de transition peu contraignant.
La mesure : la mise en place d'une équipe de direction dédiée à la restructuration dans un délai de 72 heures
Le conseil de surveillance a fait appel à CE Interim. Dans les 72 heures qui ont suivi la finalisation du cahier des charges, un directeur de la restructuration par intérim est arrivé à Stuttgart. Ce dirigeant disposait d'une autorité totale sur le programme de réduction des frais généraux de RemainCo.
Afin d'éliminer les frais généraux irrécupérables, le dirigeant a mis en œuvre un plan d'intervention structuré en plusieurs étapes :
Audit comptable ligne par ligne : remplacement des répartitions arbitraires des coûts par un modèle de tarification transparent basé sur les activités, ce qui a permis de résoudre les conflits internes entre les directeurs d'usine.
Optimisation contractuelle et novation : déclenchement de clauses de réduction proportionnelle portant sur 1 400 licences SAP inutilisées et novation de l'infrastructure cloud dédiée au profit de l'acheteur, ce qui a permis de réaliser une économie annuelle de 1,6 million d'euros.
Adapter la taille des services partagés et commercialiser les contrats de services de transition
Troisièmement, la direction a restructuré le centre de Poznań lui-même. En collaboration avec les conseillers polonais en matière d'emploi, un programme de départs volontaires a permis de supprimer vingt-cinq postes administratifs en surnombre. Quinze spécialistes ont été maintenus en poste pour soutenir la croissance continue du groupe. Quatrièmement, les demandes d’assistance informelles adressées à l’ancienne entité sont devenues un service structuré et tarifé, répertorié dans une grille tarifaire commerciale officielle. Cela a généré 420 000 euros de revenus sous forme d’honoraires, au lieu d’absorber des coûts sans contrepartie.
Résultat : réduction durable des frais généraux et redressement de la marge d'exploitation
En l’espace de cinq mois, le programme a permis d’éliminer 4,2 millions d’euros de coûts irrécupérables permanents, annualisés. Ce chiffre représentait 65 % du total des coûts irrécupérables identifiés au départ. Les 2,3 millions d'euros restants liés aux services partagés ont été transférés vers une base de coûts inférieure. Le groupe avait encore besoin d'une partie de cette capacité. Les marges d'exploitation des activités conservées sont remontées à 7,1 %, un niveau proche de celui d'avant la finalisation de l'opération.
Foire aux questions sur les coûts irrécupérables après une cession
Quelles dépenses peuvent être considérées comme des coûts irrécupérables après une cession ?
Un coût irrécupérable est une dépense d'entreprise qui reste à la charge de la société mère après le départ d'une division. Les services informatiques centraux, les capacités de services partagés, les salaires au siège, l'immobilier et les licences logicielles d'entreprise en font partie. Ils sont considérés comme des coûts irrécupérables à condition qu'ils aient autrefois servi la partie du groupe qui a désormais quitté celui-ci.
En quoi les coûts irrécupérables récurrents diffèrent-ils des coûts de séparation ponctuels ?
Un coût irrécupérable se répète chaque année jusqu’à ce que quelqu’un y mette fin. Un coût de séparation est une dépense ponctuelle liée à la rupture des liens : frais juridiques, démêlage des systèmes, honoraires de conseil. Le BCG les traite comme des chiffres distincts, et ce à juste titre. Les conseils d’administration qui prévoient l’un sans tenir compte de l’autre sous-estiment le budget nécessaire à la reprise.
À quel moment une société mère doit-elle évaluer les frais généraux non imputables ?
Au moment de la signature, et non après la finalisation. Un conseil d'administration qui attend que le premier écart trimestriel apparaisse a déjà perdu les mois durant lesquels il aurait pu agir à moindre coût.
À qui incombe la responsabilité de supprimer les coûts irrécupérables ?
Le directeur financier du groupe, soit personnellement, soit par l'intermédiaire d'un responsable de la transformation désigné. Le poste est alors confié à un cadre extérieur à l'entreprise sous deux conditions : soit l'infrastructure partagée s'étend sur plusieurs pays, soit les responsables internes se trouvent confrontés à un conflit d'intérêts lorsqu'il s'agit de réduire leurs propres budgets.
Les contrats informatiques et logiciels d'entreprise peuvent-ils être revus à la baisse après la cession d'une division ?
Oui. Les entreprises peuvent invoquer des clauses contractuelles de révision à la baisse et transférer certains ensembles de licences à l'acheteur. Elles peuvent également négocier une réduction des volumes lors du renouvellement ou mettre hors service les capacités cloud redondantes. Chaque option nécessite une négociation technique et commerciale avec le fournisseur, et ne se résume pas à une simple demande.
De combien de temps dispose-t-on pour retirer les câbles aériens bloqués avant qu'ils ne deviennent définitifs ?
En gros, la durée de l'accord de services transitoires. Une fois que l'organisation a réintégré la charge de travail transférée, comme c'est habituellement le cas, il devient beaucoup plus difficile de faire valoir la nécessité de la réduire.
Connaissances connexes et prochaine étape
La décision à laquelle est confronté le directeur financier du groupe après une cession est simple à énoncer, mais difficile à mettre en œuvre. Il s’agit soit de supprimer les coûts irrécupérables selon un calendrier fixe, soit de les laisser peser comme une charge permanente sur la marge de « RemainCo ». Lorsque l’unité cédée fonctionnait de manière largement autonome, les équipes financières internes peuvent absorber cet ajustement dans le cadre du cycle budgétaire habituel. Ce modèle interne cesse toutefois de fonctionner dès lors que l’unité cédée partage davantage de ressources avec le reste du groupe. Cela inclut notamment les systèmes d’entreprise, les contrats globaux avec les fournisseurs ou les centres de services partagés transfrontaliers.
Lectures complémentaires
CE Interim apporte un accompagnement transfrontalier de haut niveau pour les transformations stratégiques des entreprises. Lorsque des coûts irrécupérables pèsent sur la marge de RemainCo, un partenaire de CE Interim peut aider à définir le mandat adapté à la situation. Ce mandat évalue avec précision le montant des coûts irrécupérables, les attribue à un seul dirigeant responsable et les élimine selon le calendrier déjà fixé par le contrat de services de transition. Nous vous invitons à discuter en toute confidentialité d’une cession en cours ou d’une question relative aux coûts irrécupérables avec un Associé par intérim chez CE.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL