
Costes irrecuperables: los gastos generales de los que nadie se hace cargo tras una venta
En resumen
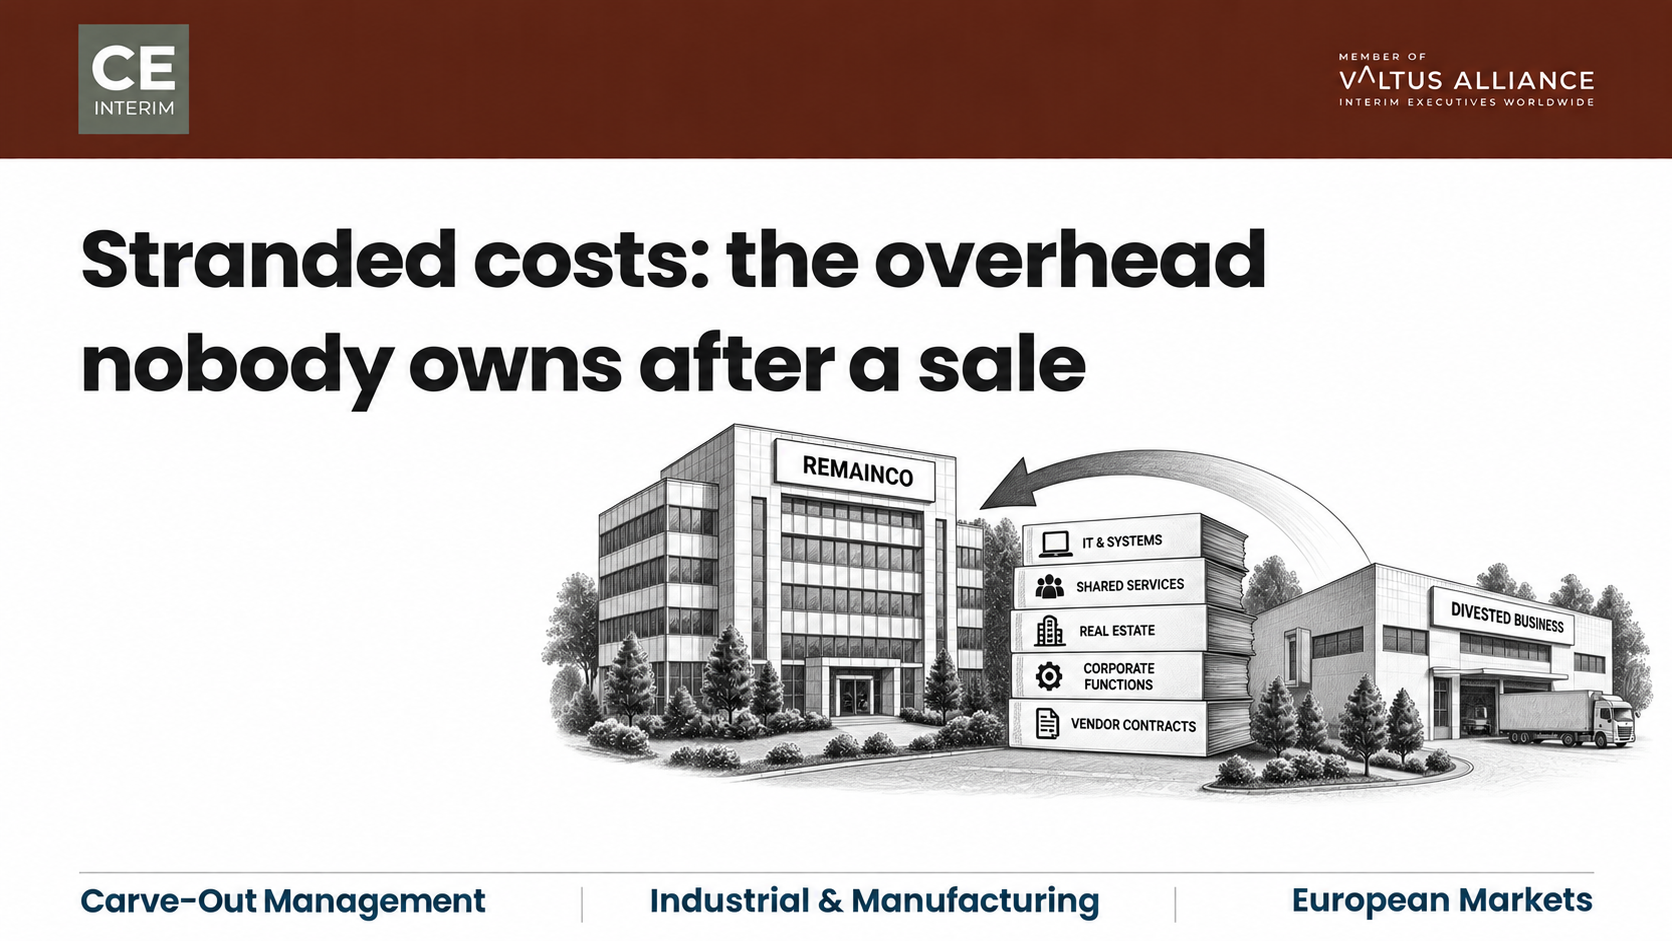
Los costes irrecuperables tras una desinversión son los gastos generales corporativos que quedan cuando una división se separa. La TI del grupo, los centros de servicios compartidos, los arrendamientos inmobiliarios y los salarios corporativos son ejemplos habituales. Los ingresos se van con el comprador. Los costes irrecuperables se quedan atrás. Ninguna división fue nunca la única responsable de estos gastos generales, por lo que ningún director de división se hace ahora cargo de su eliminación. Reasignar los costes irrecuperables al resto del negocio no resuelve el problema. Solo desplaza el perjuicio de un lado a otro. Recuperar el margen de RemainCo requiere una referencia precisa. También requiere un ejecutivo concreto con autoridad para eliminar los costes irrecuperables en un plazo determinado.
El detonante: la operación se cierra, mientras que los costes irrecuperables permanecen en RemainCo
Se cierra la venta. Los ingresos se ingresan en las cuentas del grupo. El consejo de administración registra una operación impecable. Unos meses más tarde, las cuentas de gestión del grupo cuentan una historia diferente. Los márgenes operativos de las divisiones restantes han caído. La demanda de los clientes se mantiene estable. Los precios se mantienen. Los volúmenes también se mantienen. No hay nada en la actividad operativa que explique esta caída.
La causa radica en la base de costes, no en el mercado. Durante años, la unidad cedida asumió una parte de los gastos generales del grupo. Esto incluía la licencia del sistema ERP, el equipo de tesorería corporativa, la administración de RR. HH. y los honorarios de los asesores jurídicos. La unidad se marchó. Los costes irrecuperables no se marcharon con ella. Se mantuvieron en los libros de la matriz, sin asignar a ninguna división que hubiera sobrevivido.
Por qué la reasignación de los gastos generales no asignados no elimina el gasto
Los equipos de finanzas corporativas suelen reaccionar siempre igual. Toman los gastos generales no asignados y los reparten entre las divisiones que siguen en activo utilizando las claves de costes existentes. Los directores de fábrica y de unidades de negocio se encuentran de repente con asignaciones que se han disparado un veinte o un treinta por ciento de la noche a la mañana. Sin embargo, nada ha cambiado en lo que realmente gestionan.
La reasignación no elimina los costes irrecuperables, sino que los traslada. Una división que no consume más capacidad de servicios compartidos que antes asume ahora la base de costes de otra unidad que ya no existe. Asume ese coste sin tener culpa alguna.
El desacuerdo que surge a continuación es comprensible, no disfuncional. Los responsables de las divisiones se resisten a asumir los gastos generales que no controlan. Los responsables de las funciones centrales se resisten a recortar su propia plantilla, ya que el grupo sigue necesitando cierto apoyo transitorio para el comprador. Ambas posturas tienen sentido desde su propio punto de vista. En conjunto, dejan los costes irrecuperables en los libros, sin que nadie se haga cargo de ellos. Los gastos generales sin resolver merman silenciosamente el valor que la venta debería haber generado.
Por qué los servicios compartidos transfronterizos dificultan la eliminación de los costes irrecuperables
Desentrañar los costes irrecuperables ya es bastante complicado dentro de un mismo país. Si a eso le sumamos un grupo con sede en Alemania, Suiza, Austria o Francia, y servicios compartidos prestados desde Polonia, Chequia o Rumanía, la tarea se complica aún más en tres aspectos concretos.
Acuerdos con proveedores empresariales que perpetúan los costes de software no aprovechados
Los proveedores suelen fijar los precios de las licencias de ERP para grupos, los contratos de telecomunicaciones y el software de ingeniería en función de niveles de volumen globales. Cuando una división se retira, el contrato no se reduce en consecuencia. Los compromisos mínimos suelen obligar a la empresa matriz a seguir pagando por una capacidad que nadie utiliza. Alguien tiene que renegociar el acuerdo de manera formal, puesto por puesto. Los contratos con los proveedores son donde los costes irrecuperables suelen resultar más difíciles de eliminar.
Centros de servicios compartidos creados para lograr una mayor escala, más que para reducir los costes irrecuperables
Un centro de servicios compartidos en Cracovia, Brno o Bucarest está concebido para dar servicio a varios países. No puede reducir la plantilla en la misma proporción exacta que representaba la entidad que se ha marchado. Los niveles de supervisión y los costes de las instalaciones se mantienen fijos hasta que alguien rediseñe el modelo operativo, y no solo el plan de plantilla.
Normativa laboral europea que retrasa la reducción de plantilla en situaciones de exceso de personal
La reestructuración de los servicios compartidos en Europa Occidental y Central suele implicar la consulta al comité de empresa, un procedimiento de despido colectivo y el plazo de preaviso legal. La legislación laboral suele ser el factor que más retrasa la eliminación de los costes no recuperables. Un consejo de administración que espera a que expiren los servicios de transición antes de iniciar este proceso genera costes innecesarios. Iniciar el proceso con retraso puede suponer entre doce y dieciocho meses de costes salariales adicionales.
Identificar los costes irrecuperables antes de que reduzcan de forma permanente el margen
Ninguna junta directiva recibe un informe titulado «Costes irrecuperables». El problema se manifiesta, en cambio, a través de una tendencia constante en los dos o cuatro primeros trimestres tras la finalización del proyecto.
Las organizaciones suelen detectar varias señales de alerta que indican que los gastos generales no asignados están mermando la rentabilidad:
Las divisiones operativas registran una caída de los márgenes a pesar de la estabilidad de la actividad operativa, debido a una mayor asignación de costes corporativos.
Las revisiones trimestrales de la actividad empresarial acaban convirtiéndose en disputas entre los responsables de las divisiones y el departamento de finanzas de la empresa sobre la equidad en la asignación de recursos.
El departamento central de TI sigue pagando las cuotas de mantenimiento correspondientes a la capacidad de los servidores heredados y a las licencias de software, que se ajustaron a la estructura existente antes de la desinversión.
Los equipos de servicios compartidos registran una disminución de la productividad debido a que no se ha reasignado al personal de apoyo que sobra.
Los acuerdos de servicios de transición (TSA) superan sus fechas de vencimiento previstas sin un calendario de salida claro.
El error consiste en considerar cualquiera de estos indicios como una variación transitoria. Si no se les presta atención, cada uno de ellos se convierte en una partida permanente en la base de costes de RemainCo.
Calcular el tamaño del cable suspendido antes de determinar el alcance de la salida de separación
La eliminación de los costes irrecuperables debe partir de un análisis forense de la situación inicial, y no de una orden general de recorte de gastos. El departamento de finanzas de la empresa debe desentrañar años de asignaciones históricas. Cada partida compartida de costes irrecuperables debe clasificarse: si se mantiene para las operaciones en curso, si se transfiere al comprador o si se elimina por completo.
El momento es tan importante como la clasificación. Una junta que espere a que finalice el acuerdo de servicios de transición pierde un tiempo valioso. La planificación del cierre de los sistemas, las instalaciones y la plantilla no puede esperar a que expire dicho acuerdo. La planificación debe llevarse a cabo durante los primeros noventa días. Esto es así incluso cuando el propio acuerdo tiene una vigencia de seis o doce meses. Una vez finalizado el período de transición, los costes irrecuperables asociados a él ya deberían estar listos para desaparecer. No deberían dar lugar a una nueva revisión.
Establecer una clara responsabilidad en los costes de separación y la titularidad de los programas
Este es el único aspecto de una separación en el que la respuesta sincera puede ser sencilla. Es posible que el grupo no necesite ningún nombramiento externo. Si la unidad escindida era en gran medida autónoma, el director financiero del grupo puede asumir personalmente esa labor. O bien, el director financiero puede delegarla en un responsable de transformación que dependa directamente de él. Esa cuestión se refiere a la responsabilidad en los costes de separación por los costes irrecuperables, no a la capacidad. Un responsable interno puede encargarse de ello perfectamente.
Considerar los gastos generales no asignados como una responsabilidad compartida entre los departamentos financieros de las distintas divisiones no funciona. Ningún responsable financiero de división tiene competencia sobre los costes corporativos. Nadie se hace cargo de ellos, por lo que, por defecto, siguen existiendo. La competencia debe recaer en un ejecutivo designado que tenga autoridad explícita sobre la base de costes del grupo.
Un nombramiento externo solo tiene cabida en determinadas condiciones:
La infraestructura compartida abarca varios países.
La renegociación de los contratos con los proveedores de la empresa requiere una capacidad comercial específica de la que el grupo no dispone a nivel interno.
Los directivos que, de no ser por esto, dirigirían el programa son precisamente los mismos a los que se les recortan los presupuestos.
Lo que revelan los estudios independientes sobre los activos varados tras una desinversión
De McKinsey investigación El impacto en los resultados tras la desinversión es evidente. Las empresas matrices suelen necesitar hasta tres años para recuperarse por completo de los costes irrecuperables. La rentabilidad del capital invertido se mantiene baja hasta que la dirección reestructura directamente las funciones centrales y compartidas.
The Boston Consulting Group pone costes irrecuperables recurrentes que oscilan entre el 3 % y el 7 % de la base de costes de la unidad cedida. Esa cifra no incluye los gastos puntuales derivados de la separación y el desligamiento. BCG también estima esos gastos por separado, situándolos entre el 1 % y el 5 % de los ingresos cedidos en las escisiones típicas. En casos complejos, puede elevarse hasta el 13 %. Roland Berger encuestados casi 400 especialistas en escisiones empresariales. Su estudio señala que los servicios compartidos sin resolver son una de las principales causas de que los grupos industriales europeos no alcancen los objetivos de beneficios tras el cierre de las operaciones.
Las dos cifras del modelo BCG responden a preguntas diferentes. No hay que sumarlas. Una mide los gastos generales que un grupo sigue pagando cada año. La otra mide el coste único que supone romper los vínculos. Confundir ambas cifras es, en sí mismo, una de las razones por las que los consejos de administración subestiman los costes irrecuperables.
Caso práctico: eliminación de 4,2 millones de euros en costes irrecuperables de RemainCo
El encargo: una desinversión alemana que genera costes irrecuperables en los servicios compartidos polacos
Un fabricante alemán de equipos industriales con sede en Baden-Württemberg vendió su división de maquinaria agrícola, que no formaba parte de su actividad principal, por 110 millones de euros. Dicha división representaba el treinta y cinco por ciento de la facturación del grupo. La compra la llevó a cabo un comprador internacional del sector. La operación se cerró sin contratiempos y el grupo distribuyó los ingresos netos tal y como estaba previsto.
La empresa matriz conservó su infraestructura central: una sede central en Stuttgart y un centro de alojamiento informático en Fráncfort. También mantuvo un centro de servicios compartidos en Poznań, que se encargaba de la contabilidad de proveedores, la facturación y la gestión de nóminas de todo el grupo. Todos esos costes irrecuperables pasaban a recaer ahora exclusivamente en RemainCo.
El punto de fricción: la compresión de los márgenes y la capacidad ociosa en las funciones compartidas
En un plazo de noventa días, el margen operativo del negocio de herramientas industriales que sobrevivió sufrió una fuerte caída. Pasó del 7,4 % al 3,8 %. El departamento de finanzas corporativas reasignó 6,5 millones de euros de gastos generales entre las fábricas que sobrevivieron en Alemania y la República Checa. Los directores de las plantas locales se opusieron a la asignación de los costes irrecuperables. La nueva asignación ponía en peligro sus objetivos de bonificación anual, una reacción razonable ante un coste que no podían controlar.
Al mismo tiempo, el departamento de TI seguía pagando por 1.400 licencias de SAP sin utilizar. También pagaba por la capacidad dedicada en la nube creada para las operaciones cedidas. En Poznań, cuarenta contables de servicios compartidos se encontraban con una carga de trabajo reducida. La dirección local pospuso la reestructuración del equipo. Estos empleados seguían prestando apoyo informal al comprador en el marco de un acuerdo de transición poco riguroso.
La medida: nombrar un equipo directivo específico para la reestructuración en un plazo de 72 horas
El consejo de supervisión contrató a CE Interim. En un plazo de 72 horas tras la finalización del informe del mandato, un director de reestructuración interino llegó a Stuttgart. Este directivo tenía plena autoridad sobre el programa de gastos generales de RemainCo.
Para eliminar los gastos generales no recuperables, el ejecutivo puso en marcha un plan de intervención estructurado y en varias fases:
Auditoría de cuentas línea por línea: se sustituyeron las asignaciones arbitrarias de costes por un modelo transparente de facturación basado en actividades, lo que permitió resolver las disputas internas entre los directores de planta.
Optimización contractual y novación: se activaron cláusulas de reducción por infrautilización en 1.400 licencias SAP no utilizadas y se novó la infraestructura en la nube dedicada a favor del comprador, lo que supuso un ahorro anual de 1,6 millones de euros.
Adecuación de los servicios compartidos y comercialización de los acuerdos de servicios de transición
En tercer lugar, el ejecutivo reestructuró el propio centro de Poznań. En colaboración con asesores laborales polacos, se puso en marcha un programa de cese voluntario que eliminó veinticinco puestos administrativos sobrantes. Quince especialistas permanecieron en la empresa para respaldar el crecimiento continuo del grupo. En cuarto lugar, las solicitudes de apoyo informales dirigidas a la empresa que había cesado su actividad se convirtieron en un servicio estructurado y con un precio establecido, sujeto a una tarifa comercial oficial. Esto generó 420 000 euros en ingresos por honorarios, en lugar de absorber costes sin obtener nada a cambio.
El resultado: una reducción de los gastos generales recurrentes y la recuperación del margen operativo
En un plazo de cinco meses, el programa eliminó 4,2 millones de euros en costes irrecuperables permanentes y anualizados. Esa cifra representaba el sesenta y cinco por ciento del total de costes irrecuperables identificados al inicio. Los 2,3 millones de euros restantes de los servicios compartidos pasaron a una base de costes más baja. El grupo aún necesitaba parte de esa capacidad. Los márgenes operativos del negocio que sobrevivió se recuperaron hasta el 7,1 %, una cifra cercana a la que tenían antes de que se completara la operación.
Preguntas frecuentes sobre los costes irrecuperables tras la desinversión
¿Qué gastos se consideran costes irrecuperables tras la desinversión?
Un coste irrecuperable es un gasto corporativo que sigue recayendo en la empresa matriz tras la salida de una división. Entre ellos se incluyen el departamento central de TI, la capacidad de servicios compartidos, los salarios corporativos, los inmuebles y las licencias de software empresarial. Se consideran costes irrecuperables siempre que en su momento prestaran servicio a la parte del grupo que ahora se ha separado.
¿En qué se diferencian los costes irrecuperables recurrentes de los costes de separación puntuales?
Un coste irrecuperable se repite cada año hasta que alguien lo elimina. Un coste de separación es un gasto único derivado de la ruptura de los vínculos: trámites legales, desligamiento de sistemas, honorarios de asesoramiento. BCG los trata como cifras independientes por una buena razón. Los consejos de administración que planifican uno y no el otro subestiman el presupuesto necesario para la recuperación.
¿Cuándo debe una sociedad matriz contabilizar los gastos generales no asignables?
En el momento de la firma, no tras la finalización. Un consejo de administración que espera a que aparezca la primera desviación trimestral ya ha perdido los meses en los que tomar medidas resultaba más económico.
¿Quién debería asumir la responsabilidad de eliminar los costes irrecuperables?
El director financiero del grupo, ya sea personalmente o a través de un responsable de transformación designado. El nombramiento de un ejecutivo externo se produce cuando se dan dos condiciones: que la infraestructura compartida abarque varios países o que los responsables internos se enfrenten a un conflicto de intereses a la hora de recortar sus propios presupuestos.
¿Pueden reducirse los contratos de TI y de software de la empresa tras la venta de una división?
Sí. Las empresas pueden activar cláusulas contractuales de ajuste a la baja y novar determinados conjuntos de licencias a nombre del comprador. También pueden negociar reducciones de volumen en el momento de la renovación o dar de baja la capacidad en la nube que ya no se utilice. Cada una de estas opciones requiere una negociación tanto técnica como comercial con el proveedor, no basta con una simple solicitud.
¿Cuánto tiempo hay para retirar el cable aéreo atascado antes de que se convierta en algo permanente?
Aproximadamente la duración del acuerdo de servicios de transición. Una vez que la organización vuelve a asumir la carga de trabajo que se había externalizado, como es habitual, resulta mucho más difícil convencer a la dirección de que conviene reducirla.
Conocimientos relacionados y el siguiente paso
La decisión a la que se enfrenta el director financiero del grupo tras una venta es fácil de enunciar, pero difícil de llevar a la práctica: eliminar los costes irrecuperables siguiendo un calendario fijo o dejarlos como una carga permanente sobre el margen de RemainCo. Cuando la unidad cedida era en gran medida autónoma, los equipos financieros internos pueden absorber el ajuste a través del ciclo presupuestario habitual. Ese modelo interno deja de funcionar en cuanto la unidad cedida comparte algo más con el resto del grupo. Esto incluye sistemas empresariales, acuerdos globales con proveedores o centros de servicios compartidos transfronterizos.
Lecturas relacionadas
Integración posterior a la fusión
CE Interim ofrece liderazgo ejecutivo transfronterizo para transformaciones empresariales críticas. Cuando los costes irrecuperables están reduciendo el margen de RemainCo, un socio de CE Interim puede ayudar a definir el mandato que requiere la situación. Dicho mandato cuantifica con precisión los costes irrecuperables, los asigna a un único ejecutivo responsable y los elimina según el calendario ya establecido en el acuerdo de servicios de transición. Le invitamos a tratar de forma confidencial cualquier cuestión relacionada con una desinversión en curso o con los costes irrecuperables con un Socio interino de CE.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL