
In breve
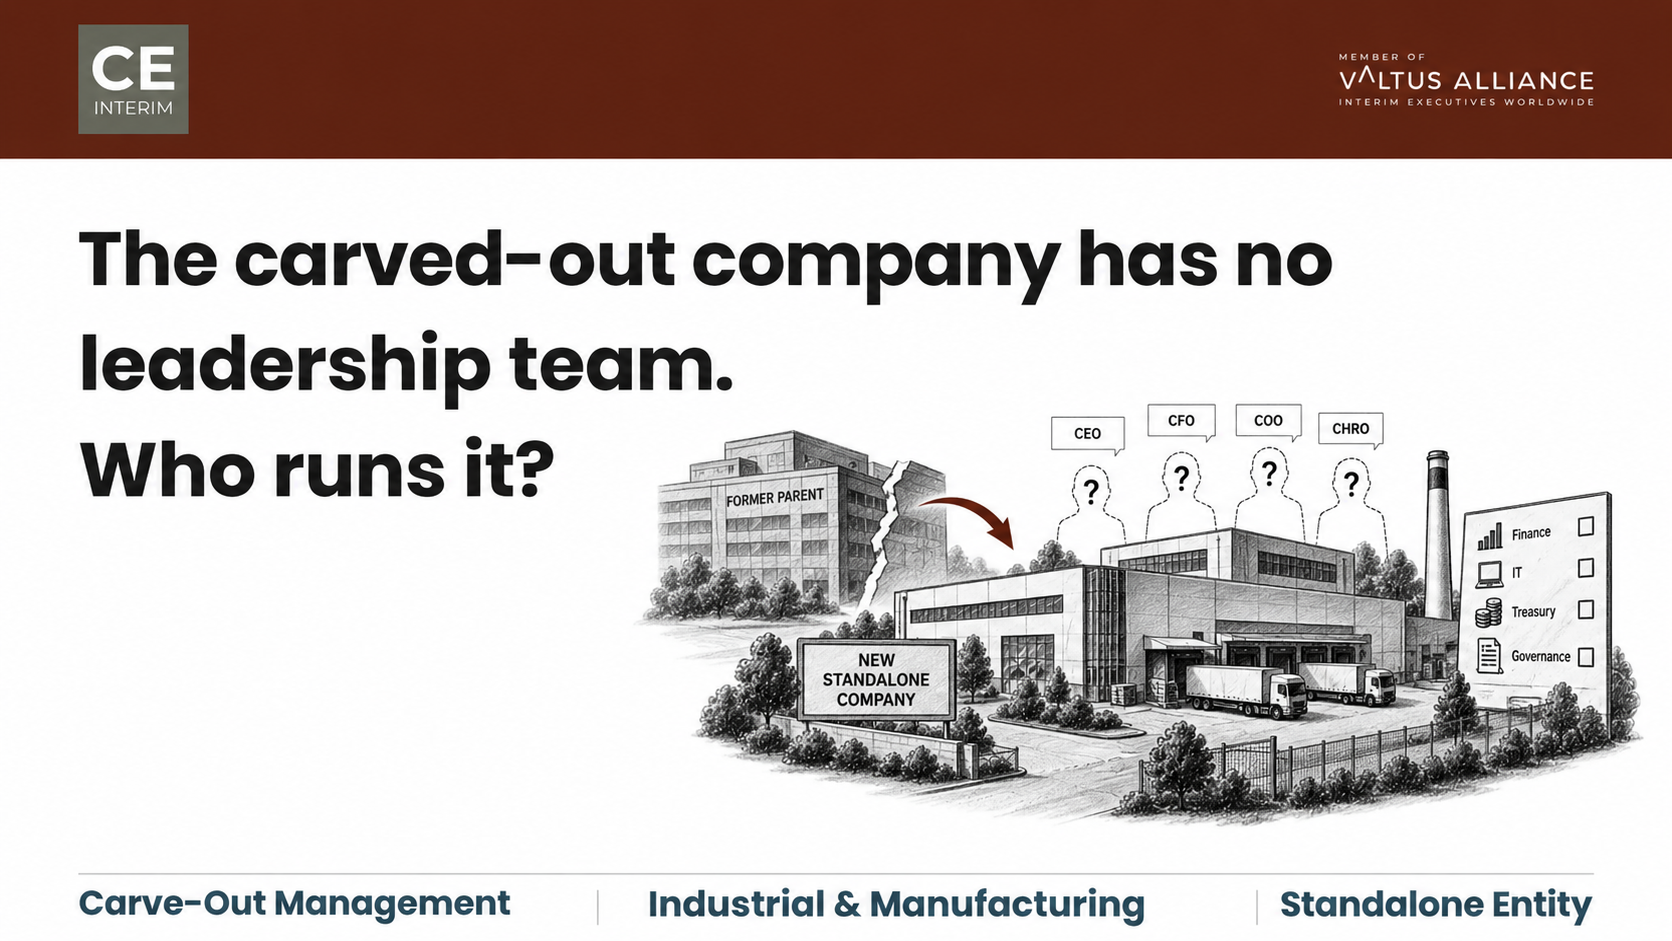
Nel momento in cui viene completata la cessione di un'attività, emerge un vuoto di leadership a livello di "carve-out". La nuova entità spesso non dispone delle competenze in ambito finanziario e tecnologico necessarie per operare in autonomia. Le parti hanno firmato il contratto di acquisto delle azioni. L’entità è stata separata legalmente. Tuttavia, nessuno in sede ha mai gestito in precedenza una funzione di tesoreria autonoma, negoziato licenze software indipendenti o approvato una revisione contabile obbligatoria. L’acquirente si trova di fronte a una decisione: inserire subito un dirigente di comprovata esperienza per colmare il vuoto di leadership derivante dalla scissione, oppure attendere mesi per un’assunzione a tempo indeterminato, mentre il tempo previsto dal contratto di servizi di transizione continua a scorrere.
Perché il completamento dell’operazione determina un’immediata lacuna nella leadership del ramo scorporato
L'operazione è stata conclusa il mese scorso. La proprietà è stata trasferita. I fondi relativi alla chiusura sono stati versati. L'accordo sui servizi di transizione è entrato in vigore e la nuova entità è già operativa.
All’interno dell’azienda, il quadro appare diverso. L’azienda produce e spedisce ordini ogni giorno. Tuttavia, non dispone di una propria struttura dirigenziale né di poteri decisionali formali. Per anni, la divisione ha fatto affidamento sui servizi di tesoreria, contabilità di bilancio, conformità fiscale, IT aziendale e contratti con i fornitori della casa madre. Al momento della conclusione della vendita, tali competenze sono rimaste al venditore.
Questo è il divario di leadership derivante dalla scissione. I direttori di stabilimento e i responsabili commerciali più impegnati rimangono al loro posto. Nessuno ha mai creato prima d’ora una funzione finanziaria autonoma. Nessuno ha mai ricoperto prima d’ora un ruolo con autorità legale. La leadership di un’entità autonoma ha bisogno di entrambe le cose, e nessuna delle due deriva automaticamente dalla firma di un accordo di acquisto di azioni.
I consigli di amministrazione spesso esitano a riconoscere apertamente il vuoto di leadership nel carve-out. Può sembrare ingiusto mettere in discussione i responsabili di divisione che hanno ottenuto buoni risultati durante la due diligence. Gli sponsor sperano che il responsabile di divisione possa crescere naturalmente fino ad assumere il ruolo di amministratore delegato. Sperano che i servizi forniti dal venditore colmino il divario fino alla conclusione della ricerca di un candidato permanente. Nel frattempo, il tempo previsto dall’accordo di transizione continua a scorrere, indipendentemente dal fatto che qualcuno si assuma la responsabilità di colmare il vuoto di leadership derivante dalla scissione o meno.
Principali segnali operativi di una lacuna irrisolta nella leadership derivante dal processo di scorporo
Il divario di leadership derivante dalla scissione raramente emerge dai documenti del consiglio di amministrazione. Si manifesta innanzitutto nelle operazioni quotidiane, solitamente entro sessanta giorni dal completamento, attraverso diversi segnali operativi chiave:
- Mancanza di titolarità a fine mese: I responsabili locali sanno come inserire i dati nel software di consolidamento dell’ex società madre, ma nessuno è responsabile dell’integrità del bilancio autonomo né della riconciliazione contabile prevista dalla legge.
- Escalation delle decisioni di routine: Le condizioni di credito, gli acquisti minori di materiale informatico e le richieste di piccoli investimenti arrivano al consiglio di amministrazione perché non è mai stata concordata una matrice di approvazione a livello locale.
- La TSA si avvia verso la definitività: I team iniziano a considerare gli accordi sui servizi di transizione come un outsourcing continuativo, anziché come una soluzione ponte costosa e a tempo determinato, con premi previsti in caso di proroga.
- Banchetti bancari: Le garanzie fornite in passato dalla società madre continuano a ostacolare le operazioni delle banche locali, impedendo alle squadre di aprire conti o di effettuare i pagamenti in modo autonomo.
Non appena due o tre di questi segnali si manifestano contemporaneamente, l’azienda si trova già in una situazione di rischio. Il divario nella leadership derivante dalla scissione si è già consolidato.
Costi finanziari e operativi legati alla mancanza di una leadership nell’entità autonoma
Ogni settimana in cui non viene individuato un responsabile per colmare il vuoto di leadership ha un impatto misurabile su molteplici aree dell’azienda:
- Consumo incontrollato di liquidità: Il consumo di liquidità prosegue senza una previsione attendibile, costringendo il consiglio di amministrazione ad approvare le spese basandosi sull'istinto piuttosto che su dati verificati.
- Erosione della fiducia dei fornitori: I fornitori che non sono in grado di verificare o confermare l’avallo degli ordini di acquisto richiedono il pagamento in contanti anticipato, privando così l’azienda del capitale circolante.
- Calo della fiducia dei clienti: I ritardi nelle consegne causati da mandati bancari in fase di stallo o da migrazioni IT non ancora completate si ripercuotono rapidamente sui conti dei clienti chiave.
- Credibilità del consiglio compromessa: Poiché il divario di leadership rimane aperto, la validità della tesi di investimento originaria dell’accordo si indebolisce progressivamente.
Sfide transnazionali nella gestione delle lacune di leadership derivanti dal “carve-out”
Il divario di leadership derivante dalla scissione si accentua ulteriormente quando lo stabilimento si trova oltre confine rispetto al nuovo proprietario. I team incaricati dell’operazione e i partner operativi si trovano solitamente a Londra, Francoforte, Monaco o Parigi, mentre lo stabilimento è situato in Polonia, nella Repubblica Ceca, in Ungheria o in Romania.
Un partner operativo a Francoforte non può effettuare a distanza la riconciliazione giornaliera di cassa. La presentazione delle dichiarazioni fiscali locali richiede una presenza costante. La conformità normativa locale richiede una buona conoscenza delle norme nazionali in materia di rendicontazione e contatti regolari con i comitati aziendali.
I dirigenti di vecchia data sono abituati a eseguire le direttive del gruppo, non a definire le linee guida per un’azienda autonoma. Sotto la precedente proprietà, un problema a Ostrava veniva segnalato alla sede centrale di Stoccarda. Oggi arriva direttamente sulla scrivania dello sponsor.
Un partner operativo responsabile di sei società in portafoglio non può allo stesso tempo lavorare all’interno di uno stabilimento polacco. Per colmare il divario di leadership derivante dal distacco nei settori della finanza o dell’IT occorre qualcuno presente in sede, non solo in teleconferenza. Senza un dirigente dedicato sul posto, l’attività va alla deriva anziché stabilizzarsi.
Interventi strategici e ruoli di direttore ad interim per la scissione di attività
Per colmare una lacuna nella leadership in un’operazione di scorporo occorre un inserimento mirato, non un cambiamento radicale del management. Una gestione efficace dello scorporo prevede la separazione di due ruoli. Stabilizzare l’azienda ora. Nominare una leadership permanente per il lungo termine.
In primo luogo, occorre inserire un dirigente di comprovata esperienza direttamente nella funzione in cui si riscontra una carenza, spesso in qualità di amministratore ad interim incaricato della scissione o di direttore finanziario ad interim. Nella maggior parte dei casi, tale funzione riguarda la finanza o la tecnologia. Ciò consente di colmare il vuoto di leadership relativo alla scissione proprio dove si manifesta effettivamente e di ripristinare la visibilità sulla liquidità e chiari poteri decisionali. Il tutto senza interferire con la produzione o l’erogazione dei servizi ai clienti.
In secondo luogo, la ricerca di un candidato definitivo deve essere condotta in parallelo alla nomina ad interim, mai dopo di essa. Un dirigente ad interim fa guadagnare tempo al consiglio di amministrazione, che può così condurre una ricerca senza fretta. In questo modo è possibile individuare un amministratore delegato o un direttore finanziario adatto alle esigenze dell’azienda per i prossimi cinque anni, evitando di ricorrere a una scelta compromessa dettata dalla scadenza dei termini previsti per i servizi di transizione.
Il mandato deve avere contorni ben definiti. Il consiglio di amministrazione delega la facoltà di rinegoziare i termini contrattuali con i fornitori, assumere responsabili finanziari locali e gestire la risoluzione dell’accordo di transizione. L’autorità statutaria e le approvazioni relative agli investimenti di capitale più rilevanti rimangono di competenza del consiglio di amministrazione per tutta la durata del processo.
Allineamento delle scadenze della TSA con i tempi delle ricerche di personale dirigente
Le ragioni a favore di un inserimento immediato si basano su due tempistiche che non coincidono. Gli accordi sui servizi di transizione nelle cessioni europee hanno in genere una durata compresa tra i sei e i dodici mesi, prima che si applichino pesanti penali in caso di proroga. La ricerca di un direttore finanziario o di un responsabile tecnologico a tempo indeterminato richiede circa quattro mesi dalla decisione all’assunzione effettiva. Se a ciò si aggiungono i periodi di preavviso tipici in Europa, compresi tra i tre e i sei mesi, la tempistica si allunga fino a nove mesi.
Aspettare l'assunzione di una figura a tempo indeterminato significa trascorrere gran parte del periodo di transizione senza che nessuno si assuma la responsabilità di colmare il vuoto di leadership derivante dalla scissione. Global Private Equity di Bain & Company Relazione Il 2025 mette in relazione un intervento di leadership tempestivo e decisivo con il divario tra le società scorporate che si collocano nel quartile superiore e quelle con performance inferiori alle aspettative. I multipli di buyout sul capitale investito sono scesi a circa 1,5x dal livello storico di 3,0x registrato nelle ultime annate. Questo cambiamento aumenta il costo di un avvio lento.
Roland Berger oggetto di indagine quasi 400 specialisti in transazioni nell’area DACH, in Francia, nel Regno Unito e negli Stati Uniti. Più di un terzo dei progetti di scorporo non ha raggiunto gli obiettivi in termini di costi, tempistiche o qualità. La mancanza di esperienza dei responsabili del processo di scorporo e una pianificazione irrealistica sono state le cause principali di tale insuccesso. Boston Consulting Group mette costi una tantum di separazione compresi tra l’1 e il 5 per cento dei ricavi ceduti. Tale cifra sale al 13 per cento quando operazioni complesse che coinvolgono più paesi ritardano il processo di separazione. McKinsey & Company identifica l'esecuzione operativa come il fattore che incide maggiormente sull'esito di un'operazione di scorporo. Una leadership dedicata in loco favorisce la fidelizzazione dei talenti e la preparazione della catena di approvvigionamento.
Caso di studio: come colmare in 9 mesi una lacuna nella leadership in un’operazione di scorporo transfrontaliero
Il mandato: uno scorporo senza una leadership finanziaria autonoma
Un fondo di private equity di medie dimensioni ha acquisito una divisione specializzata in sistemi di illuminazione e sensori per veicoli commerciali da una società madre industriale tedesca. L’entità scorporata generava un fatturato annuo di 65 milioni di euro e gestiva due siti. Uno stabilimento produttivo situato nella Bassa Slesia, in Polonia, impiegava 460 operai di produzione. Un centro di ingegneria a Brno, nella Repubblica Ceca, impiegava 85 specialisti tecnici.
L’accordo prevedeva un rigoroso contratto di servizi di transizione della durata di nove mesi. Esso riguardava la contabilità di gruppo, la tesoreria, l’hosting IT e gli appalti. Il team incaricato dell’operazione da parte dello sponsor partiva dal presupposto che il direttore generale dello stabilimento polacco e il controller locale fossero in grado di tenere insieme l’attività. Si aspettavano che una società di ricerca trovasse per tempo un direttore finanziario autonomo a tempo indeterminato. È proprio su questa ipotesi che si è creato il vuoto di leadership nel processo di scorporo. La stessa ipotesi determina un vuoto di leadership nella maggior parte delle operazioni transfrontaliere di queste dimensioni.
Dove il modello operativo ha fallito
Al quarantacinquesimo giorno, il divario a livello dirigenziale era evidente in diverse aree funzionali cruciali:
- Mancanza di rendicontazione autonoma: In precedenza, il team finanziario locale aveva presentato solo bilanci di verifica e non aveva esperienza nella redazione di bilanci autonomi o nella presentazione delle dichiarazioni fiscali previste dalla normativa locale.
- Chiusura ritardata e “cecità di cassa”: La prima chiusura di fine mese ha registrato un ritardo di ventitré giorni, impedendo al consiglio di amministrazione di avere una visione chiara del consumo settimanale di liquidità.
- Blocco delle operazioni bancarie e attriti con i fornitori: I mandati bancari intramontati hanno indotto le banche locali a congelare i pagamenti, spingendo i fornitori di componenti a emettere avvisi di inadempienza e a richiedere lettere di credito.
- Reclutamento di dirigenti in fase di stallo: La ricerca di un direttore finanziario a tempo indeterminato si è arenata dopo che i candidati si sono ritirati a causa dei lunghi termini di preavviso, mentre il tempo a disposizione della TSA stava per scadere.
Inserimento di un CFO ad interim per la scissione entro 72 ore
Il partner operativo ha incaricato CE Interim non appena l’azienda ha mostrato chiari segni di stallo. Entro 72 ore dal completamento del brief relativo all’incarico, un direttore finanziario ad interim, selezionato in base ai requisiti richiesti, è arrivato sul posto nella Bassa Slesia. Il dirigente ha assunto la piena autorità in materia di separazione finanziaria e amministrativa.
Il dirigente ha intrapreso quattro azioni. In primo luogo, ha concordato linee di credito indipendenti con due banche regionali polacche, sulla base di dati certificati relativi al capitale circolante. L’erogazione è ripresa entro dodici giorni. In secondo luogo, un contabile senior bilingue ha assunto la responsabilità della chiusura dei libri contabili. Ciò ha permesso al controller dello stabilimento di concentrarsi sul calcolo dei costi di prodotto e sulle variazioni di produzione. In terzo luogo, il dirigente ha sottoposto a revisione i servizi IT aziendali e, nel giro di quattro mesi, ha trasferito la rendicontazione locale in un ambiente ERP cloud indipendente. In quarto luogo, il CFO ad interim ha collaborato con il comitato di selezione per definire le competenze specifiche che il candidato assunto a tempo indeterminato avrebbe dovuto possedere. Il dirigente ha inoltre condotto i colloqui tecnici per la selezione del candidato.
Uscita anticipata e passaggio di consegne strutturato
Nel giro di novanta giorni, l’azienda ha prodotto il suo primo rapporto mensile autonomo, presentato nei tempi previsti. Entro il quarto mese, il team aveva pienamente implementato i sistemi indipendenti di contabilità bancaria, di tesoreria e di contabilità civilistica.
Al settimo mese, con due mesi di anticipo rispetto alla scadenza contrattuale, l’accordo sui servizi di transizione è giunto definitivamente a termine. La risoluzione anticipata ha consentito di risparmiare 450.000 euro in premi di proroga previsti. Ha inoltre evitato controversie con l’ex società madre. Quando il CFO permanente è entrato in carica nell’ottavo mese, ha ereditato un’organizzazione finanziaria funzionante e sottoposta a revisione contabile, con un ritmo di rendicontazione consolidato. Non ha invece ereditato quel vuoto di leadership nel processo di scorporo che lo sponsor aveva inizialmente ritenuto si sarebbe colmato da solo.
Domande frequenti sulla leadership "carve-out"
In quanto tempo un dirigente ad interim incaricato di un’operazione di scorporo può iniziare a lavorare in sede?
Un dirigente di comprovata esperienza, in linea con i requisiti dell’incarico, può iniziare a lavorare in sede entro 72 ore dal completamento del brief relativo all’incarico. Un intervento rapido impedisce che le operazioni subiscano deviazioni. Inoltre, garantisce il rispetto delle scadenze previste dall’accordo sui servizi di transizione.
È meglio che l'acquirente nomini un dirigente ad interim o attenda che si concluda la ricerca di un candidato definitivo?
Gestire entrambi i percorsi in parallelo. Una nomina ad interim colma immediatamente il vuoto di leadership derivante dalla scissione, stabilizzando la separazione a livello di liquidità, governance e tecnologia. Inoltre, concede al consiglio di amministrazione il tempo necessario per condurre una ricerca di un candidato permanente senza fretta, anziché una ricerca affrettata.
A chi fa riferimento il dirigente incaricato del processo di scorporo ad interim?
Il dirigente ad interim riferisce direttamente al consiglio di amministrazione o al partner responsabile dell’operazione di private equity. Questa linea gerarchica aggira la struttura gerarchica dell’ex società madre e mantiene la responsabilità incentrata esclusivamente sul processo di separazione in via autonoma.
Cosa succede quando arriva il dirigente a tempo indeterminato?
Il dirigente ad interim gestisce un passaggio di consegne ben strutturato. A quel punto, i sistemi bancari, di rendicontazione e contabili sono già operativi. Il dirigente nominato a titolo definitivo eredita un’azienda pienamente operativa, non un vuoto di leadership irrisolto.
E se i responsabili di divisione nominati per successione fossero all’altezza?
I manager competenti dovrebbero rimanere nei ruoli che conoscono bene. Dirigere una divisione all’interno di una società madre e costruire un’azienda autonoma sono due incarichi diversi. È proprio questa differenza a determinare, in primo luogo, il divario di leadership che si crea in seguito allo scorporo. Un dirigente ad interim si fa carico del carico di lavoro legato alla separazione, consentendo così ai manager locali di concentrarsi sulla produzione e sui rapporti con i clienti.
In che modo la capacità propria del partner operativo influisce su questa decisione?
Alcuni sponsor dispongono già di un partner operativo con una reale esperienza nella creazione di società autonome. Quando tale partner può operare a tempo pieno all’interno di una singola azienda, anziché occuparsi di un portafoglio, questa soluzione funziona bene. Tuttavia, essa non risulta più sufficiente in tre casi: quando il partner si occupa di diverse società; quando la lacuna è di natura funzionale piuttosto che generale; oppure quando l’entità ha sede in un Paese in cui il team incaricato dell’operazione non opera.
Conoscenze correlate e passo successivo
La decisione al momento del completamento è semplice da formulare ma difficile da ignorare. Nominare subito, oppure lasciare che si crei un vuoto di leadership nel carve-out e sperare che si colmi da solo. Laddove il partner operativo dello sponsor possa operare all’interno dell’azienda a tempo pieno, questa via interna è spesso quella giusta. Smette di funzionare negli stessi tre casi. Il partner si occupa di diverse società in portafoglio. La competenza mancante è molto specifica. Oppure l’entità opera in un mercato che il team che ha seguito l’operazione non conosce bene.
Letture correlate
CE Interim offre una leadership esecutiva transnazionale per trasformazioni aziendali di fondamentale importanza. Laddove una lacuna nella leadership derivante da un’operazione di scorporo minacci di rallentare la velocità di separazione, CE Interim mette a disposizione un dirigente di comprovata esperienza, in linea con il mandato, pronto a subentrare entro 72 ore dal completamento del brief relativo al mandato. Per discutere in via riservata di una situazione di scorporo in corso, contattate un Partner ad interim di CE.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL