
Costuri irecuperabile: cheltuielile generale de care nimeni nu își asumă responsabilitatea după o vânzare
Pe scurt
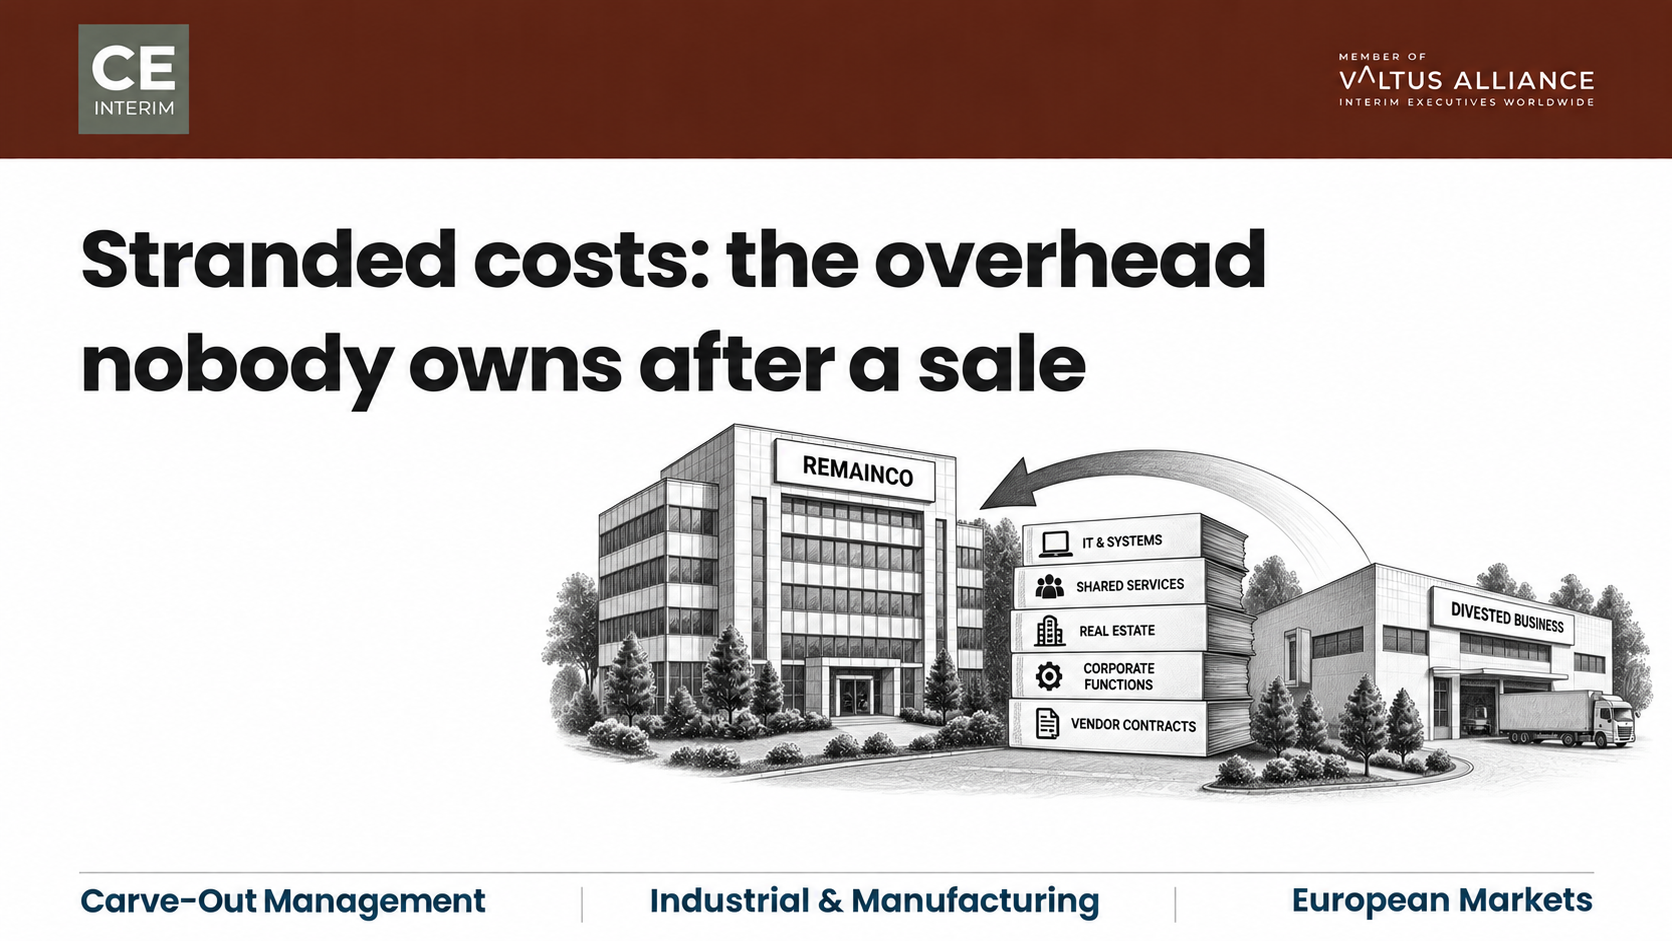
Costurile blocate după cedare reprezintă cheltuielile generale ale companiei care rămân în urmă atunci când o divizie se desprinde. IT-ul la nivel de grup, centrele de servicii partajate, contractele de închiriere imobiliară și salariile angajaților la nivel de grup sunt exemple frecvente. Veniturile pleacă odată cu cumpărătorul. Costurile blocate rămân în urmă. Nicio divizie nu a deținut vreodată în mod exclusiv aceste cheltuieli generale, așa că niciun șef de divizie nu este acum responsabil de eliminarea lor. Realocarea costurilor irecuperabile în cadrul afacerii rămase nu rezolvă problema. Nu face decât să mute problema dintr-un loc în altul. Recuperarea marjei RemainCo necesită un punct de referință precis. De asemenea, este nevoie de un director desemnat, cu autoritatea de a elimina costurile irecuperabile într-un interval de timp stabilit.
Factorul declanșator: finalizarea tranzacției, în timp ce costurile irecuperabile rămân în RemainCo
Tranzacția se finalizează. Încasările ajung în conturile grupului. Consiliul de administrație înregistrează o tranzacție fără nicio problemă. Câteva luni mai târziu, raportările financiare ale conducerii grupului prezintă o situație diferită. Marjele operaționale ale celorlalte divizii au scăzut. Cererea clienților rămâne stabilă. Prețurile rămân neschimbate. Volumele se mențin, de asemenea. Nimic din activitatea operațională nu explică această scădere.
Cauza ține de baza de costuri, nu de piață. Timp de ani de zile, unitatea cedată a suportat o parte din cheltuielile generale ale grupului. Acestea includeau licența ERP, echipa de trezorerie a grupului, administrarea resurselor umane și onorariile juridice. Unitatea a plecat. Costurile blocate nu au plecat odată cu ea. Acestea au rămas în contabilitatea societății-mamă, nealocate niciunei divizii rămase.
De ce realocarea cheltuielilor generale nealocate nu elimină cheltuiala
Echipele de finanțe corporative reacționează, de obicei, în același mod. Ele preiau cheltuielile generale nealocate și le repartizează între diviziile rămase, folosind cheile de cost existente. Directorii de fabrică și ai unităților operaționale se trezesc cu alocări care au crescut cu douăzeci sau treizeci la sută peste noapte. Nimic din ceea ce gestionează efectiv nu s-a schimbat.
Realocarea nu elimină costurile blocate. Ci le transferă. O divizie care nu consumă mai multă capacitate de servicii comune decât înainte preia acum baza de costuri a altcuiva care a părăsit organizația. Ea suportă aceste costuri fără să aibă vreo vină.
Dezacordul care urmează este de înțeles, nu disfuncțional. Conducătorii diviziilor se opun preluării cheltuielilor generale pe care nu le controlează. Șefii funcționali centrali se opun reducerii propriului efectiv de personal, întrucât grupul are încă nevoie de un anumit sprijin tranzitoriu pentru cumpărător. Ambele poziții sunt logice în contextul lor. Împreună, ele lasă costurile irecuperabile să rămână în contabilitate, fără a aparține nimănui. Cheltuielile generale nerezolvate erodează în tăcere valoarea pe care vânzarea ar fi trebuit să o genereze.
De ce serviciile comune transfrontaliere îngreunează eliminarea costurilor irecuperabile
Recuperarea costurilor irecuperabile este destul de dificilă chiar și în cadrul unei singure țări. Dacă adăugăm un grup cu sediul central în Germania, Elveția, Austria sau Franța, precum și servicii comune furnizate din Polonia, Cehia sau România, sarcina devine și mai dificilă din trei motive specifice.
Contractele cu furnizorii de soluții pentru întreprinderi care mențin costurile legate de software-ul neutilizat
Furnizorii stabilesc de obicei prețurile pentru licențele ERP de grup, contractele de telecomunicații și software-ul de inginerie pe baza unor niveluri globale de volum. Când o divizie se retrage, contractul nu se reduce proporțional cu aceasta. Angajamentele minime obligă adesea compania-mamă să continue să plătească pentru o capacitate pe care nimeni nu o utilizează. Cineva trebuie să renegocieze acordul în mod oficial, licență cu licență. Contractele cu furnizorii sunt domeniul în care costurile irecuperabile se dovedesc adesea cele mai dificil de gestionat.
Centrele de servicii comune sunt concepute pentru a asigura scalabilitatea, mai degrabă decât pentru reducerea costurilor irecuperabile
Un centru de servicii comune din Cracovia, Brno sau București deservește, prin natura sa, mai multe țări. Acesta nu poate reduce efectivul de personal cu exact aceeași proporție pe care o reprezenta entitatea care a părăsit rețeaua. Nivelurile ierarhice de supraveghere și costurile cu spațiile rămân fixe până când cineva va reproiecta modelul operațional, nu doar planul privind efectivul de personal.
Normele europene privind ocuparea forței de muncă care întârzie reducerea efectivului de personal care nu mai are loc de muncă
Restructurarea serviciilor comune în Europa Centrală și de Vest implică, de obicei, consultarea comitetului de întreprindere, demersuri privind concedierile și respectarea termenelor legale de preaviz. Legislația muncii este adesea cel mai lent instrument de eliminare a costurilor blocate. Un consiliu de administrație care așteaptă expirarea serviciilor tranzitorii înainte de a iniția acest proces generează costuri inutile. Începerea tardivă a procesului poate adăuga la factură costuri salariale suplimentare cuprinse între douăsprezece și optsprezece luni.
Recunoașterea costurilor irecuperabile înainte ca acestea să reducă definitiv marja
Niciun consiliu de administrație nu primește un raport intitulat „Costuri irecuperabile”. Problema se manifestă, în schimb, printr-un tipar constant în primele două până la patru trimestre de după finalizare.
De obicei, organizațiile se confruntă cu o serie de semnale de avertizare care indică faptul că cheltuielile generale nealocate erodează profitabilitatea:
Diviziile operaționale raportează o scădere a marjelor, în ciuda unei activități operaționale stabile, din cauza alocărilor mai mari de costuri la nivel corporativ.
Analizele trimestriale ale activității se transformă în dispute între șefii de divizii și departamentul financiar al companiei cu privire la echitatea alocării resurselor.
Departamentul central de IT continuă să plătească taxe de întreținere pentru capacitatea serverelor vechi și pentru licențele software adaptate la amploarea operațiunilor din perioada anterioară cesiunii.
Echipele de servicii comune înregistrează o scădere a productivității, deoarece personalul de sprijin care nu este necesar nu a fost redistribuit.
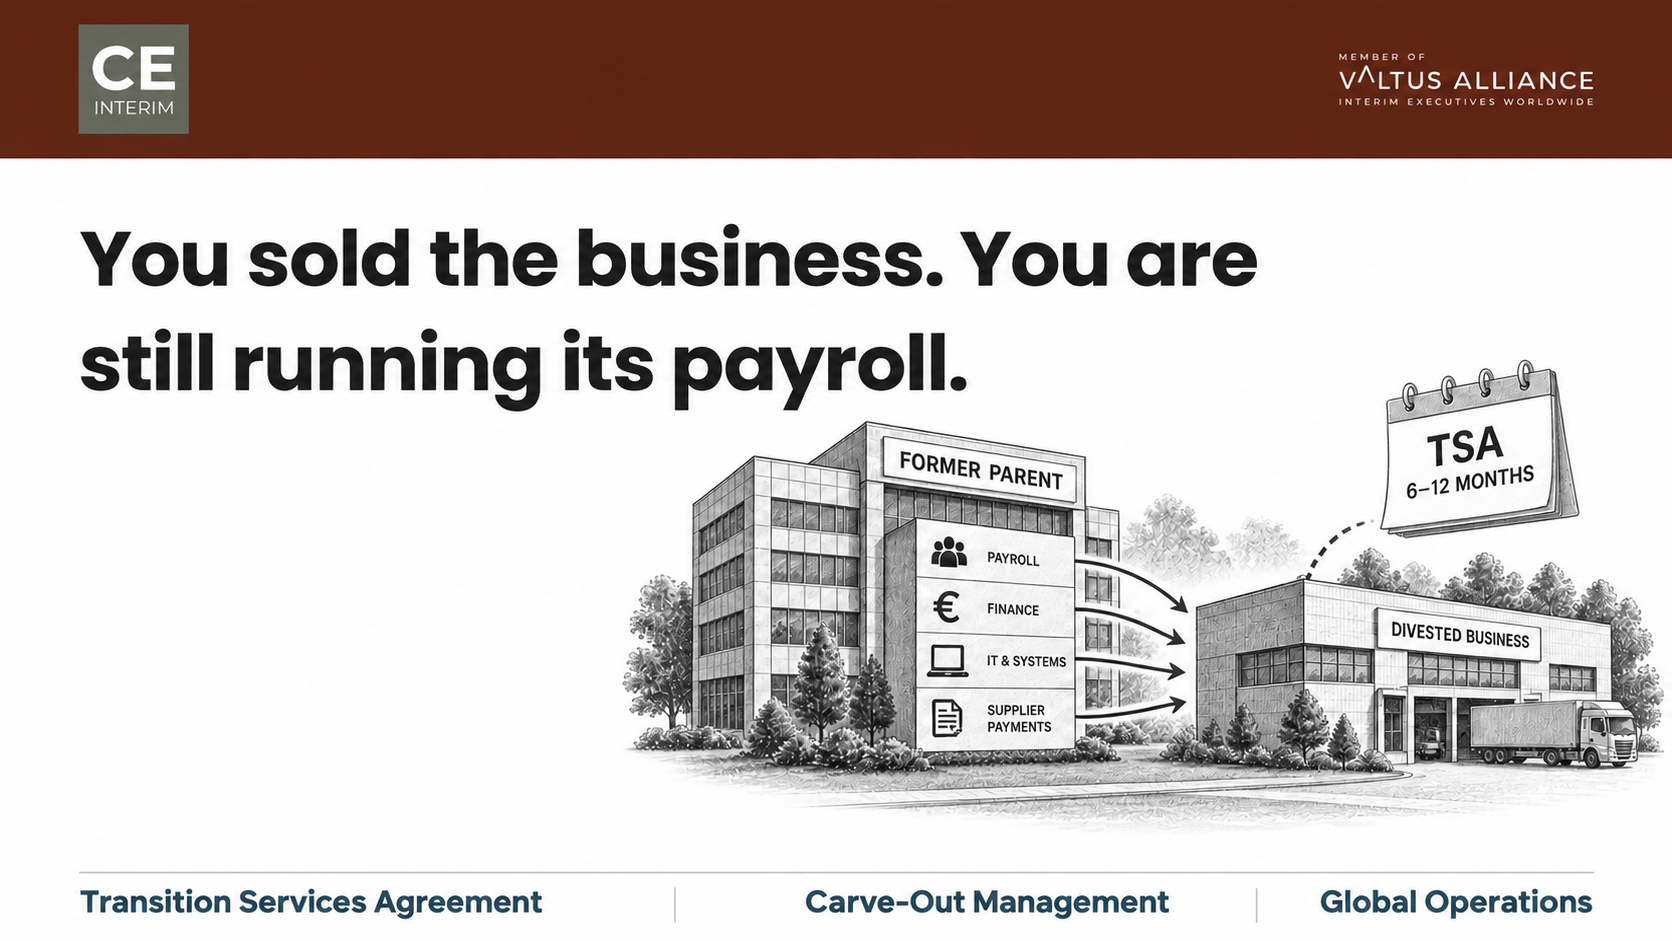
Contractele de servicii tranzitorii (TSA) depășesc datele de expirare prevăzute, fără un calendar clar de încheiere.
Greșeala constă în a considera oricare dintre aceste semne ca fiind o variație tranzitorie. Dacă sunt lăsate nesoluționate, fiecare dintre ele devine o cheltuială permanentă în baza de costuri a RemainCo.
Dimensiunea cablului torsadat suspendat înainte de stabilirea traseului ieșirii de separare
Eliminarea costurilor irecuperabile începe cu o analiză detaliată a situației inițiale, nu cu o directivă generală de reducere a costurilor. Departamentul de finanțe al companiei trebuie să analizeze în detaliu alocările efectuate de-a lungul anilor. Fiecare element comun al costurilor irecuperabile trebuie clasificat: păstrat pentru operațiunile curente, transferat cumpărătorului sau eliminat în totalitate.
Momentul ales este la fel de important ca și clasificarea. Un consiliu de administrație care așteaptă expirarea acordului privind serviciile de tranziție pierde timp prețios. Planificarea închiderii sistemelor, a instalațiilor și a reducerii personalului nu poate aștepta expirarea acelui acord. Planificarea trebuie să se desfășoare în primele nouăzeci de zile. Acest lucru este valabil chiar și atunci când acordul în sine are o durată de șase sau douăsprezece luni. Odată ce perioada de tranziție se încheie, costurile blocate aferente ar trebui să fie deja pregătite să dispară. Ele nu ar trebui să declanșeze o nouă revizuire.
Stabilirea unei responsabilități clare privind costurile de separare și a responsabilității pentru programe
Acesta este singurul moment al procesului de separare în care răspunsul sincer poate fi simplu. Este posibil ca grupul să nu aibă nevoie deloc de o persoană din exterior. În cazul în care unitatea cedată era în mare măsură autonomă, directorul financiar al grupului poate prelua personal această sarcină. Sau directorul financiar o poate delega unui responsabil de transformare care îi raportează direct. Această întrebare se referă la responsabilitatea privind costurile de separare pentru costurile blocate, nu la capacitate. Un responsabil intern poate gestiona bine această sarcină.
Abordarea costurilor suspendate ca pe o responsabilitate comună a departamentelor financiare din cadrul diviziilor nu dă rezultate. Niciun controlor de divizie nu are competență asupra costurilor la nivel corporativ. Nimeni nu le elimină, așa că acestea persistă în mod implicit. Competența trebuie să revină unui singur director desemnat, care să dețină autoritate explicită asupra bazei de costuri a grupului.
O numire externă își justifică existența numai în anumite condiții:
Infrastructura comună se întinde pe mai multe țări.
Renegocierea contractelor cu furnizorii întreprinderii necesită competențe comerciale specializate pe care grupul nu le deține la nivel intern.
Directorii care, în alte circumstanțe, ar conduce programul sunt chiar cei ale căror bugete sunt reduse.
Ce relevă studiile independente cu privire la costurile nerezolvate rămase în urma cedării activităților
McKinsey's cercetare Impactul asupra performanței post-cesionare este evident. Companiile-mamă au adesea nevoie de până la trei ani pentru a se redresa complet de pe urma costurilor irecuperabile. Rentabilitatea capitalului investit rămâne scăzută până când conducerea restructurează direct funcțiile centrale și comune.
Boston Consulting Group pune costuri imobilizate recurente cuprinse între 3 și 7 la sută din baza de costuri a unității cedate. Această cifră se referă la altceva decât cheltuielile unice legate de separare și dezangajare. BCG estimează, de asemenea, aceste cheltuieli separat, la un nivel cuprins între 1 și 5 la sută din veniturile unității cedate, în cazul unor separări tipice. În cazuri complexe, aceasta poate crește până la 13%. Roland Berger chestionat aproape 400 de specialiști în separarea companiilor. Cercetarea lor indică serviciile comune neabordate ca fiind una dintre principalele cauze ale neîndeplinirii obiectivelor de profit post-tranzacție în cadrul grupurilor industriale europene.
Cele două cifre BCG răspund la întrebări diferite. Nu le adunați. Una măsoară costurile generale pe care un grup le plătește în fiecare an. Cealaltă măsoară costul unic al întreruperii relațiilor. Confundarea celor două este, în sine, unul dintre motivele pentru care consiliile de administrație subestimează costurile irecuperabile.
Studiu de caz: eliminarea costurilor blocate ale RemainCo în valoare de 4,2 milioane de euro
Mandatul: o cesiune din Germania care generează costuri irecuperabile legate de serviciile comune din Polonia
Un producător german de echipamente industriale cu sediul în Baden-Württemberg și-a vândut divizia de utilaje agricole, care nu făcea parte din activitatea sa principală, pentru suma de 110 milioane de euro. Divizia reprezenta 35% din cifra de afaceri a grupului. Achiziția a fost realizată de un cumpărător internațional din sectorul comercial. Tranzacția s-a încheiat fără probleme, iar grupul a distribuit veniturile nete conform planului.
Compania-mamă și-a păstrat infrastructura centrală: un sediu central la Stuttgart și un centru de găzduire IT la Frankfurt. De asemenea, a păstrat un centru de servicii comune la Poznań, care se ocupă de conturile de plătit, facturare și salarizare pentru întregul grup. Toate aceste costuri irecuperabile aparțineau acum exclusiv companiei RemainCo.
Punctul de fricțiune: reducerea marjelor și capacitatea neutilizată la nivelul funcțiilor comune
În termen de nouăzeci de zile, marja operațională a diviziei de unelte industriale care a rămas în funcțiune a înregistrat o scădere bruscă. Aceasta a scăzut de la 7,4% la 3,8%. Departamentul de finanțe corporativă a realocat 6,5 milioane de euro din cheltuielile generale către fabricile rămase în funcțiune din Germania și Cehia. Directorii locali ai fabricilor s-au opus alocării costurilor irecuperabile. Noua alocare le punea în pericol obiectivele privind bonusurile anuale, o reacție rezonabilă la un cost pe care nu îl puteau controla.
În același timp, departamentul IT a continuat să plătească pentru 1.400 de licențe SAP neutilizate. De asemenea, a plătit pentru capacitatea dedicată de cloud creată pentru operațiunile cedate. În Poznań, patruzeci de contabili din cadrul serviciilor comune aveau un volum de muncă redus. Conducerea locală a amânat restructurarea echipei. Acești angajați continuau să ofere sprijin informal cumpărătorului în cadrul unui acord de tranziție flexibil.
Măsura: numirea unei echipe de conducere specializate în restructurare în termen de 72 de ore
Consiliul de supraveghere a angajat compania CE Interim. În termen de 72 de ore de la finalizarea caietului de sarcini, un director interimar pentru restructurare a sosit la Stuttgart. Acesta a deținut autoritate deplină asupra programului de cheltuieli generale al RemainCo.
Pentru a elimina costurile fixe neacoperite, directorul a pus în aplicare un plan de intervenție structurat, în mai multe etape:
Auditul contabil rând cu rând: s-au înlocuit alocările arbitrare de costuri cu un model transparent de facturare bazat pe activități, rezolvând astfel disputele interne dintre directorii fabricilor.
Optimizarea contractuală și novația: s-au activat clauzele de reducere a costurilor pentru 1.400 de licențe SAP neutilizate și s-a transferat cumpărătorului infrastructura dedicată de cloud prin novație, obținându-se economii anuale de 1,6 milioane de euro.
Optimizarea serviciilor partajate și comercializarea contractelor de servicii tranzitorii
În al treilea rând, conducerea a restructurat chiar centrul din Poznań. În colaborare cu consilierii polonezi în domeniul muncii, un program de plecări voluntare a dus la eliminarea a douăzeci și cinci de posturi administrative redundante. Cincisprezece specialiști au rămas pentru a susține creșterea continuă a grupului. În al patrulea rând, solicitările informale de asistență adresate companiei care a încetat activitatea au devenit un serviciu structurat, tarifat conform unui barem comercial oficial. Acest lucru a generat venituri din comisioane în valoare de 420.000 EUR, în loc să reprezinte costuri suportate fără a obține nimic în schimb.
Rezultatul: reducerea cheltuielilor generale recurente și redresarea marjei operaționale
În decurs de cinci luni, programul a eliminat 4,2 milioane de euro din costurile irecuperabile permanente, anualizate. Această cifră a reprezentat 65 % din totalul costurilor irecuperabile identificate la început. Restul de 2,3 milioane de euro din serviciile comune au trecut la o bază de costuri mai redusă. Grupul avea încă nevoie de o parte din acea capacitate. Marjele operaționale ale activității rămase s-au redresat la 7,1%, apropiindu-se de nivelul înregistrat înainte de finalizarea procesului.
Întrebări frecvente privind costurile irecuperabile după cesionare
Ce cheltuieli se califică drept costuri irecuperabile după cesionare?
Un cost irecuperabil este o cheltuială a companiei care rămâne în sarcina societății-mamă după ce o divizie se desprinde. Se încadrează în această categorie departamentul central de IT, capacitatea serviciilor partajate, salariile angajaților la nivel corporativ, proprietățile imobiliare și licențele de software pentru întreprindere. Acestea sunt considerate costuri irecuperabile cu condiția să fi deservit la un moment dat partea din grup care s-a desprins acum.
În ce fel diferă costurile blocate recurente de costurile unice de separare?
Un cost irecuperabil se repetă în fiecare an până când cineva îl elimină. Un cost de separare reprezintă o cheltuială unică legată de ruperea legăturilor: servicii juridice, separarea sistemelor, onorarii de consultanță. BCG tratează aceste costuri ca cifre separate, din motive întemeiate. Consiliile de administrație care iau în calcul unul dintre ele, dar nu și pe celălalt, subestimează bugetul necesar pentru redresare.
Când ar trebui o societate-mamă să evalueze cheltuielile generale nealocate?
La semnare, nu după finalizare. Un consiliu de administrație care așteaptă până când apare prima abatere trimestrială a pierdut deja lunile în care luarea de măsuri ar fi costat cel mai puțin.
Cine ar trebui să-și asume responsabilitatea pentru eliminarea costurilor irecuperabile?
Directorul financiar al grupului, fie personal, fie prin intermediul unui responsabil cu transformarea desemnat de acesta. Numirea unui director executiv din exterior are loc în două condiții: fie infrastructura comună se întinde pe mai multe țări, fie responsabilii interni se confruntă cu un conflict de interese atunci când trebuie să reducă propriile bugete.
Contractele IT și de software ale unei întreprinderi pot fi reduse după vânzarea unei divizii?
Da. Companiile pot activa clauzele contractuale de reducere a volumului și pot transfera anumite pachete de licențe către cumpărător. De asemenea, pot negocia reduceri de volum la reînnoire sau pot scoate din funcțiune capacitatea redundantă din cloud. Fiecare opțiune necesită o negociere atât din punct de vedere tehnic, cât și comercial cu furnizorul, nu doar o simplă solicitare.
Cât timp ai la dispoziție pentru a îndepărta cablurile aeriene blocate înainte ca situația să devină permanentă?
Aproximativ pe durata acordului privind serviciile de tranziție. Odată ce organizația preia din nou volumul de muncă lăsat în urmă, conform practicii obișnuite, reducerea acestuia devine un argument mult mai greu de susținut.
Cunoștințe conexe și pasul următor
Decizia cu care se confruntă directorul financiar al grupului după o vânzare este simplu de formulat, dar greu de pus în practică. Eliminarea costurilor irecuperabile conform unui calendar fix sau menținerea lor ca o povară permanentă asupra marjei de profit a RemainCo. În cazul în care unitatea cedată era în mare măsură autonomă, echipele financiare interne pot absorbi ajustarea prin ciclul bugetar normal. Acest model intern încetează să mai funcționeze odată ce unitatea cedată are mai multe elemente în comun cu restul grupului. Printre acestea se numără sistemele la nivel de întreprindere, contractele globale cu furnizorii sau centrele de servicii partajate transfrontaliere.
Lecturi conexe
CE Interim oferă conducere executivă transfrontalieră pentru transformări critice ale afacerilor. În cazul în care costurile blocate reduc marja de profit a RemainCo, un partener CE Interim poate ajuta la definirea mandatului necesar în această situație. Acest mandat evaluează cu precizie costurile blocate, le atribuie unui singur director executiv responsabil și le elimină conform calendarului stabilit deja în acordul privind serviciile de tranziție. Vă invităm să discutați în condiții de confidențialitate cu un Partener interimar CE.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL