
Mantener en funcionamiento una planta eslovaca durante un proceso de desinversión que afecta a varios países
Cada operación de un programa de desinversión sigue su propio calendario de firma, aprobación y finalización. Las plantas deben mantener
produciendo en todo ese espacio.
Cómo los directores de operaciones lideran la recuperación de una implementación fallida de un sistema ERP antes de que se detenga la producción
En resumen: la recuperación tras el fracaso de una implementación de ERP en una planta de fabricación checa constituye una emergencia operativa. No es una tarea que deba dejarse en manos del integrador de sistemas. Cuando falla la puesta en marcha, se interrumpe el registro de inventario y se bloquean las listas de preparación de pedidos. Los productos terminados no pueden salir legalmente del muelle de expedición. La verdadera pregunta de la junta directiva es sencilla: ¿quién toma el mando mientras el equipo repara la base de datos? Esta guía establece la secuencia de cuatro fases para la recuperación de una implementación fallida de un ERP que sigue un director interino del programa ERP. La primera fase consiste en un desvío manual que protege las entregas a los clientes. A continuación, el equipo repara los datos maestros y estabiliza las transacciones principales, antes de devolver la planta una vez que funcione correctamente. El detonante: el colapso del almacén en los primeros diez días tras la migración. La puesta en marcha de un ERP industrial rara vez falla de forma silenciosa. El fallo suele aparecer en los primeros diez días tras la migración, no meses después. Un comité directivo en Múnich, Viena o Zúrich dio el visto bueno tras meses de pruebas. El tercer día es otra historia. Imagínate una planta de componentes cerca de Plzeň, Liberec o Pardubice. El nuevo sistema pierde contacto con la planta física. Los conductores de carretillas elevadoras escanean contenedores que el software declara vacíos. Las líneas de producción se detienen, porque el ERP no puede generar órdenes de reposición. Se trata de una recuperación tras el fracaso de la implementación de un ERP en su fase más temprana y más tangible. Los productos terminados se amontonan en los pasillos del almacén. El departamento de envíos no puede generar la documentación de transporte ni los despachos de aduana. En tres días, el muelle de carga deja de funcionar. La línea de montaje de un cliente de primer nivel en Alemania se enfrenta a su propia parada. El integrador de sistemas sostiene que el software funciona y culpa a la gestión local del cambio. El director de la planta checa quiere una reversión inmediata, una medida que supondría dar por perdidos millones y paralizar la contabilidad reglamentaria. El director de operaciones se encuentra ahora ante una emergencia en la planta de producción que comenzó como un proyecto de software. La recuperación de una implementación fallida de ERP debe comenzar de inmediato. Retos en la gestión de proyectos transfronterizos de recuperación de ERP Recuperar una implementación de ERP fallida en una filial de fabricación checa implica desenredar tres problemas a la vez: la arquitectura de datos, las operaciones locales y el gobierno corporativo. Ninguno de ellos responde a la misma solución. La recuperación de una implementación fallida de un ERP no se estanca únicamente por la tecnología. Se estanca por quién tiene la autoridad para decidir una vez que los sistemas dejan de comportarse según lo previsto. Resolución de errores en los datos maestros de la fabricación discreta durante la recuperación del ERP Aquí es donde la recuperación de una implementación fallida de un ERP tiene éxito o se prolonga durante meses. La fabricación discreta tiene poca tolerancia a los datos aproximados. Tres fallos estructurales causan la mayoría de los fracasos. Corregir estos tres fallos es tarea del director interino del programa de ERP, no del consejo de administración. La tarea del consejo es más limitada: otorgar la autoridad para congelar los cambios y reasignar personal mientras se lleva a cabo ese trabajo. Estos tres fallos son a los que se destina la mayor parte del esfuerzo inicial en la recuperación de una implementación fallida de un sistema ERP. Gestión de los riesgos de gobernanza transfronteriza y de cumplimiento normativo Un segundo problema se sitúa por encima de los datos: la gobernanza transfronteriza, donde la recuperación de una implementación fallida de un sistema ERP puede cobrar impulso o estancarse. La sede central de la empresa suele tratar la implantación como una actualización informática, gestionada a distancia por consultores externos. Sobre el terreno, el personal de la planta lo ve como una carga externa que les impide fabricar piezas. Ninguna de las dos visiones es errónea. Cada parte ve una faceta diferente del mismo fracaso. La normativa pertinente se recoge en la Ley de Sociedades Anónimas, Ley n.º 90/2012 Coll. Junto con las normas locales de contabilidad fiscal, esto implica que las mercancías no pueden salir de las instalaciones sin los documentos fiscales y de entrega correspondientes. Si el software no puede generar la documentación válida, la dirección no puede enviar legalmente las mercancías, independientemente de la capacidad física de la planta de producción. Gartner y los analistas del sector constatan que entre el 55% y el 75% de los proyectos de ERP en el sector manufacturero no alcanzan sus objetivos. Las fábricas de producción discreta sufren las mayores perturbaciones tras la puesta en marcha. McKinsey & Company informa de que más del 70% de las transformaciones digitales no logran aportar el valor esperado. Esta es la realidad operativa en la que se desarrolla la recuperación de una implementación fallida de ERP: hay que abordarla de frente, no eludirla. Cinco indicadores operativos que requieren una gestión inmediata de la crisis del ERP: las fricciones habituales tras el lanzamiento y un fallo estructural del sistema se parecen mucho en los primeros días de la recuperación de una implementación fallida de ERP. Hay cinco señales que marcan el punto en el que se alcanza el umbral de crisis. Cualquiera de estas cinco señales indica que ya se está produciendo una recuperación de una implementación fallida de ERP, y no se trata de un problema rutinario. El marco de recuperación de la puesta en marcha de un ERP en cuatro fases: para detener el fracaso no se necesitan más programadores que escriban código a medida. Se necesita un ejecutivo in situ que comprenda tanto la planta de producción como la arquitectura empresarial. Un director interino del programa de ERP, o director de recuperación, lidera la recuperación de una implementación fallida de ERP desde el primer día. Este ejecutivo asume el mando operativo directo. El líder interino pone fin a las acusaciones mutuas entre el departamento de TI corporativo y la dirección de la planta local. Para resolver la crisis, la organización necesita un ejecutivo con experiencia demostrada y adecuado para el mandato. Dicho ejecutivo debe estar listo para incorporarse en un plazo de 72 horas tras la finalización del informe del mandato. Fase 1: Establecimiento de procedimientos manuales de envío alternativos y congelación del código La primera semana tiene un único objetivo: mantener en funcionamiento las líneas de producción del cliente y despejar el muelle de carga. El líder interino autoriza un procedimiento de envío temporal basado en papel. Los camiones se ponen en marcha con recuentos físicos verificados mientras el equipo repara el software. Todas las personalizaciones informáticas no verificadas se congelan sin demora, de modo que la base de datos deja de acumular nuevos errores. Una reunión de clasificación, celebrada dos veces al día, reúne al director de la planta, al responsable del almacén, al jefe de TI corporativo y al integrador principal. En ella se priorizan las correcciones estrictamente en función del impacto en la producción. Esta es la primera fase de la recuperación tras el fracaso de la implementación del ERP. La decisión del director de operaciones (COO) en este caso es limitada, pero crucial. Aprobar la solución alternativa manual y la congelación del código el primer día y, a continuación, dejar que el director interino dirija el proceso. Fase 2: Limpieza de los datos maestros y conciliación del inventario físico. Una vez que el equipo garantiza los envíos, subsana la discrepancia entre la base de datos y la planta física. Un recuento de existencias específico durante el fin de semana concilia las cantidades y las ubicaciones de las piezas de mayor volumen. Los resultados se convierten en la nueva referencia verificada. A continuación, el equipo corrige los tiempos de ruta erróneos, los multiplicadores de desechos y los desencadenantes de la contabilización retrospectiva. También simplifica la jerarquía del almacén, de modo que las ubicaciones de preparación virtuales ya no induzcan a error a los operarios de carretillas elevadoras. Esta segunda etapa de la recuperación tras el fracaso de la implementación del ERP es donde el sistema vuelve a mostrar la realidad tal y como es. Fase 3: Estabilización del proceso «Order-to-Cash», MRP y
Cuando la escisión de una empresa del Mittelstand incluye una planta en Serbia
Una empresa familiar alemana vende su división de automoción. La planta de fabricación serbia se encuentra dentro del perímetro. Lo que el nuevo propietario debe establecer es:,
y con qué rapidez.
Director general interino de una filial extranjera: garantizar las entregas a los clientes en una planta de Hungría
En resumen: el nombramiento de un director general interino para una filial en el extranjero surge de forma repentina. El director general de una planta de fabricación húngara dimite sin previo aviso. El consejo de administración no cuenta con nadie in situ. Por lo general, el proceso de selección, negociación y traspaso de un sustituto permanente desde una empresa de la competencia lleva entre cuatro y seis meses. El nombramiento de un director general interino para la filial en el extranjero cubre ese vacío. El ejecutivo interino asume la facultad de firma prevista en la legislación mercantil húngara. El ejecutivo interino garantiza in situ el cumplimiento de los compromisos de entrega a los clientes y estabiliza al equipo directivo local. De este modo, el sucesor permanente hereda un negocio intacto, no un proyecto de recuperación. Gestionar la dimisión repentina de un director general y el vacío de liderazgo de seis meses: es raro que un director general de una planta de Europa Central dimita en un momento oportuno. A veces, un competidor presenta una oferta más atractiva. En ocasiones, una disputa con la sede central se vuelve insostenible. A veces, un problema de cumplimiento normativo obliga a una salida abrupta. Sea cual sea la causa, el consejo de administración se enfrenta a un vacío inmediato en las competencias legales, operativas y comerciales. El nombramiento de un director general interino en una filial en el extranjero suele ser la forma más rápida de subsanarlo. La respuesta instintiva es comprensible. La planta cuenta con jefes de departamento con experiencia y supervisores de turno competentes. Dispone de equipos modernos y en gran medida automatizados. La sede central da por hecho que la planta puede valerse por sí misma durante unos meses. Mientras tanto, una consultora de selección de personal sigue un proceso adecuado. El mercado laboral industrial húngaro rara vez permite que esa suposición se cumpla. La dinámica del mercado laboral húngaro acelera los riesgos de vacantes directivas: los directivos con experiencia para las plantas escasean en zonas como Győr, Debrecen, Tatabánya y Székesfehérvár. Todos los empleadores y cazatalentos de la región ya conocen los nombres que importan. La salida de un director general se interpreta a nivel local como una señal, no como un rumor. En cuestión de semanas, los jefes de operaciones, los especialistas en herramientas y los responsables de calidad comienzan a recibir llamadas de la competencia. Las solicitudes de capital quedan sin firmar. Las disputas con los proveedores quedan sin resolver. Alrededor de la octava semana sin un ejecutivo designado en la planta, esa deriva suele llegar a los clientes. Se producen retrasos en los envíos y, con ellos, llegan llamadas difíciles del departamento de compras. Por qué es esencial el nombramiento de un director general interino en una filial extranjera para la continuidad operativa: dos presiones distintas se agravan mutuamente cuando una planta húngara pierde a su director general. Una es de carácter legal. La otra es una presión del mercado laboral. Representación legal y autoridad jurídica según el derecho mercantil húngaro. Según el Código Civil húngaro (Ley V de 2013), el director general (ügyvezető) ostenta el cargo de directivo registrado de la empresa. Dicho cargo queda registrado en el Tribunal de Registro (Cégbíróság). Los contratos comerciales importantes, las declaraciones fiscales, las declaraciones de aduana y los pagos a bancos locales requieren la firma de un directivo registrado. Un director general puede presentar su dimisión en cualquier momento. Sin embargo, cuando el funcionamiento de la empresa lo requiera, la dimisión solo surtirá efecto una vez que la empresa nombre a un nuevo directivo. De lo contrario, surtirá efecto el sexagésimo día tras la notificación. Hasta que el Tribunal de Registro inscriba formalmente a un directivo cualificado, o le conceda un poder notarial comercial pleno (cégvezető), la filial tiene dificultades para formalizar contratos rutinarios. También le cuesta relacionarse con los sindicatos locales y tratar con las autoridades. Gestionar el plazo de seis meses para la búsqueda de directivos durante las transiciones de liderazgo: una búsqueda convencional de directivos en Hungría no es un proceso rápido. El retraso es de carácter estructural, no un indicio de que la consultora de selección esté actuando de forma deficiente. Localizar a líderes industriales bilingües en Hungría, Austria y Eslovaquia lleva tiempo. Llevar a cabo un proceso adecuado de evaluación de competencias y de aprobación por parte del consejo de administración suele llevar, por sí solo, entre ocho y doce semanas. Negociar la remuneración, las expectativas de gobernanza y una oferta formal añade entre dos y cuatro semanas. Además, los altos ejecutivos industriales húngaros suelen cumplir períodos de preaviso de entre tres y seis meses. Los acuerdos de no competencia exigibles a menudo alargan esos períodos de preaviso. Esto añade entre doce y veinticuatro semanas más antes de que el sucesor pueda incorporarse. Suma todas estas cifras. El plazo realista para cubrir la vacante de un director general interino en una filial extranjera es de cuatro a seis meses, a veces incluso más. Nadie en la planta tiene plena autoridad durante todo ese periodo. Ese coste rara vez aparece como una cifra aislada en los documentos del consejo de administración. En cambio, se acumula en las bajas, los envíos retrasados y las decisiones estancadas que se describen a continuación. La mayor parte ya ha ocurrido para cuando aparece reflejado en las cifras. Señales de alerta de una vacante ejecutiva no gestionada en las plantas de fabricación Una planta sin liderazgo ejecutivo rara vez fracasa de golpe. No todas las señales merecen el mismo peso. Fricción interdepartamental: la principal señal operativa de un liderazgo interino La señal más reveladora es también la más temprana: la fricción entre departamentos que nadie tiene autoridad para resolver. Las reuniones de producción, mantenimiento y calidad se convierten en disputas en lugar de en decisiones. Un ejecutivo con experiencia considera esa fricción como el momento de actuar. No es una tendencia que deba seguir observándose. Riesgos derivados de las vacantes prolongadas de directores generales en las filiales locales Todo lo que sigue a esta primera señal es, en gran medida, una confirmación, no información nueva. Los ingenieros de calidad, los responsables de mejora continua y los supervisores de turno comienzan a presentar su dimisión. Alegan incertidumbre sobre el futuro liderazgo de la planta. El índice de cumplimiento de entregas puntuales y completas se desvía de un valor típico de 98% hacia valores bajos de 90 o inferiores. Los cuellos de botella no gestionados y el aumento de los costes del transporte urgente impulsan ese descenso. Las facturas de los proveedores que requieren la firma del director general se acumulan sin pagar. Los representantes sindicales locales y del comité de empresa (üzemi tanács) acaban planteando sus quejas directamente a la sede regional, en lugar de resolverlas a nivel local. Para cuando aparece esa última señal, la planta ya lleva algún tiempo sin una autoridad local que funcione. La continuidad durante un cambio de liderazgo depende de una sola cosa: es necesario que haya alguien que asuma la responsabilidad de forma visible e inmediata in situ, en lugar de limitarse a tranquilizar al consejo de administración desde la distancia. Actuar ante la primera señal suele costar menos que esperar a que las posteriores la confirmen. Requisitos fundamentales del mandato de un director general interino en una filial extranjera Un director general interino de emergencia no es un simple interino que se limita a mantener el puesto caliente. El mandato conlleva la plena responsabilidad sobre el rendimiento de la planta, las relaciones con los clientes y las obligaciones legales desde el primer día. Sigue una secuencia que da prioridad a las decisiones más urgentes. Antes de que llegue el ejecutivo, un socio de CE Interim acuerda la periodicidad de los informes directamente con el consejo de administración. El socio también acuerda el umbral de escalación y revisa los avances cada dos semanas a lo largo de todo el mandato. Esa periodicidad garantiza que la supervisión nunca
Más allá del anuncio: empresas de los EAU que ya operan en Alemania
En resumen, las empresas de propiedad de los EAU en Alemania no son una previsión. Ya existen en varios sectores. Entre ellas se incluyen fábricas, activos energéticos, redes logísticas y oficinas de ventas. Varias de ellas cumplen íntegramente con las obligaciones legales alemanas. Lo que las diferencia es la forma de presencia. La propiedad de la empresa conlleva una estructura de consejo de administración alemana, derechos de comité de empresa y la legislación alemana en materia de información financiera. La propiedad de un proyecto conlleva derechos contractuales sobre un único activo. La presencia comercial no conlleva ninguno de ambos. La elección de la forma más adecuada es la primera decisión de gobernanza, ya que determina quién responde de qué. Una fundición de aluminio en Hannover y un parque eólico frente a las costas de Rügen: Emirates Global Aluminium completó la adquisición de Leichtmetall Aluminium Giesserei Hannover GmbH el 3 de mayo de 2024. Las partes firmaron un contrato de compraventa vinculante el 21 de marzo de 2024. El vendedor era un fondo gestionado por Quantum Capital Partners, de Múnich. EGA afirma que la planta de Hannover opera ahora bajo el nombre de EGA Leichtmetall. Produce hasta 30 000 toneladas de lingotes de aluminio al año. El aluminio secundario representa alrededor del 80 % de sus materias primas. EGA no ha revelado los términos financieros. La planta no sufrió cambios en esa fecha. Sí lo hizo la línea jerárquica a la que pertenece. Iberdrola informa de que el parque eólico Baltic Eagle, de 476 MW, alcanzó la plena puesta en servicio el 10 de julio de 2025. El parque se encuentra a unos 30 km de la costa de Rügen, en el mar Báltico alemán. Masdar posee el 49 % del proyecto en virtud de un acuerdo de julio de 2023, e Iberdrola conserva el 51 %. Se trata de un activo alemán con participación parcial de los Emiratos Árabes Unidos, no de una empresa operadora alemana. Covestro AG confirma un acuerdo de inversión con ADNOC con fecha del 1 de octubre de 2024. El precio de oferta fue de 62,00 euros por acción. El diario «The National» informa de que la transacción se completó el 10 de diciembre de 2025. XRG posee ahora aproximadamente el 95,1 %. ADNOC International Germany Holding AG representa alrededor del 83,43 %, y XRG P.J.S.C., alrededor del 11,68 %. Covestro afirma que su sede central sigue estando en Leverkusen, con unos 17 500 empleados repartidos en 46 centros de producción. Todas estas operaciones se cerraron antes del anuncio de inversión realizado en septiembre de 2026 en Berlín. Ninguna de ellas forma parte de dicho anuncio. Por qué las empresas de propiedad de los EAU en Alemania se dividen en tres categorías distintas: la adquisición de una empresa alemana implica la transferencia de la estructura jurídica alemana, no solo de las acciones. Un propietario de los EAU que compra una empresa alemana también adquiere sus órganos de gobierno. Entre ellos se incluyen el Aufsichtsrat, la Geschäftsführung o el Vorstand, y el régimen de codeterminación que los rodea. Covestro afirma que el Acuerdo de Inversión tiene vigencia hasta el 31 de diciembre de 2028. También afirma que la empresa continúa como una Aktiengesellschaft, sin acuerdo de dominio ni de transferencia de pérdidas y ganancias. ADNOC reconoce los convenios colectivos y los derechos de los comités de empresa alemanes. En su informe de 2025, Covestro figura como empresa dependiente en virtud de la Aktiengesetz desde la finalización de la operación (informe anual de Covestro de 2025). RAK Ceramics alcanzó la misma categoría a menor escala. Se convirtió en accionista único de KLUDI GmbH & Co. KG, de Menden, en 2022 (TGA Fachplaner). Ambas empresas habían gestionado conjuntamente la empresa conjunta Kludi RAK desde 2006. La titularidad del proyecto se rige por el contrato, no por la jerarquía: la posición de Masdar en Baltic Eagle consiste en una participación accionarial en un activo. Se rige por acuerdos de accionistas y por los acuerdos operativos con Iberdrola. Por ello, ningún director de planta alemán depende de Abu Dabi. Mubadala Investment Company mantiene participaciones minoritarias en empresas alemanas en condiciones similares, sin control operativo. La cuestión de la gobernanza en este caso es más limitada y también menos flexible. Un derecho que las partes hayan omitido en el acuerdo no existe posteriormente. La presencia comercial y de servicios permite acceder al mercado sin necesidad de una sociedad operativa alemana. Emirates presta servicio a Alemania desde Dubái desde su primer vuelo a Fráncfort en julio de 1987. Actualmente vuela a Fráncfort, Múnich, Düsseldorf y Hamburgo. Los acuerdos actuales de servicios aéreos la limitan a cuatro destinos alemanes. Etihad Airways opera vuelos a Fráncfort y Múnich desde Abu Dabi y mantiene una oficina en Fráncfort. DP World se sitúa a medio camino entre ambas categorías. Gestiona una red logística terrestre alemana, además de activos en otras partes de Europa. También adquirió la sociedad holding de P&O Ferries y P&O Ferrymasters por 322 millones de libras esterlinas. DP World anunció dicha operación el 20 de febrero de 2019. La gobernanza entre el propietario y la filial alemana se define en el momento del cierre de la operación, no posteriormente. La mayoría de las empresas de propiedad de los EAU en Alemania heredan ahora esa gobernanza en líneas generales antes de asumir el control. ADNOC y Covestro notificaron a la Comisión Europea, en virtud del Reglamento sobre subvenciones extranjeras, el 15 de mayo de 2025. La Comisión inició una investigación de fase II el 28 de julio de 2025. Concedió la autorización condicional el 14 de noviembre de 2025. Cleary Gottlieb señala que esta fue solo la segunda autorización condicional en virtud del Reglamento sobre Subvenciones Extranjeras tras una revisión de fase II. La primera afectó a e& y PPF Telecom. Entre las preocupaciones figuraba una garantía estatal ilimitada por parte de los EAU. Las medidas correctoras exigían a ADNOC que revisara sus estatutos sociales, de modo que se aplicara la legislación ordinaria de los EAU en materia de insolvencia. ADNOC también acordó compartir determinadas patentes de sostenibilidad de Covestro en condiciones transparentes. Gulf News informa de que el Ministerio Federal de Economía y Energía de Alemania aprobó la operación por separado. Dicha aprobación se inscribe en el régimen de control previsto en el Außenwirtschaftsverordnung. Los compromisos adquiridos en esa fase definen lo que un propietario puede y no puede decidir posteriormente. Más allá del marco normativo, la gobernanza entre el propietario y la filial alemana gira en torno a calendarios y umbrales. La entidad alemana presenta sus cuentas según el Código Mercantil alemán (HGB), mientras que el propietario las consolida según las NIIF. Por lo tanto, un segundo proceso de presentación de informes requiere personal, un calendario y un responsable designado por cada parte. La autoridad para autorizar los gastos de capital solía recaer en un director general. Ahora puede recaer en un comité de inversiones situado a varios husos horarios de distancia. La duración de ese ciclo de aprobación determina si el revestimiento de un horno se lleva a cabo en el trimestre previsto. Los cambios en la plantilla, los turnos de trabajo o el alcance de las instalaciones requieren la consulta con el Betriebsrat, en virtud del sistema alemán de codeterminación. Ninguna instrucción del propietario acorta ese proceso. Lo que la próxima oleada puede aprender de las empresas de propiedad de los EAU en Alemania El conjunto actual de empresas de propiedad de los EAU en Alemania resulta instructivo porque presenta diversas formas. Hay tres puntos que se aplican a todas ellas. La decisión que se plantea ante un consejo de administración es más concreta de lo que sugiere el ciclo de anuncios. No se trata de si invertir en Alemania, sino de en qué
Cómo la experiencia industrial alemana puede convertirse en una capacidad duradera para los Emiratos Árabes Unidos
En resumen: la transferencia de conocimientos a la industria manufacturera de los EAU suele fracasar en la fase de traspaso, no en la firma del acuerdo. El capital, los estudios de viabilidad y los acuerdos de licencia avanzan rápidamente. El conocimiento de los procesos avanza lentamente, porque recae en personas concretas y no en rutinas documentadas. Se pierde de la planta cuando esas personas se marchan. Hay cuatro elementos que hacen que la transferencia sea permanente: una línea de referencia, un responsable del programa con autoridad, un sucesor local designado desde el principio y la incorporación de los parámetros operativos diarios. Dónde falla realmente la transferencia de conocimientos a la industria manufacturera de los Emiratos Árabes Unidos: una planta pone en marcha una nueva línea. Los ingenieros del licenciante permanecen in situ y la puesta en marcha alcanza su curva de producción según lo previsto. Dieciocho meses después, el rendimiento se sitúa por debajo del valor de referencia de la puesta en marcha y han aumentado las paradas no planificadas. Nadie en las instalaciones es capaz de reconstruir por qué los parámetros originales del proceso tienen los valores que tienen. El equipo no ha cambiado, por lo que no se trata de un problema de hardware. La planta ha perdido un método técnico que las personas demostraban en la práctica, pero que nunca se puso por escrito. El Ministerio de Industria y Tecnología Avanzada puso en marcha la «Operación 300 000 millones» en 2021. Su objetivo es aumentar la contribución industrial de 133 000 millones de AED a 300 000 millones de AED para 2031. Ese crecimiento se materializa en forma de nuevas líneas, nuevos procesos y nuevos sistemas dentro de las plantas existentes. La relación con Alemania es bidireccional, y WAM informó durante la visita de Estado de septiembre de 2026 que los EAU tienen previsto invertir 40 000 millones de euros en ese país, incluida una capacidad aproximada de 1 GW para centros de datos. Cada una de estas medidas aporta un método a un edificio que luego debe albergarlo. Establece la línea de referencia antes de nombrar al responsable del programa. Una línea de referencia es mejor que un plan de formación como punto de partida. Sin ella, nadie puede distinguir entre el conocimiento que se ha transferido y el que simplemente se ha presentado. Una línea de base hace que la transferencia de conocimientos a la industria manufacturera de los EAU sea auditable, en lugar de basarse en suposiciones. Elabórala a partir de los propios registros de la planta, no a partir de datos agregados nacionales como los que publica el Centro Federal de Competitividad y Estadística. Qué debe contener la línea de base. Por qué el responsable del programa debe formar parte de la operación. RAK Ceramics anunció el 17 de febrero de 2026 que había seleccionado RISE with SAP. El programa abarca las 55 entidades de la empresa. Ningún proveedor ni oficina de proyectos de la empresa matriz puede asumir la responsabilidad de los procesos de negocio en 55 entidades y seguir gestionándolas a nivel local. Quien define el proceso controla los datos maestros, la lógica de los informes y el plan de producción. Si esa responsabilidad nunca pasa a la empresa operativa, el sistema funciona, pero la capacidad se queda donde estaba. Emparejar al nuevo directivo con un sucesor local designado El segundo punto de fallo es el sucesor, o más bien la ausencia del mismo. Un nuevo directivo mejora el rendimiento mientras está presente. Que esa mejora perdure depende de una sola persona. Una persona designada trabaja junto al directivo desde el primer mes. Esa persona necesita autoridad para tomar decisiones y margen para cometer errores corregibles mientras cuenta con apoyo in situ. Nombrar a un sucesor en el último trimestre de un mandato llega demasiado tarde. La «emiratización» hace que esta secuencia sea comercialmente concreta. El Gobierno de los EAU exige a las empresas del sector privado con 50 o más empleados que aumenten su proporción de trabajadores emiratíes cualificados en dos puntos porcentuales al año. El objetivo alcanza el 10 % a finales de 2026. La multa por incumplimiento en 2025 ascendió a 108 000 AED por puesto vacante al año, y aumentará a 120 000 AED en 2026. La contratación a través de Nafis y el Ministerio de Recursos Humanos y Empleo (MoHRE) cumple con este requisito. Sin embargo, esto no garantiza por sí solo la formación de un sucesor con las capacidades técnicas necesarias. Esa diferencia distingue un coste de cumplimiento de un activo operativo. La misma lógica se aplica en el marco del programa «National In-Country Value», en el que la capacidad local demostrada tiene un peso determinante en la evaluación de las licitaciones. Sanad, una empresa de Mubadala, colaboró con Lufthansa Technik Middle East y la Universidad Khalifa en el desarrollo de un sistema automatizado de medición de cordas. El sistema combina un brazo robótico industrial con un perfilador láser. Los socios dedicaron 18 meses a su desarrollo y lo presentaron en la sede de Lufthansa Technik en Hamburgo en enero de 2025. Las pruebas en los EAU fueron las primeras. La tecnología viajó de los EAU a Alemania, y no al revés. La transferencia de conocimientos a la industria manufacturera de los EAU funciona mejor como intercambio entre dos organizaciones competentes que como simple instrucción. Desarrollar la capacidad operativa local a través de rutinas, evaluación y traspaso: las rutinas son lo que perdura cuando finaliza un mandato. Por lo tanto, su adopción requiere una evaluación con la misma periodicidad que los resultados. Nadie debería darla por sentada al concluir un programa de formación. Cuatro disciplinas tienen mayor relevancia. La secuencia es lo más importante antes de la decisión de inversión. WAM informó de que TA’ZIZ puso en marcha un estudio de viabilidad conjunto con Covestro y XRG el 30 de junio de 2026. El estudio evalúa una planta de MDI a escala mundial en la Ciudad Industrial de Ruwais, con una capacidad de hasta 660 000 toneladas al año. Un estudio de viabilidad no equivale a una decisión definitiva de inversión. El periodo previo a dicha decisión es el momento más económico para determinar quién gestionará la planta en el quinto año. La misma cuestión subyace a una mejora de activos como el acuerdo sobre el laminador que EMSTEEL anunció en noviembre de 2025. Las evaluaciones de plantas en el marco del Índice de Transformación Tecnológica Industrial también la plantean. Emirates Global Aluminium concede licencias internacionales de su propia tecnología de fundición. Plataformas como «Make it in the Emirates» conectan esa capacidad con la demanda. La decisión que tienes ante ti: una planta tiene tres opciones. Desarrolla la capacidad para gestionar sus propios procesos; adquiere esa capacidad externamente cada vez que cambia una línea o un sistema; o acepta que su rendimiento siga dependiendo de la disponibilidad de personal que no emplea. La segunda opción es válida durante un periodo determinado, pero resulta costosa si se convierte en una condición permanente. Convierte un coste de transferencia puntual en uno recurrente. Además, deja la valoración expuesta justo en el momento en que el propietario más desea tener libertad para reestructurar, vender o consolidar el activo. Cuando aún no se dispone de personal interno cualificado, un ejecutivo interino con experiencia relevante en el sector y en los procesos puede asumir la responsabilidad operativa. El sucesor, por su parte, va adquiriendo experiencia en el puesto que ocupa por debajo de él. CE Interim, parte de Valtus Alliance, aplica ese modelo en todos sus mandatos industriales en el CCG y Europa. Desarrollar la capacidad operativa local sobre esa base hace que la fecha de finalización del mandato sea la medida del trabajo realizado. La prueba es
Inversión de los Emiratos Árabes Unidos en Alemania: la creación del equipo de ejecución que respalda la operación
En resumen: una declaración conjunta del 10 de septiembre de 2026 recogía un paquete de inversión previsto de los Emiratos Árabes Unidos (EAU) de 40 000 millones de euros en Alemania. De esa cantidad, 10 000 millones de euros se destinarán a Baviera. Para los inversores de los EAU en Alemania, esa cifra marca el inicio de una obligación de cumplimiento, no el cierre de una operación. Lo que sigue es un plazo reglamentario que no establece el inversor. Los directivos alemanes tienen obligaciones legales frente a la empresa, y no frente al accionista, y la realidad operativa rara vez se ajusta al modelo del acuerdo. Lo que realmente están adquiriendo los inversores de los EAU en Alemania: la forma de la inversión determina el grado de control que acompaña al dinero. La primera forma otorga control total. ADNOC International Germany Holding AG, una filial de XRG, completó la adquisición de Covestro el 10 de diciembre de 2025. La ampliación de capital ascendió a 1.170 millones de euros. Desde entonces, ha procedido a la exclusión de los accionistas minoritarios en virtud del artículo 327a de la Ley de Sociedades Anónimas (AktG), y el 19 de mayo de 2026 se celebrará una junta general de Covestro. TPG confirmó la segunda forma, una posición minoritaria, en una operación anunciada el 14 de julio de 2025. Un consorcio formado por Partners Group, GIC, TPG Rise Climate y Mubadala acordó adquirir Techem. El valor de la empresa ascendió a aproximadamente 6.7 mil millones de euros. Partners Group posee la participación mayoritaria, mientras que Mubadala tiene una participación minoritaria. Este tipo de accionista ejerce influencia a través de los derechos de gobernanza y de información, no mediante instrucciones a la dirección. La tercera forma es la intención exploratoria, que los lectores suelen confundir con un compromiso. RWE declaró el 6 de febrero de 2026 que había firmado un memorando de entendimiento con Masdar. Masdar estudiará la posibilidad de invertir, de aquí a 2030, en proyectos existentes de almacenamiento en baterías de RWE en Alemania por un máximo de 1 GW. Las partes también evaluarán el desarrollo conjunto de 1 GW adicional de aquí a 2035. La exploración no constituye una decisión de inversión definitiva, y no surge ninguna obligación de ejecución hasta que las partes la adopten. Las cuentas que no cuadran La declaración recoge estas cifras por separado. No cuadran entre sí. INSIGHT EU MONITORING informa del paquete de 40 000 millones de euros. WAM, a través de Dubai Eye 103.8, sitúa 10 000 millones de euros de esa cantidad en Baviera, por lo que esa asignación se incluye dentro del paquete. The Next Web recoge la referencia de la declaración a centros de datos de aproximadamente 1 GW. INSIGHT EU MONITORING recoge por separado 29 acuerdos y memorandos de entendimiento que superan los 9.356 millones de euros. Las inversiones existentes se contabilizan de nuevo por separado. Emirates 24|7 cita al Dr. Sultan Al Jaber, quien sitúa la inversión previa de los EAU en Alemania por encima de los 34 000 millones de euros, y la declaración conjunta menciona los aproximadamente 15 000 millones de euros de XRG en Covestro. Ambos son compromisos previos, no nuevos desembolsos. Del plan de negocio a los hitos operativos alemanes Una tesis de inversión debe superar una serie de trámites reglamentarios que el inversor no controla. Cada uno de ellos puede imponer condiciones sobre la integración o reestructuración posteriores. Las tesis relacionadas con la energía y las infraestructuras digitales conllevan una limitación que ninguna autorización puede resolver. La conexión a la red eléctrica se rige por el marco de la Bundesnetzagentur. Es la capacidad de la red la que marca el ritmo, no el calendario de inversión. Para los inversores de los EAU en Alemania, el hito que importa es la fecha en que el activo pueda producir, conectarse o suministrar. Esta serie ha abordado el mismo punto en lo que respecta a lo que la inversión de los EAU significa para las operaciones industriales alemanas. La responsabilidad ejecutiva tras la inversión recae en los directivos alemanes designados: un Geschäftsführer dirige una GmbH alemana; un Vorstand dirige una AG. En virtud de los artículos 43 de la GmbHG y 93 de la AktG, su deber de diligencia se extiende a la empresa, no al accionista. En una AG, el Aufsichtsrat nombra, supervisa y puede destituir al consejo de administración. Para los inversores de los EAU en Alemania, el directivo sopesa las instrucciones del propietario frente a su deber legal personal. Este proceso es más lento de lo que espera un equipo de operaciones de cartera. A continuación, hay dos matizaciones. Un «Beherrschungsvertrag» otorga a la sociedad matriz el derecho a emitir instrucciones vinculantes. También transfiere la compensación por pérdidas a la entidad controladora, por lo que la sociedad matriz compra el poder de dirección en lugar de recibirlo. La codeterminación se aplica por ley. La Betriebsverfassungsgesetz otorga a los comités de empresa derechos exigibles en materia de reestructuración; la Drittelbeteiligungsgesetz, una representación de los trabajadores de un tercio en el consejo de administración a partir de 500 empleados; y la Mitbestimmungsgesetz, la codeterminación paritaria a partir de 2 000 empleados. El nombramiento de un contacto patrocinador no establece la responsabilidad ejecutiva tras la inversión. El propietario la establece antes de la finalización, detallando de qué responde el directivo y qué pruebas lo demuestran: cuando estos aspectos se resuelven durante el primer trimestre, no ocurre nada dramático. Las desviaciones del primer mes se vuelven ilegibles, porque nadie ha establecido una línea de base. Las decisiones posteriores se basan entonces en información parcial. Cuando un liderazgo temporal sirve de puente en una transición definida, se abre una brecha entre el momento en que el inversor compromete el capital y el momento en que la dirección local asume la responsabilidad. A pesar de ello, la empresa sigue teniendo clientes, un comité de empresa y un calendario de presentación de informes. La supervisión desde el extranjero añade informes sin aportar autoridad, ya que esta recae en los directivos designados. Un ejecutivo interino con sede en Alemania y un mandato definido cubre ese vacío. Su función consiste en coordinar la empresa operativa, el patrocinador de los EAU y los asesores especializados. Los derechos de decisión y el traspaso a la dirección permanente deben establecerse desde el principio. CE Interim, parte de Valtus Alliance, coloca a este tipo de ejecutivos en la región DACH, Europa Central y Oriental y el CCG. La misma cuestión se plantea a la inversa, en las decisiones que determinan la puesta en marcha de una planta en los EAU. Para los inversores de los EAU en Alemania que estén evaluando una posición en estos momentos, la decisión es más sencilla de lo que parece. O bien el acuerdo aporta pruebas operativas contrastadas que contradicen la hipótesis, en cuyo caso conviene dejarlo tal cual; o bien es necesario reestructurar los derechos de decisión y los mecanismos de rendición de cuentas, mientras ello siga siendo económico; o bien la capacidad no se está transfiriendo, y el propietario debería reducir su exposición antes del próximo ejercicio contable. Estas opciones se van reduciendo en el orden indicado.
Ya en los Emiratos Árabes Unidos: el próximo reto operativo para las empresas alemanas
Un director general regional en Dubái aprueba un presupuesto para una revisión. A continuación, espera once días a que llegue un componente que se encuentra en Alemania. El cliente se decantó por el precio y la relación comercial, y ahora evalúa el pedido en función de la fecha en que el equipo vuelva a funcionar. Esa brecha describe la situación en la que se encuentran hoy en día muchas empresas alemanas en los Emiratos Árabes Unidos. Están consolidadas comercialmente, tienen una capacidad operativa limitada y asumen compromisos que la entidad local nunca asumió. La orientación política avanza más rápido que la mayoría de los modelos operativos locales. La CNBC informó el 11 de septiembre de 2026 de que los EAU tienen previsto invertir 40 000 millones de euros en Alemania en virtud de una declaración conjunta de fecha 10 de septiembre de 2026. Gulf Today informó en abril de 2025 de que funcionarios de los EAU mencionaron una inversión comprometida de más de 1 200 millones de dólares en proyectos por toda Alemania. Estas cifras son intenciones anunciadas en distintos momentos, no un total acumulado. Aun así, elevan las expectativas de los clientes sobre lo que una entidad alemana puede ofrecer a nivel local. Las formas de presencia local con las que operan realmente las empresas alemanas en los EAU: la presencia en los Emiratos adopta al menos cinco formas. Cada una conlleva su propia base de costes, su marco normativo y su límite de crecimiento. Tratarlas como un único tipo de filial es donde falla la planificación. La distancia entre la primera forma y la quinta no es una cuestión de escala. Cada paso transfiere una obligación desde Alemania al Golfo. Esas obligaciones son el stock, la certificación, la responsabilidad por las reparaciones, la plantilla y la autoridad para comprometerse con una fecha. Una filial puede aumentar sus ingresos durante años sin realizar esa transferencia. La limitación se manifiesta entonces como un fallo en el servicio, más que como un problema comercial. Lo que ya revelan las estructuras duales: Phoenix Contact abrió una sede regional y un centro de distribución en Dubái (TECOM) en 2008. La empresa afirma que fue el primer fabricante de su sector en hacerlo. Esa entidad de la zona franca también lleva a cabo reparaciones y montaje con valor añadido. En 2012, el grupo incorporó Phoenix Contact Electrical Equipment Trading LLC en Abu Dhabi Industrial City (Phoenix Contact Middle East). Contar con dos entidades en un mismo país no supone una duplicación, ya que un centro en zona franca y la actividad con clientes del territorio continental son negocios distintos. Donde termina la escalera: Lufthansa Technik AG es propietaria al 100 % de Lufthansa Technik Middle East, que inauguró en 2017. La empresa, situada en Dubai South, repara componentes relacionados con el fuselaje bajo las homologaciones de la GCAA, la FAA y la EASA. Diehl Aviation inauguró unas instalaciones de 1.100 metros cuadrados en la zona franca del aeropuerto de Dubái en febrero de 2025. Cuenta con la autorización EASA Parte 21G para el montaje, la reparación y la certificación in situ de componentes de cabina en colaboración con STS Aviation Services (Runway Girl Network). En noviembre de 2025, el Grupo Diehl anunció su apoyo al programa de modernización del A380 de Emirates, con la fabricación y el montaje locales llevándose a cabo en el taller de Dubái. Wilo inauguró su fábrica ampliada de Dubái en febrero de 2025 y duplicó su capacidad de producción en los Emiratos Árabes Unidos. De la oficina de ventas a las operaciones locales: qué cambia primero. El cambio comienza con la promesa. Una organización de ventas vende un producto a un precio con un plazo de entrega. Una organización de servicio o montaje vende una fecha en la que el equipo volverá a funcionar. Esa fecha depende de las piezas, del personal certificado y de la capacidad de decidir a nivel local. Lo primero que se agota es el stock. La demanda de servicio es intermitente, a diferencia de la demanda de distribución. La entidad debe ajustar el inventario en previsión de averías que aún no se han producido. El capital circulante se traslada al Golfo antes que los ingresos. Se acumula en artículos de baja rotación que la cuenta de pérdidas y ganancias de distribución nunca tuvo que asumir. El primer síntoma es el aumento de las existencias y el envejecimiento de las cuentas por cobrar, mientras que la facturación parece sólida. Lo segundo que se resquebraja es la autoridad. El equipo local debe tomar decisiones sobre certificación, garantía y reelaboración allí donde se encuentra el equipo. Por lo tanto, las autorizaciones locales importan más que el espacio físico. La capacidad logística regional redefine las expectativas de los clientes. El 11 de junio de 2025, el Grupo DHL anunció planes para invertir más de 500 millones de euros en Oriente Medio. El plan se extiende hasta 2030 y da prioridad a los Emiratos Árabes Unidos y Arabia Saudí. A medida que el transporte de mercancías se agiliza, la cadena de aprobaciones se convierte en el paso más largo del ciclo. La capacidad de servicio, el stock y la entrega al cliente forman un único sistema. La mayoría de las empresas alemanas en los EAU gestionan la capacidad de servicio, el stock y la entrega como tres líneas separadas. En una entidad de servicios propia, forman un único ciclo. La falta de una pieza deja inactivo a un técnico certificado. Un técnico inactivo retrasa la fecha prometida. Una fecha incumplida se convierte en una nota de crédito o en un contrato marco que, discretamente, no se renueva. La latencia en la toma de decisiones acompaña a ese ciclo. Cada escalación que llega hasta Alemania cuesta un día que el cliente cuenta en horas. Los clientes tratan entonces a la entidad como una operación local, mientras que la sede central la gestiona como una oficina de exportación. Un diagnóstico para la siguiente etapa de crecimiento: cinco preguntas distinguen a una entidad preparada para el siguiente peldaño de otra que absorberá capital sin cambiar su rendimiento. Las dos primeras son fáciles de responder, y las tres últimas zanjan la cuestión. Si las respuestas apuntan de nuevo a Alemania, la entidad funciona como una oficina de ventas. Ni su licencia ni su plantilla cambian eso. El modelo es legítimo y, a menudo, rentable. Se convierte en un problema cuando los clientes ya le compran como si fuera otra cosa. La decisión que ahora se plantea ante el consejo de administración. El consejo tiene tres opciones y cada una de ellas es defendible. Puede financiar la mejora, organizando por fases las existencias, el personal certificado, las autorizaciones y la delegación de competencias. De este modo, la capacidad se alcanza antes que las obligaciones que genera. Puede mantener el modelo actual y delegar el alcance del servicio en un distribuidor. También puede retirar el alcance local y volver a la exportación. La posición intermedia es la que no se sostiene. En ella, una entidad asume compromisos que no puede cumplir al carecer de existencias, autoridad y certificación, y los clientes detectan esa brecha antes que la sede central. El paso de una oficina de ventas a operaciones locales es una transición definida con un inicio, hitos y un punto final. Las empresas suelen nombrar a un ejecutivo para ese periodo. A continuación, una vez finalizado, ceden la gestión a la dirección local permanente. CE Interim, parte de Valtus Alliance, coloca a ejecutivos interinos en operaciones industriales en la región DACH, Europa Central y el Golfo. Un artículo relacionado, «De la sede central alemana a una planta en los Emiratos Árabes Unidos»,
Desde la sede central en Alemania hasta una planta en los Emiratos Árabes Unidos: las decisiones que determinan el éxito de un lanzamiento
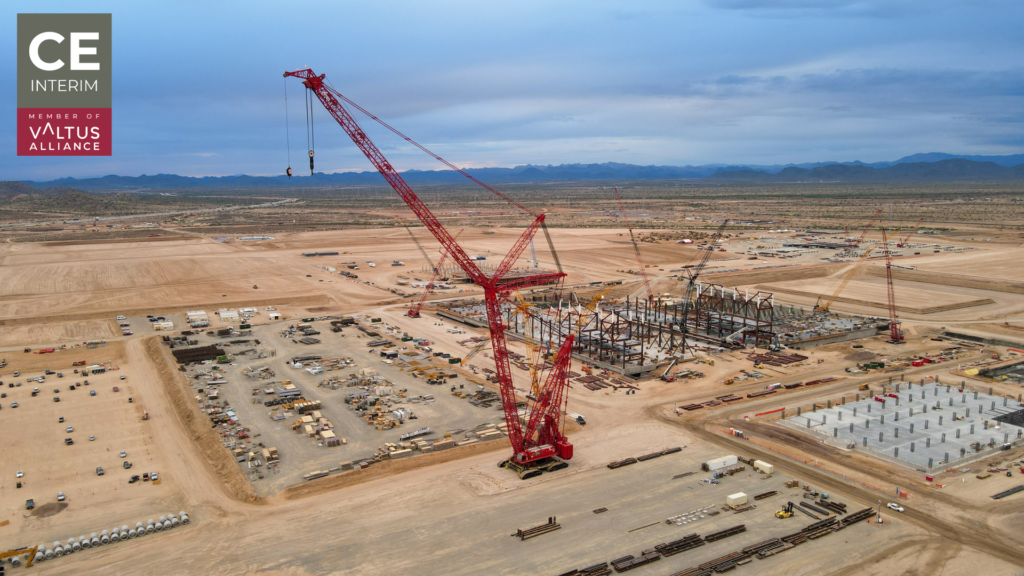
La expansión alemana en los Emiratos Árabes Unidos tendrá éxito o se estancará tras la decisión. Qué debe decidir la sede central, de qué debe encargarse el equipo local y quién dirige el lanzamiento.
Proveedores de cuentas comerciales de alto riesgo: una lista de comprobación para el director financiero
Una cuenta comercial de alto riesgo es una posición de liquidez, no una partida de adquisición. Las reservas, las condiciones de liquidación y los derechos de rescisión determinan la cantidad de efectivo a la que tu empresa puede acceder realmente. A continuación se presenta una comparación entre seis proveedores especializados y se indican los aspectos que los consejos de administración y los directores financieros deben establecer antes de firmar cualquier documento.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL