
In breve
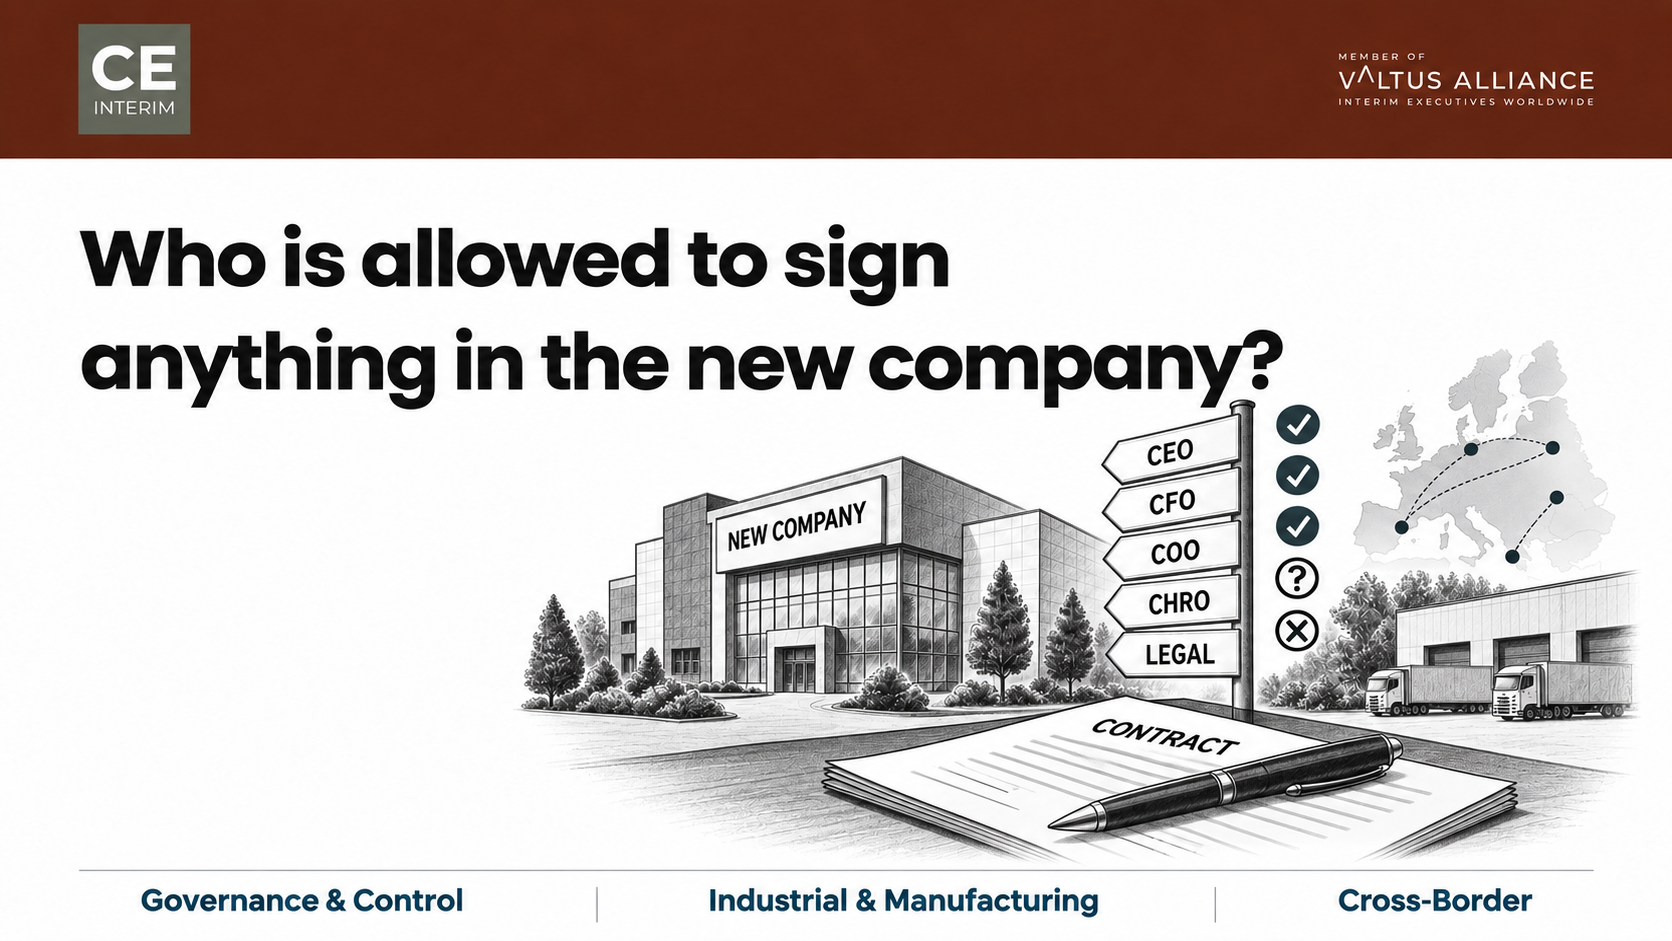
Una società appena scorporata necessita, fin dal primo giorno, di un’autorità di firma autonoma. Deve sapere chi può firmare un contratto, autorizzare un pagamento o presentare una dichiarazione obbligatoria. L’entità dell’autorità di firma autonoma di cui dispone un dirigente designato dipende dall’ambito del mandato, non dalla sola titolarità azionaria. Gli acquirenti spesso presumono che l’autorità legale si trasferisca automaticamente con le azioni. Non è così. Le banche locali, gli uffici delle imposte, i fornitori e i clienti non riconosceranno il team incaricato della transazione della società madre. È necessario che sia presente un dirigente formalmente delegato o un rappresentante legale registrato.
Il trigger di completamento e il divario tra l'autorizzazione alla prontezza operativa dal primo giorno e il carve-out
La transazione viene conclusa dal punto di vista finanziario a mezzanotte. Il prezzo di acquisto viene saldato. I certificati azionari vengono trasferiti. L’acquirente costituisce formalmente il nuovo consiglio di amministrazione. Sulla carta, l’acquirente è ora proprietario dell’azienda.
La mattina seguente, le operazioni potrebbero subire una battuta d’arresto a causa di una domanda: chi detiene effettivamente il potere di firma in nome proprio per l’azienda?
Nel corso della sua storia all’interno del gruppo madre, lo stabilimento ceduto non ha mai avuto un’entità autonoma con potere decisionale in materia di firma. I dirigenti del gruppo presso la sede centrale hanno firmato ogni contratto, ogni ordine di acquisto superiore a una soglia modesta, ogni linea di credito e ogni documento da depositare a norma di legge. Tali dirigenti si dimettono come condizione per il perfezionamento dell’operazione.
Il team dell’acquirente incaricato dell’operazione spesso presume che la dirigenza locale dello stabilimento possa semplicemente subentrare. Ma non è così. Un direttore di stabilimento che gestisce bene la produzione potrebbe non disporre di alcuna procura. Potrebbe non avere alcun mandato bancario. Potrebbe non avere alcuna autorità legale per vincolare l’azienda. Il divario diventa subito evidente. Un fornitore, una banca o un ufficio delle imposte richiedono una firma. Nessuno in loco è in grado di fornirla. È qui che emerge per la prima volta la lacuna relativa al potere di firma di un’entità autonoma.
Questa è la questione relativa all’autorità di firma di un’entità autonoma nella sua forma più semplice. Chi può agire per conto di una società che, sulla carta, ha cambiato proprietà da un giorno all’altro?
Perché l'autorità di firma delle entità autonome diventa più complessa nel caso delle controllate transfrontaliere
La questione della facoltà di firma da parte di un’entità autonoma diventa difficile da risolvere quando uno scorporo ha carattere transnazionale. Il team dell’acquirente incaricato dell’operazione ha solitamente sede in un unico centro finanziario, mentre le controllate operative sono soggette al diritto societario di un altro Paese.
Ogni giurisdizione stabilisce le proprie regole riguardo a chi possa vincolare una società, chi debba figurare nel registro delle imprese e quale documentazione una banca o un tribunale accetti come prova. Una semplice istruzione impartita da un partner operativo di un fondo di private equity non comporta di per sé l’aggiornamento di un registro straniero. Ciò vale indipendentemente dal livello gerarchico di tale partner. I tribunali e le banche si basano su documenti societari verificati, non su un’e-mail.
Non si tratta di una situazione in cui una delle parti si comporti in modo irragionevole. Le banche e i registri locali si limitano ad applicare norme che risalgono a prima della transazione. È compito dell’acquirente stabilire, in modo deliberato, chi detiene l’autorità di firma delegata a titolo di entità autonoma e chi detiene l’autorità statutaria. La questione non si risolverà da sola una volta che la proprietà passerà di mano.
Individuare un’interruzione della delega di firma nelle prime settimane successive all’acquisizione
Durante le trattative, i consigli di amministrazione raramente prevedono che possa verificarsi una lacuna nei poteri decisionali di un'entità autonoma. Di solito tale lacuna si manifesta sotto forma di una serie di sintomi concreti nelle prime settimane successive al completamento dell'operazione.
I pagamenti vengono bloccati. Una banca non darà seguito alle istruzioni impartite da un firmatario di cui non ha verificato l'identità. I fornitori sospendono i nuovi ordini. Il contratto di acquisto da loro riconosciuto non è più valido e nessuno a livello locale dispone della procura necessaria per firmarne uno nuovo. I clienti sospendono nuovi impegni finché non sarà chiaro chi possa rappresentare l'azienda.
Le autorizzazioni di routine vengono inoltrate fino allo sponsor. Ciò include anche le piccole riparazioni delle attrezzature o il rinnovo di un contratto di locazione, poiché non esiste un’autorità intermedia. Anche le pratiche presentate a livello locale alle autorità fiscali o del lavoro subiscono ritardi. Esse richiedono infatti la firma di una persona formalmente autorizzata a rilasciarla.
Nessuno di questi segnali indica un’incompetenza da parte di una delle due parti. Essi evidenziano una lacuna nell’autorità di firma di un’entità autonoma che nessuno ha colmato prima del completamento.
Organizzazione dei poteri decisionali delegati lungo l'intero spettro delle autorità di firma
La soluzione a questa questione non è una scelta binaria. Non si tratta di una contrapposizione tra pieni poteri statutari e totale assenza di autorità. Si tratta piuttosto di uno spettro. La posizione che un dirigente occupa all’interno di tale spettro dipende dalla portata del mandato conferitogli dal consiglio di amministrazione.
Il modello di CE Interim suddivide tale spettro in tre livelli. Il primo livello riguarda l’autorità operativa delegata e copre la maggior parte dei mandati di stabilizzazione. Il consiglio di amministrazione conferisce all’esecutivo poteri definiti contrattualmente, compresi i diritti decisionali delegati in merito alle spese correnti, senza richiedere una nomina formale prevista dalla legge.
Il secondo livello è quello della rappresentanza prevista dalla legge. Si applica nei casi in cui le condizioni locali lo richiedano. Un esempio è lo stallo bancario. Un altro è il blocco doganale che può essere risolto solo da un rappresentante registrato.
Il terzo livello è costituito dalla sovranità statutaria fondamentale. Questa rimane di competenza del consiglio di amministrazione indipendentemente dall’ambito del mandato. Comprende l’approvazione del bilancio d’esercizio, delle principali spese in conto capitale e delle decisioni strategiche a lungo termine.
La ripartizione delle responsabilità rimane invariata indipendentemente dal livello applicabile:
Il dirigente: è responsabile della leadership professionale e dell’attuazione delle iniziative.
Il cliente: conferisce a un’entità autonoma il potere di firma e rimane responsabile della decisione aziendale sottostante.
Quadri normativi di governance e parametri di riferimento per le deleghe di firma transfrontaliere
La gestione delle autorità di firma autonome nelle filiali europee richiede un rigoroso rispetto delle norme di diritto societario e un’approfondita analisi in materia di governance aziendale.
Ricerca pubblicato Nel Forum sulla governance societaria della Harvard Law School si sottolinea che la governance delle controllate internazionali rappresenta una delle principali fonti di rischio legale e operativo nascosto per i consigli di amministrazione delle società.
Ai sensi del Codice commerciale tedesco (Codice commerciale tedesco / HGB) §§ 49 e 54: nella prassi societaria europea si opera una distinzione netta tra la procura commerciale formale, nota come “Prokura”, e l’autorizzazione operativa generale, nota come “Handlungsvollmacht”.
Negli ordinamenti dell’Europa centrale, la rappresentanza legale comporta una responsabilità giuridica personale. Ai sensi della legge ceca sulle società commerciali (Legge n. 90/2012 Coll.), gli amministratori esecutivi, ovvero i “jednatel”, hanno l’obbligo rigoroso di agire con la dovuta diligenza nella gestione.
Come illustrato nella transazione studi Secondo McKinsey & Company, la definizione dei diritti decisionali fin dal primo giorno rappresenta uno dei flussi di lavoro operativi più cruciali nell'integrazione di un'operazione di scorporo.
Ciò che un intervento di scorporo credibile stabilisce innanzitutto in merito all'autorità di firma
Un dirigente esperto che si trova ad affrontare questa situazione non cerca di risolvere tutto fin dal primo giorno. L’ordine delle cose conta più della rapidità.
In primo luogo, occorre individuare chi detiene attualmente l’autorità di firma per le entità autonome. È necessario stabilire quali di questi firmatari lasceranno l’azienda al momento del completamento dell’operazione. Questo singolo passaggio di solito mette in luce le lacune prima ancora che qualcun altro se ne accorga. Questo è il fulcro della preparazione per il primo giorno del carve-out. Non si tratta di una struttura di governance perfetta, ma di una sequenza che colma per prime le lacune più urgenti.
Prima che venga firmato qualsiasi altro documento, occorre definire i poteri delegati all’esecutivo in loco, approvati dal consiglio di amministrazione. Tali poteri devono essere limitati a quanto effettivamente richiesto dal mandato. Una volta delegata l’autorità, occorre stabilire una soglia finanziaria a più livelli. Ciò consente alla dirigenza locale di gestire le spese ordinarie senza dover sottoporre ogni decisione al consiglio di amministrazione.
La sequenza restante segue alcuni passaggi chiave specifici:
Solo allora, comunicate per iscritto alle banche, ai fornitori principali e alle autorità doganali chi detiene ora il potere di firma in qualità di entità autonoma, in modo che la verifica non diventi il prossimo collo di bottiglia.
La registrazione prevista dalla legge, laddove il mandato lo richieda, è un elemento secondario e non primario.
Documentate ogni atto delegato sin dall’inizio, in modo che il leader permanente che alla fine subentrerà abbia un resoconto chiaro di ciò che è accaduto e del perché.
La dimensione transfrontaliera: la gestione dei poteri decisionali tra la sede centrale e la dirigenza locale
È raro che il team incaricato delle trattative di uno sponsor disponga di una persona in grado di esercitare direttamente l’autorità di firma per un’entità locale autonoma. Potrebbe trovarsi a centinaia di chilometri di distanza. Potrebbe supervisionare diverse altre società. Potrebbe non avere nessuno disponibile a lavorare a tempo pieno all’interno di questa specifica azienda.
La dirigenza locale, dal canto suo, potrebbe conoscere l’attività nei minimi dettagli. Tuttavia, fino ad ora potrebbe non aver avuto né l’autorità né la responsabilità di rappresentarla all’esterno. Ciò non costituisce un fallimento da parte di nessuna delle due parti. Riflette semplicemente il modo in cui il gruppo madre gestiva l’azienda prima dell’operazione, non come qualcuno la progetterebbe partendo da zero.
Un dirigente ad interim, nominato con un mandato dai contorni ben definiti, colma direttamente tale lacuna relativa all’autorità decisionale dell’entità autonoma. Il dirigente riferisce al consiglio di amministrazione e opera entro i limiti dell’autorità decisionale dell’entità autonoma definiti dal mandato. Il ruolo di CE Interim è quello di aiutare il consiglio di amministrazione a definire tale mandato e a disciplinare la nomina attraverso una supervisione guidata dai partner. CE Interim non detiene l’autorità in sé.
Caso di studio: definizione dei poteri di firma di un’entità autonoma nell’ambito di un’operazione di scorporo tra Austria e Repubblica Ceca
Il mandato relativo all’operazione: cessione di una controllata priva di potere di firma dopo l’acquisizione
Un gruppo industriale austriaco, con sede a Linz, ha ceduto la propria divisione specializzata in valvole idrauliche di precisione e attuatori. L'acquirente era un fondo di private equity di medie dimensioni con sede a Francoforte. La divisione comprendeva uno stabilimento produttivo a Plzeň. Il valore dell'operazione è stato di 58 milioni di euro.
Ai sensi dell'accordo di transazione, tutti gli amministratori austriaci che avevano rappresentato l'entità operativa ceca hanno rassegnato le dimissioni alla chiusura dell'operazione. Si tratta di una prassi standard per garantire una netta separazione proprietaria.
Nessuno dei membri del team del fondo di Francoforte era titolare di un’autorizzazione registrata a firmare a titolo autonomo per conto dell’entità. Lo stesso valeva per il personale dello stabilimento di Plzeň. Il vuoto si è creato nel momento in cui quelle dimissioni sono diventate effettive.
Attriti operativi: blocchi bancari e fermi doganali dovuti alla mancanza di poteri decisionali delegati
La seconda mattina dopo il completamento dell’operazione, la sede di Plzeň si è trovata ad affrontare contemporaneamente due problemi distinti. La banca commerciale ceca ha bloccato tutti i pagamenti elettronici in uscita. La chiusura dell’operazione aveva comportato la rimozione dei firmatari austriaci registrati e non era stato inserito in archivio alcun sostituto verificato. Ciò ha comportato la sospensione dei pagamenti ai fornitori e dell’elaborazione delle buste paga previsti per quella settimana.
Allo stesso tempo, la dogana ceca ha bloccato una spedizione di bobine d’acciaio destinate alla linea di produzione dello stabilimento. Nella dichiarazione di importazione mancava la firma di un rappresentante autorizzato dell’azienda.
Ogni ora di attesa della spedizione in dogana avvicinava sempre più lo stabilimento a un arresto della linea di produzione principale. La finestra di consegna di un cliente chiave era già a rischio. La direzione dello stabilimento era pienamente consapevole del problema, ma non poteva fare nulla al riguardo: nessuno in sede possedeva la procura autonoma richiesta dalla banca o dall’ufficio doganale. I responsabili della pianificazione della produzione dovevano decidere, ora per ora, se mantenere in funzione la linea partendo dal presupposto che le bobine sarebbero state sdoganate in tempo.
L'intervento: ripristino dell'autorità di firma delle entità autonome entro 72 ore
CE Interim ha assegnato all’azienda un dirigente di comprovata esperienza e in linea con i requisiti dell’incarico, pronto a entrare in servizio entro 72 ore dal completamento del brief relativo all’incarico. Il dirigente ha quindi messo in atto una sequenza articolata in quattro fasi.
In primo luogo, una procura d’emergenza, autenticata quella stessa settimana, ha consentito al dirigente di sbloccare la spedizione bloccata alla dogana. Ciò è avvenuto prima che la linea di produzione perdesse un turno.
In secondo luogo, il dirigente ha incontrato direttamente i responsabili del credito della banca. Il dirigente ha presentato lo statuto aggiornato e un campione di firma, in linea con i documenti specificatamente richiesti dalla checklist di conformità della banca stessa. Ciò ha permesso di sbloccare il pagamento degli stipendi e dei fornitori nel giro di pochi giorni anziché settimane.
In terzo luogo, la direzione ha definito una matrice decisionale operativa. I dirigenti locali potevano approvare spese fino a 50.000 euro con la propria firma. Per importi superiori era necessaria l’approvazione congiunta della direzione e del consiglio di amministrazione.
In quarto luogo, il mandato e il rapporto bancario in corso richiedevano più di una soluzione temporanea. Il dirigente ha completato la registrazione formale come “jednatel” nel Registro delle Imprese ceco, al fine di garantire la conformità a lungo termine. Ciò ha colmato definitivamente la lacuna relativa al potere di firma dell’entità autonoma, non solo per l’emergenza.
Le quattro tappe fondamentali raggiunte nel corso delle 72 ore di intervento sono le seguenti:
Sdoganamento d’emergenza: abbiamo ottenuto una procura autenticata da un notaio per sbloccare le materie prime trattenute prima che la produzione venisse interrotta.
Sblocco dei servizi bancari: sono stati presentati lo statuto aggiornato e i campioni di firma per ripristinare l'elaborazione dei pagamenti bancari.
Matrice decisionale: sono state introdotte soglie di spesa locale fino a 50.000 euro senza necessità di ricorso al consiglio di amministrazione.
Iscrizione nel Registro delle Imprese: è stata completata l'iscrizione formale in qualità di “jednatel” nel Registro delle Imprese ceco ai fini di una gestione a lungo termine.
Il risultato: mantenere la prontezza operativa fin dal primo giorno e garantire un passaggio di consegne senza intoppi
Lo stabilimento ha rispettato gli impegni di consegna nei confronti del proprio cliente principale. Ha evitato un fermo produttivo che, a un certo punto, era ormai questione di ore. L’amministratore delegato ceco a tempo indeterminato scelto dal fondo ha assunto l’incarico nel sesto mese. Ha ereditato un’entità trasparente, mandati bancari attivi e una matrice decisionale documentata. Non rimanevano questioni in sospeso relative ai poteri di firma delle entità autonome da risolvere prima che potesse agire.
Domande frequenti: potere di firma e controllo societario
Chi detiene il potere di firma in qualità di entità giuridica autonoma per una società di recente scorporo?
Solo le persone a cui è stata formalmente conferita l’autorità possono vincolare la società. Ciò significa chiunque sia indicato in una delibera degli azionisti, in una procura registrata o in una voce del registro delle imprese. L’autorità non si trasferisce automaticamente con la proprietà. Ciò vale anche nel caso in cui il nuovo proprietario detenga il 100% delle azioni. I consigli di amministrazione che presumono il contrario di solito scoprono la lacuna relativa al potere di firma in capo a un soggetto autonomo a seguito di un’istruzione bancaria respinta o di un fornitore che non accetta una firma non verificabile.
Un dirigente ad interim può esercitare i diritti di rappresentanza previsti dalla legge e i poteri decisionali delegati?
Sì, laddove il mandato lo richieda. La rappresentanza legale dipende dall’ambito di competenza concesso dal consiglio di amministrazione, non da una regola fissa. Molti mandati di stabilizzazione richiedono solo l’autorità operativa delegata, mentre la rappresentanza legale rimane a livello di gruppo. Alcuni mandati richiedono di più. Ciò è comune nei casi in cui una situazione di stallo bancario o normativo richieda la presenza di un rappresentante registrato in loco. È il consiglio di amministrazione a decidere l’ambito di applicazione. Il mandato definisce quindi l’autorità di firma dell’entità autonoma che ne deriva.
Quali poteri decisionali in materia di firma dovrebbe mantenere il consiglio di amministrazione?
L’approvazione dei bilanci annuali spetta in ogni caso al consiglio di amministrazione. Lo stesso vale per le spese in conto capitale superiori a una soglia concordata e per ogni decisione strategica a lungo termine. Ciò vale indipendentemente dall’entità dell’autorità operativa che il consiglio di amministrazione delega al dirigente in loco. La divisione esiste per un motivo. L’esecuzione quotidiana può procedere rapidamente. Le decisioni che definiscono la direzione a lungo termine dell’azienda rimangono di competenza di coloro che ne hanno la responsabilità ultima.
Cosa succede se l'autorità di firma dell'entità autonoma non viene definita prima del completamento?
La lacuna emerge da sola, di solito nel giro di pochi giorni. Si manifesta attraverso un ciclo di pagamenti bloccato, una spedizione in stallo o un fornitore che non accetta un nuovo ordine di acquisto. Risolverlo a posteriori richiede più tempo e slancio rispetto a risolvere la questione prima del completamento. Il consiglio di amministrazione finisce per negoziare soluzioni urgenti sotto pressione. La strada più tranquilla consiste nel concordare in anticipo una struttura di governance. Ogni giorno in cui il divario rimane aperto aumenta il costo necessario per colmarlo.
L’autorità di firma si trasferisce automaticamente in caso di cambio di proprietà?
No. Il potere di firma dopo l’acquisizione non viene trasferito automaticamente con le azioni. La partecipazione azionaria e il potere legale di agire per conto di una società sono due questioni distinte. Il consiglio di amministrazione deve stabilire quest’ultimo in modo deliberato, tramite delega o registrazione, a seconda di quanto previsto dal mandato. Considerare le due questioni come un unico e stesso problema è la causa principale di una lacuna nell’autorità di firma di un’entità autonoma fin dal primo giorno.
Conoscenze correlate e passo successivo
La decisione che il consiglio di amministrazione deve prendere in merito ai poteri di firma delle singole entità è facile da enunciare. Non è sempre facile metterla in pratica. È necessario stabilire, prima del completamento dell’operazione, chi detiene quali poteri di firma nelle singole entità. Altrimenti, la lacuna verrà alla luce già alla prima mattinata difficile che seguirà.
Letture correlate
A volte il team dell’acquirente dispone già di una figura in grado di occuparsene a livello locale. Spesso questa è la soluzione giusta, oltre che la più semplice. Tuttavia, tale soluzione non è più sufficiente quando l’incarico si estende a un Paese in cui nessun membro del gruppo può essere presente. Allo stesso modo, non è più sufficiente quando l’autorità richiesta va oltre quella che un singolo partner operativo, responsabile di diverse società in portafoglio, può ragionevolmente detenere.
A Partner ad interim di CE è disponibile per un colloquio riservato. L'incontro verterà su una data specifica di completamento e su quanto il consiglio di amministrazione debba definire in anticipo.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL