
Costi irrecuperabili: le spese generali di cui nessuno si fa carico dopo una vendita
In breve
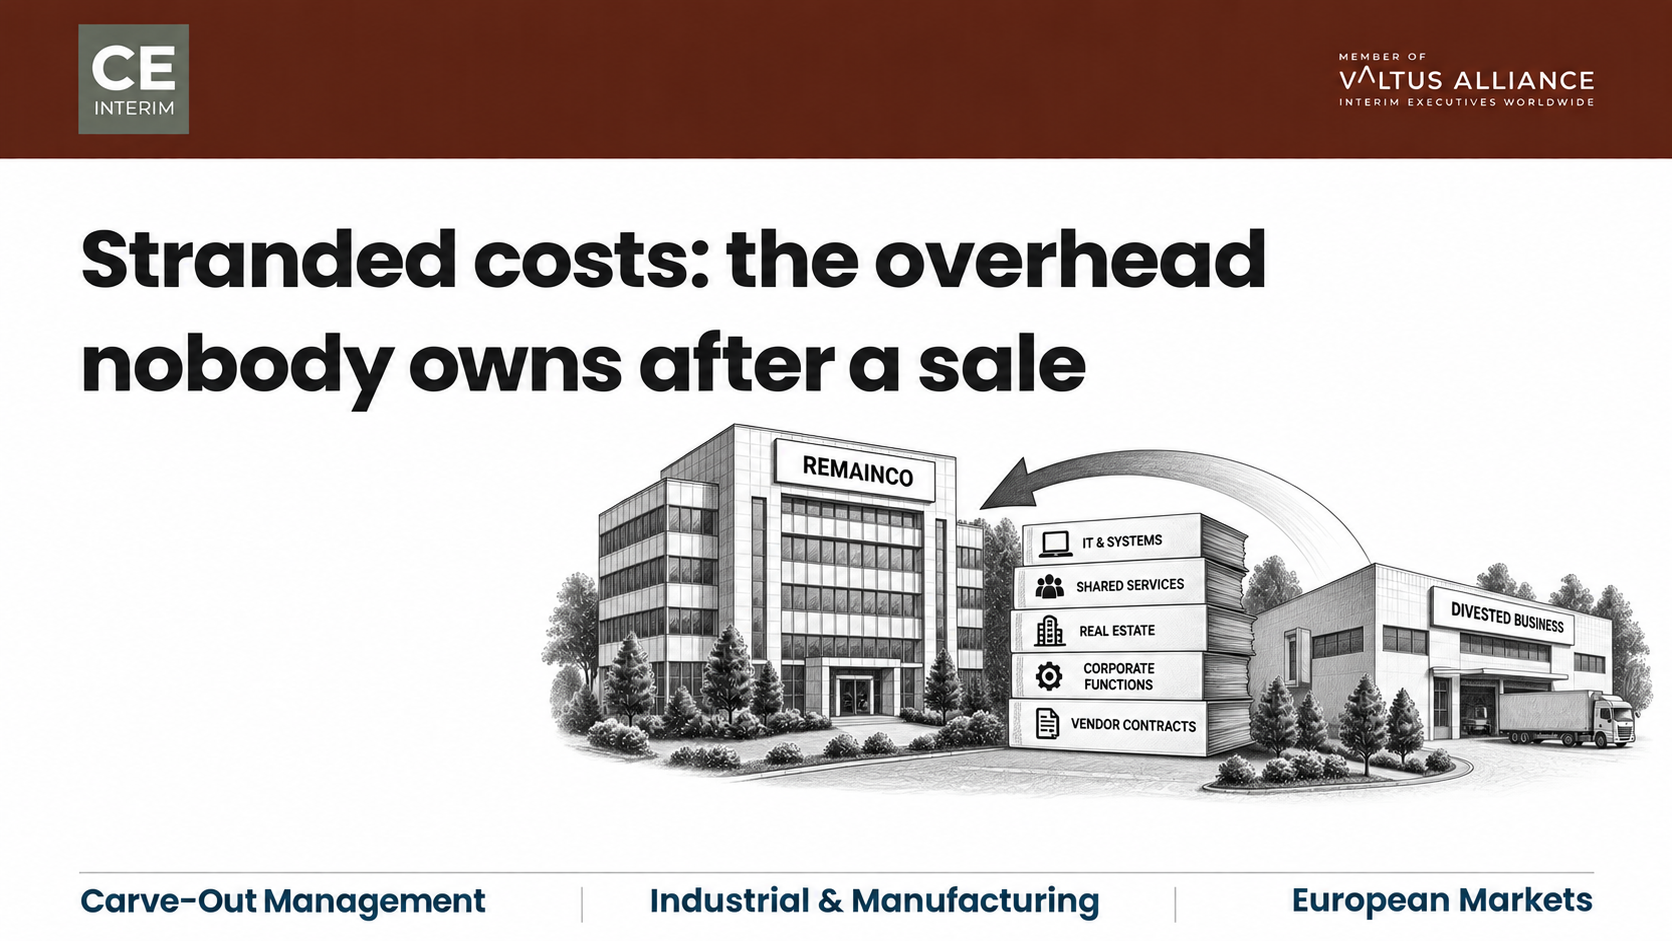
I costi irrecuperabili successivi alla cessione sono le spese generali aziendali che rimangono quando una divisione se ne va. L’IT di gruppo, i centri di servizi condivisi, i contratti di locazione immobiliare e gli stipendi aziendali ne sono esempi comuni. I ricavi passano all’acquirente. I costi irrecuperabili rimangono. Nessuna divisione ha mai sostenuto da sola questi costi generali, quindi nessun responsabile di divisione ha ora la responsabilità di eliminarli. Riassegnare i costi irrecuperabili alle attività rimanenti non risolve il problema, ma si limita a spostare il danno altrove. Per recuperare il margine di RemainCo è necessaria una base di riferimento precisa, oltre a un dirigente designato con l’autorità di eliminare i costi irrecuperabili secondo un calendario prestabilito.
Il fattore scatenante: l’operazione viene portata a termine mentre i costi irrecuperabili rimangono in RemainCo
La vendita viene conclusa. I proventi vengono accreditati sui conti del gruppo. Il consiglio di amministrazione registra un’operazione in regola. Qualche mese dopo, i conti della direzione del gruppo raccontano una storia diversa. I margini operativi delle restanti divisioni sono calati. La domanda dei clienti rimane stabile. I prezzi rimangono invariati. Anche i volumi rimangono stabili. Nulla nell’attività operativa spiega tale calo.
La causa risiede nella base di costo, non nel mercato. Per anni, l’unità ceduta ha sostenuto una quota delle spese generali del gruppo. Tra queste figuravano la licenza ERP, il team di tesoreria aziendale, l’amministrazione delle risorse umane e gli onorari legali. L’unità se n’è andata. I costi irrecuperabili non sono andati via con essa. Sono rimasti nei libri contabili della società madre, senza essere assegnati ad alcuna divisione ancora in attività.
Perché la riassegnazione dei costi generali non recuperabili non elimina la spesa
I team di finanza aziendale reagiscono solitamente allo stesso modo. Prendono i costi generali non assegnati e li ripartiscono tra le divisioni rimaste, utilizzando i criteri di ripartizione dei costi esistenti. I responsabili degli stabilimenti e delle unità aziendali si ritrovano con ripartizioni che sono aumentate del venti o del trenta per cento da un giorno all’altro. Eppure, nulla è cambiato nella gestione effettiva delle loro attività.
La riallocazione non elimina i costi irrecuperabili, ma li sposta. Una divisione che non consuma più capacità di servizi condivisi rispetto a prima si ritrova ora a farsi carico della base di costo di qualcun altro che non fa più parte dell’azienda. Si fa carico di quel costo senza alcuna colpa da parte sua.
Il disaccordo che ne deriva è comprensibile, non disfunzionale. I responsabili delle divisioni si oppongono ad assorbire costi generali che non controllano. I responsabili funzionali centrali si oppongono a ridurre il proprio organico, poiché il gruppo ha ancora bisogno di un certo supporto transitorio per l’acquirente. Entrambe le posizioni hanno senso nel loro contesto. Insieme, lasciano i costi irrecuperabili in bilancio, senza che nessuno se ne assuma la responsabilità. I costi generali irrisolti erodono silenziosamente il valore che la vendita avrebbe dovuto generare.
Perché i servizi condivisi transfrontalieri rendono più difficile eliminare i costi irrecuperabili
Sbrogliare i costi intrappolati è già di per sé abbastanza difficile all’interno di un singolo Paese. Se poi si aggiunge un gruppo con sede in Germania, Svizzera, Austria o Francia, e si considerano i servizi condivisi forniti dalla Polonia, dalla Repubblica Ceca o dalla Romania, il compito diventa più arduo sotto tre aspetti specifici.
Accordi con i fornitori aziendali che perpetuano i costi legati al software non più supportato
I fornitori solitamente fissano i prezzi delle licenze ERP di gruppo, dei contratti di telecomunicazioni e dei software di ingegneria in base a livelli di volume globali. Quando una divisione se ne va, il contratto non si riduce di conseguenza. Gli impegni minimi spesso costringono la società madre a continuare a pagare per una capacità che nessuno utilizza. Qualcuno deve rinegoziare formalmente l’accordo, postazione per postazione. È proprio nei contratti con i fornitori che i costi irrecuperabili si rivelano spesso più difficili da gestire.
Centri di servizi condivisi creati per garantire scalabilità piuttosto che per ridurre i costi irrecuperabili
Un centro servizi condiviso con sede a Cracovia, Brno o Bucarest è progettato per servire diversi paesi. Non è possibile ridurre l’organico in misura esatta pari alla quota rappresentata dall’entità che se ne va. I livelli gerarchici e i costi delle strutture rimangono fissi finché non si ridefinisce il modello operativo, e non solo il piano dell’organico.
Norme europee in materia di occupazione che ritardano la riduzione del personale in esubero
La ristrutturazione dei servizi condivisi nell’Europa occidentale e centrale comporta solitamente la consultazione del comitato aziendale, una procedura di licenziamento per esubero e il preavviso previsto dalla legge. Il diritto del lavoro è spesso lo strumento più lento per eliminare i costi irrecuperabili. Un consiglio di amministrazione che attende la scadenza dei servizi transitori prima di avviare questo processo aggiunge costi superflui. Avviare il processo in ritardo può comportare un aumento dei costi salariali aggiuntivi compreso tra i dodici e i diciotto mesi.
Riconoscere i costi irrecuperabili prima che riducano in modo permanente il margine
Nessun consiglio di amministrazione riceve una relazione intitolata “Costi irrecuperabili”. Il problema emerge invece attraverso un andamento costante nei primi due-quattro trimestri successivi al completamento.
Le organizzazioni riscontrano solitamente diversi segnali di allarme che indicano come i costi generali non allocabili stiano erodendo la redditività:
Le divisioni operative segnalano un calo dei margini, nonostante un andamento operativo stabile, a causa di una maggiore ripartizione dei costi aziendali.
Le riunioni trimestrali di analisi dei risultati aziendali sfociano in controversie tra i responsabili di divisione e la direzione finanziaria in merito all’equità dell’assegnazione delle risorse.
Il reparto IT centrale continua a pagare i costi di manutenzione relativi alla capacità dei server legacy e alle licenze software dimensionate in base alla struttura esistente prima della cessione.
I team dei servizi condivisi registrano un calo della produttività poiché il personale di supporto in esubero non è stato riassegnato.
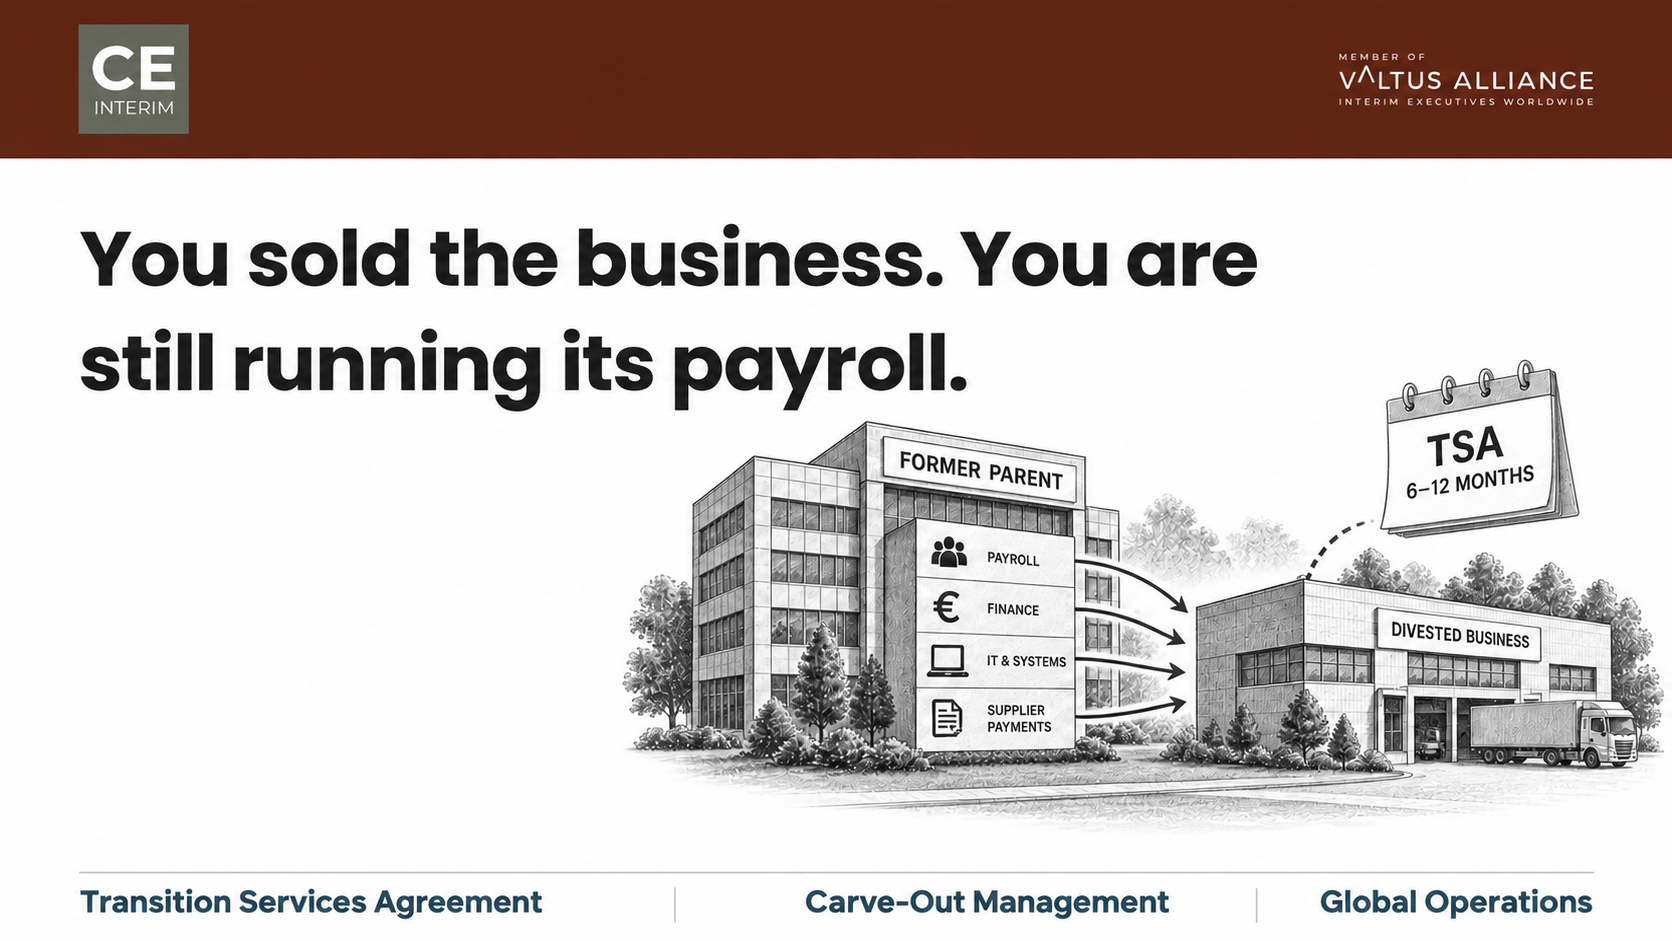
Gli accordi di servizio transitorio (TSA) superano le date di scadenza previste senza un piano di uscita ben definito.
L'errore sta proprio nel considerare uno qualsiasi di questi segnali come una variazione temporanea legata alla fase di transizione. Se trascurati, ciascuno di essi diventa una voce permanente nella base di costo di RemainCo.
Valutazione delle dimensioni del cavo atrecciato prima di determinare il punto di uscita della separazione
L’eliminazione dei costi irrecuperabili parte da un’analisi approfondita della situazione di partenza, non da un generico mandato di riduzione dei costi. La finanza aziendale deve fare ordine in anni di allocazioni storiche. Ogni voce condivisa di costi irrecuperabili deve essere classificata: mantenuta per le operazioni correnti, trasferita all’acquirente o eliminata del tutto.
La tempistica è importante tanto quanto la classificazione. Un consiglio di amministrazione che attenda la scadenza dell’accordo sui servizi di transizione perde tempo prezioso. La pianificazione della chiusura dei sistemi, delle strutture e del personale non può attendere la scadenza di tale accordo. La pianificazione deve essere avviata entro i primi novanta giorni. Ciò vale anche quando l’accordo stesso ha una durata di sei o dodici mesi. Una volta terminato il periodo di transizione, i costi irrecuperabili ad esso correlati dovrebbero essere già pronti per essere eliminati. Non dovrebbero dare luogo a una nuova revisione.
Definizione di chiare responsabilità in materia di costi di separazione e titolarità dei programmi
Questo è l’unico caso in cui, in una separazione, la risposta onesta può essere semplice. Il gruppo potrebbe non aver bisogno affatto di una figura esterna. Laddove l’unità ceduta fosse sostanzialmente autonoma, il direttore finanziario del gruppo può assumersi personalmente l’incarico. Oppure il direttore finanziario può delegarlo a un responsabile della trasformazione che riferisca direttamente a lui. La questione riguarda la responsabilità dei costi di separazione per i costi irrecuperabili, non la capacità. Un responsabile interno può gestirla bene.
Considerare i costi sospesi come una responsabilità condivisa tra i reparti finanziari delle diverse divisioni non funziona. Nessun controller di divisione ha la competenza sui costi aziendali. Nessuno li elimina, quindi rimangono automaticamente in essere. La competenza deve essere affidata a un unico dirigente designato, che detenga l’autorità esplicita sulla base dei costi del gruppo.
Un incarico esterno è giustificato solo a determinate condizioni:
L'infrastruttura condivisa si estende su diversi paesi.
La rinegoziazione dei contratti con i fornitori aziendali richiede competenze commerciali specifiche che il gruppo non possiede al proprio interno.
I dirigenti che, in altre circostanze, guiderebbero il programma sono proprio le stesse persone ai cui bilanci vengono applicati i tagli.
Cosa emerge da una ricerca indipendente sui costi residui dopo la cessione
Di McKinsey ricerca L'impatto sui risultati successivi alla cessione è evidente. Le società madri spesso impiegano fino a tre anni per riprendersi completamente dai costi irrecuperabili. Il rendimento del capitale investito rimane basso finché la dirigenza non ristruttura direttamente le funzioni centrali e condivise.
Il Boston Consulting Group mette costi irrecuperabili ricorrenti pari al 3-7% della base di costo dell’unità ceduta. Tale cifra si riferisce a una voce diversa dalle spese una tantum relative alla separazione e alla scissione. BCG stima inoltre che tali spese ammontino, separatamente, all’1-5% dei ricavi ceduti nelle operazioni tipiche di scorporo. In casi complessi, tale percentuale può arrivare fino al 13%. Roland Berger oggetto di indagine quasi 400 esperti in scissione societaria. La loro ricerca individua nei servizi condivisi non adeguatamente gestiti una delle cause principali del mancato raggiungimento degli obiettivi di utile post-chiusura da parte dei gruppi industriali europei.
I due dati forniti dal BCG rispondono a domande diverse. Non vanno sommati. Uno misura i costi generali che un gruppo continua a sostenere ogni anno. L’altro misura il costo una tantum derivante dal recidere i legami. La confusione tra i due è di per sé uno dei motivi per cui i consigli di amministrazione sottostimano i costi irrecuperabili.
Caso di studio: eliminazione di 4,2 milioni di euro di costi irrecuperabili di RemainCo
Il mandato: una cessione tedesca che genera costi irrecuperabili per i servizi condivisi polacchi
Un produttore tedesco di attrezzature industriali con sede nel Baden-Württemberg ha ceduto la propria divisione di macchine agricole, non appartenente al core business, per 110 milioni di euro. La divisione rappresentava il trentacinque per cento del fatturato del gruppo. L'acquisto è stato effettuato da un acquirente internazionale del settore. L'operazione si è conclusa senza intoppi e il gruppo ha distribuito i proventi netti come previsto.
La società madre ha mantenuto la propria infrastruttura centrale: una sede centrale a Stoccarda e un centro di hosting IT a Francoforte. Ha inoltre mantenuto un centro servizi condiviso a Poznań, che si occupa della contabilità fornitori, della fatturazione e delle buste paga per l’intero gruppo. Tutti questi costi irrecuperabili ora ricadevano esclusivamente su RemainCo.
Il punto critico: compressione dei margini e capacità inutilizzata nelle funzioni condivise
Nel giro di novanta giorni, il margine operativo del ramo d’azienda degli utensili industriali rimasto in attività ha subito un forte calo, passando dal 7,4% al 3,8%. La divisione Corporate Finance ha ridistribuito 6,5 milioni di euro di costi generali tra gli stabilimenti rimasti in attività in Germania e nella Repubblica Ceca. I direttori degli stabilimenti locali si sono opposti all’allocazione dei costi irrecuperabili. La nuova ripartizione metteva a rischio i loro obiettivi di bonus annuali, una reazione comprensibile di fronte a un costo che non potevano controllare.
Allo stesso tempo, il reparto IT continuava a pagare per 1.400 licenze SAP inutilizzate. Pagava inoltre per la capacità cloud dedicata creata per le attività cedute. A Poznań, quaranta contabili del servizio condiviso si trovavano con carichi di lavoro ridotti. La direzione locale ha rinviato la ristrutturazione del team. Questi dipendenti continuavano a fornire supporto informale all’acquirente nell’ambito di un accordo transitorio non vincolante.
L'intervento: nomina di una leadership dedicata alla ristrutturazione entro 72 ore
Il consiglio di sorveglianza ha incaricato CE Interim. Entro 72 ore dal completamento del brief relativo al mandato, un Chief Restructuring Officer ad interim è giunto a Stoccarda. Il dirigente ha avuto piena autorità sul programma di riduzione dei costi generali della RemainCo.
Per eliminare i costi fissi non recuperabili, il dirigente ha messo in atto un piano d’intervento strutturato e articolato in più fasi:
Verifica contabile riga per riga: sostituzione delle ripartizioni arbitrarie dei costi con un modello trasparente di addebito basato sulle attività, risolvendo così le controversie interne tra i direttori degli stabilimenti.
Ottimizzazione contrattuale e novazione: attivazione delle clausole di riduzione del canone relative a 1.400 licenze SAP inutilizzate e novazione dell'infrastruttura cloud dedicata a favore dell'acquirente, con un risparmio annuo pari a 1,6 milioni di euro.
Adeguamento dei servizi condivisi e commercializzazione degli accordi di servizio transitori
In terzo luogo, il dirigente ha riorganizzato lo stesso centro di Poznań. In collaborazione con i consulenti del lavoro polacchi, un programma di dimissioni volontarie ha portato all’eliminazione di venticinque posizioni amministrative in esubero. Quindici specialisti sono rimasti in servizio per sostenere la crescita continua del gruppo. In quarto luogo, le richieste informali di assistenza rivolte alla società ormai cessata sono state trasformate in un servizio strutturato e a pagamento, regolato da un listino prezzi commerciale ufficiale. Ciò ha generato 420.000 euro di ricavi da commissioni, invece di assorbire costi a titolo gratuito.
Il risultato: riduzione delle spese generali ricorrenti e recupero del margine operativo
Nel giro di cinque mesi, il programma ha eliminato 4,2 milioni di euro di costi irrecuperabili permanenti, su base annualizzata. Tale cifra rappresentava il sessantacinque per cento del totale dei costi irrecuperabili individuati all’inizio. I restanti 2,3 milioni di euro relativi ai servizi condivisi sono stati trasferiti su una base di costo inferiore. Il gruppo aveva ancora bisogno di parte di quella capacità. I margini operativi delle attività rimanenti sono risaliti al 7,1%, avvicinandosi ai livelli precedenti al completamento dell’operazione.
Domande frequenti sui costi irrecuperabili a seguito di una cessione
Quali spese possono essere considerate costi irrecuperabili a seguito della cessione?
Un costo irrecuperabile è una spesa aziendale che rimane a carico della società madre dopo che una divisione si è separata. Rientrano in questa categoria l’IT centrale, le risorse dei servizi condivisi, gli stipendi aziendali, gli immobili e le licenze software aziendali. Sono considerati costi irrecuperabili a condizione che in passato abbiano servito la parte del gruppo che ora non fa più parte di esso.
In che modo i costi irrecuperabili ricorrenti differiscono dai costi di separazione una tantum?
Un costo irrecuperabile si ripete ogni anno finché qualcuno non lo elimina. Un costo di separazione è invece una spesa una tantum legata alla rottura dei legami: spese legali, separazione dei sistemi, onorari di consulenza. BCG li considera cifre distinte per una buona ragione. I consigli di amministrazione che pianificano l’uno ma non l’altro sottostimano il budget necessario per la ripresa.
Quando una società madre dovrebbe contabilizzare i costi generali non allocabili?
Al momento della firma, non dopo il completamento. Un consiglio di amministrazione che aspetta fino a quando non si manifesta la prima variazione trimestrale ha già perso i mesi in cui intervenire sarebbe stato meno costoso.
Chi dovrebbe assumersi la responsabilità di eliminare i costi irrecuperabili?
Il direttore finanziario del gruppo, personalmente o tramite un responsabile della trasformazione a cui è stata delegata la funzione. Si ricorre alla nomina di un dirigente esterno solo a due condizioni: che l’infrastruttura condivisa abbracci diversi paesi oppure che i responsabili interni si trovino in una situazione di conflitto di interessi nel dover tagliare i propri budget.
I contratti IT e software aziendali possono subire una riduzione in seguito alla vendita di una divisione?
Sì. Le aziende possono attivare clausole contrattuali di riduzione delle licenze e novare specifici pool di licenze a favore dell'acquirente. Possono inoltre negoziare riduzioni dei volumi al momento del rinnovo oppure disattivare la capacità cloud in esubero. Ciascuna di queste opzioni richiede una negoziazione sia tecnica che commerciale con il fornitore, non solo una semplice richiesta.
Quanto tempo si ha a disposizione per rimuovere i cavi aerei in sospeso prima che diventino permanenti?
All’incirca per la durata dell’accordo sui servizi transitori. Una volta che l’organizzazione riprende a gestire il carico di lavoro ceduto come di consueto, diventa molto più difficile far accettare la sua riduzione.
Conoscenze correlate e passo successivo
La decisione che il CFO del gruppo deve affrontare dopo una cessione è semplice da enunciare ma difficile da attuare: eliminare i costi irrecuperabili secondo un calendario prestabilito oppure lasciarli come un onere permanente sul margine di RemainCo. Laddove l’unità ceduta fosse sostanzialmente autonoma, i team finanziari interni possono assorbire l’adeguamento attraverso il normale ciclo di bilancio. Tale modello interno smette di funzionare quando l’unità ceduta condivide qualcosa di più con il resto del gruppo. Ciò include i sistemi aziendali, gli accordi globali con i fornitori o i centri di servizi condivisi transnazionali.
Letture correlate
CE Interim offre una leadership esecutiva transnazionale per trasformazioni aziendali critiche. Laddove i costi irrecuperabili stanno comprimendo il margine di RemainCo, un partner di CE Interim può aiutare a definire il mandato necessario per affrontare la situazione. Tale mandato quantifica con precisione i costi irrecuperabili, li assegna a un unico dirigente responsabile e provvede alla loro eliminazione secondo il calendario già stabilito dall’accordo sui servizi di transizione. Vi invitiamo a discutere in tutta riservatezza con un nostro partner di una cessione in corso o di una questione relativa ai costi irrecuperabili Partner ad interim di CE.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL