
Închiderea fabricilor Mondi din Brzeźno și Szada: gestionarea transferului clienților și a relocării activelor în cadrul restructurării fabricilor de ambalaje
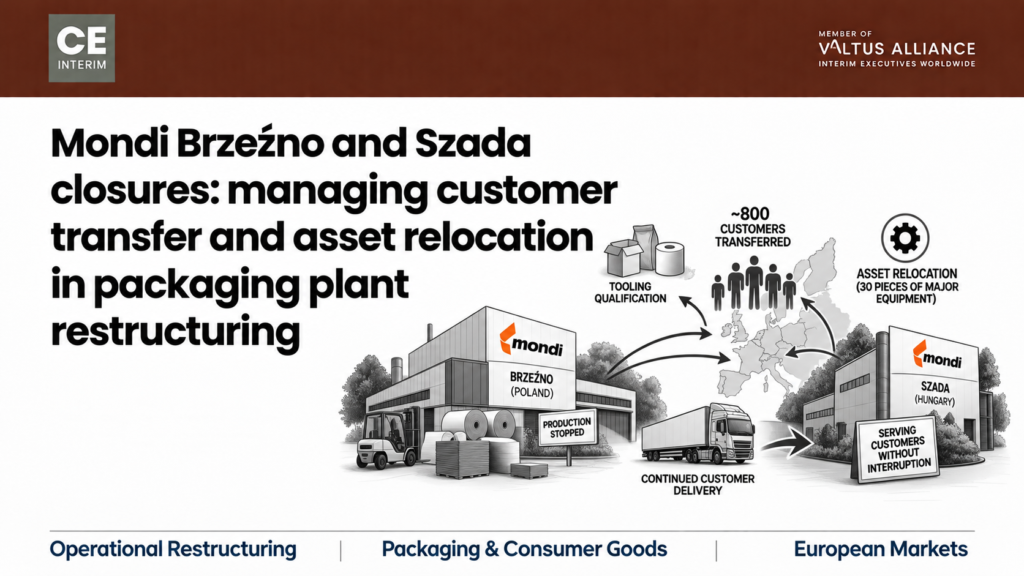
Închiderea fabricilor Mondi din Brzeźno și Szada demonstrează de ce transferul clienților în timpul închiderii unei fabrici de ambalaje este decisiv pentru a stabili dacă grupul reușește să-și protejeze valoarea.
România a modificat salariile și impozitele. Care dintre aceste modificări au afectat efectiv activitatea dumneavoastră?
Pe scurt, România și-a modificat salariul minim legal, cota de TVA și impozitul reținut la sursă pe dividende în decurs de douăsprezece luni. Tarifele la energia electrică pentru sectorul industrial au înregistrat fluctuații semnificative în aceeași perioadă. Nu toate modificările afectează în același mod o filială românească cu capital străin. Salariul minim și costurile energiei pot afecta direct fondul de salarii și marja de profit. Creșterea TVA-ului afectează în principal vânzările pe piața internă și calendarul fondului de rulment, nu marja de profit din exporturi. Impozitul pe dividende adesea nu se aplică deloc unei societăți-mamă stabilite în UE, în conformitate cu Directiva UE privind societățile-mamă și filialele. Patru teste stabilesc care schimbări sunt reale înainte ca consiliul de administrație să dezbată închiderea exercițiului. Trei schimbări fiscale în România care afectează ciclurile de planificare corporativă Atunci când proiecțiile actualizate ale unei filiale românești se abat de la planul anual, departamentul financiar al grupului trebuie să evalueze trei schimbări legislative distincte care au avut loc în cadrul unui singur ciclu de planificare de douăsprezece luni: De ce sediul central al grupului interpretează greșit structura de costuri a unei filiale din România Sediul central interpretează adesea greșit un pachet fiscal aplicând o singură ipoteză combinată la nivelul întregii afaceri, în loc să evalueze modul în care schimbările individuale afectează operațiunile specifice: Patru teste financiare pentru evaluarea scenariului operațional al unei filiale din România Înainte ca consiliul de administrație să dezbată absorbirea costurilor, restructurarea sau ieșirea din piață, departamentul financiar al grupului are de îndeplinit mai întâi anumite sarcini. Acesta ar trebui să efectueze patru teste asupra filialei din România, în ordine. Fiecare test utilizează înregistrările primare privind salariile, vămile sau participațiile, nu o singură ipoteză combinată la nivel de grup. Testul 1: Evaluarea creșterii salariului minim în România și a comprimării benzii salariale Guvernul a înghețat salariul minim brut la 4.050 RON până la 30 iunie 2026. Acesta crește la 4.325 RON începând cu 1 iulie 2026, conform Deciziei Guvernului nr. 146/2026. Această măsură se aplică tuturor angajatorilor din țară. Ceea ce variază este proporția efectivă a forței de muncă care se situează în apropierea acestui prag minim. Testul este simplu. Se verifică ce proporție din personal câștigă la nivelul pragului minim sau în apropierea acestuia. Apoi verificați în ce măsură noul prag minim comprimă nivelurile salariale de deasupra acestuia. Într-o fabrică de asamblare cu volum mare de producție, între treizeci și patruzeci la sută din personal ar putea fi remunerat la salariul de bază. Costurile directe cresc atunci imediat. Într-o fabrică de produse de precizie sau electronice, salariul de începător depășește adesea deja 5.000 RON, astfel încât efectul direct rămâne redus. Costul mai dificil este compresia. Când salariile de începători cresc prin decret, tehnicienii și șefii de schimb se așteaptă și ei la o creștere proporțională. Dacă li se acordă aceasta, fondul de salarii se umflă în întreaga structură. Dacă li se refuză, operatorii calificați pleacă la concurenții locali. Pentru o filială românească, testul pragului salarial trebuie să examineze structura salarială, nu doar rata nominală. Testul 2: Analiza impactului majorării TVA-ului în România asupra capitalului de lucru și a exporturilor România a majorat TVA-ul standard de la 19 la 21% la 1 august 2025, în temeiul Legii nr. 141/2025. Controlorii financiari ai companiilor includ adesea acest aspect direct în previziunile privind marja de profit. Ei presupun că aceasta reduce direct profitabilitatea. Pentru o filială românească orientată spre export, această presupunere nu se verifică de obicei. TVA-ul este o taxă pe consum care revine cumpărătorului de pe piața internă. Filiala românească poate exporta componente finite către liniile de asamblare ale societății-mamă din Germania, Austria sau Franța, sau către producători europeni de echipamente originale (OEM). Aceste livrări intracomunitare beneficiază de o cotă de TVA zero, astfel încât fabrica nu suportă TVA pentru aceste vânzări. Creșterea TVA-ului se resimte însă la achizițiile interne, utilități și facturile contractorilor locali. Filiala recuperează ulterior această sumă prin declarațiile lunare de TVA. Dacă autoritatea fiscală întârzie rambursările, capitalul de lucru se restrânge între timp. Pentru o fabrică exportatoare, aceasta este o problemă de sincronizare a fluxurilor de numerar, nu o problemă de marjă, iar cele două necesită răspunsuri diferite. Testul 3: Evaluarea impozitului reținut la sursă pe dividende în România și a scutirilor prevăzute de directiva UE La 1 ianuarie 2026, impozitul reținut la sursă pe dividende a crescut de la 10 la 16%. Comentaristii au prezentat pe larg acest lucru ca o reducere directă a randamentelor investitorilor. Pentru un grup german, francez sau austriac care deține o filială românească, rata nominală s-ar putea să nu se aplice deloc. Acest test presupune verificarea registrului acționarilor în raport cu Directiva UE privind societățile-mamă și filialele, Directiva 2011/96/UE a Consiliului. PwC România rezumă regula în ghidul său normativ. O societate-mamă rezidentă într-un alt stat membru al UE sau al SEE poate primi dividende fără impozit reținut la sursă. Societatea-mamă trebuie să fi deținut cel puțin 10% din entitatea românească timp de un an neîntrerupt. De asemenea, este necesar un certificat valabil de rezidență fiscală. Un grup care deține 100% din filiala sa românească timp de mai mulți ani beneficiază de o rată efectivă de zero. Rata de 16% se aplică persoanelor fizice și deținătorilor de participații minoritare sub pragul de 10%. De asemenea, se aplică structurilor din afara UE fără un tratat comparabil sau entităților care nu au împlinit încă un an de existență. Majoritatea grupurilor ignoră acest test în cazul filialei lor din România. Acestea presupun pur și simplu o reducere de șase puncte a lichidităților repatriate, iar această presupunere este adesea eronată. Testul 4: Măsurarea volatilității tarifelor la energia industrială și a intensității energetice tehnice Directorul general al unui producător industrial român a identificat tarifele volatile la energie electrică drept cea mai puternică presiune asupra competitivității sectorului manufacturier în 2026. Aceasta plasează tarifele înaintea modificărilor fiscale prevăzute de lege. O propunere privind introducerea unui impozit minim pe cifra de afaceri a sporit îngrijorarea. Aceasta a stârnit o opoziție susținută din partea a douăsprezece asociații naționale ale angajatorilor, inclusiv Camera de Comerț și Industrie Franceză din România (CCIFER). Testul de față evaluează intensitatea energetică tehnică a unei filiale din România, nu media națională. Într-o turnătorie, un atelier de turnare prin injecție sau o linie de producție a sticlei, energia electrică poate reprezenta între 12 și 20% din costurile de exploatare. O creștere bruscă a tarifului afectează atunci direct rentabilitatea pe unitate. În cazul asamblării manuale sau al ambalării ușoare, energia depășește rareori 3% din costuri. Aceeași modificare a tarifului abia se face simțită în aceste sectoare. O singură cifră națională privind energia ascunde unde se află expunerea reală. Semne cheie de avertizare că o filială din România se află sub presiune financiară Consiliul de administrație nu trebuie să aștepte raportul anual pentru a vedea dacă aceste teste sunt relevante. De obicei, apar mai întâi cinci semne, adesea în această ordine. Orice semn luat separat este gestionabil. Două sau mai multe semne împreună înseamnă, de obicei, că filiala din România are nevoie de o evaluare independentă la fața locului înainte ca consiliul de administrație să ia vreo decizie. Prioritatea principală pentru departamentul financiar al grupului: stabilirea unor fapte operaționale verificate Înainte ca consiliile de administrație să evalueze alegerile strategice majore, cum ar fi absorbția costurilor, renegocierea contractelor sau închiderea fabricii, departamentul financiar al grupului trebuie să stabilească fapte operaționale verificate: Implementarea
Când directorul financiar spune „închideți afacerea”, iar directorul operațional spune „investește”, cine decide în caz de egalitate?
Pe scurt: O fabrică din străinătate cu performanțe slabe creează o divergență de opinii între directorul financiar al grupului (CFO) și directorul operațional al grupului (COO). CFO-ul dorește închiderea fabricii, în timp ce COO-ul dorește investiții. Este vorba de un impas între CFO și COO, iar consiliul de administrație este singurul organism care îl poate rezolva. Faptele în sine nu pot decide o chestiune strategică, așa că decizia revine consiliului de administrație. Rezolvarea unui impas între directorul financiar și directorul operațional implică, prin urmare, patru pași, întotdeauna în aceeași ordine. În primul rând, o bază independentă de date. În al doilea rând, un test de rezistență pentru ambele scenarii, din perspectiva lichidităților, a clienților și a recuperabilității. În al treilea rând, un vot unic al consiliului de administrație. În cele din urmă, numirea unui director executiv la fața locului pentru a pune în aplicare orice mandat aprobat de consiliu. O firmă de consultanță realizează analiza, în timp ce un director executiv pune în aplicare rezultatul. Cum patru trimestre de dezacord între directorul financiar și directorul operațional provoacă paralizie strategică Problema a ajuns pentru prima dată în fața consiliului anul trecut, în al treilea trimestru. A revenit apoi în decembrie și a reapărut din nou în primăvară. Astăzi se află încă pe aceeași masă, în mare parte neschimbată. Cu alte cuvinte, este vorba de un impas între directorul financiar și directorul operațional care revine în fiecare trimestru fără a se înregistra progrese. Ambele poziții rămân neschimbate, iar acesta este adevăratul impas dintre directorul financiar și directorul operațional în forma sa cea mai pură. Amânarea deciziei este singura opțiune pe care niciunul dintre directori nu trebuie să și-o asume personal. În consecință, confruntat cu două argumente credibile, consiliul de administrație solicită o altă analiză de sensibilitate în loc să ia o decizie. Amânarea devine astfel politica adoptată și generează un cost în fiecare trimestru în care se menține. Guvernanța transfrontalieră: De ce distanța agravează impasul dintre CFO și COO Într-o locație națională, un director poate vizita fabrica într-o după-amiază și poate rezolva problema direct. Coridorul transfrontalier, însă, schimbă această situație. O societate-mamă germană, austriacă, elvețiană sau franceză poate deține o fabrică în Cehia, Polonia, Ungaria sau România. Distanța limitează ceea ce sediul central poate verifica efectiv, iar tocmai aici își are originea impasul dintre directorul financiar și directorul operațional. De ce presiunea salarială din Europa Centrală și de Est agravează impasul dintre directorul financiar și directorul operațional Presiunea salarială din Europa Centrală și de Est agravează impasul dintre directorul financiar și directorul operațional. KPMG și Comitetul pentru Relații Economice din Europa de Est au constatat un lucru clar. Costurile reduse ale forței de muncă nu mai justifică, singure, existența unei fabrici în Europa Centrală și de Est. Forța de muncă calificată devine din ce în ce mai rară, iar salariile sunt în creștere, astfel încât o operațiune mediocră nu se mai poate ascunde în spatele arbitrajului de costuri. Când marjele se reduc, directorul financiar (CFO) vede un eșec al locației, în timp ce directorul operațional (COO) vede o deficiență care poate fi remediată. Ambele interpretări pot conține un sâmbure de adevăr. Tocmai de aceea consiliul de administrație, și nu una dintre cele două funcții, trebuie să decidă care dintre ele are ultimul cuvânt. 5 semne cheie de avertizare ale unui impas la nivelul consiliului de administrație într-o filială străină Consiliile de administrație rareori numesc direct un impas. În schimb, un impas la nivelul consiliului de administrație al unei filiale străine se manifestă prin cinci semne recurente. Fiecare dintre acestea indică un impas între directorul financiar și directorul operațional care și-a pierdut deja utilitatea. Odată ce mai multe dintre aceste semne apar simultan, niciun alt comitet intern nu va mai putea rezolva impasul dintre directorul financiar și directorul operațional. Acesta nu face decât să epuizeze rezervele de lichidități cu care consiliul de administrație mai dispune. Cadrul în 4 etape pentru rezolvarea unui impas între directorul financiar și directorul operațional Rezolvarea problemei privind cine decide închiderea fabricii necesită o secvență de acțiuni, nu o ședință mai bună. Cineva trebuie să dețină controlul asupra faptelor, iar altcineva trebuie să se ocupe de execuție odată ce consiliul de administrație ia o decizie. O firmă de consultanță se ocupă de analiză, în timp ce un director executiv pune în aplicare rezultatul. Prin urmare, omiterea unei etape lasă impasul dintre directorul financiar și directorul operațional exact acolo de unde a pornit. ● Etapa 1: Stabilirea unei baze de date operaționale independente și verificate Contabilitatea internă reflectă prejudecățile fiecărei funcții, așa că nu poate soluționa singură disputa. Un director independent prezent la fața locului stabilește însă cifrele reale în câteva săptămâni. Acestea includ eficiența reală globală a echipamentelor, ratele reale de rebut, adevăratul punct de blocaj, marjele de profit pe clienți defalcate, o prognoză de lichidități pe treisprezece săptămâni, precum și obligațiile verificate privind indemnizațiile de concediere și datoriile față de furnizori. ● Etapa 2: Testarea sub stres a scenariilor de închidere vs. investiție pe baza criteriilor esențiale Consiliul de administrație testează apoi patru aspecte: autonomia financiară și adâncimea lichidităților, expunerea contractuală față de clienți, recuperabilitatea operațională și o comparație netă între lichiditățile necesare pentru închidere și cele necesare pentru redresare. Consiliile de administrație subestimează în mod obișnuit costurile de închidere. În același timp, ele supraestimează viteza de redresare. De aceea, această etapă are loc înainte ca consiliul să accepte oricare dintre cele două scenarii. ● Etapa 3: Organizarea unui vot decisiv al consiliului privind închiderea fabricii sau redresarea. Directorii interimari independenți nu iau niciodată decizia strategică de a închide sau de a investi. În schimb, această decizie revine exclusiv consiliului sau comitetului de investiții. Faptele nu decid un impas între directorul financiar și directorul operațional. Consiliul este cel care decide. ● Etapa 4: Numirea unui director interimar care să îndeplinească mandatul consiliului de administrație Conducerea internă este rareori echipa potrivită pentru a pune în aplicare o decizie asupra căreia s-a disputat, așa că consiliul de administrație numește pe altcineva. Un director financiar interimar (CFO) este potrivit în cazul în care raportarea a reprezentat problema. În cazul în care soluția constă în redresarea operațională, un director de operațiuni interimar (COO) este potrivit. Dacă lichiditățile reprezintă constrângerea limitativă, este indicat un director interimar de restructurare. Pentru o închidere controlată, este indicat un director general interimar sau un director de fabrică. Între timp, un partener interimar al CE rămâne implicat pe tot parcursul procesului, asigurând guvernanța și escaladarea problemelor alături de directorul executiv interimar și gestionează predarea către conducerea permanentă odată ce mandatul este îndeplinit. Tendințe în industria manufacturieră europeană: presiune financiară și operațională în creștere asupra fabricilor din străinătate Un impas de tipul celui dintre directorul financiar și directorul operațional depășește sfera unei singure fabrici. De fapt, acesta se extinde. Raportul CLEPA Data Digest 24, publicat în ianuarie 2026, a înregistrat o cifră alarmantă. Furnizorii europeni din industria auto au anunțat peste 104.000 de reduceri de locuri de muncă în total pentru anii 2024 și 2025. Tarifele la energie, realinierea lanțului de aprovizionare și concurența prețurilor au determinat aceste reduceri. Drept urmare, filialele care odată asigurau o producție fiabilă și la costuri reduse se află acum ele însele în dificultate. Fiecare dintre ele se confruntă cu propriul impas între directorul financiar și directorul operațional, care așteaptă să iasă la suprafață. Fondurile de capital privat se confruntă cu o presiune similară. Volumul ieșirilor din investiții ale fondurilor europene de capital privat a scăzut la 872 de tranzacții în prima jumătate a anului 2026. Aceasta reprezintă o scădere față de cele 1.210 de tranzacții înregistrate cu un an înainte. Studiul EY „Global Private Equity Exit Readiness Study 2026” a identificat un model în spatele acestor cifre. Investitorii dețin din ce în ce mai multe active care rămân viabile din punct de vedere operațional. Cu toate acestea, aceleași active se confruntă cu lichidități blocate și ieșiri blocate din cauza discrepanțelor de evaluare. Prin urmare, un partener operațional nu își poate permite un impas de durată nedeterminată între directorul financiar și directorul operațional în cadrul unei astfel de perioade de deținere. Protejarea valorii întreprinderii necesită o intervenție decisivă, mai degrabă decât încă un trimestru de analiză. Studiu de caz: Cum a rezolvat un furnizor auto de nivel 1 un impas de 9 luni între directorul financiar și directorul operațional
Atunci când sediul central din Germania reduce costurile, filiala cehă nu se află pe aceeași piață
Pe scurt: Atunci când un grup-mamă german lansează un program de reducere a costurilor, departamentul de finanțe corporative stabilește adesea un singur obiectiv de economisire. Apoi, aplică acel obiectiv tuturor entităților din străinătate, inclusiv oricărei filiale cehe. De obicei, tocmai aici eșuează mandatul. Încrederea sectorului industrial ceh se află în prezent la cel mai înalt nivel din ultimii cinci ani. Încrederea germană rămâne scăzută, iar cele două economii se îndepărtează una de cealaltă. Adevărata constrângere a filialei cehe este, de obicei, energia și forța de muncă calificată, nu cheltuielile salariale pe care sediul central german dorește să le controleze. A stabili care părți ale unui mandat german privind costurile se potrivesc efectiv condițiilor din Cehia este o decizie care ține de consiliul de administrație. Nu este o implementare administrativă. O abordare greșită poate transforma un obiectiv de economisire într-o criză a lanțului de aprovizionare în doar câteva săptămâni. Factorul declanșator: modul în care un obiectiv de cost german ajunge la filiala cehă. De obicei, procesul începe în Germania. Marjele sunt supuse presiunii. Cheltuielile generale cresc. Comitetul executiv aprobă un mandat de reducere a costurilor la nivel de grup. Departamentul de finanțe al grupului calculează un procent unic de economii, adesea între opt și douăsprezece la sută din cheltuielile operaționale. Apoi aplică această cifră în mod uniform tuturor entităților din străinătate. Filiala cehă primește cifra alocată în cadrul pachetului lunar de raportare. Cifra ajunge fără a ține cont de condițiile reale de funcționare ale fabricii din Boemia sau Moravia. Nimeni de la sediul central nu a mai vizitat recent hala de producție. Nimeni nu a analizat contractul de energie electrică și nici nu a verificat portofoliul de comenzi în raport cu capacitatea actuală. Nu este vorba de neglijență. O societate-mamă aflată sub presiune pe plan intern dorește, în mod rezonabil, ca fiecare parte a grupului să contribuie. Problema apare atunci când acest instinct ajunge la filiala cehă fără a fi verificat. Nimeni nu a verificat mai întâi dacă baza de costuri și poziția pe piață a acesteia seamănă măcar puțin cu cele din Germania. Planificarea defensivă a companiei-mamă germane se ciocnește cu realitatea producției din Cehia. Comitetele executive observă rareori această discrepanță într-un singur raport. Cele două economii se îndreaptă acum pe căi diferite. În Germania, încrederea industriei rămâne scăzută. Sondajul economic al DIHK colectează date de la aproximativ 26.000 de întreprinderi. Acesta a constatat că costurile forței de muncă interne reprezintă principalul factor de risc pentru un procent record de 59% dintre companiile germane. Cercetările efectuate de Strategy& și PwC indică faptul că costurile forței de muncă din industria germană sunt cu aproximativ 30% peste media Uniunii Europene. Sondajul de primăvară al DIHK adaugă un al doilea element de analiză. Doar 23% dintre companiile industriale germane intenționează să-și majoreze investițiile de capital în 2026. Conducerea corporativă din Germania acționează defensiv, iar înghețarea bugetului de investiții este unul dintre rezultatele vizibile. Nimic din toate acestea nu descrie piața propriu-zisă a filialei cehe. Aplicarea logicii defensive germane asupra operațiunilor din Cehia riscă să ducă la o eroare fundamentală. Aceasta tratează un simptom al economiei germane ca și cum ar fi unul ceh. De ce un obiectiv uniform de reducere a costurilor interpretează greșit situația filialei cehe? Sentimentul din sectorul manufacturier ceh spune o altă poveste. Sondajul economic al AHK Cehia acoperă 125 de întreprinderi membre și alte întreprinderi germane. Acesta a constatat că încrederea mediului de afaceri în economia cehă a atins cel mai înalt nivel din ultimii cinci ani, aproape toți indicatorii înregistrând o creștere. Directorul general al AHK Cehia a sintetizat direct această schimbare: nu mai este valabil faptul că economia cehă se îmbolnăvește de pneumonie atunci când Germania răcește. Constatările DTIHK confirmă același semnal dintr-un unghi diferit. Tendința descendentă a investițiilor, care dura de opt ani, s-a oprit. Aceasta a fost înlocuită de o modernizare industrială reînnoită. Propria evaluare a Germany Trade and Invest afirmă clar că Cehia se decuplează de ciclul economic german. Un aspect crucial este faptul că directorii de fabrici cehi își fac griji cu privire la un risc cu totul diferit. Conform concluziilor DTIHK, liderii industriali din Cehia au evaluat prețurile și aprovizionarea cu energie ca fiind cel mai mare risc pentru competitivitate. Costurile forței de muncă s-au clasat pe locul al doilea. Tarifele volatile la energie electrică, costul de capital al automatizării și lipsa personalului tehnic reprezintă constrângeri pentru filialele cehe. Salariile contează mult mai puțin. Un program de reducere a costurilor bazat pe calculele germane privind forța de muncă vizează constrângerea greșită. Cum recunosc consiliile de administrație neconcordanțele dintre obiectivele de cost și realitatea din entitățile străine Comitetele executive identifică rareori această divergență prin intermediul unui pachet lunar standard. Până când aceasta se reflectă în cifre, de obicei a generat deja costuri pentru companie. De obicei, apar mai întâi câteva semne concrete. Rapoartele din Germania menționează limitarea efectivului de personal și reducerea capacității. Rapoartele filialei cehe solicită, în schimb, ture suplimentare, revizii ale utilajelor și recrutări, pentru a proteja angajamentele existente față de clienți. Marjele se erodează din cauza livrărilor urgente neprogramate. Pe hârtie, fabrica pare să respecte plafonul lunar. În realitate, însă, perioadele de nefuncționare neplanificate și transporturile cu tarif majorat se înmulțesc în tăcere sub diferite linii bugetare pentru a respecta termenele de livrare. Conducerea locală încetează să mai semnaleze constrângerile operaționale către departamentul de control al corporației. Aceasta ajunge la concluzia că sediul central nu va ajusta ținta, indiferent de ceea ce i se comunică. Tehnicienii calificați, șefii de schimb și inginerii de producție încep să plece către concurenții care plătesc salarii la nivelul pieței. În cele din urmă, clienții ocolesc complet entitatea locală. În schimb, aceștia adresează reclamații privind livrarea sau calitatea direct către conducerea grupului. Oricare dintre aceste semne merită atenție. Apariția a două sau mai multe dintre ele înseamnă, de obicei, că ținta și condițiile reale de funcționare ale filialei din Cehia s-au îndepărtat deja una de cealaltă. Ce presupune un răspuns credibil din partea programului de costuri în Cehia Rezolvarea acestei neconcordanțe începe cu o bază de date obiectivă, nu cu un procent renegociat. Consiliul de administrație se confruntă cu alegeri și măsuri cheie pentru a rezolva această discrepanță: în cazul în care relația dintre conducerea centrală și cea locală rămâne puternică, acest lucru poate rămâne o discuție internă. Ambele părți trebuie să aibă încredere în date mai întâi. Directorii grupului pot apoi vizita fabrica și examina contractele cu furnizorii. Ei pot efectua un audit al atelierului de producție și recalibra obiectivul împreună cu conducerea locală. Rezolvarea internă devine mai greu de menținut în trei condiții specifice. În acel moment, un director independent la fața locului reprezintă de obicei cea mai rapidă cale de a reveni la un set comun de fapte. Puntea de legătură transfrontalieră: sediul central german, filiala cehă și conducerea interimară responsabilă. Un director operațional interimar (COO) sau un director general interimar conferă filialei cehe autoritate operațională și statutară dintr-o singură sursă. Acest director raportează aceluiași consiliu de administrație care a stabilit obiectivul inițial. Liderul interimar nu are niciun interes în deciziile de investiții anterioare sau în politica corporativă. Această independență permite o evaluare clară a disponibilității utilajelor și o viziune clară asupra adevăratului blocaj de producție. Condițiile furnizorilor sunt apoi renegociate în funcție de condițiile actuale, nu de ipotezele care au stat la baza mandatului inițial. Acest
Închiderea fabricii Electrolux din Jászberény: derularea operațională pe parcursul unei perioade de lichidare de opt luni
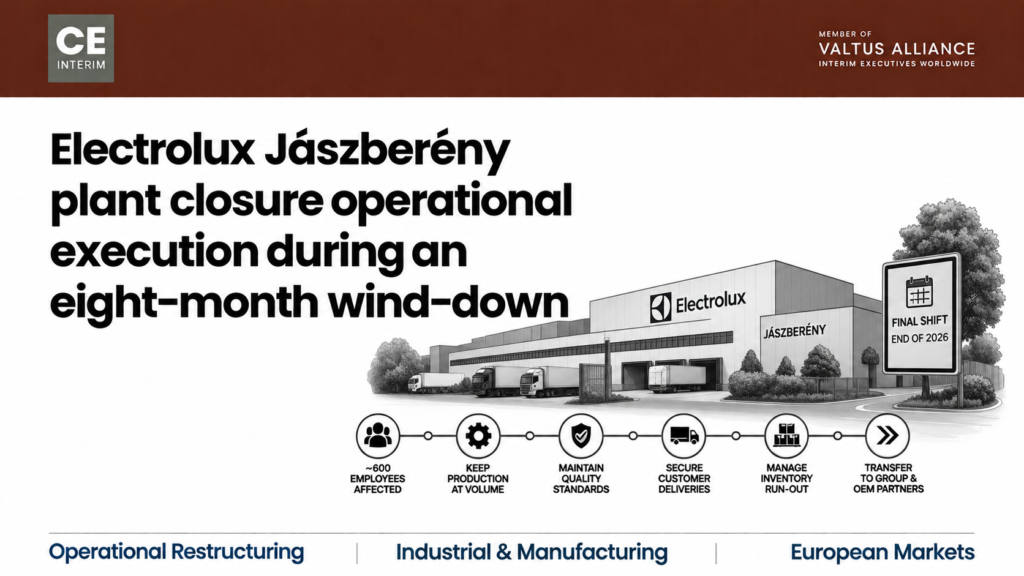
Ce se așteaptă de la conducerea fabricii Electrolux din Jászberény înainte de încheierea ultimei ture, în contextul închiderii fabricii.
Costurile forței de muncă în Ungaria în 2026: a ținut pasul analiza de rentabilitate a fabricii dumneavoastră?
Pe scurt, costurile forței de muncă din Ungaria pentru 2026 au crescut cu 16,4% pe oră la nivelul întregii economii în primul trimestru. Aceasta este cea mai accentuată creștere înregistrată în întreaga Uniune Europeană. Pentru o fabrică deținută de o companie germană, construită pe baza unor costuri reduse cu forța de muncă, acest lucru nu reprezintă automat un motiv de a se retrage. Costul absolut pe oră al forței de muncă din Ungaria se situează încă cu mult sub nivelul de referință din Europa de Vest. Costurile forței de muncă din Ungaria în 2026 ridică o întrebare mai specifică. Productivitatea fabricii justifică noul nivel minim al salariilor și, dacă nu, ce trebuie schimbat în primul rând? Cum costurile forței de muncă din Ungaria în 2026 au scos la iveală un vechi studiu de fezabilitate Problema ajunge de obicei la consiliul de administrație printr-o singură frază din raportul lunar al conducerii. Planul anual presupunea o creștere salarială de cinci sau șase procente. Acordul finalizat a ajuns însă la o creștere de două cifre. Costul direct al forței de muncă depășește bugetul. Marja brută este în scădere. Fabrica solicită o revizuire de urgență a bugetului. Costurile forței de muncă din Ungaria pentru 2026 sunt motivul pentru care această solicitare ajunge acum pe biroul consiliului de administrație. În spatele acestei abateri se ascunde o întrebare mai dificilă. Multe grupuri și-au construit fabricile din Ungaria pe baza unui singur argument: costurile de exploatare reduse. Timp de ani de zile, o reducere semnificativă a costurilor forței de muncă a compensat deficiențele obișnuite: rate medii de rebut, grad mediu de utilizare a utilajelor, întreținere amânată. Fabrica era mai degrabă accesibilă decât eficientă, iar accesibilitatea era suficientă. Acum că costurile forței de muncă din Ungaria pentru 2026 au redus această reducere, situația nu mai este aceeași. Evaluarea costurilor forței de muncă din Ungaria pentru 2026 de-a lungul coridorului de producție Germania-Ungaria Un proprietar german care evaluează o fabrică din Ungaria de la sediul central se confruntă cu două realități care trag în direcții opuse. Ambele sunt corecte în același timp. Costurile forței de muncă din Ungaria în 2026 au crescut cu 16,4% față de aceeași perioadă a anului trecut în primul trimestru. Franța a înregistrat o creștere de 1,8% în aceeași perioadă, iar Malta de 1,3%. Acest lucru marchează o schimbare permanentă a bazei costurilor locale, nu o anomalie pe un singur an. Însă, în termeni absoluți, Eurostat estimează costul mediu orar al forței de muncă în Ungaria la 15,2 EUR în 2025. Media UE se situează la 34,9 EUR. Cifra pentru Germania depășește 45,0 EUR. Un consiliu de administrație care analizează doar rata de creștere va concluziona că fabrica a devenit costisitoare. Un consiliu de administrație care analizează doar cifra absolută va concluziona că nimic nu s-a schimbat. Ambele perspective, luate separat, ratează esențialul. Costurile forței de muncă din Ungaria în 2026 se situează exact în această zonă de neclaritate. Tocmai acolo se ia decizia greșită. Dinamica pieței muncii: deficitul de forță de muncă calificată și inflația salarială în Ungaria în 2026 Costurile forței de muncă din Ungaria în 2026 nu reprezintă doar o chestiune de costuri. Este, de asemenea, o chestiune legată de disponibilitatea forței de muncă, iar cele două aspecte se completează reciproc. Sondajul anual realizat de KPMG și Ost-Ausschuss vizează companiile germane din Europa Centrală. Acesta a constatat că 38% dintre respondenți menționează în continuare costurile reduse ale forței de muncă ca un avantaj regional, în creștere cu cinci puncte procentuale. Însă disponibilitatea forței de muncă calificate a scăzut cu nouă puncte procentuale, ajungând la 28%. Cel mai important avantaj menționat de respondenți, cu peste jumătate dintre aceștia, era acum piața locală de vânzări atractivă, mai degrabă decât costurile. Investițiile din sectorul auto și al bateriilor se concentrează în centre precum Győr, Székesfehérvár și Debrecen. Acestea concurează direct pentru același rezervor de forță de muncă tehnică de care depinde fabrica existentă. O directivă privind costurile venită de la München sau Frankfurt ignoră adesea acest context. Se presupune că fabrica poate pur și simplu să angajeze personal pentru a reveni la vechiul nivel salarial. Sediul central dorește, în mod firesc, o revenire rapidă la buget. Însă piața forței de muncă din care fabrica recrutează s-a schimbat. O țintă stabilită pe baza ipotezelor de anul trecut cere conducerii locale să rezolve problema de astăzi cu instrumente care nu mai există. Costurile forței de muncă din Ungaria pentru 2026 necesită în continuare un răspuns la nivel de fabrică, nu la nivel de sediu central. Semne de avertizare cheie că fabrica dvs. din Ungaria se confruntă cu riscuri legate de costurile forței de muncă în 2026 Cinci semne sunt importante aici, care trebuie interpretate împreună, nu separat. Ele indică dacă costurile forței de muncă din Ungaria pentru 2026 au trecut de la o abatere bugetară la o problemă structurală. Cinci semne de avertizare cheie indică dacă creșterile costurilor forței de muncă au trecut de la o abatere bugetară la o problemă structurală: luate împreună, aceste semne confirmă că costurile forței de muncă din Ungaria în 2026 au devenit acum problema consiliului de administrație, nu doar a fabricii. Strategia operațională: Răspunsul la creșterea costurilor forței de muncă din Ungaria în 2026 Odată ce apar două sau mai multe dintre aceste semne, răspunsul ar trebui să se schimbe. Nu este vorba de un obiectiv privind numărul de angajați stabilit din afara fabricii. Este o reevaluare a fundamentelor afacerii pornind de la principiile de bază. O persoană cu autoritate atât asupra cifrelor, cât și asupra activității din fabrică trebuie să conducă acest proces. Trei întrebări necesită răspunsuri, în ordine, nu toate odată: costurile forței de muncă din Ungaria în 2026 nu indică, de la sine, consiliului de administrație ce trebuie făcut în continuare. Stabilirea acestei baze de date inițiale trebuie să aibă loc înainte ca consiliul de administrație să dezbată ce cale să urmeze. Baza de date înseamnă o imagine sinceră și verificată a consumului de numerar, a portofoliului de comenzi și a capacității utilajelor. De asemenea, aceasta trebuie să surprindă puterea conducerii locale. Trecerea direct la dezbatere creează două riscuri. O înghețare a angajărilor poate veni în contextul unei penurii de forță de muncă, sau o amenințare cu închiderea poate apărea în fața unei probleme operaționale care poate fi remediată. Costurile forței de muncă din Ungaria în 2026 vor avantaja consiliul de administrație care își stabilește faptele primul. Acesta nu va fi ultimul șoc pe care această fabrică îl va absorbi. Reducerea decalajului dintre strategia sediului central și operațiunile fabricii din Ungaria Costurile forței de muncă din Ungaria în 2026 afectează ambele părți ale acestui coridor, deși nu în același mod. Departamentul financiar al grupului din Germania lucrează de obicei pe baza unui pachet lunar agregat care arată variația, dar nu și originea acesteia. Instinctul său – de a înăspri controlul costurilor și de a solicita un plan – este o primă reacție rezonabilă la o abatere de la buget. Conducerea locală a fabricii are, de obicei, un instinct diferit, dar la fel de rezonabil. Aceasta protejează livrarea către clienți cu aproape orice preț, deoarece o livrare ratată către producătorul de echipamente originale (OEM) reprezintă eșecul cel mai imediat și mai vizibil. Niciunul dintre aceste instincte nu este greșit în sine. Urmărite separat, fără o bază comună de date, cele două abordări pot trage fabrica în direcții opuse. Acest lucru se întâmplă exact în momentul în care fabrica își poate permite cel mai puțin acest lucru. Un director interimar detașat în cadrul fabricii raportează ambelor părți pe baza acelorași cifre verificate. Acest lucru permite sediului central să mențină disciplina financiară fără a elimina autoritatea locală de care redresarea are de fapt nevoie. Studiu de caz:
PetCenter: cum un manager interimar de criză a preluat un retailer aflat în dificultate din Republica Cehă
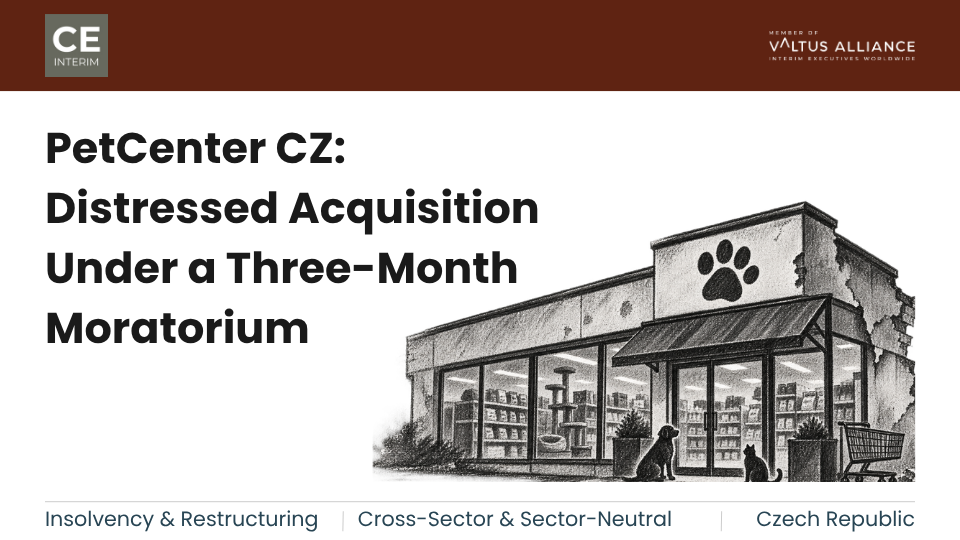
Cum un manager interimar specializat în gestionarea crizelor a condus o achiziție în condiții dificile în Republica Cehă: moratoriul judiciar al PetCenter, renegocierea contractelor de închiriere și redresarea relațiilor cu furnizorii.
Reducerea marjei de profit în sectorul industrial din Europa Centrală: când ar trebui sediul central să inițieze restructurarea forței de muncă în România?
Pe scurt: inflația salarială, costurile energetice și înghețarea prețurilor pentru clienți pot determina ca costurile variabile ale unei filiale românești să depășească permanent marja de contribuție. În acel moment, restructurarea forței de muncă devine singura măsură care restabilește rentabilitatea. Interzicerea orelor suplimentare, înghețarea angajărilor și reducerile discreționare încetinesc ritmul de consum al lichidităților. Rareori reușesc însă să acopere deficitul. Acest articol prezintă cinci condiții operaționale care indică momentul în care măsurile voluntare de reducere a costurilor își epuizează potențialul. De asemenea, arată cum un director interimar de restructurare, prezent la fața locului, realizează concedieri colective în conformitate cu Codul Muncii din România. Livrările către clienți continuă fără întreruperi. Factori determinanți ai restructurării industriale în sectorul de producție din Europa Centrală Timp de două decenii, grupurile industriale din Europa de Vest au construit centre de producție în toată România. Timișoara, Arad, Sibiu, Brașov și Ploiești s-au dezvoltat toate în acest mod. Situația inițială era simplă. Forța de muncă calificată în inginerie și tehnică costa o fracțiune din tarifele din Europa de Vest. Acest avantaj s-a redus. În același timp, clienții din industria auto și industrială din Europa de Vest se confruntă cu propriile presiuni asupra marjelor de profit. O fabrică din România poate, de obicei, să absoarbă singură una dintre aceste presiuni. Inflația salarială, volatilitatea prețurilor la energie și înghețarea prețurilor de către clienți, luate împreună, reprezintă o situație diferită. Această combinație este structurală, nu ciclică, și este cea care, în cele din urmă, face ca restructurarea forței de muncă să devină inevitabilă. De ce consiliile de administrație amână restructurarea fabricilor: capcana economiilor incrementale Consiliile de administrație ale companiilor rareori trec direct la restructurarea forței de muncă. Instinctul de a încerca mai întâi orice altceva este rezonabil. Directorii își amintesc cât a costat recrutarea și formarea forței de muncă românești. Niciun consiliu de administrație nu dorește să perturbe o fabrică în care a investit ani de zile. Așadar, sediul central îi instruiește pe managerii locali să găsească mai întâi surse de economii. Fiecare măsură este rezonabilă în sine. Pe o linie de producție automatizată cu ture fixe, însă, acestea se ridică la o sumă foarte mică. Fabrica continuă să funcționeze sub pragul de rentabilitate al utilizării capacității, în timp ce lunile trec. Până când consiliul de administrație acceptă că măsurile incrementale au eșuat, filiala și-a epuizat, de obicei, rezervele de numerar operaționale. Restructurarea forței de muncă are loc atunci în condiții de urgență, mai degrabă decât ca o decizie planificată. Recunoașterea mai timpurie a pragului menține decizia sub controlul consiliului de administrație. Cadrul legal pentru restructurarea forței de muncă în România Restructurarea forței de muncă în România se încadrează într-un cadru legal strict. Codul Muncii din România, Legea nr. 53/2003, reglementează concedierile colective, concediere colectivă, în funcție de praguri definite. Articolul 68 stabilește pragul de declanșare. Un angajator cu 100-299 de angajați îl depășește prin concedierea a cel puțin 10% din personalul său într-un interval de 30 de zile. Un angajator cu 300 sau mai mulți angajați îl depășește la 30 de concedieri în același interval. Odată ce se aplică acest prag, angajatorul trebuie să notifice și să consulte sindicatul reprezentativ sau reprezentanții aleși ai angajaților. Consultarea vizează modalitățile de limitare a concedierilor, sprijinul social și recalificarea profesională. Angajatorul trebuie, de asemenea, să notifice simultan Inspectoratul Teritorial al Muncii (ITM) și Agenția Județeană pentru Ocuparea Forței de Muncă (AJOFM). Trebuie să treacă cel puțin 30 de zile calendaristice înainte ca notificările individuale de încetare a contractului de muncă să fie transmise. Angajații își păstrează dreptul legal la reangajare timp de 45 de zile calendaristice dacă întreprinderea restabilește postul respectiv. Instanțele de muncă din România aplică cu strictețe această procedură. O singură neregulă în termenul de consultare sau în criteriile de selecție poate anula concedierile. Compania va fi atunci obligată să plătească salariile retroactive și să reintegreze personalul restructurat. Respectarea corectă a secvenței de la prima încercare este mai importantă în România decât în aproape orice altă jurisdicție din Europa Centrală. Riscurile operaționale ale restructurării fabricii, trecute cu vederea de către sediul central Dincolo de procesul juridic se ascunde un risc pe care sediul central îl observă rareori până când acesta a avansat deja. Acest lucru lasă fabrica cu o echipă mai puțin experimentată exact în momentul în care are nevoie de cei mai buni angajați ai săi. Directorii români ai fabricilor își construiesc de obicei carierele și relațiile în cadrul acelei comunități. În mod firesc, le este greu să propună reduceri de personal persoanelor pe care le cunosc personal. Acest lucru nu este un semn de management slab. Este o reacție firească la o situație cu adevărat dificilă. Tocmai de aceea decizia necesită un director executiv care nu are acea istorie locală. Cercetările Harvard Business Review privind reducerile de personal subliniază același aspect: reducerile de personal întârziate și treptate afectează cultura organizațională, prelungind în același timp dificultățile financiare. Odată ce fabrica confirmă supracapacitatea structurală, consiliul de administrație are nevoie de un plan operațional obiectiv și verificat, nu de un compromis negociat la nivel local. Restructurarea forței de muncă în România: cinci praguri operaționale Consiliile de administrație și directorii operaționali ai grupului au nevoie de criterii clare și obiective pentru a ști când se epuizează economiile care nu țin de personal. Restructurarea structurală a forței de muncă devine decizia corectă odată ce se îndeplinesc cinci condiții. Nicio condiție luată separat nu este suficientă. Utilizarea activelor fizice se menține sub 65% până la 70% timp de trei trimestre consecutive. Nu se prevede nicio redresare a volumului contractat pentru următoarele douăsprezece luni. Funcționarea în trei schimburi în condițiile unui portofoliu de comenzi care necesită doar două schimburi este exact situația care face din restructurarea forței de muncă singura pârghie rămasă. Costurile directe și indirecte cu forța de muncă continuă să crească ca pondere din costul bunurilor vândute, chiar și atunci când producția rămâne constantă sau scade. Creșterile salariale locale depășesc indexarea prețurilor practicate clienților. De asemenea, acestea depășesc câștigurile de productivitate ale utilajelor. Efectivul de personal necesită o reevaluare a nivelului de referință, ceea ce reprezintă, de fapt, obiectivul restructurării forței de muncă. Fabrica a încetat deja contractele cu agențiile de muncă temporară, a redus orele suplimentare și a epuizat cota legală de ore flexibile. Marjele de contribuție rămân negative, indiferent de aceste măsuri. Nu mai există nicio pârghie de cost variabil pe care să o acționăm. Acesta este cel mai clar semnal că restructurarea forței de muncă nu mai poate aștepta. Filiala nu mai poate finanța salariile și plățile către furnizori din propriul flux de numerar operațional. Trezoreria grupului acoperă deficitul lună de lună. Această subvenție a devenit o rutină, mai degrabă decât o excepție, și nu se va opri până când restructurarea forței de muncă nu va schimba baza de costuri subiacentă. Atunci când i se solicită scenarii de reducere a costurilor care să includă personalul, conducerea locală tinde să propună doar reduceri de fațadă. Posturile administrative sunt reduse. Schimburile directe de producție rămân neschimbate. Analiza McKinsey privind rentabilitatea producției în medii cu inflație ridicată ajunge la aceeași concluzie: restructurarea trebuie să corespundă cererii reale a clienților, nu unei redresări sperate a volumului. Această disciplină este exact standardul pe care restructurarea forței de muncă trebuie să-l impună. Punerea în aplicare a restructurării industriale: rolul unui CRO interimar Reducerea efectivului de personal format din vecini și colegi de lungă durată nu este o sarcină echitabilă pentru managerul local în funcție. O astfel de restructurare a forței de muncă necesită o autoritate care nu poate fi exercitată de către
Menținerea în funcțiune a unei fabrici din Slovacia în cadrul unui proces de cesiune care implică mai multe țări
Fiecare tranzacție din cadrul unui program de cedare parcurge etapele de semnare, aprobare și finalizare conform propriului calendar. Fabricile trebuie să se asigure că
producând pe toată suprafața sa.
Cum conduc directorii operaționali (COO) procesul de redresare a unei implementări eșuate a sistemului ERP înainte ca producția să se oprească
Pe scurt: Recuperarea în urma eșecului implementării unui sistem ERP într-o fabrică din Cehia reprezintă o situație de urgență operațională. Nu este o sarcină care să poată fi lăsată în seama integratorului de sisteme. Atunci când punerea în funcțiune eșuează, înregistrarea stocurilor se oprește, iar listele de preluare se blochează. Produsele finite nu pot părăsi legal zona de expediere. Întrebarea reală a Consiliului de Administrație este simplă: cine preia comanda în timp ce echipa repară baza de date? Acest ghid prezintă secvența în patru faze pentru recuperarea unei implementări ERP eșuate, pe care o urmează un director interimar al programului ERP. Faza întâi constă într-o ocolire manuală care protejează livrările către clienți. Echipa repară apoi datele de referință și stabilizează tranzacțiile de bază, înainte de a preda din nou fabrica odată ce aceasta funcționează fără probleme. Factorul declanșator: blocajul din depozit în primele zece zile după trecerea la noul sistem. O implementare ERP în sectorul industrial rareori eșuează în tăcere. Eșecul apare de obicei în primele zece zile după trecerea la noul sistem, nu luni mai târziu. Un comitet de coordonare din München, Viena sau Zürich a dat undă verde după luni de testare. Ziua a treia arată cu totul altfel. Imaginați-vă o fabrică de componente lângă Plzeň, Liberec sau Pardubice. Noul sistem pierde legătura cu fabrica fizică. Șoferii de stivuitoare scanează containerele pe care software-ul le declară goale. Liniile de producție se opresc, deoarece sistemul ERP nu poate genera comenzi de reaprovizionare. Aceasta este o recuperare a unei implementări eșuate a sistemului ERP în faza sa cea mai timpurie și mai concretă. Produsele finite se adună pe culoarele depozitului. Departamentul de expediere nu poate genera documentația de transport sau declarațiile vamale. În trei zile, rampa de încărcare încetează să mai funcționeze. Linia de asamblare a unui client de nivel 1 din Germania se confruntă cu propria oprire a liniei. Integratorul de sisteme susține că software-ul funcționează și dă vina pe managementul local al schimbării. Directorul fabricii din Cehia dorește o revenire imediată la starea anterioară, o măsură care ar însemna pierderi de milioane și ar bloca contabilitatea obligatorie. Directorul operațional se confruntă acum cu o situație de urgență la nivel de producție care a început ca un proiect software. Recuperarea unei implementări ERP eșuate trebuie să înceapă imediat. Provocări în gestionarea proiectelor transfrontaliere de recuperare ERP Recuperarea unei implementări ERP eșuate în cadrul unei filiale de producție din Cehia înseamnă rezolvarea a trei probleme simultan. Acestea sunt arhitectura datelor, operațiunile locale și guvernanța corporativă. Niciuna dintre ele nu răspunde la aceeași soluție. Recuperarea unei implementări ERP eșuate nu se blochează doar din cauza tehnologiei. Se blochează din cauza lipsei de autoritate de decizie atunci când sistemele încetează să funcționeze conform proiectării. Rezolvarea erorilor din datele de referință ale producției discrete în cadrul recuperării ERP Acesta este momentul în care recuperarea unei implementări ERP eșuate fie reușește, fie se prelungește luni întregi. Producția discretă are o toleranță redusă la datele aproximative. Trei defecte structurale sunt cauza majorității eșecurilor. Remedierea acestor trei defecte este sarcina directorului interimar al programului ERP, nu a consiliului de administrație. Sarcina consiliului de administrație este mai restrânsă: acordarea autorității de a îngheța modificările și de a realoca personalul pe durata desfășurării acestor activități. Aceste trei defecte reprezintă domeniul în care se concentrează cea mai mare parte a eforturilor inițiale de recuperare a unei implementări ERP eșuate. Gestionarea guvernanței transfrontaliere și a riscurilor de conformitate cu legislația O a doua problemă se află deasupra datelor: guvernanța transfrontalieră, unde recuperarea unei implementări ERP eșuate fie prinde avânt, fie se blochează. Sediul central al companiei tratează de obicei implementarea ca pe o actualizare IT, condusă de la distanță de consultanți externi. La fața locului, personalul din fabrică o percepe ca pe o povară externă care îi împiedică să producă piese. Niciuna dintre aceste perspective nu este greșită. Fiecare parte vede o latură diferită a aceluiași eșec. Regula relevantă se regăsește în Legea societăților comerciale, Legea nr. 90/2012 Coll. Împreună cu standardele locale de contabilitate fiscală, aceasta înseamnă că mărfurile nu pot părăsi incinta fără documente fiscale și de livrare conforme. Dacă software-ul nu poate genera documente valide, conducerea nu poate expedia mărfurile în mod legal, indiferent de capacitatea fizică a atelierului de producție. Gartner și analiștii din industrie constată că între 55% și 75% dintre proiectele ERP din sectorul producției nu își ating obiectivele. Fabricile cu producție discretă se confruntă cu cele mai mari perturbări după punerea în funcțiune. McKinsey & Company raportează că peste 70% dintre transformările digitale nu reușesc să ofere valoarea așteptată. Aceasta este realitatea operațională în care se desfășoară recuperarea unei implementări ERP eșuate, nu o ocolește. Cinci indicatori operaționali care necesită gestionarea imediată a crizei ERP Fricțiunile de rutină post-lansare și o defecțiune structurală a sistemului par similare în primele câteva zile ale recuperării unei implementări ERP eșuate. Cinci semne marchează momentul în care se atinge pragul de criză. Oricare dintre aceste cinci semne indică faptul că procesul de recuperare a unei implementări ERP eșuate este deja în curs, nu este vorba de simple probleme de rutină. Cadrul de recuperare a punerii în funcțiune a sistemului ERP în patru faze Pentru a opri eșecul nu este nevoie de mai mulți programatori care să scrie cod personalizat. Este nevoie de un director la fața locului care să înțeleagă atât activitatea din fabrică, cât și arhitectura întreprinderii. Un director interimar al programului ERP, sau director de recuperare, conduce procesul de recuperare a implementării eșuate a sistemului ERP încă din prima zi. Acest director preia comanda operațională directă. Liderul interimar pune capăt acuzelor reciproce dintre departamentul IT al companiei și conducerea fabricii locale. Pentru a rezolva criza, organizația are nevoie de un director cu experiență dovedită, potrivit pentru mandatul respectiv. Acest director trebuie să fie pregătit să își înceapă activitatea în termen de 72 de ore de la finalizarea brief-ului de mandat. Faza 1: Stabilirea unor proceduri manuale de expediere și înghețarea codului Prima săptămână are un singur obiectiv: menținerea în funcțiune a liniilor de producție ale clientului și eliberarea docului fizic. Liderul interimar autorizează o procedură temporară de expediere pe suport de hârtie. Camioanele pornesc pe baza inventarelor fizice verificate, în timp ce echipa repară software-ul. Toate personalizările IT neverificate sunt înghețate fără întârziere, astfel încât baza de date nu mai acumulează erori noi. O ședință de triere, organizată de două ori pe zi, reunește directorul fabricii, șeful depozitului, șeful departamentului IT al companiei și integratorul principal. Se stabilesc prioritățile pentru remediere strict în funcție de impactul asupra producției. Aceasta este prima fază a recuperării după eșecul implementării ERP. Decizia directorului operațional (COO) în acest caz este limitată, dar crucială. Aprobă procedura manuală de expediere și înghețarea codului încă din prima zi, apoi lasă directorul interimar să conducă procesul. Etapa 2: Curățarea datelor de referință și reconcilierea stocului fizic Odată ce echipa asigură livrarea, aceasta remediază discrepanța dintre baza de date și stocul fizic din fabrică. Un inventar țintit, efectuat în weekend, reconciliază cantitățile și locațiile de depozitare pentru piesele cu cel mai mare volum. Rezultatele devin noua bază de referință verificată. Echipa corectează apoi timpii de rutare eronați, multiplicatorii de deșeuri și declanșatorii de backflush. De asemenea, simplifică ierarhia depozitului, astfel încât locațiile virtuale de pregătire a comenzilor să nu mai inducă în eroare operatorii de stivuitoare. Această a doua etapă a recuperării după eșecul implementării sistemului ERP este momentul în care sistemul începe să prezinte din nou date corecte. Faza 3: Stabilizarea procesului „Order-to-Cash”, a MRP și a
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL