

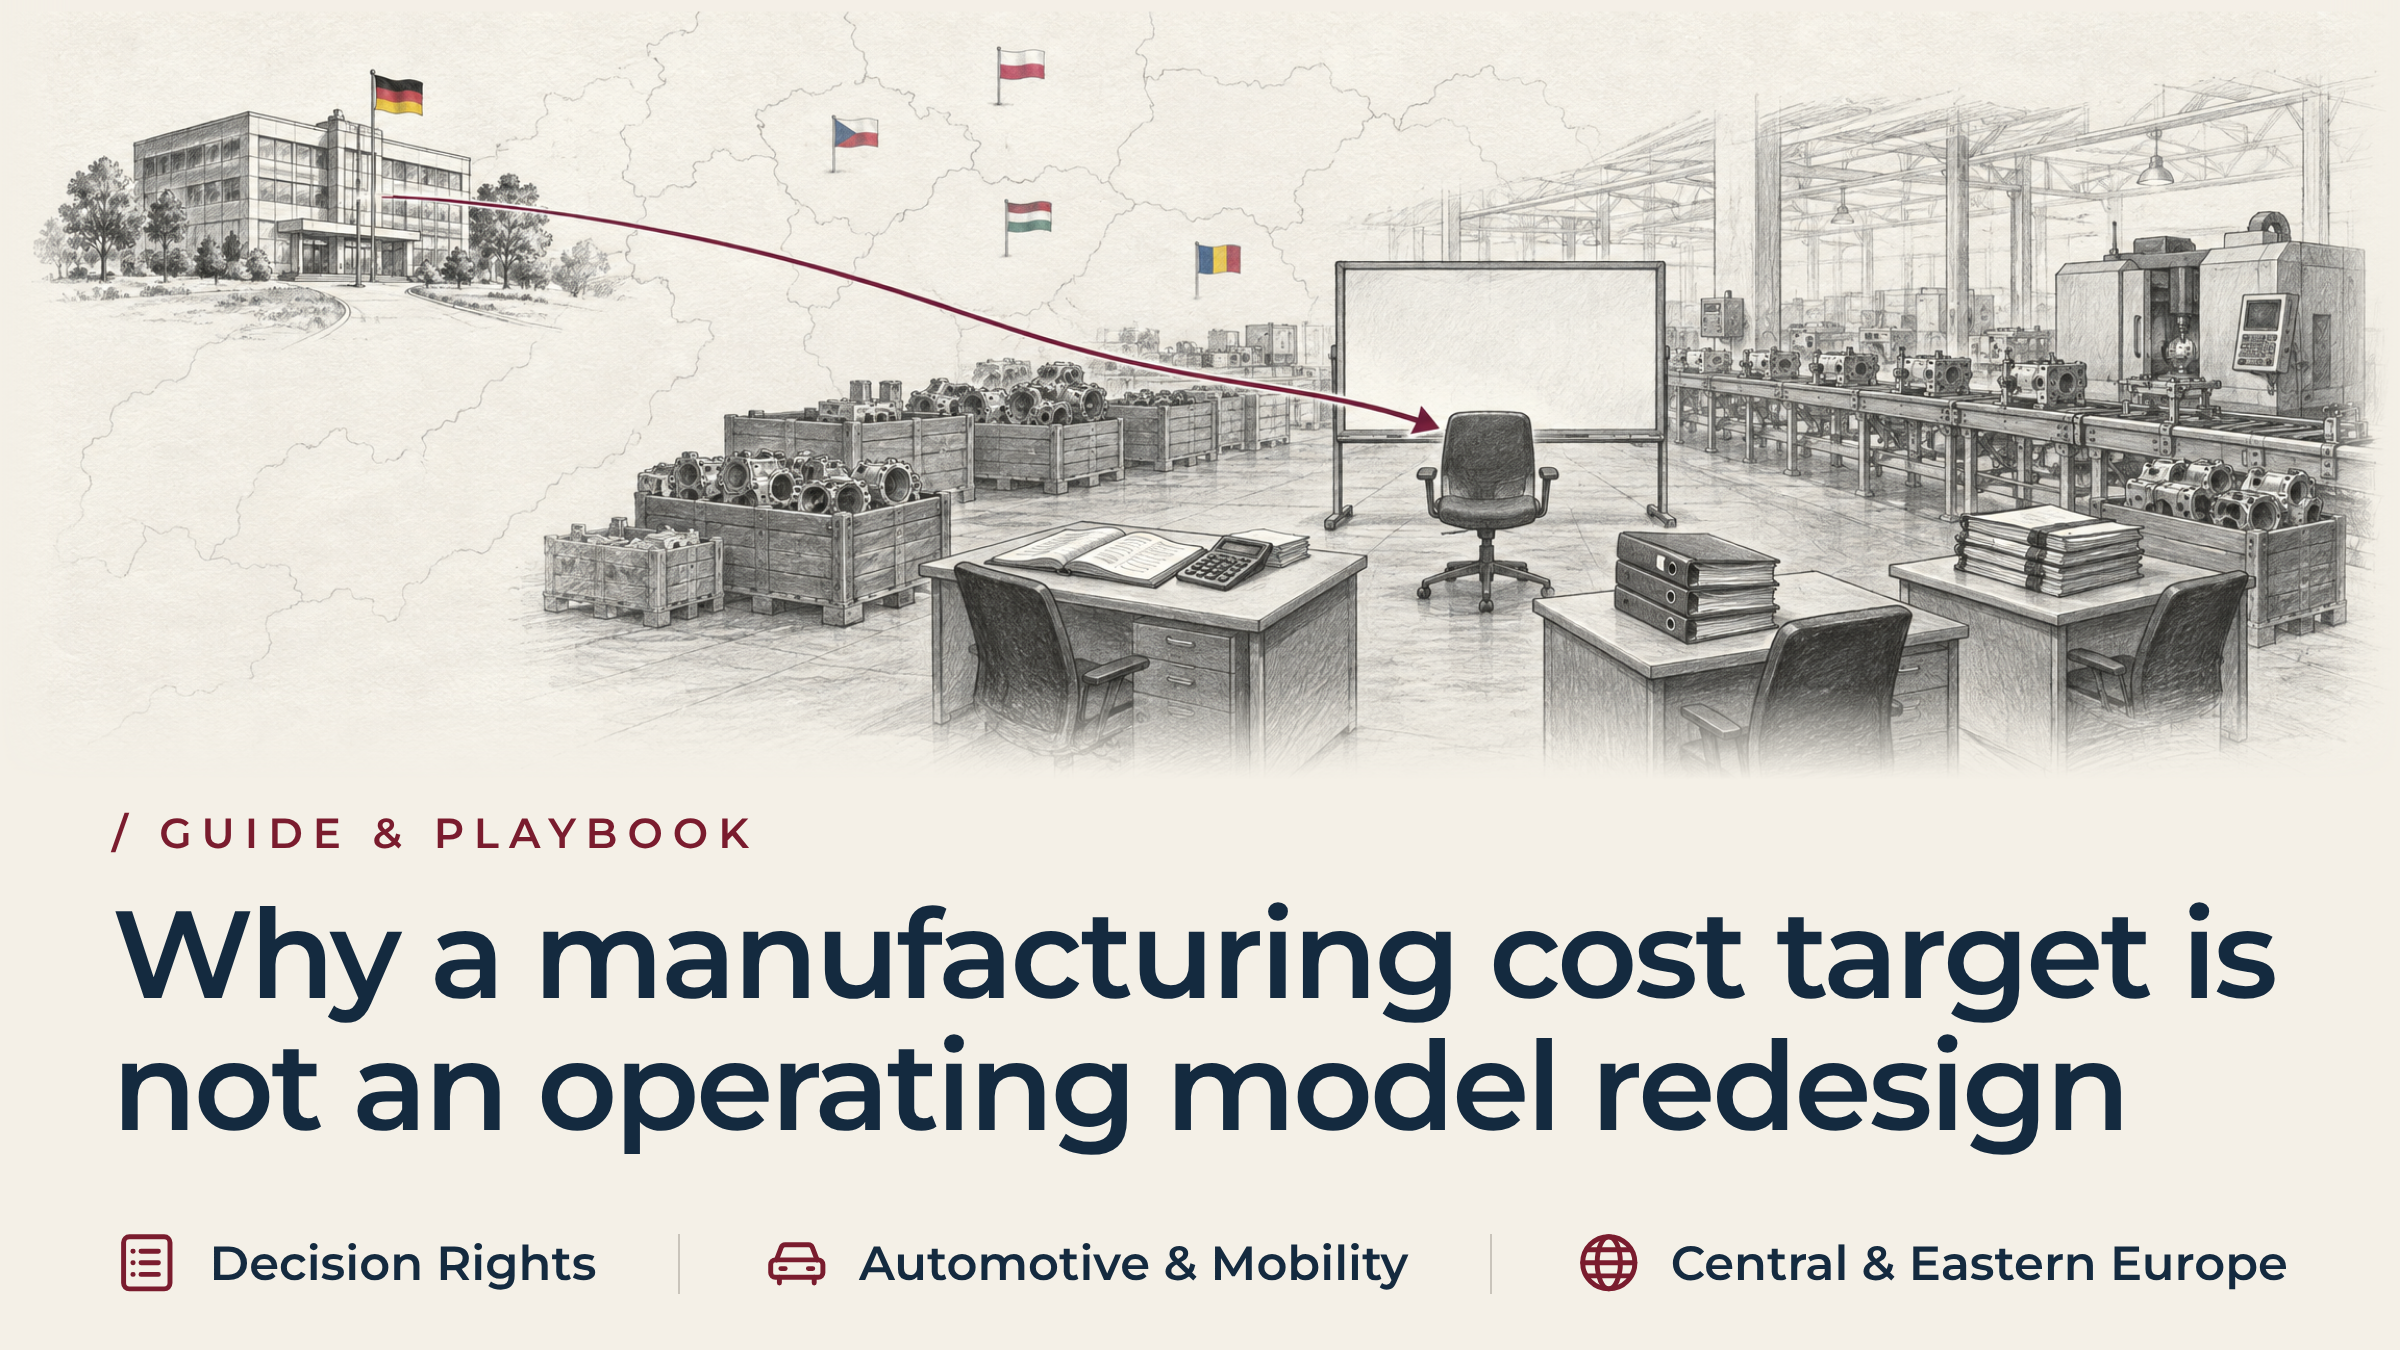
De ce stabilirea unui obiectiv privind costurile de producție nu înseamnă o reproiectare a modelului operațional
Pe scurt
Departamentul financiar stabilește obiectivul de economii. Departamentul de resurse umane pune în aplicare reducerile de personal. Departamentul de achiziții renegociază condițiile cu furnizorii. Fiecare departament își îndeplinește mandatul la timp, însă la nivelul liniei de producție se înregistrează întârzieri în livrări și o erodare a marjei de profit. Aceasta este adevărata diferență dintre reducerea costurilor de producție și restructurarea operațională. Stabilirea unui obiectiv de cost reprezintă o decizie financiară.
Proiectarea modului în care va funcționa ulterior o fabrică mai mică ține de domeniul operațional. Sediul central reduce resursele fără a reconfigura secvența de asamblare, ciclurile de întreținere sau ierarhia de supraveghere. Astfel, fabrica continuă să funcționeze după vechiul sistem operațional, cu un număr mai mic de angajați. Pentru a remedia această discrepanță, este necesar un mandat unic pentru proiectarea operațională, care să confere autoritatea de a face compromisuri la nivelul tuturor funcțiilor.
Factorul declanșator: reduceri necoordonate ale costurilor funcționale vs. modelul cu un singur proprietar
Consiliul de administrație aprobă un program obligatoriu de reducere a costurilor. Volumele din sectorul auto au înregistrat o scădere. Prețurile materiilor prime din Europa Centrală și de Est au crescut brusc. Sediul central al grupului solicită fiecărui departament să-și reducă bugetul cu un procent stabilit. Departamentul financiar al grupului monitorizează evoluția cheltuielilor pe tablouri de bord săptămânale. Departamentul de resurse umane gestionează perioadele de preaviz, planurile sociale prevăzute de lege și concedierea angajaților temporari. Departamentul de achiziții negociază reduceri de 10% cu furnizorii secundari.
În prezentarea comitetului executiv, toate indicatorii arată verde. Managerii de proiect confirmă că fiecare departament își îndeplinește obiectivele conform calendarului stabilit. Cu toate acestea, în sala de ședințe, conducerea de vârf simte o neliniște tăcută. Fiecare departament și-a îndeplinit obiectivele. Nimeni nu poate descrie modelul operațional concret care va genera comenzi de la clienți peste șase luni. Consiliul de administrație ezită să pună la îndoială realitatea operațională. A face acest lucru ar însemna să-i pună la încercare pe șefii de departamente, care au făcut exact ceea ce le-a cerut sediul central.
Această discrepanță prezintă un risc real. Departamentul financiar nu proiectează sisteme de producție; el doar le măsoară costurile. Departamentul de resurse umane nu calibrează duratele ciclurilor în funcție de ritmul de producție al clientului; acesta gestionează contractele de muncă. Tratarea unui obiectiv financiar ca și cum ar fi un plan operațional lasă hala de producție fără un responsabil. Rezultatul nu este un model operațional reproiectat. Este reziduul accidental al unor reduceri departamentale necoordonate.
De ce modelele operaționale se fragmentă în cadrul operațiunilor matriciale transfrontaliere
Diferența dintre obiectivul de cost și realitatea operațională se adâncește la nivel transfrontalier. Sediul central se află în Germania, Elveția, Franța sau Austria. Fabrica se află în Polonia, Cehia, Ungaria sau România. Conducătorii funcționali raportează prin intermediul structurilor departamentale de la sediul central. Modelul operațional funcționează ca un sistem unic și interconectat în spațiul de producție îndepărtat.
Într-o matrice funcțională, coordonarea interdepartamentală se destramă sub presiune. Aceasta se destramă în patru moduri recurente.
- Departamentul financiar reduce cu 15% bugetul alocat întreținerii și pieselor de schimb ale fabricii pentru a atinge un obiectiv trimestrial privind lichiditățile. Nimeni nu îi spune departamentului financiar că presele de ștanțare învechite au nevoie de calibrare continuă pentru a respecta toleranțele cerute de clienți.
- Departamentul de resurse umane aprobă plecarea personalului auxiliar. Astfel, sunt eliminați tehnicienii de utilaje care se ocupă de schimbările rapide ale liniilor de producție.
- Managerii de producție dispun de mai puțin personal pentru același volum zilnic. Aceștia prelungesc ciclurile de producție pentru a evita perioadele de inactivitate legate de schimbarea producției, acumulând astfel loturi mari de produse semifabricate care absorb capitalul de lucru.
- Nimeni nu se consultă cu responsabilii cu calitatea în ceea ce privește deciziile legate de personal. Aceștia ajung să opereze mese de sortare separate pentru a identifica piesele care nu corespund specificațiilor.
Fiecare funcție raportează ierarhic către propriul șef de la sediul central, nu orizontal către un lider operațional de la fața locului. Așadar, nimeni din fabrică nu are autoritatea de a opri ciclul. Conducerea locală, reticentă să pară necooperantă față de grup, semnalează rareori faptul că aceste decizii se contrazic între ele. Fabrica continuă să producă prin soluții manuale de contornare, până când un client se confruntă cu o oprire a liniei de producție sau emite o notificare privind calitatea.
Reducerea costurilor de producție vs. restructurarea operațională: date din industrie
Două surse externe susțin distincția făcută în acest articol. Raportul BCG Studiul global privind furnizorii din industria auto din 2026 a constatat că furnizorii europeni manifestă cel mai negativ sentiment dintre toate regiunile. Cauza o reprezintă presiunea economică și financiară susținută. Raportul concluzionează că furnizorii de nivel 1 trebuie să-și regândească fundamental modelul operațional, în loc să se bazeze pe reduceri punctuale de costuri. Calea recomandată trece prin consolidarea unităților de producție și a amprentei operaționale, construind o bază de profit reproiectată, capabilă să reziste în condițiile unei volatilități continue a cererii.
Monitorul european al restructurărilor al Eurofound evidențiază același tipar într-un caz concret. Fișa informativă a acestuia privind JTEKT Republica Cehă înregistrări aproximativ 300 de posturi au fost desființate la unitatea din Plzeň în august 2026. Înainte de reduceri, unitatea avea 620 de angajați. Unitatea a rămas operațională, chiar dacă reducerea a reprezentat aproape jumătate din efectivul de personal al unității.
Niciuna dintre surse nu precizează modul în care s-a realizat această reorganizare. Nu există un prag la care reducerea costurilor să devină restructurare, și nimeni nu ar trebui să inventeze unul. Ceea ce confirmă ambele surse este situația de fond abordată în acest articol: o companie poate reduce dimensiunea unei unități cu aproape jumătate și totuși să se aștepte ca aceasta să funcționeze în continuare.
Foile de calcul la nivel de departament nu pot asigura acest rezultat pe cont propriu. Menținerea unui program de producție în condițiile în care efectivul de personal se reduce la jumătate necesită o reproiectare completă a arhitecturii operaționale, nu doar o serie de ajustări funcționale izolate.
Obiectivul de cost vs. transformarea modelului operațional: o comparație între cele două strategii
Diferența devine evidentă odată ce cele două abordări sunt prezentate una lângă cealaltă: două secvențe distincte, nu una singură.
Abordarea funcțională tratează reducerea costurilor ca pe o sumă de acțiuni separate la nivel departamental. Departamentul financiar stabilește obiectivul. Departamentul de resurse umane reduce efectivul de personal. Departamentul de lanț de aprovizionare reduce stocurile. Fiecare departament își urmează propriul calendar. Rezultatul este o execuție fragmentată la nivelul liniei de producție: schimbări de serie eșuate, deșeuri ascunse și o creștere a transporturilor de urgență.
Abordarea bazată pe modelul operațional tratează același obiectiv ca pe o transformare integrată. Un singur mandat asigură reechilibrarea timpilor takt, sincronizarea întreținerii și a pieselor de schimb, realinierea competențelor decizionale și validarea amprentei operaționale, în această ordine. Rezultatul constă în o producție previzibilă, un randament stabil la prima trecere, un nivel redus al stocurilor de produse în curs de fabricație și economii pe care compania le păstrează efectiv sub formă de numerar.
Lipsesc simptomele cheie care indică necesitatea unei reproiectări operaționale
Consiliul de administrație nu trebuie să aștepte rezultatele unui audit financiar. Patru semne operaționale indică deja că s-a depășit limita dintre reducerea costurilor de producție și restructurarea operațională:
- Indicatorii de succes contradictorii ascund declinul operațional. Departamentul financiar raportează că această funcție își îndeplinește obiectivele privind forța de muncă conform calendarului stabilit. Departamentul de logistică raportează că tarifele pentru transportul aerian premium s-au dublat, pentru a ocoli blocajele din producție.
- Volumul de lucru în curs crește pe măsură ce ritmul de producție stagnează. Ansamblurile neterminate se acumulează între secțiile de producție, deoarece piesele nu pot avansa fără componentele lipsă. Acest lucru blochează lichiditățile și obstrucționează culoarele.
- Escaladarea informală înlocuiește procedura standard. Atunci când apar defecțiuni la echipamente, șefii de tură ocolesc procedura normală de escaladare, deoarece specialiștii din departamentul tehnic responsabili de echipamente nu mai sunt prezenți. În schimb, ei intervin direct asupra mașinilor.
- În cadrul ședințelor de dimineață se discută despre vinovați, în loc să se analizeze fluxul de lucru. Șefii de producție, de întreținere și de calitate își petrec ședințele zilnice atribuind vina pentru perioadele de inactivitate, în loc să rezolve blocajul care stă la baza acestora.
Stabilirea unui mandat unic pentru proiectarea operațională a fabricii și compromisurile aferente
Trecerea de la o reducere brută a costurilor la o restructurare durabilă necesită un mandat clar pentru modelul operațional, însoțit de autoritatea de a face compromisuri cu caracter obligatoriu. Consiliul de administrație nu alege, de fapt, între o economie mai mare și una mai mică. El alege între calendarul inițial și un mandat adaptat pentru a rămâne valabil după plecarea angajaților.
Acesta este, de asemenea, testul practic care arată când reducerea costurilor necesită o restructurare: dacă compromisurile depășesc limitele ierarhice. Patru domenii dețin cel mai adesea această autoritate:
- Sincronizarea duratei ciclului de producție cu cererea clienților. Dacă volumul comenzilor a scăzut cu douăzeci la sută, menținerea liniilor de producție la ritmul anterior, chiar dacă numărul orelor de funcționare este mai redus, duce la mișcări repetate de pornire și oprire care deteriorează echipamentele și generează deșeuri. Măsura prevede reajustarea stațiilor de pe linie în funcție de cererea reală și actuală.
- Unificarea activităților de întreținere, a echipamentelor și a capacității operaționale. Dacă fabrica trece de la trei schimburi la două, departamentul de întreținere nu poate pur și simplu să absoarbă o reducere proporțională a bugetului. Intervalele de schimb, verificările predictive și piesele de schimb esențiale trebuie programate în timpul de oprire rămas.
- Redefinirea drepturilor de decizie la nivelul liniei de producție. Atunci când cele cinci niveluri ierarhice se reduc la trei, mandatul precizează cine poate opri o linie de producție în cazul unei abateri de calitate. De asemenea, acesta precizează cine aprobă o înlocuire de urgență și cine efectuează transferul operatorilor între celule.
- Armonizarea stocurilor tampon cu constrângerile de aprovizionare. O amprentă mai redusă funcționează cu marje mai mici. Reorganizarea stabilește frecvența livrărilor, traseele de asamblare a kiturilor și stocurile tampon de produse finite, astfel încât o întârziere a unui singur furnizor să nu poată bloca asamblarea finală.
Studiu de caz: Mandatul CE Interim în sectorul producției auto europene
Obiectivul de reducere a costurilor cu 5,5 milioane de euro și performanța operațională inițială
Un furnizor european de rangul 1 din industria auto, specializat în subansambluri mecatronice, deținea o unitate cu 720 de angajați în Europa Centrală și de Est. Acesta aproviziona marii producători auto germani și francezi. Confruntat cu reducerile de preț impuse de clienți și cu creșterea tarifelor la energie electrică, comitetul executiv al grupului a impus o reducere a cheltuielilor operaționale de 5,5 milioane de euro în termen de șase luni.
Departamentele de finanțe și resurse umane ale grupului și-au derulat programele cu rigurozitate. Numărul angajaților direcți a scăzut cu 18%. Departamentul de resurse umane a redus cu 22% numărul posturilor indirecte din domeniul ingineriei, iar departamentul de finanțe a redus cu 15% bugetele alocate întreținerii instalațiilor.
Tablourile de bord ale companiei au indicat finalizarea proiectului. Cu toate acestea, în termen de opt săptămâni de la plecarea ultimilor angajați, performanța operațională a fabricii s-a deteriorat brusc. Rata de respectare a termenelor de livrare a scăzut de la 98,8% la 81,2%. Stocul de produse în curs de fabricație a crescut cu 3,2 milioane de euro, iar rata de rebuturi s-a triplat. Fabrica cheltuia lunar 250.000 de euro pe ture de urgență în weekend și pe transporturi rutiere expres către Germania.
Diagnosticul operațional al directorului operațional interimar și concluziile evaluării diagnostice
Conștientizând faptul că obiectivele funcționale au destrămat arhitectura operațională a fabricii, directorul general al grupului a apelat la CE Interim. CE Interim a desemnat un director executiv deja verificat, potrivit pentru mandat și care a semnat un acord de confidențialitate, gata să își înceapă activitatea după finalizarea prezentării mandatului. Acel director executiv a preluat funcția de Director operațional interimar la fața locului. Autoritatea operațională deplină a cuprins producția, ingineria, calitatea și lanțul de aprovizionare.
Evaluarea inițială de patru zile efectuată de directorul interimar a scos la iveală lipsa de coordonare la nivel operațional. Departamentul de resurse umane eliminase douăzeci de mecanici de reglare, așteptându-se ca operatorii de mașini să se ocupe singuri de reglarea uneltelor de pe linia de producție. Departamentul financiar reducuse, la rândul său, stocul de piese de schimb pentru unelte, pentru a atinge obiectivele privind capitalul de lucru.
Atunci când mașinile automate de bobinare de mare viteză se confruntau cu uzura obișnuită a sculelor, operatorii nu dispuneau de instrumentele de măsură specializate necesare pentru calibrarea capetelor. De asemenea, nu aveau la dispoziție piesele de schimb necesare pentru repararea acestora. Mașinile rămâneau nefolosite ore întregi, în timp ce supraveghetorii se străduiau să găsească piese de schimb. Urma o reglare efectuată în grabă, ceea ce ducea la producerea de bobine defecte.
Realizarea a trei intervenții structurale în vederea redresării operaționale
Conducerea interimară a realizat trei intervenții operaționale structurale pe parcursul unui mandat de douăsprezece săptămâni:
- S-au reproiectat ritmul de funcționare și echilibrul liniei de producție. Producția a fost consolidată, trecând de la trei schimburi neregulate, cu personal parțial, la două schimburi cu personal complet, cu timpi de takt sincronizați, ceea ce a eliminat ciclurile de pornire-oprire ale mașinilor.
- S-a reintegrat procesul de configurare a uneltelor într-o celulă operațională dedicată. Directorul a reangajat opt mecanici specializați în configurare, a restructurat protocoalele de schimbare rapidă a matrițelor și a asigurat stocuri separate pentru piesele de schimb critice ale mașinilor-unelte. Timpul mediu de schimbare a scăzut de la 110 minute la 38 de minute.
- S-au realiniat competențele decizionale interfuncționale și indicatorii de performanță la nivelul liniei de producție. Conducerea a eliminat obiectivele departamentale izolate și a introdus un singur tablou de bord operațional, axat pe randamentul din prima trecere și respectarea programului stabilit de clienți. Șefii de schimb au dobândit autoritatea de a opri și corecta imediat abaterile de la linia de producție.
Rezultatele procesului de redresare: restabilirea livrărilor la timp, a ratelor de rebut și a fluxului de numerar
În decurs de douăsprezece săptămâni, unitatea a redobândit controlul operațional deplin. Rata de conformitate a livrărilor a revenit la 99,4%. Procentul de produse defecte a scăzut sub 1,2%. Stocul de produse în curs de fabricație s-a redus cu 2,8 milioane de euro, iar transporturile de urgență au încetat complet. Unitatea a obținut economii anualizate, verificate și durabile, în valoare de 4,9 milioane de euro. Acest rezultat demonstrează că reducerea costurilor este durabilă numai atunci când este realizată printr-un model operațional integrat.
Când gestionarea internă este suficientă vs. când este necesară o autoritate independentă
Faptul că o fabrică are un obiectiv de cost nu constituie, în sine, un motiv pentru a angaja un director din exterior. Uneori, liderii funcționali locali coordonează deja bine activitatea între departamente, iar volumul de clienți rămâne previzibil. În acest caz, echipa existentă de conducere a fabricii ar trebui să dispună de mandatul și autonomia necesare pentru a-și reorganiza propriile operațiuni.
Autoritatea executivă independentă devine necesară atunci când compromisurile necesare depășesc liniile ierarhice funcționale, situație pe care unitatea în sine nu o poate rezolva. Un director de fabrică are rareori autoritatea necesară pentru a trece peste deciziile departamentului financiar al companiei în ceea ce privește cheltuielile de întreținere. Același director nu poate contesta cu ușurință deciziile departamentului de achiziții al companiei privind dimensiunile loturilor, nici nu poate da instrucțiuni departamentului de resurse umane al companiei cu privire la structura organizațională.
Într-un context transfrontalier, aceste decizii se blochează într-un impas politic. Factorul declanșator practic este simplu: primul compromis care se blochează în acest fel. Cele două funcții invocă fiecare propriul mandat, iar niciuna nu poate convinge cealaltă. Un director executiv interimar aduce o autoritate care se situează în afara considerentelor legate de cariera corporativă, făcând legătura între strategia grupului și punerea în practică la nivelul fabricii, până când modelul operațional devine autonom.
Un partener interimar CE rămâne implicat pe toată durata mandatului respectiv. Partenerul confirmă sfera de competență și menține deschisă calea de escaladare către directorul general al grupului. De asemenea, partenerul verifică dacă autoritatea directorului executiv nu s-a restrâns în mod discret.
Aceasta este diferența, în practică, dintre reducerea costurilor de producție și restructurarea operațională. Nu contează mărimea cifrei. Contează cine deține proiectul care trebuie să asigure acest rezultat.
Întrebări frecvente privind obiectivele de costuri în raport cu modelele operaționale
Când se transformă un plan de reducere a costurilor într-o restructurare operațională completă?
Nu există un procent fix sau un prag privind numărul de angajați, și nimeni nu ar trebui să inventeze unul. Semnalul apare atunci când secvențierea producției, întreținerea, competențele decizionale și stocurile trebuie să evolueze în mod sincronizat, astfel încât niciun departament să nu poată revendica în mod exclusiv rezultatul. În acel moment, o țintă de cost devine o decizie legată de modelul operațional și necesită un mandat propriu.
Care este definiția funcțională a unui model operațional de producție?
Un model operațional definește modul în care o fabrică își organizează personalul, procesele, întreținerea, echipamentele și competențele decizionale pentru a transforma materiile prime în produse finite în mod fiabil.
De ce obiectivele funcționale de reducere a costurilor sunt insuficiente pentru revizia generală a uzinei?
Obiectivele funcționale optimizează departamentele în mod izolat. Departamentul financiar poate reduce bugetele, iar cel de resurse umane poate reduce cheltuielile salariale. Însă dacă configurările utilajelor, manipularea materialelor și controlul calității rămân neschimbate, restul sistemului nu poate funcționa.
Oare stabilirea unor obiective ambițioase în materie de costuri împiedică atingerea obiectivelor de economii financiare?
Nu. Reorganizarea modelului operațional este ceea ce asigură menținerea economiilor în fluxul net de numerar. Reducerile efectuate fără o planificare adecvată generează fricțiuni operaționale, pierderi și ore suplimentare, ceea ce erodează rapid beneficiul preconizat.
Când ar trebui o companie să numească un director extern pentru reproiectarea modelului operațional?
Numărați o persoană atunci când schimbările vizează simultan producția, ingineria, întreținerea și logistica. Același lucru se aplică și atunci când conducerea locală nu dispune de autoritatea sau de resursele necesare pentru a pune în aplicare schimbările, respectând în același timp termenele de livrare.
Care sunt riscurile asociate exploatării unei fabrici „lean” folosind un model operațional învechit?
Fabrica se confruntă cu opriri cronice ale liniilor de producție, creșterea cantității de deșeuri, nerespectarea termenelor de livrare și costuri ridicate cu orele suplimentare. Acest lucru poate duce la angajări de urgență costisitoare sau poate determina o intervenție din partea clientului privind calitatea produselor.
Cunoștințe conexe și următorul pas
Un obiectiv de cost indică organizației ce trebuie să economisească. Acesta nu precizează cine va deține fabrica odată ce economiile au fost realizate. Un obiectiv de cost atins la termen poate lăsa totuși o fabrică fără proprietar. Această discrepanță se manifestă în primul rând în livrări, deșeuri și lichidități.
Lecturi conexe:
- Cum se poate restructura o fabrică din Polonia fără a-i afecta capacitatea tehnică
- Reorganizarea fabricii: Directorul interimar al fabricii restabilește controlul asupra producției în Ungaria în 90 de zile
- Răsturnare operațională: COO interimar stabilizează execuția fabricii în 90 de zile în Statele Unite
CE Interim oferă servicii transfrontaliere de conducere executivă pentru transformări critice ale afacerilor. Compania pune la dispoziție un director executiv deja verificat, potrivit pentru mandatul respectiv și care a semnat un acord de confidențialitate (NDA), gata să își înceapă activitatea după finalizarea prezentării mandatului. Discutați cu un Partener interimar CE cu privire la cine ar trebui să dețină proiectul operațional înainte de stabilirea următorului obiectiv de cost.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL