
Quando un gruppo europeo chiude uno stabilimento automobilistico negli Stati Uniti: le decisioni del consiglio di amministrazione che non possono essere delegate
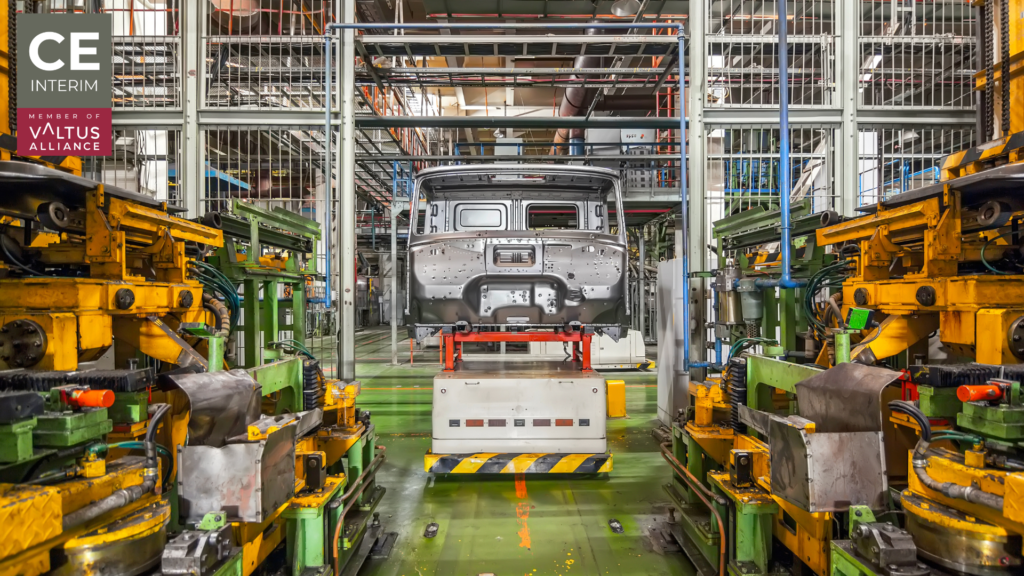
Il consiglio di amministrazione di un gruppo europeo approva la chiusura di uno stabilimento automobilistico negli Stati Uniti e ne autorizza l’attuazione a livello locale. Poco dopo, la sede centrale riceve decisioni che possono modificare le modalità di chiusura. Un produttore di veicoli (OEM) chiede il proseguimento delle forniture, un fornitore cerca un accordo, oppure un obbligo ambientale sopravvive alla cessazione della produzione. Il Consiglio deve decidere quali questioni rimangono di sua competenza e quali spettano al responsabile della chiusura negli Stati Uniti. Il termine legale decorre prima che molte di queste decisioni giungano alla sede centrale. Il Dipartimento del Lavoro degli Stati Uniti afferma che la legge federale Worker Adjustment and Retraining Notification Act (WARN Act) si applica generalmente ai datori di lavoro con 100 o più dipendenti. In genere richiede un preavviso scritto di almeno 60 giorni di calendario per le chiusure di stabilimenti o i licenziamenti collettivi che rientrano nei criteri previsti. Ai sensi del 20 CFR Parte 639, una chiusura di stabilimento soggetta a tale normativa comporta generalmente la perdita di almeno 50 posti di lavoro in un unico sito. La Commissione deve definire cosa si intenda per chiusura di uno stabilimento automobilistico statunitense prima che l’autorità passi a livello locale. La portata della chiusura richiede una condizione di conclusione ben definita. L’interruzione della produzione copre solo una parte del processo di uscita. La Commissione dovrebbe definire la condizione di conclusione prima che inizi l’esecuzione. Tale definizione può comprendere la cessazione del rapporto di lavoro dei dipendenti, il trasferimento delle attrezzature, la vendita dei macchinari, lo sgombero dei beni immobili, gli interventi ambientali, le misure relative ai benefici e il trattamento giuridico dell’entità. Un programma di chiusura di uno stabilimento automobilistico negli Stati Uniti può portare al termine la produzione mentre altri obblighi continuano a sussistere. La sequenza di gestione della forza lavoro può modificare il calendario legale. Il WARN Advisor del DOL afferma che una chiusura di stabilimento ai sensi del WARN può verificarsi quando almeno 50 dipendenti perdono il posto di lavoro in un sito, in una struttura o in un’unità operativa nell’arco di 30 giorni. La soglia esclude i dipendenti a tempo parziale. Per un licenziamento collettivo che coinvolga da 50 a 499 dipendenti, il gruppo interessato deve generalmente rappresentare almeno il 33% della forza lavoro attiva del sito. In presenza di 500 o più dipendenti, la soglia del 33% non si applica. Tali soglie rendono la sequenzializzazione della forza lavoro una questione di governance. Le regole di governance del Consiglio relative alla chiusura degli stabilimenti dovrebbero identificare chi può approvare le modifiche al piano della forza lavoro. Le questioni riservate dovrebbero essere definite prima dell’inizio dell’esecuzione a livello locale; una mappa dei diritti decisionali dovrebbe separare le modifiche all’ambito di applicazione dall’esecuzione ordinaria. Il Consiglio può riservarsi le proroghe per i clienti, i finanziamenti per la chiusura totale, le assunzioni di responsabilità significative, le decisioni relative alle proprietà e le modifiche allo stato finale. Il responsabile della chiusura negli Stati Uniti può controllare l’esecuzione quotidiana entro tali limiti. Gli impegni finali dell’OEM rimangono di competenza del Consiglio di Amministrazione quando modificano i parametri economici di uscita. Le richieste dei clienti possono estendere il perimetro approvato. Una richiesta dell’OEM di prolungare la produzione può modificare le esigenze relative a manodopera, scorte, manutenzione, logistica e fornitori. Nuovi impegni relativi ai ricambi possono produrre lo stesso effetto. Anche il ritardo nel trasferimento delle attrezzature o i costi aggiuntivi per il trasporto possono incidere sulla liquidità e sulle tempistiche. In un rapporto tra un cliente OEM e un fornitore automobilistico di primo livello, la direzione locale non dovrebbe creare un nuovo obbligo che modifichi l’uscita approvata. Quattro decisioni commerciali dovrebbero superare la linea di escalation: le date formali di chiusura creano punti di coordinamento rigidi. Virginia Works riporta che Continental Automotive Systems ha presentato una notifica WARN il 1° luglio 2024 per la chiusura del suo stabilimento di Culpeper. La notifica indicava come data di decorrenza degli effetti il 4 ottobre 2024 e 150 dipendenti interessati. Questo esempio non suggerisce un fallimento nella governance da parte di Continental. Dimostra piuttosto che la chiusura di uno stabilimento produttivo negli Stati Uniti comporta date formali che devono allinearsi al piano commerciale di uscita. I gruppi automobilistici europei come Continental e ZF Group, compresa ZF Active Safety, operano secondo programmi coordinati tra clienti e stabilimenti. Il Consiglio di Amministrazione deve avere visibilità quando una richiesta del cliente altera tale programma. Il Consiglio di Amministrazione detiene la dotazione finanziaria per la chiusura, mentre la direzione locale controlla la spesa approvata. L’autorità di finanziamento dovrebbe seguire il piano di chiusura approvato. Il Consiglio di Amministrazione dovrebbe approvare la dotazione finanziaria totale e le sue ipotesi di base. La direzione locale deve quindi avere l’autorità sulla normale spesa di chiusura entro i limiti di tale dotazione. Ciò può includere accordi con i fornitori, personale necessario, servizi in loco, smaltimento delle scorte e smantellamento approvato. Un’azienda europea che chiude le attività di uno stabilimento negli Stati Uniti perde tempo quando i pagamenti di routine tornano ripetutamente in Europa. L’escalation dovrebbe iniziare quando la situazione economica cambia; gli obblighi relativi alle prestazioni pensionistiche possono seguire un calendario separato. La Pension Benefit Guaranty Corporation (PBGC) stabilisce un calendario separato per la cessazione standard di un piano a benefici definiti a datore di lavoro unico coperto. La Notifica di Intento di Cessazione viene generalmente inviata almeno 60 giorni prima della data di cessazione proposta. La stessa notifica non può generalmente essere inviata più di 90 giorni prima di tale data. Le norme della PBGC, la Sezione 4041 dell’ERISA e il 29 CFR Parte 4041 richiedono poi ulteriori notifiche e depositi. L’ultimo giorno di produzione non può fungere da data universale di completamento finanziario. Il caso di liquidazione in contanti dovrebbe riflettere il calendario separato relativo alle prestazioni. I rischi relativi ai dipendenti, all’ambiente e ai contratti devono essere quantificati prima che l’autorità agisca a livello locale; la normativa federale WARN non copre l’intera analisi relativa alle notifiche. L’Amministrazione per l’Occupazione e la Formazione (Employment and Training Administration) del Dipartimento del Lavoro degli Stati Uniti afferma che alcuni stati impongono i propri requisiti in materia di chiusura degli stabilimenti. Tali norme possono aggiungere obblighi che vanno oltre la normativa federale WARN. L’ubicazione dello stabilimento è quindi un fattore rilevante prima che la direzione approvi annunci, chiusure graduali o cambiamenti nella forza lavoro. Le questioni relative alla rappresentanza richiedono una verifica legale a sé stante. I consulenti legali locali dovrebbero valutare le azioni alla luce del National Labor Relations Act (NLRA) e della giurisdizione del National Labor Relations Board (NLRB). Gli obblighi ambientali possono persistere anche dopo la cessazione dell’attività produttiva. L’Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) stabilisce norme in materia di garanzie finanziarie ai sensi del Resource Conservation and Recovery Act (RCRA) per gli impianti soggetti a tale normativa che si occupano del trattamento, dello stoccaggio e dello smaltimento dei rifiuti pericolosi. Gli impianti soggetti a regolamentazione devono dimostrare di disporre delle risorse finanziarie necessarie per una corretta chiusura. Le stime dei costi di chiusura possono includere le operazioni di spegnimento in sicurezza e di bonifica. Gli obblighi successivi alla chiusura possono includere il monitoraggio, la manutenzione e la tenuta dei registri. Tali norme non si applicano allo stesso modo a tutti gli stabilimenti automobilistici. Il gruppo deve stabilire lo stato ambientale del sito specifico. Il Consiglio di Amministrazione non dovrebbe presumere che la cessazione della produzione o la vendita di un immobile ponga fine all’esposizione. Il fascicolo di Barnesville mostra perché la diligenza è fondamentale prima della chiusura definitiva. La sintesi del sito redatta dalla Divisione per la Protezione Ambientale della Georgia identifica lo stabilimento General Tire-Aldora al 160 di Aldora Street a Barnesville come Sito Pericoloso n. 10057 nell’inventario. Il fascicolo rileva rilasci di sostanze soggette a regolamentazione e le azioni correttive richieste. Questo esempio si applica esclusivamente a quel sito. Non implica che altre chiusure di stabilimenti automobilistici comportino una contaminazione comparabile. Ai fini della governance del Consiglio in materia di chiusura degli stabilimenti, gli obblighi residui possono influire sulle decisioni relative alla proprietà, sui finanziamenti per la chiusura e sulle condizioni finali. Il Consiglio necessita di tali informazioni prima di procedere alla dismissione di un bene. Un caso di studio sulla chiusura distingue l’attività del sito dal controllo del gruppo A
Fornitori di conti commerciali ad alto rischio: una lista di controllo per il direttore finanziario
Un conto commerciale ad alto rischio rappresenta una posizione di liquidità, non una voce di approvvigionamento. Le riserve, i termini di regolamento e i diritti di rescissione determinano l’ammontare di liquidità a cui la vostra azienda può effettivamente accedere. Ecco un confronto tra sei fornitori specializzati e ciò che i consigli di amministrazione e i direttori finanziari dovrebbero stabilire prima di firmare qualsiasi accordo.
Leadership CFO ad interim durante l'espansione internazionale
Scoprite come i CFO ad interim supportano l'espansione internazionale attraverso la visibilità finanziaria, il controllo della governance e il coordinamento operativo.
Supporto ad interim al CFO durante la ripresa dell'ERP e della rendicontazione
Scoprite come i CFO ad interim stabilizzano l'ERP e la ripresa del reporting attraverso il controllo della governance, la visibilità del reporting e la leadership operativa.
Leadership del CFO ad interim durante la separazione e il carve-out
I carve-out diventano instabili quando il controllo finanziario autonomo non viene costruito abbastanza velocemente. Ecco cosa fanno i CFO ad interim durante la separazione e perché è importante.
Leadership del CFO ad interim durante la ristrutturazione aziendale
Le ristrutturazioni aziendali falliscono quando la visibilità e la cadenza crollano prima dell'esecuzione dei piani. Ecco cosa stabilizzano i CFO ad interim e come.
Strategie del CFO ad interim per la stabilizzazione del capitale circolante
La pressione sul capitale circolante inizia con una deriva operativa, non con una crisi di liquidità. Ecco come i CFO interinali identificano e correggono le tre leve specifiche che contano.
Perché i CFO in crisi iniziano con una previsione del flusso di cassa a 13 settimane
I CFO in crisi raramente perdono prima la liquidità. Perdono prima la visibilità. Ecco perché la previsione del flusso di cassa a 13 settimane è il punto in cui inizia sempre la stabilizzazione.
Lacune del CFO dopo l'acquisizione: Perché i primi 100 giorni falliscono
Le lacune del CFO dopo un'acquisizione raramente iniziano con un grave fallimento. Ecco perché i primi 100 giorni sono destabilizzanti e come una leadership finanziaria esperta ripristina il controllo.
Rischio di violazione del Covenant: cosa devono fare gli sponsor dei PE
Il rischio di violazione dei patti è in aumento nei portafogli di PE. L'azione degli sponsor determina il grado di flessibilità che essi conservano.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL