
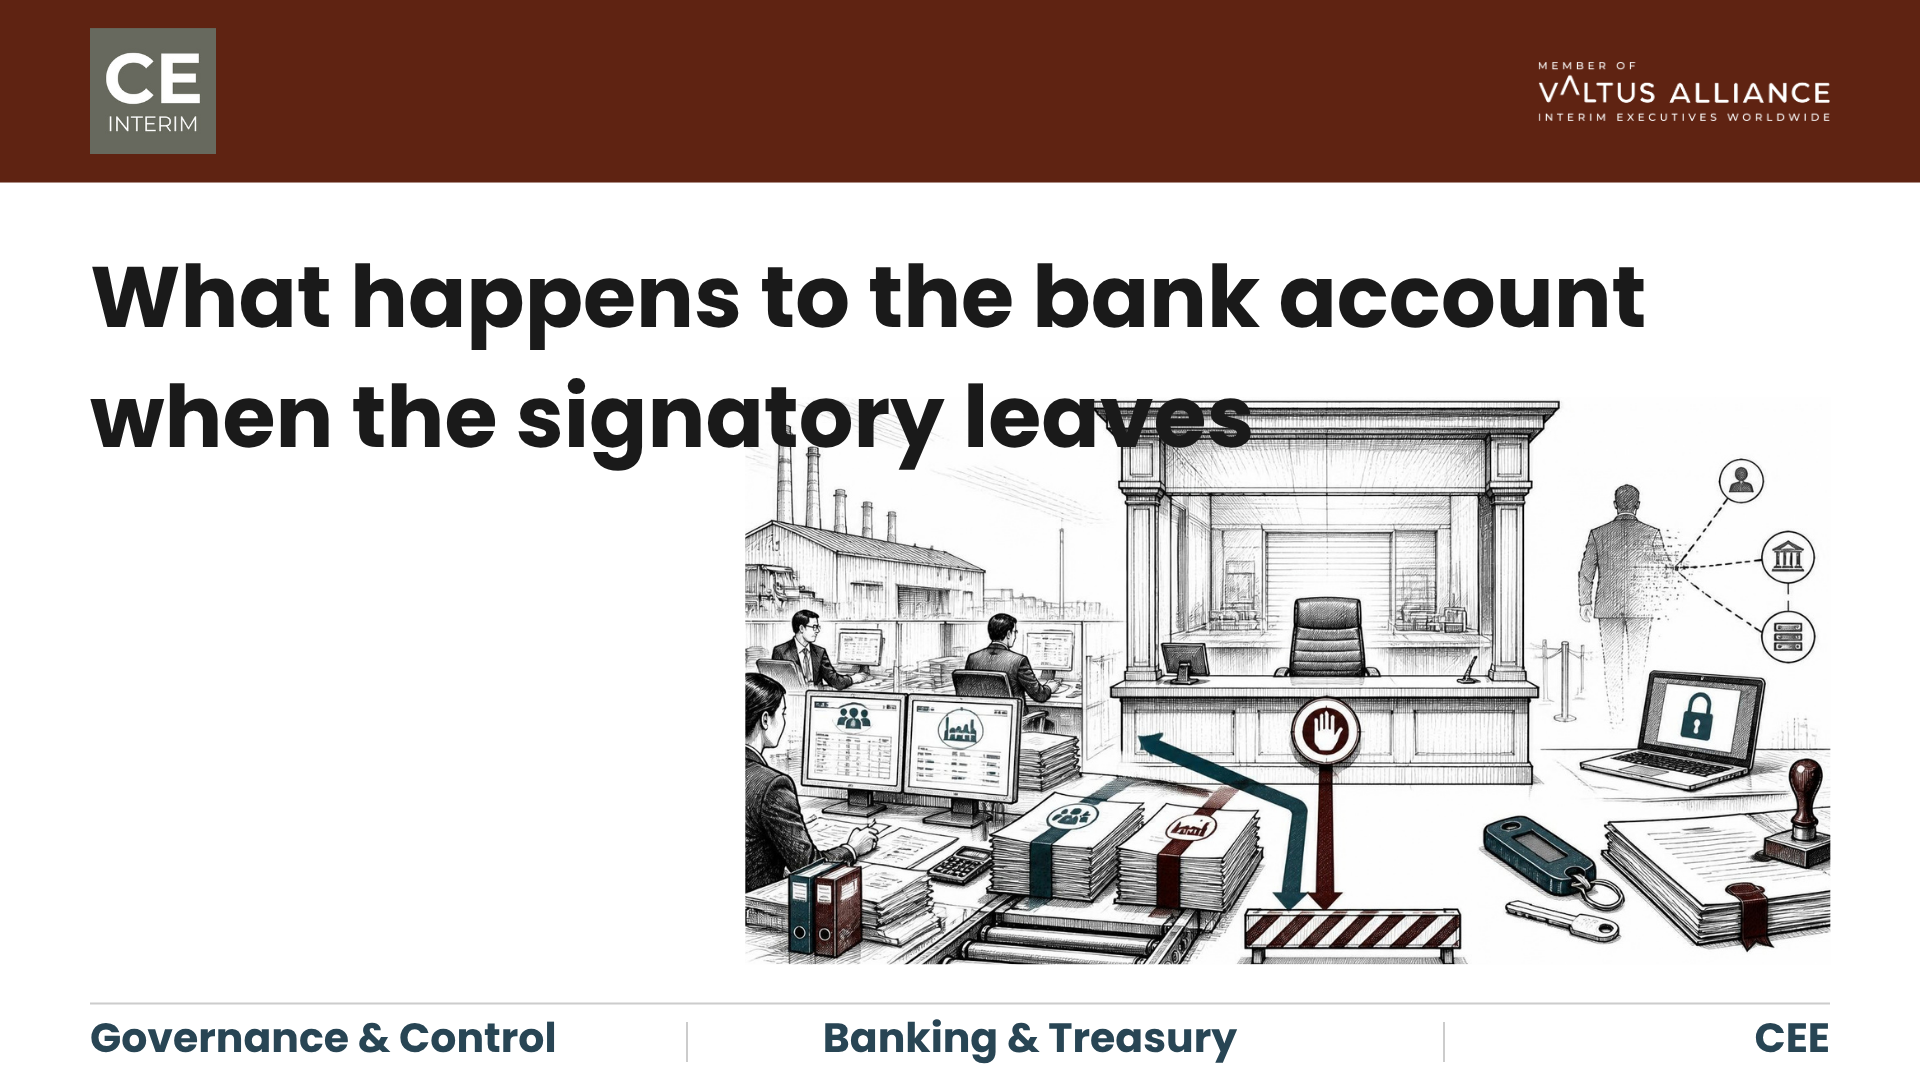
Mi történik a bankszámlával, ha az aláíró távozik?
Röviden
A banki meghatalmazással rendelkező vezető távozása az egyik leginkább figyelmen kívül hagyott irányítási hiányosság egy határokon átnyúló vállalatcsoportban. A banki meghatalmazás a cégnyilvántartás alapján érvényes, nem pedig a központi székhely szervezeti felépítése szerint. Amikor egy leányvállalat bejegyzett aláírója távozik, a bank nem módosítja az aláírási jogokat egy belső e-mail alapján. Ez akkor is érvényes, ha a küldő személy magas beosztásban van. Amíg a bankhoz nem érkezik meg a hivatalos határozat és az új cégjegyzéki kivonat, egyszerre két kockázat is fennáll. A bank befagyaszthatja a számlát, amint tudomást szerez arról, hogy a pozíció betöltetlen. Vagy a távozó vezető továbbra is tranzakciókat hajthat végre. A számla biztonságának garantálása azt jelenti, hogy a határozat, a bejelentés és a banki értesítés sorrendjét helyesen kell kezelni. Azt is jelenti, hogy ezeket olyan vezetővel kell alátámasztani, akit a bank ténylegesen elfogad.
A bérszámfejtés során a aláírási jogosultságok módosításának késedelme miatti működési kockázatok
Egy lengyelországi, csehországi vagy romániai gyártó leányvállalat kereskedelmi igazgatója hétfőn benyújtja lemondását.
A frankfurti, párizsi vagy zürichi központban a csoport pénzügyi részlege tudomásul veszi a távozást, és feltételezi, hogy az üzletmenet a szokásos módon folytatódik. A jogi tanácsadó áttekinti az elszámolási feltételeket. A humánerőforrás-osztály megkezdi a toborzást. A csoport likviditási helyzete stabilnak tűnik, ezért senki sem ellenőrzi a helyi banki meghatalmazást.
Szerdára a helyi pénzügyi csapat jelzi a problémát. Pénteken esedékes a bérkifizetés, és egy kulcsfontosságú beszállító a tervezett átutalásra vár, mielőtt kiadná az árut. Végül valaki bejelentkezik a helyi banki felületre. A szokásos küszöbérték feletti kifizetések jóváhagyására jogosult személy az a vezető, aki két nappal korábban távozott.
A csoportszintű pénzügyi osztály nem egyszerűen a központi irodából jóváhagyhatja a kifizetést. Ezt még senki sem nevezte irányítási problémának, de pontosan erről van szó. Kontinentális Európában a bankok a meghatalmazási jogokat a helyben bejegyzett, név szerint megnevezett személyekhez kötik, nem pedig egy csoportszintű aláírási szabályzathoz. A bérszámfejtési határidő nem fog eltolódni a toborzási ütemtervhez igazodva. Egy beszállító nem fogja kiadni a szállítmányt egy jövőbeli igazgatósági határozat ígéretére.
A banki meghatalmazás frissítésével kapcsolatos határokon átnyúló kihívások a külföldi leányvállalatok számláinak esetében
Egy banki meghatalmazott igazgatójának távozása valódi dilemmát jelent a csoport pénzügyi részlegének. A helyes reakció a lépések sorrendjétől függ, nem pedig az ösztönöktől. A banki meghatalmazás nem belső döntés kérdése. Ez jogszabályi kérdés, amely a pénzmosás elleni szabályokhoz és a nyilvános cégnyilvántartásokhoz kapcsolódik.
A bankok által megkövetelt legfontosabb törvényi és jogi dokumentumok
Egy új aláíró felvétele általában három dokumentumot igényel. A helyi banknak szüksége van egy részvényesi határozatra, egy közjegyző által hitelesített másolatra és egy aktuális cégnyilvántartási kivonatra. Ha a határon átnyúló elismerés megköveteli, az apostillával kell ellátni a másolatot. Ez a kivonat lehet a német Handelsregister, a lengyel KRS vagy a cseh Kereskedelmi Nyilvántartás. A csoportközponttól érkező e-mail – függetlenül attól, hogy milyen magas beosztású személy küldte – nem felel meg ennek a követelménynek.
A külföldi aláírók számára felmerülő helyi adó- és személyazonosítási akadályok
Számos joghatóságban a bankok megfelelési csapatai megkövetelik, hogy az aláíró rendelkezzen helyi adó- vagy személyazonosító számmal. Ennek hiányában a bank nem veheti fel őket a külföldi leányvállalatra vonatkozó meghatalmazásba. A központi irodából kiküldött pénzügyi igazgató, aki nem rendelkezik helyi dokumentumokkal, nem csatlakozhat egyszerűen egyik napról a másikra a számlához. Ezt a csoportszintű beosztás sem változtatja meg.
A fiókfagyasztások kezelése szemben a jogosulatlan hozzáférés kockázatával
Ez inkább valódi dilemmát vet fel, mintsem egyértelmű megoldást kínálna. Ha a központ azonnal értesíti a bankot, az befagyaszthatja a számlát. Ez megakadályozza a jogosulatlan átutalásokat, amíg a papírmunka lezárul. Ha viszont a központ késlelteti az értesítést, a távozó vezető továbbra is hozzáférhet a fizetési tokenekhez és az online banki szolgáltatásokhoz. Ez a hozzáférés addig fennmarad, amíg valaki másképp nem tájékoztatja a bankot. Egyik lehetőség sem kellemes, és a lépések sorrendje fontosabb, mint az a ösztön, hogy gyorsan cselekedjünk vagy várjunk.
A következő folyóiratban megjelent kutatás szerint Pénzügyi Folyóirat Bennedsen, Pérez-González és Wolfenzon tanulmánya megállapította, hogy a vezérigazgató váratlan távolléte mérhető csökkenést eredményez mind a működési eszközarányos megtérülésben, mind a működési jövedelmezőségben, és ez a hatás a fiatalabb vezérigazgatók esetében, valamint a humán tőke-intenzív iparágakban a legerőteljesebb. A befagyasztott fizetési platform tovább növeli ezt az alapvető költséget. Ez a kombináció napok, nem pedig hónapok alatt fokozza a nyomást.
A banki megbízás és a fizetési jogosultság befagyasztásának főbb mutatói
Az aláírási jogosultság változása gyakran az első látható jele annak, hogy egy banki megbízott igazgató távozik. Ez ritkán derül ki egy rutinellenőrzés során. Inkább működési nyomás hatására kerül napvilágra, olyan módon, amelyre a pénzügyi csapat megtanulhat odafigyelni.
-
Token-zár: A fizetési tétel készen áll. A végleges jóváhagyáshoz szükség van egy kétfaktoros hitelesítő eszközre, amely a távozó személy birtokában van.
-
A megfelelés befagyasztása: A bank azonosítja a lemondásról szóló nyilvános értesítést, és a frissített nyilvántartási kivonat beérkezéséig felfüggeszti a kimenő átutalásokat.
-
A beszállítói hitel felfüggesztése: Egy elmulasztott fizetés egy-két napon belül automatikus hitelkorlátozást vált ki. A szállítások lelassulnak, még mielőtt a központ befejezné a szervezeti ábra áttekintését.
-
Visszavonhatatlan hozzáférés: egy már távozott vezető tisztségviselő továbbra is rendelkezik mobilbanki jogosultságokkal. A bank nem vállal felelősséget azokért az utasításokért, amelyeket a hivatalos visszavonás kézhezvétele előtt végrehajtott.
-
Lezárt létesítmények: A leányvállalat nem vehet igénybe folyószámlahitel-keretet, nem köthet devizafedezeti ügyletet és nem állíthat ki akkreditívet. A hitelkeret dokumentációjához a bejegyzett képviselő aláírása szükséges.
A leányvállalatnál a fizetési jogosultság soha nem függhet egyetlen személytől. E jelek bármelyike indokot jelent a meghatalmazás azonnali ellenőrzésére. Ne várjon a következő igazgatósági ülésig!.
A bankszámlákra vonatkozó kereskedelmi meghatalmazások (prokura) jogi korlátai
Amikor a bank befagyaszt egy számlát, a vállalat jogi tanácsadója gyakran felteszi ugyanazt a kérdést: a meglévő kereskedelmi meghatalmazott helyette kezelheti-e a számlákat? A német nyelvterületen ezt a meghatalmazottat „Prokurist”-nak nevezik.
A német kereskedelmi törvénykönyv (Handelsgesetzbuch) meghatározza A 48–53. szakaszok alapján megadott széles körű prokurai jogosultság. Ez kiterjed a szerződések aláírására és a szokásos banki ügyletek lebonyolítására, és ehhez hasonló szabályozások léteznek Közép-Európa más részein is. A gyakorlatban általában három korlátozás érvényes.
-
A társaságnak még az ügyvezető igazgatói pozíció megüresedése előtt kellett megadnia és bejegyeznie a procurát. Egy alárendelt vezető utólag már nem hozhat létre ilyet.
-
A banki meghatalmazások általában előírják, hogy a meghatalmazott és a törvényes ügyvezető igazgató együttesen írják alá a dokumentumot. Ha az egyik pozíció betöltetlen, a meghatalmazott nem járhat el önállóan.
-
A meghatalmazott nem írhat alá társasági alapokmányt, nem módosíthat hitelszerződéseket, és nem terhelheti meg a társaság vagyonát.
A kereskedelmi meghatalmazás működési kényelmet jelent, de nem helyettesíti a kinevezett ügyvezető igazgatót. A csoport pénzügyi részlege támaszkodhat a fenti elvre. Egy adott meghatalmazás pontos határait illetően érdemes szakképzett helyi jogi tanácsadóhoz fordulni. Ezek nem olyan általános szabályok, amelyek minden joghatóságban azonos módon érvényesek. Miután ezek a határok egyértelművé válnak, a következő feladat a teljes hatáskör visszaállítása, amelynek meghatározott lépéssorozata van.
A külföldi bankoknál az aláírási jogosultság visszaállításának lépésről lépésre történő folyamata
A fiók biztosítása nem egy egyszerű telefonhívással, hanem egy szigorúan betartandó lépéssorozattal jár. A sorrend éppoly fontos, mint az egyes lépések.
-
A részvényesi határozat elfogadása: az anyavállalat hivatalosan visszavonja a korábbi aláíró felhatalmazását, és kinevez egy megfelelő utódját. Az anyavállalatnak közjegyző előtt hitelesítenie kell ezt a határozatot, és apostillával kell ellátnia, amennyiben a határon átnyúló elismeréshez ez szükséges.
-
Írásban értesítse a bankot: vonja vissza a korábbi vezető elektronikus hozzáférési és aláírási jogosultságait. Kérje meg a bankot, hogy igazolja a levél kézhezvételét. A cég aláírójának törlése csak akkor tekinthető véglegesnek, ha rendelkezésre áll az írásbeli visszaigazolás, és nem akkor, amikor a cég elküldte a levelet. Kérje meg a bankot, hogy a folyamat során a legfontosabb csoportos beszedéseket – például az adó- és közüzemi fizetéseket – továbbra is aktív állapotban tartsa.
-
Bejelentés a cégnyilvántartásba: A hitelesített bejelentési visszaigazolás biztosítja a bank számára a szükséges jogalapot. Így a bank már a nyilvántartás teljes frissítése előtt megkezdheti az új képviselő felvételét.
-
Végezze el a banki meghatalmazás újbóli kiállítását: Mutassák be az új képviselőt a fióknak, és végezzék el az ügyfél-azonosítási ellenőrzéseket. Ezután adjanak ki új hardveres tokeneket a felhatalmazott pénzügyi munkatársaknak.
Tekintsék ezt a négy lépést rögzített sorrendnek, ne pedig olyan ellenőrzőlistának, amelyet tetszőleges sorrendben lehet végigvinni. Ez a sorrend biztosítja a leányvállalat fizetőképességét, amíg a papírmunka el nem készül. Egy helyi bank megfelelési csapata akkor fogadja el a leggyorsabban ezt a sorrendet, ha egy egyértelmű pozícióval rendelkező, az igazgatóság által támogatott vezető személyesen mutatja be azt – és pontosan ezt a szerepet hivatott betölteni egy partner által vezetett ideiglenes pénzügyi igazgató kinevezése.
Ideiglenes vezetői és jogszabályban előírt aláírási jogosultsággal kapcsolatos megoldások
Egy gyakran felmerülő ellenvetésre érdemes itt közvetlen választ adni. Ez a következő forrásból származik: kutatás Ballinger és Marcel írása a Strategic Management Journalban. Az ideiglenes vezetők saját kockázatokat is magukkal hozhatnak: korlátozott hatáskör, óvatos érdekelt felek és a szervezet irányvesztése. Az állandó kinevezésre való keresés hónapokig is eltarthat.
Ez a megállapítás valós, és a CE Interim nem veszi könnyedén. Azonban az ezt alátámasztó tanulmányok általában olyan ideiglenes vezetőket vizsgálnak, akiket egyértelmű megbízás vagy cselekvési jogosultság nélkül neveztek ki. Ez a megbízás kialakításával kapcsolatos probléma, nem pedig a maga az ideiglenes vezetés ellen szóló érv.
A gyakorlati megoldás az, hogy az ideiglenes vezetőnek már a kezdetektől teljes jogi jogosultságot biztosítsunk. Ez magában foglalja a bejegyzett felhatalmazást és – amennyiben szükséges – a hivatalos meghatalmazást is. Ezenkívül kifejezett banki meghatalmazási jogokat is jelent, amelyeket a bankkal írásban is meg kell erősíteni. Amikor egy helyi bank megfelelési csapata egy megfelelően felhatalmazott vezetőt lát, aki egyértelmű igazgatósági támogatást élvez, a habozás általában eloszlik. A számla ismét működésbe lép.
Esettanulmány: A fizetési megbízások és banki megbízások befagyasztásának megoldása
Egy francia tulajdonú autóipari alkatrészgyár Csehországban több száz alkalmazottat foglalkoztatott. A forgalma több tízmillió eurót tett ki. A hét elején az ügyvezető igazgatóját hirtelen elbocsátották. Ez az igazgató egyben a cég egyetlen bejegyzett banki aláírója is volt. A francia anyavállalat feltételezte, hogy a helyi pénzügyi csapat addig is biztosítani tudja a rutin kifizetések zavartalan lebonyolítását.
A hét második felére a cseh bank a nyilvános nyilvántartásból megtudta, hogy az igazgató távozik. Felfüggesztette a kimenő elektronikus átutalásokat. A bérkifizetések és egy ütemezett beszállítói fizetés is napokon belül esedékes volt. A francia anyavállalat saját számlájáról történő közvetlen átutalás nem jelentett megvalósítható alternatívát. A cseh adó- és társadalombiztosítási befizetéseket a leányvállalat saját belföldi számlájáról kell teljesíteni. Csak így egyeztethetők a helyi adóazonosítóval.
A CE Interim egy ideiglenes pénzügyi igazgató aki elismert pozícióval rendelkezik a cseh piacon. A rendkívüli részvényesi határozat alapján kinevezett ideiglenes pénzügyi igazgató a közjegyző által hitelesített kinevezési okmányokat közvetlenül a regionális bankfióknak nyújtotta be. A bank megfelelési csapatával együttműködve egy gyorsított fizetési eljárás keretében sikerült helyreállítani a számlához való hozzáférést. Mindez éppen időben történt ahhoz, hogy teljesíteni lehessen a bérfizetési kötelezettséget. A következő hetekben az ideiglenes pénzügyi igazgató újjáépítette a leányvállalat készpénz-jelentési rendszerét. Emellett kettős aláírási jogosultságot vezetett be, amelyet a csoport kincstárával megosztott. A pénzügyi igazgató támogatta egy állandó pénzügyi igazgató kinevezését is.
Gyakran feltett kérdések: Cégképviselők törlése és banki meghatalmazások
A központi iroda kifizetheti-e a külföldi leányvállalatok bérét közvetlenül egy központi számláról?
Általában nem, anélkül, hogy ezzel nagyobb problémát okozna. A legtöbb kontinentális európai joghatóság előírja, hogy a helyi törvényes béradókat és társadalombiztosítási járulékokat belföldi számláról kell befizetni. Ennek a számlának a leányvállalat saját adóazonosítószámához kell kapcsolódnia. A külföldi anyavállalati számláról történő befizetés valószínűleg nem fogja teljesíteni az egyeztetési követelményeket, és automatikus büntetéseket vonhat maga után.
A távozott igazgató továbbra is rendelkezik aláírási jogosultsággal a vállalat bankszámláin?
Gyakran igen, és éppen ezért sürgős a banki meghatalmazással rendelkező igazgató távozásának bejelentése. A hozzáférés addig fennmarad, amíg a vállalat hivatalosan, írásban nem értesíti a bankot. Amíg a bank nem kapja meg ezt a visszavonást, a törvény védi a bankot abban, hogy a bejegyzett aláíró utasításait teljesítse. Az aktív tokennel rendelkező, távozó vezető addig gyakorlatilag továbbra is tranzakciókat hajthat végre.
Hogyan lehet fenntartani a leányvállalati kifizetéseket a nyilvántartás-frissítési folyamat során?
Az anyavállalatok sürgősségi részvényesi határozatot hozhatnak. Emellett kérhetik a helyi banktól egy ideiglenes, manuális fizetési eljárás bevezetését. Ehhez szükség van egy megfelelő jogosultságú vezető személyes jelenlétére, akit a bank megfelelőségi csapata elfogad.
A pénzügyi vezető és a banki aláírásra jogosult személy közötti különbség
A pénzügyi vezető munkaszerződés alapján készíti el a könyvelést és a fizetési iratokat. A bejegyzett aláíró rendelkezik a banknál nyilvántartásba vett jogi felhatalmazással a vállalati pénzeszközök felhasználására és az átutalások jóváhagyására.
Kell-e a leányvállalatoknak kettős aláírási jogosultsággal rendelkező banki meghatalmazási rendszert fenntartaniuk?
Igen, amennyiben a helyi meghatalmazási rendszer ezt lehetővé teszi. Ebben az esetben hasznos lehet a közös meghatalmazás, például két bejegyzett képviselő vagy egy képviselő és egy bejegyzett meghatalmazott együttes fellépése.
A jogi meghatalmazás önmagában megoldhatja-e a banki meghatalmazással kapcsolatos problémákat?
Nem feltétlenül. A meghatalmazás bizonyos ügyletek lebonyolítását segítheti, de hatálya, érvényessége és a bank általi elfogadása joghatóságonként eltérő. Tekintsük ezt olyan eszköznek, amelyet helyi jogi tanácsadóval kell megbeszélni, és ne tekintsük helyettesítőjének a megfelelően bejegyzett aláírónak.
Kapcsolódó ismeretek és a következő lépés
Amikor egy bejegyzett aláíró távozik, a banki meghatalmazás azonnal kockázati helyzetbe kerül. A késedelem növeli annak esélyét, hogy a számlát befagyasztják, a bérkifizetés elmarad, vagy a beszállítói kapcsolat megszakad.
További olvasnivaló:
-
A szervezet átszervezése anélkül, hogy a megmaradt részek működését megzavarnánk
-
A közép-kelet-európai üzemek működésének fenntartása határokon átnyúló kiválasztás révén
A CE Interim határokon átnyúló vezetői támogatást nyújt kritikus üzleti átalakításokhoz. Ez magában foglalja egy bevált, a megbízásnak megfelelő vezetőt, aki a megbízási leírás elkészülte után 72 órán belül munkába állhat. Amennyiben egy banki megbízási igazgató távozása közvetlen fizetési kockázatot okozott, a következő lépés egyértelmű. Egy beszélgetés egy CE ideiglenes partner ez egy jó kiindulási pont.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL