
Elmaradt költségek: azok a rezsiköltségek, amelyekért az eladás után senki sem vállal felelősséget
Röviden
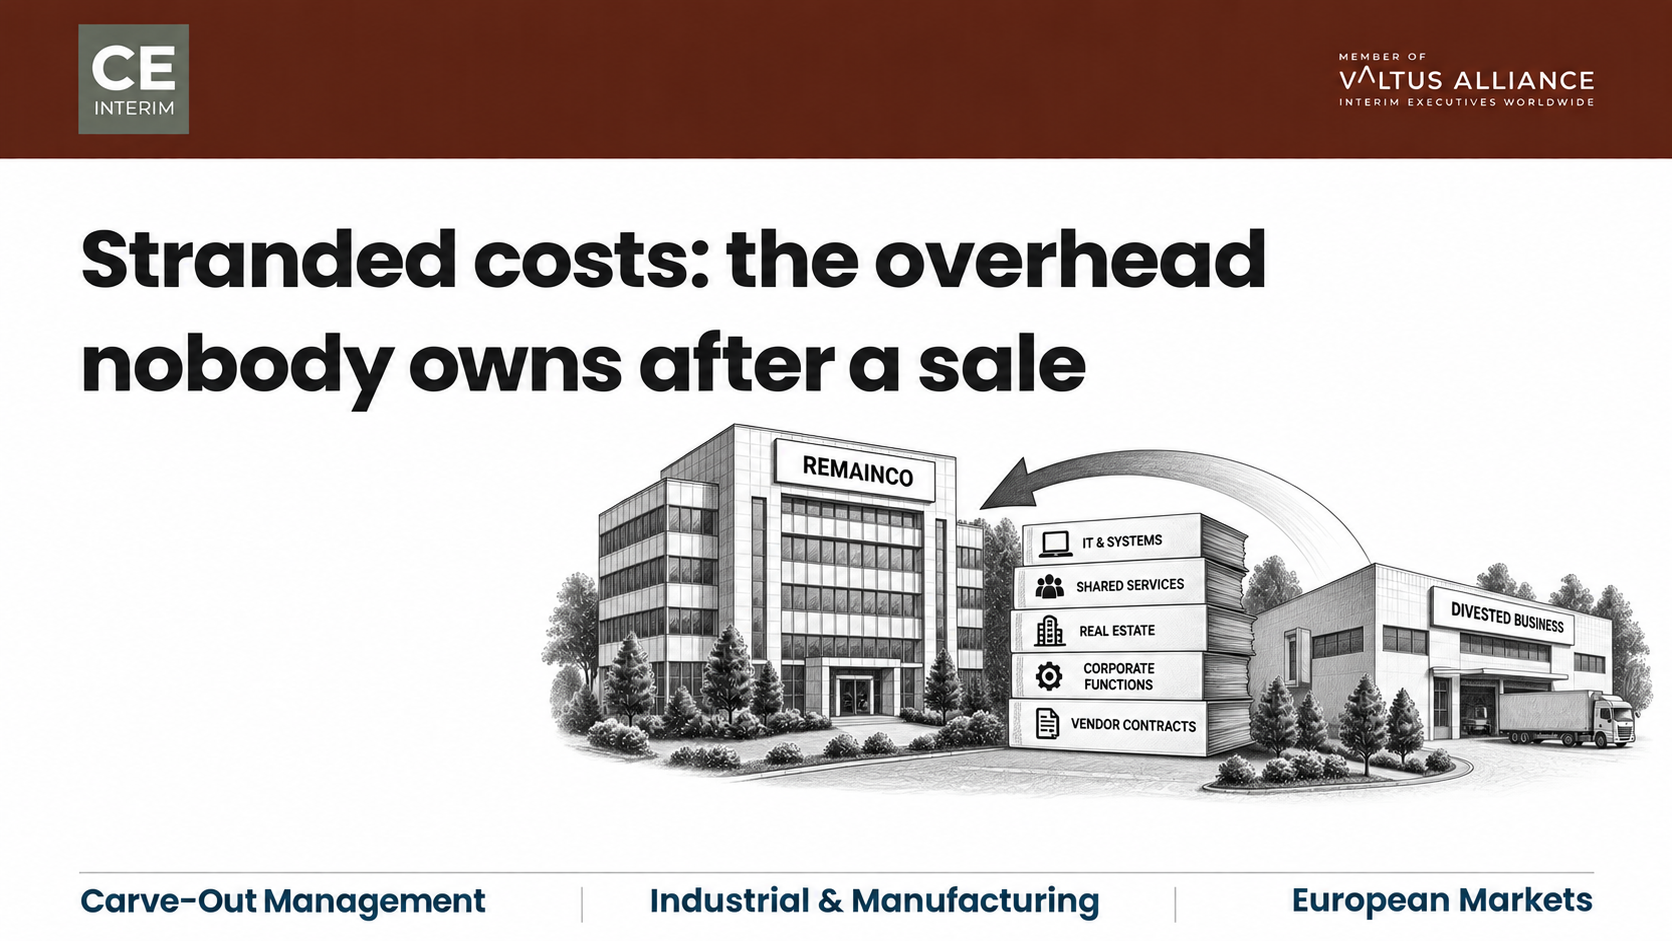
Az elidegenítés utáni „stranded costs” azok a vállalati általános költségek, amelyek egy üzletág távozásakor hátramaradnak. Gyakori példák erre a csoportszintű IT, a közös szolgáltatóközpontok, az ingatlanbérleti szerződések és a vállalati bérek. A bevételek a vevőhöz kerülnek, a „stranded costs” viszont hátramaradnak. Ezeket az általános költségeket soha egyetlen üzletág sem viselte egyedül, ezért most sem tartozik egyetlen üzletágvezető feladata sem azok megszüntetése. A maradék költségek átterhelése a fennmaradó üzletágra nem oldja meg a problémát. Csak áthelyezi a kárt. A RemainCo árrése helyreállításához pontos kiindulási alapra van szükség. Szükség van továbbá egy kijelölt vezetőre is, aki felhatalmazással rendelkezik a maradék költségek meghatározott ütemterv szerinti megszüntetésére.
A kiváltó ok: a tranzakció lezárul, miközben a megmaradt költségek a RemainCo-nál maradnak
Az adásvétel lezárul. A bevételek a csoport számláira kerülnek. Az igazgatóság tiszta tranzakcióként könyveli el az ügyletet. Néhány hónappal később azonban a csoport vezetői beszámolói más képet mutatnak. A fennmaradó üzletágak működési árrései csökkentek. Az ügyfélkereslet változatlan marad. Az árak nem változnak. Az értékesítési mennyiségek szintén változatlanok maradnak. A működési tevékenységben semmi sem magyarázza a visszaesést.
Az ok a költségalapban rejlik, nem a piacon. Évekig az elidegenített üzletág viselte a konszern általános költségeinek egy részét. Ez magában foglalta az ERP-licencet, a vállalati pénzügyi csapatot, a HR-adminisztrációt és a jogi tanácsadói díjakat. Az üzletág elhagyta a vállalatot. A megmaradt költségek azonban nem tűntek el vele együtt. Az anyavállalat könyveiben maradtak, anélkül, hogy bármelyik fennmaradó üzletághoz rendelték volna őket.
Miért nem szünteti meg a költséget a megmaradt általános költségek újraelosztása?
A vállalati pénzügyi csapatok általában ugyanúgy reagálnak. A még nem kiosztott általános költségeket a meglévő költségkulcsok alapján osztják szét a fennmaradó üzletágak között. A gyár- és üzletágvezetők arra ébrednek, hogy az allokációk egyik napról a másikra húsz vagy harminc százalékkal ugrottak meg. Pedig a tényleges működésükben semmi sem változott.
Az erőforrások újraelosztása nem szünteti meg a megmaradt költségeket, csupán áthelyezi őket. Az a részleg, amely nem vesz igénybe több közös szolgáltatási kapacitást, mint korábban, most mások távozásával járó költségalapját viseli. Ezt a költséget saját hibáján kívül viseli.
Az ebből fakadó nézeteltérés érthető, nem pedig működésképtelenséget jelent. Az üzletági vezetők nem hajlandók átvállalni azokat a központi költségeket, amelyek felett nincs ellenőrzésük. A központi funkcionális vezetők pedig nem hajlandók csökkenteni a saját létszámukat, mivel a csoportnak még mindig szüksége van bizonyos átmeneti támogatásra a vevő számára. Mindkét álláspont önmagában érthető. Együttesen azonban azt eredményezik, hogy a megmaradt költségek a könyvekben maradnak, és senki sem vállalja a felelősséget értük. A megoldatlan általános költségek csendben rontják azt az értéket, amelyet az eladásnak teremtenie kellett volna.
Miért nehezítik a határokon átnyúló közös szolgáltatások a befagyott költségek felszámolását?
A befektetett költségek felszámolása már egy országon belül is elég nehéz feladat. Ha ehhez hozzátesszük egy Németországban, Svájcban, Ausztriában vagy Franciaországban székhellyel rendelkező vállalatcsoportot, valamint a Lengyelországból, Csehországból vagy Romániából nyújtott közös szolgáltatásokat, a feladat három konkrét szempontból is nehezebbé válik.
Vállalati szállítói szerződések, amelyek miatt a szoftverekkel kapcsolatos költségek továbbra is fennmaradnak
A szállítók általában globális mennyiségi sávok alapján határozzák meg az ERP-licencek, a távközlési szerződések és a mérnöki szoftverek árait. Ha egy üzletág kiválik, a szerződés nem csökken vele együtt. A minimális kötelezettségvállalások miatt az anyavállalat gyakran kénytelen tovább fizetni olyan kapacitásért, amelyet senki sem használ. Valakinek hivatalosan újra kell tárgyalnia a szerződést, egyes felhasználói helyenként. A szállítói szerződések esetében bizonyulnak a legnehezebben kezelhetőnek a megmaradt költségek.
Olyan közös szolgáltatási központok, amelyek a méretgazdaságosságra, nem pedig a megmaradt költségek csökkentésére épülnek
A Krakkóban, Brnóban vagy Bukarestben működő közös szolgáltatóközpontot eleve több ország kiszolgálására tervezték. Nem csökkentheti a létszámot pontosan azzal az aránnyal, amellyel a távozó szervezet részesedett. A felügyeleti szintek és a létesítményi költségek addig változatlanok maradnak, amíg valaki nem alakítja át a működési modellt, és nem csupán a létszámtervet.
Azok az európai foglalkoztatási szabályok, amelyek késleltetik a feleslegessé vált munkaerő elbocsátását
A közös szolgáltatások átszervezése Nyugat- és Közép-Európában általában magában foglalja az üzemi tanáccsal folytatott konzultációt, a létszámleépítési eljárást és a törvényben előírt felmondási időt. A munkajog gyakran a leglassabb eszköz a felesleges költségek megszüntetésére. Az a vezetőség, amely az átmeneti szolgáltatások lejárta után csak megkezdi ezt a folyamatot, felesleges költségeket okoz. A folyamat késői megkezdése további 12–18 hónapnyi bérköltséget jelenthet.
A befektetett költségek elszámolása, mielőtt azok tartósan csökkentenék a haszonkulcsot
Egyetlen igazgatóság sem kap „Elveszett költségek” című jelentést. A probléma inkább a projekt befejezését követő első két–négy negyedévben megfigyelhető következetes mintázat formájában nyilvánul meg.
A szervezeteknél általában több olyan figyelmeztető jel is megfigyelhető, amely arra utal, hogy a „stranded overhead” rontja a jövedelmezőséget:
Az üzleti divíziók a stabil üzleti teljesítmény ellenére is csökkenő árrésekről számolnak be, ami a vállalati költségek nagyobb arányú ráterhelésének tudható be.
A negyedéves üzleti értékelések során gyakran viták alakulnak ki az üzletágvezetők és a vállalati pénzügyi osztály között az allokáció méltányosságát illetően.
A központi IT-részleg továbbra is fizeti a karbantartási díjakat a régi szerverkapacitásért és a szoftverlicencekért, amelyek a kiválasztás előtti kapacitáshoz igazodnak.
A közös szolgáltatási csapatok termelékenysége csökken, mivel a felesleges támogató személyzetet nem helyezték át más feladatkörbe.
Az átmeneti szolgáltatási megállapodások (TSA-k) a tervezett lejárati időpontjukat túllépik, anélkül, hogy egyértelmű kilépési ütemterv lenne rájuk vonatkozóan.
Hiba lenne ezek közül bármelyik jelet átmeneti eltérésként kezelni. Ha nem foglalkozunk velük, mindegyik állandó tételként megjelenik a RemainCo költségalapjában.
A szétválasztó kijárat felmérése előtt meg kell határozni a felfüggesztett vezeték méretét
A „stranded costs” felszámolása egy alapos kiindulási állapot felmérésével kezdődik, nem pedig egy általános költségcsökkentési utasítással. A vállalati pénzügyi részlegnek fel kell boncolnia az évek során kialakult költségallokációt. Minden közös tételű „stranded costs”-t be kell sorolni: vagy megtartják a folyamatban lévő működéshez, vagy átruházzák a vevőre, vagy teljesen megszüntetik.
Az időzítés éppoly fontos, mint a besorolás. Az a vezetőség, amely az átmeneti szolgáltatási megállapodás lejártáig vár, értékes időt veszít. A rendszerek, létesítmények és létszám leépítésének tervezése nem várhat a megállapodás lejártaig. A tervezést az első kilencven napon belül el kell végezni. Ez akkor is érvényes, ha maga a megállapodás hat vagy tizenkét hónapra szól. Az átmeneti időszak lejártával a mögötte álló elmaradt költségeknek már készen kell állniuk a megszüntetésre. Nem szabad, hogy új felülvizsgálatot vonjanak maguk után.
Az elszámolási felelősség és a programokért való felelősség egyértelmű elhatárolása
Ez az a pont a vállalatfelosztás során, ahol az őszinte válasz egyszerű lehet. Lehet, hogy a csoportnak egyáltalán nincs szüksége külső kinevezésre. Ha az elidegenített egység nagyrészt önállóan működött, a csoport pénzügyi igazgatója személyesen is elvégezheti a munkát. Vagy a pénzügyi igazgató átruházhatja azt egy közvetlenül neki jelentő átalakítási vezetőre. Ez a kérdés a leválasztás költségeinek elszámolásáról szól a megmaradt költségek tekintetében, nem pedig a képességekről. Egy belső felelős is jól el tudja látni ezt a feladatot.
Nem működik, ha a „stranded overhead”-et a divíziós pénzügyi részlegek közös felelősségének tekintjük. Egyetlen divíziós kontrollernak sincs felhatalmazása a vállalati költségek kezelésére. Senki sem szünteti meg ezeket a költségeket, így azok automatikusan fennmaradnak. A felelősséget egy kijelölt vezetőnek kell viselnie, aki kifejezett hatáskörrel rendelkezik a csoport költségalapja felett.
A külső kinevezés csak bizonyos feltételek mellett indokolt:
A közös infrastruktúra több országra terjed ki.
A vállalati beszállítói szerződések újratárgyalásához olyan speciális kereskedelmi szakértelemre van szükség, amellyel a csoport belső erőforrásai nem rendelkeznek.
Azok a vezetők, akik egyébként a programot irányítanák, éppen azok, akiknek a költségvetését a program csökkenti.
Mit tárnak fel a független kutatások az elidegenítés utáni fennmaradó költségekről?
A McKinsey kutatás Az elidegenítés utáni teljesítményre gyakorolt hatás egyértelmű. Az anyavállalatoknak gyakran akár három évre is szükségük van ahhoz, hogy teljes mértékben felépüljenek a megmaradt költségekből. A befektetett tőke megtérülése addig alacsony szinten marad, amíg a vezetés közvetlenül át nem szervezi a központi és közös funkciókat.
A Boston Consulting Group teszi az elidegenített egység költségalapjának 3–7 százalékát kitevő visszatérő elszigetelt költségek. Ez az érték nem azonos az egyszeri leválasztási és szétválasztási kiadásokkal. A BCG ezeket a kiadásokat is külön becsüli: tipikus kiválasztási ügyletek esetén az elidegenített bevétel 1–5 százalékára. Bonyolultabb esetekben ez az arány akár 13 százalékra is emelkedhet. Roland Berger felmért közel 400 vállalati szétválasztási szakértő. Kutatásuk szerint a megoldatlan közös szolgáltatások az egyik fő oka annak, hogy az európai ipari csoportoknál a tranzakció lezárását követően nem sikerül elérni a nyereségcélokat.
A két BCG-adat különböző kérdésekre ad választ. Ne adjuk össze őket! Az egyik azt méri, hogy egy csoport évente mennyit fizet általános költségekre. A másik pedig a kapcsolatok megszüntetésének egyszeri költségét méri. A kettő összekeverése önmagában is hozzájárul ahhoz, hogy az igazgatóságok alulbecsülik a megmaradt költségeket.
Esettanulmány: a RemainCo 4,2 millió eurós elmaradt költségeinek eltávolítása
A megbízás: egy német vállalat elidegenítése, amely lengyel közös szolgáltatási tevékenységeknél elmaradt költségeket eredményez
Egy Baden-Württembergben székhellyel rendelkező német ipari berendezésgyártó 110 millió euróért eladta nem alaptevékenységéhez tartozó mezőgazdasági gépgyártó üzletágát. Az üzletág a csoport forgalmának 35 százalékát tette ki. A vásárlást egy nemzetközi kereskedelmi vevő hajtotta végre. Az ügylet zökkenőmentesen lezárult, és a csoport a nettó bevételt a terveknek megfelelően osztotta szét.
Az anyavállalat megtartotta központi infrastruktúráját: a stuttgarti vállalati székhelyet és a frankfurti informatikai adatközpontot. Emellett megtartotta a poznańi közös szolgáltatóközpontot is, amely a teljes csoport számára kezelte a szállítói számlák kifizetését, a számlázást és a bérszámfejtést. Mindezek a már felmerült költségek mostantól kizárólag a RemainCo-t terhelik.
A feszültség: az árrések szűkülése és a kihasználatlan kapacitás a közös funkciók területén
Kilencven napon belül a továbbműködő ipari szerszámgyártási üzletág működési árrése meredeken visszaesett. 7,4 százalékról 3,8 százalékra csökkent. A vállalati pénzügyi részleg 6,5 millió euró általános költséget osztott át a Németországban és Csehországban továbbműködő gyárak között. A helyi üzemvezetők tiltakoztak a megmaradt költségek újraelosztása ellen. Az új elosztás veszélybe sodorta éves bónuszcéljaikat, ami ésszerű reakció volt egy olyan költségre, amelyet nem tudtak befolyásolni.
Ugyanakkor az IT-részleg továbbra is fizetett 1 400 fel nem használt SAP-licencért. Emellett fizetett az elidegenített üzletágak számára kiépített dedikált felhőkapacitásért is. Poznańban negyven közös szolgáltatási könyvelő dolgozott csökkentett munkaterheléssel. A helyi vezetés elhalasztotta a csapat átszervezését. Ezek a munkatársak egy laza átmeneti megállapodás keretében továbbra is informális támogatást nyújtottak a vevőnek.
A beavatkozás: 72 órán belül egy kifejezetten a szerkezetátalakításra kijelölt vezetőség kinevezése
A felügyelőbizottság megbízta a CE Interim céget. A megbízási leírás elkészítésétől számított 72 órán belül egy ideiglenes szerkezetátalakítási vezető érkezett Stuttgartba. A vezető teljes körű felhatalmazást kapott a RemainCo költségcsökkentési program irányítására.
A felesleges általános költségek kiküszöbölése érdekében a vezető egy strukturált, több lépésből álló beavatkozási tervet hajtott végre:
Sorról sorra történő elszámolás-ellenőrzés: A tetszőleges költségallokációkat átlátható, tevékenységalapú költségelszámolási modellel váltottuk fel, ezzel megoldva az üzemvezetők közötti belső vitákat.
Szerződéses optimalizálás és szerződésátalakítás: 1 400 fel nem használt SAP-licencre vonatkozó „true-down” záradékok érvényesítése, valamint a vevő részére átalakított dedikált felhőalapú infrastruktúra, ami évi 1,6 millió eurós megtakarítást eredményezett.
A közös szolgáltatások méretének optimalizálása és az átmeneti szolgáltatási megállapodások kereskedelmi alapon történő lebonyolítása
Harmadszor, a vezetőség átszervezte magát a poznańi központot is. A lengyel munkaügyi tanácsadóval együttműködve egy önkéntes távozási program keretében huszonöt felesleges adminisztratív álláshelyet szüntettek meg. Tizenöt szakember maradt a csoport folyamatos növekedésének támogatására. Negyedszer, a távozott üzletághoz érkező informális támogatási kérelmek strukturált, árazott szolgáltatássá váltak, hivatalos kereskedelmi díjszabás alapján. Ez 420 000 euró díjbevételt generált, ahelyett, hogy költségeket nyelt volna el eredmény nélkül.
Az eredmény: az ismétlődő általános költségek csökkentése és a működési árrés helyreállítása
A program öt hónap alatt 4,2 millió eurónyi állandó, éves szintre átszámított elmaradt költséget szüntetett meg. Ez az összeg a kezdetben azonosított teljes elmaradt költség 65 százalékát tette ki. A közös szolgáltatások fennmaradó 2,3 millió eurós részét alacsonyabb költségalapra állították át. A csoportnak továbbra is szüksége volt e kapacitás egy részére. A fennmaradó üzletág működési árrése 7,1 százalékra emelkedett, ami közel áll a program befejezése előtti szinthez.
Gyakran feltett kérdések az elidegenítés utáni elmaradt költségekről
Mely költségek minősülnek elmaradt költségnek az elidegenítés után?
A „stranded cost” (elmaradt költség) olyan vállalati kiadás, amely az anyavállalatnál marad, miután egy üzletág kiválik. Ide tartoznak a központi informatikai rendszer, a megosztott szolgáltatások kapacitása, a vállalati bérek, az ingatlanok és a vállalati szoftverlicencek. Ezek akkor minősülnek elmaradt költségnek, ha korábban a csoportnak azt a részét szolgálták, amely most kivált.
Miben különböznek az ismétlődő elmaradt költségek az egyszeri kiválási költségektől?
A megmaradt költségek évről évre visszatérnek, amíg valaki meg nem szünteti őket. A kiválási költségek pedig a kapcsolatok megszüntetésével járó egyszeri kiadások: jogi eljárások, rendszerek szétválasztása, tanácsadói díjak. A BCG jó okkal kezeli ezeket külön-külön. Azok az igazgatóságok, amelyek az egyikre terveznek, a másikra viszont nem, alulbecsülik a helyreállítási költségeket.
Mikor kell az anyavállalatnak elszámolnia a nem allokált általános költségeket?
Az aláíráskor, nem pedig a megvalósítás után. Az a vezetőség, amely az első negyedéves eltérés megjelenéséig vár, már elszalasztotta azokat a hónapokat, amikor a beavatkozás a legkevésbé került volna.
Ki feleljen a befagyasztott költségek felszámolásáért?
A csoport pénzügyi igazgatója, akár személyesen, akár egy kijelölt átalakítási vezetőn keresztül. Két feltétel teljesülése esetén külső vezető kinevezésére kerül sor: ha a közös infrastruktúra több országra terjed ki, vagy ha a belső felelősöknek összeférhetetlenséggel kell szembenézniük a saját költségvetésük lefaragása során.
Csökkenhet-e a vállalati IT- és szoftver-szerződések száma egy üzletág eladása után?
Igen. A vállalatok érvényesíthetik a szerződésben foglalt „true-down” záradékokat, és bizonyos licenccsomagokat átruházhatnak a vevőre. Emellett a szerződés megújításakor tárgyalhatnak a licencmennyiség csökkentéséről, illetve leszerelhetik a felesleges felhőkapacitást. Mindegyik megoldáshoz technikai és kereskedelmi tárgyalásokra van szükség a szállítóval, nem csupán egy egyszerű kérelemre.
Mennyi idő áll rendelkezésre a fennmaradt felsővezeték eltávolítására, mielőtt az állandóvá válik?
Nagyjából az átmeneti szolgáltatási szerződés időtartamával megegyező ideig. Amint a szervezet a távozott munkaterhet a szokásos gyakorlatnak megfelelően újra magába integrálja, annak leépítése már sokkal nehezebben érvelhető meg.
Kapcsolódó ismeretek és a következő lépés
Az eladás után a csoport pénzügyi igazgatója előtt álló döntés megfogalmazása egyszerű, de a végrehajtása nehéz. Vagy egy rögzített ütemterv szerint megszünteti a megmaradt költségeket, vagy hagyja, hogy azok állandó terhet jelentsenek a RemainCo árrése számára. Ha az elidegenített egység nagyrészt önállóan működött, a belső pénzügyi csapatok a szokásos költségvetési ciklus keretében tudják felszámolni a kiigazítást. Ez a belső modell azonban már nem működik, ha az elidegenített egység szorosabb kapcsolatban áll a csoport többi részével. Ide tartoznak a vállalati rendszerek, a globális beszállítói megállapodások vagy a határokon átnyúló közös szolgáltatóközpontok.
Kapcsolódó cikkek
A CE Interim határokon átnyúló vezetői támogatást nyújt kritikus üzleti átalakításokhoz. Amennyiben a megmaradt költségek szűkítik a RemainCo árrést, a CE Interim egyik partnere segíthet meghatározni a helyzethez szükséges megbízást. Ez a megbízás pontosan felméri a megmaradt költségeket, azokat egy felelős vezetőhöz rendeli, és az átmeneti szolgáltatási megállapodásban már rögzített ütemterv szerint felszámolja azokat. Meghívjuk Önt, hogy bizalmas keretek között beszélje meg velünk egy folyamatban lévő elidegenítéssel vagy elakadt költségekkel kapcsolatos kérdést egy CE ideiglenes partner.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL