

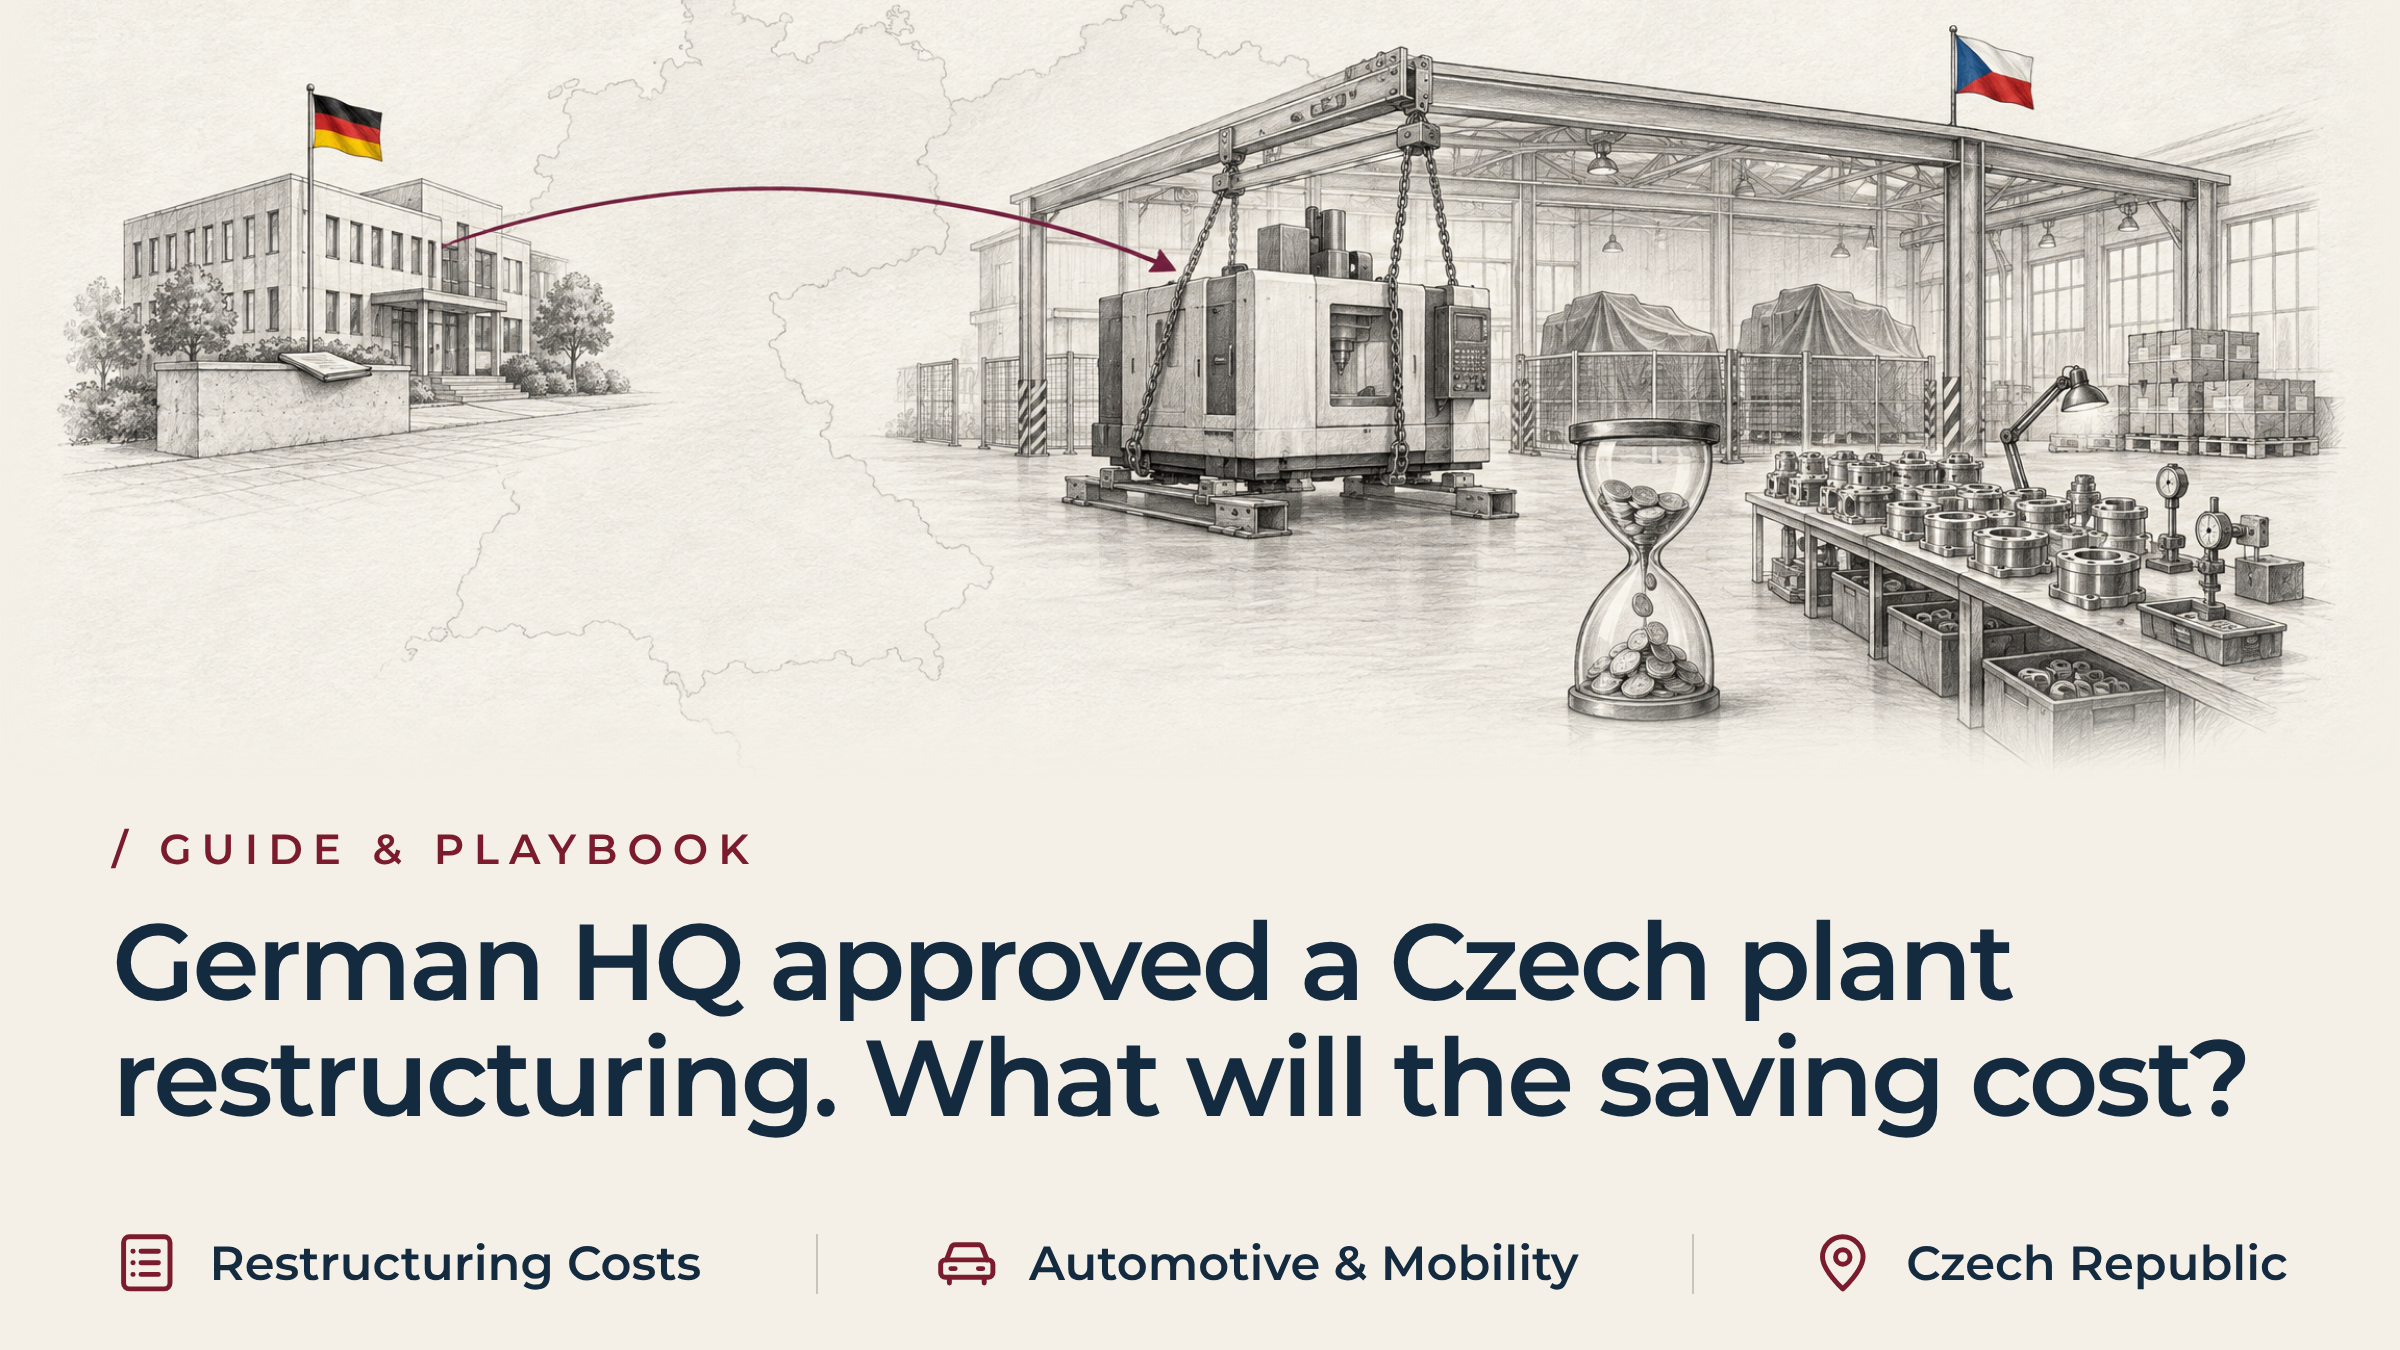
A német központ jóváhagyta a cseh gyár átszervezését. Milyen költségekkel jár majd ez a megtakarítás?
Röviden
Egy német igazgatóság egyetlen mutató alapján hagyja jóvá egy cseh üzem átszervezését: az éves bruttó megtakarítás alapján. Az e megtakarítás eléréséhez szükséges átszervezési költségeket ritkán vizsgálják ilyen alaposan. A jóváhagyás és a stabil működési állapot között még három további szint található. Az egyik a terv végrehajtásának költsége. A másik a két működési modell párhuzamos működtetésének költsége.
Ez utóbbi az, ami valóban megmarad, ha mindkettő egyértelművé válik. Ha csak a bruttó összeget vizsgáljuk, a modellezetlen átmeneti kiadások akár egy-két évre szóló tervezett nyereséget is felemészthetnek. A négy réteg mindegyikének a végrehajtás előtti megnevezése védi a készpénzt, és ezzel együtt az igazgatóság saját hitelességét is.
A hibás üzemátalakítási üzleti terv: nettó megtakarítások jóváhagyása bruttó feltételezések alapján
A felügyelőbizottság vagy a befektetési bizottság jóváhagyja egy cseh gyártóüzem átszervezési tervét. Az üzleti terv ígéretesnek tűnik. Egy vezetői szint megszüntetése, két gyártósor összevonása és a nem alaptevékenységhez tartozó folyamatok leépítése együttesen éves szinten megtakarítást eredményez. Az összeg több millió euróra rúg. A stuttgarti, müncheni vagy frankfurti pénzügyi részlegek tudomásul veszik a haszonkulcs javulását, és megkezdődik a terv végrehajtása.
Ami viszont ritkán szerepel az üzleti tervben, az a cél eléréséhez szükséges üzemátalakítási költségek szakaszos, készpénz-alapú áttekintése. Az átállási folyamatot csupán kerekítési hibaként kezeli. Az ipari átszervezések során a régi költségszerkezetről nem egyik napról a másikra lehet áttérni az újra. Maga az átmenet is munkát igényel, a munka pedig készpénzt emészt fel. Az éves bruttó megtakarítást tekintsük az első évtől kezdődő nettó készpénz-javulásnak. Az üzleti terv így végül olyan működési valósággal szemben kell megállnia a helyét, amelyet senki sem modellezett.
Miért eltérőek a gyárátalakítási költségek a német–cseh ipari folyosón?
A csoport központja kiszámítja a megtakarítást az összesített munkaerőköltségek, a társadalombiztosítási járulékok és a gyár fedezeti árrése alapján. A csehországi gyár viseli a költségeket, amelyek a gépekből, a szerszámokból, a helyi beszerzési szerződésekből, valamint a gyártósort üzemeltető munkatársakból adódnak. Ez a szétválasztás – és nem valakinek a megítélése – okozza a két szám közötti különbséget.
Ez azt is jelenti, hogy az üzleti terv alapjául szolgáló működési adatok éppen abból a telephelyről származnak, amelyet átszervezés vár. Azoknak az üzemvezetőknek, akik saját pozíciójuk bizonytalanságával szembesülnek, számszerűsíteniük kell a saját részlegük megszüntetésének költségeit. Érthető, hogy ez a helyzet kényelmetlen számukra.
A selejtkockázat, az ügyfelek újraértékelésének költségei vagy a szerszámátvitel során felmerülő nehézségek óvatos becslése érthető reakció erre a nyomásra. Ez nem jelenti azt, hogy eltitkolnák a tényeket. A csoport pénzügyi részlege máshol működik, és nincs lehetősége arra, hogy ezeket a feltételezéseket helyszínen függetlenül ellenőrizze.
A gyártás határokon átnyúló áthelyeződése: a bizonyítékok a termelési volumen áthelyeződésére utalnak, nem pedig egyszerű csökkenésre
A folyosó egész területén végrehajtott átszervezés ritkán csupán egy egyszerű létszámcsökkentésből áll. Az Eurofound Európai Átszervezési Megfigyelője rögzített Az Adient döntése, hogy bezárja mindkét cseh ülésgyártó üzemét, a Česká Lípa-i és a Stráž pod Ralskem-i gyárat. A bezárások következtében körülbelül 1 100 munkahely szűnik meg egy 2026-ig tartó, fokozatos leállítási folyamat során.
az IG Metall, a Lear gründaui munkavállalóit képviselő német szakszervezet, megerősítve a 2026 augusztusában bekövetkező bezárás. A bezárás körülbelül 180 munkahelyet érint, a munkavégzés pedig Szlovákiába, Szerbiába és Tunéziába kerül át. Mindkét eset azt mutatja, hogy a szerkezetátalakítás hónapokig tart és több telephelyet érint, nem pedig egy egyszeri, egyértelmű létszámcsökkentésről van szó.
A Strategy& 2026-os autóipari beszállítói tanulmánya megerősíti az általános nyomás. Az európai autóipari beszállítók a tartós termelési volumen-ingadozások kezelése érdekében a működési hatékonyság mellett a kapacitás strukturális kiigazítását is végrehajtják. Nincs olyan nyilvános forrás, amely megadná, hogy a gyárak átszervezésének költségei telephelyi szinten mekkora összegre rúgnak.
Éppen ez a hiány a lényeg, nem pedig egy kitöltendő rés. A végkielégítési szorzók, a jogi költségek, a berendezések tárolása, az ügyfelek megtartása és az átképzés költségei országonként, önkormányzatonként és az ügyfélszerződésektől függően változnak. A nyilvánosan közzétett referenciaérték hiánya miatt a vezetésnek saját, az adott üzemre szabott költségkeretre van szüksége, nem pedig egy feltételezett átlagra.
Figyelmeztető jelek: 4 kulcsfontosságú mutató, amely arra utal, hogy az üzemátalakítási üzleti terved hiányos
Az igazgatóság már akkor is egy nem ellenőrzött tervet hajt végre, ha saját jelentésében nem vizsgálja meg ezeket az üzemszerkezet-átalakítási költségeket. A jóváhagyás előtt – és nem utána – ellenőrizze a következő négy jelzést az igazgatóság által benyújtott dokumentummal összehasonlítva.
- Az üzleti terv egyetlen pénzügyi adatot tartalmaz. Az éves szintre átszámított megtakarítás szerepel benne. Nincs olyan, szakaszokra bontott cash-flow-terv, amely bemutatná a 18 hónapos átmeneti kiadásokat.
- A forgótőke-modellekből hiányoznak a párhuzamos termelés költségei. A terv abból indul ki, hogy a régi gyártósorok pénteken leállnak, az új cellák pedig hétfőn érik el a teljes kapacitást. Nem veszi figyelembe sem a párhuzamos termelést, sem a biztonsági készletet, sem a párhuzamos műszakokért járó pótdíjakat.
- Az ügyfelek újbóli minősítésével kapcsolatos költségek nem merülnek fel. A költségvetés fedezi a gépek áthelyezésének költségeit. Nem tartalmazza a gyártási alkatrészek jóváhagyási eljárásának (PPAP) újbóli benyújtását, a külső metallurgiai validációt, valamint az OEM-ügyfelek által megkövetelt laboratóriumi auditokat.
- Hiányzik a kulcsfontosságú műszaki személyzet megtartására vonatkozó terv. A modell abból indul ki, hogy a mérnökök, technikusok és programozók a felmondási idő leteltéig maradnak, és nem számol a korai távozásokkal, illetve a helyettesítéssel szerződéses munkatársakkal.
A átszervezés teljes költségének értékelése: az üzem átszervezési költségeinek 4 kulcsfontosságú rétege
A felső vezetésnek négy különálló rétegre épülő üzleti indoklást kell megkövetelnie. A csoportszintű pénzügyi részleg és a helyi üzemvezetés felel ezért a munkáért, mielőtt az igazgatóság jóváhagyná a végrehajtást. Ha az egyes rétegeket külön-külön nevezzük meg, ahelyett, hogy egyetlen kiigazított összegbe vonnánk össze őket, a feltételezésből ellenőrzött adat lesz.
1. réteg: az átszervezésből származó éves bruttó megtakarítások modellezése
Az ismétlődő működési kiadások alapvető csökkentése: a közvetlen munkaerő-bérköltségek, a közvetett adminisztratív bérköltségek, az alacsonyabb ingatlanbérleti költségek és a közüzemi költségek megszüntetése. Ez az ideális körülmények között elérhető maximális megtakarítás, és ez az az összeg, amelynél a legtöbb üzleti elemzés megáll.
2. réteg: a átszervezés egyszeri költségeinek és a végrehajtási kiadások kiszámítása
Ez a réteg az átszervezés végrehajtásához szükséges közvetlen jogi, törvényi és szerződéses kifizetéseket fedi le. Egy hiteles üzleti terv az alábbiakat mindegyikét külön sorban sorolja fel. Nem vonja össze őket egyetlen, váratlan kiadásokra vonatkozó összegbe.
- Törvényben előírt végkielégítés és tárgyalásos felmondási juttatások.
- A bérelt gépek, targonca-flották és épületi területek korai felmondásával járó büntetések.
- Ipari gépek felszerelése, leszerelése, szállítása és újbóli felszerelése.
- Építési munkálatok, környezetvédelmi leszerelés és az elektromos vezetékek cseréje.
3. réteg: az átmeneti időszak működési terheinek és a párhuzamos üzemeltetés költségeinek figyelembevétele
Ez az a rejtett pénzveszteség, amely akkor keletkezik, amikor a régi és az új gyártási struktúrák egymás mellett működnek. Ez az a szint, amelyet a legtöbb üzleti elemzés teljesen figyelmen kívül hagy.
- Biztonsági készlet, amelyet az OEM-ügyfelek védelme érdekében finanszíroznak a gyártósorok átállítása során.
- Párhuzamos műszakok zajlanak, miközben a csapatok az új gyártósor-elrendezéseket az ügyfelek taktidejéhez igazítják.
- A folyamat stabilizálása során előforduló átmeneti hulladékmennyiség-növekedés és magasabb ellenőrzési költségek.
- Külső mérnöki alvállalkozókat vettek igénybe a távozó műszaki személyzet pótlására.
4. réteg: a szerkezetátalakítási költségek utáni tényleges nettó megtakarítás kiszámítása egyensúlyi állapotban
Az a tartós pénzügyi javulás, amely a vállalkozásnál fennmarad a bevezetés befejezése és az átállással járó hátrányok megszűnése után. Ennek figyelembe kell vennie a kisebb léptékű működésből adódó új, folyamatos költségeket. Ide tartoznak a kiszervezett karbantartási szerződések, a kisebb tételekre vonatkozó magasabb szállítási díjak, valamint a beszállítók által módosított minimális rendelési mennyiségek. Ezek egyike sem tartozik az 1. rétegbe.
Esettanulmány: hogyan emészti fel a költségvetésben nem szereplő átállási költségek az üzem átszervezéséből származó megtakarításokat
Egy elsőrangú német autóipari hajtáslánc-beszállító 850 főt foglalkoztató megmunkáló és összeszerelő üzemet működtet Csehország Liberec régiójában. Mivel a müncheni székhelyű fő beszállítótól érkező megrendelések mennyisége csökken, a vállalat központi vezetése jóváhagyja a szerkezetátalakítást. A terv keretében 220 gyártósori álláshelyet szüntetnek meg, és két régebbi CNC-maróállomást helyeznek üzemen kívül.
A fennmaradó szerelési tevékenységet egyetlen gyárszárnyba összpontosítják. A csoport pénzügyi részlege évi 4,6 millió eurós bruttó megtakarítást prognosztizál, szemben az 1,2 millió eurós egyszeri költségvetéssel. A gyár átszervezésének tényleges költségei azonban más képet mutatnak.
Hat hónap elteltével a pénzügyi vezető megállapítja, hogy a projekt már 3,1 millió eurót emésztett fel készpénzben. Ezzel párhuzamosan a gyár működési EBITDA-ja 1,8 millió euróval csökkent. A költségvetésben nem szereplő átállási költségek felülmúlták az üzleti tervet.
Üzemeltetési diagnosztika: az átmeneti kockázatok feltárása és a gyártósor működőképességének helyreállítása
A likviditási válság elkerülése érdekében a csoport pénzügyi igazgatója és operatív igazgatója felkéri a CE Interim szolgáltatást. Egy már előzetesen átvilágított, a megbízás követelményeinek megfelelő, titoktartási megállapodást aláíró vezető, aki a megbízási leírás elkészülte után azonnal munkába állhat, átveszi az ideiglenes szerkezetátalakítási vezető szerepét, helyszíni jelenléttel és a partner által irányított felügyelet mellett.
A diagnosztika gyorsan megtalálja a hibaforrást. Az üzleti terv egy zökkenőmentes, négyhetes gépi áthelyezést feltételezett. A CNC-berendezések áthelyezése azonban megzavarja a gépek alapzatának igazítását. Az orsó hőhatás miatti torzulása következtében a folyamatképesség (Cpk) értéke 1,72-ről 1,15-re csökken.
Annak érdekében, hogy ne kerüljenek hibás csapágyházak Németországba, a helyi vezetés már hatvan külső ellenőrt vett fel. Ők éjjel-nappal kézi válogatást végeznek, ami havi 180 000 euró költséget jelent a költségvetésen kívül. Az OEM minőségbiztosítási mérnökei nem hajlandók jóváhagyni az áthelyezett gyártósort a PPAP teljes újbóli benyújtása nélkül. Ezzel leáll a számlázás az adott gyártósoron.
Az ideiglenes vezetőség három intézkedést hajt végre párhuzamosan.
- Létrehoz egy integrált átmeneti készpénz- és PPAP-főkönyvet, és újratárgyalja a hivatalos jóváhagyási mérföldköveket az OEM-mel.
- Mérnököket hívnak be a CNC-alapok újbóli beállításához és a soron belüli érzékelés helyreállításához. A válogatóasztalok négy héten belül lekerülnek.
- Újratárgyalja a cseh ügynökségekkel kötött szerződéseket, és megtartási megállapodásokat köt a legfontosabb szerszámgyártókkal.
A tizenegy hetes projekt során a Cpk értéke 1,68-ra emelkedik, és a válogatási költségek megszűnnek. Az OEM jóváhagyja az áthelyezett gyártósort. Az átállás teljes költsége 2,4 millió euróra rúg, a központi vezetés által eredetileg feltételezett 1,2 millió euró helyett. A vállalat így is biztosítja a teljes, 4,2 millió eurós állandó megtakarítást, és az igazgatóság végre rendelkezik egy megalapozott kiindulási alapokkal.
Irányítási lehetőségek: a belső átalakítási hivatalok működése szemben a független hatóságokkal
Egy vállalatcsoport akkor képes belső erőforrásaiból fedezni a gyár átszervezésének költségeit, ha rendelkezik egy tapasztalt átalakítási irodával. Ennek az irodának teljes munkaidőben a telephelyen kell működnie, és a figyelmét másra nem terelve kell ellenőriznie a gépek közötti függőségeket.
Független hatóságra akkor van szükség, amikor az üzem vezetősége benyújtja a szerkezetátalakítási adatokat, és maga is szembesül a szerkezetátalakítással. Az a gyárigazgató, aki bizonytalanságban van saját szerepét illetően, ésszerűen nem tud a átmeneti kockázatokról őszinte értékelést készíteni.
Senki sem kérheti tőlük, hogy az eredeti megtakarítási célt kitűző vállalati funkciókat kérdőjelezzék meg. Az ideiglenes vezető egyértelmű tényalapot biztosít az igazgatóság számára. Áthidalja a vállalat és a leányvállalat közötti szakadékot, és védi a készpénzállományt, amíg az új működési modell meg nem erősödik.
Gyakran feltett kérdések a vállalat átszervezési költségeiről
Mi a különbség az egyszeri szerkezetátalakítási költség és az átmeneti költség között?
Az egyszeri költség egy egyszeri, meghatározott tranzakció, például a törvényben előírt végkielégítés vagy a bérleti szerződés felbontási bírsága. Az átmeneti költség pedig olyan működési terhet jelent, amely mindaddig fennáll, amíg a régi és az új modell párhuzamosan működik.
Miért becsülik alul az üzleti tervek az üzemátalakítás költségeit?
A csapatok általában felülről lefelé építik fel ezeket, a csoportszintű feltételezésekből kiindulva, figyelmen kívül hagyva a gyártósoron tapasztalható valós körülményeket: a gépek újrabeállításából adódó leállási időt, az OEM-újraminősítést, a biztonsági készlet finanszírozását és az ideiglenes minőségi válogatást.
Kinek kell ellenőriznie a költségbecsléseket az igazgatósági jóváhagyás előtt?
Egy független operatív szervnek, vagy egy olyan csapatnak, amely a vállalati kontrollingot és a gyártási vezetést ötvözi, helyszínen kell ellenőriznie az adatokat. Nem szabad kizárólag a szerkezetátalakítási csapat saját becsléseire támaszkodnia.
Általában mennyi ideig tart egy vállalati átszervezés?
A gyártási átállások többsége hat–tizenkét hónapig tart, a szerszámok összetettségétől, az OEM-hitelesítéstől és az újrakalibráláshoz szükséges átfutási időktől függően.
Mi történik, ha az átállási költségek meghaladják az első év megtakarítását?
A leányvállalat működőtőke-hiánnyal küzd. Az igazgatóság sürgősségi tőkét juttat a vállalatnak, megpróbálja megmenteni a összeomlóban lévő üzleti tervet, és ezzel kockáztatja az ügyfelek felé vállalt szállításokat.
Kapcsolódó ismeretek és a következő lépés
A négy költségréteg teljes körű megnevezése a végrehajtás előtt biztosítja, hogy a szerkezetátalakításból származó megtakarítások megalapozottak legyenek, és ezzel együtt védi az igazgatóság saját hitelességét is. Amikor egy átszervezési üzleti terv kizárólag az éves bruttó megtakarítást vizsgálja, a költségbe nem számított hiány általában a végrehajtás első két negyedévében készpénzhiányként, kettős működési költségtúllépésként vagy elakadt OEM-újra minősítésként jelentkezik.
További olvasnivaló:
- A Zetor Brno gyártásának áthelyezése: a határokon átnyúló gyártás irányítása a műszaki ellenőrzés elvesztése nélkül
- Egy szlovák gyár működésének fenntartása egy több országot érintő elidegenítési folyamat során
- Az igazság egyik változata: a romániai gyár és a svájci központ közötti átláthatóság helyreállítása
A CE Interim határokon átnyúló vezetői támogatást nyújt annak érdekében, hogy ez a költség ne halmozódjon fel: egy már átvilágított, a megbízás követelményeinek megfelelő, titoktartási megállapodást aláíró vezetőt biztosít, aki a megbízási leírás elkészülte után azonnal munkába állhat. Vegye fel a kapcsolatot egy CE ideiglenes partner azokról a gyári átszervezési költségekről, amelyeket a saját üzleti terved még nem vizsgált meg.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL