

Miért nem jelenti a gyártási költségcél a működési modell átalakítását?
Röviden
A pénzügyi részleg határozza meg a megtakarítási célt. A humánerőforrás-részleg hajtja végre a létszámcsökkentést. A beszerzési részleg újratárgyalja a beszállítói feltételeket. Minden részleg határidőre teljesíti a feladatát, mégis a gyártósoron szállítási késedelmek és a haszonkulcs csökkenése alakul ki. Ez a valódi különbség a gyártási költségcsökkentés és a működési átszervezés között. A költségcél kitűzése pénzügyi döntés.
A kisebb gyár későbbi működésének megtervezése operatív feladat. A központ csökkenti a ráfordításokat anélkül, hogy átalakítaná a szerelési sorrendet, a karbantartási ciklusokat vagy a felügyeleti hierarchiát. Ez azt eredményezi, hogy az üzem továbbra is a régi működési rendszer szerint működik, csupán kevesebb emberrel. E hiányosság megszüntetéséhez egyetlen, az operatív tervezésre vonatkozó megbízásra van szükség, amely felhatalmazást ad a különböző funkciók közötti kompromisszumok meghozatalára.
A kiváltó ok: összehangolatlan működési költségcsökkentések kontra egy tulajdonosra épülő modell
Az igazgatóság jóváhagy egy kötelező költségcsökkentési programot. Az autóipari értékesítési volumenek visszaestek. Közép- és Kelet-Európában az alapanyagárak meredeken emelkedtek. A csoport központja utasítja az egyes részlegeket, hogy saját költségvetésüket egy meghatározott százalékos arányban csökkentsék. A csoport pénzügyi részlege heti jelentésekben követi nyomon a költségek alakulását. A humánerőforrás-részleg kezeli a felmondási időket, a törvényben előírt szociális terveket és az ügynökségi munkavállalók elbocsátását. A beszerzési részleg 10 százalékos engedményeket tárgyal ki az alvállalkozói beszállítóktól.
A végrehajtó bizottság jelentési táblázatán minden mérföldkő zölden világít. A projektmenedzserek megerősítik, hogy minden részleg a terv szerint teljesíti a céljait. Az igazgatósági ülésen azonban a felsővezetők csendes nyugtalanságot éreznek. Minden részleg teljesítette a számokat. Senki sem tudja leírni azt a konkrét működési modellt, amely hat hónap múlva ügyfélmegrendeléseket fog generálni. Az igazgatóság habozik megkérdőjelezni a működési valóságot. Ez ugyanis úgy tűnne, mintha kihívást jelentene azoknak a részlegvezetőknek, akik pontosan azt tették, amit a központ kért tőlük.
Ez a szakadék valódi kockázatot jelent. A pénzügyi részleg nem tervezi a gyártási rendszereket; csupán azok költségeit méri. A HR nem hangolja össze a ciklusidőket a vevői taktidővel; hanem a munkaszerződéseket kezeli. Ha egy pénzügyi célt úgy kezelünk, mintha működési terv lenne, a gyártósor tulajdonos nélkül marad. Az eredmény nem egy újratervezett működési modell. Hanem a koordinálatlan részlegbeli leépítések véletlenszerű maradványa.
Miért bomlanak szét az üzleti modellek a határokon átnyúló mátrixszervezetekben?
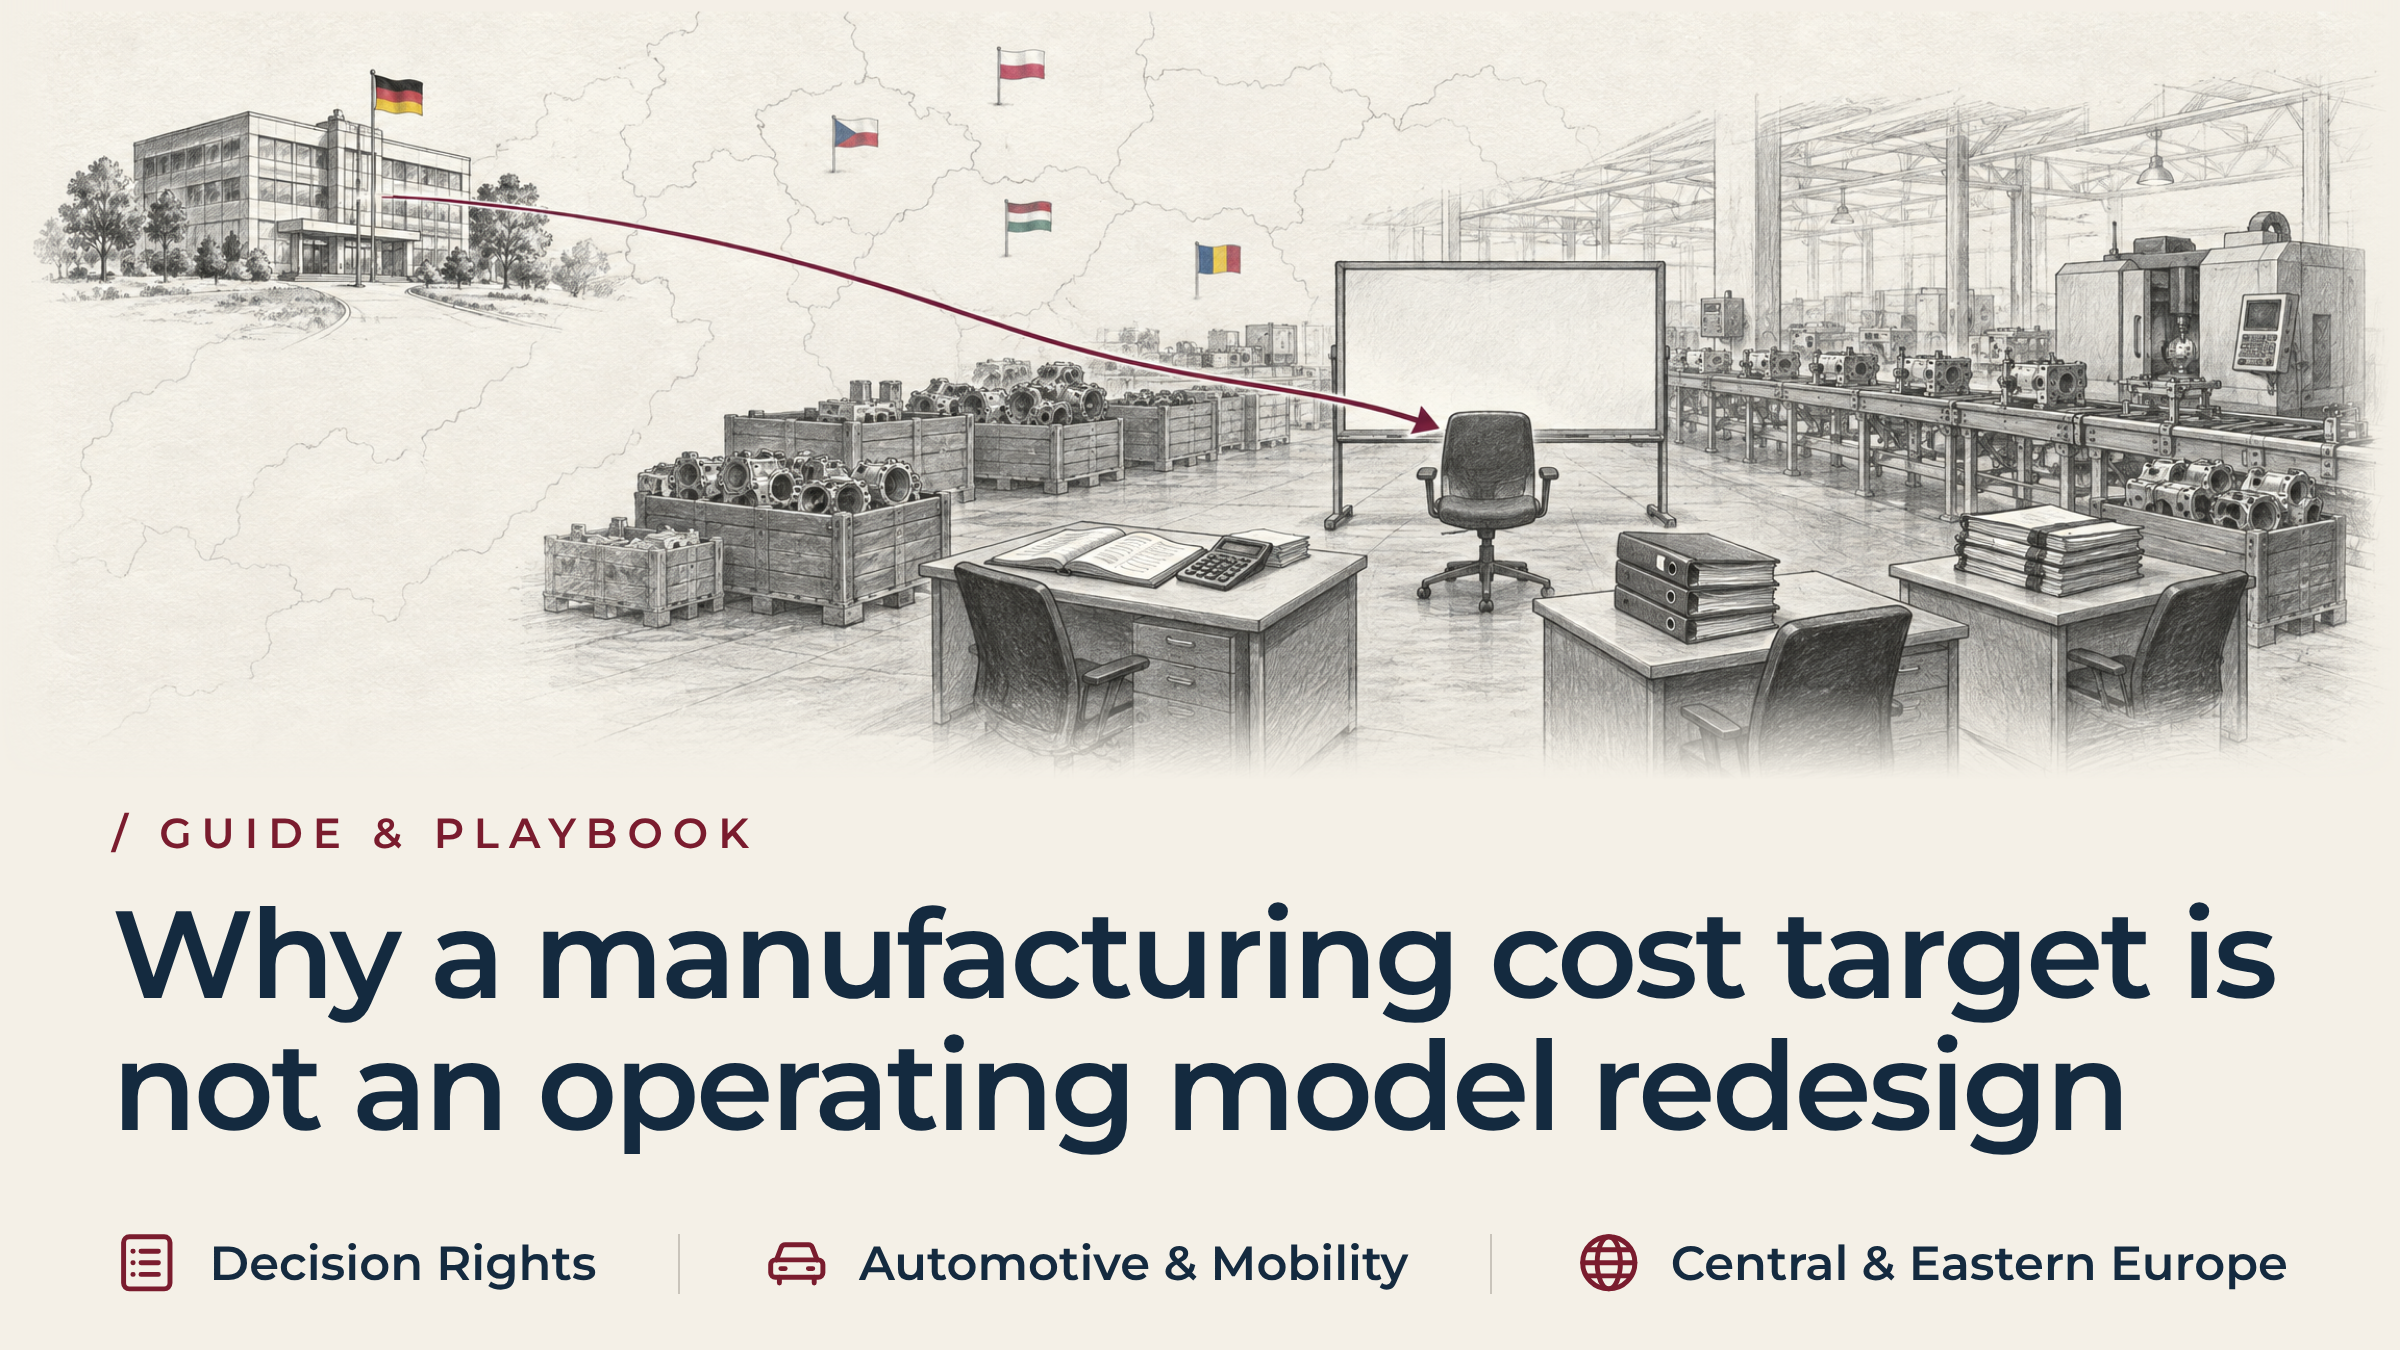
A költségcél és a működési valóság közötti szakadék országhatárokon átnyúlik. A központ Németországban, Svájcban, Franciaországban vagy Ausztriában található. A gyár Lengyelországban, Csehországban, Magyarországon vagy Romániában működik. A funkcionális vezetők a központ szervezeti felépítése szerint jelentenek. A működési modell egyetlen, összekapcsolt rendszerként működik a távoli gyárterületen.
A funkcionális szervezeti felépítésben a nyomás hatására a részlegek közötti koordináció összeomlik. Ez négy visszatérő módon történik.
- A pénzügyi osztály 15 százalékkal csökkenti az üzem karbantartási és pótalkatrész-költségvetését, hogy teljesítse a negyedéves likviditási célkitűzést. Senki sem tájékoztatja a pénzügyi osztályt arról, hogy az elöregedő sajtológépek folyamatos kalibrálásra szorulnak ahhoz, hogy betarthassák a vevői tűréshatárokat.
- A személyzeti osztály jóváhagyta a közvetett támogató személyzet távozását. Ezzel eltűnnek azok a szerszámtechnikusok is, akik a gyártósorok gyors átállítását végzik.
- A gyártásvezetőknek ugyanakkora napi termelési mennyiség mellett kevesebb munkaerő áll rendelkezésükre. A gyártási sorozatokat meghosszabbítják, hogy elkerüljék az átállás miatti leállásokat, így nagy mennyiségű félkésztermék-készlet halmozódik fel, ami lekötözi a forgótőkét.
- Senki sem kérdezi meg a minőségügyi vezetők véleményét a munkaerővel kapcsolatos döntésekben. Végül nekik kell a különálló válogatóasztalokat üzemeltetniük, hogy kiszűrjék a specifikációtól eltérő alkatrészeket.
Minden részleg a központi székhelyen lévő saját vezetőjének tartozik beszámolási kötelezettséggel, nem pedig a helyszíni operatív vezetőnek. Így az üzemben senkinek nincs jogosultsága a gyártási ciklus leállítására. A helyi vezetés, amely nem szeretne együttműködésképtelennek tűnni a csoport szemében, ritkán jelzi, hogy ezek a döntések egymásnak ellentmondanak. Az üzem kézi megoldásokkal folytatja a termelést, amíg valamelyik ügyfélnél gyártósor-leállás nem következik be, vagy minőségi kifogást nem emelnek.
A gyártási költségek csökkentése kontra működési átszervezés: iparági tapasztalatok
Két külső forrás alátámasztja a cikkben megfogalmazott megkülönböztetést. A BCG… 2026-os globális autóipari beszállítói felmérés A tanulmány megállapította, hogy az európai beszállítók hangulata a legnegatívabb az összes régió közül. Ennek oka a tartós gazdasági és pénzügyi nyomás. A tanulmány arra a következtetésre jut, hogy az első szintű beszállítóknak alapvetően át kell gondolniuk működési modelljüket, ahelyett, hogy egyszeri költségcsökkentésekre támaszkodnának. Az ajánlott út a gyárak és a telephelyhálózat konszolidációján keresztül vezet, amelynek eredményeként olyan átalakított nyereségalap jön létre, amely a kereslet folyamatos ingadozása mellett is stabil marad.
Az Eurofound Európai Átszervezési Megfigyelője egy konkrét esetben is ugyanazt a mintát mutatja. A JTEKT Cseh Köztársaságról szóló tájékoztatója nyilvántartások 2026 augusztusában körülbelül 300 álláshelyet szüntettek meg a plzeňi telephelyen. A létszámcsökkentés előtt a telephelyen 620 alkalmazott dolgozott. Az üzem továbbra is működött, annak ellenére, hogy a létszámcsökkentés a telephely munkaerő-állományának közel felét érintette.
Egyik forrás sem részletezi, hogy pontosan hogyan alakították át a működést. Nincs olyan küszöbérték, amelynél a költségcsökkentés már átszervezéssé válna, és senkinek sem szabad ilyet kitalálnia. Amit mindkét forrás megerősít, az a cikkben tárgyalt alapvető körülmény: egy vállalat egy telephely méretét közel felére csökkentheti, és mégis elvárhatja, hogy az továbbra is működőképes maradjon.
Az egyes részlegek táblázatai önmagukban nem képesek ezt az eredményt elérni. Ahhoz, hogy a termelési ütemtervet össze lehessen tartani, miközben a munkaerő létszáma a felére csökken, a működési struktúra teljes átalakítására van szükség, nem pedig egymástól független funkcionális leépítésekre.
Költségcélok kontra működési modell átalakítása: a két stratégia összehasonlítása
A különbség akkor válik egyértelművé, ha a két megközelítést egymás mellé tesszük: két különálló sorozat, nem pedig egy.
A funkcionális megközelítés a költségcsökkentést az egyes részlegek önálló intézkedéseinek összességeként kezeli. A pénzügyi részleg határozza meg a célt. A humánerőforrás-részleg csökkenti a létszámot. Az ellátási lánc-részleg csökkenti a készleteket. Mindegyik a saját ütemterve szerint működik. Ennek eredménye a gyártási folyamatok széttagolt végrehajtása: zavaros átállások, rejtett selejt és egyre növekvő sürgősségi szállítási költségek.
Az üzemeltetési modell megközelítés ugyanazt a célt egyetlen integrált átalakításként kezeli. Egyetlen megbízás keretében – ebben a sorrendben – újraegyensúlyozzák a taktidőket, összehangolják a karbantartást és a pótalkatrészeket, átrendezik a döntési jogköröket, és érvényesítik a telephelyi lábnyomot. Ennek eredménye a kiszámítható termelés, a stabil első lépéses hozam, az alacsony folyamatban lévő munkamennyiség, valamint olyan megtakarítások, amelyeket a vállalat ténylegesen készpénzben tart meg.
A működési átalakítás szükségességét jelző legfontosabb tünetek hiányoznak
Az igazgatóságnak nem kell megvárnia a pénzügyi audit eredményét. Négy működési jel máris arra utal, hogy átlépődött a gyártási költségcsökkentés és a működési átszervezés közötti határvonal:
- Az egymásnak ellentmondó teljesítménymutatók eltakarják a működés romlását. A pénzügyi osztály arról számol be, hogy a részleg a terveknek megfelelően teljesíti a munkaerő-célokat. A logisztikai osztály arról számol be, hogy a prémium légi szállítási díjak megduplázódtak a gyártási szűk keresztmetszetek kiküszöbölése érdekében.
- A folyamatban lévő munkák száma növekszik, miközben az áteresztőképesség megtorpan. A befejezetlen szerelvények felhalmozódnak a gyártóállások között, mivel az alkatrészek hiányzó elemeik nélkül nem juthatnak tovább. Ez lekötözi a pénzeszközöket és eltorlaszolja a folyosókat.
- A szokásos eljárás helyébe informális eskalációs folyamat lép. Berendezésmeghibásodás esetén a műszakvezetők kihagyják a szokásos eskalációs útvonalat, mivel az ügyért felelős műszaki szakemberek már távoztak. Ehelyett maguk állítják vissza a gépeket.
- A reggeli megbeszéléseken a hibákról vitáznak a folyamatok helyett. A gyártási, karbantartási és minőségbiztosítási vezetők a napi megbeszéléseken a leállásokért felelősöket keresik, ahelyett, hogy a leállás mögött álló szűk keresztmetszetet megoldanák.
Egységes irányelv kidolgozása a gyár működési tervezéséhez és a kompromisszumokhoz
Ahhoz, hogy a puszta költségcsökkentésről átálljunk egy tartós szerkezetátalakításra, egyetlen, az operatív tervezésre vonatkozó megbízásra van szükség, amely felhatalmazást ad kötelező érvényű kompromisszumok meghozatalára. Az igazgatóság valójában nem a nagyobb és a kisebb megtakarítás között választ. Hanem az eredeti ütemterv és egy olyan megbízás között választ, amely akkor is fenntartható marad, ha az érintett személyek már nincsenek a szervezetben.
Ez egyben annak a gyakorlati próbája is, hogy mikor igényel a költségcsökkentés szervezeti átszervezést: azaz hogy a kompromisszumok átnyúlnak-e a jelentési vonalakon. Négy területen gyakran található meg ez a döntési jogkör:
- A gyártási taktidő összehangolása a vevői kereslettel. Ha a vevői megrendelések volumene 20 százalékkal csökkent, a gyártósorok korábbi ütemének fenntartása kevesebb üzemórán belül olyan „megállás–indulás” okozta súrlódást eredményez, amely károsítja a berendezéseket és selejtet eredményez. Az intézkedés a gyártósor állomásait a valós, aktuális kereslethez igazítja.
- A karbantartás, a szerszámozás és az üzemeltetési kapacitás összehangolása. Ha az üzem három műszakról két műszakra áll át, a karbantartás nem tudja egyszerűen csak arányosan elviselni a költségvetés-csökkentést. Az átállási időszakokat, a megelőző jellegű ellenőrzéseket és a kritikus pótalkatrészeket be kell illeszteni a fennmaradó leállási időbe.
- A gyártósori döntéshozatali jogok újradefiniálása. Amikor az öt vezetői szint háromra csökken, a rendelkezés meghatározza, ki állíthatja le a gyártósort minőségi eltérés esetén. Ezenkívül meghatározza, ki hagyja jóvá a sürgősségi helyettesítést, és ki osztja be a kezelőket a gyártócellák között.
- A készletpufferek összehangolása az ellátási korlátokkal. A kisebb gyártási terület alacsonyabb árrésekkel működik. Az átalakítás keretében meghatározzák a szállítási gyakoriságot, a készletösszeállítási útvonalakat és a késztermék-puffereket, így egy beszállító késedelme nem állíthatja meg a végső összeszerelést.
Esettanulmány: A CE ideiglenes megbízása az európai autóiparban
Az 5,5 millió eurós költségcsökkentési megbízás és a kezdeti működési teljesítmény
Egy európai, 1. szintű mechatronikai alkatrészeket gyártó autóipari beszállító 720 alkalmazottat foglalkoztató üzemet működtetett Közép-Kelet-Európában. A vállalat jelentős német és francia járműgyártóknak szállított. Az ügyfelek árelőírásai és az emelkedő villamosenergia-árak miatt a vállalatcsoport vezetősége hat hónapon belül 5,5 millió eurós működési költségcsökkentést rendelt el.
A csoport pénzügyi és humánerőforrás-részlegei szigorúan végrehajtották programjaikat. A közvetlen alkalmazotti létszám 18 százalékkal csökkent. A humánerőforrás-részleg 22 százalékkal csökkentette a közvetett mérnöki álláshelyek számát, a pénzügyi részleg pedig 15 százalékkal csökkentette a létesítménykarbantartási költségvetéseket.
A vállalati irányítópultok szerint a projekt befejeződött. Az utolsó munkatársak távozását követő nyolc héten belül azonban az üzem működési teljesítménye hirtelen romlott. A szállítási pontosság 98,8 százalékról 81,2 százalékra esett vissza. A folyamatban lévő munkák készlete 3,2 millió euróval nőtt, a selejtarány pedig megháromszorozódott. Az üzem havonta 250 000 eurót költött sürgősségi hétvégi műszakokra és expressz közúti szállításokra Németországba.
Az ideiglenes operatív igazgató működési elemzése és a diagnosztikai értékelés eredményei
Miután felismerte, hogy a funkcionális célkitűzések szétrombolták a gyár működési felépítését, a csoport vezérigazgatója felkérte a CE Interim céget. A CE Interim egy már előzetesen átvilágított, a megbízás követelményeinek megfelelő, titoktartási megállapodást aláíró vezetőt állított rendelkezésre, aki a megbízási feladatleírás véglegesítése után azonnal munkába állhatott. Ez a vezető vette át a Ideiglenes operatív igazgató a helyszínen. A teljes operatív felhatalmazás kiterjedt a gyártásra, a műszaki tervezésre, a minőségbiztosításra és az ellátási láncra.
Az ideiglenes vezető első, négy napos felmérése feltárta a működési összehangolatlanságot. A humánerőforrás-osztály húsz beállító szerelőt elbocsátott, arra számítva, hogy a gépkezelők maguk fogják elvégezni a gyártósor szerszámozásának beállításait. A pénzügyi osztály pedig a forgótőke-célok elérése érdekében külön csökkentette a szerszám-pótalkatrészek készletét.
Amikor a nagy sebességű automatikus tekercselőgépeknél rutinszerű szerszámkopás lépett fel, a kezelőknek nem álltak rendelkezésre a fejek kalibrálásához szükséges speciális mérőeszközök. A javításhoz szükséges pótalkatrészekből is hiány volt. A gépek órákig álltak leállva, miközben a felügyelők kétségbeesetten keresték az alkatrészeket. Ezután sietve végezték el a beállításokat, ami hibás tekercsek előállításához vezetett.
Három szervezeti intézkedés végrehajtása az üzleti helyzet javítása érdekében
Az ideiglenes vezetőség tizenkét hetes megbízatása alatt három strukturális működési intézkedést hajtott végre:
- Átterveztük a gyártási ritmust és a gyártósor kiegyensúlyozását. A gyártást három kiszámíthatatlan, részlegesen feltöltött műszakról két, teljes létszámmal működő, szinkronizált taktidővel rendelkező műszakra konszolidáltuk, ami kiküszöbölte a gépek állás-indulás ciklusait.
- A szerszámbeállítást újra integrálták egy erre a célra kialakított működési cellába. A vezető nyolc szakosodott beállító szerelőt vett vissza, átalakította a gyors szerszámcsere-eljárásokat, és elkülönítette a kritikus fontosságú szerszámgép-pótalkatrészeket. Az átállási idő átlagosan 110 percről 38 percre csökkent.
- Újrahangolták a funkciók közötti döntési jogköröket és a gyártósori teljesítménymutatókat. A vezetőség megszüntette az egymástól elszigetelt részlegcélokat, és bevezetett egy egységes operatív irányító testületet, amelynek középpontjában az első gyártási ciklusban elért hozam és az ügyfelek ütemtervének betartása állt. A műszakvezetők felhatalmazást kaptak arra, hogy azonnal leállítsák és kijavítsák a gyártósor eltéréseit.
A szerkezetátalakítás eredményei: a pontos szállítások helyreállítása, a selejtarányok javítása és a cash flow javítása
Tizenkét héten belül a létesítmény visszanyerte a teljes működési irányítást. A szállítási pontosság 99,4 százalékra emelkedett. A selejt aránya 1,2 százalék alá csökkent. A folyamatban lévő munkák készlete 2,8 millió euróval csökkent, és a sürgősségi szállítások teljesen megszűntek. A telephely 4,9 millió euró igazolt, fenntartható, éves szintre átszámított megtakarítást ért el. Ez az eredmény azt mutatja, hogy a költségcsökkentés csak akkor tartós, ha azt egy integrált működési modell biztosítja.
Mikor elegendő a belső irányítás, és mikor van szükség független hatóságra?
Az, hogy egy üzemnek költségcélja van, önmagában még nem indokolja egy külső vezető bevonását. Előfordul, hogy a helyi funkcionális vezetők már jelenleg is jól koordinálják a munkát a különböző részlegek között, és az ügyfélforgalom is kiszámítható marad. Ilyen esetben a meglévő üzemvezetői csapatnak kell rendelkeznie a felhatalmazással és az önállósággal ahhoz, hogy saját működését átalakítsa.
A független végrehajtói hatáskör akkor válik szükségessé, amikor a szükséges kompromisszumok olyan funkcionális jelentési vonalakat érintik, amelyeket a telephely önmagában nem tud megoldani. Egy üzemvezetőnek ritkán van olyan jogköre, hogy a karbantartási kiadások ügyében felülbírálja a vállalati pénzügyi osztályt. Ugyanez az üzemvezető nem tud könnyen vitába szállni a vállalati beszerzési osztállyal a gyártási tételek méretét illetően, vagy utasításokat adni a vállalati humánerőforrás-osztálynak a szervezeti felépítéssel kapcsolatban.
Egy határokon átnyúló szervezeti rendszerben ezek a döntések politikai patthelyzetbe kerülnek. A gyakorlati kiváltó ok egyszerű: az első olyan kompromisszum, amely ilyen módon megakad. Két vezetői szint hivatkozik a saját felhatalmazására, és egyik sem tudja meggyőzni a másikat. Egy ideiglenes vezető olyan hatalmat hoz magával, amely független a vállalati karrier szempontjaitól, és összeköti a csoportszintű stratégiát a gyárszintű végrehajtással, amíg az operatív modell önállóan működőképessé nem válik.
A CE ideiglenes partner a megbízás teljes időtartama alatt aktívan részt vesz a munkában. A partner megerősíti a feladatkört, és biztosítja a csoport vezérigazgatóhoz vezető eskalációs csatornát. A partner emellett ellenőrzi, hogy a vezető hatásköre nem szűkült-e meg észrevétlenül.
A gyártási költségek csökkentése és az üzemi átszervezés közötti különbséget a gyakorlatban éppen ez határozza meg. Nem a szám nagysága a lényeg, hanem az, hogy kié a terv, amelynek eredményét el kell érni.
Gyakran feltett kérdések a költségcélokról és az üzemeltetési modellekről
Mikor válik egy költségcsökkentési terv teljes körű működési átszervezéssé?
Nincs rögzített százalékos arány vagy létszámküszöb, és senkinek sem szabad ilyet kitalálnia. Az a jel, amikor a gyártási sorrend, a karbantartás, a döntéshozatali jogok és a készletek mindegyikének összehangoltan kell működnie, így az eredmény nem tulajdonítható egyetlen funkciónak sem. Ezen a ponton a költségcél már egy működési modellre vonatkozó döntéssé válik, és saját felhatalmazásra van szüksége.
Mi a gyártási működési modell funkcionális meghatározása?
Az üzemeltetési modell meghatározza, hogy egy üzem hogyan szervezi meg a munkaerőt, a folyamatokat, a karbantartást, a szerszámokat és a döntéshozatali jogköröket annak érdekében, hogy a nyersanyagokat megbízhatóan késztermékké alakítsa át.
Miért nem elegendőek a funkcionális költségcsökkentési célok az üzem átalakításához?
A funkcionális célok az egyes részlegeket egymástól függetlenül optimalizálják. A pénzügyi osztály csökkentheti a költségvetést, a humánerőforrás-osztály pedig a bérköltségeket. Ha azonban a gépbeállítások, az anyagmozgatás és a minőségbiztosítás változatlan marad, a rendszer többi része nem tudja ezt fenntartani.
A szigorú költségcélok megakadályozzák-e a pénzügyi megtakarítási célok elérését?
Nem. Az üzleti modell átalakítása az, ami biztosítja, hogy a megtakarítások tartósan megjelenjenek a nettó cash flow-ban. A nem átgondolt költségcsökkentések működési akadályokat, selejtet és túlórákat eredményeznek, amelyek gyorsan elaprózzák a várt hasznot.
Mikor érdemes egy vállalatnak külső vezetőt kineveznie az üzleti modell átalakítására?
Nevezzen ki egyet, ha a változások egyszerre érintik a termelést, a fejlesztést, a karbantartást és a logisztikát. Ugyanez vonatkozik arra az esetre is, ha a helyi vezetésnek nincs meg a szükséges hatásköre vagy kapacitása a változások végrehajtásához úgy, hogy közben a szállítási határidőket is betartsa.
Milyen kockázatokkal jár egy „lean” gyár üzemeltetése egy elavult működési modell alkalmazásával?
Az üzemben rendszeresen előfordulnak gyártósor-leállások, növekszik a selejt mennyisége, nem tartják be a szállítási határidőket, és magasak a túlóraköltségek. Ez költséges sürgősségi újbóli munkaerő-felvételt tehet szükségessé, vagy a vevő minőségi beavatkozását vonhatja maga után.
Kapcsolódó ismeretek és a következő lépés
A költségcél meghatározza a szervezet számára, hogy hol kell megtakarítást elérnie. Nem határozza meg azonban, hogy ki lesz a gyár tulajdonosa, miután a megtakarítás megvalósult. Egy határidőre teljesített költségcél ellenére is előfordulhat, hogy a gyár üzemterülete tulajdonos nélkül marad. Ez a hiányosság elsősorban a szállításban, a selejtben és a készpénzállományban nyilvánul meg.
További olvasnivaló:
- Hogyan lehet átszervezni egy lengyel gyártóüzemet anélkül, hogy az elveszítené műszaki képességeit?
- Üzemfelújítás: Az ideiglenes üzemvezető 90 nap alatt újjáépítette a termelésirányítást Magyarországon
- Működési fordulat: Ideiglenes COO stabilizálja az üzem működését 90 nap alatt az Egyesült Államokban
A CE Interim határokon átnyúló vezetői támogatást nyújt kritikus üzleti átalakításokhoz. Olyan, már előzetesen átvilágított, a megbízás követelményeinek megfelelő és titoktartási megállapodást aláíró vezetőt biztosít, aki a megbízási leírás véglegesítése után azonnal munkába állhat. Vegye fel a kapcsolatot egy CE ideiglenes partner arról, hogy kinek kellene birtokolnia az üzemeltetési tervet, mielőtt a következő költségcél hatályba lép.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL