
A Zetor Brno gyártásának áthelyezése: a határokon átnyúló gyártás irányítása a műszaki ellenőrzés elvesztése nélkül
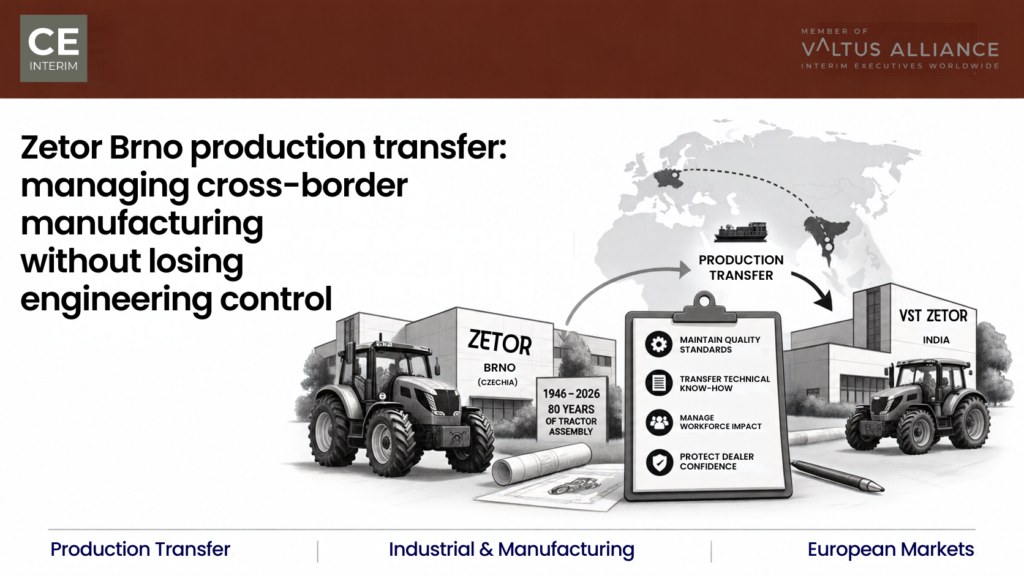
A Zetor gyártásának Brnóból Indiába történő áthelyezése azt teszi próbára, hogy egy traktormárka képes-e megőrizni a minőséget és az ellenőrzést, miközben a gyártás külföldre kerül.
A közép-kelet-európai üzemek működésének fenntartása határokon átnyúló kiválasztás révén
A határokon átnyúló kiválasztás során a közép-kelet-európai üzem tulajdonjoga változik, nem pedig a hozzá tartozó egységeké. Mit hagy ki a csoportszintű jelentés, mi romlik el elsőként, és kinek kellene irányítania az üzemet.
A Nestlé diósgyőri gyártási tevékenységének megszüntetése: legfontosabb tanulságok a gyár értékének megőrzése és a munkaerő megtartása érdekében
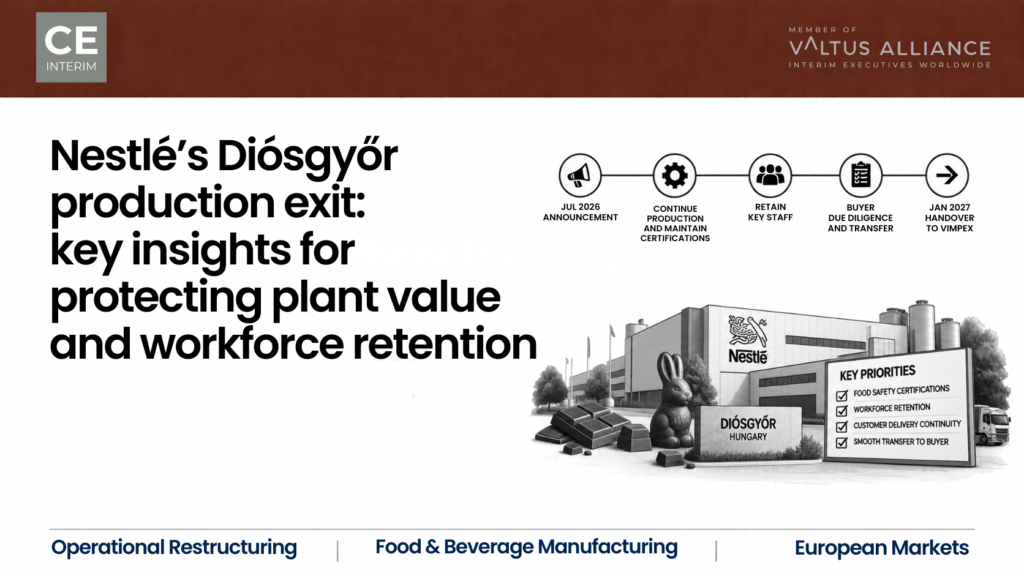
A Nestlé diósgyőri gyárának bezárása jól példázza, hogyan lehet megőrizni egy gyár tanúsítványait, munkaerő-állományát és szállítási teljesítményét addig, amíg meg nem találják a vevőt.
Amikor a gyártás egy közép-kelet-európai gyárba kerül át, a fogadó telephely válik a valódi kockázati tényezővé
Röviden: A gyártás Közép- és Kelet-Európába történő áthelyezése és az ottani üzem beindítása a befogadó telephelyen dől el, nem pedig a bezáródó üzemben. A gyártás Közép- és Kelet-Európába történő áthelyezése a tényleges kockázatot is áthelyezi: az a bezáródó üzemből a gyártósorokat átvevő üzembe kerül át. A befogadó leányvállalatnak egyidejűleg kell megismerkednie az ismeretlen gépekkel, fel kell vennie a hiányzó műszaki szakembereket, és biztosítania kell a meglévő ügyfelek számára a szállításokat. A legtöbb befogadó gyár már így is közel teljes kapacitással működik, és a helyi vezetők ritkán kérdőjelezik meg a központi vezetés által meghatározott, irreális ütemtervet. A biztonságos áthelyezéshez elkötelezett vezetői felhatalmazásra van szükség a helyszínen. Ez a felhatalmazás elválasztja az áthelyezés mérföldköveit a napi termeléstől. Emellett őszintén felméri a gépek kapacitását, és megőrzi a stabilitást, mielőtt a vevői kötelezettségvállalások visszafordíthatatlanná válnának. Örökölt áthelyezési határidők és hallgató közép-kelet-európai befogadó üzemek Az örökölt áthelyezési határidők és a hallgató közép-kelet-európai befogadó üzemek számos kulcsfontosságú tényező révén jelentős működési kockázatokat jelentenek: A termelés közép-európai közelbe helyezése: Nagy érdeklődés, hiányzó operatív ütemtervek A gyártás Közép-Európába történő közelítése egyértelmű szakadékot tár fel a stratégiai szándék és a végrehajtásra való felkészültség között: Miért jár nagyobb operatív kockázattal az átvitt gyártás átvétele a közép-kelet-európai üzemekben? A határokon átnyúló gyártásátvitel végrehajtása sokkal többet igényel, mint a gépek határon áthelyezését, mivel a küldő és a fogadó telephelyek közötti strukturális különbségek növelik az operatív kockázatot: A Közép-Kelet-Európai üzembe történő termelésáthelyezés beindításának kudarcát jelző korai figyelmeztető jelek Az ügyvezető testületek ritkán kapnak korai figyelmeztetést az áthelyezéssel kapcsolatos problémákról a szokásos havi jelentések révén. A leányvállalatok irányítópaneljei általában zölden maradnak, amíg a vevői szállítások meg nem hiúsulnak. A vezetés ehelyett a gyártósoron megjelenő jelekre figyelhet, amelyek arra utalnak, hogy a Közép-Kelet-Európai üzembe történő termelésáthelyezés beindítása máris bajba került. E jelek bármelyike indokolja, hogy a kelet-közép-európai gyárba történő termelésáthelyezés beindítását máris problémásnak tekintsük, és ne úgy, mintha még a terv szerint haladna. A gyár beindításának sikeres végrehajtásához szükséges vezetői beavatkozás A veszélybe került beindítási folyamat helyreállítása egyértelmű működési határokat és elkötelezett vezetést igényel. Amikor egy üzem egy jelentős, átvett programot integrál a meglévő struktúrájába, a szállítási nyomás ütközik az üzembe helyezés fegyelmezettségével. Minden közép-kelet-európai gyár termelésátvitelének felfutásához az első naptól kezdve szükség van erre az elválasztásra. A napi üzemeltetés és a termelésátvitel irányításának szétválasztása Az elsődleges irányítási követelmény a szétválasztás. A jelenlegi üzemvezetésnek továbbra is a folyó ügyfélmegrendelésekre, a biztonságra és az alapszintű termelékenységre kell összpontosítania. Egy független programhatóságnak kell irányítania az átviteli folyamatot, és helyszíni vezetést kell biztosítania az üzem felfutásához. Ehhez tapasztalt ideiglenes üzemvezetőre vagy rutinos felfutási igazgatóra van szükség. Ez a személy közvetlenül a csoport operatív igazgatójának vagy az igazgatóságnak tartozik beszámolási kötelezettséggel. A pozíció kifejezett döntési jogkörrel rendelkezik a mérföldkövek, a kiadások és a műszaki átvétel tekintetében. Ez a legfontosabb irányítási döntés minden, a Közép-Kelet-Európai (CEE) gyárba történő termelésáthelyezés és termelésbeállítási folyamat során. Négy kritikus operatív ellenőrzési mechanizmus a CEE-gyár termelésbeállítási folyamatának vezetéséhez A programfelelős négy ellenőrzési mechanizmust érvényesít minden, a CEE-gyárba történő termelésáthelyezés és termelésbeállítási folyamat során. Esettanulmány: Egy 45 millió eurós termelésáthelyezés stabilizálása egy Kelet-Közép-Európai (KKÉ) gyárba A következő megbízás bemutatja, hogyan néz ki a gyakorlatban egy termelésáthelyezéssel járó KKÉ-gyár beindítása, amelyben egy német Tier 1 hajtáslánc-beszállító és annak lengyelországi befogadó gyára vesz részt. A megbízás: Egy meglévő, tizenhat hetes gyártásáthelyezési ütemterv kezelése A vállalatcsoport alsó-szászországi hazai üzemében egyre növekvő gyártási költségekkel szembesült. Igazgatótanácsa jóváhagyta két automatizált sebességváltó-alkatrész megmunkáló sor és egy automatizált robotizált alkatrész-összeszerelő cellát áthelyezését. A célállomás a vállalatcsoport lengyelországi, Wroclaw közelében található leányvállalata volt. A program éves szinten 45 millió eurós ügyfélbevételt jelentett, mivel három német járműszerelő üzemnek szállítottak kritikus fontosságú sebességváltó-házakat. Ez a méret az, ami egy egyszerű berendezésáthelyezésből teljes gyártásáthelyezést és egy közép-kelet-európai gyár beindítását teszi. A németországi hazai gyár bezárásának ütemterve és a szociális terv határidejei határozták meg a menetrendet. A vállalati projektmenedzsment tizenhat hetes határidőt szabott a németországi leszereléstől a lengyelországi termelés megkezdéséig. Papíron az ügy egyszerűnek tűnt: modern CNC-gépeket költöztettek egy már meglévő, alacsonyabb általános költségekkel működő telephelyre. A valóságban azonban az alsó-sziléziai fogadó telephely már 91 százalékos kapacitáskihasználtsággal működött. A munkaerő-hiány aránya 7,8 százalék volt. Emellett súlyos regionális munkaerő-toborzási korlátokkal is szembesült, mivel a képzett CNC-kezelők helyi munkanélküliségi rátája 1 százalék alatt volt. A lengyel gyár jelenlegi vezetése kifogás nélkül elfogadta a tizenhat hetes határidőt, mivel a vállalatcsoport vezetésének kihívása karrierbeli kockázattal járt. Ezek a körülmények azt jelentették, hogy a termelés áthelyezésével járó közép-kelet-európai üzem beindítása már az első teherautó megérkezése előtt veszélybe került. A gyártóterem valósága: címkézetlen szerszámok, hibás kalibrálás és szállítási kockázat Amikor az áthelyezés megkezdődött, a fizikai valóság elsöpörte az üzemet. Harminckét címkézetlen platós teherautó érkezett, amelyek szétszerelt robotcellákat, katalógusba nem vett szerszámokat és hiányos PLC-bekötési dokumentációt szállítottak. A német gyártósorok nagymértékben támaszkodtak a dokumentálatlan kezelői beállításokra és a kézi felülírásokra, amelyeket senki sem rögzített a műszaki kézikönyvekben. Amikor a gyár újra összeszerelte a gyártósorokat a lengyel gyárterületen, azok nem feleltek meg az alapvető kalibrálási követelményeknek. Ez az a pillanat, amikor a Közép-Kelet-Európába történő gyártási áthelyezés és az új üzem beindítása már nem csupán terv, hanem valós üzemeltetési problémává válik. A határidő betartása érdekében a helyi vezetés hét vezető karbantartási technikusot és folyamatmérnököt vont ki a futó gyártósorokról. Feladatuk az érkező berendezések hibakeresése volt. A következmények azonnal megmutatkoztak. A meglévő ügyfélsorozatokon a megelőző karbantartás összeomlott. A kiforrott programok nem tervezett leállásainak aránya 3 százalékról 14 százalékra ugrott. A meglévő ügyfélsorozatokon a selejtarány 8,2 százalékra emelkedett. A határidőre és teljes mennyiségben történő szállítás aránya 76 százalékra esett vissza. A német OEM-összeszerelő sorok működésének fenntartása érdekében a lengyel gyár külön expressz közúti szállításokat kezdett lefoglalni. Ez a szállítás havi 180 000 euróba került prémium fuvardíjként. Egy vezető járműgyártó hivatalos, vészjelzéssel ellátott beszállítói figyelmeztetést adott ki. Napi 45 000 eurós késedelmi bírságot szabott ki a szállítási zavarok miatt, és a szerződés teljes felmondásával fenyegetőzött. A beavatkozás: négy operatív lépés a gyár termelésfokozásának irányításának biztosítására A felügyelőbizottság felkérte a CE Interimot. A megbízási feladatleírás elkészítését követő 72 órán belül egy tapasztalt ideiglenes gyártási programigazgató megérkezett az alsó-sziléziai telephelyre. Az igazgató teljes végrehajtói hatalmat vállalt az áthelyezési folyamat felett. Először is: operatív elhatárolás. Az ideiglenes igazgató azonnal biztosította az irányítás teljes szétválasztását. A napi gyártósorok irányítását kizárólag a hivatalban lévő lengyel üzemvezetőre ruházta át. Ez a csapat teljes mértékben a meglévő megrendelésekre koncentrált, ami kiküszöbölte a selejtet és helyreállította az alapvető gyártósori fegyelmet. Másodszor: a kritikus fontosságú, küldő üzem szakértelmének biztosítása. Az ideiglenes vezető pénzügyi megtartási csomagokról tárgyalt Németországban. A
A Mondi Brzeźno és Szada telephelyeinek bezárása: az ügyfelek átirányítása és az eszközök áthelyezése a csomagolóüzem átszervezése során
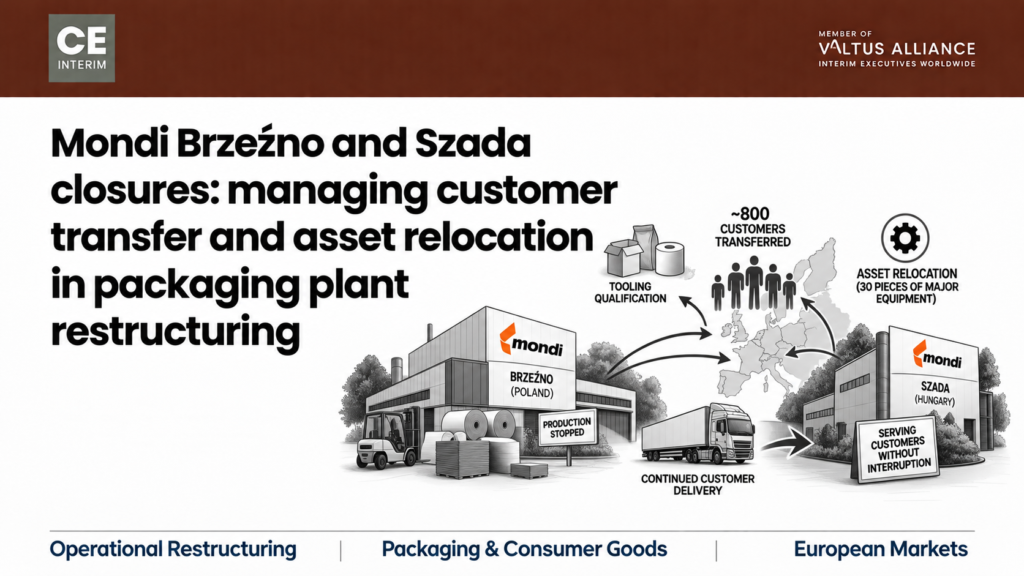
A Mondi brzeźnói és szadai üzemének bezárása jól illusztrálja, hogy a csomagolóüzem bezárása során az ügyfelek átvétele dönti el, hogy a vállalatcsoport meg tudja-e őrizni az értéket.
Románia módosította a béreket és az adókat. Melyik változás érintette konkrétan a te működési esetet?
Röviden: Románia tizenkét hónap alatt módosította a törvényben előírt bérminimumot, az áfa-kulcsot és az osztalék-forrásadót. Ugyanezen időszak alatt az ipari energiadíjak is jelentősen változtak. Nem minden változás érinti ugyanúgy a külföldi tulajdonú román leányvállalatokat. A minimálbér és az energiaköltségek közvetlenül érinthetik a bérköltségeket és az árrést. A hozzáadottérték-adó emelése elsősorban a belföldi értékesítést és a forgótőke időzítését érinti, nem pedig az exportárrést. Az osztalékadó az EU anyavállalat-leányvállalat irányelv értelmében gyakran egyáltalán nem vonatkozik egy letelepedett uniós anyavállalatra. Négy teszt segít megállapítani, mely változások valósak, mielőtt az igazgatóság a lezárásról tárgyalna. Három romániai adóügyi változás, amely hatással van a vállalati tervezési ciklusokra Amikor egy román leányvállalat frissített előrejelzései eltérnek az éves tervtől, a csoport pénzügyi részlegének három különálló jogszabályi változást kell értékelnie, amelyek egyetlen tizenkét hónapos tervezési cikluson belül következtek be: Miért értelmezi félre a csoportközpont a román leányvállalat költségszerkezetét? A központ gyakran félreérti az adócsomagot, mivel egyetlen, összevont feltételezést alkalmaz az egész vállalkozásra, ahelyett, hogy értékelné, hogyan hatnak az egyes változások a konkrét működésre: Négy pénzügyi teszt a román leányvállalat működési helyzetének értékeléséhez Mielőtt az igazgatóság megvitatná a költségek átvállalását, a szerkezetátalakítást vagy a kivonulást, a csoport pénzügyi részlegének először el kell végeznie a szükséges feladatokat. Négy tesztet kell egymás után elvégeznie a román leányvállalatra vonatkozóan. Minden teszt az elsődleges bér-, vám- vagy részvénytulajdon-nyilvántartásokat használja, nem pedig egyetlen, a csoportra vonatkozó, összevont feltételezést. 1. teszt: A román minimálbér-emelés és a bérsáv-összehúzás értékelése A kormány 2026. június 30-ig 4 050 RON-on befagyasztotta a bruttó minimálbért. A 146/2026. számú kormányhatározat értelmében 2026. július 1-jétől 4 325 RON-ra emelkedik. Ez az ország minden munkáltatójára vonatkozik. Ami változik, az az, hogy a munkaerő mekkora része kerül ténylegesen a minimálbér közelébe. A teszt egyszerű. Ellenőrizze, hogy a létszám mekkora hányada keres a minimálbér szintjén vagy annak közelében. Ezután ellenőrizze, hogy az új alsó határ mennyire szűkíti a fölötte lévő bérsávokat. Egy nagy volumenű összeszerelő üzemben a munkaerő 30–40 százaléka kaphatja az alapbért. Ilyenkor a közvetlen költségek azonnal emelkednek. Egy precíziós vagy elektronikai üzemben a belépő bér gyakran már meghaladja az 5 000 RON-t, így a közvetlen hatás csekély marad. A nehezebb kérdés a szűkítés. Amikor a belépő fizetéseket rendelettel emelik, a technikusok és a műszakvezetők is arányos emelést várnak. Ha ezt megadják, a bérköltségek az egész szervezetben megnőnek. Ha megtagadják, a képzett munkavállalók a helyi versenytársakhoz mennek át. Egy román leányvállalat esetében a bérküszöb-tesztnek a bérstruktúrát kell vizsgálnia, nem csupán a névleges bért. 2. teszt: A román áfa-emelés hatásának elemzése a forgótőkére és az exportra Románia a 141/2025. törvény értelmében 2025. augusztus 1-jén 19-ről 21 százalékra emelte az általános áfát. A vállalati kontrollerek gyakran ezt közvetlenül beépítik a haszonkulcs-előrejelzésekbe. Feltételezik, hogy ez közvetlenül csökkenti a jövedelmezőséget. Egy exportorientált román leányvállalat esetében ez a feltételezés általában nem állja meg a helyét. Az áfa egy fogyasztási adó, amely a belföldi vevőt terheli. A román leányvállalat kész alkatrészeket exportálhat az anyavállalat németországi, osztrák vagy franciaországi összeszerelő soraira, illetve európai OEM-gyártóknak. Ezekre a közösségen belüli szállításokra nulla áfakulcs vonatkozik, így a gyár nem terheli áfával ezeket az értékesítéseket. Ahol a növekedés valóban érezhető, az a belföldi beszerzések, a közüzemi szolgáltatások és a helyi alvállalkozók számlái. A leányvállalat ezt később, a havi áfa-bevallásokon keresztül igényli vissza. Ha az adóhatóság késlelteti a visszatérítéseket, addig a forgótőke szűkül. Egy exportáló üzem számára ez pénzforgalmi időzítési probléma, nem pedig árrésprobléma, és a kettő eltérő megoldást igényel. 3. teszt: A román osztalék-forrásadó és az EU-irányelv szerinti mentességek értékelése 2026. január 1-jén az osztalék-forrásadó 10 százalékról 16 százalékra emelkedett. A kommentátorok ezt széles körben a befektetői hozamok közvetlen csökkenéseként értelmezték. Egy román leányvállalattal rendelkező német, francia vagy osztrák konszern esetében előfordulhat, hogy a névleges adókulcs egyáltalán nem alkalmazandó. Ez a teszt azt jelenti, hogy a részvénykönyvet össze kell vetni az EU anyavállalat-leányvállalat irányelvével, a 2011/96/EU tanácsi irányelvvel. A PwC Románia összefoglalja a szabályt jogi útmutatójában. Egy másik EU- vagy EGT-tagállamban székhellyel rendelkező anyavállalat osztalékot kaphat forrásadó nélkül. Az anyavállalatnak legalább egy megszakítás nélküli éven át a román jogi személy legalább 10 százalékát kellett birtokolnia. Ezen felül érvényes adóügyi székhelyigazolásra is szüksége van. Az a csoport, amely több éve 100 százalékban birtokolja román leányvállalatát, tényleges nulla kulcsot élvez. A 16 százalékos kulcs a magánszemélyekre és a 10 százalékos küszöb alatt lévő kisebbségi részesedéssel rendelkezőkre vonatkozik. Ugyancsak vonatkozik azokra a nem uniós struktúrákra, amelyek nem rendelkeznek összehasonlítható adóegyezménnyel, illetve azokra a gazdálkodó egységekre, amelyek még nem teljesítették az egyéves időtartamot. A legtöbb csoport kihagyja ezt a vizsgálatot román leányvállalatuk esetében. Egyszerűen feltételezik, hogy a hazautalt készpénzre hat százalékos levonás vonatkozik, és ez a feltételezés gyakran téves. 4. teszt: Az ipari villamosenergia-tarifák volatilitásának és a technikai energiaintenzitásnak a mérése Egy román ipari gyártó ügyvezető igazgatója a volatilis villamosenergia-tarifákat nevezte meg a gyártási versenyképességre nehezedő legnagyobb nyomásként 2026-ban. Ezzel a tarifák a törvényes adóváltozások elé kerülnek a rangsorban. A javasolt minimális forgalmi adó tovább növelte az aggodalmakat. Ez tartós ellenállást váltott ki tizenkét országos munkáltatói szövetség részéről, köztük a Romániai Francia Kereskedelmi és Iparkamara (CCIFER) részéről is. Ez a teszt a román leányvállalat műszaki energiaintenzitását értékeli, nem pedig az országos átlagot. Egy öntödében, fröccsöntő műhelyben vagy üveggyártó soron az energia a működési költségek 12–20 százalékát is kiteheti. Egy tarifaemelkedés ilyenkor közvetlenül megváltoztatja az egységköltségeket. Kézi összeszerelés vagy könnyű csomagolás esetén az energia ritkán haladja meg a költségek 3 százalékát. Ugyanez a tarifaváltozás ott alig érezhető. Egyetlen országos energiaadat elrejti, hol rejlik a valódi kockázat. Főbb figyelmeztető jelek arra, hogy egy román leányvállalat pénzügyi nyomás alatt áll Az igazgatóságnak nem kell megvárnia az éves felülvizsgálatot ahhoz, hogy meglássa, fontosak-e ezek a tesztek. Általában öt jel jelenik meg először, gyakran ebben a sorrendben. Bármelyik jel önmagában kezelhető. Kettő vagy több együttes megjelenése általában azt jelenti, hogy a román leányvállalatnak független, helyszíni felülvizsgálatra van szüksége, mielőtt az igazgatóság bármilyen döntést hozna. A csoport pénzügyi részlegének elsődleges feladata: a hitelesített működési tények megállapítása Mielőtt a vállalati igazgatóságok olyan jelentős stratégiai döntéseket értékelnének, mint a költségek átvállalása, a szerződések újratárgyalása vagy a gyár bezárása, a csoport pénzügyi részlegének meg kell állapítania a hitelesített működési tényeket: Bevezetése
Ha a pénzügyi igazgató azt mondja, hogy zárjuk le, a műveleti igazgató pedig azt, hogy fektessünk be, ki dönti el a vitát?
Röviden: Egy gyengén teljesítő külföldi üzem miatt a csoport pénzügyi igazgatója (CFO) és operatív igazgatója (COO) között nézeteltérés alakult ki. A CFO a bezárást szorgalmazza, míg a COO befektetést szeretne. Ez egy CFO–COO közötti patthelyzet, amelyet kizárólag az igazgatóság oldhat meg. A tények önmagukban nem elegendőek egy stratégiai kérdés eldöntéséhez, ezért az igazgatóság hozza meg a döntést. A pénzügyi igazgató és az operatív igazgató közötti patthelyzet feloldása ezért négy lépésből áll, mindig ugyanabban a sorrendben. Először is: független tényalap. Másodszor: mindkét eset stressztesztje a készpénz, az ügyfelek és a behajthatóság szempontjából. Harmadszor: egyetlen igazgatósági szavazás. Végül: egy vezető kinevezése a helyszínre, aki végrehajtja az igazgatóság által jóváhagyott megbízatást. Egy tanácsadó cég elvégzi az elemzést, míg egy vezető hajtja végre az eredményt. Hogyan okoz stratégiai megbénulást a CFO és a COO közötti négy negyedéven át tartó nézeteltérés? Az ügy először tavaly, a harmadik negyedévben került az igazgatóság elé. Ezután decemberben újra napirendre került, majd tavasszal ismét felmerült. Ma is ugyanazon az asztalon fekszik, lényegében változatlanul. Más szavakkal: ez egy CFO–COO patthelyzet, amely minden negyedévben visszatér anélkül, hogy előrelépés történne. Mindkét álláspont kitart, és ez a valódi CFO–COO patthelyzet a legtisztább formájában. A döntés elhalasztása az egyetlen választás, amelyért egyik vezetőnek sem kell személyesen felelősséget vállalnia. Következésképpen, két hiteles javaslattal szembesülve, az igazgatóság döntés helyett újabb érzékenységi elemzést rendel el. A halasztás így irányelvvé válik, és minden negyedévben, amíg fennáll, költségekkel jár. Határokon átnyúló irányítás: Miért súlyosbítja a távolság a CFO–COO patthelyzetet? Egy belföldi telephelyen egy igazgató egy délután alatt bejárhatja a gyárat, és közvetlenül eldöntheti a kérdést. A határokon átnyúló kapcsolatok azonban megváltoztatják ezt. Egy német, osztrák, svájci vagy francia anyavállalatnak lehet gyára Csehországban, Lengyelországban, Magyarországon vagy Romániában. A távolság korlátozza, hogy a központ mit tud ténylegesen ellenőrizni, és pontosan itt gyökerezik a pénzügyi igazgató és a műveleti igazgató közötti patthelyzet. Miért mélyíti el a közép- és kelet-európai bérnyomás a pénzügyi igazgató és a műveleti igazgató közötti patthelyzetet? A közép- és kelet-európai bérnyomás tovább súlyosbítja a pénzügyi igazgató és a műveleti igazgató közötti patthelyzetet. A KPMG és a Kelet-európai Gazdasági Kapcsolatok Bizottsága egyértelmű megállapításra jutott. Az alacsony munkaerőköltségek önmagukban már nem indokolják egy közép-kelet-európai üzem fenntartását. A szakképzett munkaerő egyre szűkösebb, a bérek pedig emelkednek, így egy középszerű üzem már nem bújhat el a költségarbitrázs mögé. Amikor a haszonkulcsok szűkülnek, a pénzügyi igazgató (CFO) a telephely kudarcát látja, míg a műveleti igazgató (COO) egy orvosolható hiányosságot. Mindkét értelmezésben van némi igazság. Pontosan ezért az igazgatóságnak – és nem az egyik vagy a másik funkciónak – kell eldöntenie, melyik álláspont az irányadó. Az igazgatósági patthelyzet 5 legfontosabb figyelmeztető jele egy külföldi leányvállalatnál Az igazgatóságok ritkán nevezik meg közvetlenül a patthelyzetet. Ehelyett az igazgatótanács patthelyzete a külföldi leányvállalatnál öt visszatérő jelzésen keresztül nyilvánul meg. Mindegyik egy olyan pénzügyi igazgató–műveleti igazgató közötti patthelyzetet jelez, amely már régóta nem szolgálja a célt. Ha ezek közül a jelek közül több is egyszerre jelentkezik, egy újabb belső bizottság sem fogja feloldani a pénzügyi igazgató és a műveleti igazgató közötti patthelyzetet. Az csak az igazgatótanács rendelkezésére álló pénzügyi tartalékot meríti ki. A CFO–COO patthelyzet megoldásának 4 lépcsős keretrendszere A gyárbezárásról szóló döntés meghozatala egy lépéssorozatot igényel, nem pedig egy jobb megbeszélést. Valakinek felelnie kell a tényekért, és valakinek felelnie kell a végrehajtásért, miután az igazgatóság döntött. Egy tanácsadó cég elvégzi az elemzést, míg egy vezető hajtja végre az eredményt. Ha tehát kihagynak egy lépést, a CFO–COO patthelyzet pontosan ott marad, ahol kezdődött. ● 1. szakasz: Független, ellenőrzött operatív tényalap létrehozása A belső könyvelés minden egyes funkció elfogultságát hordozza, ezért önmagában nem képes rendezni a vitát. Egy helyszínen dolgozó független vezető azonban hetek alatt megállapítja a valós számokat. Ezek közé tartozik a berendezések tényleges teljes hatékonysága, a tényleges selejtarányok, a valódi szűk keresztmetszet, a szétválasztott ügyfélárrések, egy tizenhárom hetes készpénz-előrejelzés, valamint a hitelesített végkielégítési és beszállítói kötelezettségek. ● 2. szakasz: A bezárás és a beruházás eseteinek stressztesztelése a legfontosabb kritériumok alapján Az igazgatóság ezután négy dolgot vizsgál: a készpénz-tartalékot és a likviditás mélységét, az ügyfelekkel kapcsolatos szerződéses kockázatot, az operatív helyreállíthatóságot, valamint a bezáráshoz szükséges nettó készpénz összehasonlítását. Az igazgatóságok rendszeresen alábecsülik a bezárási költségeket. Ugyanakkor túlbecsülik a helyreállítási sebességet. Éppen ezért ez a szakasz megelőzi azt, hogy az igazgatóság bármelyik esetet is elfogadja. ● 3. szakasz: Döntő igazgatósági szavazás tartása az üzembezárásról vagy a helyreállításról A független ideiglenes vezetők soha nem hoznak stratégiai döntést az üzembezárásról vagy a befektetésről. Ehelyett ez a döntés kizárólag az igazgatóságot vagy a befektetési bizottságot illeti. A tények nem döntik el a pénzügyi igazgató és az operatív igazgató közötti patthelyzetet. Az igazgatóság dönti el. ● 4. szakasz: Ideiglenes vezető kinevezése az igazgatótanács megbízásának végrehajtására A belső vezetés ritkán az a megfelelő csapat, amely végrehajthatja azt a döntést, amely miatt vitáztak, ezért az igazgatótanács helyette kinevez valakit. Ideiglenes pénzügyi igazgató (CFO) akkor megfelelő, ha a jelentéstétel volt a probléma. Ha a megoldás a működési átalakítás, akkor ideiglenes operatív igazgató (COO) a megfelelő. Ha a készpénz a korlátozó tényező, akkor ideiglenes szerkezetátalakítási vezetőre van szükség. Egy ellenőrzött bezáráshoz ideiglenes ügyvezető igazgató vagy üzemvezető a megfelelő választás. Eközben egy ideiglenes vezérigazgató-partner végig részt vesz a folyamatban, az ideiglenes vezetővel együtt ellátva az irányítási és eskalációs feladatokat, és a megbízás teljesítése után irányítja az átadást az állandó vezetésnek. Európai gyártási trendek: Növekvő pénzügyi és működési nyomás a külföldi üzemeken Egy ilyen, a pénzügyi igazgató és a műveleti igazgató közötti patthelyzet nem korlátozódik egyetlen üzemre. Valójában egyre terjed. A 2026 januárjában közzétett CLEPA Data Digest 24 megdöbbentő számot rögzített. Az európai autóipari beszállítók 2024-ben és 2025-ben összesen több mint 104 000 munkahely megszüntetését jelentették be. Az energiadíjak, az ellátási lánc átszervezése és az árverseny vezettek a leépítésekhez. Ennek eredményeként azok a leányvállalatok, amelyek egykor megbízható, alacsony költségű termelést biztosítottak, most maguk is nehéz helyzetbe kerülnek. Mindegyiknél a saját pénzügyi igazgatója és operatív igazgatója közötti patthelyzet vár arra, hogy felszínre kerüljön. A magántőke-befektetők is hasonló nyomással szembesülnek. Az európai magántőke-befektetések kilépési volumene 2026 első felében 872 tranzakcióra esett vissza. Ez csökkenést jelent az egy évvel korábbi 1 210 tranzakcióhoz képest. Az EY 2026-os globális magántőke-kivonulási felkészültségi tanulmánya egy mintát tárt fel e számok mögött. A befektetők egyre inkább olyan eszközöket tartanak a portfóliójukban, amelyek működési szempontból életképesek maradnak. Ennek ellenére ugyanezek az eszközök likviditási csapdába kerülnek, és az értékelési eltérések miatt a kivonulásuk megakad. Egy operatív partner ezért nem engedheti meg magának, hogy egy ilyen tartási időszakon belül határozatlan ideig tartson a CFO és a COO közötti patthelyzet. A vállalati érték védelme határozott beavatkozást igényel, nem pedig újabb negyedévnyi elemzést. Esettanulmány: Hogyan oldotta meg egy elsőrangú autóipari beszállító a 9 hónapig tartó CFO–COO patthelyzetet
Amikor a német központ költségcsökkentést hajt végre, a cseh leányvállalat nem ugyanazon a piacon működik
Röviden: Amikor egy német anyavállalat költségcsökkentési programot indít, a vállalati pénzügyi részleg gyakran meghatározza a megtakarítási célt. Ezt a célt aztán minden külföldi leányvállalatra kiterjeszti, beleértve a cseh leányvállalatot is. Általában éppen itt bukik meg a feladat. A cseh ipari hangulat jelenleg ötéves csúcson van. A német hangulat továbbra is gyenge, és a két gazdaság egyre jobban eltávolodik egymástól. A cseh leányvállalat valódi korlátját általában az energia és a képzett munkaerő jelenti, nem pedig a bérköltségek, amelyeket a német központ szeretne ellenőrzése alatt tartani. Hogy a német költségcsökkentési terv mely részei illeszkednek ténylegesen a cseh viszonyokhoz, az igazgatótanács szintjén kell eldönteni. Ez nem egyszerű adminisztratív bevezetés. Ha ezt rosszul kezelik, a megtakarítási cél néhány héten belül ellátási lánc-válsággá válhat. A kiváltó ok: Hogyan jut el a német költségcél a cseh leányvállalathoz? A folyamat általában Németországban kezdődik. A haszonkulcsok nyomás alá kerülnek. A rezsiköltségek emelkednek. Az ügyvezető bizottság jóváhagy egy csoportszintű költségcsökkentési utasítást. A vállalati pénzügyi osztály kiszámít egy egységes megtakarítási százalékot, gyakran a működési kiadások 8–12 százalékát. Ezt az értéket aztán egységesen alkalmazza minden külföldi leányvállalatra. A cseh leányvállalat a havi jelentéscsomagban kapja meg a rá kiosztott értéket. Ez a szám függetlenül a gyár tényleges működési körülményeitől Csehországban vagy Morvaországban. A központi székhelyen senki sem járt mostanában a gyárpadlón. Senki sem vizsgálta át az energiaszolgáltatási szerződést, és senki sem ellenőrizte a megrendelésállományt a jelenlegi kapacitáshoz viszonyítva. Ez nem gondatlanság. Az otthon nyomás alatt álló anyavállalat ésszerűen elvárja, hogy a csoport minden része hozzájáruljon a célok eléréséhez. A probléma akkor kezdődik, amikor ez az ösztön ellenőrizetlenül eljut a cseh leányvállalathoz. Senki sem vizsgálta meg előzetesen, hogy a leányvállalat költségalapja és piaci helyzete egyáltalán hasonlít-e a németországihoz. A német anyavállalat defenzív tervezése szembesül a cseh gyártási valósággal. Az ügyvezető testületek ritkán látják ezt a szakadékot egyetlen jelentésben. A két gazdaság jelenleg különböző pályán halad. Németországban az ipari bizalom továbbra is visszafogott. A DIHK gazdasági felmérése mintegy 26 000 vállalkozás adatait gyűjti össze. Megállapította, hogy a belföldi munkaerőköltségek rekordszámú, 59 százalékos arányban jelentik a legfőbb kockázati tényezőt a német vállalatok számára. A Strategy& és a PwC kutatása szerint a német ipari munkaerőköltségek körülbelül 30 százalékkal haladják meg az Európai Unió átlagát. A DIHK tavaszi felmérése egy második adatot is hozzáad ehhez. A német ipari vállalatok mindössze 23 százaléka tervezi a beruházások növelését 2026-ban. A német vállalatvezetések védekezően cselekszenek, és ennek egyik látható eredménye a befagyasztott beruházási költségvetés. Mindez egyáltalán nem jellemzi a cseh leányvállalat saját piacát. A német védekező logika alkalmazása a cseh tevékenységekre alapvető hibát jelenthet. A német gazdaság egyik tünetét úgy kezeli, mintha az a cseh gazdaságra vonatkozna. Miért vezet téves következtetésekre az egységes költségcsökkentési cél a cseh leányvállalat esetében? A cseh gyártási hangulat egészen más képet fest. Az AHK Czechia gazdasági felmérése 125 tagvállalatot és egyéb német vállalkozást ölel fel. A felmérés megállapította, hogy a cseh gazdasággal kapcsolatos üzleti hangulat elérte az elmúlt öt év legmagasabb szintjét, szinte minden mutató emelkedést mutat. Az AHK Czechia ügyvezető igazgatója egyértelműen összefoglalta a változást: már nem igaz, hogy a cseh gazdaság tüdőgyulladást kap, amikor Németország megfázik. A DTIHK megállapításai más szemszögből is megerősítik ezt a jelzést. A nyolc éve tartó befektetési csökkenési trend megtorpant. Helyébe az ipar újbóli modernizációja lépett. A Germany Trade and Invest saját értékelése egyértelműen kimondja, hogy Csehország elszakad a német gazdasági ciklustól. Döntő fontosságú, hogy a cseh üzemvezetők egy teljesen más kockázattól tartanak. A DTIHK megállapításaiban a cseh ipari vezetők az energiaárakat és -ellátást tartották a versenyképességet fenyegető legnagyobb kockázatnak. A munkaerőköltségek a második helyen álltak. Az ingadozó áramdíjak, az automatizálás tőkeköltségei és a műszaki szakemberek hiánya korlátozzák a cseh leányvállalatokat. A bérek sokkal kisebb szerepet játszanak. A német munkaerő-számításokra épülő költségprogram a rossz korlátot célozza meg. Hogyan ismerik fel az igazgatóságok a költségcélok eltéréseit a külföldi leányvállalatoknál? Az igazgatóságok ritkán veszik észre ezt az eltérést a szokásos havi jelentésekből. Mire ez megjelenik a számokban, általában már okozott valamilyen veszteséget a vállalatnak. Először általában néhány konkrét jel jelenik meg. A német jelentések a létszámkorlátozásról és a kapacitáscsökkentésről szólnak. A cseh leányvállalattól érkező jelentések viszont extra műszakokat, gépfelújításokat és új munkaerő felvételét kérik a meglévő ügyfélkötelezettségek teljesítése érdekében. A haszonkulcsok a nem tervezett sürgősségi megrendelések miatt csökkennek. Úgy tűnik, hogy a gyár papíron betartja a havi költségkeretét. Ennek hátterében azonban a szállítási határidők betartása érdekében a nem tervezett leállások és a sürgősségi szállítási díjak csendben szaporodnak a különböző költségsorok alatt. A helyi vezetés már nem jelenti a működési korlátokat a vállalati kontrollingnak. Arra a következtetésre jut, hogy a központ nem fogja módosítani a célt, függetlenül attól, mit hall. A képzett technikusok, műszakvezetők és gyártásmérnökök elkezdenek távozni a piaci bért fizető versenytársakhoz. Az ügyfelek végül teljesen megkerülik a helyi leányvállalatot. A szállítási vagy minőségi panaszokat ehelyett közvetlenül a csoport vezetőihez intézik. Bármelyik ilyen jel figyelmet érdemel. Ha kettő vagy több együtt jelenik meg, az általában azt jelenti, hogy a célérték és a cseh leányvállalat tényleges működési körülményei között már szakadék tátong. Mire van szükség egy hiteles költségcsökkentési programhoz Csehországban? Az eltérés megoldása őszinte ténybázissal kezdődik, nem pedig újratárgyalt százalékokkal. Az igazgatóságnak kulcsfontosságú döntéseket és lépéseket kell meghoznia az eltérés megoldása érdekében: amennyiben az anyavállalat és a helyi vezetés közötti kapcsolat továbbra is szoros, ez belső megbeszélés keretében is megoldható. Először mindkét félnek bíznia kell az adatokban. A csoportvezetők ezután meglátogathatják az üzemet, és megvizsgálhatják a beszállítói szerződéseket. Ellenőrizhetik a gyártóterületet, és a helyi vezetéssel közösen újrakalibrálhatják a célokat. Három konkrét feltétel mellett nehezebb fenntartani a belső megoldást. Ilyenkor általában egy helyszínen tartózkodó független vezető jelenti a leggyorsabb utat vissza egy közös tényálláshoz. A határokon átnyúló összekötő híd: német központ, cseh leányvállalat és felelősségteljes ideiglenes vezetés. Egy ideiglenes operatív igazgató (COO) vagy ideiglenes ügyvezető igazgató egy kézben összpontosítja a cseh leányvállalat operatív és jogi hatáskörét. Ez a vezető ugyanannak az igazgatóságnak tartozik beszámolási kötelezettséggel, amely az eredeti célkitűzést is meghatározta. Az ideiglenes vezetőnek nincs érdekeltsége a korábbi beruházási döntésekben vagy a vállalati politikában. Ez a függetlenség lehetővé teszi a gépek rendelkezésre állásának egyértelmű ellenőrzését és a valódi termelési szűk keresztmetszetek világos felismerését. A beszállítói feltételeket ezután az aktuális körülmények alapján tárgyalják újra, nem pedig az eredeti megbízás mögött álló feltételezések alapján. Ez
Az Electrolux jászberényi gyárának bezárása: a nyolc hónapos leépítési folyamat operatív végrehajtása
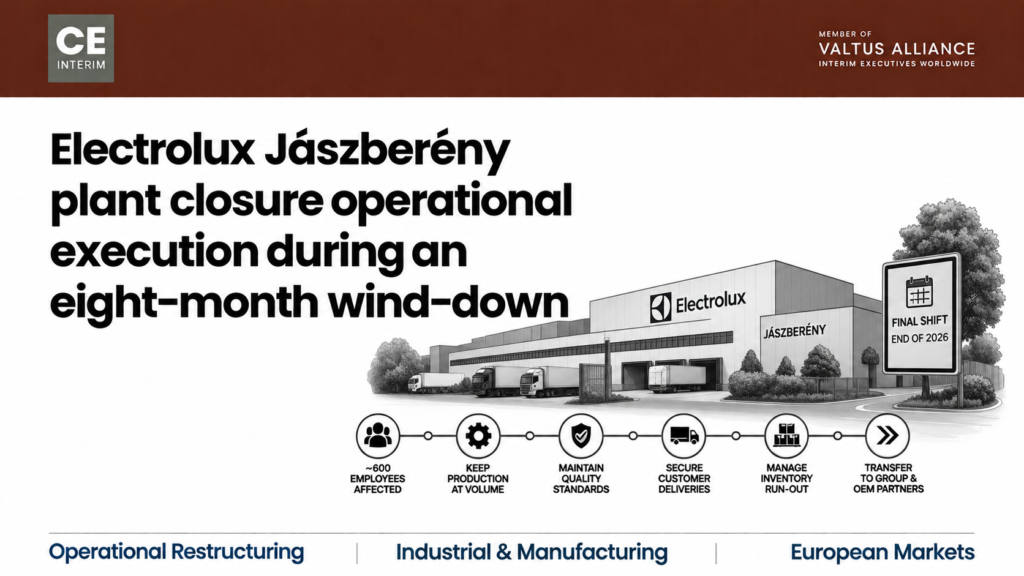
Mit követel az Electrolux jászberényi gyár bezárása a gyárvezetéstől, mielőtt a végső műszak véget érne.
Ideiglenes HR üzleti partner (HRBP) – Hollandia
Ideiglenes HR-üzleti partner (HRBP) – Emberi erőforrások – Átalakítás és integráció – CE Interim Management – Interkulturális ideiglenes projekt
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL