
Interim CFO or restructuring advisor: who rebuilds cash control in a distressed Polish factory?

In brief A Polish manufacturing subsidiary hits a sudden liquidity crisis. The corporate CFO then faces a decision: start an Interim CFO cash control mandate on site, or engage a restructuring advisory firm. Advisors build strong financial models. They brief lender syndicates well. But they do not sign bank payments. They do not negotiate with aggressive local creditors. They do not fix cash leakage on the shop floor. When the cash runway shrinks to days, the business needs an executive with the authority to act. It does not need a report recommending one. Navigating Liquidity Crises: When Polish Manufacturing Plants Face a Cash Cliff Liquidity distress rarely builds slowly. The Group Treasurer tells the executive committee that the Polish plant has drawn its overdraft facility to the limit. At the same time, raw material suppliers in Silesia and Wielkopolska move the plant onto cash-in-advance terms. They threaten to stop deliveries within 48 hours. Headquarters looks closely, and the numbers do not hold up. Month-end reporting has hidden a growing accounts payable backlog. It has hidden disputed customer deductions and cash trapped in work in progress. The plant needs emergency funding from the parent company just to meet Friday’s payroll. At this point, the corporate CFO must choose a delivery model. Bringing in a familiar advisory brand feels like the safe first move. A comprehensive diagnostic report reassures a supervisory board, and lenders expect to see one. But an advisory engagement answers a different question to the one the business now faces. Advisors observe, analyse and present options to committees. They do not hold banking signatory authority. They do not execute inside the business. When only days of cash remain, the Board does not need more analysis of why the plant is burning cash. It needs an executive on site instead. That executive takes control of the banking portal, negotiates directly with creditors, and enforces payment discipline from day one. Overcoming Cross-Border Insolvency Risks: The Gap Between Headquarters and Local Operations The gap between the corporate CFO and the Polish plant is not only geographic. Polish law places personal liability for a late insolvency filing on the members of the local management board (członkowie zarządu). That board may not include anyone from group finance. A parent company can authorise emergency funding. It cannot discharge that statutory exposure on its own. From a distance, it often cannot tell whether the plant’s board has already crossed the filing threshold. This is also why a remote diagnostic falls short. Local creditors and the Polish tax authority will not negotiate with a report. They expect a named executive who holds signatory authority and can commit to a plan in person. A foreign parent needs reliable facts fast and sound corporate governance. The local operation needs someone with real authority to act on those facts. It cannot wait for headquarters to approve every step. An Interim CFO on site, carrying a clear mandate from the parent and formal authority in Poland, connects the two. Navigating Polish Insolvency and Bankruptcy Law: Key Statutory Compliance Risks Polish law sets two insolvency triggers. The Restructuring Law (Prawo restrukturyzacyjne) and the Bankruptcy Law (Prawo upadłościowe) both apply. A business is insolvent once it cannot meet liabilities more than three months overdue. It is also insolvent once liabilities have exceeded assets for more than 24 months. Once either threshold is reached, the board must file for bankruptcy within 30 days, or open formal restructuring proceedings. Article 299 of the Commercial Companies Code (Kodeks spółek handlowych) goes further. It lets creditors pursue board members personally, with their own assets, for unpaid company debts if the filing deadline slips. A restructuring advisor (doradca restrukturyzacyjny) carries no personal statutory liability for the board’s decisions. The corporate CFO and the local statutory directors stay exposed while a diagnostic report is still in draft. Cash decisions on the shop floor carry the same weight. Missing employee income tax (PIT) or Social Insurance Institution (ZUS) payments carries a further risk. It can trigger personal criminal fiscal liability under the Fiscal Penal Code (Kodeks karny skarbowy). Someone has to decide, every day, which payments go out first. That decision needs a person who understands Polish statutory precedence, and is willing to be held accountable for it. Strategic Delivery Models: Interim CFO Mandates vs. Restructuring Advisory Engagements Criteria Engage a restructuring advisor Deploy an Interim CFO Daily liquidity 12 to 16 weeks of confirmed runway. Goal: an independent valuation or refinancing. Under 30 days of runway. Suppliers refuse shipments. Treasury needs ring-fencing now. Execution need Headquarters wants an independent business review for lenders or a sale process. The recovery plan is clear. The local team lacks authority to act on it. Stakeholder expectations Creditors want accredited third-party validation before granting waivers. Suppliers and tax authorities want direct talks with a signatory. Local team capability The controller is competent and trusted, but lacks financial engineering depth. The finance lead is overwhelmed or defensive. Headquarters needs a replacement now. This table is a judgement call, not a checklist. The two delivery models answer different questions. An advisor is right when the question is what the business is worth, or how to approach a lender syndicate. An Interim CFO is right when the question is who can stop this week’s cash outflow. Confuse the two, and the plant often loses weeks of runway to a process built for a different problem. Operational Cash Control: A 90-Day Interim CFO Roadmap for Distressed Subsidiaries An Interim CFO placed into a distressed Polish plant does not start with another diagnostic. The mandate begins operational, from day one. It means building a cash command centre on site, and taking personal responsibility for the plant’s survival. Phase 1 (Days 1–10): Establishing Banking Control and Treasury Lockdown The Interim CFO takes sole or joint banking signature rights. All unmonitored payment access across local accounts stops immediately. Forecasting shifts from accounting projections to a direct cash flow model. It tracks receipts and disbursements, reconciled daily against the real
Keď švajčiarska skupina stratí prehľad o svojich rumunských aktivitách: obnovenie finančnej kontroly pod tlakom

V skratke: Situácia v rumunskej dcérskej spoločnosti švajčiarskej skupiny, ktorá sa nachádza pod tlakom, kopíruje známy scenár. Marže na papieri vyzerajú solídne. Neustále však prichádzajú požiadavky na hotovosť, ktoré tieto marže nedokážu vysvetliť. Švajčiarsky občiansky zákonník ukladá predstavenstvu povinnosť, ktorú nemožno delegovať. Musí dohliadať na firemné financie, bez ohľadu na to, kde sa tieto financie skutočne nachádzajú. Obnovenie kontroly začína tým, že dočasný finančný riaditeľ prevezme priamu autoritu priamo na mieste nad bankovými operáciami, obstarávaním a výkazníctvom. Ďalším krokom je vybudovanie jednotnej faktickej základne, ktorej dôveruje tak predstavenstvo, ako aj miestne vedenie. Ako rumunská dcérska spoločnosť švajčiarskej skupiny dospeje do tohto bodu: V prípade švajčiarskej priemyselnej skupiny alebo rodinného výrobcu presných dielov sa finančná prehľadnosť zriedka zrúti naraz. Postupne sa zhoršuje v rámci vzorca, ktorý vyzerá zvládnuteľne mesiac po mesiaci. Mesačný manažérsky prehľad dcérskej spoločnosti vykazuje stabilné hrubé marže. Výroba prebieha podľa plánu. V tom istom období miestne vedenie požiada Zürich alebo Zug o neplánovanú hotovostnú zálohu. Táto záloha pokrýva mzdy alebo daň z pridanej hodnoty. Každá z týchto skutočností sama o sebe vyzerá normálne. Spolu, v priebehu niekoľkých účtovných cyklov, však vypovedajú o podnikaní, ktoré predstavenstvo už nedokáže jasne prehliadnuť. Švajčiarske predstavenstvá zvyčajne v takýchto prípadoch dávajú prednosť dôvere, a tento inštinkt je rozumný. Predĺžené splatnosti u dodávateľov, oneskorené platby od zákazníkov, problém s načasovaním daní: každé vysvetlenie znie samo osebe vierohodne. Švajčiarska kultúra riadenia tiež uprednostňuje delegovanie pred zásahom na diaľku. Predstavenstvo čaká na jasnejší obraz, než začne konať. Článok 716a ponecháva konečné riadenie a dohľad nad vedením v rukách predstavenstva. Predstavenstvo túto povinnosť nemôže delegovať. V praxi ju predstavenstvá zvyčajne plnia prostredníctvom dôvery v miestne vedenie, nie každodenným zasahovaním do financií dcérskej spoločnosti. Predĺženie tejto dôvery o ďalšie štvrťročné obdobie je primeranou reakciou na trend, ktorého závažnosť zatiaľ nikto nepreukázal. Skutočné riziko spočíva v tom, čo sa stane, kým predstavenstvo čaká. Bez fungujúcich finančných bezpečnostných mechanizmov na mieste sa závod môže dostať na scestie. Objavujú sa neformálne dohody s dodávateľmi a výdavky na údržbu sa odkladajú. Hodnoty zásob môžu nenápadne absorbovať výrobný odpad namiesto toho, aby sa vykazovali. Za tým všetkým nemusí byť zlý úmysel. To sa stáva, keď dcérska spoločnosť príliš dlho riadi svoju vlastnú finančnú disciplínu. Jej systémy a právomoci nestačia držať krok. Orientácia v dvoch systémoch riadenia: Švajčiarsky občiansky zákonník vs. rumunské zákonné vykazovanie Švajčiarska materská spoločnosť a jej rumunská dcérska spoločnosť pôsobia v rámci dvoch odlišných rámcov riadenia. Práve tam zvyčajne vzniká medzera v prehľade. To je hlavný dôvod, prečo je rumunská dcérska spoločnosť švajčiarskej skupiny ťažko riaditeľná na diaľku. Článok 716a švajčiarskeho Občianskeho zákonníka neumožňuje predstavenstvu delegovať svoje povinnosti. Konečné riadenie spoločnosti a dohľad nad vedením zostávajú v rukách predstavenstva. Platí to bez ohľadu na to, aká vykazovacia štruktúra je pod ním. Rumunská dcérska spoločnosť pôsobí v rámci samostatného, náročného zákonného režimu. Zákon č. 31/1990 a účtovné pravidlá uvedené v nariadení OMFP 1802/2014 stanovujú povinnú účtovnú osnovu. Stanovujú tiež prísne požiadavky na archiváciu faktúr. Miestne finančné tímy venujú veľkú časť svojho času tomu, aby spoločnosť spĺňala požiadavky Národnej agentúry pre daňovú správu. Dodržiavanie zákonných predpisov a manažérsky kontroling sú súvisiace zručnosti. Nie sú to však rovnaké zručnosti. Tím, ktorý sa zaoberá prvým, nemusí automaticky zvládnuť aj druhé. Kľúčové príčiny medzier vo vykazovaní: ERP systémy, kolísanie kurzov a neformálna autorita. Technológia pridáva ďalšiu vrstvu. Švajčiarske ústredie zvyčajne konsoliduje prostredníctvom platformy, ako je SAP S/4HANA. Rumunský závod často vedie svoje zákonné účtovné knihy v miestnom softvéri. Oba systémy prepojí prostredníctvom ručne aktualizovaných tabuliek. Ďalšie skreslenie spôsobuje mena. Transakcie prebiehajú v rumunských leu, eurách a švajčiarskych frankoch. Ak finančný tím nevedie konzistentne zabezpečenia a vnútropodnikové vyúčtovania, marža môže v miestnej účtovnej knihe vyzerať presne. Stále však môže zavádzať predstavenstvo, pokiaľ ide o menu, ktorú skutočne spravuje. Medzery v právomociach sa zvyčajne neformálne vyplnia samy, čo je pochopiteľné. Niekto musí zabezpečiť každodenný chod závodu. Bez explicitnej schvaľovacej štruktúry si miestne vedenie vytvára vlastnú. Často riaditeľ závodu preberá osobnú kontrolu nad rozhodnutiami o obstarávaní. Výsledkom je zriedka utajovanie. Miestny tím zvyčajne rieši svoje vlastné problémy pomocou nástrojov a právomocí, ktoré skutočne má. Centrála medzitým naďalej riadi situáciu prostredníctvom formátu výkazníctva vytvoreného pre úroveň prehľadu v reálnom čase, ktorú už nemá. Varovné signály, že zahraničný výrobný závod stratil finančný prehľad Niekoľko opakujúcich sa vzorov signalizuje švajčiarskemu vlastníkovi, že medzera sa posunula od treníc k problému riadenia. Teraz je potrebný priamy zásah. Najjasnejším signálom je dcérska spoločnosť, ktorá vykazuje prijateľnú EBITDA. Zároveň však prevádzkový peňažný tok zostáva trvalo záporný. Opakovane potrebuje neplánované financovanie od materskej spoločnosti. Druhým signálom je medziúčetné zúčtovanie, ktoré sa nedá v priebehu viacerých období jednoznačne uzavrieť. Zostatky sa hromadia na dočasných účtoch namiesto toho, aby sa vyriešili. Tretím signálom je, že miestne finančné oddelenie odpovedá na konkrétne otázky opisnými vysvetleniami namiesto zosúladených údajov z hlavnej knihy. To zvyčajne znamená, že samotné údaje ešte neexistujú v dôveryhodnej podobe. Zásoby hotových výrobkov alebo surovín, ktoré vyzerajú neprimerane voči skutočnému výkonu, môžu skrývať zastaraný tovar alebo nezaznamenaný odpad. Jediný najjasnejší test finančnej kontroly je jednoduchý: dokáže dcérska spoločnosť vypracovať spoľahlivú 13-týždňovú priebežnú prognózu hotovosti? Tá by mala odrážať skutočné zmluvné záväzky. Ak to nedokáže, centrála riadi podnik na základe dôvery, nie na základe faktov, bez ohľadu na to, čo uvádza mesačná správa. Obnovenie finančnej kontroly: Nasadenie dočasného finančného riaditeľa na obnovenie prevádzkového dohľadu Trojdňová inšpekcia vykonaná vnútorným auditom spoločnosti poskytuje iba historický momentálny obraz. Nezistí, kto dnes kontroluje bankové prevody. Ani nezostáva na mieste dostatočne dlho na to, aby zmenila spôsob fungovania dcérskej spoločnosti. Obnovenie kontroly si vyžaduje vedúceho pracovníka s právomocou konať, nie tím s právomocou podávať správy. Dočasný finančný riaditeľ s cezhraničnými skúsenosťami v európskom výrobnom sektore preberá priame vedenie miestnych financií, pokladnice a nákupu. Predstavenstvo definuje tento mandát ešte pred začatím poverenia. Nižšie uvedený postup je dôležitejší ako akákoľvek jednotlivá akcia. Je to práve tento postup, ktorý opakovane obnovuje kontrolu v rumunskej dcérskej spoločnosti švajčiarskej skupiny, a každá fáza závisí od toho, či bola úspešne dokončená predchádzajúca fáza.
Jedna verzia pravdy: obnovenie viditeľnosti medzi rumunským závodom a švajčiarskym ústredím

Stručne povedané: Keď švajčiarska materská spoločnosť a jej rumunský závod pracujú na základe odlišných údajov, zriedka ide o nečestnosť. Centrála pracuje s agregovanými mesačnými výstupmi z ERP (plánovanie podnikových zdrojov). Závod však funguje podľa miestnych harmonogramov, neformálnych rozhodnutí o prepracovaní a nezaznamenanej rozpracovanej výroby. Kým obe strany nebudú vychádzať z jednej overenej faktickej základne, predstavenstvo nemôže ohodnotiť svoje vlastné riziko. Obnovenie kontroly znamená zistenie skutočného stavu priamo na mieste a stanovenie toho, kto o čom môže rozhodovať. Znamená to vymenovanie vedúceho pracovníka s finančnou aj prevádzkovou právomocou. Spúšťač: prevádzkové výkazníctvo a stav peňažných tokov sa už nezhodujú. Situácia sa dostane k predstavenstvu v rozpoznateľnej podobe. Rumunská dcérska spoločnosť hlási stabilnú produkciu, prijateľné dodávky a kontrolované náklady. Konsolidovaná hotovostná pozícia však hovorí niečo iné. Prevádzkový kapitál stúpa a závod opäť žiada o financovanie. Nikto na úrovni skupiny nedokáže vysvetliť tento rozdiel voči ostatným. Inštinktívne sa žiada viac výkazov, čo je rozumné. Viac detailov je páka, ktorú môže ústredie použiť. Avšak správy vypracované na základe tých istých údajov tieto údaje nespôsobujú spoľahlivejšími. Predstavenstvá konajú pomaly aj z druhého dôvodu. Zistenie skutočnej situácie má dôsledky, od zníženia hodnoty zásob až po prehodnotenie schválenej marže. Generálny riaditeľ skupiny alebo majiteľ z rodiny, ktorý zvažuje tento krok, znáša skutočné náklady, a nie len vyhýba sa nepríjemnej konverzácii. Harmonogram určuje kalendár, nie nepríjemnosti: záverečné zúčtovanie a audit, ďalšie overenie splnenia podmienok úverovej zmluvy, ďalšia tranža financovania. Ak situáciu ako prvý odhalí due diligence alebo audítor pri záverečnom zúčtovaní, cenu stanoví niekto iný. Zúčtovanie aj zníženie hodnoty sú jednoduchšie, keď si termín zvolí majiteľ. Prečo sa medzi závodmi a ústredím prehlbujú medzery v cezhraničnom vykazovaní? Prehlbujú ich štyri podmienky, z ktorých každá má legitímny pôvod. Tam, kde trasy v ERP systéme skupiny neodzrkadľujú skutočné časy prípravy, miestni plánovači vytvárajú tabuľky na riadenie každodenných činností. Existujú dva záznamy, ale pri rozhodovaní sa spoliehajú len na jeden. Keď schvaľovanie odpisov prebieha na úrovni skupiny, závod odkladá zamietnuté diely na prepracovanie, ku ktorému nikdy nedôjde. V účtovníctve zostávajú ako rozpracovaná výroba: ide o medzeru v návrhu procesu, nie o miestne obchádzanie pravidiel. Keď závod meria včasnosť dodávok voči svojmu vlastnému revidovanému termínu, obe strany merajú čestne, avšak merajú odlišné veci. Časopis International Journal of Quality & Service Sciences identifikuje tento jav ako opakujúci sa vzor v neoverenom hlásení z prvých línií. Vzdialenosť odstraňuje neformálnu korekciu, ktorú domáci kontrolór uplatňuje pri prechádzaní výrobnej haly. Cezo hranice sa odchýlky vysvetľujú prostredníctvom videohovoru, často správne, ale nikto ich neoveruje pri skutočnom zásobníku. Nejde o dcérsku spoločnosť, ktorá skrýva svoju pozíciu pred vlastníkom. Ide o dve organizácie, z ktorých každá koná rozumne a má inú polovicu toho istého obrazu. Nič nespája výstup na úrovni strojov s finančnou výkonnosťou. Mnohé výskumné správy považujú túto súvislosť za predpoklad riadenia prevádzkovej a finančnej výkonnosti. Špecifické výzvy finančného výkazníctva vo švajčiarsko-rumunskom výrobnom odvetví Tri črty sťažujú vyriešenie tejto situácie. Rumunská spoločnosť vedie zákonné účtovníctvo podľa miestnych daňových predpisov, popri konsolidovanej účtovnej závierke skupiny. Existujú dva legitímne súbory účtovných záznamov. Miestna pozornosť sa sústreďuje na ten, ktorý podporuje daňový úrad. Švajčiarska skupina uplatňuje prah významnosti, ale miestny finančný tím o ňom možno nikdy nepočul. Zostatky, ktoré závod považuje za administratívne, sú presne tie, na ktorých záleží pri konsolidácii. Prepočet švajčiarskeho franku (CHF) a rumunského leva (RON) absorbuje časť odchýlky v konverzných nákladoch skôr, než sa prejaví v konsolidovanej marži. To je jeden z dôvodov, prečo môžu jednotkové náklady aj pohyb hotovosti vyzerať ako opodstatnené. Skupina môže dve z týchto položiek overiť zo Švajčiarska. Jednou z nich je zosúladenie zákonného ocenenia zásob s konsolidovanou účtovnou závierkou skupiny podľa kategórií. Druhým je prepočet jednotkových konverzných nákladov v RON pri použitie konštantných kurzov. Posúdenie významnosti si vyžaduje rozhovor s miestnym kontrolórom, nie len súbor. Ako predstavenstvo identifikuje nezrovnalosti vo výkazoch výkonnosti závodov Centrála môže tieto podmienky pozorovať bez nutnosti vyšetrovania. Ak akékoľvek tri z týchto piatich nezrovnalostí pretrvávajú počas dvoch mesačných uzávierok, centrála reaguje na obdobie, ktoré už bolo uzavreté. Kroky k vytvoreniu jednej overenej faktickej základne pre všetky výrobné závody Začať so systémom vykazovania je nesprávny prvý krok. Systém postavený na neoverených zostatkoch reprodukuje tú istú chybu, a to rýchlejšie. Postup začína fyzickým sčítaním surovín, nedokončenej výroby, hotových výrobkov a nespočítaných regálov s prepracovanými výrobkami. Tím zosúladí výsledky inventúry s hlavnou účtovnou knihou a do troch až štyroch týždňov predloží predstavenstvu návrh na odpis. Prehodnoťte dodávky za posledných šesť mesiacov vo vzťahu k pôvodným termínom požadovaným zákazníkmi. Súvaha predstavuje len polovicu toho, čo predstavenstvo oceňuje. Predpokladajte, že odchýlka je konštrukčná chyba, pokiaľ dôkazy nepreukážu opak. Odchýlka, ktorú možno vysledovať k nezaznamenanému procesu, je štrukturálna. Odchýlka, ktorá sa mení v priebehu jej skúmania tímom alebo ktorú niekto upraví po dátume inventúry, naopak signalizuje nezrovnalosť. Reakcia sa potom mení: zachovať dôkazy a prístup k nim, zapojiť poradcov a až potom komunikovať so závodom. O tejto zmene na základe dôkazov rozhoduje sponzor mandátu, zvyčajne generálny riaditeľ skupiny alebo zodpovedný člen predstavenstva, nie len výkonný riaditeľ. Počas prebiehajúceho sčítania závod pokračuje v expedícii. Tím vykonáva kontrolované sčítanie podľa oblastí, nie úplné zastavenie prevádzky. Financovanie presúva do priebežnej prognózy namiesto toho, aby ho uvoľňoval na základe žiadostí. Akonáhle tím stanoví situáciu, dve definície sú dôležitejšie ako akýkoľvek ERP projekt. Pracovné stanice zaznamenávajú zmetok v okamihu, keď k nemu dôjde, nie systém na konci mesiaca. Dodržanie termínu dodávky sa posudzuje voči pôvodnému termínu zákazníka. Práva na rozhodovanie sa riadia tou istou logikou. Závod zaznamenáva likvidáciu odpadu pod dohodnutou hodnotou lokálne ešte v ten istý deň. Všetko, čo túto hodnotu prekračuje, postúpi skupine v rámci definovanej doby reakcie. Centrála sa zaväzuje informovať miestnych zamestnancov o významnosti a reagovať na eskalácie v stanovenom čase. Harmonizácia ERP a trvalé menovanie do finančnej funkcie môžu počkať, kým sa toto ustáli. Dve rozhodnutia predstavenstva týkajúce sa prevádzkovej kontroly, ktoré nie je možné delegovať Kompromis je užší, než sa zdá. Nejde o súboj presnosti proti rýchlosti. Skutočnou voľbou je, či prijať viditeľné zníženie hodnoty teraz a vybudovať tak faktickú základňu, na ktorú sa môže opierať každé neskoršie rozhodnutie. Alternatíva
Poskytovatelia účtov pre obchodníkov s vysokým rizikom: Kontrolný zoznam pre finančného riaditeľa

Obchodný účet s vysokým rizikom predstavuje likviditnú pozíciu, nie položku v rozpočte. O tom, k akej výške hotovosti má vaša firma skutočne prístup, rozhodujú rezervy, podmienky vyrovnania a práva na vypovedanie zmluvy. Tu nájdete porovnanie šiestich špecializovaných poskytovateľov a informácie o tom, čo by mali predstavenstvá a finanční riaditelia stanoviť pred podpísaním akejkoľvek zmluvy.
Dodržiavanie predpisov CBAM zo strany výrobcov sa teraz stalo problémom v oblasti peňažných tokov
Výrobcovia, ktorí musia splniť požiadavky CBAM, čelia v roku 2026 nákladovým rizikám, ktoré sa prejavujú v cenách, rezervách a likvidite ešte predtým, ako začne nákup certifikátov.
V pláne tvorby hodnoty v oblasti súkromného kapitálu chýba prevádzkovateľ
Prezentácia pre predstavenstvo obsahuje cenové opatrenia, úspory v oblasti nákupu, opatrenia týkajúce sa počtu zamestnancov, ciele v oblasti prevádzkového kapitálu a revidovanú sieť závodov. Plán tvorby hodnoty vypracovaný spoločnosťou súkromného kapitálu priraďuje každej iniciatíve finančný prínos, avšak tímy naďalej nedodržiavajú výrobné harmonogramy, zásoby naďalej rastú a zákazníci naďalej odkladajú rozhodnutia. Problémom nie je nedostatok analýz. Spoločnosti v portfóliu chýba dostatočná prevádzková autorita na to, aby premenila plán na zmenu správania, zmenu výstupu a hotovosť. Spoločnosť Bain & Company v júni 2026 uviedla, že súkromné kapitálové spoločnosti vlastnili približne 33 000 nepredaných spoločností v portfóliu, pričom implikovaný kapitálový cyklus a doba držby bola približne sedem rokov. V tej istej správe sa zaznamenali štyri po sebe idúce roky rekordne nízkych výplat ako percentuálny podiel z čistej hodnoty aktív až do prvej polovice roku 2026. Dlhšie držanie predlžuje obdobie, počas ktorého nedokončená prevádzková činnosť spotrebúva hotovosť a pozornosť manažmentu. Plán tvorby hodnoty v súkromnom kapitále zlyháva, keď je vlastníctvo oddelené od rozhodovacej právomoci. Tlak na kapitál zväčšuje medzeru medzi vlastníctvom a prevádzkovaním pri tvorbe hodnoty v súkromnom kapitále. Organizácia Invest Europe uviedla, že európske spoločnosti súkromného kapitálu a rizikového kapitálu v roku 2025 získali 147 miliárd eur a investovali 135 miliárd eur. Európske predaje aktív dosiahli v roku 2025 celkovú hodnotu 45 miliárd eur pri historických investičných nákladoch, v porovnaní s 47 miliardami eur v roku 2024. Získavanie prostriedkov a investovanie sa zotavili výraznejšie ako realizované predaje, čo sponzorom zanechalo viac aktív, ktoré je potrebné zlepšiť, držať alebo pripraviť na predaj. Medzera v riadení sa prejavuje v troch oblastiach: Objem riadenia je slabým ukazovateľom kontroly. Väčší počet riadiacich zasadnutí môže zlepšiť prehľadnosť, pričom základné rozhodovacie právomoci zostanú nezmenené. Prevádzkový partner môže spochybňovať predpoklady a stanovovať míľniky, ale spoločnosť stále potrebuje výkonného riaditeľa, ktorý dokáže riadiť ľudí, schvaľovať výdavky, zastaviť prácu a prijať prevádzkové dôsledky. Generálny riaditeľ spoločnosti v portfóliu musí stanoviť poradie krokov pri tvorbe hodnoty počas prvých 100 dní. Tvorba hodnoty počas prvých 100 dní začína odstraňovaním prekážok. Generálny riaditeľ spoločnosti v portfóliu zvyčajne dostáva viac cieľov, než dokáže organizácia realizovať naraz. Cenotvorba, geografická pôsobnosť, obstarávanie, výmena manažmentu a zníženie prevádzkového kapitálu často súťažia o tie isté finančné, technické a výrobné zdroje. Tvorba hodnoty počas prvých 100 dní závisí od rozhodnutia, ktoré obmedzenie sa musí riešiť ako prvé a ktoré iniciatívy musia počkať. Fyzické závislosti určujú poradie: Závod nemôže súčasne znižovať počet zamestnancov, inštalovať zariadenia, certifikovať nového dodávateľa a zvyšovať produkciu bez toho, aby vzniklo riziko v dodávkach alebo kvalite. Obchodný tím nemôže meniť cenovú štruktúru, pokiaľ sa výkon account manažérov naďalej hodnotí iba na základe objemu. Generálny riaditeľ musí vybrať primárne obmedzenie a jasne formulovať kompromis. Spoločnosť CE Interim preskúmala, ako medzery v oblasti finančného riadenia po akvizícii destabilizujú frekvenciu podávania správ, prehľad o hotovosti a zosúladenie vedenia počas prvých 100 dní. Táto medzera vo finančnom riadení je zriedka izolovaná. Spomaľuje rozhodovanie v rámci celého programu. Finančný riaditeľ musí preukázať, že zlepšenie marže EBITDA sa prejaví aj v hotovosti – zlepšenie marže EBITDA sa objaví vo výkazoch skôr, než sa prejaví v hotovosti. Vedenie môže vykázať zlepšenie marže EBITDA ešte predtým, než spoločnosť získa akýkoľvek hotovostný prínos. Vedenie môže vykázať úspory v oblasti nákupu, zatiaľ čo staré zásoby zostávajú v súvahe. Nadčasy, odstupné alebo nižšia produkcia môžu kompenzovať zníženie počtu zamestnancov. Zvýšenie cien môže zlepšiť výkaz ziskov a strát, zatiaľ čo pohľadávky starnú a objem zákaziek klesá. Finančný riaditeľ musí odlíšiť dosiahnutý finančný stav od hotovosti, ktorú implementácia spotrebuje. Štyri finančné testy podporujú prevádzkové zlepšenie spoločnosti v portfóliu: Zmerajte vplyv na opakovaný zisk po tom, čo spoločnosť dokončí implementáciu. Zaznamenajte jednorazové hotovostné náklady potrebné na dosiahnutie tohto stavu. Sledujte vplyv na prevádzkový kapitál počas prechodného obdobia. Stanovte dátum, kedy sa prínos prejaví v hotovosti a vo finančnom priestore. Týždenné údaje musia prepojiť financie s prevádzkou. Štandardy vykazovania Asociácie inštitucionálnych komanditných partnerov (ILPA) určujú, ako sa výkonnosť fondu oznamuje investorom, avšak kontrola na úrovni spoločnosti stále závisí od týždenných prevádzkových údajov. Finančný riaditeľ potrebuje prepojenie medzi investičným prípadom a cenou, objemom, sortimentom, pracovnou silou, materiálom, režijnými nákladmi, zásobami a pohľadávkami. Samotný mesačný ukazovateľ EBITDA nedokáže ukázať, ktorý fyzický faktor zlyháva. Prevádzkový riaditeľ (COO) musí premeniť prevádzkové zlepšenia spoločností v portfóliu na rozhodnutia týkajúce sa výrobných závodov. Ciele marže neidentifikujú fyzické obmedzenia. Výrobný plán môže priradiť jednu hodnotu na zníženie konverzných nákladov, hoci medzi základné príčiny môžu patriť nestabilné zariadenia, zlá vyváženosť výrobnej linky, nadmerná zložitosť výrobkov, nízka výťažnosť, nedostatočná údržba alebo nevhodná rozloha priestorov. Zlepšovanie prevádzky portfóliovej spoločnosti začína identifikáciou toho, ktorá okolnosť obmedzuje priepustnosť alebo pohlcuje hotovosť. Všeobecný program produktivity nedokáže kompenzovať nesprávnu diagnózu. Poradie krokov mení finančný výsledok. Zníženie počtu zamestnancov pred stabilizáciou dostupnosti strojov môže zvýšiť počet nadčasov a zmeškaných dodávok. Opätovné rokovanie s dodávateľmi pred zjednodušením špecifikácií môže zachovať zbytočnú zložitosť. Uzatvorenie kapacít pred odovzdaním znalostí o procesoch môže presunúť narušenie z jednej prevádzky do druhej. Práca v oblasti regulácie súťaží o rovnaké riadiace kapacity. Európska komisia 1. januára 2026 prešla na definitívny režim mechanizmu úpravy hraníc v súvislosti s emisiami uhlíka (Carbon Border Adjustment Mechanism – NIS2), ktorý zahŕňa povinnosti dovozcov v príslušných sektoroch v oblasti povolení, vykazovania emisií a certifikátov. Smernica NIS2, smernica o podávaní správ o udržateľnosti podnikov a smernica o náležitej starostlivosti v oblasti udržateľnosti podnikov kladú ďalšie požiadavky na údaje, kontroly a riadiace kapacity, a to aj v prípadoch, keď sa rozsah a implementácia líšia v závislosti od spoločnosti. CHRO musí vyriešiť nedostatok talentov v súkromnom kapitále skôr, než zlyhá schopnosť realizácie. Skúsenosti a kapacity sú odlišné kritériá. Nedostatok talentov v súkromnom kapitále sa neobmedzuje len na neobsadenú pozíciu. Existuje vtedy, keď kompetentní lídri nikdy neriadili reštrukturalizáciu, zatvorenie závodu, integráciu alebo finančnú krízu v rámci stiesneného harmonogramu vlastníctva. Existuje tiež vtedy, keď majú relevantné skúsenosti, ale nemajú kapacitu na realizáciu zmien pri zachovaní stability základného podnikania. Externé menovania sú bežné, ale o výsledku stále rozhoduje vedenie. Spoločnosť Altrata BoardEx uviedla, že externé menovania predstavovali približne 70% súčasných členov vedúcich tímov portfóliových spoločností v USA. Jej súbor údajov zahŕňal takmer 12 000 spoločností a 55 000 jednotlivcov v Spojených štátoch, Kanade, Spojenom kráľovstve, Nemecku a Francúzsku. Zistilo sa tiež, že 70% generálnych riaditeľov portfóliových spoločností predtým pôsobilo ako generálni riaditelia inde a 93% finančných riaditeľov malo predchádzajúce skúsenosti na pozícii finančného riaditeľa. CHRO musí overiť, či výkonný riaditeľ má pod kontrolou tímy a rozhodnutia, ktoré určujú výsledok. Vymenovanie vedúceho pracovníka do starej štruktúry podriadenosti môže zachovať rovnaké oneskorenie pod iným názvom. Rovnaký test platí aj pod úrovňou výkonného výboru, kde vedenie závodu, kontrola, obstarávanie a obchodné vedenie môžu
Insolvencia dodávateľa v automobilovom priemysle začína v okamihu, keď výrobca OEM zruší objednávku
Insolvencia dodávateľov v automobilovom priemysle často začína vtedy, keď výrobca OEM stiahne program, ktorý pokrýva fixné náklady závodu. V tomto článku sa vysvetľuje, ako sa pokles objemu výroby premení na krízu likvidity, kedy vznikajú povinnosti podávať právne podania a ako musia predstavenstvá rozhodnúť, či podnik reštrukturalizovať, predať alebo zatvoriť.
Reštrukturalizácia a transformácia v Belgicku: Pohľad odborníkov
Reštrukturalizácia v Belgicku: tichý konkurz, zvraty pod vedením CRO a ako včasné opatrenia zachovávajú hodnotu v prípade finančných ťažkostí.
Reštrukturalizácia a transformácia v Južnej Kórei: Pohľad experta na situáciu v Južnej Kórei
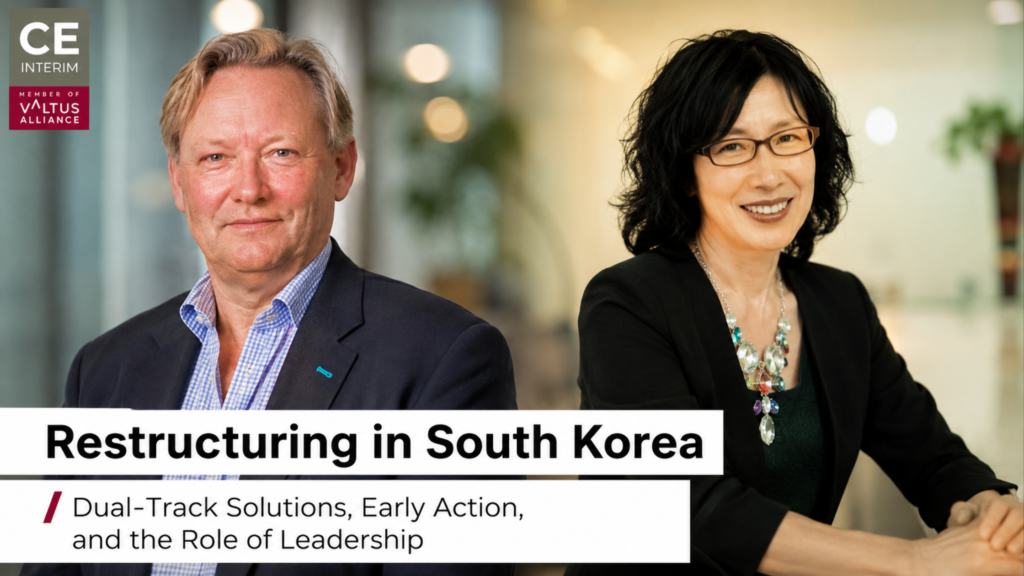
Reštrukturalizácia v Južnej Kórei: cvičenia, súdna rehabilitácia a ako včasné opatrenia zachovávajú hodnotu v prípade podnikových kríz.v
Dočasné vedenie finančného riaditeľa počas medzinárodnej expanzie
Zistite, ako dočasní finanční riaditelia podporujú medzinárodnú expanziu prostredníctvom finančného prehľadu, kontroly riadenia a prevádzkovej koordinácie.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL