
Kurz gesagt
Sobald die Ausgliederung eines Geschäftsbereichs abgeschlossen ist, entsteht eine Führungslücke. Der neuen Einheit fehlen oft die Führungskräfte in den Bereichen Finanzen und Technologie, die sie für den eigenständigen Betrieb benötigt. Die Parteien haben den Aktienkaufvertrag unterzeichnet. Die Einheit ist rechtlich ausgegliedert. Doch niemand vor Ort hat zuvor eine eigenständige Finanzabteilung aufgebaut, unabhängige Softwarelizenzen ausgehandelt oder einen gesetzlich vorgeschriebenen Prüfungsbericht unterzeichnet. Der Käufer steht vor einer Entscheidung: Entweder er besetzt die Führungslücke im Rahmen des Carve-outs sofort mit einer bewährten Führungskraft, oder er wartet Monate auf eine Festanstellung, während die Laufzeit des Übergangsdienstleistungsvertrags weiterläuft.
Warum der Abschluss eines Projekts unmittelbar eine Führungslücke verursacht
Die Transaktion wurde im vergangenen Monat abgeschlossen. Die Eigentumsverhältnisse wurden übertragen. Die Abschlusszahlungen sind eingegangen. Die Vereinbarung über Übergangsdienstleistungen ist in Kraft getreten, und das neue Unternehmen hat den Geschäftsbetrieb aufgenommen.
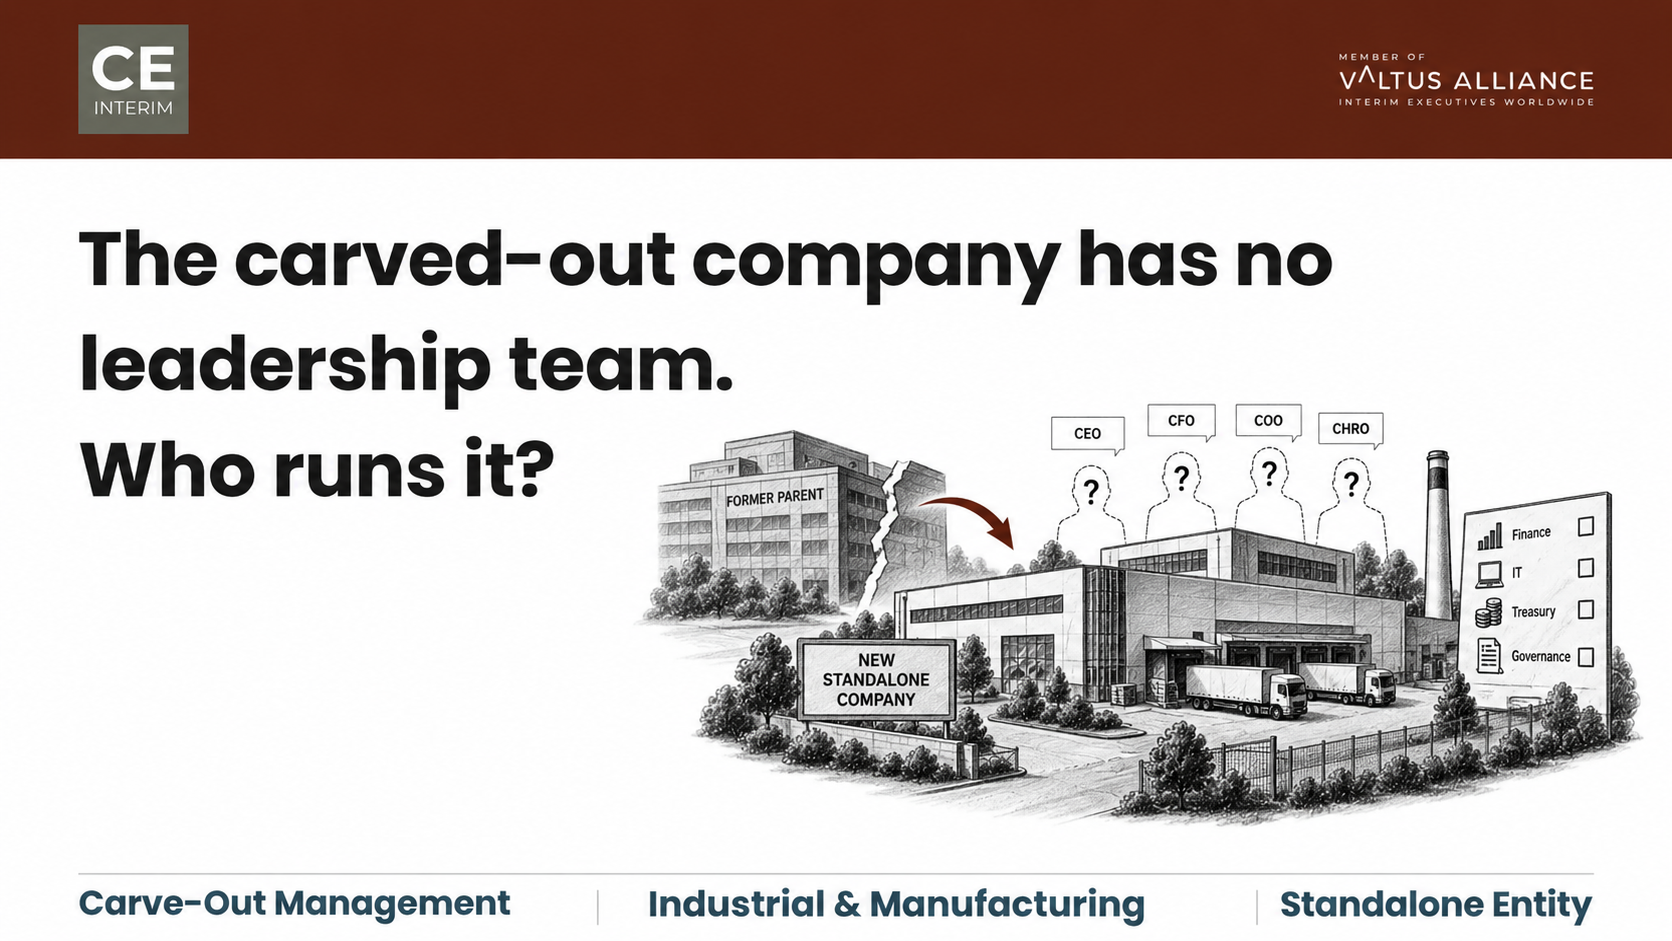
Innerhalb des Unternehmens sieht die Situation anders aus. Das Unternehmen produziert und versendet täglich Bestellungen. Es verfügt jedoch weder über eine eigene Führungsstruktur noch über formelle Entscheidungsbefugnisse. Jahrelang stützte sich der Geschäftsbereich auf die Bereiche Finanzwesen, Rechnungslegung, Steuerkonformität, Unternehmens-IT und Lieferantenverträge der Muttergesellschaft. Als der Verkauf abgeschlossen wurde, verblieben diese Kompetenzen beim Verkäufer.
Das ist die Führungslücke, die durch die Ausgliederung entsteht. Engagierte Werksleiter und Vertriebsleiter bleiben an ihren Posten. Niemand hat bisher eine eigenständige Finanzfunktion aufgebaut. Niemand hat bisher gesetzliche Befugnisse ausgeübt. Die Führung einer eigenständigen Einheit benötigt beides, und beides ergibt sich nicht automatisch aus der Unterzeichnung eines Aktienkaufvertrags.
Vorstände zögern oft, die Führungslücke im Rahmen eines Ausgliederungsprozesses direkt anzusprechen. Es kann als unfair empfunden werden, Bereichsleiter in Frage zu stellen, die im Rahmen der Due Diligence gute Leistungen erbracht haben. Die Sponsoren hoffen, dass der Bereichsleiter auf natürliche Weise in die Rolle des Vorstandsvorsitzenden hineinwachsen wird. Sie hoffen, dass die vom Verkäufer bereitgestellten Dienstleistungen die Lücke überbrücken, bis die Suche nach einer dauerhaften Besetzung abgeschlossen ist. Unterdessen läuft die Frist der Übergangsvereinbarung weiter, unabhängig davon, ob jemand die Führungslücke im Rahmen des Ausgliederungsprozesses anerkennt oder nicht.
Wichtige operative Anzeichen für eine ungelöste Führungslücke nach der Ausgliederung
Die Führungslücke, die durch die Ausgliederung entsteht, lässt sich selten anhand der Unterlagen für die Vorstandssitzung erkennen. Sie zeigt sich zunächst im Tagesgeschäft, in der Regel innerhalb von sechzig Tagen nach Abschluss der Ausgliederung, anhand mehrerer wichtiger operativer Anzeichen:
- Fehlende Eigentumsverhältnisse zum Monatsende: Die lokalen Controller wissen zwar, wie man Zahlen in die Konsolidierungssoftware der ehemaligen Muttergesellschaft eingibt, aber niemand ist für die Integrität der eigenständigen Bilanz oder die gesetzlich vorgeschriebene Abstimmung verantwortlich.
- Routinemäßige Eskalation von Entscheidungen: Kreditbedingungen, kleinere IT-Anschaffungen und Anträge auf geringfügige Investitionsausgaben landen im Vorstand, weil sich nie jemand auf eine Matrix für die lokale Genehmigung geeinigt hat.
- Die TSA gleitet in die Dauerhaftigkeit ab: Unternehmen betrachten Übergangsdienstleistungsverträge zunehmend als dauerhafte Auslagerung und nicht mehr als kostspielige, zeitlich begrenzte Übergangslösung mit festgelegten Verlängerungsaufschlägen.
- Bankstände: Die Bürgschaften der ehemaligen Muttergesellschaft behindern nach wie vor die Mandate der lokalen Banken, sodass die Teams keine Konten eröffnen oder Zahlungsläufe eigenständig abwickeln können.
Sobald zwei oder drei dieser Anzeichen gleichzeitig auftreten, befindet sich das Unternehmen bereits im Risikobereich. Die Führungslücke im Zusammenhang mit der Ausgliederung hat sich bereits festgesetzt.
Finanzielle und operative Kosten einer unbesetzten Führungsposition in einer eigenständigen Einheit
Jede Woche, in der es keinen Verantwortlichen für die entstandene Führungslücke gibt, hat messbare Auswirkungen auf verschiedene Bereiche des Unternehmens:
- Unkontrollierter Cash-Burn: Der Cash-Burn hält ohne verlässliche Prognose an, was den Vorstand dazu zwingt, Ausgaben eher aus dem Bauch heraus als auf der Grundlage fundierter Zahlen zu genehmigen.
- Vertrauensverlust bei den Lieferanten: Lieferanten, die die Freigabe von Bestellungen nicht überprüfen oder bestätigen können, verlangen Vorauszahlung, wodurch dem Unternehmen Betriebskapital entzogen wird.
- Sinkendes Kundenvertrauen: Lieferverzögerungen, die durch stockende Bankmandate oder ungelöste IT-Migrationen verursacht werden, wirken sich schnell auf wichtige Kundenkonten aus.
- Angeschlagene Glaubwürdigkeit des Vorstands: Da die Führungslücke weiterhin besteht, verliert die ursprüngliche Investitionsthese des Deals zunehmend an Gewicht.
Grenzüberschreitende Herausforderungen bei der Bewältigung von Führungslücken nach Ausgliederungen
Die Führungslücke bei Ausgliederungen wird noch deutlicher, sobald der Betrieb grenzüberschreitend vom neuen Eigentümer getrennt ist. Die Transaktionsteams der Sponsoren und die operativen Partner sind in der Regel in London, Frankfurt, München oder Paris ansässig. Das Werk befindet sich hingegen in Polen, Tschechien, Ungarn oder Rumänien.
Ein operativer Partner in Frankfurt kann den täglichen Kassenabgleich nicht aus der Ferne durchführen. Die lokale Steuererklärung erfordert eine ständige Anwesenheit. Die Einhaltung lokaler Vorschriften setzt die Kenntnis der nationalen Meldevorschriften sowie regelmäßigen Kontakt zu den Betriebsräten voraus.
Die bisherigen Führungskräfte sind es gewohnt, Anweisungen der Konzernzentrale auszuführen, nicht aber, die Strategie für ein eigenständiges Unternehmen festzulegen. Unter der früheren Eigentümerschaft wurde ein Problem in Ostrava an die Zentrale in Stuttgart weitergeleitet. Heute landet es direkt auf dem Schreibtisch des Sponsors.
Ein operativer Partner, der für sechs Portfoliounternehmen zuständig ist, kann nicht gleichzeitig in einem polnischen Werk vor Ort sein. Um die Führungslücke im Finanz- oder IT-Bereich nach der Ausgliederung zu schließen, braucht es jemanden vor Ort – und nicht nur am Telefon. Ohne eine engagierte Führungskraft vor Ort gerät das Unternehmen ins Trudeln, anstatt sich zu stabilisieren.
Strategische Maßnahmen und Aufgaben des Interims-Carve-Out-Leiters
Um eine Führungslücke im Rahmen eines Carve-outs zu schließen, sind gezielte Personalentscheidungen erforderlich – kein pauschaler Führungswechsel. Ein effektives Carve-out-Management trennt zwei Aufgabenbereiche voneinander: Stabilisieren Sie das Unternehmen jetzt. Ernennen Sie eine feste Führung für die langfristige Zukunft.
Zunächst wird eine bewährte Führungskraft direkt in die fehlende Funktion eingesetzt, häufig als Interimsleiter für den Ausgliederungsprozess oder als Interims-Finanzvorstand. Meistens handelt es sich dabei um den Finanz- oder den Technologiebereich. Dadurch wird die Führungslücke im Ausgliederungsprozess genau dort geschlossen, wo sie tatsächlich besteht, und es werden wieder Transparenz hinsichtlich der Liquidität sowie klare Entscheidungsbefugnisse hergestellt. Dies geschieht, ohne die Produktion oder die Belieferung der Kunden zu beeinträchtigen.
Zweitens sollte die dauerhafte Suche parallel zur Interimsbesetzung erfolgen, niemals erst danach. Eine Interimsbesetzung verschafft dem Vorstand Zeit. Der Vorstand kann dann in aller Ruhe nach einem geeigneten Kandidaten suchen. Er kann einen Vorstandsvorsitzenden oder Finanzvorstand finden, der über einen Zeitraum von fünf Jahren zum Unternehmen passt. So wird vermieden, dass unter dem Druck ablaufender Fristen für Übergangsdienstleistungen eine Kompromissentscheidung getroffen wird.
Der Auftrag muss klar abgegrenzt sein. Der Vorstand überträgt die Befugnis, die Vertragsbedingungen mit Lieferanten neu zu verhandeln, lokale Controller einzustellen und den Ausstieg aus der Übergangsvereinbarung zu regeln. Die gesetzlichen Befugnisse und die Genehmigung größerer Investitionsvorhaben verbleiben durchgehend beim Vorstand.
Abstimmung der TSA-Fristen auf die Zeitpläne der Führungskräftevermittlung
Die Argumente für eine sofortige Besetzung stützen sich auf zwei Zeitpläne, die nicht miteinander vereinbar sind. Vereinbarungen über Übergangsdienstleistungen bei Veräußerungen in Europa laufen in der Regel sechs bis zwölf Monate, bevor hohe Verlängerungsstrafen anfallen. Die Suche nach einem festangestellten Finanzdirektor oder Technologieleiter dauert etwa vier Monate von der Entscheidung bis zum Arbeitsantritt. Rechnet man die in Europa üblichen Kündigungsfristen von drei bis sechs Monaten hinzu, verlängert sich der Zeitrahmen auf neun Monate.
Das Warten auf eine Festanstellung bedeutet, dass der Großteil der Übergangsphase ohne eine Person verläuft, die für die Führungslücke während der Ausgliederung verantwortlich ist. Bain & Company’s Global Private Equity Bericht 2025 stellt einen Zusammenhang her zwischen frühzeitigen, entschlossenen Führungsmaßnahmen und der Kluft zwischen den Carve-outs im obersten Quartil und den leistungsschwachen Carve-outs. Die Buyout-Multiplikatoren auf das investierte Kapital sind in den jüngsten Jahrgängen von einem historischen Wert von 3,0x auf etwa 1,5x gesunken. Diese Verschiebung erhöht die Kosten eines langsamen Starts.
Roland Berger befragt fast 400 Transaktionsspezialisten in der DACH-Region, Frankreich, Großbritannien und den USA. Bei mehr als einem Drittel der Ausgliederungen wurden die Kosten-, Zeit- oder Qualitätsziele verfehlt. Unerfahrene Führungskräfte bei der Ausgliederung und eine unrealistische Planung waren die Hauptursachen für diese Defizite. Boston Consulting Group setzt Einmalige Veräußerungskosten in Höhe von 1 bis 5 Prozent des veräußerten Umsatzes. Dieser Wert steigt auf 13 Prozent, wenn komplexe, länderübergreifende Transaktionen die Entflechtung verzögern. McKinsey & Company identifiziert Die operative Umsetzung als der Faktor, der den Erfolg eines Carve-outs am stärksten beeinflusst. Eine engagierte Führung vor Ort sorgt für die Bindung von Fachkräften und die Bereitschaft der Lieferkette.
Fallstudie: Überwindung einer grenzüberschreitenden Führungslücke bei einer Ausgliederung innerhalb von 9 Monaten
Der Auftrag: eine Ausgliederung ohne eigenständige Finanzleitung
Ein Private-Equity-Fonds aus dem Mittelstand erwarb einen Geschäftsbereich für Beleuchtung und Sensoren für Nutzfahrzeuge von einem deutschen Industriekonzern. Das ausgegliederte Unternehmen erzielte einen Jahresumsatz von 65 Millionen Euro. Es betrieb zwei Standorte. In einem Produktionswerk in Niederschlesien, Polen, waren 460 Produktionsmitarbeiter beschäftigt. In einem Entwicklungszentrum in Brünn, Tschechien, waren 85 technische Fachkräfte beschäftigt.
Der Vertrag sah eine strenge neunmonatige Vereinbarung über Übergangsdienstleistungen vor. Diese umfasste die Konzernbuchhaltung, das Treasury, das IT-Hosting und den Einkauf. Das Verhandlungsteam des Sponsors ging davon aus, dass der Werksleiter des polnischen Standorts und der lokale Controller das Geschäft zusammenhalten könnten. Sie erwarteten, dass eine Personalberatung rechtzeitig einen festangestellten, eigenständigen Finanzvorstand finden würde. Genau bei dieser Annahme entstand die Führungslücke im Rahmen des Carve-outs. Dieselbe Annahme führt bei den meisten grenzüberschreitenden Transaktionen dieser Größenordnung zu einer Führungslücke im Rahmen des Carve-outs.
Wo das Betriebsmodell versagte
Am fünfundvierzigsten Tag zeigte sich die Führungslücke in mehreren wichtigen Funktionsbereichen:
- Fehlen einer eigenständigen Berichterstattung: Das lokale Finanzteam hatte bisher lediglich Probebilanzen vorgelegt und verfügte nicht über die nötige Erfahrung bei der Erstellung eigenständiger Bilanzen oder der Einreichung lokaler gesetzlich vorgeschriebener Steuererklärungen.
- Verzögerter Abschluss und „Cash Blindness“: Der erste Monatsabschluss erfolgte mit einer Verspätung von dreiundzwanzig Tagen, sodass der Vorstand keinen Überblick über den wöchentlichen Cash-Burn hatte.
- Eingefrorene Bankgeschäfte und Spannungen mit Lieferanten: Aufgrund verwickelter Bankmandate froren lokale Banken Zahlungen ein, was Komponentenlieferanten dazu veranlasste, Vertragsverletzungsmitteilungen zu versenden und Akkreditive zu verlangen.
- Ins Stocken geratene Führungskräftevermittlung: Die Suche nach einem festangestellten Finanzvorstand geriet ins Stocken, nachdem sich Kandidaten aufgrund langer Kündigungsfristen zurückgezogen hatten, während die Frist der TSA immer weiter ablief.
Einsatz eines Interim-CFO für die Ausgliederung innerhalb von 72 Stunden
Der operative Partner beauftragte CE Interim, sobald das Unternehmen deutliche Anzeichen einer Lähmung zeigte. Innerhalb von 72 Stunden nach Fertigstellung der Auftragsbeschreibung traf ein auf das Mandat zugeschnittener Interim-Finanzvorstand vor Ort in Niederschlesien ein. Der Manager verfügte über die volle Entscheidungsgewalt hinsichtlich der finanziellen und administrativen Trennung.
Der Geschäftsführer ergriff vier Maßnahmen. Erstens vereinbarte er mit zwei polnischen Regionalbanken unabhängige Kreditlinien, gestützt auf geprüfte Betriebskapitaldaten. Die Auszahlung wurde innerhalb von zwölf Tagen wieder aufgenommen. Zweitens übernahm ein zweisprachiger leitender Buchhalter den Abschluss der Hauptbücher. Dadurch konnte sich der Werkscontroller auf die Produktkalkulation und die Fertigungsabweichungen konzentrieren. Drittens prüfte die Führungskraft die IT-Dienstleistungen des Unternehmens und integrierte die lokale Berichterstattung innerhalb von vier Monaten in eine eigenständige Cloud-ERP-Umgebung. Viertens arbeitete der Interim-CFO mit dem Suchausschuss zusammen, um die Anforderungen an die Selbstständigkeit des festangestellten Nachfolgers zu definieren. Die Führungskraft führte zudem die Fachgespräche für diese Position durch.
Vorzeitiger Ausstieg und eine strukturierte Übergabe
Innerhalb von neunzig Tagen legte das Unternehmen seinen ersten eigenständigen Monatsbericht termingerecht vor. Bis zum vierten Monat hatte das Team die Bereiche Bankgeschäfte, Finanzmanagement und ordnungsgemäße Buchführung vollständig eigenständig aufgebaut.
Im siebten Monat, zwei Monate vor Ablauf der vertraglich vereinbarten Frist, lief die Vereinbarung über Übergangsdienstleistungen vollständig aus. Durch den vorzeitigen Ausstieg konnten 450.000 Euro an geplanten Verlängerungsprämien eingespart werden. Streitigkeiten mit der ehemaligen Muttergesellschaft wurden vermieden. Als der festangestellte Finanzvorstand im achten Monat sein Amt antrat, übernahm er eine geprüfte, funktionierende Finanzorganisation mit einem etablierten Berichtsrhythmus. Er erbte nicht die Führungslücke im Rahmen der Ausgliederung, von der der Sponsor einst angenommen hatte, dass sie sich von selbst schließen würde.
Häufig gestellte Fragen zum Thema „Carve-Out-Führung“
Wie schnell kann eine Interim-Führungskraft für einen Carve-out vor Ort ihre Tätigkeit aufnehmen?
Eine bewährte, auf das Mandat abgestimmte Führungskraft kann innerhalb von 72 Stunden nach Fertigstellung des Mandatsbriefings vor Ort ihre Arbeit aufnehmen. Durch den schnellen Einsatz wird eine operative Abdrift verhindert. Außerdem werden die Meilensteine der Übergangsdienstleistungsvereinbarung termingerecht eingehalten.
Sollte ein Käufer einen Interimsmanager ernennen oder auf die Suche nach einer dauerhaften Besetzung warten?
Beide Wege sollten parallel verfolgt werden. Eine vorübergehende Besetzung schließt die Führungslücke im Rahmen der Ausgliederung sofort und sorgt für Stabilität bei der Trennung der Bereiche Finanzen, Unternehmensführung und Technologie. Außerdem verschafft sie dem Vorstand Zeit für eine in Ruhe durchgeführte Suche nach einer dauerhaften Besetzung, anstatt eine überstürzte Entscheidung treffen zu müssen.
An wen berichtet der leitende Manager für die Ausgliederung?
Der Interimsgeschäftsführer berichtet direkt an den Vorstand oder den für die Private-Equity-Transaktion zuständigen Partner. Diese Berichtslinie umgeht die Hierarchie der ehemaligen Muttergesellschaft. Dadurch bleibt der Fokus der Rechenschaftspflicht ganz auf der vollständigen Abspaltung.
Was passiert, wenn der festangestellte Geschäftsführer eintrifft?
Die Interimsführung sorgt für eine strukturierte Übergabe. Die Bereiche Bankgeschäfte, Berichterstattung und Buchhaltung sind zu diesem Zeitpunkt bereits eingerichtet. Der fest angestellte Nachfolger übernimmt ein funktionierendes Unternehmen und keine ungelöste Führungslücke nach der Ausgliederung.
Was wäre, wenn die übernommenen Bereichsleiter kompetent wären?
Kompetente Führungskräfte sollten in den Positionen bleiben, mit denen sie sich gut auskennen. Die Leitung eines Geschäftsbereichs innerhalb eines Mutterkonzerns und der Aufbau eines eigenständigen Unternehmens sind zwei unterschiedliche Aufgaben. Genau dieser Unterschied ist der Grund für die Führungslücke, die bei einer Ausgliederung entsteht. Eine Interim-Führungskraft übernimmt die mit der Ausgliederung verbundenen Aufgaben, sodass sich die lokalen Führungskräfte auf die Produktion und die Kundenbeziehungen konzentrieren können.
Inwiefern fließt die eigene Kapazität des operativen Partners in diese Entscheidung ein?
Einige Sponsoren verfügen bereits über einen operativen Partner mit echter Erfahrung im Aufbau eigenständiger Unternehmen. Wenn dieser Partner vollzeitlich in einem Unternehmen tätig sein kann, anstatt ein Portfolio zu betreuen, funktioniert dieser Ansatz gut. In drei Fällen reicht dies jedoch nicht mehr aus: Der Partner betreut mehrere Unternehmen; die Lücke ist eher funktionaler als allgemeiner Natur; oder das Unternehmen hat seinen Sitz in einem Land, in dem das Deal-Team nicht tätig ist.
Weiterführende Informationen und nächster Schritt
Die Entscheidung zum Abschluss lässt sich einfach formulieren, ist aber schwer zu vermeiden. Entweder man ernennt jetzt jemanden oder man riskiert eine Führungslücke beim Ausgliederungsprozess und hofft, dass sie sich von selbst schließt. Wenn der operative Partner eines Sponsors Vollzeit im Unternehmen tätig sein kann, ist dieser interne Weg oft der richtige. In denselben drei Fällen funktioniert er jedoch nicht mehr. Der Partner betreut mehrere Portfoliounternehmen. Die fehlenden Kompetenzen sind tiefgreifend. Oder das Unternehmen ist in einem Markt tätig, den das Transaktionsteam nicht gut kennt.
Weiterführende Literatur
CE Interim stellt grenzüberschreitende Führungskräfte für kritische Unternehmensumgestaltungen bereit. Wenn eine Führungslücke bei einem Carve-out die Geschwindigkeit der Ausgliederung gefährdet, stellt CE Interim eine bewährte, auf den Auftrag zugeschnittene Führungskraft bereit, die innerhalb von 72 Stunden nach Abschluss der Auftragsbesprechung ihre Tätigkeit aufnehmen kann. Um eine aktuelle Carve-out-Situation vertraulich zu besprechen, wenden Sie sich bitte an einen CE-Interimspartner.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL