
Gestrandete Kosten: Die Gemeinkosten, für die nach einem Verkauf niemand mehr aufkommt
Kurz gesagt
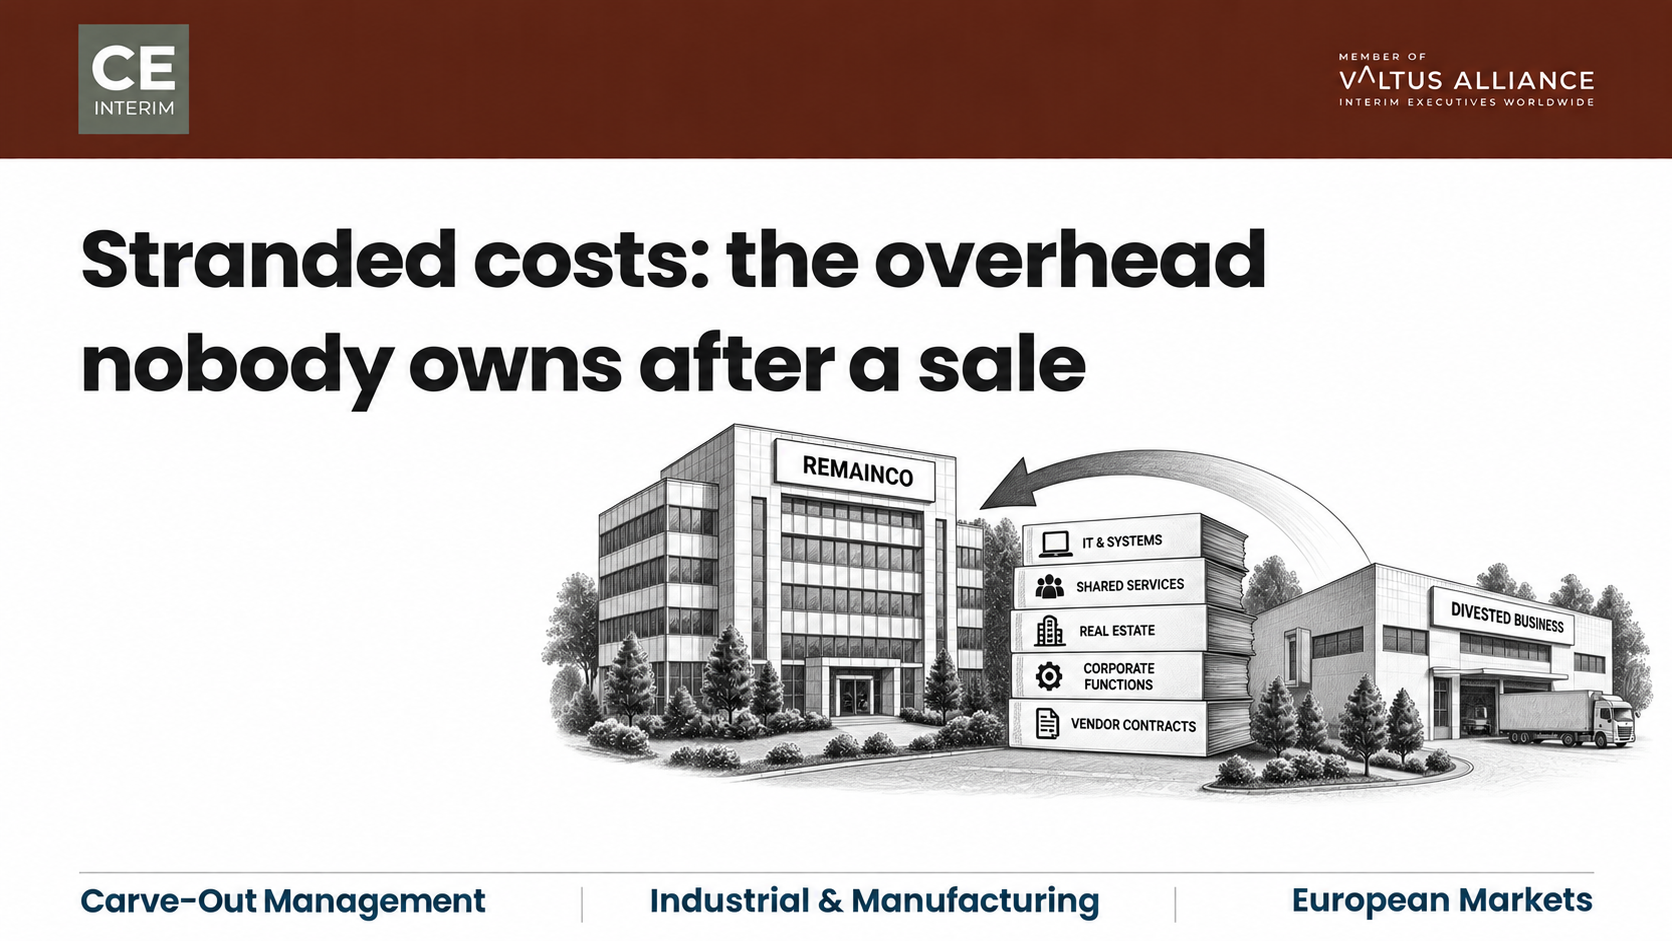
Gestrandete Kosten nach einer Veräußerung sind die Unternehmensgemeinkosten, die zurückbleiben, wenn ein Geschäftsbereich das Unternehmen verlässt. Typische Beispiele hierfür sind die Konzern-IT, Shared-Service-Zentren, Immobilienmietverträge und Gehälter auf Konzernebene. Die Umsätze gehen mit dem Käufer über. Die gestrandeten Kosten bleiben zurück. Kein Geschäftsbereich war jemals allein für diese Gemeinkosten verantwortlich, daher ist auch kein Geschäftsbereichsleiter dafür zuständig, sie zu beseitigen. Die Umverteilung der gestrandeten Kosten auf das verbleibende Geschäft löst das Problem nicht. Sie verlagert den Schaden lediglich. Die Wiederherstellung der Marge von RemainCo erfordert eine präzise Ausgangsbasis. Außerdem braucht es einen namentlich benannten Führungskräfte mit der Befugnis, die gestrandeten Kosten nach einem festen Zeitplan zu beseitigen.
Der Auslöser: Der Abschluss wird vollzogen, während die gestrandeten Kosten bei RemainCo verbleiben
Der Verkauf wird abgeschlossen. Der Erlös geht auf den Konten des Konzerns ein. Der Vorstand verzeichnet eine einwandfreie Transaktion. Einige Monate später zeichnen die Konzern-Managementberichte ein anderes Bild. Die operativen Margen in den verbleibenden Geschäftsbereichen sind gesunken. Die Kundennachfrage bleibt stabil. Die Preise bleiben stabil. Auch die Absatzmengen bleiben stabil. Im operativen Geschäft gibt es keinen Grund für diesen Rückgang.
Die Ursache liegt in der Kostenbasis, nicht im Markt. Jahrelang trug der veräußerte Geschäftsbereich einen Anteil an den Konzern-Gemeinkosten. Dazu gehörten die ERP-Lizenz, das Konzern-Treasury-Team, die Personalverwaltung und die Pauschalhonorare für Rechtsberatung. Der Geschäftsbereich wurde veräußert. Die gestrandeten Kosten wurden jedoch nicht mitveräußert. Sie blieben in den Büchern der Muttergesellschaft und wurden keinem der verbleibenden Geschäftsbereiche zugeordnet.
Warum die Umverteilung von gestrandeten Gemeinkosten den Aufwand nicht beseitigt
Die Finanzabteilungen der Unternehmen reagieren in der Regel alle auf dieselbe Weise. Sie nehmen die nicht zugeordneten Gemeinkosten und verteilen sie anhand der bestehenden Kostenschlüssel auf die verbleibenden Geschäftsbereiche. Die Leiter der Werke und Geschäftsbereiche sehen sich plötzlich mit Zuweisungen konfrontiert, die über Nacht um zwanzig oder dreißig Prozent gestiegen sind. An dem, was sie tatsächlich leiten, hat sich jedoch nichts geändert.
Durch eine Umverteilung werden gestrandete Kosten nicht beseitigt, sondern lediglich verlagert. Ein Geschäftsbereich, der nicht mehr gemeinsame Dienstleistungskapazitäten in Anspruch nimmt als zuvor, trägt nun die Kostenbasis eines anderen Geschäftsbereichs, der ausgefallen ist. Er trägt diese Kosten, ohne dass er daran Schuld hätte.
Die daraus resultierende Uneinigkeit ist verständlich und nicht dysfunktional. Die Leiter der Geschäftsbereiche wehren sich dagegen, Gemeinkosten zu übernehmen, die sie nicht kontrollieren. Die Leiter der zentralen Funktionsbereiche wehren sich dagegen, ihre eigenen Stellen abzubauen, da die Gruppe noch etwas Übergangsunterstützung für den Käufer benötigt. Beide Positionen sind für sich genommen nachvollziehbar. Zusammen führen sie dazu, dass die gestrandeten Kosten in den Büchern verbleiben und niemandem zuzuordnen sind. Die ungelösten Gemeinkosten zehren still und leise den Wert auf, den der Verkauf eigentlich hätte schaffen sollen.
Warum grenzüberschreitende Shared Services die Beseitigung von gestrandeten Kosten erschweren
Die Auflösung von gestrandeten Kosten ist schon innerhalb eines Landes schwierig genug. Kommen dann noch ein Konzern mit Hauptsitz in Deutschland, der Schweiz, Österreich oder Frankreich hinzu sowie Shared Services, die von Polen, Tschechien oder Rumänien aus erbracht werden, wird die Aufgabe in dreierlei Hinsicht noch schwieriger.
Verträge mit Unternehmensanbietern, die zu anhaltenden Software-Stranded-Kosten führen
Anbieter berechnen die Preise für ERP-Lizenzen, Telekommunikationsverträge und Ingenieurssoftware in der Regel nach globalen Mengenstufen. Wenn ein Geschäftsbereich das Unternehmen verlässt, wird der Vertrag nicht entsprechend gekürzt. Mindestverpflichtungen zwingen die Muttergesellschaft oft dazu, weiterhin für Kapazitäten zu zahlen, die niemand nutzt. Jemand muss den Vertrag formell neu verhandeln – und zwar für jeden einzelnen Arbeitsplatz. In Anbieterverträgen erweisen sich gestrandete Kosten oft als besonders hartnäckig.
Shared-Service-Zentren, die eher auf Skaleneffekte als auf die Reduzierung gestrandeter Kosten ausgerichtet sind
Ein Shared-Service-Center in Krakau, Brünn oder Bukarest ist von seiner Konzeption her für mehrere Länder zuständig. Es ist nicht möglich, die Mitarbeiterzahl um genau den Anteil zu reduzieren, den die ausgeschiedene Einheit ausmachte. Die Führungsebenen und die Standortkosten bleiben unverändert, bis jemand das Betriebsmodell neu gestaltet – und nicht nur den Personalplan.
Europäische Arbeitsvorschriften, die den Abbau von überzähligem Personal verzögern
Die Umstrukturierung von Shared Services in West- und Mitteleuropa ist in der Regel mit einer Anhörung des Betriebsrats, einem Entlassungsverfahren und einer gesetzlich vorgeschriebenen Kündigungsfrist verbunden. Das Arbeitsrecht ist oft der langsamste Hebel, um gestrandete Kosten abzubauen. Ein Vorstand, der abwartet, bis die Übergangsdienstleistungen auslaufen, bevor er diesen Prozess einleitet, verursacht unnötige Kosten. Ein verspäteter Beginn des Prozesses kann zusätzliche Lohnkosten in Höhe von zwölf bis achtzehn Monaten verursachen.
Stranded Costs erkennen, bevor sie die Marge dauerhaft schmälern
Kein Vorstand erhält einen Bericht mit dem Titel „Stranded Costs“. Das Problem zeigt sich stattdessen durch ein konsistentes Muster in den ersten zwei bis vier Quartalen nach Fertigstellung.
Unternehmen bemerken in der Regel mehrere Warnsignale, die darauf hindeuten, dass gestrandete Gemeinkosten die Rentabilität untergraben:
Die Geschäftsbereiche verzeichnen trotz stabiler operativer Geschäftsentwicklung sinkende Margen, was auf eine stärkere Umlage von Unternehmenskosten zurückzuführen ist.
Die vierteljährlichen Geschäftsbesprechungen arteten in Auseinandersetzungen zwischen den Bereichsleitern und der Finanzabteilung über die Fairness der Mittelzuweisung aus.
Die zentrale IT-Abteilung zahlt weiterhin Wartungsgebühren für Serverkapazitäten aus dem Altbestand und für Softwarelizenzen, die auf den Umfang vor der Ausgliederung ausgelegt waren.
Die Produktivität der Shared-Service-Teams geht zurück, da überzählige Support-Mitarbeiter nicht anderweitig eingesetzt wurden.
Übergangsdienstleistungsverträge (TSAs) laufen über ihre vorgesehenen Ablauftermine hinaus, ohne dass ein klarer Zeitplan für den Ausstieg vorliegt.
Es ist ein Fehler, eines dieser Anzeichen als vorübergehende Abweichung zu betrachten. Bleibt man untätig, wird jedes einzelne davon zu einem festen Posten in der Kostenbasis von RemainCo.
Die Dimensionierung der Seilkonstruktion vor Ort vor der Festlegung des Trennungsausgangs
Die Beseitigung gestrandeter Kosten beginnt mit einer gründlichen Bestandsaufnahme und nicht mit einem pauschalen Auftrag zur Kostensenkung. Die Unternehmensfinanzabteilung muss die jahrelange historische Zuordnung entwirren. Jede gemeinsame Position gestrandeter Kosten muss klassifiziert werden: Beibehaltung für den laufenden Betrieb, Übertragung auf den Käufer oder vollständige Eliminierung.
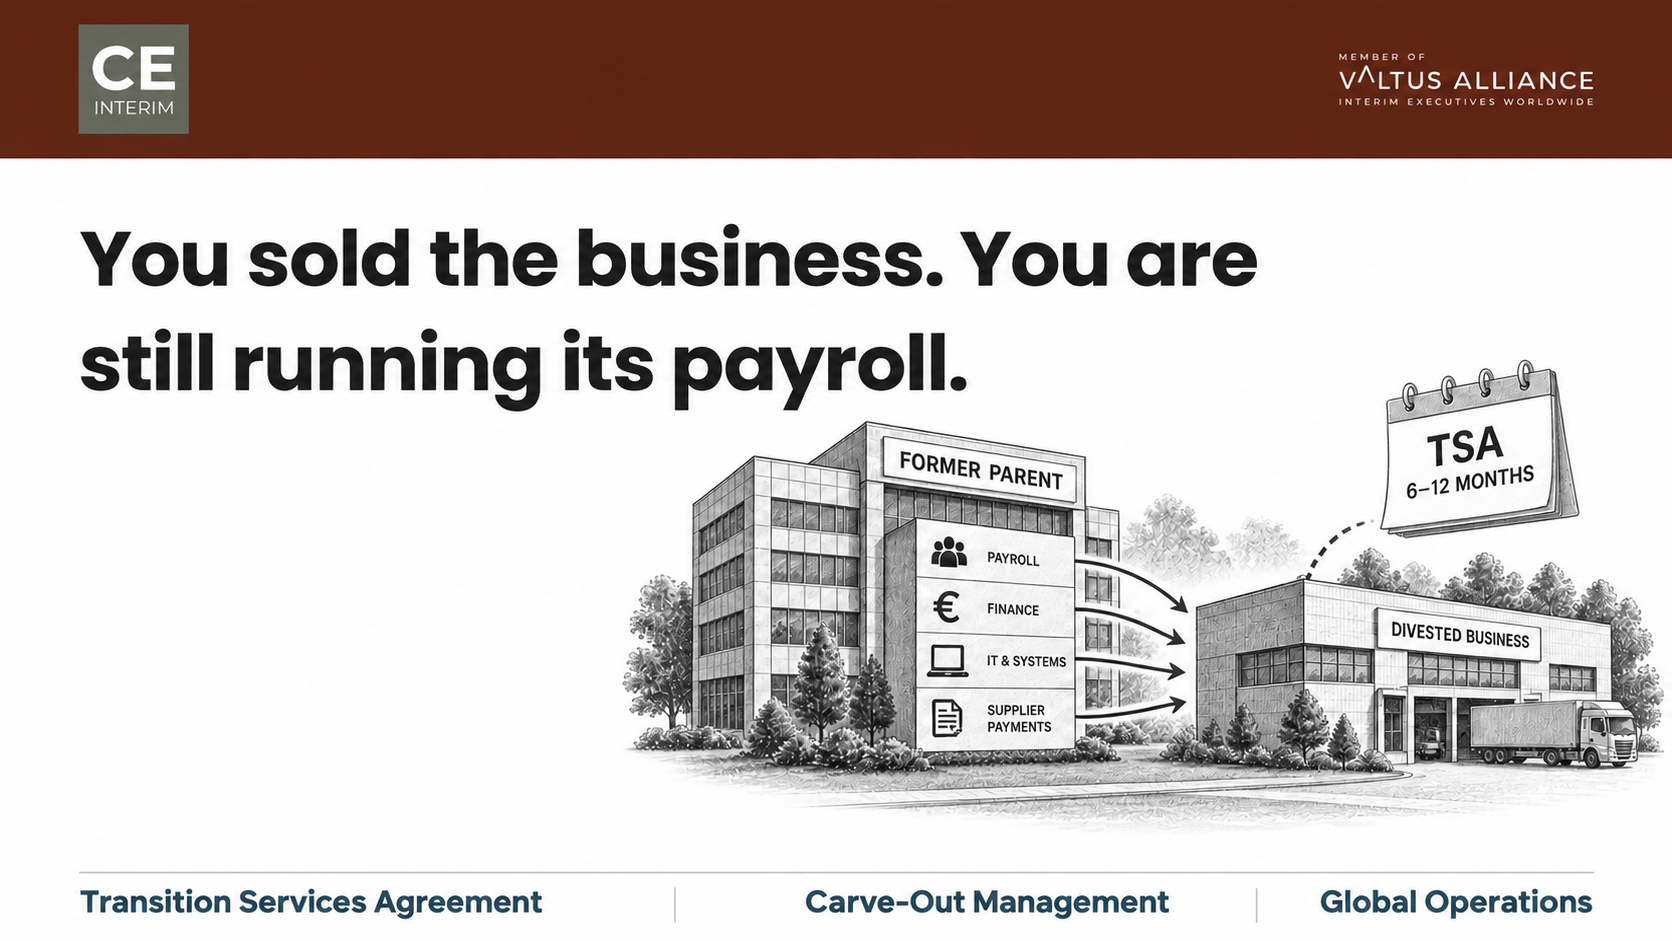
Der Zeitpunkt ist ebenso wichtig wie die Einstufung. Ein Vorstand, der das Auslaufen der Übergangsvereinbarung abwartet, verliert wertvolle Zeit. Die Planung der Stilllegung von Systemen, Einrichtungen und des Personalabbaus darf nicht bis zum Ablauf dieser Vereinbarung warten. Die Planung muss in den ersten neunzig Tagen erfolgen. Dies gilt auch dann, wenn die Vereinbarung selbst eine Laufzeit von sechs oder zwölf Monaten hat. Sobald die Übergangsphase endet, sollten die damit verbundenen gestrandeten Kosten bereits bereit sein, wegzufallen. Sie sollten keine neue Überprüfung auslösen.
Schaffung einer klaren Kostenverantwortung und Programmverantwortung
Dies ist der einzige Punkt bei einer Ausgliederung, bei dem die ehrliche Antwort einfach sein kann. Möglicherweise benötigt der Konzern gar keine externe Besetzung. Wenn die ausgegliederte Einheit weitgehend eigenständig war, kann der Finanzvorstand des Konzerns die Aufgabe persönlich übernehmen. Oder der Finanzvorstand kann sie an einen Transformationsleiter delegieren, der ihm direkt unterstellt ist. Bei dieser Frage geht es um die Rechenschaftspflicht hinsichtlich der Ausgliederungskosten für gestrandete Kosten, nicht um die Kompetenz. Ein interner Verantwortlicher kann diese Aufgabe gut bewältigen.
Es funktioniert nicht, wenn die Behandlung von „gestrandeten“ Gemeinkosten als gemeinsame Verantwortung der Finanzabteilungen der einzelnen Geschäftsbereiche betrachtet wird. Kein Bereichscontroller hat die Zuständigkeit für die Konzernkosten. Da niemand diese Kosten beseitigt, bleiben sie automatisch bestehen. Die Zuständigkeit muss bei einer namentlich benannten Führungskraft liegen, die über ausdrückliche Befugnisse hinsichtlich der Kostenbasis des Konzerns verfügt.
Ein externes Mandat ist nur unter bestimmten Voraussetzungen gerechtfertigt:
Die gemeinsam genutzte Infrastruktur erstreckt sich über mehrere Länder.
Die Neuverhandlung von Verträgen mit Unternehmensanbietern erfordert spezielle kaufmännische Kompetenzen, über die die Gruppe intern nicht verfügt.
Die Führungskräfte, die das Programm eigentlich leiten würden, sind genau diejenigen, deren Budgets dadurch gekürzt werden.
Was unabhängige Untersuchungen über gestrandete Kosten nach einer Veräußerung aufzeigen
McKinsey's Forschung Die Auswirkungen auf die Geschäftsentwicklung nach der Veräußerung sind eindeutig. Muttergesellschaften benötigen oft bis zu drei Jahre, um sich vollständig von den gestrandeten Kosten zu erholen. Die Kapitalrendite bleibt auf einem niedrigen Niveau, bis die Unternehmensleitung die zentralen und gemeinsamen Funktionen direkt umstrukturiert.
Die Boston Consulting Group setzt wiederkehrende gestrandete Kosten in Höhe von 3 bis 7 Prozent der Kostenbasis des veräußerten Geschäftsbereichs. Diese Zahl bezieht sich auf etwas anderes als einmalige Ausgaben für die Abspaltung und Entflechtung. BCG schätzt diese Ausgaben bei typischen Ausgliederungen separat auf 1 bis 5 Prozent des veräußerten Umsatzes. In komplexen Fällen können sie auf bis zu 13 Prozent steigen. Roland Berger befragt fast 400 Spezialisten für Unternehmensausgliederungen. Ihre Untersuchungen zeigen, dass nicht geregelte Shared Services eine der Hauptursachen dafür sind, dass Gewinnziele bei europäischen Industriekonzernen nach dem Abschluss von Transaktionen verfehlt werden.
Die beiden BCG-Kennzahlen beantworten unterschiedliche Fragen. Man sollte sie nicht addieren. Die eine misst die Gemeinkosten, die eine Gruppe jedes Jahr weiterhin zu tragen hat. Die andere misst die einmaligen Kosten für die Auflösung der Verbindungen. Die Verwechslung dieser beiden Kennzahlen ist selbst ein Grund dafür, dass Vorstände die gestrandeten Kosten zu niedrig veranschlagen.
Fallstudie: Abbau von gestrandeten Kosten in Höhe von 4,2 Millionen Euro bei RemainCo
Der Auftrag: Eine deutsche Veräußerung, die in Polen gestrandete Kosten im Shared-Service-Bereich verursacht
Ein deutscher Industrieausrüstungshersteller mit Sitz in Baden-Württemberg verkaufte seinen zum Kerngeschäft nicht gehörenden Geschäftsbereich für Landmaschinen für 110 Millionen Euro. Der Geschäftsbereich machte 35 Prozent des Konzernumsatzes aus. Ein internationaler Käufer aus der Branche schloss den Kauf ab. Die Transaktion wurde reibungslos abgewickelt, und der Konzern schüttete den Nettoerlös wie geplant aus.
Die Muttergesellschaft behielt ihre zentrale Infrastruktur bei: eine Unternehmenszentrale in Stuttgart und ein IT-Rechenzentrum in Frankfurt. Außerdem behielt sie ein Shared-Service-Center in Posen bei, das die Kreditorenbuchhaltung, die Rechnungsstellung und die Lohnabrechnung für den gesamten Konzern abwickelte. All diese gestrandeten Kosten gingen nun allein auf das Konto von RemainCo.
Die Herausforderungen: Margenverengung und ungenutzte Kapazitäten in den gemeinsamen Funktionen
Innerhalb von neunzig Tagen sank die operative Marge im verbleibenden Geschäftsbereich „Industriewerkzeuge“ drastisch. Sie fiel von 7,4 Prozent auf 3,8 Prozent. Die Unternehmensfinanzabteilung verteilte Gemeinkosten in Höhe von 6,5 Millionen Euro neu auf die verbleibenden Werke in Deutschland und Tschechien. Die Werksleiter vor Ort wehrten sich gegen die Zuweisung der gestrandeten Kosten. Durch die neue Zuweisung waren ihre jährlichen Bonusziele gefährdet – eine berechtigte Reaktion auf Kosten, auf die sie keinen Einfluss hatten.
Gleichzeitig zahlte die IT-Abteilung weiterhin für 1.400 ungenutzte SAP-Lizenzen. Zudem wurden Kosten für dedizierte Cloud-Kapazitäten übernommen, die für die veräußerten Geschäftsbereiche eingerichtet worden waren. In Posen saßen vierzig Buchhalter des Shared-Service-Centers mit reduzierter Arbeitsbelastung herum. Die lokale Geschäftsleitung zögerte mit der Umstrukturierung des Teams. Diese Mitarbeiter leisteten im Rahmen einer lockeren Übergangsregelung weiterhin informelle Unterstützung für den Käufer.
Die Maßnahme: Einsetzung einer eigens für die Restrukturierung zuständigen Führungsriege innerhalb von 72 Stunden
Der Aufsichtsrat beauftragte CE Interim. Innerhalb von 72 Stunden nach Fertigstellung des Auftragsbriefings traf ein Interim-Chief Restructuring Officer in Stuttgart ein. Der Manager hatte die volle Entscheidungsgewalt über das Restructuring-Programm der RemainCo.
Um die gestrandeten Gemeinkosten zu beseitigen, setzte die Führungskraft einen strukturierten, mehrstufigen Maßnahmenplan um:
Zeile-für-Zeile-Prüfung der Buchführung: Ersetzte willkürliche Kostenverrechnungen durch ein transparentes, leistungsbezogenes Abrechnungsmodell und löste damit interne Streitigkeiten zwischen den Werksleitern.
Vertragsoptimierung und Novation: Auslösung von „True-Down“-Klauseln für 1.400 ungenutzte SAP-Lizenzen und Übertragung der dedizierten Cloud-Infrastruktur auf den Käufer, wodurch jährliche Einsparungen in Höhe von 1,6 Millionen Euro erzielt wurden.
Optimierung der Shared Services und Kommerzialisierung von Übergangsdienstleistungsverträgen
Drittens strukturierte die Geschäftsführung das Zentrum in Posen selbst um. In Zusammenarbeit mit polnischen Arbeitsrechtsberatern wurden im Rahmen eines freiwilligen Abfindungsprogramms 25 überflüssige Verwaltungsstellen abgebaut. Fünfzehn Fachkräfte blieben im Unternehmen, um das weitere Wachstum der Gruppe zu unterstützen. Viertens wurden informelle Supportanfragen an den ausgegliederten Geschäftsbereich zu einer strukturierten, kostenpflichtigen Dienstleistung im Rahmen einer offiziellen Preisliste. Dadurch wurden Gebühreneinnahmen in Höhe von 420.000 Euro generiert, anstatt Kosten ohne Gegenleistung zu tragen.
Das Ergebnis: eine nachhaltige Senkung der Gemeinkosten und eine Erholung der operativen Marge
Innerhalb von fünf Monaten wurden durch das Programm 4,2 Millionen Euro an dauerhaften, annualisierten gestrandeten Kosten abgebaut. Dieser Betrag entsprach 65 Prozent der zu Beginn ermittelten gestrandeten Gesamtkosten. Die verbleibenden 2,3 Millionen Euro aus dem Bereich der gemeinsamen Dienstleistungen wurden auf eine kostengünstigere Basis verlagert. Die Gruppe benötigte weiterhin einen Teil dieser Kapazitäten. Die operativen Margen des verbleibenden Geschäfts erholten sich auf 7,1 Prozent und lagen damit nahe am Niveau vor Abschluss der Maßnahme.
Häufig gestellte Fragen zu gestrandeten Kosten nach einer Veräußerung
Welche Aufwendungen gelten nach einer Veräußerung als gestrandete Kosten?
Stranded Costs sind Unternehmenskosten, die nach dem Ausscheiden eines Geschäftsbereichs bei der Muttergesellschaft verbleiben. Dazu zählen die zentrale IT, Shared-Service-Kapazitäten, Unternehmensgehälter, Immobilien sowie Lizenzen für Unternehmenssoftware. Sie gelten als Stranded Costs, sofern sie einst dem nun ausgeschiedenen Teil des Konzerns gedient haben.
Inwiefern unterscheiden sich wiederkehrende gestrandete Kosten von einmaligen Trennungskosten?
Stranded Costs fallen jedes Jahr an, bis sie beseitigt werden. Trennungskosten sind einmalige Aufwendungen für die Auflösung der Verbindungen: Rechtskosten, Entflechtung von Systemen, Beratungshonorare. BCG behandelt diese aus gutem Grund als separate Posten. Vorstände, die nur das eine und nicht das andere einplanen, veranschlagen die Kosten für die Sanierung zu niedrig.
Wann sollte eine Muttergesellschaft gestrandete Gemeinkosten verrechnen?
Bei Vertragsunterzeichnung, nicht erst nach Fertigstellung. Ein Vorstand, der erst wartet, bis die erste vierteljährliche Abweichung auftritt, hat bereits die Monate verpasst, in denen Maßnahmen am kostengünstigsten waren.
Wer sollte die Verantwortung für den Abbau gestrandeter Kosten übernehmen?
Der Finanzvorstand des Konzerns, entweder persönlich oder über einen beauftragten Transformationsleiter. Nur unter zwei Voraussetzungen wird eine Führungskraft von außerhalb damit betraut: Entweder erstreckt sich die gemeinsame Infrastruktur über mehrere Länder, oder die internen Verantwortlichen befinden sich in einem Interessenkonflikt, da sie ihre eigenen Budgets kürzen müssten.
Können IT- und Softwareverträge von Unternehmen nach dem Verkauf eines Geschäftsbereichs gekürzt werden?
Ja. Unternehmen können vertragliche True-Down-Klauseln auslösen und bestimmte Lizenzpools auf den Käufer übertragen. Sie können bei der Verlängerung auch eine Reduzierung des Volumens aushandeln oder überflüssige Cloud-Kapazitäten stilllegen. Jeder dieser Wege erfordert technische und kaufmännische Verhandlungen mit dem Anbieter – es reicht nicht aus, lediglich eine Anfrage zu stellen.
Wie lange hat man Zeit, um gestrandete Luftkabel zu entfernen, bevor sie dauerhaft dort verbleiben?
Etwa so lange wie die Laufzeit der Vereinbarung über Übergangsdienstleistungen. Sobald die Organisation die abgewanderten Arbeitsaufgaben wieder wie gewohnt übernimmt, wird es deutlich schwieriger, für eine Kürzung zu argumentieren.
Weiterführende Informationen und der nächste Schritt
Die Entscheidung, vor der der Finanzvorstand des Konzerns nach einem Verkauf steht, lässt sich einfach formulieren, ist aber schwer umzusetzen: Entweder werden die gestrandeten Kosten nach einem festen Zeitplan abgebaut, oder man lässt sie als dauerhafte Belastung der Marge von „RemainCo“ bestehen. War der veräußerte Geschäftsbereich weitgehend eigenständig, können interne Finanzteams die Anpassung im Rahmen des normalen Budgetzyklus auffangen. Dieses interne Modell funktioniert jedoch nicht mehr, sobald der veräußerte Geschäftsbereich in größerem Umfang mit dem Rest des Konzerns verbunden ist. Dazu gehören Unternehmenssysteme, globale Lieferantenvereinbarungen oder grenzüberschreitende Shared-Service-Zentren.
Weiterführende Literatur
CE Interim bietet grenzüberschreitende Führungsunterstützung bei kritischen Unternehmensumgestaltungen. Wenn gestrandete Kosten die Marge von RemainCo schmälern, kann ein Partner von CE Interim dabei helfen, das für die jeweilige Situation erforderliche Mandat zu definieren. Dieses Mandat beziffert die gestrandeten Kosten präzise, weist sie einem verantwortlichen Führungskräften zu und beseitigt sie innerhalb des Zeitplans, der bereits in der Vereinbarung über Übergangsdienstleistungen festgelegt wurde. Wir laden Sie ein, Fragen zu einer laufenden Veräußerung oder zu gestrandeten Kosten vertraulich mit einem CE-Interimspartner.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL