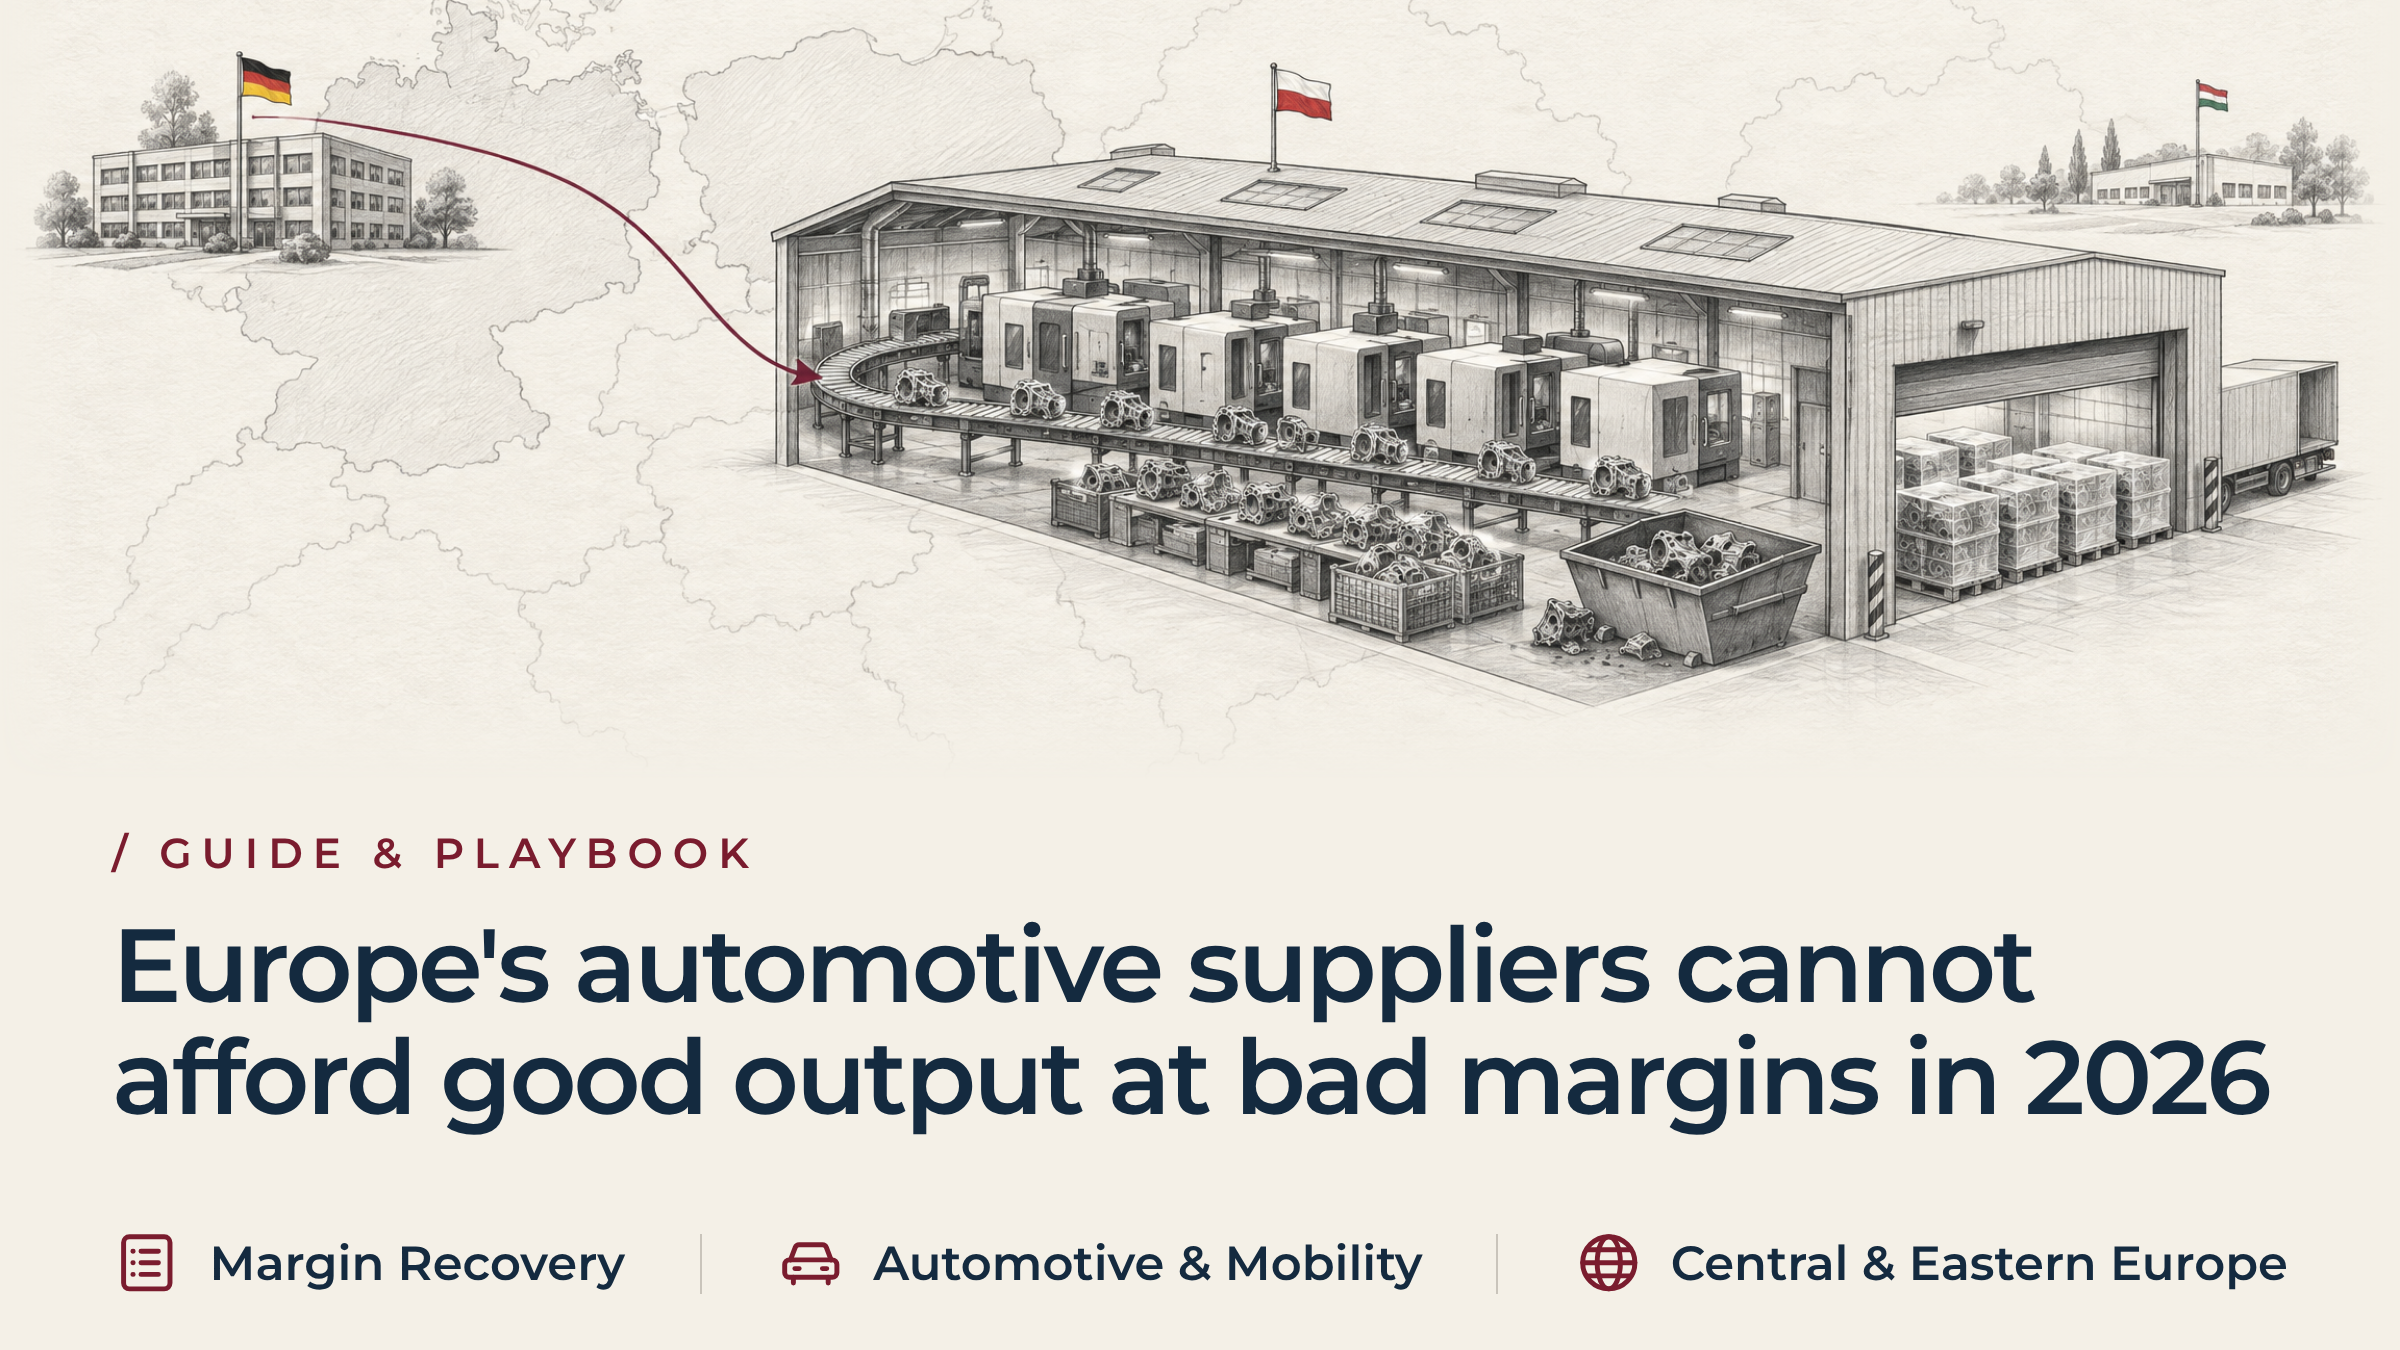
Evropski dobavitelji avtomobilske industrije si leta 2026 ne bodo mogli privoščiti visoke proizvodnje ob nizkih maržah
Na kratko
Marže dobaviteljev v avtomobilski industriji bodo leta 2026 blizu spodnje meje dobičkonosnosti. Trije od štirih evropskih dobaviteljev letos pričakujejo dobičkonosnost pod petimi odstotki. Skoraj četrtina jih pričakuje izgubo. Na tej ravni tovarna ne more obravnavati necenjenih izgub kot običajnih motenj. Obrat, ki zagotavlja dobavo z neplaniranimi izmeti, popravki in nadurnim delom ob vikendih, porablja maržo, ki jo podjetje nima več. Zaščita te marže pomeni ločevanje tržnega pritiska od nadzorljivih izgub v tovarni. To pomeni količinsko opredelitev teh izgub pred naslednjo odločitvijo o oblikovanju cen ali prestrukturiranju.
Razumevanje marž dobaviteljev v avtomobilski industriji do leta 2026 in meril donosnosti
CLEPA objavljeno v svoji raziskavi »Pulse Check« za pomlad 2026, ki je bila izvedena 23. marca 2026. Raziskava je pokazala, da 76 odstotkov anketiranih dobaviteljev za letošnje leto pričakuje dobičkonosnost pod 5 odstotki. Dodatnih 24 odstotkov pa pričakuje izgubo. Obe številki je treba obravnavati kot pričakovanja v zvezi s tem pritiskom na marže, ne pa kot dejansko doseženo dobičkonosnost.
Povzetek podatkov organizacije CLEPA sledil 16. septembra 2026. V prvi polovici leta je bilo po vsej Evropi zabeleženih 18.900 napovedanih odpustov pri dobaviteljih, hkrati pa se je poslabšal položaj avtomobilske industrije. Iz tega ne izhaja, da sta razlog za padec dobičkonosnosti dobaviteljev odpadni material ali ponovno obdelavo. Ta članek ne trdi ničesar takega.
Ti dve objavi skupaj potrjujeta eno stvar. Manevrski prostor pri maržah je skoraj izčrpan. Ko je ta znašal osem ali deset odstotkov, je lahko tovarna odpadke iz proizvodnje obravnavala kot običajno izgubo. Ko pa se približuje ničli, prav ti odpadki odločajo o preživetju podjetja. Na tem zdaj temeljijo marže dobaviteljev avtomobilske industrije za leto 2026 – ne na pogajanjih o cenah, temveč na delovnem procesu v tovarni.
Kako izguba konverzije v avtomobilskih tovarnah neopazno zmanjšuje poslovne marže
Vodstvo skupine spremlja upoštevanje rokov dostave strankam in pogajanja o cenah. Ekipe v tovarni pa spremljajo proizvodno linijo. Med tema dvema področjema obstaja izguba, ki je na nobenem od nadzornih plošč ni mogoče videti. Prav ta izguba tiho zmanjšuje maržo tovarne.
Tovarna, za katero veljajo fiksne cene proizvajalca originalne opreme (OEM), se ne more pogajati, da bi se izognila slabemu tednu. Orodje se izrabi. Izmena izgubi izkušenega operaterja. Tovarna ščiti edino številko, nad katero ima nadzor: rok dobave. Dodaja sortiranje ob vikendih. Ponovno predeluje okvarjene dele skozi stroj. Dodatne ure pripiše proizvodnji, ne pa neuspehu.
Nič od tega ni nerazumno. Naloga je ohranjanje odnosov s strankami v težkih razmerah, in večina ekip v tovarnah to opravlja dobro. Težava se pojavi, ko vodstvo na podlagi poročil zeleno vrstico pri dobavah razlaga kot znak dobrega stanja. Dobičkonosnost na tej lokaciji pa kljub temu tiho upada. Nihče ni ločil tržnega deleža tega upada od deleža, ki ga je povzročila sama tovarna.
Vpliv izgub pri pretvorbi v čezmejnih mrežah avtomobilskih tovarn
Pregled centralne uprave nad kazalniki izgub in stroškov pri predelavi v tovarni
Nemški, švicarski, avstrijski ali francoski sedež običajno prejme podatke o konsolidiranem prispevku k dobičku po posameznih lokacijah šele nekaj tednov po zaključku meseca. Redko pa vidi, koliko ur tovarna porabi za popravilo okvarjenega dela. Običajno se ta čas knjiži v proizvodnjo, ne pa v ločeno postavko za stroške okvar. Zato se preglednica kaže stabilna, ta stabilnost pa lahko skriva vse večjo vrzel v maržah dobaviteljev avtomobilske industrije v letu 2026.
Zaobiti ukrepi na ravni proizvodnje in skriti stroški slabe kakovosti v avtomobilski industriji
Lokalni operativni vodje se soočajo z eno neposredno posledico. Zaustavitev proizvodne linije sproži poslovno eskalacijo in lahko tovarni stane izgubo prihodnjega naročila za platformo. Ob tem tveganju bo tovarna raje zaposlila osebje za ročno sortiranje, preden bi sprejela zamujeno pošiljko. To je racionalen odziv na spodbudo, s katero se sooča, in ne znak šibkega vodenja. Vodstvo podjetja bi moralo to razumeti na ta način, preden se odloči, kaj je treba spremeniti.
Ključni kazalniki, ki kažejo, da težave v avtomobilskih tovarnah, povezane z izgubo konverzij, uničujejo marže
Vodstvene ekipe lahko preverijo, ali na spletni strani prihaja do izgube konverzij, ne da bi morale čakati na podatke za naslednje četrtletje. Iščite te štiri znake skupaj, ne posamezno. Skupaj namreč ločijo običajne ovire od skritega vzroka, ki tiho izčrpava denarna sredstva.
- Dostava v primerjavi s stroški pretvorbe. Tovarna dosega stopnjo izpolnjevanja zahtev strank nad 98 odstotkov, vendar se stroški na odposlano enoto iz meseca v mesec višajo. Načrt doseže tako, da za odpošiljanje ene brezhibne enote porabi več kot eno enoto zmogljivosti.
- Neuradna omejitev postane trajna. Mize za ročno odstranjevanje ostrih robov in vrste za razvrščanje so postale stalna sestavina med proizvodnjo in odpremo. To ni odziv na eno samo slabo serijo.
- Število nadur se povečuje, medtem ko se obseg naročil ne povečuje v enaki meri. Na plačilni listi so vidni visoki vikendni dodatki in računi za začasno delo, medtem ko izplačila strankam ostajajo nespremenjena. Z dodatnimi urami se nadomeščajo zavrnjeni deli, namesto da bi se ustvarjal nov obseg dela.
- Primarni donos in odziv strank se razlikujeta. Donos v prvem prehodu v primarnem procesu se zmanjšuje, medtem ko stopnja sprejemljivosti s strani kupcev ostaja nespremenjena. Ta razlika predstavlja količino, ki jo tovarna reši z ročnim posredovanjem.
Ti štirje znaki skupaj pomenijo eno stvar. Skrita tovarna izčrpava maržo, ki se v mesečnem poročilu nikoli ne prikaže.
Operativni ukrepi za obnovo dobičkonosnosti dobaviteljev in zmanjšanje stroškov, povezanih s kakovostjo
Obnova marž dobaviteljev avtomobilske industrije do leta 2026 se ne začne z razpravo o cenah. Začne se z enim skupnim kazalnikom, ki kaže, koliko tovarna dejansko porabi za proizvodnjo ene sprejete enote. Upravni odbor potrebuje ta kazalnik, preden sprejme kakršno koli odločitev o naložbah ali prestrukturiranju.
Standardizacija stroškov slabe kakovosti računovodstva v avtomobilski industriji prek okvirov VDA
Okvir stroškov okvar VDA ohranja stroški kakovosti iz splošnih proizvodnih režijskih stroškov. Navaja vrsto stroškov, ki stojijo za vsako napako: kadrovski stroški, material, izredni stroški prevoza in transporta, zunanje storitve, stroji in oprema. Pretvorba fizičnih napak v eno denarno vrednost finančnemu oddelku zagotovi številko, na podlagi katere lahko ukrepa. Prav tako tovarni zagotovi preverjeno izhodišče, s katerega lahko ponovno vzpostavi maržo.
Razlikovanje med bruto proizvodnjo in donosom prvega prehoda pri izračunih dobičkonosnosti obrata
Del, ki dvakrat preide skozi proizvodni proces, je porabil dvakrat več strojnega časa in dvakrat več energije. Kljub temu se šteje kot ena prodajna enota. Štetje popravkov kot produktivnega obsega izkrivlja stroškovno osnovo, na podlagi katere upravni odbor kasneje izvede prestrukturiranje. Prav v tem izkrivljanju se izgubi marža.
Ocena zmogljivosti obrata in količine odpadkov iz predelave pred naložbo kapitala
Obrat, ki zaprosi za novo izmeno ali nov stroj, pogosto že razpolaga s kapaciteto, ki je ni opazil. Cikli ponovnega dela zadržujejo to kapaciteto na opremi, ki jo obrat že ima. Odprava ponovnega dela to kapaciteto sprosti hitreje, kot se odobri zahtevek za naložbo. S ponovno izkoriščanjem te kapacitete se ohrani marža brez novih izdatkov.
Zaporedje določajo tri vprašanja. Koliko dejansko stane izguba? Ali se v končni številki določen del upošteva enkrat ali dvakrat? Ali obrat potrebuje nove zmogljivosti ali pa mora ponovno vzpostaviti zmogljivosti, ki jih že ima? Uprava, ki pred odgovorom izvede prestrukturiranje ali ponovno določi cene, tvega, da bo ukrepala na podlagi izhodiščnih podatkov, ki še vedno skrivajo izgubo, ki jo je mogoče nadomestiti.
Čezmejno upravljanje za zagotavljanje dobičkonosnosti dobaviteljev avtomobilske industrije v tovarnah v srednji in vzhodni Evropi
Obnova marže predelave v mednarodni mreži tovarn ni zgolj teoretična vaja. Izvršni direktor skupine ne more oceniti discipline na proizvodnem območju na podlagi mesečnega poročila, ne glede na to, kako podrobno izgleda. Poročilo, pripravljeno na daljavo, je prešibka podlaga za zagovarjanje marž dobaviteljev avtomobilske industrije v letu 2026.
Za verodostojno diagnozo je potreben nenapovedan obisk lokacije. To pomeni pregled skladišč za karanteno, dnevnikov vzdrževanja in zapisov o predaji izmen. Pomeni tudi preverjanje dejanskega razmerja med delavci, ki ustvarjajo dodano vrednost, in tistimi, ki opravljajo le sortiranje. Kapacitete vodstva skupine so pogosto že preveč razporejene med več tovarnami. Začasni izvršni direktor na lokaciji lahko to dejansko stanje ugotovi hitreje, kot bi to bilo mogoče z oddaljenim pregledom.
To ščiti tudi lokalno ekipo. Vodje obratov redko v slabi veri skrivajo težave z izgubami pri pretvorbi. Tehtajo pritisk glede dobave proti nestabilni opremi, zato je začasna rešitev v tistem trenutku pogosto njihova najbolj odgovorna izbira. Izkušeni vodja proizvodnje tej ekipi podeli pooblastilo, da ustavi nestabilno proizvodno linijo in ponovno vzpostavi dnevni ritem dela. Hkrati to ekipo ščiti pred krivdo za situacijo, ki jo je povzročil sam proizvodni sistem.
Ista disciplina ščiti upravni odbor. Odločitev o zmanjšanju obsega poslovanja lahko temelji na finančnih poročilih, ki še vedno prikrivajo popravke. To prinaša tveganje, da se bo zaprla ali preselila napačna lokacija, iz napačnega razloga in z dejanskimi stroški. Odločitev o prestrukturiranju si zasluži jasno izhodišče, ne pa izkrivljeno.
Primer iz prakse: Povečanje dobičkonosnosti dobaviteljev v tovarnah v srednji in vzhodni Evropi z zmanjšanjem izgub pri pretvorbi
Sistematično delo na področju stroškov okvar, ne pa enkratni projekti sanacije, omogoča ponovno vzpostavitev marže pretvorbe v nekaj mesecih. Operativne marže v sektorju avtomobilskih dobaviteljev znašajo v povprečju manj kot pet odstotkov. Dve ali tri ponovno pridobljene točke ločijo operativni dobiček od kršitve pogodbenih obveznosti. Spodnji primer natančno prikazuje, kako se bodo marže avtomobilskih dobaviteljev v letu 2026 ponovno vzpostavile znotraj mreže aktivnih obratov.
Ozadje in operativni izzivi v objektih 1. stopnje v srednji in vzhodni Evropi
Londonska družba za zasebni kapital je imela večinski delež v srednje velikem dobavitelju avtomobilskih komponent prvega reda. Podjetje je upravljalo obrate za natančno obdelavo menjalnikov in pogonskih sklopov po Poljski in Madžarski. V začetku leta 2026 se je soočalo z izrazitim zmanjšanjem marže.
Podjetje v portfelju je poslovalo v okviru strogo določenih, večletnih pogodb s fiksno ceno z nemškimi proizvajalci avtomobilov (OEM). Tovarne so izpolnjevale dobavne roke strank s 99,2-odstotno skladnostjo. Kljub temu se je poslovna marža podjetja zmanjšala na 1,1 odstotka. Zaradi tega je podjetje kršilo pogodbene obveznosti glede denarnega toka za prednostni dolg.
Partner za upravljanje zasebnega kapitala je najel podjetje CE Interim. CE Interim je zagotovil preverjenega kandidata, ki je ustrezal zahtevam mandata Začasni direktor za operativne zadeve v obeh obratih, v roku 72 ur od prejema končnega poročila o nalogu. Naloga: odkriti notranje izgube pri pretvorbi in ponovno vzpostaviti pozitiven operativni denarni tok, ne da bi se zanašali na dolgotrajna pogajanja o cenah s strankami.
Diagnostični izsledki: Odkrivanje skritih izgub pri pretvorbi in stroškov slabe kakovosti
V okviru čezmejnega upravljanja, ki ga vodijo partnerji, je začasno izvršno vodstvo CE nemudoma uvedlo obračunavanje stroškov neuspeha v skladu s smernicami VDA. Diagnoza je razkrila, kaj se je skrivalo za številko proizvodnje, ki je v načrtu še vedno izgledala sprejemljivo.
- Skriti izvir okvar: Obe tovarni sta izvajali neplanirane tretje izmene ob vikendih izključno za popravljanje in ponovno obdelavo ohišij menjalnikov. Ohišja so kazala neporavnavo izvrtin in poroznost površine. Glavne večosne CNC-celice so zaradi ponovnega rezkanja okvarjenih komponent izgubljale 22 odstotkov razpoložljivega časa vretena.
- Obremenitev zaradi ročnega zadrževanja: Več kot 30 delavcev na izmeno je opravljalo odstranjevanje ostrih robov in ročno preizkušanje tesnosti z izpustom zraka. Stroški za najem začasnega osebja so znašali več kot 55.000 evrov na teden.
- Lažno okrevanje: Staro železo je bilo prodano regionalnim podjetjem za recikliranje, prihodki od prodaje pa so bili knjiženi na splošne račune. To je ustvarilo vtis delnega izkoristka, hkrati pa zakrilo popolno izgubo časa delovanja stroja in energije.
Strategija preobrata: Obnova marž in operativnega denarnega toka pri dobaviteljih avtomobilske industrije
Začasni operativni direktor CE je izvedel operativno preoblikovanje.
- Preoblikovani cikli rezanja in obdelave: Ponovno smo kalibrirali visokohitrostna vretena, uvedli avtomatske senzorje za merjenje obrabe orodja ter zamenjali obrabljene hidravlične priprave za vpenjanje.
- Razstavljeni reševalni tokokrogi, ki ne delujejo: Ukinjene so bile neuradne delovne mize za popravke. Deli, ki ne prestanejo pregleda med proizvodnjo, zdaj povzročijo takojšnjo zaustavitev stroja in ponastavitev orodja.
- Prilagojene spodbude za vodstvo obrata: Bonuse za uspešnost lokalnega direktorja tovarne so neposredno vezali na donos pri prvem prehodu in zmanjšanje stroškov predelave. To je nadomestilo bruto odpremo v tonah kot ciljni kazalnik.
V dvanajstih tednih se je donos prvega prehoda primarnih celic v obeh obratih povečal s 76 odstotkov na 94 odstotkov. Notranji stroški neuspešnosti so se na letni osnovi zmanjšali za 2,6 milijona evrov, s čimer se je bruto poslovna marža izboljšala za 320 bazičnih točk. Ukrep je uspešno ponovno vzpostavil skladnost z EBITDA in zaščitil vrednost podjetja sponzorja brez motečih zaprtij obratov ali sovražnih poslovnih sporov.
To je vzorec, ki stoji za izboljšanjem marže v celotnem sektorju. Izguba je že obstajala, v okviru načrta, ki je še vedno izgledal, da poteka po načrtu. Nekdo jo je izravnal, ko jo je ocenil po njenih lastnih merilih.
Pogosta vprašanja: Marže dobaviteljev v avtomobilski industriji v letu 2026 in izgube zaradi pretvorbe
Kaj dejansko meri raziskava o dobičkonosnosti dobaviteljev avtomobilske industrije za leto 2026?
Raziskava CLEPA »Pulse Check« iz pomladi 2026 meri napovedi dobičkonosnosti v prihodnosti, ki so jih navedli anketirani vodstveni delavci. Odraža razpoloženje in poslovne napovedi, ne pa dejanskih računovodskih rezultatov. Prikazuje obseg zmanjševanja marž v celotnem sektorju, ne da bi pri tem izpostavljala en sam vzrok.
Katere izgube pri pretvorbi v avtomobilskih tovarnah je mogoče dejansko nadzorovati?
Neposredni stroški dela za ročno popravljanje in odpadki zaradi obrabljenega orodja so v celoti pod operativnim nadzorom. Enako velja za zunanje izvajalce razvrščanja izven proizvodne linije in za neplanirane izpade zaradi vzdrževanja. To so stroški slabe kakovosti, ki jih avtomobilske tovarne že nosijo, ne glede na to, ali jih je kdo izmeril ali ne. To je prvo, kar je treba preveriti pred kakršnim koli pogovorom o cenah.
Ali naj dobavitelji najprej obravnavajo stroške, povezane s slabo kakovostjo, ali naj se najprej pogajajo o cenah za stranke?
Najprej izguba zaradi notranje pretvorbe. Če od proizvajalca originalne opreme (OEM) prosite za popust, medtem ko izvajate nestabilen proces z visokim deležem izmetov, s tem povzročite revizijo s strani stranke. To so dejanski stroški, ki se skrivajo za šibkim dobičkom.
Kaj naj uprave vprašajo direktorje tovarn glede marž dobaviteljev avtomobilske industrije v letu 2026?
Štiri vprašanja pokrivajo večino vidikov. Trend donosa v prvem prehodu v primarnem procesu. Število ur, porabljenih za razvrščanje izven proizvodne linije in popravljanje. Količina odpadnega materiala v primerjavi s tehničnim seznamom materialov. In natančni stroški nadurnega dela s premijo. Odgovori na ta vprašanja skupaj kažejo izgube pri predelavi, ki jih ekipe v avtomobilskih tovarnah že pokrivajo.
Ali izgube zaradi pretvorbe enako vplivajo na dobičkonosnost dobaviteljev v tovarnah v srednji in vzhodni Evropi ter v zahodni Evropi?
Na splošno gledano, da. Obseg proizvodnje se spreminja, platforme pa se prilagajajo hitreje, kot se prilagajajo kadrovski načrti. Enak pritisk na dobičkonosnost dobaviteljev, ki ga čutijo tovarne v srednji in vzhodni Evropi, se pojavlja tudi v zahodnoevropskih obratih. Obe strani se zatekata k enakim delovno intenzivnim zaobitnim rešitvam, ki so zasnovane za zaščito dobav strankam, kadar je marža nizka.
Povezano znanje in naslednji korak
Vodenje podjetja za dobavo avtomobilskih delov v letu 2026 brez jasnega vpogleda v stroške predelave v tovarni ni več vzdržno. Ko je trg že odnesel večino marže, si skupina ne more privoščiti tudi izgub v tovarni, ki bi jih bilo mogoče preprečiti.
Priporočena literatura:
- Zmanjševanje industrijske marže v Srednji Evropi: kdaj naj sedež podjetja začne s prestrukturiranjem delovne sile v Romuniji?
- Kako operativni direktorji vodijo sanacijo neuspešne uvedbe ERP-sistema, preden se ustavi proizvodnja
- Gospodarske napovedi za evropsko predelovalno industrijo
Evropski dobavitelj avtomobilske industrije se morda sooča z izgubo donosa, nosi nepričakovane stroške popravljalnih del ali se spopada z vrzeli v upravljanju med sedežem in tovarno. V vsakem od teh primerov lahko CE Interim na lokacijo napoti preizkušenega vodstvenega kadra, ki ustreza zahtevam naročila in je pripravljen začeti delati v 72 urah po zaključku priprave navodil za nalogo, da prevzame operativno odgovornost za sanacijo. Tako se zaščitijo marže dobaviteljev avtomobilskih delov v letu 2026.
Pogovorite se z Začasni partner CE ko je zunanji pritisk na maržo razkril pomanjkljivost na ravni obrata. To pomanjkljivost je zdaj treba odpraviti, ne pa izvajati še enega cikla analiz.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL