
Nesporazumni stroški: splošni stroški, za katere po prodaji nihče ne prevzame odgovornosti
Na kratko
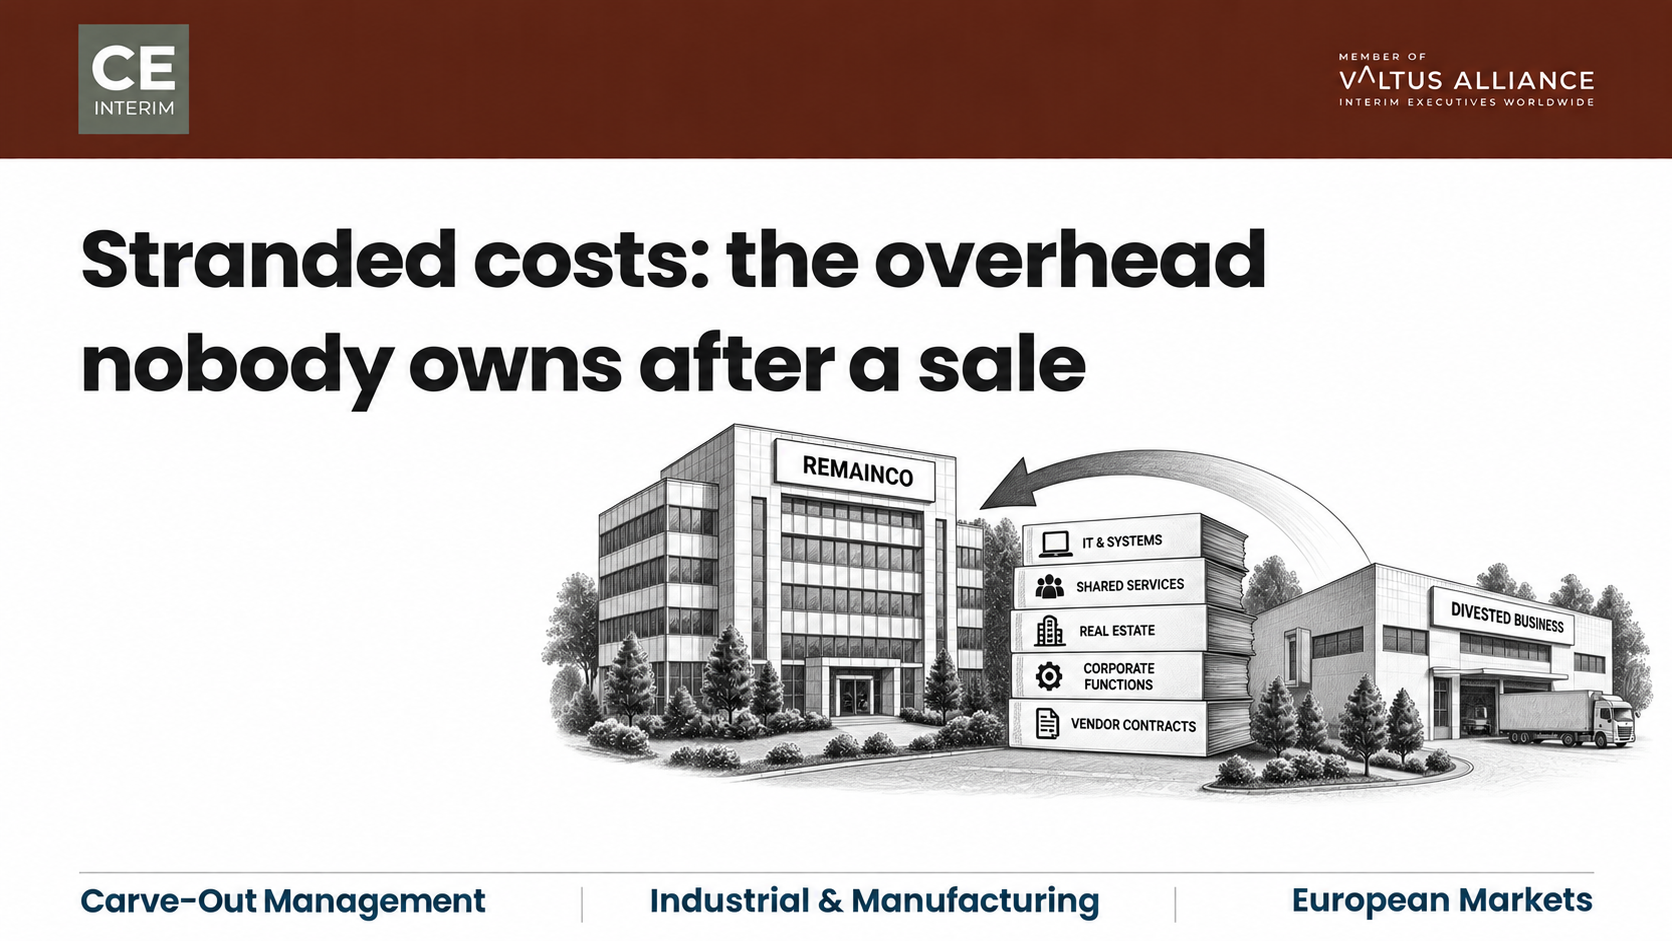
Zastali stroški po odprodaji so splošni stroški podjetja, ki ostanejo za sabo, ko oddelek zapusti podjetje. Pogosti primeri so skupna IT-služba, centri skupnih storitev, najemi nepremičnin in plače v podjetju. Prihodki odidejo s kupcem. Zastali stroški pa ostanejo za sabo. Nobena poslovna enota ni bila nikoli edina lastnica teh splošnih stroškov, zato zdaj noben vodja poslovne enote ni odgovoren za njihovo odpravo. Porazdelitev neizkoriščenih stroškov med preostale poslovne enote problema ne reši. Škodo le prestavi drugam. Za obnovo marže podjetja RemainCo je potrebna natančna izhodiščna točka. Potreben je tudi en imenovan vodstveni delavec s pooblastilom, da v določenem časovnem okviru odpravi neizkoriščene stroške.
Sprožilec: zaključek posla, medtem ko stroški, ki jih ni mogoče izločiti, ostanejo v podjetju RemainCo
Prodaja je zaključena. Izkupiček se nakaže na račune skupine. Upravni odbor evidentira transakcijo brez nepravilnosti. Nekaj mesecev kasneje pa poslovni izkazi vodstva skupine prikazujejo drugačno sliko. Poslovne marže v preostalih poslovnih enotah so se znižale. Povpraševanje strank ostaja nespremenjeno. Cene ostajajo nespremenjene. Obseg prodaje prav tako ostaja nespremenjen. V poslovnih dejavnostih ni ničesar, kar bi pojasnilo ta padec.
Vzrok leži v stroškovni bazi, ne na trgu. Odprodana enota je več let nosila delež splošnih stroškov skupine. To je vključevalo licenco za sistem ERP, ekipo za upravljanje s finančnimi sredstvi, kadrovsko administracijo in pogodbene pravne storitve. Enota je odšla. Neizkoriščeni stroški pa niso odšli z njo. Ostali so v poslovnih knjigah matične družbe, ne da bi bili dodeljeni kateri koli od preostalih poslovnih enot.
Zakaj prerazporeditev neuporabljenih splošnih stroškov ne odpravi tega stroška
Ekipe za korporativne finance se običajno odzovejo na enak način. Nepripisane splošne stroške razporedijo med preostale oddelke z uporabo obstoječih stroškovnih ključev. Vodje tovarn in poslovnih enot se zbudijo in ugotovijo, da so se njihove dodelitve čez noč povečale za dvajset ali trideset odstotkov. V dejanskem vodenju njihovih enot se ni nič spremenilo.
Prerazporeditev ne odpravi neizkoriščenih stroškov. Le jih prenese. Podjetje, ki ne porablja več zmogljivosti skupnih storitev kot prej, zdaj prevzema stroškovno bazo nekoga drugega, ki je izstopil. Te stroške nosi, čeprav za to ni krivo.
Spor, ki sledi, je razumljiv in ni disfunkcionalen. Vodje poslovnih enot se upirajo prevzemanju splošnih stroškov, nad katerimi nimajo nadzora. Vodje centralnih funkcionalnih oddelkov pa se upirajo zmanjšanju lastnega števila zaposlenih, saj skupina še vedno potrebuje nekaj prehodne podpore za kupca. Obe stališči sta razumljivi vsaka zase. Skupaj pa povzročata, da ostanejo neizkoriščeni stroški v poslovnih knjigah, ne da bi jih kdo prevzel. Nerešeni splošni stroški tiho zmanjšujejo vrednost, ki bi jo morala ustvariti prodaja.
Zakaj čezmejne skupne storitve otežujejo odpravo neizkoristljivih stroškov
Razčlenitev neizkoriščenih stroškov je že sama po sebi dovolj zahtevna znotraj ene države. Če k temu dodamo še skupino s sedežem v Nemčiji, Švici, Avstriji ali Franciji ter skupne storitve, ki se izvajajo iz Poljske, Češke ali Romunije, se naloga še dodatno oteži na tri konkretne načine.
Pogodbe med podjetji in dobavitelji, ki povzročajo trajne stroške zaradi zastarele programske opreme
Ponudniki običajno določajo cene za skupinske licence ERP-sistemov, telekomunikacijske pogodbe in inženirsko programsko opremo na podlagi globalnih količinskih stopenj. Ko ena poslovna enota odide, se pogodba ne zmanjša v skladu s tem. Minimalne obveznosti pogosto prisilijo matično družbo, da še naprej plačuje za zmogljivosti, ki jih nihče ne uporablja. Někdo mora pogodbo uradno ponovno pogajati, in sicer za vsako delovno mesto posebej. Prav v pogodbah s ponudniki se pogosto izkaže, da so »nasedli stroški« najtežje odpravljivi.
Centri za skupne storitve, zasnovani z namenom doseganja ekonomije obsega in ne zmanjševanja neizkoriščenih stroškov
Center za skupne storitve v Krakovu, Brnu ali Bukarešti je že po zasnovi namenjen več državam. Števila zaposlenih ni mogoče zmanjšati za točno toliko, kolikor je predstavljal odhajajoči subjekt. Nadzorne ravni in stroški prostorov ostajajo nespremenjeni, dokler nekdo ne preoblikuje operativnega modela, ne le načrta zaposlovanja.
Evropska pravila o zaposlovanju, ki zavirajo odpuščanje presežnega osebja
Prestrukturiranje skupnih storitev v zahodni in srednji Evropi običajno vključuje posvetovanje s svetom delavcev, postopek odpuščanja in zakonsko predpisano odpovedno obdobje. Delovno pravo je pogosto najpočasnejši dejavnik pri odpravljanju neizkoriščenih stroškov. Upravni odbor, ki počaka, da se izteče veljavnost prehodnih storitev, preden začne ta proces, povzroča nepotrebne stroške. Pozni začetek procesa lahko stroške poveča za dvanajst do osemnajst mesecev dodatnih stroškov plač.
Upoštevanje nepovratnih stroškov, preden trajno zmanjšajo maržo
Noben upravni odbor ne prejme poročila z naslovom »Nesporazumni stroški«. Problem se namesto tega kaže v obliki ponavljajočega se vzorca v prvih dveh do štirih četrtletjih po zaključku projekta.
Organizacije običajno opazijo več opozorilnih znakov, ki kažejo, da neizkoriščeni splošni stroški zmanjšujejo dobičkonosnost:
Poslovne enote poročajo o padanju marž kljub stabilnemu poslovanju, kar je posledica večjih stroškov, ki se jim pripisujejo na ravni skupine.
Četrtletni pregledi poslovanja se sprevržejo v spore med vodji oddelkov in oddelkom za korporativne finance glede pravičnosti razporeditve sredstev.
Osrednji IT-oddelek še naprej plačuje stroške vzdrževanja za zmogljivosti zastarelih strežnikov in licenčne pravice za programsko opremo, ki so bile prilagojene obsegu poslovanja pred odprodajo.
Ekipe skupnih storitev kažejo upad produktivnosti, ker nepotrebno podporno osebje ni bilo prerazporejeno.
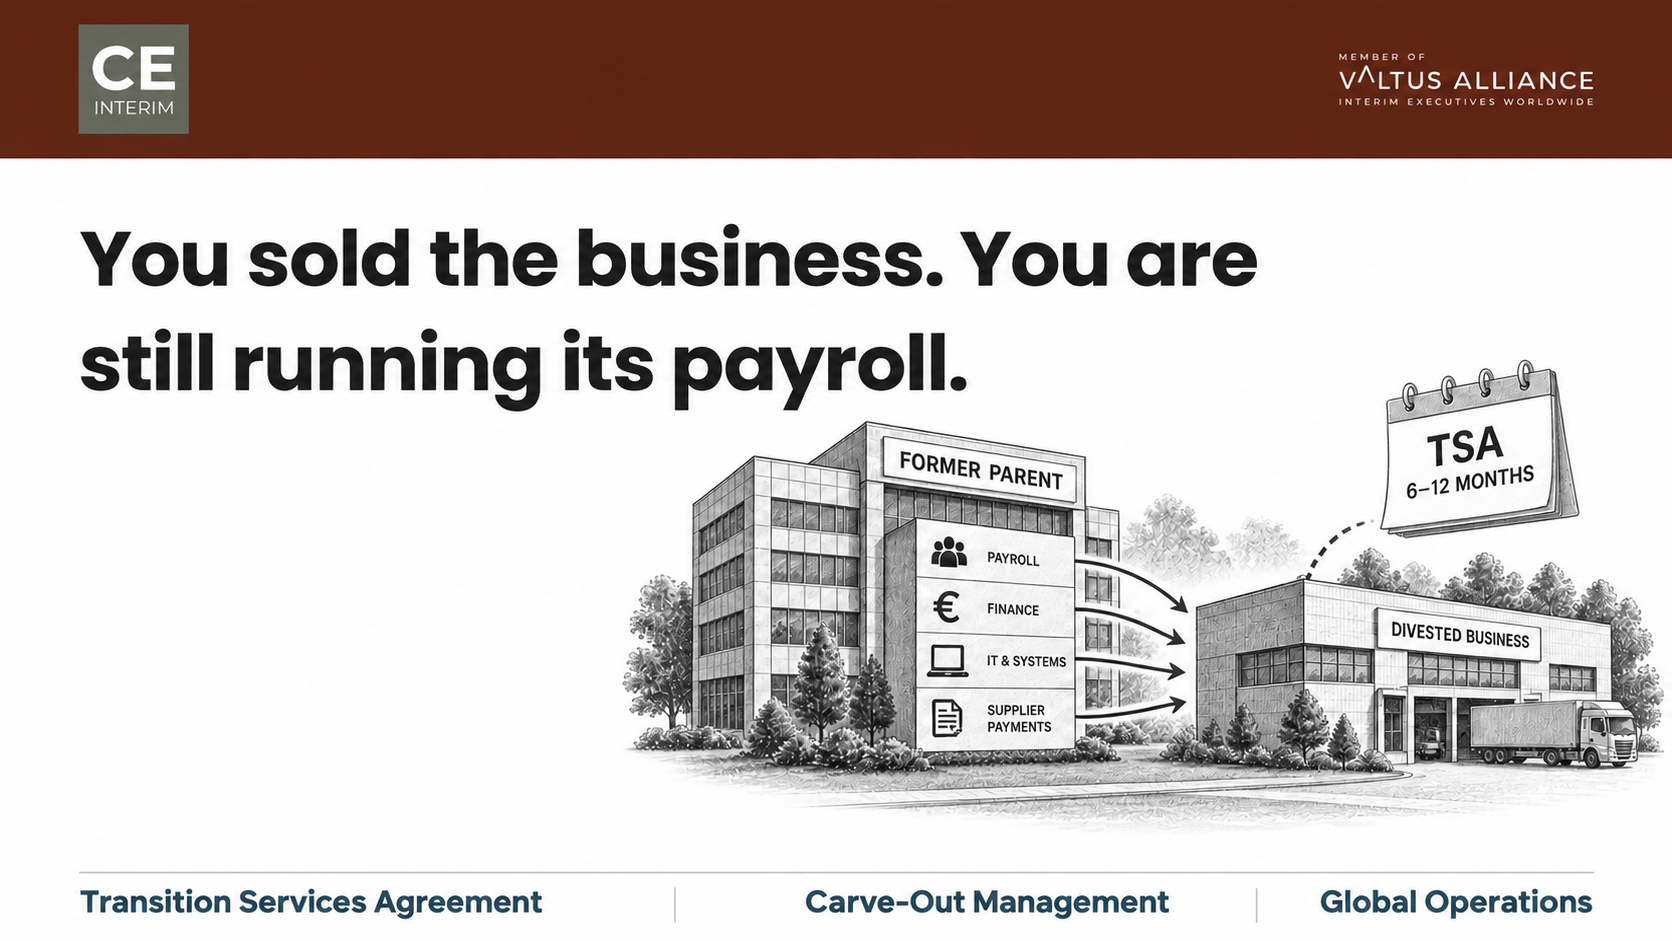
Pogodbe o prehodnih storitvah (TSA) se iztečejo po predvidenih datumih poteka veljavnosti, ne da bi bil določen jasen časovni načrt za njihovo prenehanje.
Napaka je, če kateri koli od teh znakov obravnavamo kot začasno prehodno odstopanje. Če jih pustimo brez ukrepov, se vsak od njih spremeni v trajno postavko v stroškovni bazi podjetja RemainCo.
Določitev velikosti vrvi, ki visi nad glavo, pred določitvijo obsega izhoda iz ločitve
Odprava nepovratnih stroškov se začne z natančno analizo izhodiščnega stanja, ne pa s splošnim nalogom za zmanjšanje stroškov. Oddelek za korporativne finance mora razvozlati večletno zgodovinsko razporeditev stroškov. Vsaka skupna postavka nepovratnih stroškov mora biti razvrščena: ohranjena za tekoče poslovanje, prenesena na kupca ali v celoti odpravljena.
Čas je prav tako pomemben kot razvrstitev. Upravni odbor, ki čaka na iztek sporazuma o prehodnih storitvah, izgublja dragoceni čas. Načrtovanje zaprtja sistemov, objektov in zmanjšanja števila zaposlenih ne more čakati na iztekom tega sporazuma. Načrtovanje mora potekati v prvih devetdesetih dneh. To velja tudi, če sporazum traja šest ali dvanajst mesecev. Ko se prehodno obdobje konča, morajo biti z njim povezani neizkoriščeni stroški že pripravljeni za odpravo. Ne smejo sprožiti novega pregleda.
Vzpostavitev jasne odgovornosti za stroške ločevanja in lastništva nad programom
To je edini vidik ločitve, pri katerem je lahko iskren odgovor preprost. Skupina morda sploh ne bo potrebovala zunanjega imenovanja. Če je bila odprodana enota v veliki meri samostojna, lahko delo osebno prevzame finančni direktor skupine. Ali pa ga finančni direktor prenese na vodjo preoblikovanja, ki poroča neposredno njemu. To vprašanje se nanaša na odgovornost za stroške ločitve v zvezi z neizkoriščenimi stroški, ne pa na zmogljivost. Notranji lastnik lahko to nalogo dobro opravlja.
Obravnavanje neporavnanih stroškov kot skupne odgovornosti vseh finančnih oddelkov poslovnih enot ne deluje. Noben finančni nadzornik poslovne enote nima pooblastila za stroške na ravni skupine. Ker jih nihče ne odpravi, ostanejo samodejno v veljavi. Pooblastilo mora imeti en imenovan vodstveni delavec, ki ima izrecno pristojnost nad stroškovno bazo skupine.
Zunanji imenovanec si zasluži mesto le pod določenimi pogoji:
Skupna infrastruktura se razteza čez več držav.
Ponovno pogajanje o pogodbah s poslovnimi dobavitelji zahteva posebne poslovne zmogljivosti, ki jih skupina notranje nima.
Vodstveni delavci, ki bi sicer vodili program, so isti ljudje, katerim se zmanjšujejo proračunska sredstva.
Kaj neodvisne raziskave razkrivajo o neizkoriščenih stroških po odprodaji
McKinseyjev raziskave Vpliv na poslovanje po odprodaji je jasen. Matične družbe pogosto potrebujejo do treh let, da se v celoti opomorejo od neizkoriščenih stroškov. Donosnost vloženega kapitala ostaja nizka, dokler vodstvo ne izvede neposredne prestrukturiranje centralnih in skupnih funkcij.
Boston Consulting Group postavi ponavljajoči se neizkoriščeni stroški v višini od 3 do 7 odstotkov stroškovne osnove odprodane enote. Ta znesek zajema nekaj drugega kot enkratne stroške ločevanja in razpletanja. BCG te stroške v tipičnih primerih izločitve ocenjuje ločeno na 1 do 5 odstotkov prihodkov odprodane enote. V zapletenih primerih se lahko ta delež poveča na 13 odstotkov. Roland Berger anketirani skoraj 400 strokovnjakov za ločevanje podjetij. Njihova raziskava kot glavni vzrok za neizpolnjevanje ciljev dobička po zaključku transakcije v evropskih industrijskih skupinah navaja nerešeno vprašanje skupnih storitev.
Ti dve številki BCG odgovarjata na različna vprašanja. Ne seštevajte ju. Ena meri splošne stroške, ki jih skupina vsako leto plačuje. Druga meri enkratne stroške prekinitve poslovnih odnosov. Zamenjava teh dveh pojmov je sama po sebi eden od razlogov, zakaj upravni odbori podcenjujejo neizkoriščene stroške.
Primer iz prakse: odprava 4,2 milijona evrov neizkoriščenih stroškov podjetja RemainCo
Naloga: nemška odprodaja, ki povzroča neizkoriščene stroške poljskih skupnih storitev
Nemški proizvajalec industrijske opreme s sedežem v Baden-Württembergu je prodal svoj nepomemben poslovni segment kmetijskih strojev za 110 milijonov evrov. Ta segment je predstavljal petintrideset odstotkov prometa skupine. Nakup je opravil mednarodni trgovski kupec. Posel je bil uspešno zaključen, skupina pa je neto iztržek razdelila v skladu z načrtom.
Matična družba je ohranila svojo osrednjo infrastrukturo: sedež družbe v Stuttgartu in center za gostovanje IT-sistemov v Frankfurtu. Ohranila je tudi center skupnih storitev v Poznańu, ki je skrbel za obveznosti do dobaviteljev, izdajanje računov in obračun plač za celotno skupino. Vsi ti nepovratni stroški so zdaj pripadali izključno družbi RemainCo.
Konflikt: zmanjševanje marže in neizkoriščene zmogljivosti v skupnih funkcionalnih področjih
V devetdesetih dneh se je poslovna marža v preostalem poslu industrijskega orodja močno zmanjšala. Padla je s 7,4 odstotka na 3,8 odstotka. Oddelek za korporativne finance je 6,5 milijona evrov splošnih stroškov prerazporedil med preostale tovarne v Nemčiji in na Češkem. Lokalni direktorji tovarn so nasprotovali razporeditvi neizkoriščenih stroškov. Nova razporeditev je ogrozila njihove letne cilje za bonuse, kar je bil razumen odziv na stroške, nad katerimi niso imeli nadzora.
Hkrati je oddelek IT še naprej plačeval za 1.400 neizkoriščenih licenc SAP. Plačeval je tudi za namensko zmogljivost v oblaku, vzpostavljeno za odprodane dejavnosti. V Poznańu je štirideset računovodij skupnih storitev delalo z zmanjšano delovno obremenitvijo. Lokalno vodstvo je odložilo prestrukturiranje ekipe. Ti zaposleni so v okviru ohlapnega prehodnega dogovora še naprej nudili neuradno podporo kupcu.
Ukrep: imenovanje posebne vodstvene ekipe za prestrukturiranje v roku 72 ur
Nadzorni svet je najel podjetje CE Interim. V 72 urah po dokončanju opisa nalog je v Stuttgart prispel začasni direktor za prestrukturiranje. Ta je imel polna pooblastila za program stroškov RemainCo.
Da bi odpravil neizkoriščene stroške, je vodstvo izvedlo strukturiran, večstopenjski intervencijski načrt:
Revizija računovodskih izkazov po posameznih postavkah: Nadomestili smo poljubno razporeditev stroškov s preglednim modelom zaračunavanja na podlagi dejavnosti, s čimer smo rešili notranje spore med direktorji obratov.
Optimizacija pogodb in novacija: sprožili smo klavzule o zmanjšanju obsega za 1.400 neizkoriščenih licenc SAP ter na kupca prenesli namensko oblačno infrastrukturo, s čimer smo dosegli letne prihranke v višini 1,6 milijona evrov.
Prilagajanje obsega skupnih storitev in komercializacija prehodnih pogodb o storitvah
Tretjič, vodstvo je prestrukturiralo sam center v Poznańu. V sodelovanju s poljskim svetovalcem za delovno pravo je bil v okviru programa prostovoljnega odhoda odpuščenih petindvajset odvečnih administrativnih delovnih mest. Petnajst strokovnjakov je ostalo v podjetju, da bi podpirali nadaljnjo rast skupine. Četrtič, neformalne prošnje za podporo odhodnemu podjetju so postale strukturirana storitev z določeno ceno v skladu z uradnim cenikom. To je prineslo 420.000 evrov prihodkov od provizij, namesto da bi stroški ostali nepokriti.
Rezultat: trajno zmanjšanje splošnih stroškov in izboljšanje poslovne marže
V petih mesecih je program zmanjšal trajne, letno preračunane neizkoriščene stroške za 4,2 milijona evrov. Ta znesek je predstavljal 65 odstotkov vseh neizkoriščenih stroškov, ugotovljenih na začetku. Preostalih 2,3 milijona evrov stroškov skupnih storitev se je preneslo na nižjo stroškovno osnovo. Skupina je še vedno potrebovala del te zmogljivosti. Poslovne marže za preostalo dejavnost so se ponovno dvignile na 7,1 odstotka, kar je blizu ravni pred zaključkom programa.
Pogosta vprašanja o nepovrnjenih stroških po odprodaji
Kateri stroški se po odsvojitvi štejejo za neizkoriščene stroške?
Nesporedni stroški so stroški podjetja, ki ostanejo pri matični družbi po odhodu posamezne poslovne enote. Mednje spadajo centralna IT-infrastruktura, zmogljivosti skupnih storitev, plače na ravni skupine, nepremičnine in licence za poslovno programsko opremo. Štejejo za nesporedne stroške, če so nekoč služili tistemu delu skupine, ki je zdaj odšel.
V čem se ponavljajoči se neizkoriščeni stroški razlikujejo od enkratnih stroškov ločitve?
Nesporazumni stroški se ponavljajo vsako leto, dokler jih nekdo ne odpravi. Stroški ločitve so enkratni izdatki za prekinitev vezi: pravne storitve, razpletanje sistemov, svetovalni honorarji. BCG jih iz dobrega razloga obravnava kot ločene zneske. Upravni odbori, ki načrtujejo eno, drugega pa ne, pri obnovi podcenjujejo potrebna sredstva.
Kdaj naj matična družba obračuna neporazdeljene splošne stroške?
Ob podpisu, ne šele po zaključku. Upravni odbor, ki počaka, da se pojavi prvo četrtletno odstopanje, je že zamudil mesece, ko bi bilo ukrepanje najcenejše.
Kdo naj prevzame odgovornost za odpravo nepovračljivih stroškov?
Finančni direktor skupine, bodisi osebno bodisi prek pooblaščenega vodje preoblikovanja. V imenovanje zunanjega vodstvenega delavca pride pod dvema pogojema: če skupna infrastruktura zajema več držav ali če notranji odgovorni zaradi zmanjševanja lastnih proračunov pridejo v navzkrižje interesov.
Ali se lahko pogodbe o informacijski tehnologiji in programski opremi v podjetju po prodaji poslovne enote skrajšajo?
Da. Podjetja lahko uveljavijo pogodbene klavzule o zmanjšanju obsega in prenesejo določene sklope licenc na kupca. Prav tako se lahko ob obnovitvi pogodbe pogajajo za zmanjšanje obsega ali pa razgradijo odvečno zmogljivost v oblaku. Vsaka od teh možnosti zahteva tehnična in poslovna pogajanja s ponudnikom, ne zgolj zahtevek.
Kako dolgo traja rok za odstranitev zastale nadzemne napeljave, preden postane trajna?
Približno toliko, kolikor traja sporazum o prehodnih storitvah. Ko organizacija ponovno prevzame delovno obremenitev, ki jo je prej prevzela zunanja služba, kot del običajne prakse, je veliko težje utemeljiti njeno zmanjšanje.
Povezano znanje in naslednji korak
Odločitev, s katero se po prodaji sooča finančni direktor skupine, je enostavna za opisati, a težka za izvedbo. Odstraniti neizkoriščene stroške po fiksnem časovnem načrtu ali pa jih pustiti kot trajno breme na marži podjetja RemainCo. Če je bila odprodana enota v veliki meri samostojna, lahko notranje finančne ekipe prilagoditev absorbirajo v okviru običajnega proračunskega cikla. Ta notranji model preneha delovati, ko odprodana enota deli več z ostalim delom skupine. To vključuje poslovne sisteme, globalne pogodbe z dobavitelji ali čezmejne centre za skupne storitve.
Povezana literatura
CE Interim zagotavlja čezmejno vodstveno vodenje pri ključnih poslovnih preoblikovanjih. Kadar neizkoriščeni stroški zmanjšujejo maržo podjetja RemainCo, lahko partner podjetja CE Interim pomaga opredeliti mandat, ki ga situacija zahteva. Ta mandat natančno opredeli višino neizkoriščenih stroškov. Dodeli jih enemu odgovornemu vodstvenemu delavcu. Odpravi jih v skladu s časovnim načrtom, ki je že določen v pogodbi o prehodnih storitvah. Vabimo vas, da zaupno razpravljate o aktivni odprodaji ali vprašanju neizkoriščenih stroškov z Začasni partner CE.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL