

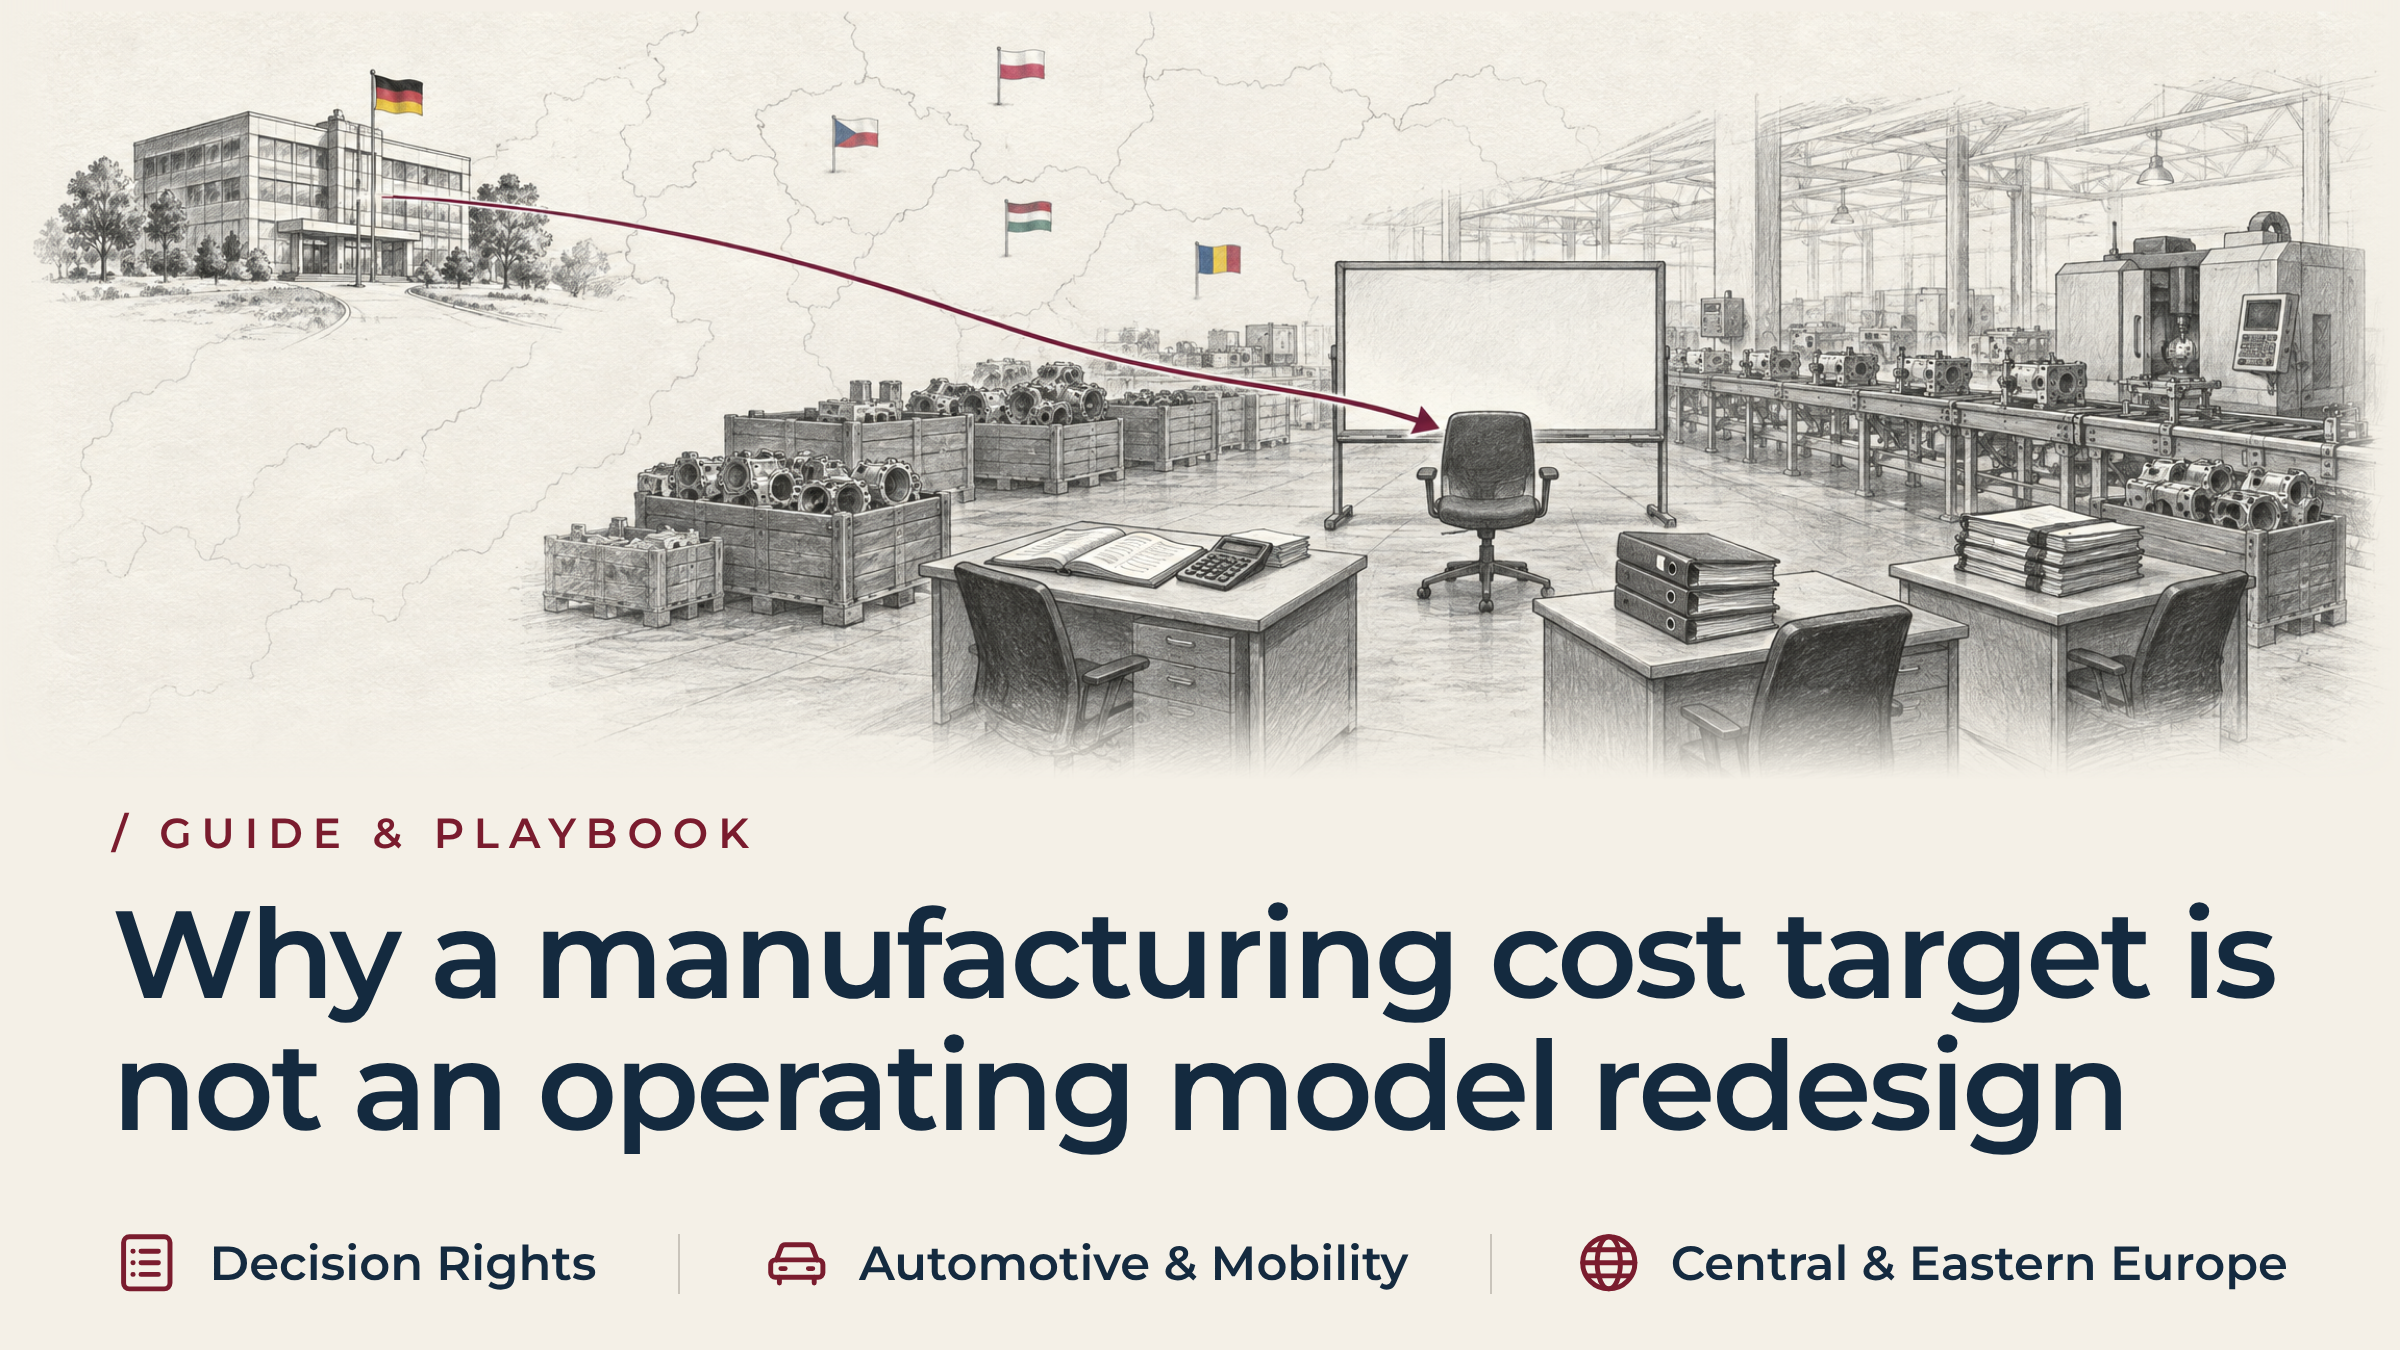
Perché un obiettivo di costo di produzione non equivale a una riprogettazione del modello operativo
In breve
Il reparto Finanza fissa l’obiettivo di risparmio. Il reparto Risorse umane attua la riduzione dell’organico. Il reparto Approvvigionamenti rinegozia i termini con i fornitori. Ciascuna funzione porta a termine il proprio mandato nei tempi previsti, eppure la linea di produzione scivola verso ritardi nelle consegne e un’erosione dei margini. Questa è la vera differenza tra la riduzione dei costi di produzione e la ristrutturazione operativa. Fissare un obiettivo di costo è una decisione finanziaria.
La progettazione delle modalità di funzionamento di uno stabilimento ridimensionato è una questione operativa. La sede centrale riduce gli input senza riconfigurare la sequenza di assemblaggio, i cicli di manutenzione o la gerarchia di supervisione. Ciò comporta che lo stabilimento continui a funzionare secondo il vecchio sistema operativo con meno personale. Per colmare tale divario è necessario un mandato unico per la progettazione operativa, con l’autorità di effettuare compromessi tra le diverse funzioni.
Il fattore scatenante: tagli ai costi operativi non coordinati contro un modello di proprietà unica
Il consiglio di amministrazione approva un programma obbligatorio di riduzione dei costi. I volumi nel settore automobilistico hanno subito un calo. I prezzi dei fattori di produzione in tutta l’Europa centrale e orientale hanno registrato un forte aumento. La sede centrale del Gruppo ordina a ogni funzione di tagliare il proprio budget di una percentuale prestabilita. La direzione finanziaria del Gruppo monitora l’andamento settimanale tramite dashboard. La direzione delle risorse umane gestisce i periodi di preavviso, i piani sociali previsti dalla legge e il licenziamento dei lavoratori interinali. La direzione acquisti negozia concessioni del dieci per cento con i fornitori di secondo livello.
Nella presentazione del comitato esecutivo, tutti gli indicatori sono al verde. I responsabili di progetto confermano che ogni funzione sta raggiungendo i propri obiettivi nei tempi previsti. Eppure, nella sala del consiglio, i vertici aziendali avvertono un silenzioso disagio. Ogni funzione ha raggiunto i propri obiettivi numerici. Nessuno è in grado di descrivere il modello operativo concreto che genererà gli ordini dei clienti tra sei mesi. Il consiglio esita a mettere in discussione la realtà operativa. Farlo sembrerebbe mettere in discussione i responsabili delle funzioni che hanno fatto esattamente ciò che la sede centrale aveva chiesto.
Questo divario comporta un rischio concreto. La funzione finanziaria non progetta i sistemi di produzione; ne misura il costo. Le risorse umane non calibrano i tempi di ciclo in base al takt time del cliente; gestiscono i contratti di lavoro. Trattare un obiettivo finanziario come se fosse un piano operativo lascia il reparto di produzione senza un responsabile. Il risultato non è un modello operativo riprogettato, bensì il residuo fortuito di tagli dipartimentali non coordinati.
Perché i modelli operativi si frammentano nelle operazioni matriciali transfrontaliere
Il divario tra l’obiettivo di costo e la realtà operativa si amplia oltre i confini nazionali. La sede centrale si trova in Germania, Svizzera, Francia o Austria. Lo stabilimento si trova in Polonia, Repubblica Ceca, Ungheria o Romania. I responsabili funzionali fanno capo ai rispettivi dipartimenti della sede centrale. Il modello operativo si concretizza in un unico sistema integrato nel lontano stabilimento di produzione.
In una matrice funzionale, il coordinamento interdipartimentale crolla sotto pressione. Ciò avviene in quattro modi ricorrenti.
- Il reparto finanziario riduce del quindici per cento il budget destinato alla manutenzione e ai pezzi di ricambio dello stabilimento per raggiungere un obiettivo di liquidità trimestrale. Nessuno spiega al reparto finanziario che le presse di stampaggio, ormai obsolete, necessitano di una calibrazione continua per rispettare le tolleranze richieste dai clienti.
- L’ufficio risorse umane ha approvato l’uscita dal servizio del personale di supporto indiretto. Ciò comporta l’uscita dei tecnici attrezzisti che si occupano dei cambi di linea rapidi.
- I responsabili di produzione hanno meno personale a disposizione per lo stesso volume giornaliero. Allungano quindi i cicli di produzione per evitare i tempi di fermo dovuti ai cambi di linea, accumulando così grandi lotti di semilavorati che assorbono il capitale circolante.
- Nessuno consulta i responsabili della qualità sulle decisioni relative alla forza lavoro. Questi finiscono per gestire i banchi di smistamento fuori linea per individuare i componenti che non rientrano nelle specifiche.
Ogni funzione fa riferimento gerarchicamente al proprio responsabile presso la sede centrale, non lateralmente a un responsabile operativo in loco. Pertanto, nessuno nello stabilimento ha l’autorità di interrompere il ciclo. La direzione locale, riluttante a apparire poco collaborativa nei confronti del gruppo, segnala raramente che queste decisioni sono in contraddizione tra loro. Lo stabilimento continua a produrre ricorrendo a soluzioni manuali alternative, finché un cliente non subisce un arresto della linea di produzione o non emette una segnalazione relativa alla qualità.
Riduzione dei costi di produzione contro ristrutturazione operativa: dati provenienti dal settore
Due fonti esterne avvalorano la distinzione operata in questo articolo. Il rapporto della BCG Studio globale sui fornitori del settore automobilistico 2026 ha rilevato che i fornitori europei manifestano il sentiment più negativo rispetto a qualsiasi altra regione. La causa è da ricercarsi nelle persistenti pressioni economiche e finanziarie. Lo studio conclude che i fornitori di primo livello devono ripensare radicalmente il proprio modello operativo, anziché affidarsi a tagli una tantum dei costi. Il percorso raccomandato passa attraverso il consolidamento degli stabilimenti e della presenza territoriale, con l’obiettivo di costruire una base reddituale riprogettata in grado di reggere alla continua volatilità della domanda.
L’Osservatorio europeo sulle ristrutturazioni di Eurofound evidenzia lo stesso andamento in un caso specifico. La sua scheda informativa su JTEKT Repubblica Ceca record circa 300 posti di lavoro sono stati soppressi nella sede di Plzeň nell'agosto 2026. Prima dei tagli, la sede contava 620 dipendenti. Lo stabilimento ha continuato a funzionare, nonostante la riduzione abbia interessato quasi la metà della forza lavoro della sede.
Nessuna delle due fonti precisa in che modo tale attività sia stata riorganizzata. Non esiste una soglia oltre la quale la riduzione dei costi si trasformi in ristrutturazione, e nessuno dovrebbe inventarne una. Ciò che entrambe confermano è la situazione di fondo affrontata in questo articolo: un’azienda può ridimensionare un sito di quasi la metà e continuare comunque ad aspettarsi che funzioni.
I fogli di calcolo dei singoli reparti non possono garantire da soli questo risultato. Mantenere un programma di produzione coerente mentre la forza lavoro si dimezza richiede una riprogettazione totale dell’architettura operativa, non una serie di interventi funzionali isolati.
Obiettivo di costo contro trasformazione del modello operativo: un confronto tra le due strategie
La differenza risulta evidente quando i due approcci vengono messi a confronto: si tratta di due sequenze distinte, non di una sola.
L'approccio funzionale considera la riduzione dei costi come la somma di azioni separate intraprese dai vari reparti. Il reparto finanziario fissa l'obiettivo. Il reparto risorse umane riduce l'organico. Il reparto supply chain riduce le scorte. Ciascuno opera secondo i propri tempi. Il risultato è un'esecuzione frammentata in officina: cambi di produzione mal gestiti, scarti nascosti e un aumento dei trasporti urgenti.
L’approccio basato sul modello operativo considera lo stesso obiettivo come un’unica trasformazione integrata. Un unico mandato riequilibra i tempi di takt, sincronizza la manutenzione e i ricambi, riallinea i poteri decisionali e convalida l’impronta operativa, in quest’ordine. Il risultato è una produzione prevedibile, una resa stabile al primo passaggio, un basso livello di lavori in corso e risparmi che l’azienda mantiene effettivamente in contanti.
Mancano i sintomi chiave che indicano la necessità di una riprogettazione operativa
Il consiglio di amministrazione non deve attendere la revisione contabile. Quattro segnali operativi indicano già che è stato superato il limite tra la riduzione dei costi di produzione e la ristrutturazione operativa:
- Indicatori di successo contraddittori nascondono un deterioramento operativo. Il reparto Finanza riferisce che la funzione sta raggiungendo i propri obiettivi in termini di manodopera nei tempi previsti. Il reparto Logistica riferisce che le tariffe del trasporto aereo premium sono raddoppiate per aggirare le strozzature nella produzione.
- Il lavoro in corso aumenta mentre la produttività ristagna. I gruppi non finiti si accumulano tra le postazioni di produzione, poiché i pezzi non possono procedere senza i componenti mancanti. Ciò immobilizza la liquidità e blocca i corridoi.
- L'escalation informale sostituisce la procedura standard. Quando si verificano guasti alle apparecchiature, i capoturno saltano il normale percorso di escalation, poiché gli specialisti tecnici responsabili non sono più presenti. Intervengono quindi direttamente sulle macchine.
- Durante le riunioni mattutine si discute di chi è la colpa anziché del flusso di lavoro. I responsabili della produzione, della manutenzione e della qualità dedicano le riunioni quotidiane ad attribuire la colpa dei tempi di inattività, anziché risolvere il collo di bottiglia che li causa.
Definizione di un mandato unico per la progettazione operativa degli impianti e i compromessi da adottare
Il passaggio da un taglio drastico dei costi a una ristrutturazione duratura richiede un mandato unico per la definizione del modello operativo, con l’autorità di operare compromessi vincolanti. Il Consiglio di Amministrazione non sta in realtà scegliendo tra un risparmio maggiore e uno minore. Sta scegliendo tra il calendario originario e un mandato sufficientemente ampio da reggere una volta che il personale se ne sarà andato.
Questo è anche il criterio pratico per stabilire quando la riduzione dei costi richiede una riorganizzazione: se i compromessi superano i confini gerarchici. Quattro aree detengono tale autorità più spesso:
- Sincronizzazione del tempo di ciclo produttivo con la domanda dei clienti. Se i volumi dei clienti sono diminuiti del venti per cento, mantenere le linee al ritmo precedente per un numero inferiore di ore crea attriti dovuti alle continue interruzioni e ripartenze che danneggiano le attrezzature e generano scarti. Il mandato prevede il riadattamento delle stazioni di linea in base alla domanda reale e attuale.
- Unificare la manutenzione, le attrezzature e la capacità operativa. Se lo stabilimento passa da tre turni a due, la manutenzione non può semplicemente assorbire un taglio proporzionale al budget. Le finestre di cambio linea, i controlli predittivi e i ricambi critici devono essere programmati nei tempi di fermo rimanenti.
- Ridefinizione dei poteri decisionali in officina. Quando cinque livelli gerarchici vengono ridotti a tre, il mandato stabilisce chi può fermare una linea di produzione in caso di scostamento dalla qualità. Stabilisce inoltre chi approva una sostituzione d’emergenza e chi trasferisce gli operatori da una cella all’altra.
- Armonizzazione delle scorte di sicurezza in relazione ai vincoli di approvvigionamento. Una struttura più snella opera con margini più ridotti. La riprogettazione definisce la frequenza delle consegne, i percorsi di assemblaggio dei kit e le scorte di sicurezza dei prodotti finiti, in modo che un ritardo da parte di un singolo fornitore non possa bloccare l’assemblaggio finale.
Caso di studio: incarico ad interim di CE nel settore automobilistico europeo
L'obiettivo di riduzione dei costi pari a 5,5 milioni di euro e i primi risultati operativi
Un fornitore automobilistico europeo di primo livello, specializzato in sottogruppi meccatronici, gestiva uno stabilimento con 720 dipendenti nell’Europa centro-orientale. Riforniva le principali case automobilistiche tedesche e francesi. A fronte dei tagli ai prezzi imposti dai clienti e dell’aumento delle tariffe energetiche, il comitato esecutivo del gruppo ha disposto una riduzione delle spese operative pari a 5,5 milioni di euro entro sei mesi.
I dipartimenti Finanza e Risorse umane del Gruppo hanno attuato i propri programmi con rigore. L'organico diretto è diminuito del 18%. Il dipartimento Risorse umane ha ridotto del 22% i posti di lavoro indiretti nel settore ingegneristico, mentre il dipartimento Finanza ha tagliato del 15% i budget destinati alla manutenzione delle strutture.
I dashboard aziendali hanno dichiarato il progetto concluso. Tuttavia, entro otto settimane dall’uscita definitiva del personale, le prestazioni operative dello stabilimento hanno subito un brusco peggioramento. Il tasso di conformità nelle consegne è sceso dal 98,8% all’81,2%. Le scorte di prodotti in lavorazione sono aumentate di 3,2 milioni di euro e i tassi di scarto sono triplicati. Lo stabilimento spendeva 250.000 euro al mese in turni di emergenza nel fine settimana e in trasporti stradali espressi verso la Germania.
Diagnosi operativa del COO ad interim e risultati della valutazione diagnostica
Riconoscendo che gli obiettivi funzionali avevano compromesso l’architettura operativa dello stabilimento, l’Amministratore Delegato del Gruppo ha incaricato CE Interim. CE Interim ha selezionato un dirigente già valutato, in linea con il mandato e vincolato da un accordo di riservatezza (NDA), pronto a subentrare una volta completata la presentazione del mandato. Tale dirigente ha assunto il ruolo di Direttore operativo ad interim in loco. La piena autorità operativa comprendeva i settori della produzione, dell’ingegneria, della qualità e della catena di approvvigionamento.
La valutazione iniziale di quattro giorni condotta dal dirigente ad interim ha messo in luce una mancanza di coordinamento operativo. Il reparto Risorse umane aveva eliminato venti meccanici addetti alla messa a punto, prevedendo che fossero gli stessi operatori delle macchine a occuparsi delle regolazioni degli utensili di linea. Il reparto Finanza, dal canto suo, aveva ridotto le scorte di ricambi per gli utensili, al fine di raggiungere gli obiettivi relativi al capitale circolante.
Quando le avvolgitrici automatiche ad alta velocità subivano la normale usura degli utensili, gli operatori non disponevano dei calibri specializzati necessari per calibrare le testate. Inoltre, non avevano a disposizione i componenti di ricambio per ripararle. Le macchine rimanevano ferme per ore mentre i supervisori cercavano freneticamente i pezzi di ricambio. Ne conseguivano configurazioni affrettate, che portavano alla produzione di bobine difettose.
Attuazione di tre interventi strutturali per il rilancio operativo
Il dirigente ad interim ha attuato tre interventi operativi di natura strutturale nel corso di un mandato di dodici settimane:
- Sono stati riprogettati i ritmi operativi e il bilanciamento della linea. La produzione è stata consolidata, passando da tre turni irregolari e con organico parziale a due turni con copertura completa e tempi di takt sincronizzati, eliminando così i cicli di avvio e arresto delle macchine.
- Ha reintegrato la configurazione degli utensili in una cella operativa dedicata. Il dirigente ha reintegrato otto meccanici specializzati nella configurazione, ha riorganizzato i protocolli per il cambio rapido degli stampi e ha riservato i ricambi critici per le macchine utensili. Il tempo medio di cambio formato è sceso da 110 minuti a 38 minuti.
- Sono stati riallineati i poteri decisionali interfunzionali e gli indicatori di produzione. Il dirigente ha abolito gli obiettivi dipartimentali isolati e ha introdotto un unico comitato di controllo operativo, incentrato sulla resa al primo passaggio e sul rispetto delle scadenze dei clienti. I capoturno hanno ottenuto l’autorità di interrompere e correggere immediatamente eventuali scostamenti della linea di produzione.
Risultati del piano di risanamento: ripristino della puntualità nelle consegne, dei tassi di scarto e del flusso di cassa
Nel giro di dodici settimane, lo stabilimento ha riottenuto il pieno controllo operativo. Il tasso di conformità delle consegne è risalito al 99,4%. Gli scarti sono scesi nuovamente al di sotto dell’1,2%. Le scorte di prodotti in lavorazione sono diminuite di 2,8 milioni di euro e le spedizioni urgenti sono cessate del tutto. Il sito ha ottenuto 4,9 milioni di euro di risparmi annualizzati, verificati e sostenibili. Questo risultato dimostra che la riduzione dei costi è duratura solo quando è garantita da un modello operativo integrato.
Quando è sufficiente una gestione interna e quando è necessaria un’autorità indipendente
Il fatto che uno stabilimento abbia un obiettivo di costo non costituisce, di per sé, un motivo valido per ricorrere a un dirigente esterno. Talvolta i responsabili funzionali locali coordinano già efficacemente il lavoro tra i vari reparti e i volumi di clienti rimangono prevedibili. In tal caso, il team dirigenziale dello stabilimento dovrebbe avere il mandato e l’autonomia necessari per riorganizzare le proprie operazioni.
L’autorità esecutiva indipendente diventa necessaria quando i compromessi richiesti superano i confini funzionali che la sede stessa non è in grado di superare. Un direttore di stabilimento raramente ha l’autorità necessaria per prevalere sulla direzione finanziaria centrale in merito alle spese di manutenzione. Lo stesso dirigente non può facilmente contestare la direzione acquisti centrale riguardo alle dimensioni dei lotti, né dare indicazioni alla direzione risorse umane centrale in merito alla struttura organizzativa.
In un contesto transnazionale, queste decisioni rimangono bloccate in una situazione di stallo politico. Il fattore scatenante concreto è semplice: il primo compromesso che si arenano in questo modo. Due funzioni invocano ciascuna il proprio mandato e nessuna delle due riesce a smuovere l’altra. Un dirigente ad interim apporta un’autorità che va al di là delle considerazioni relative alla carriera aziendale, collegando la strategia di gruppo all’attuazione sul campo, fino a quando il modello operativo non diventa autosufficiente.
Un partner ad interim di CE rimane coinvolto per tutta la durata dell’incarico. Il partner conferma l’ambito di competenza e mantiene aperto il canale di escalation verso l’amministratore delegato del Gruppo. Il partner verifica inoltre che l’autorità del dirigente non sia stata silenziosamente ridotta.
Ecco cosa distingue, nella pratica, la riduzione dei costi di produzione dalla ristrutturazione operativa. Non è una questione di entità dei numeri. È chi detiene la responsabilità del progetto che deve garantire il risultato.
Domande frequenti sui target di costo rispetto ai modelli operativi
Quando un piano di riduzione dei costi si trasforma in una vera e propria ristrutturazione operativa?
Non esiste una percentuale fissa né una soglia numerica, e nessuno dovrebbe inventarne una. Il segnale è dato dal momento in cui la sequenza di produzione, la manutenzione, i poteri decisionali e le scorte devono muoversi all’unisono, cosicché nessuna singola funzione possa assumersi la responsabilità del risultato. A quel punto, un obiettivo di costo è diventato una decisione relativa al modello operativo e necessita di un proprio mandato.
Qual è la definizione funzionale di un modello operativo di produzione?
Un modello operativo definisce il modo in cui uno stabilimento organizza il proprio personale, i processi, la manutenzione, le attrezzature e le competenze decisionali per trasformare in modo affidabile le materie prime in prodotti finiti.
Perché gli obiettivi di riduzione dei costi operativi non sono sufficienti per il turnaround di un impianto?
Gli obiettivi funzionali ottimizzano i reparti in modo isolato. Il reparto finanziario può tagliare i budget e quello delle risorse umane può ridurre il costo del personale. Ma se la configurazione dei macchinari, la movimentazione dei materiali e il controllo della qualità rimangono invariati, il sistema nel suo complesso non può reggere.
Il fatto di fissare obiettivi di costo ambiziosi impedisce il raggiungimento degli obiettivi di risparmio finanziario?
No. È proprio la riprogettazione del modello operativo a garantire che i risparmi si riflettano nel flusso di cassa netto. I tagli effettuati senza un’adeguata pianificazione generano attriti operativi, sprechi e straordinari, che erodono rapidamente i benefici previsti.
Quando un’azienda dovrebbe nominare un dirigente esterno per la riprogettazione del modello operativo?
Nominarne uno quando i cambiamenti riguardano contemporaneamente la produzione, la progettazione, la manutenzione e la logistica. Lo stesso vale quando la direzione locale non dispone dell’autorità o delle risorse necessarie per attuare tali cambiamenti pur continuando a rispettare i tempi di consegna.
Quali sono i rischi legati alla gestione di uno stabilimento snello che utilizza un modello operativo obsoleto?
Lo stabilimento è afflitto da fermi linea cronici, aumento degli scarti, mancato rispetto delle finestre di consegna e ingenti costi per gli straordinari. Ciò può costringere a costose assunzioni d’emergenza o determinare un intervento da parte del cliente in materia di qualità.
Conoscenze correlate e passo successivo
Un obiettivo di costo indica all’organizzazione quanto risparmiare. Non specifica però chi sarà il proprietario dell’impianto una volta realizzato il risparmio. Un obiettivo di costo raggiunto nei tempi previsti può comunque lasciare uno stabilimento senza un proprietario. Questa lacuna si riflette innanzitutto nelle consegne, negli scarti e nella liquidità.
Altre letture:
- Come ristrutturare uno stabilimento produttivo polacco senza comprometterne le capacità tecniche
- Riorganizzazione dello stabilimento: il direttore ad interim dello stabilimento riorganizza il sistema di controllo della produzione in Ungheria in 90 giorni
- Inversione di tendenza operativa: Il COO ad interim stabilizza l'esecuzione dello stabilimento negli Stati Uniti in 90 giorni
CE Interim offre una leadership dirigenziale transnazionale per trasformazioni aziendali di fondamentale importanza. L’azienda mette a disposizione un dirigente già selezionato, in linea con il mandato e vincolato da un accordo di riservatezza (NDA), pronto a iniziare non appena completata la presentazione del mandato. Contatta un Partner ad interim di CE su chi debba essere il titolare del progetto operativo prima che venga fissato il prossimo obiettivo di costo.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL