

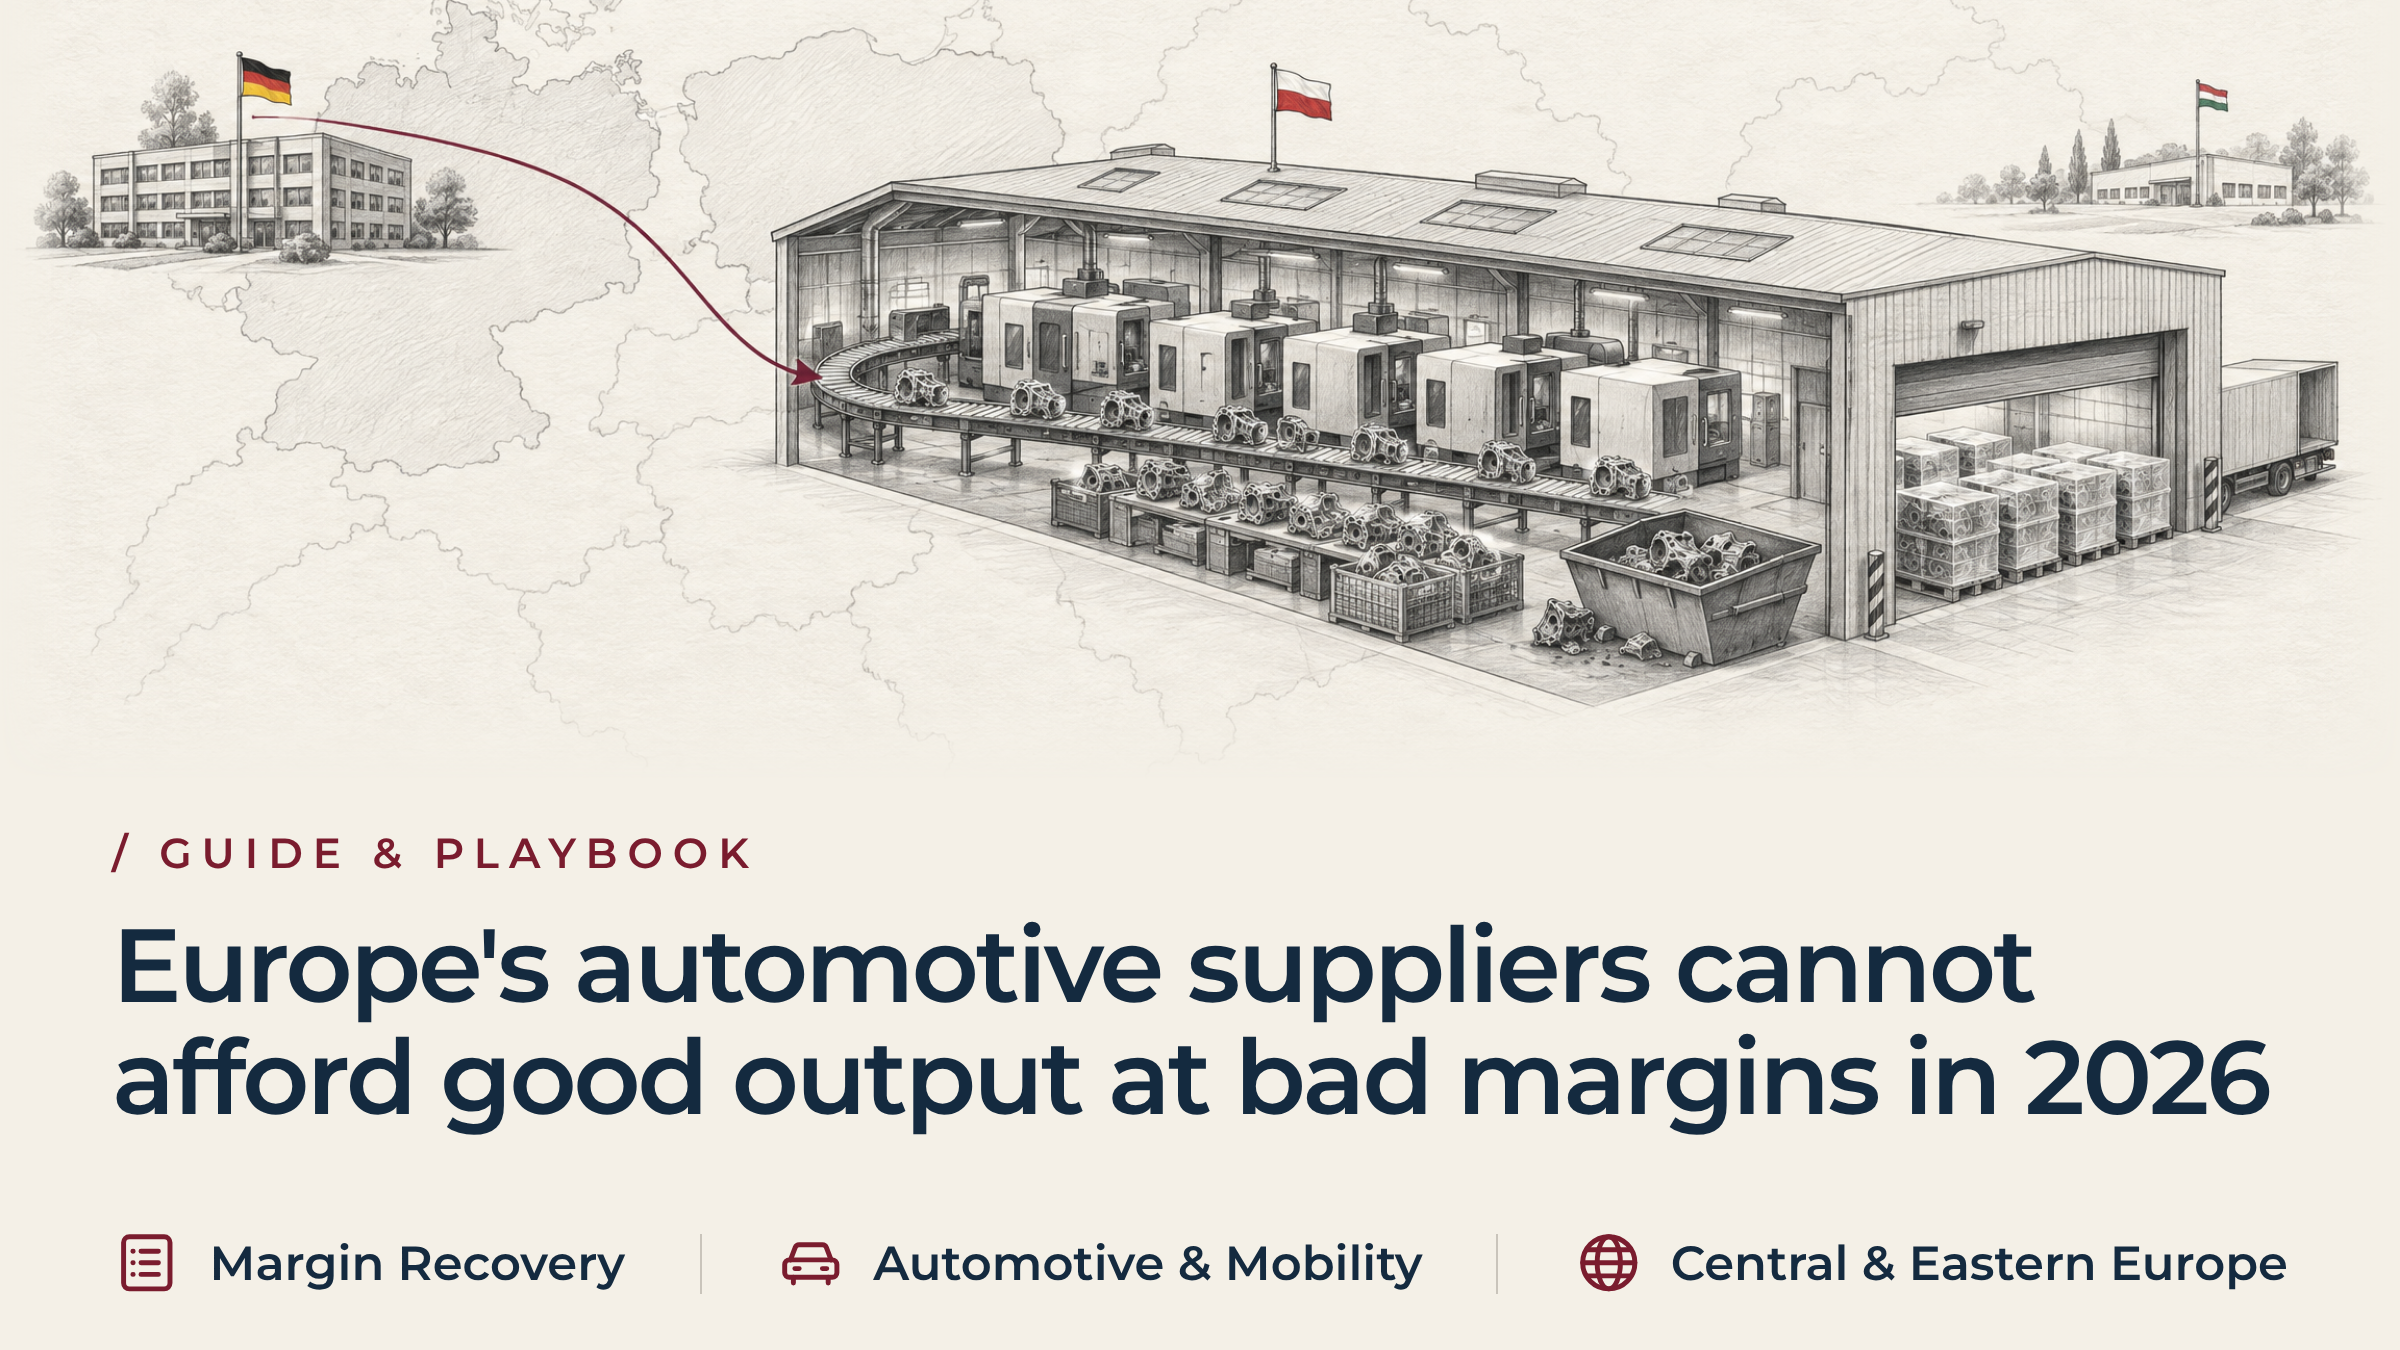
Evropští dodavatelé v automobilovém průmyslu si v roce 2026 nemohou dovolit vysoký objem výroby při nízkých maržích
Stručně řečeno
Marže dodavatelů v automobilovém průmyslu se v roce 2026 pohybují těsně u hranice rentability. Tři ze čtyř evropských dodavatelů očekávají v letošním roce rentabilitu nižší než pět procent. Téměř čtvrtina očekává ztrátu. Na této úrovni již závod nemůže považovat neplánované ztráty za běžnou součást provozu. Závod, který zajišťuje dodávky na úkor neplánovaného odpadu, oprav a víkendových přesčasů, utrácí marži, kterou podnik již nemá k dispozici. Ochrana této marže znamená oddělit tržní tlaky od kontrolovatelných ztrát ve výrobě. Znamená to kvantifikovat tyto ztráty před dalším rozhodnutím o cenách nebo restrukturalizaci.
Porozumění maržím dodavatelů v automobilovém průmyslu v roce 2026 a referenčním hodnotám ziskovosti
CLEPA zveřejněno ve své zprávě „Pulse Check“ z jara 2026, zveřejněné 23. března 2026. Z průzkumu vyplynulo, že 76 procent dotazovaných dodavatelů očekává v tomto roce ziskovost nižší než 5 procent. Dalších 24 procent očekává ztrátu. Obě čísla je třeba vnímat jako očekávání související s tlakem na marže, nikoli jako skutečně dosaženou ziskovost.
Přehled dat organizace CLEPA následovalo dne 16. září 2026. V první polovině roku zaznamenala 18 900 oznámených propouštění u dodavatelů po celé Evropě, a to souběžně s oslabující pozicí automobilového odvětví. Z toho však nevyplývá, že by pokles ziskovosti dodavatelů byl způsoben zmetky nebo opravami. Tento článek nic takového netvrdí.
Tyto dvě zprávy společně potvrzují jednu věc. Prostor pro manévrování v maržích se téměř vyčerpal. Když tento prostor činil osm či deset procent, mohl závod považovat odpad z výroby za běžnou ztrátu. Při hodnotě blížící se nule však právě tento odpad rozhoduje o tom, zda podnik přežije. Právě na tom nyní závisí marže dodavatelů v automobilovém průmyslu v roce 2026 – ne na cenových jednáních, ale na dění přímo ve výrobě.
Jak ztráty při konverzi v automobilových závodech nenápadně snižují provozní marže
Vedení skupiny sleduje dodržování termínů dodávek zákazníkům a cenová jednání. Týmy v závodě sledují výrobní linku. Mezi těmito dvěma oblastmi se skrývá ztráta, kterou žádný z těchto přehledů sám o sobě nezobrazuje. Právě tato ztráta tiše snižuje marži závodu.
Závod, který podléhá pevným cenám stanoveným výrobcem (OEM), si nemůže vyjednat úlevu v případě špatného týdne. Dochází k odchylkám v nastavení nástrojů. Jedna směna přijde o zkušeného operátora. Závod chrání jediné číslo, které má pod kontrolou: termín dodávky. Přidá víkendovou třídící směnu. Vadné díly nechá znovu projít strojem. Nadčasy zaúčtuje do výroby, nikoli do statistiky selhání.
Nic z toho není nepřiměřené. Úkolem je chránit vztahy se zákazníky i v náročných situacích a většina týmů v závodech to zvládá dobře. Problém nastává ve chvíli, kdy vedení společnosti vyhodnotí zelenou hodnotu v kolonce „dodávky“ jako známku dobrého stavu. Ziskovost daného závodu přitom tiše klesá. Nikdo totiž nerozlišuje, jakou část tohoto poklesu způsobuje trh a jakou samotný závod.
Dopad konverzních ztrát v rámci sítí přeshraničních automobilových závodů
Přehled centrály o ukazatelích ztrát a nákladů souvisejících s přestavbou závodu
Německá, švýcarská, rakouská nebo francouzská centrála obvykle získává přehled o konsolidované marži podle jednotlivých závodů až několik týdnů po uzavření měsíce. Zřídka má přehled o počtu hodin, které závod stráví opravou vadné součástky. Závod tento čas obvykle zaúčtuje do výroby, nikoli do samostatné položky nákladů na poruchy. Dashboard tak vypadá stabilně, a tato stabilita může skrývat rostoucí propast v maržích dodavatelů automobilového průmyslu v roce 2026.
Prozatímní řešení na úrovni závodu a skryté náklady spojené s nízkou kvalitou v automobilovém průmyslu
Místní provozní manažeři čelí jedné bezprostřední důsledku. Zastavení výrobní linky vyvolává eskalaci na obchodní úrovni a může závod stát budoucí zakázku na platformu. Tváří v tvář tomuto riziku závod raději obsadí ruční třídicí linky, než aby akceptoval zmeškanou dodávku. Jedná se o racionální reakci na motivaci, která před ním stojí, nikoli o známku slabého vedení. Vedení společnosti by to mělo vnímat právě takto, než se rozhodne, co je třeba změnit.
Klíčové ukazatele, které naznačují, že problémy s konverzními ztrátami v automobilových závodech ničí marže
Vedení společnosti může prověřit, zda web neztrácí konverze, aniž by muselo čekat na výsledky příštího čtvrtletí. Sledujte tyto čtyři příznaky společně, ne jeden po druhém. Právě jejich kombinace umožňuje odlišit běžné překážky od skrytého zdroje, který tiše pohlcuje hotovost.
- Dodávka versus náklady na konverzi. Závod dosahuje míry shody s požadavky zákazníků přesahující 98 procent, přesto náklady na jednu expedovanou jednotku měsíc od měsíce stoupají. Plán se daří plnit tím, že na expedici jednoho vyhovujícího dílu se spotřebuje kapacita odpovídající více než jednomu dílu.
- Neformální omezení se stává trvalým. Ruční odjehlovací stoly a třídicí linky se stávají pevnou součástí procesu mezi výrobou a expedičním dokem. Nejedná se o reakci na jednu vadnou šarži.
- Počet přesčasů roste, aniž by tomu odpovídal objem zakázek. Výplatní listina vykazuje vysoké víkendové příplatky a faktury za dočasné pracovníky, zatímco výnosy od zákazníků zůstávají na stejné úrovni. Nadčasy slouží spíše k náhradě zmetků než k navýšení objemu výroby.
- Primární výnos a přijetí ze strany zákazníků se liší. Výtěžnost při prvním průchodu v primárním procesu klesá, zatímco míra přijatelnosti ze strany zákazníků zůstává stabilní. Tento rozdíl představuje objem, který závod zachraňuje ručně.
Tyto čtyři znaky dohromady znamenají jediné: skrytá továrna čerpá marži, která se v měsíčním přehledu nikdy neobjeví.
Provozní opatření k obnovení ziskovosti dodavatelů a ke snížení nákladů souvisejících s kvalitou
Oživení marží dodavatelů v automobilovém průmyslu v roce 2026 nezačíná diskusí o cenách. Začíná společným měřítkem toho, kolik závod skutečně utratí za výrobu jedné akceptované jednotky. Před jakýmkoli rozhodnutím o investicích nebo restrukturalizaci potřebuje představenstvo toto měřítko znát.
Standardizace nákladů spojených s nekvalitním účetnictvím v automobilovém průmyslu prostřednictvím rámců VDA
Rámec nákladů na poruchy podle VDA udržuje náklady na kvalitu vyčleněné z obecných výrobních režijních nákladů. Uvádí typ nákladů, který stojí za každou závadou: personál, materiál, mimořádné náklady na přepravu, externí služby, stroje a zařízení. Převedením fyzických vad na jednu peněžní částku získává finanční oddělení číslo, na jehož základě může jednat. Zároveň to poskytuje závodu ověřený základ, od kterého se může odrazit při obnovování marže.
Rozlišení hrubé produkce a výtěžnosti prvního průchodu při výpočtu ziskovosti závodu
Díl, který projde procesem dvakrát, spotřebuje dvojnásobný strojní čas a dvojnásobné množství energie. I tak se počítá jako jedna prodejná jednotka. Započítání oprav do produktivního objemu zkresluje nákladovou základnu, na jejímž základě představenstvo později provádí restrukturalizaci. Právě v tomto zkreslení se ztrácí marže.
Posouzení výrobní kapacity závodu a množství odpadů vznikajících při zpracování před investováním kapitálu
Provozovna, která žádá o novou směnu nebo nový stroj, často již disponuje kapacitou, kterou si dosud neuvědomila. Cykly oprav a přepracování tuto kapacitu vázají na zařízení, které provozovna již vlastní. Odstranění těchto oprav a přepracování tuto kapacitu uvolní rychleji, než se schválí žádost o investici. Získání této kapacity zpět chrání marži bez nutnosti nových výdajů.
O postupu rozhodují tři otázky. Kolik ta ztráta ve skutečnosti stojí? Zahrnuje výsledné číslo danou součástku jednou, nebo dvakrát? Potřebuje závod novou kapacitu, nebo mu stačí obnovit kapacitu, kterou již má? Představenstvo, které přistoupí k restrukturalizaci nebo změně cen ještě před zodpovězením těchto otázek, riskuje, že bude jednat na základě výchozího stavu, který stále skrývá ztrátu, kterou lze ještě napravit.
Přeshraniční řízení zaměřené na ziskovost dodavatelů v automobilovém průmyslu v závodech ve střední a východní Evropě
Obnova marže z výroby v rámci mezinárodní sítě závodů není pouhou teoretickou záležitostí. Člen vedení skupiny nemůže posoudit disciplínu na výrobní lince na základě měsíční zprávy, ať už se zdá být jakkoli podrobná. Vzdálená zpráva není dostatečným základem pro zajištění marží dodavatelů v automobilovém průmyslu v roce 2026.
Důvěryhodná diagnostika vyžaduje neohlášenou návštěvu na místě. To znamená zkontrolovat skladové zásoby určené pro karanténu, záznamy o údržbě a poznámky k předání směny. Znamená to také ověřit skutečný poměr pracovníků, kteří vytvářejí přidanou hodnotu, k pracovníkům, kteří pouze třídí. Kapacita vedení skupiny je často již nyní rozptýlena mezi několik závodů. Dočasný manažer přímo na místě pak může tuto faktickou situaci zjistit rychleji, než je to možné při kontrole na dálku.
To chrání i místní tým. Vedoucí závodů málokdy záměrně zatajují problém se ztrátami při zpracování. Zvažují tlak na dodávky na jedné straně a nestabilní zařízení na straně druhé, a dočasné řešení je v daném okamžiku často jejich nejzodpovědnější volbou. Zkušený vedoucí provozu dá tomuto týmu pravomoc zastavit nestabilní linku a upravit denní plán. Chrání tím také tým před obviněním za situaci, kterou způsobil výrobní systém.
Stejná disciplína chrání představenstvo. Rozhodnutí o zúžení působnosti může vycházet z finančních zpráv, které stále skrývají náklady na opravy. To s sebou nese riziko, že dojde k uzavření nebo přemístění nesprávného závodu, a to z nesprávného důvodu a za skutečné náklady. Rozhodnutí o restrukturalizaci si zaslouží jasný výchozí bod, nikoli zkreslený.
Případová studie: Zvyšování ziskovosti dodavatelů v závodech ve střední a východní Evropě prostřednictvím snižování ztrát při zpracování
Systematické úsilí zaměřené na snižování nákladů spojených s poruchami, nikoli jednorázové nápravné projekty, umožňuje obnovit konverzní marži během několika měsíců. Provozní marže v odvětví dodavatelů pro automobilový průmysl se v průměru pohybují pod pěti procenty. Provozní zisk dělí od porušení smluvních podmínek pouhé dva či tři získané procentní body. Níže uvedený případ přesně ukazuje, jak se marže dodavatelů pro automobilový průmysl v roce 2026 obnovují v rámci sítě fungujících závodů.
Souvislosti a provozní výzvy v zařízeních 1. úrovně ve střední a východní Evropě
Londýnská soukromá investiční společnost držela kontrolní podíl ve středně velké společnosti patřící mezi přední dodavatele v automobilovém průmyslu. Tato společnost provozovala závody na přesné obrábění převodovek a hnacích ústrojí v Polsku a Maďarsku. Na počátku roku 2026 čelila výraznému poklesu marží.
Společnost v portfoliu působila na základě přísných víceletých smluv s pevnou cenou uzavřených s německými výrobci automobilů. Závody plnily dodací termíny zákazníků s 99,2% mírou dodržování. Provozní marže společnosti se však snížila na 1,1 %. Tímto vývojem společnost porušila podmínky týkající se peněžních toků stanovené v smlouvách o přednostním úvěru.
Partner pro provoz v oblasti soukromého kapitálu oslovil společnost CE Interim. Společnost CE Interim nasadila prověřeného kandidáta, který odpovídal požadavkům mandátu Prozatímní provozní ředitel v obou zařízeních, a to do 72 hodin od dokončení zadání. Cíl: odhalit interní konverzní ztráty a obnovit kladný provozní peněžní tok, aniž by bylo nutné spoléhat se na zdlouhavá jednání o cenách se zákazníky.
Diagnostické závěry: Odhalení skrytých ztrát při přeměně a nákladů spojených s nízkou kvalitou
V rámci přeshraničního řízení vedeného partnery zavedlo prozatímní vedení CE okamžité účtování nákladů na selhání v souladu s pokyny VDA. Diagnostika odhalila, co se skrývalo za číslem o výkonu, které v plánu stále vypadalo přijatelně.
- Skrytá příčina úniku: Oba závody provozovaly mimo rozpočet třetí víkendové směny výhradně za účelem záchrany a dodatečného obrábění skříní převodovek. Tyto skříně vykazovaly nesouosost otvorů a pórovitost povrchu. Hlavní víceosé CNC buňky ztrácely 22 procent dostupného času vřetena dodatečným obráběním vadných součástí.
- Zátěž spojená s ručním zadržováním: Na každé směně pracovalo více než 30 operátorů na odstraňování otřepů mimo výrobní linku a na ručním testování těsnosti pomocí úniku vzduchu. Náklady na personál z agentury pro dočasné zaměstnávání dosáhly více než 55 000 eur týdně.
- Falešné oživení: Kovový šrot byl prodán regionálním recyklačním firmám a zaúčtován na obecné účty. Tím vznikl dojem částečné návratnosti, zatímco se zakrývala celková ztráta strojního cyklu a energie.
Strategie ozdravení: Obnova marží a provozního cash flow dodavatelů v automobilovém průmyslu
Prozatímní provozní ředitel společnosti CE provedl provozní restrukturalizaci.
- Přepracované cykly řezání a obrábění: Provedli jsme rekalibraci vysokorychlostních vřeten, zavedli automatické snímače opotřebení nástrojů a vyměnili opotřebovaná hydraulická upínací zařízení.
- Demontované offline záchranné obvody: Byly zrušeny neformální opravárenské pracoviště. Díly, které neprojdou kontrolou v průběhu výroby, nyní způsobují okamžité zastavení stroje a resetování nástrojů.
- Upravené motivační mechanismy pro vedení závodu: Výkonnostní prémie vedoucího místního závodu byly přímo vázány na výtěžnost při prvním průchodu a snížení konverzních nákladů. Tím byl jako cíl nahrazen hrubý objem expedované tonáže.
Během dvanácti týdnů se výtěžnost prvního průchodu primárních buněk v obou zařízeních zvýšila ze 76 procent na 94 procent. Náklady na interní selhání se na ročním základě snížily o 2,6 milionu eur, čímž se obnovilo 320 bazických bodů hrubé provozní marže. Tento zásah úspěšně obnovil soulad s ukazatelem EBITDA a ochránil podnikovou hodnotu sponzora bez rušivého uzavření závodů či nepřátelských obchodních sporů.
Právě v tom spočívá mechanismus oživení marží v celém odvětví. Ztráta již existovala, a to v rámci plánu, který stále vypadal, že se vyvíjí podle očekávání. Někdo ji napravil, jakmile ji posoudil podle jejích vlastních kritérií.
Často kladené otázky: Marže dodavatelů v automobilovém průmyslu v roce 2026 a konverzní ztráty
Co vlastně měří průzkum ziskovosti dodavatelů v automobilovém průmyslu z roku 2026?
Průzkum CLEPA „Pulse Check“ z jara 2026 měří výhledová očekávání ohledně ziskovosti, která uvedli dotazovaní vedoucí pracovníci. Odráží náladu a obchodní prognózy, nikoli skutečné účetní výsledky. Ukazuje rozsah snižování marží v celém odvětví, aniž by poukazoval na jednu konkrétní příčinu.
Které ztráty při zpracování v automobilových závodech lze skutečně omezit?
Přímé mzdové náklady na ruční opravy a zmetky způsobené opotřebeným nářadím spadají výhradně do oblasti provozní kontroly. Totéž platí pro subdodavatele provádějící třídění mimo výrobní linku a neplánované prostoje způsobené údržbou. To jsou náklady spojené s nízkou kvalitou, které automobilové závody již nyní nesou, ať už je někdo měřil, či nikoli. Právě sem je třeba se zaměřit jako první před jakoukoli diskuzí o cenách.
Měli by dodavatelé nejprve řešit náklady spojené s nízkou kvalitou, nebo nejprve vyjednat ceny se zákazníky?
Nejprve ztráta způsobená interní konverzí. Žádat výrobce originálního vybavení (OEM) o úlevu při provozování nestabilního procesu s vysokým podílem zmetků si přímo říká o audit ze strany zákazníka. To jsou skutečné náklady, které se skrývají za slabou maržovou pozicí.
Na co by se představenstva měla ptát vedoucích závodů ohledně marží dodavatelů v automobilovém průmyslu v roce 2026?
Čtyři otázky pokrývají většinu podstatných aspektů. Vývoj výtěžnosti při prvním průchodu v primárním procesu. Počet hodin vynaložených na třídění mimo linku a opravy. Objem zmetků v porovnání s technickým kusovníkem. A přesné náklady na přesčasy s příplatkem. Odpovědi na tyto otázky dohromady ukazují, jaké ztráty při zpracování již týmy v automobilových závodech absorbují.
Ovlivňují ztráty při konverzi ziskovost dodavatelů ve závodech ve střední a východní Evropě a v západní Evropě stejně?
V zásadě ano. Objemy výroby se mění a platformy se mění rychleji, než se stačí přizpůsobit plány týkající se počtu zaměstnanců. Stejný tlak na ziskovost dodavatelů, který pociťují závody ve střední a východní Evropě, se projevuje i v západoevropských závodech. V obou případech se přistupuje ke stejným řešení, která jsou náročná na pracovní sílu a jejichž cílem je zajistit dodávky zákazníkům i tam, kde jsou marže nízké.
Související informace a další postup
Provozovat v roce 2026 podnik v oblasti dodávek pro automobilový průmysl bez jasného přehledu o nákladech na přestavbu výrobních závodů již není udržitelné. V situaci, kdy si trh již odčerpal většinu marže, si skupina nemůže dovolit nést i ztráty ze závodů, kterým bylo možné předejít.
Další články na toto téma:
- Tlak na ziskové marže ve středoevropském průmyslu: kdy by měla centrála zahájit restrukturalizaci pracovních sil v Rumunsku?
- Jak provozní ředitelé řídí nápravu neúspěšné implementace ERP systému před zastavením výroby
- Výhled pro evropský zpracovatelský průmysl
Evropský dodavatel v automobilovém průmyslu může čelit poklesu výtěžnosti, nést neplánované náklady na opravy nebo se potýkat s nedostatky v řízení mezi ústředím a závodem. V každém z těchto případů může společnost CE Interim vyslat na místo osvědčeného manažera, který odpovídá požadavkům zakázky a je připraven nastoupit do 72 hodin od dokončení zadání, aby převzal provozní odpovědnost za oživení společnosti. Takto se chrání marže dodavatelů v automobilovém průmyslu v roce 2026.
Promluvte si s Prozatímní partner CE když vnější tlak na marže odhalil mezeru na úrovni závodu. Tato mezera nyní vyžaduje konkrétní opatření, nikoli další cyklus analýzy.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL