
Návratné náklady: režijní náklady, za které po prodeji nikdo nenese odpovědnost
Stručně řečeno
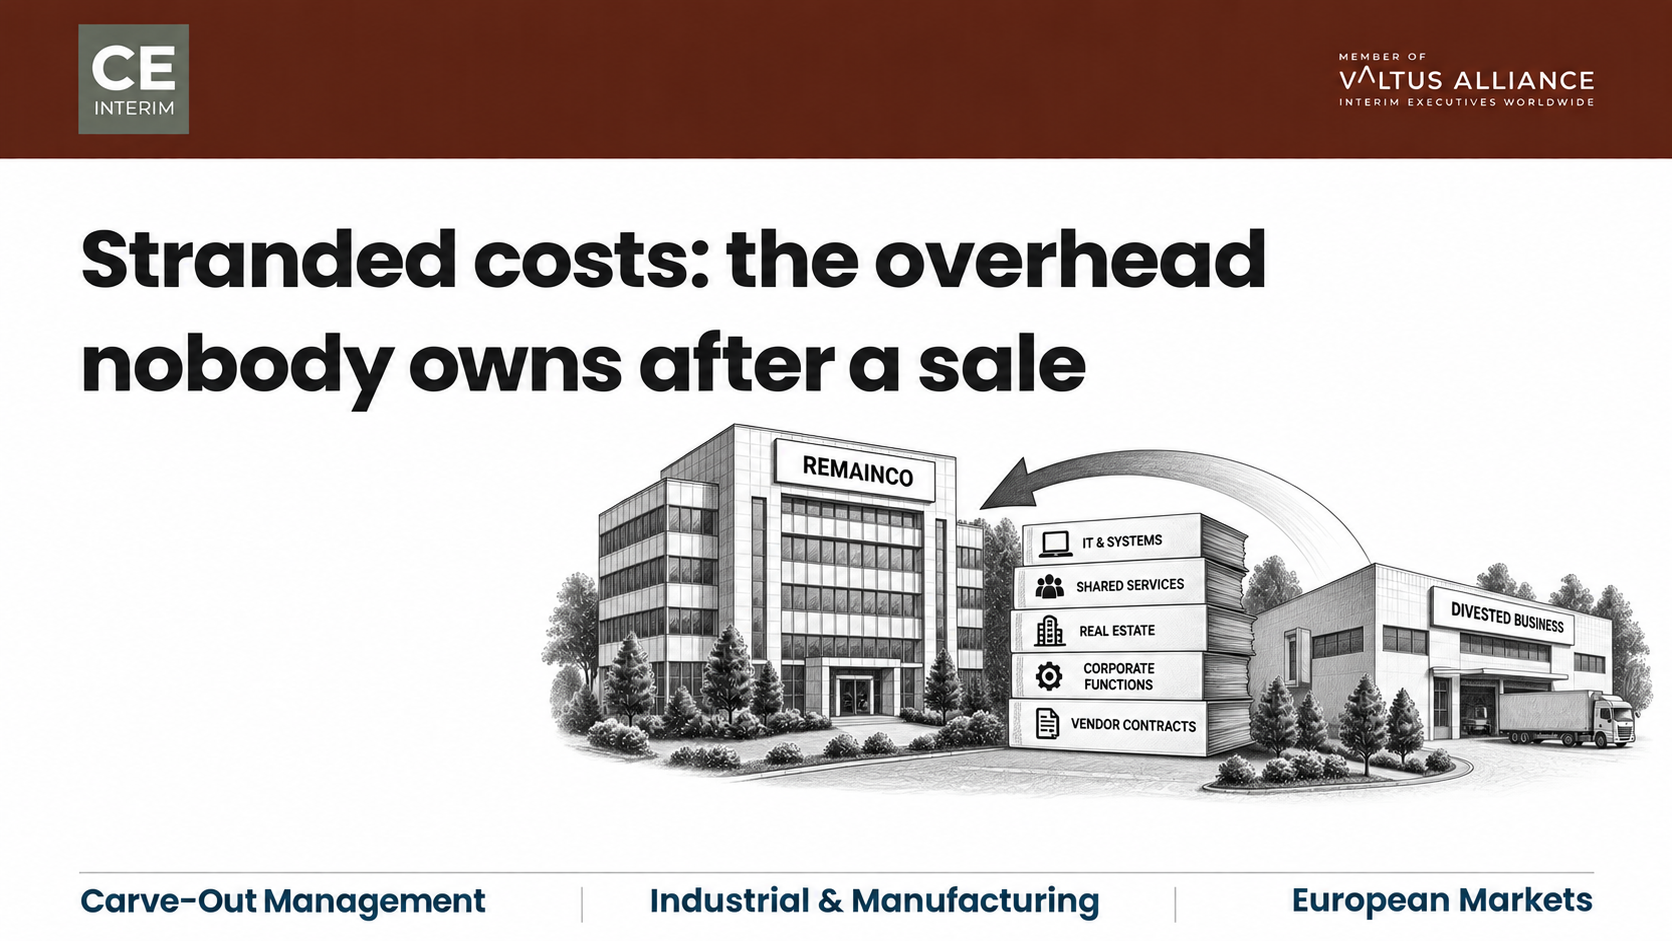
Uvízlé náklady po odprodeji představují firemní režijní náklady, které zůstávají po odchodu divize. Mezi běžné příklady patří skupinové IT, centra sdílených služeb, nájmy nemovitostí a mzdy zaměstnanců. Tržby odcházejí s kupujícím. Uvízlé náklady zůstávají. Žádná divize nikdy nebyla jediným vlastníkem těchto režijních nákladů, a proto nyní žádný vedoucí divize nemá na starosti jejich odstranění. Přerozdělení uvízlých nákladů mezi zbývající části podniku problém nevyřeší. Pouze přesouvá škody z jednoho místa na druhé. Obnovení marže společnosti RemainCo vyžaduje přesnou výchozí základnu. Vyžaduje také jednoho konkrétního vedoucího pracovníka s pravomocí odstranit uvízlé náklady podle pevného harmonogramu.
Spouštěcí faktor: dokončení se uzavírá, zatímco uvízlé náklady zůstávají ve společnosti RemainCo
Prodej je uzavřen. Výnosy přicházejí na účty skupiny. Představenstvo zaznamenává bezproblémovou transakci. O několik měsíců později však účetní výkazy vedení skupiny vyprávějí jiný příběh. Provozní marže ve zbývajících divizích poklesly. Poptávka zákazníků zůstává stabilní. Ceny se nemění. Objemy prodeje také zůstávají stejné. V provozní činnosti není nic, co by tento pokles vysvětlovalo.
Příčina spočívá v nákladové základně, nikoli na trhu. Odprodaná jednotka po léta nesla část režijních nákladů skupiny. Patřily sem licence na ERP systém, tým korporátní pokladny, personální administrativa a paušální poplatky za právní služby. Jednotka odešla. Uvízlé náklady však s ní neodešly. Zůstaly v účetnictví mateřské společnosti, aniž by byly přiřazeny k nějaké z přeživších divizí.
Proč přerozdělení uvízlých režijních nákladů nevede k odstranění těchto nákladů
Týmy zabývající se podnikovými financemi obvykle reagují stejným způsobem. Vezmou nepřidělené režijní náklady a rozdělí je mezi zbývající divize pomocí stávajících nákladových klíčů. Vedoucí továren a obchodních jednotek se pak probudí a zjistí, že jim přes noc vyskočily alokace o dvacet či třicet procent. Přitom se na tom, co ve skutečnosti řídí, nic nezměnilo.
Přerozdělení nevede k odstranění uvízlých nákladů. Pouze je přesouvá. Divize, která nevyužívá více kapacit sdílených služeb než dříve, nyní nese nákladovou základnu, kterou po sobě zanechala jiná divize. Nese tyto náklady, aniž by za to mohla.
Následující neshoda je pochopitelná, nikoli však dysfunkční. Vedoucí divizí se brání převzetí režijních nákladů, které nemají pod kontrolou. Vedoucí centrálních funkčních útvarů se brání snižování počtu vlastních zaměstnanců, protože skupina stále potřebuje určitou přechodnou podporu pro kupujícího. Oba postoje dávají smysl z vlastního hlediska. Společně však vedou k tomu, že v účetnictví zůstávají uvízlé náklady, za které nikdo nenese odpovědnost. Tyto nevyřešené režijní náklady tiše ukrajují z hodnoty, kterou měl prodej vytvořit.
Proč přeshraniční sdílené služby ztěžují odstranění uvízlých nákladů
Rozčlenění uvízlých nákladů je dost obtížné už v rámci jedné země. Přidejte k tomu skupinu se sídlem v Německu, Švýcarsku, Rakousku nebo Francii. Přidejte sdílené služby poskytované z Polska, Česka nebo Rumunska. Úkol se pak stává obtížnějším hned ve třech konkrétních ohledech.
Smlouvy s dodavateli pro podniky, které vedou k trvalým nákladům na zastaralý software
Dodavatelé obvykle stanovují ceny skupinových licencí ERP, telekomunikačních smluv a inženýrského softwaru na základě globálních objemových úrovní. Když jedna divize odejde, smlouva se tím nezmenší. Minimální závazky často nutí mateřskou společnost, aby i nadále platila za kapacitu, kterou nikdo nevyužívá. Někdo musí smlouvu formálně přejednat, a to pro každou licenci zvlášť. Právě u smluv s dodavateli se uvízlé náklady často ukážou jako nejobtížněji řešitelné.
Centra sdílených služeb vytvořená s ohledem na škálovatelnost, nikoli na snížení uvízlých nákladů
Centrum sdílených služeb v Krakově, Brně nebo Bukurešti je ze své podstaty určeno k obsluhování několika zemí. Nelze v něm snížit počet zaměstnanců přesně o podíl, který představoval odcházející subjekt. Řídící úrovně a náklady na provozní zázemí zůstávají neměnné, dokud někdo nepřepracuje provozní model, a ne pouze plán počtu zaměstnanců.
Evropské předpisy v oblasti zaměstnanosti, které oddalují propouštění nadbytečných zaměstnanců
Restrukturalizace sdílených služeb v západní a střední Evropě obvykle znamená konzultaci s podnikovou radou, řízení o propouštění a dodržení zákonné výpovědní lhůty. Pracovní právo je často nejpomalejším nástrojem k odstranění uvízlých nákladů. Představenstvo, které čeká na vypršení platnosti přechodných služeb, než tento proces zahájí, způsobuje zbytečné náklady. Pozdní zahájení procesu může zvýšit náklady na mzdy o dvanáct až osmnáct měsíců.
Zohlednění nevratných nákladů dříve, než trvale sníží marži
Žádné představenstvo nedostává zprávu s názvem „Stranded Costs“. Problém se naopak projevuje jako soustavný trend v prvních dvou až čtyřech čtvrtletích po dokončení projektu.
Organizace obvykle zaznamenávají několik varovných signálů, které naznačují, že neúčtované režijní náklady snižují ziskovost:
Provozní divize vykazují klesající marže navzdory stabilnímu obchodnímu výkonu, a to kvůli vyššímu přerozdělení firemních nákladů.
Čtvrtletní hodnocení obchodních výsledků se mění ve spory mezi vedoucími divizí a oddělením korporátních financí ohledně spravedlivého rozdělení prostředků.
Centrální IT oddělení nadále hradí poplatky za údržbu starších serverových kapacit a softwarových licencí, jejichž počet byl stanoven na základě rozsahu provozu před odprodejem.
Týmy sdílených služeb vykazují klesající produktivitu, protože zbyteční pracovníci podpory nebyli přeřazeni na jiné pozice.
Smlouvy o přechodných službách (TSA) přetrvávají i po uplynutí stanovené doby platnosti, aniž by byl stanoven jasný harmonogram ukončení.
Chybou je považovat kterýkoli z těchto příznaků za dočasnou odchylku související s přechodným obdobím. Pokud se jim nevěnuje pozornost, stane se z každého z nich trvalá položka v nákladové základně společnosti RemainCo.
Určení délky lanka nad hlavou před stanovením rozsahu výstupu z oddělení
Odstranění uvíznutých nákladů začíná forenzním vyhodnocením výchozího stavu, nikoli obecným nařízením ke snižování nákladů. Oddělení podnikových financí musí rozplést spletici historických alokací z mnoha let. Každá společná položka uvíznutých nákladů musí být zařazena do jedné z následujících kategorií: ponechána pro běžný provoz, převedena na kupujícího nebo zcela vyřazena.
Na načasování záleží stejně jako na zařazení. Správní rada, která čeká na vypršení dohody o přechodných službách, ztrácí drahocenný čas. Plánování odstavení systémů, zařízení a snižování počtu zaměstnanců nemůže čekat na vypršení platnosti této dohody. Plánování musí proběhnout během prvních devadesáti dnů. To platí i v případě, že samotná dohoda má platnost šest nebo dvanáct měsíců. Jakmile přechodné období skončí, měly by být s ním spojené uvízlé náklady již připraveny k odstranění. Neměly by být důvodem k novému přezkoumání.
Zavedení jasného rozdělení odpovědnosti za náklady a odpovědnosti za programy
Toto je jediný bod v rámci odštěpení, kde může být upřímná odpověď jednoduchá. Skupina možná nebude potřebovat žádného externího zástupce. Pokud byla odprodaná jednotka do značné míry samostatná, může tuto práci převzít osobně finanční ředitel skupiny. Nebo ji může finanční ředitel delegovat na vedoucího transformace, který mu přímo podléhá. Tato otázka se týká odpovědnosti za náklady spojené s odštěpením, nikoli schopností. Interní odpovědná osoba to zvládne dobře.
Považovat „uvízlé“ nadzemní náklady za společnou odpovědnost všech divizních finančních oddělení nefunguje. Žádný divizní kontrolor nemá pravomoc nad celokoncernovými náklady. Nikdo je neodstraňuje, a tak automaticky přetrvávají. Tato pravomoc musí spočívat na jednom konkrétním vedoucím pracovníkovi, který má výslovnou pravomoc nad nákladovou základnou celé skupiny.
Externí jmenování má své opodstatnění pouze za určitých podmínek:
Sdílená infrastruktura se rozprostírá napříč několika zeměmi.
Přepracování smluv s dodavateli pro podnik vyžaduje specializované obchodní kapacity, které skupina interně nemá.
Vedoucí pracovníci, kteří by jinak tento program řídili, jsou ti samí lidé, kterým se v rámci něj snižují rozpočty.
Co nezávislé výzkumy odhalují o uvíznutých nákladech po odprodeji
McKinsey's výzkum Vliv na výkonnost po odprodeji je zřejmý. Mateřské společnosti často potřebují až tři roky, než se plně vzpamatují z uvízlých nákladů. Návratnost investovaného kapitálu zůstává na nízké úrovni, dokud vedení přímo neprovede restrukturalizaci centrálních a sdílených funkcí.
Boston Consulting Group vkládá opakující se uvízlé náklady ve výši 3 až 7 procent nákladové základny odprodávané jednotky. Tato částka zahrnuje něco jiného než jednorázové výdaje na oddělení a rozčlenění. Společnost BCG odhaduje tyto výdaje samostatně na 1 až 5 procent tržeb z odprodávané jednotky v typických případech vyčlenění. Ve složitých případech může tato částka vzrůst až na 13 %. Roland Berger zmapováno téměř 400 specialistů na odštěpování podniků. Jejich výzkum uvádí, že neřešené sdílené služby jsou hlavní příčinou nesplnění cílů v oblasti zisku po uzavření transakce u evropských průmyslových skupin.
Tyto dvě hodnoty BCG odpovídají na různé otázky. Nesmí se sčítat. Jedna z nich vyjadřuje režijní náklady, které skupina každoročně hradí. Druhá vyjadřuje jednorázové náklady spojené s ukončením vztahů. Právě zaměňování těchto dvou hodnot je jedním z důvodů, proč představenstva podceňují uvízlé náklady.
Případová studie: odstranění uvízlých nákladů společnosti RemainCo ve výši 4,2 milionu EUR
Zadání: německý prodej aktiv, který vede k nevratným nákladům v rámci polského centra sdílených služeb
Německý výrobce průmyslových zařízení se sídlem v Bádensku-Württembersku prodal svou divizi zemědělských strojů, která nespadala do jeho hlavního předmětu podnikání, za 110 milionů eur. Tato divize představovala 35 procent obratu skupiny. Koupi realizoval mezinárodní obchodní kupující. Transakce proběhla hladce a skupina rozdělila čistý výnos podle plánu.
Mateřská společnost si ponechala svou centrální infrastrukturu: firemní ústředí ve Stuttgartu a centrum pro hosting IT ve Frankfurtu. Zachovala si také centrum sdílených služeb v Poznani, které zajišťovalo účtování závazků, fakturaci a mzdy pro celou skupinu. Všechny tyto nevratné náklady nyní nesla výhradně společnost RemainCo.
Problém: snižování marží a nevyužité kapacity ve sdílených funkcích
Během devadesáti dnů došlo k prudkému poklesu provozní marže v zachované divizi průmyslových nástrojů. Klesla ze 7,4 procenta na 3,8 procenta. Oddělení podnikových financí přerozdělilo 6,5 milionu EUR režijních nákladů mezi zachované továrny v Německu a v České republice. Místní vedoucí závodů se proti alokaci uvízlých nákladů ohradili. Nové rozdělení ohrožovalo jejich roční bonusové cíle, což byla rozumná reakce na náklady, které nemohli ovlivnit.
Zároveň oddělení IT nadále hradilo náklady na 1 400 nevyužitých licencí SAP. Hradilo také náklady na vyhrazenou kapacitu v cloudu, která byla vytvořena pro odprodané provozy. V Poznani pracovalo čtyřicet účetních ze sdílených služeb s omezeným pracovním vytížením. Místní vedení odložilo restrukturalizaci týmu. Tito zaměstnanci nadále poskytovali kupujícímu neformální podporu v rámci volné přechodné dohody.
Opatření: jmenování specializovaného vedení pro restrukturalizaci do 72 hodin
Dozorčí rada pověřila společnost CE Interim. Do 72 hodin od dokončení zadání se do Stuttgartu dostavil prozatímní vedoucí restrukturalizace. Tento manažer měl plnou pravomoc nad programem snižování režijních nákladů společnosti RemainCo.
Aby odstranil uvízlé režijní náklady, vedoucí pracovník zavedl strukturovaný, vícestupňový intervenční plán:
Audit účetnictví po jednotlivých položkách: Nahrazení libovolného rozdělení nákladů transparentním modelem účtování podle činností, čímž došlo k vyřešení vnitřních sporů mezi řediteli závodů.
Optimalizace smluv a novace: Byly uplatněny klauzule o snížení počtu licencí u 1 400 nevyužitých licencí SAP a došlo k novaci vyhrazené cloudové infrastruktury ve prospěch kupujícího, čímž se podařilo dosáhnout roční úspory ve výši 1,6 milionu EUR.
Optimalizace rozsahu sdílených služeb a komercializace smluv o přechodných službách
Zatřetí provedlo vedení restrukturalizaci samotného centra v Poznani. Ve spolupráci s polským poradcem pro pracovní právo byl v rámci programu dobrovolného odchodu zrušeno dvacet pět nadbytečných administrativních pozic. Patnáct specialistů zůstalo, aby podporovalo pokračující růst skupiny. Za čtvrté, neformální žádosti o podporu adresované bývalé části podniku se proměnily ve strukturovanou, cenově stanovenou službu podle formálního ceníku. To přineslo výnosy z poplatků ve výši 420 000 EUR namísto toho, aby se náklady hradily bez náhrady.
Výsledek: trvalé snížení režijních nákladů a oživení provozní marže
Během pěti měsíců se v rámci programu podařilo odstranit 4,2 milionu EUR trvalých, anualizovaných uvízlých nákladů. Tato částka představovala 65 % celkových uvízlých nákladů identifikovaných na začátku. Zbývajících 2,3 milionu EUR v oblasti sdílených služeb přešlo na nižší nákladovou základnu. Skupina stále potřebovala část této kapacity. Provozní marže u zachovaných činností se zotavily na 7,1 procenta, což se blíží úrovni před dokončením programu.
Často kladené otázky týkající se uvízlých nákladů po odprodeji
Jaké výdaje lze po odprodeji považovat za nevratné náklady?
Uvízlé náklady jsou firemní výdaje, které zůstávají mateřské společnosti i po odchodu jedné z divizí. Patří sem centrální IT, kapacity sdílených služeb, mzdy zaměstnanců, nemovitosti a licence na podnikový software. Tyto položky se považují za uvízlé náklady za předpokladu, že kdysi sloužily té části skupiny, která nyní odešla.
V čem se liší opakující se uvízlé náklady od jednorázových nákladů na odpojení?
Uviaznuté náklady se opakují každý rok, dokud je někdo neodstraní. Náklady na oddělení představují jednorázový výdaj spojený s přerušením vazeb: právní služby, oddělení systémů, poplatky za poradenství. BCG je z dobrého důvodu vykazuje jako samostatné položky. Představenstva, která plánují pouze jedno z nich, podceňují náklady na zotavení.
Kdy by měla mateřská společnost vyčíslit nepřidělené režijní náklady?
Při podpisu smlouvy, nikoli až po jejím splnění. Představenstvo, které čeká, až se objeví první čtvrtletní odchylka, již promarnilo měsíce, kdy bylo přijetí opatření nejméně nákladné.
Kdo by měl nést odpovědnost za odstranění uvízlých nákladů?
Finanční ředitel skupiny, a to buď osobně, nebo prostřednictvím pověřeného vedoucího transformace. K jmenování externího manažera dochází za dvou podmínek: buď se sdílená infrastruktura rozprostírá přes několik zemí, nebo se interní vlastníci ocitnou ve střetu zájmů při škrtání vlastních rozpočtů.
Mohou se po prodeji divize zkrátit podnikové smlouvy v oblasti IT a softwaru?
Ano. Společnosti mohou uplatnit smluvní doložky o snížení objemu a převést konkrétní skupiny licencí na kupujícího. Mohou také při obnově smlouvy vyjednat snížení objemu nebo vyřadit nadbytečnou cloudovou kapacitu z provozu. Každý z těchto postupů vyžaduje technická a obchodní jednání s dodavatelem, nestačí pouze podat žádost.
Jak dlouho trvá lhůta na odstranění uvízlého vedení, než se stane trvalým?
Přibližně po dobu trvání dohody o přechodných službách. Jakmile organizace opět převezme odloučenou pracovní zátěž jako běžnou praxi, stává se prosazení jejího zrušení mnohem obtížnějším úkolem.
Související informace a další postup
Rozhodnutí, před kterým stojí finanční ředitel skupiny po prodeji, lze snadno formulovat, ale těžko realizovat. Buď odstranit uvízlé náklady podle pevného harmonogramu, nebo je nechat jako trvalou zátěž na marži společnosti RemainCo. Pokud byla odprodaná jednotka do značné míry samostatná, mohou interní finanční týmy tuto úpravu absorbovat v rámci běžného rozpočtového cyklu. Tento interní model však přestává fungovat, jakmile má odprodaná jednotka s ostatními částmi skupiny něco společného. Patří sem podnikové systémy, globální smlouvy s dodavateli nebo přeshraniční centra sdílených služeb.
Další články na toto téma
Společnost CE Interim poskytuje přeshraniční vedení na úrovni vrcholového managementu pro klíčové transformace podniků. V případech, kdy uvízlé náklady snižují marži společnosti RemainCo, může partner společnosti CE Interim pomoci definovat mandát odpovídající dané situaci. Tento mandát přesně vymezí výši uvízlých nákladů, přiřadí je jednomu odpovědnému vedoucímu pracovníkovi a zajistí jejich odstranění v termínech, které již byly stanoveny v dohodě o přechodných službách. Zveme vás k důvěrné konzultaci ohledně aktuálního odprodeje nebo otázek týkajících se uvízlých nákladů s Prozatímní partner CE.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL