
Návratné náklady: režijné náklady, za ktoré po predaji nikto nenesie zodpovednosť
V skratke
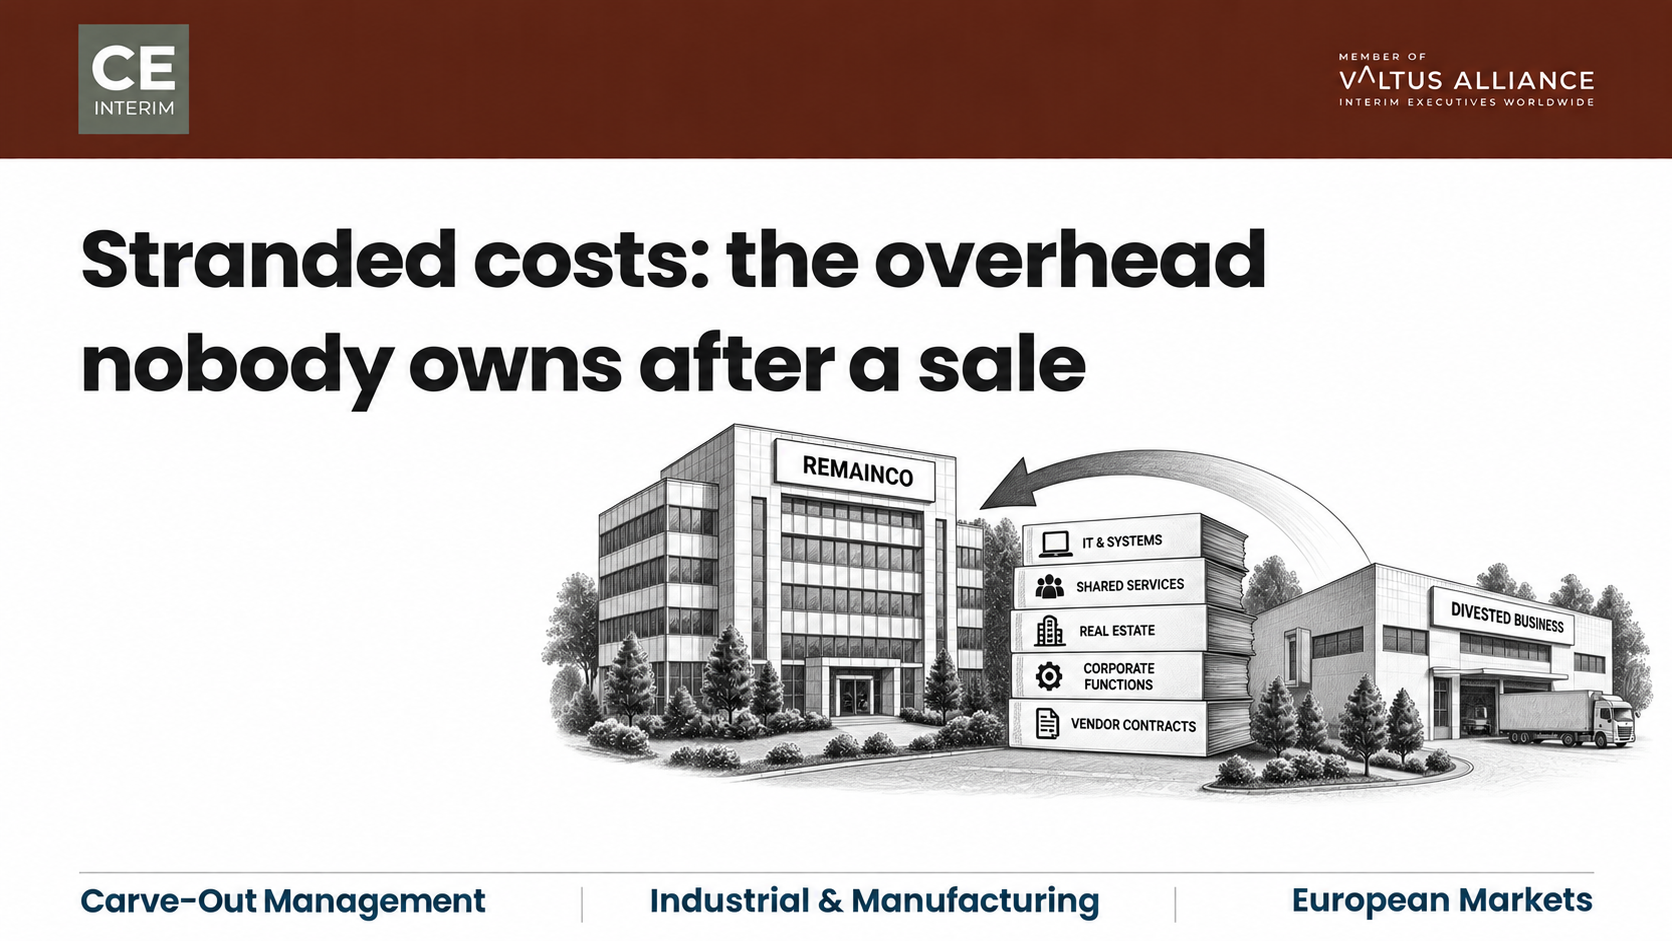
Uviaznuté náklady po odčlenení sú režijné náklady spoločnosti, ktoré zostávajú po odchode divízie. Bežnými príkladmi sú skupinové IT, centrá zdieľaných služieb, nájmy nehnuteľností a mzdy zamestnancov spoločnosti. Tržby odchádzajú s kupujúcim. Uviaznuté náklady zostávajú. Žiadna divízia nikdy nebola výhradným vlastníkom týchto režijných nákladov, a preto ani žiadny vedúci divízie teraz nie je zodpovedný za ich odstránenie. Presun uviaznutých nákladov na ostatné časti podniku problém nevyrieši. Len presúva škodu z jedného miesta na druhé. Obnovenie marže spoločnosti RemainCo si vyžaduje presný východiskový bod. Potrebuje tiež jedného konkrétneho vedúceho pracovníka s právomocou odstrániť uviaznuté náklady podľa pevného harmonogramu.
Spúšťací faktor: dokončenie sa uzatvára, zatiaľ čo uviaznuté náklady zostávajú v spoločnosti RemainCo
Predaj sa uzavrie. Výnosy sa pripíšu na účty skupiny. Predstavenstvo zaznamená bezproblémovú transakciu. O niekoľko mesiacov neskôr však účtovné výkazy vedenia skupiny hovoria o niečom inom. Prevádzkové marže vo všetkých zostávajúcich divíziách klesli. Dopyt zákazníkov zostáva stabilný. Ceny sa nemenia. Objemy predaja tiež zostávajú na rovnakej úrovni. V prevádzkových výsledkoch sa nenachádza žiadne vysvetlenie tohto poklesu.
Príčina spočíva v nákladovej báze, nie na trhu. Po celé roky znášala odpredaná jednotka časť režijných nákladov skupiny. Patrila k nim licencia na ERP, tím korporátneho finančného oddelenia, personálna administratíva a paušálne poplatky za právne služby. Jednotka odišla. Uviaznuté náklady však s ňou nezmizli. Zostali v účtovných knihách materskej spoločnosti, nepriradené k žiadnej zo zostávajúcich divízií.
Prečo prerozdelenie nealokovaných režijných nákladov nevedie k odstráneniu týchto nákladov
Tímy podnikových financií zvyčajne reagujú rovnakým spôsobom. Nepridelené režijné náklady rozdelia medzi prežívajúce divízie pomocou existujúcich nákladových kľúčov. Manažéri závodov a obchodných jednotiek zistia, že im boli zo dňa na deň pridelené náklady, ktoré sa zvýšili o dvadsať či tridsať percent. V skutočnosti sa však v riadení ich prevádzok nič nezmenilo.
Prerozdelenie neodstraňuje uviaznuté náklady. Len ich presúva. Divízia, ktorá nevyužíva viac kapacity zdieľaných služieb ako predtým, teraz znáša nákladovú základňu, ktorú zanechal niekto iný. Tieto náklady znáša bez vlastnej viny.
Následný nesúlad je pochopiteľný, nie je však dysfunkčný. Vedúci divízií sa bránia prevzatiu režijných nákladov, nad ktorými nemajú kontrolu. Vedúci centrálnych funkčných útvarov sa bránia znižovaniu počtu vlastných zamestnancov, keďže skupina stále potrebuje určitú prechodnú podporu pre kupujúceho. Obe pozície majú vo svojom kontexte zmysel. Spoločne však vedú k tomu, že uviaznuté náklady zostávajú v účtovných knihách a nikto za ne nenesie zodpovednosť. Tieto nevyriešené režijné náklady nenápadne znižujú hodnotu, ktorú mal predaj vytvoriť.
Prečo cezhraničné zdieľané služby sťažujú odstránenie uviaznutých nákladov
Rozčlenenie uviaznutých nákladov je dosť zložité už v rámci jednej krajiny. Pridajte k tomu skupinu so sídlom v Nemecku, Švajčiarsku, Rakúsku alebo vo Francúzsku. Pridajte zdieľané služby poskytované z Poľska, Česka alebo Rumunska. Úloha sa potom stáva náročnejšou v troch konkrétnych ohľadoch.
Zmluvy s dodávateľmi pre podniky, ktoré vedú k pretrvávajúcim nákladom na nevyužitý softvér
Dodávatelia zvyčajne stanovujú ceny skupinových licencií ERP, telekomunikačných zmlúv a inžinierskeho softvéru na základe globálnych objemových úrovní. Keď jedna divízia odíde, zmluva sa tým nezmenší. Minimálne záväzky často nútia materskú spoločnosť, aby naďalej platila za kapacitu, ktorú nikto nevyužíva. Niekto musí formálne prerokovať zmluvu, a to pre každé pracovné miesto zvlášť. Práve v zmluvách s dodávateľmi sa uviaznuté náklady často ukazujú ako najťažšie riešiteľné.
Centrá zdieľaných služieb sú zriadené s ohľadom na škálovateľnosť, nie na zníženie nenávratných nákladov
Centrum zdieľaných služieb v Krakove, Brne alebo Bukurešti je už zo svojej podstaty určené na obsluhu viacerých krajín. Nemôže znížiť počet zamestnancov presne o podiel, ktorý predstavoval odídený subjekt. Riadiace úrovne a náklady na prevádzku zostávajú nemenné, kým niekto neprepracuje prevádzkový model, a nie len plán počtu zamestnancov.
Európske predpisy v oblasti zamestnanosti, ktoré spomaľujú znižovanie nadbytočných pracovných miest
Reštrukturalizácia zdieľaných služieb v západnej a strednej Európe zvyčajne znamená konzultácie s podnikovou radou, konanie o prepúšťaní a dodržanie zákonnej výpovednej lehoty. Pracovné právo je často najpomalším prostriedkom na odstránenie uviaznutých nákladov. Predstavenstvo, ktoré čaká na vypršanie platnosti prechodných služieb, než tento proces začne, spôsobuje zbytočné náklady. Oneskorené začatie procesu môže zvýšiť náklady na mzdy o dvanásť až osemnásť mesiacov.
Zohľadnenie nenávratných nákladov skôr, ako trvalo znížia maržu
Žiadna správna rada nedostáva správu s názvom „Stranded Costs“. Problém sa namiesto toho prejavuje prostredníctvom opakujúceho sa vzorca v prvých dvoch až štyroch štvrťrokoch po dokončení projektu.
Organizácie zvyčajne zaznamenávajú viacero varovných signálov, ktoré naznačujú, že uviaznuté režijné náklady znižujú ziskovosť:
Prevádzkové divízie vykazujú klesajúce marže napriek stabilnému prevádzkovému vývoju, a to v dôsledku vyššieho prerozdelenia firemných nákladov.
Štvrťročné hodnotenia obchodných výsledkov sa menia na spory medzi vedúcimi divízií a oddelením podnikových financií ohľadom spravodlivosti prideľovania prostriedkov.
Centrálne IT naďalej platí poplatky za údržbu starších serverových kapacít a softvérových licencií, ktorých rozsah bol prispôsobený stavu pred odčlenením.
Tímy zdieľaných služieb vykazujú pokles produktivity, pretože nepotrební zamestnanci podporných služieb neboli prerozdelení.
Dohody o prechodných službách (TSA) prekračujú svoje plánované dátumy ukončenia bez jasného harmonogramu ukončenia.
Chybou je považovať ktorýkoľvek z týchto príznakov za dočasnú prechodnú odchýlku. Ak sa to nechá bez povšimnutia, každý z nich sa stane trvalou položkou v nákladovej báze spoločnosti RemainCo.
Určenie dĺžky lanka nad hlavou pred stanovením rozsahu výstupu z oddelenia
Odstránenie nenávratných nákladov začína stanovením forenzného východiskového stavu, nie všeobecným nariadením na znižovanie nákladov. Oddelenie podnikových financií musí rozobrať roky historického rozdeľovania nákladov. Každá spoločná položka nenávratných nákladov si vyžaduje klasifikáciu: ponechanie pre bežnú prevádzku, prevod na kupujúceho alebo úplné vylučenie.
Načasovanie je rovnako dôležité ako klasifikácia. Predstavenstvo, ktoré čaká na ukončenie dohody o prechodných službách, stráca cenný čas. Plánovanie odstavenia systémov, zariadení a znižovania počtu zamestnancov nemôže čakať na uplynutie platnosti tejto dohody. Plánovanie sa musí uskutočniť v priebehu prvých deväťdesiatich dní. To platí aj v prípade, ak samotná dohoda trvá šesť alebo dvanásť mesiacov. Akonáhle prechodné obdobie skončí, náklady, ktoré po ňom zostali, by už mali byť pripravené na zrušenie. Nemali by byť dôvodom na nové posúdenie.
Zavedenie jasnej zodpovednosti za náklady na oddelenie a vlastníctva programov
Toto je jediný bod v procese oddelenia, kde môže byť úprimná odpoveď jednoduchá. Skupina možno nebude potrebovať žiadneho externého zástupcu. Ak bola odčlenená jednotka do veľkej miery samostatná, finančný riaditeľ skupiny môže túto prácu prevziať osobne. Alebo ju môže delegovať na vedúceho transformácie, ktorý mu priamo podlieha. Táto otázka sa týka zodpovednosti za náklady spojené s odčlenením, konkrétne za uviaznuté náklady, a nie schopností. Interný zodpovedný ju môže zvládnuť dobre.
Považovať „uviaznuté“ nadhodnotové náklady za spoločnú zodpovednosť všetkých divíznych finančných oddelení nefunguje. Žiaden divízny kontrolór nemá právomoc nad celokoncernovými nákladmi. Nikto ich neodstraňuje, a tak automaticky pretrvávajú. Táto právomoc musí byť zverená jednému konkrétnemu vedúcemu pracovníkovi, ktorý má výslovnú právomoc nad nákladovou základňou skupiny.
Externé menovanie má opodstatnenie iba za určitých podmienok:
Spoločná infraštruktúra sa rozprestiera cez niekoľko krajín.
Prejednávanie zmlúv s dodávateľmi pre podnik si vyžaduje špecializované obchodné kapacity, ktoré skupina interne nemá.
Vedenie, ktoré by inak riadilo tento program, tvoria práve tí ľudia, ktorých rozpočty sa týmto programom znižujú.
Čo odhaľujú nezávislé výskumy o uviaznutých nákladoch po predaji aktív
McKinseyho výskum Vplyv na výkonnosť po odčlenení je zrejmý. Materské spoločnosti často potrebujú až tri roky, aby sa úplne zotavili z uviaznutých nákladov. Návratnosť investovaného kapitálu zostáva na nízkej úrovni, kým vedenie priamo nereštrukturalizuje centrálne a zdieľané funkcie.
Boston Consulting Group vkladá opakované uviaznuté náklady vo výške 3 až 7 percent nákladovej základne odčlenenej jednotky. Tento údaj sa týka inej položky ako jednorazových výdavkov na oddelenie a vyčlenenie. Spoločnosť BCG odhaduje tieto výdavky samostatne na 1 až 5 percent tržieb z odčlenenej jednotky v typických prípadoch vyčlenenia. V zložitých prípadoch môžu tieto náklady vzrásť až na 13 percent. Roland Berger zmapované takmer 400 odborníkov na odčlenenie podnikov. Ich štúdia uvádza, že nevyriešené otázky týkajúce sa zdieľaných služieb sú hlavnou príčinou nesplnenia cieľov ziskovosti po uzavretí transakcie v rámci európskych priemyselných skupín.
Tieto dva ukazovatele BCG odpovedajú na rôzne otázky. Nesmú sa sčítavať. Jeden meria režijné náklady, ktoré skupina každoročne vynakladá. Druhý meria jednorazové náklady spojené s ukončením vzťahov. Samotné zamieňanie týchto dvoch ukazovateľov je jedným z dôvodov, prečo predstavenstvá podhodnocujú uviaznuté náklady.
Prípadová štúdia: odstránenie uviaznutých nákladov spoločnosti RemainCo vo výške 4,2 milióna EUR
Zadanie: Nemecké odčlenenie, ktoré spôsobuje uviaznuté náklady poľských zdieľaných služieb
Nemecký výrobca priemyselných zariadení so sídlom v Bádensku-Württembersku predal svoju divíziu poľnohospodárskych strojov, ktorá nepatrila k hlavnej činnosti spoločnosti, za 110 miliónov eur. Táto divízia predstavovala 35 percent obratu skupiny. Kúpu zrealizoval medzinárodný obchodný kupujúci. Transakcia prebehla bez komplikácií a skupina rozdelila čistý výnos podľa plánu.
Materská spoločnosť si ponechala svoju centrálnu infraštruktúru: ústredie v Štutgarte a centrum IT hostingu vo Frankfurte. Zachovala si tiež centrum zdieľaných služieb v Poznani, ktoré zabezpečuje spracovanie záväzkov, fakturáciu a mzdy pre celú skupinu. Všetky tieto nevratné náklady teraz znášala výlučne spoločnosť RemainCo.
Problém: znižovanie marží a nevyužitá kapacita v rámci spoločných funkcií
V priebehu deväťdesiatich dní prevádzková marža v zachovanej divízii priemyselných nástrojov prudko klesla. Znížila sa zo 7,4 percenta na 3,8 percenta. Oddelenie podnikových financií prerozdelilo 6,5 milióna EUR režijných nákladov medzi zachované závody v Nemecku a Česku. Miestni riaditelia závodov sa postavili proti prerozdeleniu uviaznutých nákladov. Nové prerozdelenie ohrozilo ich ročné bonusové ciele, čo bola rozumná reakcia na náklady, ktoré nemohli ovplyvniť.
Zároveň oddelenie IT naďalej platilo za 1 400 nevyužitých licencií SAP. Platilo tiež za vyhradenú kapacitu v cloude, ktorá bola vytvorená pre odčlenené prevádzky. V Poznani pracovalo štyridsať účtovníkov zo zdieľaných služieb so zníženým pracovným zaťažením. Miestne vedenie odložilo reštrukturalizáciu tímu. Títo zamestnanci naďalej poskytovali neformálnu podporu kupujúcemu v rámci voľnej prechodnej dohody.
Opatrenie: vymenovanie špecializovaného vedenia pre reštrukturalizáciu do 72 hodín
Dozorná rada poverila spoločnosť CE Interim. Do 72 hodín od vyplnenia zadávacieho listu dorazil do Stuttgartu dočasný riaditeľ pre reštrukturalizáciu. Tento manažér mal plnú právomoc nad programom reštrukturalizácie spoločnosti RemainCo.
S cieľom eliminovať uviaznuté režijné náklady vedenie spoločnosti realizovalo štruktúrovaný, viacfázový intervenčný plán:
Audit účtovných výkazov po jednotlivých riadkoch: Nahradili sme svojvoľné prerozdeľovanie nákladov transparentným modelom účtovania na základe činností, čím sme vyriešili vnútorné spory medzi riaditeľmi závodov.
Optimalizácia zmlúv a novácia: Uplatnenie doložiek o znížení počtu licencií na 1 400 nevyužitých licencií SAP a novácia vyhradených cloudových infraštruktúr v prospech kupujúceho, čím sa dosiahli ročné úspory vo výške 1,6 milióna EUR.
Optimalizácia rozsahu zdieľaných služieb a komercializácia dočasných zmlúv o poskytovaní služieb
Po tretie, vedenie reštrukturalizovalo samotné centrum v Poznani. V spolupráci s poľským poradcom pre pracovné právo sa v rámci programu dobrovoľného odchodu zrušilo dvadsaťpäť nadbytočných administratívnych pracovných miest. Pätnásť špecialistov zostalo, aby podporili pokračujúci rast skupiny. Po štvrté, neformálne žiadosti o podporu adresované odštartovanej spoločnosti sa stali štruktúrovanou službou s pevnými cenami podľa formálneho cenníka. To prinieslo príjmy z poplatkov vo výške 420 000 EUR namiesto toho, aby sa náklady znášali zadarmo.
Výsledok: trvalé zníženie režijných nákladov a oživenie prevádzkovej marže
V priebehu piatich mesiacov sa v rámci programu podarilo odstrániť 4,2 milióna eur trvalých, anualizovaných uviaznutých nákladov. Táto suma predstavovala 65 percent celkových uviaznutých nákladov identifikovaných na začiatku. Zostávajúcich 2,3 milióna EUR v oblasti zdieľaných služieb sa presunulo na nižšiu nákladovú základňu. Skupina stále potrebovala časť tejto kapacity. Prevádzkové marže pre zachované časti podniku sa zotavili na úroveň 7,1 %, čo je blízko úrovne, na ktorej sa nachádzali pred dokončením reštrukturalizácie.
Často kladené otázky týkajúce sa nenávratných nákladov po predaji majetku
Aké výdavky sa po odčlenení považujú za nenávratné náklady?
Návratné náklady sú firemné výdavky, ktoré zostávajú materskej spoločnosti aj po oddelení sa divízie. Patria sem centrálne IT, kapacity zdieľaných služieb, mzdy zamestnancov na úrovni koncernu, nehnuteľnosti a licencie na podnikový softvér. Považujú sa za návratné náklady za predpokladu, že kedysi slúžili tej časti skupiny, ktorá už neexistuje.
V čom sa opakujúce sa uviaznuté náklady líšia od jednorazových nákladov na oddelenie?
Uviaznuté náklady sa opakujú každý rok, kým ich niekto neodstráni. Náklady na oddelenie predstavujú jednorazové výdavky spojené s prerušením vzťahov: právne služby, oddelenie systémov, poplatky za poradenstvo. Spoločnosť BCG ich z dobrého dôvodu vykazuje ako samostatné položky. Predstavenstvá, ktoré plánujú len jedno z nich a druhé vynechávajú, podhodnocujú rozpočet na zotavenie.
Kedy by mala materská spoločnosť vyčísliť uviaznuté režijné náklady?
Pri podpise zmluvy, nie až po jej splnení. Predstavenstvo, ktoré čaká, až sa objaví prvá štvrťročná odchýlka, už premrhalo mesiace, počas ktorých bolo prijatie opatrení najlacnejšie.
Kto by mal niesť zodpovednosť za odstránenie uviaznutých nákladov?
Finančný riaditeľ skupiny, buď osobne, alebo prostredníctvom povereného vedúceho transformácie. V prípade splnenia dvoch podmienok sa táto funkcia zverí externému manažérovi. Spoločná infraštruktúra sa rozprestiera cez viacero krajín, alebo interní vlastníci čelia konfliktu záujmov pri znižovaní vlastných rozpočtov.
Môžu sa zmluvy v oblasti podnikových IT a softvéru po predaji divízie skrátiť?
Áno. Spoločnosti môžu uplatniť zmluvné doložky o znížení objemu a previesť konkrétne licenčné balíky na kupujúceho. Môžu tiež pri obnovení zmluvy vyjednať zníženie objemu alebo vyradiť nadbytočnú kapacitu v cloude. Každý z týchto postupov si vyžaduje technické a obchodné rokovania s dodávateľom, nie len podanie žiadosti.
Aká je lehota na odstránenie uviaznutého vedenia, kým sa stane trvalým?
Približne po dobu trvania dohody o prechodných službách. Akonáhle organizácia opäť prevezme odovzdanú pracovnú záťaž ako bežnú prax, presadiť jej zníženie sa stáva oveľa ťažším úlohou.
Súvisiace poznatky a ďalší krok
Rozhodnutie, pred ktorým stojí finančný riaditeľ skupiny po predaji, je jednoduché formulovať, ale ťažké zrealizovať. Odstrániť uviaznuté náklady podľa pevného harmonogramu, alebo ich nechať ako trvalú záťaž na marži spoločnosti RemainCo. Ak bola odpredaná jednotka do veľkej miery samostatná, interné finančné tímy môžu túto úpravu absorbovať v rámci bežného rozpočtového cyklu. Tento interný model však prestáva fungovať, akonáhle má odpredaná jednotka niečo spoločné so zvyškom skupiny. Patrí sem napríklad podnikové systémy, globálne zmluvy s dodávateľmi alebo cezhraničné centrá zdieľaných služieb.
Ďalšie články na túto tému
Spoločnosť CE Interim poskytuje cezhraničné riadenie na najvyššej úrovni pri kľúčových transformáciách podnikov. Ak uviaznuté náklady znižujú maržu spoločnosti RemainCo, partner spoločnosti CE Interim môže pomôcť definovať mandát, ktorý daná situácia vyžaduje. Tento mandát presne vyčísľuje uviaznuté náklady, priraďuje ich jednému zodpovednému vedúcemu pracovníkovi a odstraňuje ich podľa harmonogramu, ktorý už stanovila dohoda o prechodných službách. Pozývame vás, aby ste dôverne prediskutovali otázku aktívneho odpredaja alebo uviaznutých nákladov s Dočasný partner spoločnosti CE.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL