

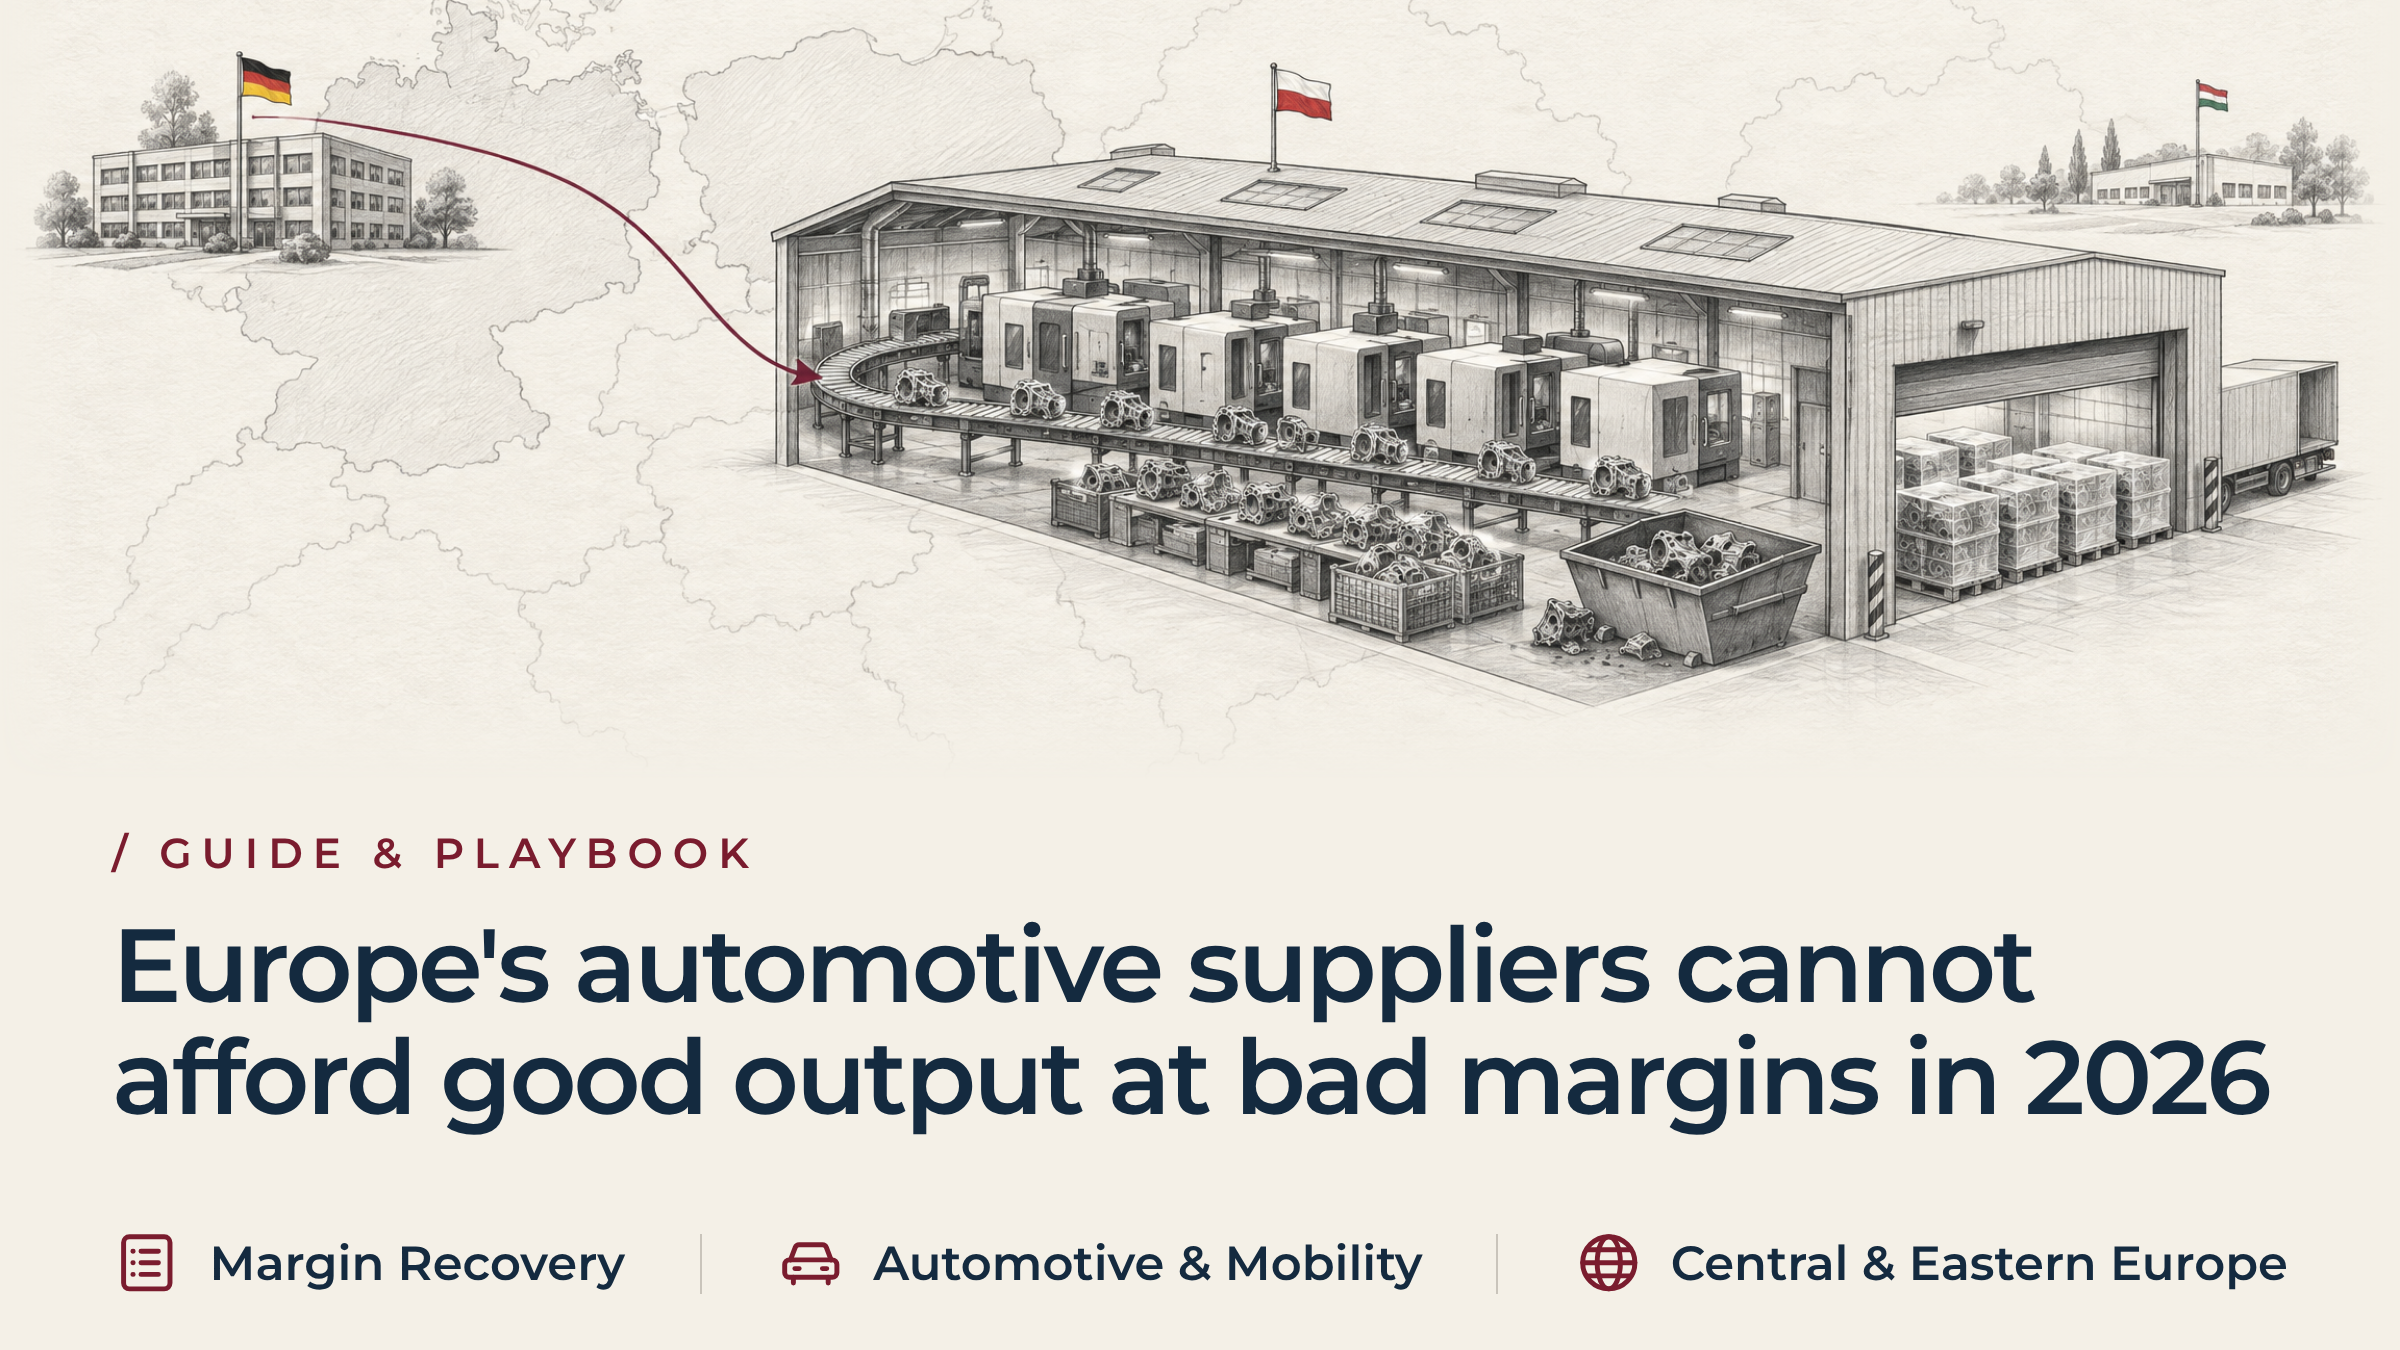
Európski dodávatelia v automobilovom priemysle si v roku 2026 nemôžu dovoliť dosahovať vysokú produkciu pri nízkych maržiach
V skratke
Marže dodávateľov v automobilovom priemysle v roku 2026 sa pohybujú blízko hranice rentability. Traja zo štyroch európskych dodávateľov očakávajú v tomto roku rentabilitu nižšiu ako päť percent. Takmer štvrtina očakáva stratu. Na tejto úrovni nemôže závod považovať necenové straty za bežný jav. Závod, ktorý zabezpečuje dodávky prostredníctvom neplánovaného odpadu, prepracovávania a nadčasov cez víkend, míňa maržu, ktorú podnik už nemá k dispozícii. Ochrana tejto marže znamená oddelenie trhového tlaku od kontrolovateľných strát vo výrobe. Znamená to kvantifikovať tieto straty pred ďalším rozhodnutím o cenotvorbe alebo reštrukturalizácii.
Porozumenie maržiam dodávateľov v automobilovom priemysle v roku 2026 a referenčným hodnotám ziskovosti
CLEPA zverejnené vo svojej štúdii „Pulse Check“ z jari 2026, zverejnenej 23. marca 2026. Zistilo sa, že 76 percent opýtaných dodávateľov očakávalo v tomto roku ziskovosť nižšiu ako 5 percent. Ďalších 24 percent očakávalo stratu. Oba údaje treba vnímať ako očakávania súvisiace s tlakom na marže, nie ako skutočnú ziskovosť.
Prehľad údajov organizácie CLEPA nasledoval 16. septembra 2026. V prvej polovici roka zaznamenala v celej Európe 18 900 ohlásených prepúšťaní u dodávateľov, a to popri oslabujúcej sa pozícii automobilového odvetvia. Z toho však nevyplýva, že by za pokles ziskovosti dodávateľov mohli byť zodpovedné zmetky alebo prepracovávanie výrobkov. Tento článok takéto tvrdenie neuvádza.
Tieto dve správy spolu potvrdzujú jednu vec. Rezerva v maržiach sa takmer vyčerpala. Keď rezerva dosahovala osem alebo desať percent, závod mohol považovať odpad z výroby za bežnú stratu. Pri hodnote blízkej nule práve tento odpad rozhoduje o tom, či podnik prežije. Práve na tom teraz závisia marže dodávateľov v automobilovom priemysle v roku 2026 – nie na cenových rokovaniach, ale na dianí priamo vo výrobných halách.
Ako straty pri konverzii v automobilových závodoch nenápadne znižujú prevádzkové marže
Vedenie skupiny sleduje dodržiavanie termínov dodávok zákazníkom a cenové rokovania. Tímy v závode sledujú výrobnú linku. Medzi týmito dvoma oblasťami sa nachádza strata, ktorú ani jeden z týchto prehľadov sám o sebe nezobrazuje. Práve táto strata nenápadne znižuje maržu závodu.
Závod, ktorý podlieha pevným cenám stanoveným výrobcom originálneho vybavenia (OEM), si nedokáže vyjednať úľavu v prípade zlého týždňa. Nastavenie nástrojov sa posúva. Jedna zmena príde o skúseného operátora. Závod chráni jediný ukazovateľ, ktorý má pod kontrolou: termín dodávky. Pridá víkendovú triediacu zmenu. Chybné diely prejde strojom ešte raz. Nadčasy zaúčtuje do výroby, nie do neúspechu.
Nič z toho nie je neprimerané. Úlohou je chrániť vzťahy so zákazníkmi aj v náročných podmienkach a väčšina tímov v závodoch to zvládá dobre. Problém nastáva vtedy, keď vedenie spoločnosti interpretuje zelený údaj v riadku o dodávkach ako znak dobrého stavu. Ziskovosť daného závodu však aj tak nenápadne klesá. Nikto nerozlišuje, aká časť tohto poklesu pripadá na trh a aká na samotný závod.
Vplyv konverzných strát v rámci cezhraničných sietí automobilových závodov
Prehľad ústredia o ukazovateľoch strát a nákladov súvisiacich s prestavbou závodu
Nemecké, švajčiarske, rakúske alebo francúzske ústredie zvyčajne vidí konsolidovanú príspevkovú maržu podľa jednotlivých prevádzok až niekoľko týždňov po uzavretí mesiaca. Zriedka má prehľad o tom, koľko hodín závod strávi opravou chybnej súčiastky. Závod tento čas zvyčajne účtuje do výroby, nie do samostatnej položky nákladov na poruchy. Prehľad tak vyzerá stabilne, pričom táto stabilita môže zakrývať prehlbujúcu sa priepasť v maržiach dodávateľov automobilového priemyslu v roku 2026.
Riešenia na úrovni závodu a skryté náklady spojené s nízkou kvalitou vo výrobe automobilov
Miestni prevádzkoví manažéri reagujú na jeden bezprostredný dôsledok. Zastavenie výrobnej linky vedie k eskalácii obchodných problémov a môže závod stáť budúcu zákazku na platformu. Vzhľadom na toto riziko závod radšej obsadí ručné triediace stoly, než aby akceptoval zmeškanú dodávku. Ide o racionálnu reakciu na motiváciu, ktorá pred ním stojí, a nie o prejav slabého manažmentu. Vedenie spoločnosti by to malo vnímať práve takto, skôr než sa rozhodne, čo je potrebné zmeniť.
Kľúčové ukazovatele, ktoré naznačujú, že problémy s konverznými stratami v automobilových závodoch ničia marže
Vedenie spoločnosti môže otestovať webovú stránku z hľadiska strát v konverzii bez toho, aby muselo čakať na výsledky nasledujúceho štvrťroka. Hľadajte tieto štyri znaky súčasne, nie jeden po druhom. Spolu pomáhajú odlíšiť bežné prekážky od skrytého zdroja strát, ktorý nenápadne pohlcuje hotovosť.
- Dodávka verzus náklady na konverziu. Závod dosahuje mieru splnenia požiadaviek zákazníkov nad 98 percent, napriek tomu náklady na jednu expedovanú jednotku z mesiaca na mesiac stúpajú. Plán sa podarí splniť len tým, že na expedíciu jedného bezchybného kusu sa spotrebuje kapacita väčšia, ako je hodnota jednej súčiastky.
- Neformálne obmedzenie sa stáva trvalým. Ručné stoly na odstraňovanie ostrých hrán a triediace linky sa stávajú bežnou súčasťou procesu medzi výrobou a expedíciou. Nie sú reakciou na jednu vadnú šaržu.
- Počet nadčasov stúpa, pričom to nie je sprevádzané zodpovedajúcim nárastom objednávok. Výplatná listina vykazuje vysoké víkendové príplatky a faktúry za dočasných zamestnancov, zatiaľ čo objednávky od zákazníkov zostávajú na rovnakej úrovni. Nadčasy slúžia skôr na nápravu zamietnutých dielov než na zvýšenie objemu výroby.
- Primárny výnos a akceptácia zo strany zákazníkov sa líšia. Výťažnosť pri prvom prechode v primárnom procese klesá, zatiaľ čo miera akceptácie zo strany zákazníka zostáva stabilná. Tento rozdiel predstavuje objem, ktorý závod zachraňuje ručne.
Tieto štyri znaky spolu znamenajú jednu vec. Skrytá továreň pohlcuje maržu, ktorú mesačný balík nikdy neukazuje.
Operačné opatrenia na obnovenie ziskovosti dodávateľov a zmiernenie nákladov súvisiacich s kvalitou
Obnova marží dodávateľov v automobilovom priemysle do roku 2026 nezačína diskusiou o cenách. Začína sa spoločným meradlom toho, koľko závod skutočne vynakladá na výrobu jednej akceptovanej jednotky. Predstavenstvo potrebuje toto meradlo ešte pred akýmkoľvek rozhodnutím o investíciách alebo reštrukturalizácii.
Štandardizácia nákladov spojených s nekvalitným účtovníctvom v automobilovom priemysle prostredníctvom rámcov VDA
Rámec nákladov na poruchy podľa VDA udržiava náklady na kvalitu vyčlenené z všeobecných výrobných režijných nákladov. Uvádza typ nákladov, ktorý stojí za každou poruchou: personálne náklady, materiál, mimoriadne náklady na dopravu a prepravu, externé služby, stroje a zariadenia. Prepočet fyzických chýb na jednu peňažnú hodnotu poskytuje finančnému oddeleniu číslo, na základe ktorého môže konať. Zároveň poskytuje závodu overenú základnú úroveň, z ktorej môže obnoviť maržu.
Rozlišovanie hrubého výstupu od výťažnosti prvého prechodu pri výpočtoch ziskovosti závodu
Diel, ktorý prejde procesom dvakrát, spotrebuje dvojnásobok strojového času a dvojnásobok energie. Stále sa však počíta ako jedna predajná jednotka. Započítavanie prepracovania do produktívneho objemu skresľuje nákladovú základňu, na základe ktorej vedenie neskôr vykonáva reštrukturalizáciu. Práve v dôsledku tohto skreslenia dochádza k strate marže.
Posúdenie kapacity závodu a množstva odpadov vznikajúcich pri spracovaní pred investovaním kapitálu
Závod, ktorý žiada o novú zmenu alebo nový stroj, často už disponuje kapacitou, ktorej si nevšimol. Cyklus prepracovávania viaže túto kapacitu na zariadeniach, ktoré závod už vlastní. Odstránenie prepracovávania túto kapacitu uvoľní rýchlejšie, než sa schváli žiadosť o investíciu. Využitie tejto kapacity chráni maržu bez nových výdavkov.
Postup určujú tri otázky. Aké sú skutočné náklady na túto stratu? Zohľadňuje výsledný údaj danú súčiastku raz alebo dvakrát? Potrebuje závod novú kapacitu, alebo potrebuje obnoviť kapacitu, ktorú už má k dispozícii? Predstavenstvo, ktoré pristúpi k reštrukturalizácii alebo úprave cien skôr, ako si odpovie na tieto otázky, riskuje, že bude konať na základe východiskovej situácie, ktorá stále skrýva stratu, ktorú je možné kompenzovať.
Cezhraničné riadenie zamerané na ziskovosť dodávateľov v automobilovom priemysle v závodoch v strednej a východnej Európe
Obnovenie marže z výroby v rámci medzinárodnej siete závodov nie je len teoretickou úlohou. Vedenie koncernu nemôže posúdiť disciplínu na výrobnej linke na základe mesačnej správy, nech už vyzerá akokoľvek podrobne. Správa z diaľky je nedostatočným základom na obhajobu marží dodávateľov v automobilovom priemysle v roku 2026.
Spoľahlivá diagnostika si vyžaduje neohlásenú návštevu prevádzky. To znamená kontrolu karanténnych skladov, záznamov o údržbe a záznamov o odovzdávaní zmien. Znamená to tiež overenie skutočného pomeru pracovníkov, ktorí vytvárajú pridanú hodnotu, k pracovníkom, ktorí vykonávajú triedenie. Kapacita vedenia skupiny je často už aj tak rozložená medzi viaceré závody. Dočasný manažér priamo na mieste môže túto skutočnosť zistiť rýchlejšie, ako je to možné pri kontrole na diaľku.
To chráni aj miestny tím. Vedúci závodov zriedka v zlej viere skrývajú problém so stratami pri spracovaní. Zvažujú tlak na dodávky voči nestabilnému zariadeniu a dočasné riešenie je v danej chvíli často ich najzodpovednejšou voľbou. Skúsený prevádzkový manažér dáva tomuto tímu právomoc zastaviť nestabilnú linku a prehodnotiť dennú rutinu. Chráni tiež tím pred obviňovaním za situáciu, ktorú spôsobil výrobný systém.
Tá istá disciplína chráni predstavenstvo. Rozhodnutie o znížení prevádzkovej stopy sa môže opierať o finančné správy, ktoré stále skrývajú náklady na opravy. To so sebou nesie riziko, že sa z nesprávneho dôvodu a za reálne náklady uzavrie alebo presťahuje nesprávna prevádzka. Rozhodnutie o reštrukturalizácii si zaslúži jasný, a nie skreslený východiskový bod.
Prípadová štúdia: Zvyšovanie ziskovosti dodávateľov v závodoch v strednej a východnej Európe prostredníctvom znižovania konverzných strát
Systematické opatrenia zamerané na znižovanie nákladov spojených so zlyhaniami, a nie jednorazové nápravné projekty, umožňujú obnoviť konverznú maržu už v priebehu niekoľkých mesiacov. Prevádzkové marže v sektore dodávateľov pre automobilový priemysel sa v priemere pohybujú pod hranicou piatich percent. Dva alebo tri získané percentuálne body oddeľujú prevádzkový zisk od porušenia zmluvných podmienok. Nižšie uvedený prípad presne ukazuje, ako sa marže dodávateľov pre automobilový priemysel v roku 2026 obnovujú v rámci siete aktívnych závodov.
Súvislosti a prevádzkové výzvy v zariadeniach 1. úrovne v strednej a východnej Európe
Londýnska spoločnosť zaoberajúca sa súkromným kapitálom vlastnila kontrolný podiel v stredne veľkom dodávateľovi automobilového priemyslu kategórie Tier 1. Spoločnosť prevádzkovala závody na presné obrábanie prevodoviek a hnacích ústrojenstiev v Poľsku a Maďarsku. Začiatkom roka 2026 čelila výraznému zníženiu marží.
Spoločnosť v portfóliu pôsobila na základe prísnych viacročných zmlúv s pevnou cenou s nemeckými výrobcami automobilov (OEM). Závody plnili dodacie termíny zákazníkov s 99,2-percentnou mierou dodržania. Prevádzková marža spoločnosti sa však znížila na 1,1 percenta. V dôsledku toho spoločnosť porušila podmienky týkajúce sa peňažných tokov stanovené v zmluvách o prednostnom dlhu.
Partner zodpovedný za prevádzku v spoločnosti súkromného kapitálu oslovil spoločnosť CE Interim. Spoločnosť CE Interim nasadila dôkladne prevereného kandidáta, ktorý spĺňal požiadavky mandátu Dočasný prevádzkový riaditeľ v oboch zariadeniach, a to do 72 hodín od dokončenia zadania. Cieľ zadania: odhaliť vnútorné konverzné straty a obnoviť kladný prevádzkový peňažný tok bez toho, aby bolo potrebné spoliehať sa na zdĺhavé rokovania o cenách so zákazníkmi.
Diagnostické zistenia: Identifikácia skrytých strát pri premene a nákladov spôsobených nízkou kvalitou
V rámci cezhraničného riadenia pod vedením partnerov zaviedlo dočasné vedenie CE okamžité účtovanie nákladov na zlyhania v súlade so smernicami VDA. Diagnostika odhalila, čo sa skrývalo za číslom výstupu, ktoré v pláne stále vyzeralo prijateľne.
- Skrytý únik spôsobujúci poruchu: Oba závody prevádzkovali mimorozpočtové tretie víkendové zmeny výlučne s cieľom zachrániť a opätovne obrobiť skrine prevodoviek. Skrine vykazovali nesúosovosť vŕtaných otvorov a pórovitosť povrchu. Hlavné viacosové CNC bunky strácali 22 percent dostupného času vretena opätovným obrábaním chybných komponentov.
- Záťaž spojená s manuálnym zadržiavaním: Viac ako 30 pracovníkov na jednu zmenu vykonávalo odstraňovanie ostrých hrán mimo linky a ručné testovanie tesnosti metódou úniku vzduchu. Náklady na personál z agentúry pre dočasné zamestnávanie dosiahli viac ako 55 000 eur týždenne.
- Falošné zotavenie: Kovový šrot bol predaný regionálnym recyklačným spoločnostiam a zaúčtovaný na všeobecné účty. Tým sa vytvoril dojem čiastočnej návratnosti, pričom sa zamaskovala celková strata prevádzkovej doby strojov a energie.
Stratégia ozdravenia: Obnovenie marží dodávateľov v automobilovom priemysle a prevádzkového peňažného toku
Dočasný prevádzkový riaditeľ spoločnosti CE uskutočnil prevádzkovú reorganizáciu.
- Prepracované cykly rezania a obrábania: Prekalibrovali sme vysokorýchlostné vretená, zaviedli sme automatické senzory opotrebenia nástrojov a vymenili sme opotrebované hydraulické upínacie zariadenia.
- Demontované offline záchranné obvody: Zrušili sme neoficiálne opravárenské pracoviská. Diely, ktoré neprejdú kontrolou v priebehu výroby, teraz spôsobujú okamžité zastavenie stroja a resetovanie nástrojov.
- Prepracované stimuly pre vedenie závodu: Výkonnostné prémie riaditeľa miestneho závodu boli priamo viazané na výťažnosť na prvý pokus a zníženie konverzných nákladov. Tým sa nahradil doterajší cieľ, ktorým bola hrubá expedovaná tonáž.
V priebehu dvanástich týždňov sa výťažnosť prvého prechodu primárnych buniek v oboch zariadeniach zvýšila zo 76 percent na 94 percent. Náklady na vnútropodnikové zlyhania sa na ročnej báze znížili o 2,6 milióna eur, čím sa obnovilo 320 bázických bodov hrubej prevádzkovej marže. Týmto zásahom sa podarilo úspešne obnoviť súlad s ukazovateľom EBITDA a ochrániť podnikovú hodnotu sponzora bez rušivého zatvárania závodov alebo nepriateľských obchodných sporov.
Toto je vzorec, ktorý stojí za obnovením marže v celom odvetví. Strata už existovala, a to v rámci plánu, ktorý stále vyzeral, že ide podľa plánu. Niekto ju vyrovnal, keď ju posúdil podľa jej vlastných kritérií.
Často kladené otázky: Marže dodávateľov v automobilovom priemysle v roku 2026 a konverzné straty
Čo vlastne meria prieskum ziskovosti dodávateľov v automobilovom priemysle z roku 2026?
Prieskum CLEPA „Pulse Check“ z jari 2026 meria očakávania ziskovosti do budúcnosti, ktoré uviedli oslovení manažéri. Odráža náladu a obchodné prognózy, nie skutočné účtovné výsledky. Ukazuje rozsah znižovania marží v celom odvetví, pričom neuvádza žiadnu konkrétnu príčinu.
Ktoré konverzné straty v automobilových závodoch sa dajú skutočne ovládať?
Priame mzdové náklady na ručné opravy a odpad spôsobený opotrebovaním nástrojov spadajú výlučne do rámca prevádzkovej kontroly. To isté platí aj pre subdodávateľov zabezpečujúcich triedenie mimo výrobnej linky a neplánované odstávky z dôvodu údržby. Ide o náklady spojené s nízkou kvalitou, ktoré automobilové závody už teraz znášajú, bez ohľadu na to, či ich niekto meral alebo nie. Je to prvá oblasť, na ktorú by sa malo zamerať pozornosť ešte pred akoukoľvek diskusiou o cenách.
Mali by dodávatelia najprv riešiť náklady spojené s nízkou kvalitou, alebo najprv vyjednávať ceny so zákazníkmi?
Najprv strata spôsobená internou konverziou. Žiadosť o úľavu od výrobcu originálneho vybavenia (OEM) pri prevádzke nestabilného procesu s vysokým množstvom zmetkov môže vyvolať audit zo strany zákazníka. To sú skutočné náklady, ktoré stoja za slabou maržovou pozíciou.
Na čo by sa mali predstavenstvá pýtať riaditeľov závodov v súvislosti s maržami dodávateľov v automobilovom priemysle v roku 2026?
Štyri otázky pokrývajú väčšinu problematiky. Vývoj výťažnosti na prvý pokus v primárnom procese. Počet hodín vynaložených na triedenie mimo linky a opravné práce. Objem zmetkov v porovnaní s technickým zoznamom materiálov. A presné náklady na nadčasy s príplatkom. Odpovede na tieto otázky spolu poukazujú na straty pri spracovaní, ktoré tímy v automobilových závodoch už teraz znášajú.
Ovplyvňuje strata pri spracovaní ziskovosť dodávateľov v závodoch v strednej a východnej Európe a v západnej Európe rovnako?
Vo všeobecnosti áno. Objemy výroby sa menia a platformy sa prispôsobujú rýchlejšie, než sa stihnú upraviť plány týkajúce sa počtu zamestnancov. Rovnaký tlak na ziskovosť dodávateľov, aký pociťujú závody v strednej a východnej Európe, sa prejavuje aj v závodoch v západnej Európe. V oboch prípadoch sa uchyľujú k rovnakým pracovne náročným provizórnym riešeniam, ktorých cieľom je zabezpečiť dodávky zákazníkom aj tam, kde je marža nízka.
Súvisiace poznatky a ďalší krok
V roku 2026 už nie je možné udržateľne prevádzkovať podnik v oblasti dodávok pre automobilový priemysel bez jasného prehľadu o nákladoch na prestavbu výrobných závodov. Keďže trh už pohltil väčšinu marže, skupina si nemôže dovoliť znášať aj straty v závodoch, ktorým sa dá predísť.
Ďalšie články na túto tému:
- Tlak na ziskové marže v priemysle v strednej Európe: kedy by mali centrály začať s reštrukturalizáciou pracovnej sily v Rumunsku?
- Ako prevádzkoví riaditelia vedú nápravu neúspešnej implementácie ERP pred zastavením výroby
- Výhľad pre európsky výrobný sektor
Európsky dodávateľ v automobilovom priemysle môže zaznamenávať pokles výnosov, znášať neplánované náklady na opravy alebo čeliť nedostatkom v riadení medzi ústredím a závodom. V každom z týchto prípadov môže spoločnosť CE Interim vyslať na miesto osvedčeného manažéra, ktorý spĺňa požiadavky zadania a je pripravený nastúpiť do 72 hodín od dokončenia zadávacieho listu, aby prevzal prevádzkovú zodpovednosť za ozdravenie spoločnosti. Takto sa chránia marže dodávateľov v automobilovom priemysle v roku 2026.
Porozprávajte sa s Dočasný partner spoločnosti CE keď vonkajší tlak na maržu odhalil medzeru na úrovni závodu. Táto medzera si teraz vyžaduje konkrétne opatrenia, nie ďalší cyklus analýzy.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL