

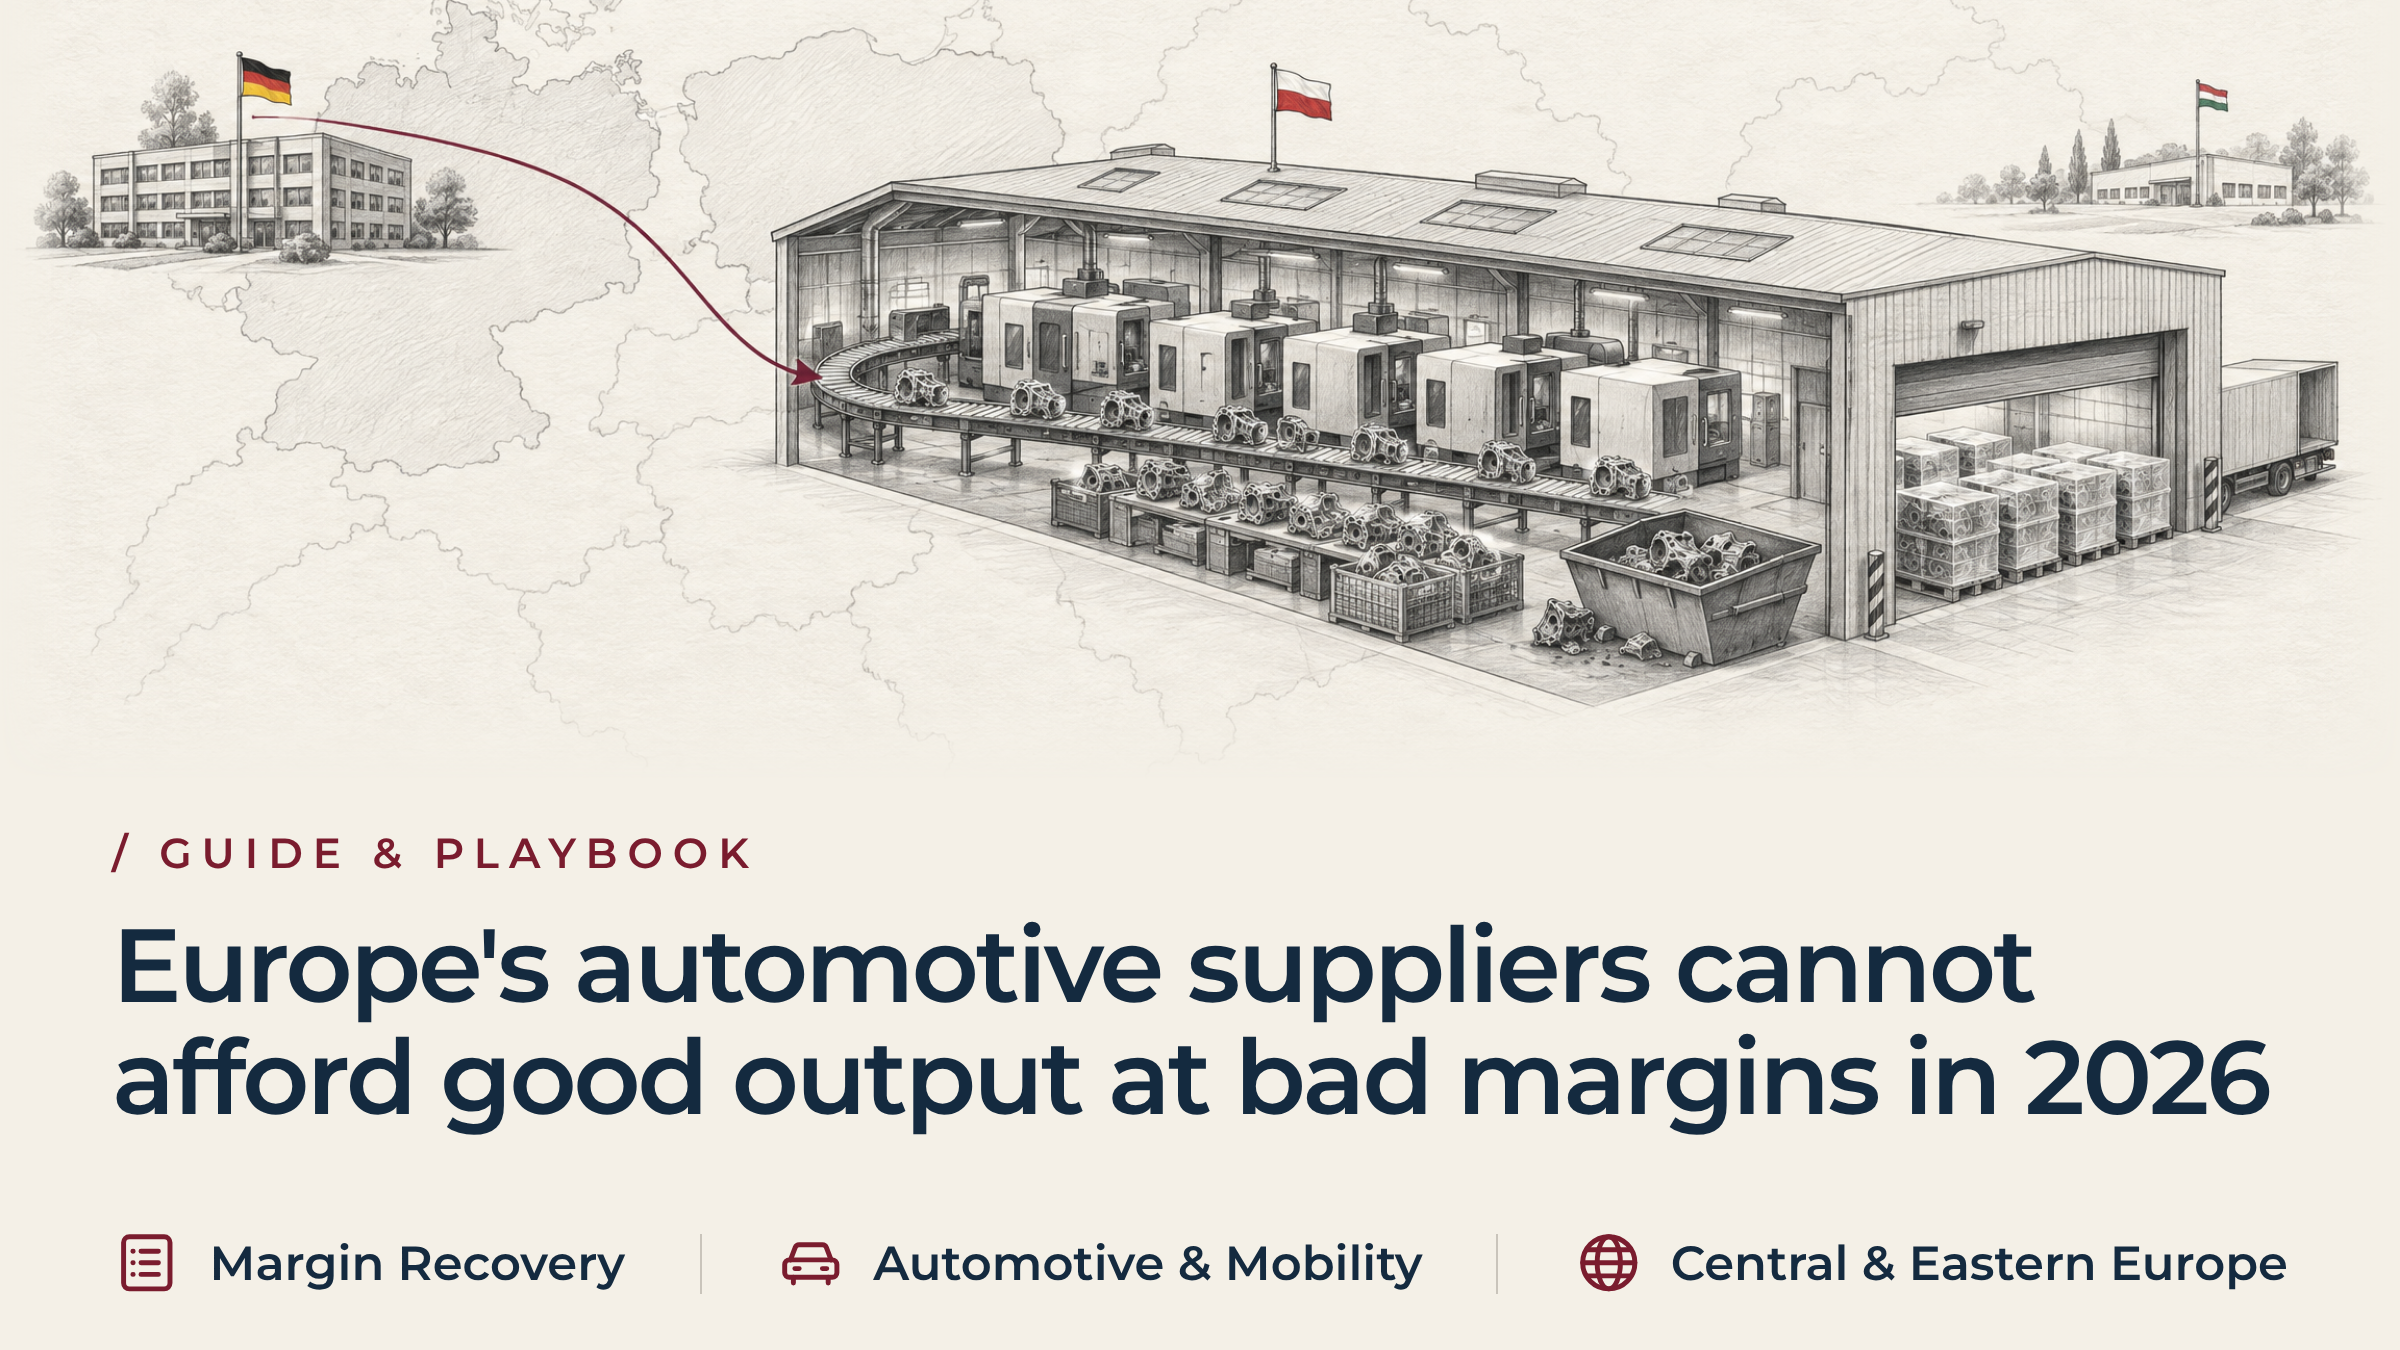
Europas Automobilzulieferer können es sich 2026 nicht leisten, bei schlechten Margen hohe Produktionszahlen zu erzielen
Kurz gesagt
Die Margen der Automobilzulieferer liegen 2026 nahe an einer Rentabilitätsuntergrenze. Drei von vier europäischen Zulieferern rechnen in diesem Jahr mit einer Rentabilität von unter fünf Prozent. Fast ein Viertel rechnet mit einem Verlust. Bei diesem Niveau kann ein Werk nicht mehr davon ausgehen, dass nicht bezifferbare Verluste zum normalen Geschäftsalltag gehören. Ein Standort, der die Lieferfähigkeit durch nicht im Budget vorgesehene Ausschussware, Nacharbeiten und Überstunden am Wochenende sichert, gibt Margen aus, über die das Unternehmen nicht mehr verfügt. Diese Margen zu sichern bedeutet, den Marktdruck von den kontrollierbaren Verlusten im Werk zu trennen. Es bedeutet, diese Verluste vor der nächsten Preis- oder Umstrukturierungsentscheidung zu quantifizieren.
Einblick in die Margen von Automobilzulieferern im Jahr 2026 und Rentabilitäts-Benchmarks
CLEPA veröffentlicht seine „Pulse Check“-Umfrage vom Frühjahr 2026, die am 23. März 2026 durchgeführt wurde. Daraus ging hervor, dass 76 Prozent der befragten Lieferanten für dieses Jahr eine Rentabilität von unter 5 Prozent erwarteten. Weitere 24 Prozent rechneten mit einem Verlust. Beide Zahlen sind als Erwartungen im Zusammenhang mit diesem Margendruck zu betrachten und nicht als tatsächlich erzielte Rentabilität.
CLEPA-Datenübersicht gefolgt am 16. September 2026. Demnach wurden im ersten Halbjahr europaweit 18.900 Stellenabbau bei Zulieferern gemeldet, begleitet von einer Schwächung der Position der Automobilbranche. Daraus lässt sich nicht ableiten, dass Ausschuss oder Nacharbeit den Rückgang der Rentabilität bei den Zulieferern verursacht haben. Dieser Artikel erhebt keinen solchen Anspruch.
Beide Veröffentlichungen bestätigen gemeinsam eines: Der Spielraum bei den Margen ist fast aufgebraucht. Als dieser Spielraum noch bei acht oder zehn Prozent lag, konnte ein Werk Umwandlungsabfälle als normale Reibungsverluste betrachten. Liegt er nahe Null, entscheidet genau dieser Abfall darüber, ob das Unternehmen überlebt. Darauf hängen nun die Margen der Automobilzulieferer im Jahr 2026 ab – nicht auf Preisverhandlungen, sondern auf das Geschehen in der Fertigung.
Wie Umstellungsverluste in Automobilwerken die operativen Margen still und leise untergraben
Die Führungskräfte der Konzernzentrale überwachen die Einhaltung der Liefertermine und die Preisverhandlungen. Die Teams im Werk behalten die Produktionslinie im Blick. Zwischen diesen beiden Bereichen liegt ein Verlust, den keines der beiden Dashboards für sich allein ausweist. Dieser Verlust ist es, der die Marge des Werks still und leise untergräbt.
Ein Werk, das an feste OEM-Preise gebunden ist, kann sich nicht aus einer schlechten Woche herausverhandeln. Die Werkzeuge weichen ab. Eine Schicht verliert einen erfahrenen Bediener. Das Werk schützt die einzige Kennzahl, die es kontrollieren kann: den Liefertermin. Es fügt eine Sortierschicht am Wochenende hinzu. Es lässt fehlerhafte Teile erneut durch die Maschine laufen. Es verbucht die Überstunden der Produktion zu, nicht den Ausfällen.
Nichts davon ist unvernünftig. Die Kundenbeziehung unter Druck zu sichern, ist die Aufgabe, und die meisten Werksteams erfüllen sie gut. Das Problem beginnt erst, wenn die Konzernberichterstattung eine grüne Lieferkennzahl als Zeichen für eine gute Lage interpretiert. Die Rentabilität an diesem Standort sinkt ohnehin still und leise. Niemand hat den Anteil des Marktes an diesem Rückgang vom eigenen Anteil des Werks abgegrenzt.
Die Auswirkungen von Umrechnungsverlusten in grenzüberschreitenden Netzwerken von Automobilwerken
Einblick der Zentrale in Kennzahlen zu Umstellungsverlusten und -kosten in den Werken
Eine Zentrale in Deutschland, der Schweiz, Österreich oder Frankreich erhält in der Regel erst Wochen nach Monatsabschluss die konsolidierten Deckungsbeiträge nach Standort. Die Stunden, die ein Werk für die Nachbesserung eines fehlerhaften Teils aufwendet, werden dort selten erfasst. Das Werk verbucht diese Zeit normalerweise unter „Produktion“ und nicht unter einer separaten Kostenposition für Ausfälle. Daher wirkt das Dashboard stabil, und diese Stabilität kann eine sich vergrößernde Lücke bei den Margen der Automobilzulieferer im Jahr 2026 verschleiern.
Workarounds auf Werksebene und die versteckten Kosten mangelhafter Qualität in der Automobilproduktion
Die lokalen Betriebsleiter müssen mit einer unmittelbaren Konsequenz rechnen. Ein Produktionsstillstand führt zu einer Eskalation auf geschäftlicher Ebene und kann das Werk den Zuschlag für ein zukünftiges Plattformprojekt kosten. Angesichts dieses Risikos wird ein Werk lieber manuelle Sortiertische mit Personal besetzen, als eine versäumte Lieferung in Kauf zu nehmen. Dies ist eine rationale Reaktion auf den bestehenden Anreiz und kein Zeichen für schwaches Management. Die Unternehmensleitung sollte dies so verstehen, bevor sie entscheidet, was geändert werden muss.
Wichtige Kennzahlen, die zeigen, dass Probleme mit Umrüstungsverlusten in Automobilwerken die Margen zerstören
Führungsteams können eine Website auf Conversion-Verluste überprüfen, ohne auf die Zahlen des nächsten Quartals warten zu müssen. Achten Sie auf diese vier Anzeichen gemeinsam – nicht einzeln. Zusammen unterscheiden sie normale Reibungsverluste von einem versteckten Problem, das still und leise Geld verschlingt.
- Lieferkosten im Vergleich zu Umwandlungskosten. Das Werk erreicht eine Kundenzufriedenheit von über 98 Prozent, dennoch steigen die Kosten pro versandter Einheit von Monat zu Monat. Es erreicht zwar die Planvorgaben, verbraucht dafür jedoch mehr als die Kapazität eines einzelnen Teils, um ein einwandfreies Teil zu versenden.
- Informelle Eindämmung wird dauerhaft. Manuelle Entgratungstische und Sortierbahnen werden zu festen Bestandteilen zwischen der Produktion und der Verladezone. Sie sind keine Reaktion auf eine einzelne fehlerhafte Charge.
- Die Überstunden steigen, ohne dass dies mit einem entsprechenden Auftragsvolumen einhergeht. Die Lohnabrechnung weist hohe Wochenendzuschläge und Rechnungen für Zeitarbeitskräfte auf, während die Kundenzahlungen unverändert bleiben. Durch die Überstunden werden zurückgewiesene Teile nachgeholt, anstatt neues Volumen zu schaffen.
- Primärer Ertrag und Kundenakzeptanz weichen voneinander ab. Die Erstdurchlaufausbeute im Primärprozess sinkt, während die Kundenabnahmequote stabil bleibt. Diese Differenz entspricht der Menge, die das Werk manuell rettet.
Zusammen genommen deuten diese vier Anzeichen auf eines hin: Eine versteckte Fabrik zehrt an der Marge, was in den monatlichen Zahlen nicht zum Vorschein kommt.
Operative Maßnahmen zur Wiederherstellung der Rentabilität der Lieferanten und zur Senkung der Qualitätskosten
Die Wiederherstellung der Margen der Automobilzulieferer bis 2026 beginnt nicht mit einer Preisdiskussion. Sie beginnt mit einer einheitlichen Kennzahl, die angibt, wie viel das Werk tatsächlich für die Herstellung einer akzeptierten Einheit ausgibt. Der Vorstand benötigt diese Kennzahl, bevor er Entscheidungen über Investitionen oder Umstrukturierungen treffen kann.
Standardisierung der Kosten für Qualitätsmängel in der Automobilbuchhaltung anhand von VDA-Rahmenwerken
Das VDA-Rahmenwerk für Ausfallkosten behält Qualitätskosten aus den allgemeinen Fertigungsgemeinkosten. Dabei wird die Kostenart hinter jedem Fehler benannt: Personal, Material, außerordentliche Fracht- und Transportkosten, externe Dienstleistungen, Maschinen und Anlagen. Durch die Umrechnung physischer Mängel in einen monetären Wert erhält die Finanzabteilung eine Zahl, auf deren Grundlage sie handeln kann. Außerdem erhält das Werk damit eine verifizierte Basis, von der aus es seine Marge wiederherstellen kann.
Unterscheidung zwischen Bruttoproduktion und Erstdurchlaufausbeute bei der Berechnung der Anlagenrentabilität
Ein Teil, das einen Prozess zweimal durchläuft, hat doppelt so viel Maschinenzeit und doppelt so viel Energie verbraucht. Es zählt dennoch als eine verkaufsfähige Einheit. Die Einbeziehung der Nacharbeit in das Produktionsvolumen verzerrt die Kostenbasis, auf deren Grundlage der Vorstand später Umstrukturierungsmaßnahmen durchführt. Genau durch diese Verzerrung gehen Margen verloren.
Bewertung der Anlagenkapazität und des Umwandlungsabfalls vor einer Kapitalinvestition
Ein Standort, der eine neue Schicht oder eine neue Maschine beantragt, verfügt oft bereits über Kapazitäten, die ihm noch nicht bewusst sind. Durch Nacharbeitsschleifen bleibt diese Kapazität auf Anlagen gebunden, die der Standort bereits besitzt. Durch die Beseitigung der Nacharbeit wird diese Kapazität schneller freigesetzt, als ein Investitionsantrag genehmigt werden kann. Die Rückgewinnung dieser Kapazität sichert die Marge, ohne dass neue Ausgaben anfallen.
Drei Fragen geben den Rahmen vor: Wie hoch sind die tatsächlichen Kosten des Verlusts? Wird ein Teil in der Ausgabezahl einmal oder zweimal gezählt? Benötigt der Standort neue Kapazitäten oder muss er die bereits vorhandenen Kapazitäten wiederherstellen? Ein Vorstand, der vor der Beantwortung dieser Fragen Umstrukturierungen vornimmt oder Preise neu festlegt, läuft Gefahr, auf der Grundlage einer Ausgangslage zu handeln, die einen noch ausgleichbaren Verlust verschleiert.
Grenzüberschreitende Unternehmensführung zur Sicherung der Rentabilität von Automobilzulieferern in Werken in Mittel- und Osteuropa
Die Wiederherstellung der Umrechnungsmarge in einem internationalen Werksnetzwerk ist keine reine theoretische Übung. Ein Konzernleiter kann die Disziplin in der Produktion nicht anhand eines Monatsberichts beurteilen, wie detailliert dieser auch sein mag. Ein Bericht aus der Ferne ist eine schwache Grundlage, um die Margen der Automobilzulieferer im Jahr 2026 zu sichern.
Eine fundierte Diagnose erfordert einen unangekündigten Besuch vor Ort. Dazu gehört die Überprüfung der Quarantänelager, der Wartungsprotokolle und der Schichtübergabeprotokolle. Außerdem muss das tatsächliche Verhältnis zwischen Mitarbeitern, die einen Mehrwert schaffen, und solchen, die lediglich sortieren, überprüft werden. Die Kapazitäten der Konzernleitung sind oft bereits auf mehrere Werke verteilt. Ein vor Ort tätiger Interimsmanager kann diese Faktenbasis daher schneller ermitteln, als dies bei einer Überprüfung aus der Ferne möglich ist.
Das schützt auch das Team vor Ort. Werksleiter verheimlichen ein Problem mit Produktionsausfällen selten in böser Absicht. Sie wägen den Lieferdruck gegen instabile Anlagen ab, und die Notlösung ist oft die verantwortungsvollste Entscheidung, die sie in diesem Moment treffen können. Ein erfahrener Betriebsleiter gibt diesem Team die Befugnis, eine instabile Produktionslinie anzuhalten und den Tagesablauf neu zu organisieren. Dies schützt das Team auch davor, für eine Situation verantwortlich gemacht zu werden, die durch das Produktionssystem verursacht wurde.
Genau diese Disziplin schützt den Vorstand. Eine Entscheidung über die Standortstruktur kann auf Finanzberichten beruhen, in denen Nacharbeiten noch nicht berücksichtigt sind. Das birgt das Risiko, dass der falsche Standort aus den falschen Gründen geschlossen oder verlagert wird – was mit erheblichen Kosten verbunden ist. Eine Umstrukturierungsentscheidung verdient eine klare Ausgangsbasis, keine verzerrte.
Fallstudie: Steigerung der Lieferantenrentabilität in Werken in Mittel- und Osteuropa durch Reduzierung von Umrechnungsverlusten
Durch systematische Maßnahmen zur Senkung der Ausfallkosten – und nicht durch einmalige Sanierungsmaßnahmen – lässt sich die Umsatzrendite innerhalb weniger Monate wiederherstellen. Die operativen Margen liegen im gesamten Automobilzulieferer-Sektor im Durchschnitt unter fünf Prozent. Zwei oder drei wiedergewonnene Prozentpunkte entscheiden darüber, ob ein operativer Gewinn erzielt wird oder eine Vertragsverletzung vorliegt. Das folgende Beispiel zeigt genau, wie sich die Margen der Automobilzulieferer im Jahr 2026 innerhalb eines aktiven Werksnetzwerks erholen.
Hintergrund und betriebliche Herausforderungen in Tier-1-Einrichtungen in Mittel- und Osteuropa
Eine in London ansässige Private-Equity-Gesellschaft hielt eine Mehrheitsbeteiligung an einem mittelständischen Tier-1-Zulieferer der Automobilindustrie. Das Unternehmen betrieb Anlagen zur Präzisionsbearbeitung von Getrieben und Antriebssträngen in Polen und Ungarn. Anfang 2026 sah es sich mit einem starken Margenrückgang konfrontiert.
Das Portfoliounternehmen arbeitete im Rahmen strenger, mehrjähriger Festpreisverträge mit deutschen Automobilherstellern. Die Werke hielten die Liefertermine der Kunden mit einer Einhaltungsquote von 99,2 Prozent ein. Dennoch war die operative Marge des Unternehmens auf 1,1 Prozent gesunken. Dadurch verstieß das Unternehmen gegen die Cashflow-Auflagen für vorrangige Kredite.
Der operative Partner der Private-Equity-Gesellschaft beauftragte CE Interim. CE Interim setzte einen geprüften, auf das Mandat zugeschnittenen Interims-Betriebsleiter in beiden Standorten innerhalb von 72 Stunden nach Fertigstellung der Auftragsbeschreibung. Der Auftrag: Aufdeckung interner Umrechnungsverluste und Wiederherstellung eines positiven operativen Cashflows, ohne auf langwierige Preisverhandlungen mit Kunden angewiesen zu sein.
Diagnoseergebnisse: Aufdeckung versteckter Konversionsverluste und der Kosten schlechter Qualität
Im Rahmen einer partnergeführten, grenzüberschreitenden Steuerung führte die Interimsführung der CE unverzüglich eine Fehlerkostenrechnung ein, die den VDA-Richtlinien entsprach. Die Analyse deckte auf, was sich hinter einer Produktionszahl verbarg, die im Plan noch akzeptabel aussah.
- Der versteckte Ausfallverursacher: Beide Werke führten außerplanmäßige dritte Schichten am Wochenende durch, ausschließlich um Getriebegehäuse zu retten und nachzuarbeiten. Die Gehäuse wiesen eine Fehlausrichtung der Bohrungen und Porosität der Oberfläche auf. Die primären mehrachsigen CNC-Zellen verloren 22 Prozent der verfügbaren Spindelzeit durch das Nachschleifen fehlerhafter Bauteile.
- Der Aufwand für die manuelle Eindämmung: Pro Schicht waren über 30 Mitarbeiter mit dem Offline-Entgraten und der manuellen Leckprüfung mittels Luftdruckabfall beschäftigt. Die Kosten für die Leiharbeitskräfte beliefen sich auf über 55.000 Euro pro Woche.
- Die falsche Erholung: Das Altmetall wurde an regionale Recyclingunternehmen verkauft und den allgemeinen Konten gutgeschrieben. Dadurch entstand der Anschein einer teilweisen Rückgewinnung, während der vollständige Verlust an Maschinenlaufzeit und Energie verschleiert wurde.
Sanierungsstrategie: Wiederherstellung der Margen und des operativen Cashflows bei Automobilzulieferern
Der Interims-Betriebsleiter von CE hat eine operative Trendwende herbeigeführt.
- Überarbeitete Schneid- und Werkzeugwechselzyklen: Die Hochgeschwindigkeitsspindeln wurden neu kalibriert, automatische Werkzeugverschleißsensoren eingeführt und verschlissene hydraulische Spannvorrichtungen ausgetauscht.
- Ausgebaute Offline-Bergungskreise: Informelle Nachbearbeitungsstationen wurden abgeschafft. Teile, die die Prozesskontrolle nicht bestehen, führen nun zu sofortigen Maschinenstillständen und einem Zurücksetzen der Werkzeuge.
- Neu ausgerichtete Anreize für das Werksmanagement: Die Leistungsprämien der Werksleiter vor Ort wurden direkt an die Erstdurchlaufausbeute und die Senkung der Verarbeitungskosten gekoppelt. Damit wurde die Brutto-Versandtonnage als Zielgröße abgelöst.
Innerhalb von zwölf Wochen stieg die First-Pass-Ausbeute der Primärzellen in beiden Anlagen von 76 Prozent auf 94 Prozent. Die internen Ausfallkosten sanken auf Jahresbasis um 2,6 Millionen Euro, wodurch 320 Basispunkte der Bruttobetriebsmarge zurückgewonnen wurden. Durch die Maßnahme konnte die Einhaltung der EBITDA-Vorgaben erfolgreich wiederhergestellt und der Unternehmenswert des Sponsors gesichert werden, ohne dass es zu störenden Werksschließungen oder feindlichen Handelsstreitigkeiten kam.
Dies ist das Muster, das hinter der Margenverbesserung in der gesamten Branche steht. Der Verlust war bereits vorhanden, und zwar im Rahmen eines Plans, der noch auf Kurs zu sein schien. Jemand hat ihn ausgeglichen, sobald er ihn nach seinen eigenen Maßstäben bewertet hatte.
Häufig gestellte Fragen: Margen der Automobilzulieferer 2026 und Umrechnungsverluste
Was wird in der Umfrage zur Rentabilität der Automobilzulieferer 2026 eigentlich gemessen?
Der CLEPA-Frühjahrsbericht 2026 „Pulse Check“ misst die von den befragten Führungskräften angegebenen zukunftsorientierten Rentabilitätserwartungen. Er spiegelt die Stimmung und die wirtschaftlichen Prognosen wider, nicht jedoch die tatsächlich erzielten Bilanzergebnisse. Er verdeutlicht das Ausmaß des Margendrucks in der gesamten Branche, ohne dabei auf eine einzelne Ursache hinzuweisen.
Welche Umwandlungsverluste in Automobilwerken lassen sich tatsächlich kontrollieren?
Der direkte Arbeitsaufwand für manuelle Nacharbeiten und Ausschuss aufgrund verschlissener Werkzeuge unterliegt vollständig der betrieblichen Kontrolle. Gleiches gilt für externe Sortierdienstleister und ungeplante Wartungsausfälle. Das sind die Kosten, die Automobilwerke aufgrund mangelnder Qualität bereits tragen – unabhängig davon, ob sie gemessen wurden oder nicht. Hier sollte man zuerst ansetzen, bevor man über die Preisgestaltung spricht.
Sollten Lieferanten zunächst die Kosten für mangelhafte Qualität angehen oder zunächst die Preise mit den Kunden aushandeln?
Zunächst einmal der interne Umwandlungsverlust. Wenn man einen OEM um Nachsicht bittet, während man einen instabilen Prozess mit hoher Ausschussquote betreibt, provoziert man damit ein Kundenaudit. Das sind die wahren Kosten, die hinter einer schwachen Margenposition stehen.
Welche Fragen sollten Vorstände den Werksleitern hinsichtlich der Margen der Automobilzulieferer im Jahr 2026 stellen?
Vier Fragen decken den Großteil ab: die Entwicklung der Erstausbeute im Primärprozess, die für die Offline-Sortierung und Nacharbeit aufgewendeten Stunden, das Ausschussvolumen im Vergleich zur technischen Stückliste sowie die genauen Kosten für Überstunden mit Zuschlag. Zusammengenommen zeigen die Antworten die Umwandlungsverluste auf, die die Teams in den Automobilwerken bereits auffangen.
Wirken sich Umrechnungsverluste gleichermaßen auf die Rentabilität der Lieferanten in Werken in Mittel- und Osteuropa und in Westeuropa aus?
Im Großen und Ganzen ja. Die Produktionsmengen schwanken, und Plattformen werden schneller umgestellt, als sich die Personalpläne anpassen können. Der gleiche Druck auf die Rentabilität der Lieferanten in den CEE-Werken zeigt sich auch an den Standorten in Westeuropa. In beiden Fällen greift man auf dieselben arbeitsintensiven Notlösungen zurück, die darauf abzielen, die Lieferungen an die Kunden zu sichern, wo immer die Margen knapp sind.
Weiterführende Informationen und nächster Schritt
Ein Unternehmen im Automobilzulieferbereich im Jahr 2026 ohne klare Übersicht über die Kosten für die Umrüstung der Produktionsanlagen zu führen, ist nicht mehr tragbar. Wenn der Markt bereits den Großteil der Gewinnspanne aufgebraucht hat, kann ein Konzern nicht auch noch vermeidbare Verluste in den Werken hinnehmen.
Weiterführende Literatur:
- Margendruck in der Industrie in Mitteleuropa: Wann sollten Unternehmenszentralen in Rumänien Personalmaßnahmen einleiten?
- Wie COOs die Wiederherstellung nach einer fehlgeschlagenen ERP-Implementierung leiten, bevor der Betrieb zum Erliegen kommt
- Ausblick für das verarbeitende Gewerbe in Europa
Ein europäischer Automobilzulieferer verzeichnet möglicherweise Ertragsverluste, muss nicht im Budget vorgesehene Nacharbeitskosten tragen oder hat mit einer Lücke in der Führungsstruktur zwischen der Zentrale und dem Werk zu kämpfen. In jedem dieser Fälle kann CE Interim eine bewährte, auf den Auftrag zugeschnittene Führungskraft vor Ort einsetzen, die innerhalb von 72 Stunden nach Fertigstellung des Auftragsbriefings einsatzbereit ist und die operative Verantwortung für die Sanierung übernimmt. So werden die Margen der Automobilzulieferer im Jahr 2026 gesichert.
Sprechen Sie mit einem CE-Interimspartner wenn der externe Margendruck eine Lücke auf Werksebene offenbart hat. Diese Lücke muss nun geschlossen werden – es bedarf keiner weiteren Analyse.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL