

Prečo stanovenie cieľovej výšky výrobných nákladov nie je prepracovaním prevádzkového modelu
V skratke
Finančné oddelenie stanovuje cieľ úspor. Oddelenie ľudských zdrojov realizuje znižovanie počtu zamestnancov. Oddelenie nákupu prerokúva podmienky s dodávateľmi. Každá z týchto zložiek splní svoj úlohu včas, avšak vo výrobe dochádza k meškaniam v dodávkach a k poklesu marže. Práve v tom spočíva skutočný rozdiel medzi znižovaním výrobných nákladov a prevádzkovou reštrukturalizáciou. Stanovenie nákladového cieľa je finančné rozhodnutie.
Návrh toho, ako bude menšia továreň fungovať v budúcnosti, je prevádzkovou záležitosťou. Centrála znižuje vstupy bez toho, aby prekonfigurovala postup montáže, cykly údržby alebo postupy eskalácie na vyššiu úroveň. V dôsledku toho továreň naďalej funguje podľa starého prevádzkového systému s menším počtom zamestnancov. Na vyriešenie tohto problému je potrebný jeden mandát pre prevádzkový návrh, ktorý bude zahŕňať právomoc robiť kompromisy naprieč jednotlivými funkciami.
Spúšťač: nekoordinované funkčné škrty nákladov verzus koncepcia s jediným vlastníkom
Predstavenstvo schvaľuje povinný program znižovania nákladov. Objemy predaja automobilov klesli. Ceny vstupných surovín v strednej a východnej Európe prudko vzrástli. Centrála skupiny nariadila všetkým útvarom, aby znížili svoje rozpočty o stanovené percento. Finančné oddelenie skupiny sleduje priebeh plnenia na týždenných prehľadoch. Oddelenie ľudských zdrojov riadi výpovedné lehoty, zákonné sociálne plány a prepúšťanie agentúrnych zamestnancov. Oddelenie nákupu vyjednáva desaťpercentné úľavy od subdodávateľov.
V prehľade výkonného výboru sú všetky míľniky označené zelenou farbou. Projektoví manažéri potvrdzujú, že každé oddelenie plní svoje ciele podľa plánu. V zasadacej miestnosti však vedúci pracovníci pociťujú tichý nepokoj. Každá funkčná oblasť splnila svoje čísla. Nikto však nedokáže opísať konkrétny prevádzkový model, ktorý by za šesť mesiacov priniesol zákaznícke objednávky. Predstavenstvo váha, či má spochybňovať prevádzkovú realitu. Takýto krok by totiž mohol vyzerať ako výzva voči vedúcim jednotlivých funkčných oblastí, ktorí urobili presne to, čo od nich požadovalo ústredie.
Táto medzera so sebou nesie reálne riziko. Finančné oddelenie nenavrhuje výrobné systémy; meria ich náklady. Oddelenie ľudských zdrojov nenastavuje dĺžku výrobných cyklov podľa taktového času zákazníka; spravuje pracovné zmluvy. Ak sa s finančným cieľom zaobchádza ako s prevádzkovým plánom, výrobná hala ostáva bez zodpovednej osoby. Výsledkom nie je prepracovaný prevádzkový model. Je to náhodný pozostatok nekoordinovaných škrtov v jednotlivých oddeleniach.
Prečo dochádza k rozpadu prevádzkových modelov v rámci cezhraničných maticových operácií
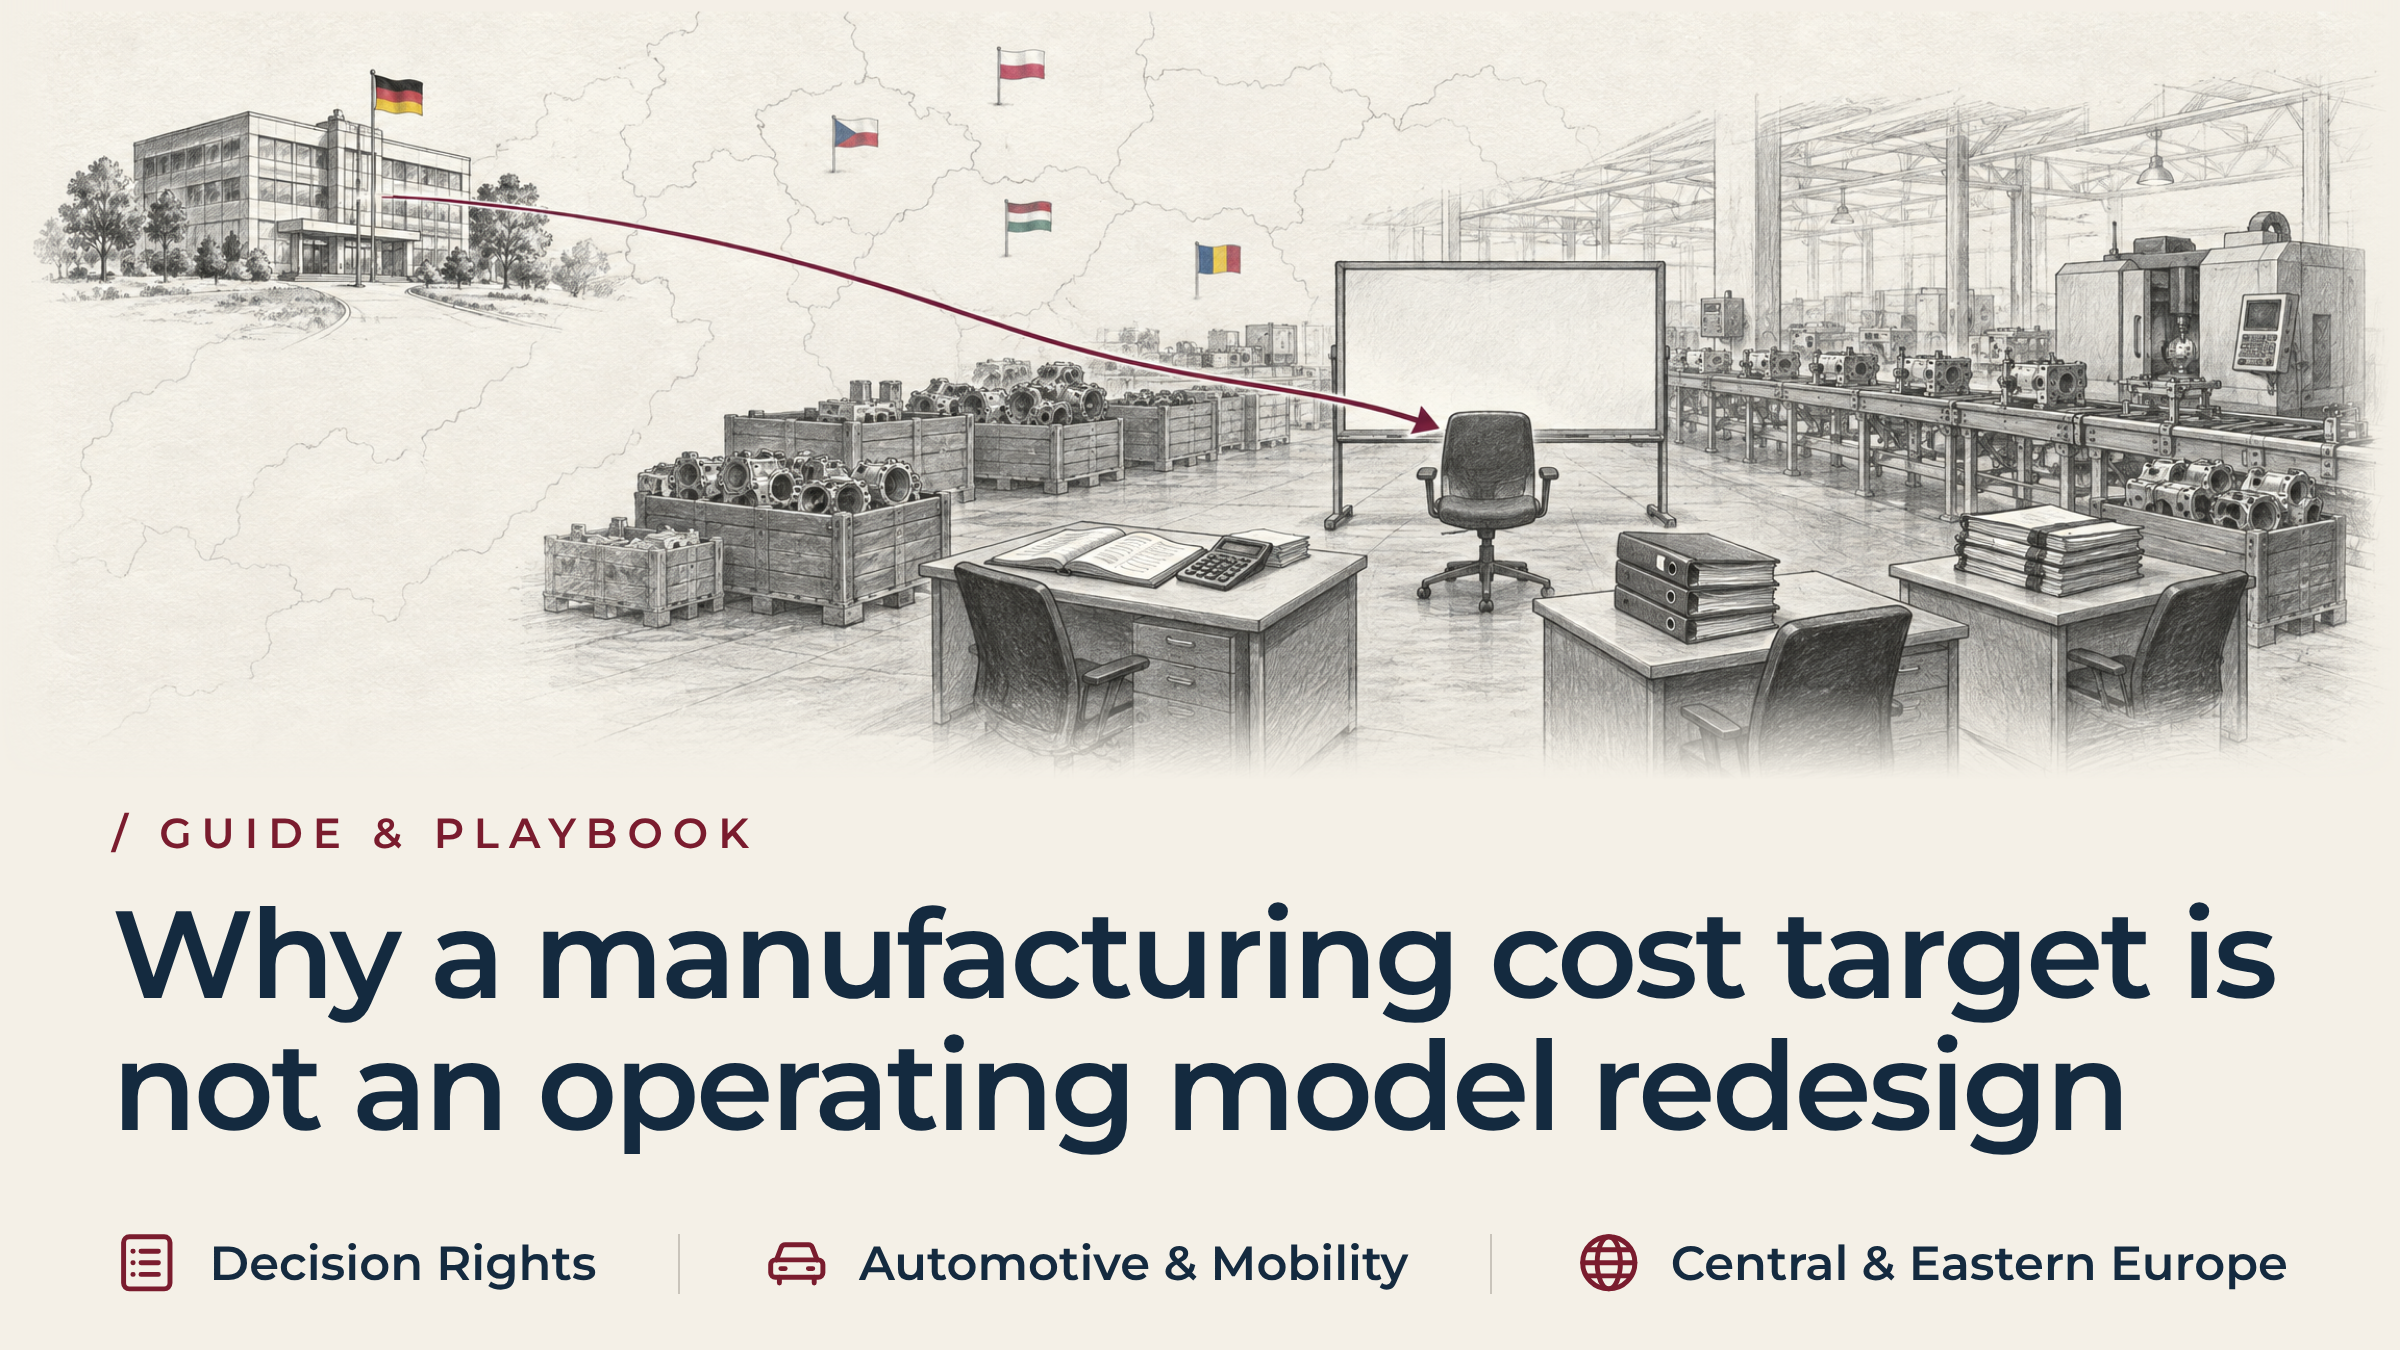
Rozdiel medzi cieľovými nákladmi a skutočnosťou v prevádzke sa cez hranice ešte zväčšuje. Centrála sídli v Nemecku, Švajčiarsku, Francúzsku alebo Rakúsku. Závod sa nachádza v Poľsku, Česku, Maďarsku alebo Rumunsku. Funkční vedúci podávajú správy prostredníctvom oddelení v centrále. Prevádzkový model funguje ako jeden prepojený systém vo vzdialenej výrobnej hale.
Vo funkčnej matici dochádza pod tlakom k zlyhaniu medzioddelovej koordinácie. K tomuto zlyhaniu dochádza štyrmi opakujúcimi sa spôsobmi.
- Finančné oddelenie znižuje rozpočet závodu na údržbu a náhradné diely o pätnásť percent, aby splnilo štvrťročný cieľ v oblasti likvidity. Nikto však finančnému oddeleniu neoznamuje, že starnúce lisy vyžadujú neustálu kalibráciu, aby bolo možné dodržiavať tolerancie stanovené zákazníkmi.
- Oddelenie ľudských zdrojov súhlasí s odchodom nepriamych podporných zamestnancov. Tým sa uvoľnia technici zodpovední za nástroje, ktorí vykonávajú rýchle prestavby výrobných liniek.
- Vedúci výroby majú k dispozícii menej pracovníkov na rovnaký denný objem výroby. Predlžujú výrobné série, aby sa vyhli prestojom spojeným s prechodom na inú výrobu, čím vytvárajú veľké zásoby polotovarov, ktoré viažu prevádzkový kapitál.
- Nikto sa s vedúcimi oddelenia kvality neradí o rozhodnutiach týkajúcich sa pracovnej sily. Nakoniec musia obsluhovať triediace stoly mimo hlavnej linky, aby zachytili diely, ktoré nespĺňajú špecifikácie.
Každá funkcia podlieha svojmu nadriadenému v ústredí, nie vedúcemu prevádzky priamo na mieste. Nikto v závode teda nemá právomoc tento cyklus zastaviť. Miestne vedenie, ktoré sa nechce javiť ako nekooperatívne voči skupine, zriedka upozorňuje na to, že tieto rozhodnutia si navzájom odporujú. Závod pokračuje vo výrobe pomocou manuálnych obchádzok, až kým zákazník nezažije zastavenie linky alebo nevydá upozornenie týkajúce sa kvality.
Znižovanie výrobných nákladov verzus reštrukturalizácia prevádzky: dôkazy z praxe
Toto rozlíšenie, ktoré sa v tomto článku uvádza, potvrdzujú dva externé zdroje. BCG: Celosvetová štúdia dodávateľov v automobilovom priemysle z roku 2026 zistilo, že európski dodávatelia vykazujú najnegatívnejšiu náladu zo všetkých regiónov. Príčinou je pretrvávajúci ekonomický a finančný tlak. Štúdia dospela k záveru, že dodávatelia prvého stupňa musia zásadným spôsobom prehodnotiť svoj prevádzkový model, namiesto toho, aby sa spoliehali na jednorazové znižovanie nákladov. Odporúčaná cesta vedie cez konsolidáciu závodov a zníženie prevádzkovej stopy, čím sa vytvorí prepracovaná zisková základňa, ktorá vydrží aj pri pretrvávajúcej volatilite dopytu.
Európsky monitor reštrukturalizácie organizácie Eurofound poukazuje na rovnaký vývoj v konkrétnom prípade. Jeho informačný list o spoločnosti JTEKT Česká republika záznamy V auguste 2026 bolo v plzeňskom závode zrušených približne 300 pracovných miest. Pred týmito škrtmi v závode pracovalo 620 zamestnancov. Závod naďalej fungoval, hoci počet zamestnancov klesol takmer o polovicu.
Žiaden zo zdrojov neuvádza, ako bola táto činnosť prepracovaná. Neexistuje žiadna hranica, pri ktorej by sa znižovanie nákladov stalo reštrukturalizáciou, a nikto by si ju nemal vymýšľať. Obe zdroje však potvrdzujú základnú skutočnosť, ktorou sa tento článok zaoberá: spoločnosť môže znížiť počet zamestnancov v prevádzke takmer o polovicu a aj tak očakávať, že bude naďalej fungovať.
Tabuľkové kalkulácie jednotlivých oddelení samy o sebe nedokážu dosiahnuť tento výsledok. Udržiavanie výrobného plánu pri polovičnom počte zamestnancov si vyžaduje úplné prepracovanie prevádzkovej architektúry, nie len súbor samostatných funkčných škrtov.
Cieľové náklady verzus transformácia prevádzkového modelu: porovnanie dvoch stratégií
Rozdiel je zrejmý, keď sa tieto dva prístupy porovnajú vedľa seba: ide o dve odlišné postupnosti, nie o jednu.
Funkčný prístup vníma znižovanie nákladov ako súhrn samostatných opatrení jednotlivých oddelení. Finančné oddelenie stanovuje cieľ. Oddelenie ľudských zdrojov znižuje počet zamestnancov. Oddelenie dodávateľského reťazca znižuje zásoby. Každé z nich postupuje podľa vlastného harmonogramu. Výsledkom je nesúrodá realizácia vo výrobe: narušené prestavby liniek, skrytý odpad a narastajúci počet mimoriadnych prepráv.
Prístup založený na prevádzkovom modeli vníma daný cieľ ako jednu integrovanú transformáciu. V rámci jediného mandátu sa v tomto poradí vyvažujú taktové časy, synchronizujú údržba a náhradné diely, prispôsobujú sa rozhodovacie právomoci a overuje sa prevádzková stopa. Výsledkom je predvídateľná produkcia, stabilná výťažnosť na prvý pokus, nízka úroveň rozpracovanej výroby a úspory, ktoré si podnik skutočne ponecháva v hotovosti.
Chýbajú kľúčové príznaky, ktoré by naznačovali potrebu prehodnotenia prevádzkových postupov
Predstavenstvo nemusí čakať na výsledok finančného auditu. Už štyri prevádzkové príznaky naznačujú, že bola prekročená hranica medzi znižovaním výrobných nákladov a prevádzkovou reštrukturalizáciou:
- Rozporuplné ukazovatele úspešnosti zakrývajú zhoršovanie prevádzkových výsledkov. Finančné oddelenie hlási, že táto zložka plní svoje personálne ciele podľa plánu. Oddelenie logistiky hlási, že poplatky za leteckú prepravu v prémiovej triede sa zdvojnásobili, aby sa prekonali výrobné úzke miesta.
- Množstvo rozpracovanej výroby stúpa, zatiaľ čo priepustnosť stagnuje. Nedokončené zostavy sa hromadia medzi výrobnými stanicami, pretože diely nemôžu postúpiť ďalej bez chýbajúcich komponentov. To viaže finančné prostriedky a blokuje uličky.
- Neformálna eskalácia nahrádza štandardný postup. Keď dôjde k poruchám zariadení, vedúci zmien obchádzajú bežný postup eskalácie, pretože technickí špecialisti zodpovední za dané zariadenia už odišli. Namiesto toho poruchy na strojoch riešia sami.
- Na ranných poradách sa diskutuje o chybách namiesto o plynulosti. Vedúci výroby, údržby a kvality trávia každodenné porady tým, že hľadajú vinníkov za prestoje, namiesto toho, aby riešili úzke miesta, ktoré za nimi stoja.
Vytvorenie jednotného zadania pre prevádzkový návrh závodu a kompromisné riešenia
Prechod od radikálneho znižovania nákladov k trvalej reštrukturalizácii si vyžaduje jedno jasné poverenie týkajúce sa prevádzkového modelu, ktoré bude zahŕňať právomoc prijímať záväzné kompromisy. Predstavenstvo v skutočnosti nerozhoduje medzi väčšou a menšou úsporou. Rozhoduje sa medzi pôvodným harmonogramom a poverením, ktoré bude fungovať aj po odchode zamestnancov.
Toto je zároveň praktický test na to, kedy je v rámci znižovania nákladov potrebná reštrukturalizácia: či sa kompromisy týkajú viacerých riadiacich úrovní. Túto právomoc majú najčastejšie štyri oblasti:
- Synchronizácia výrobného taktu s dopytom zákazníkov. Ak objem objednávok od zákazníkov klesol o dvadsať percent, udržovanie liniek v pôvodnom tempe počas menšieho počtu hodín vedie k opakovanému spúšťaniu a zastavovaniu, čo poškodzuje zariadenia a spôsobuje vznik zmetkov. Tento postup prispôsobuje pracoviská na linke skutočnému aktuálnemu dopytu.
- Zjednotenie údržby, nástrojového vybavenia a prevádzkových kapacít. Ak závod prejde z trojzmennej prevádzky na dvojzmennú, údržba nemôže jednoducho absorbovať proporcionálne zníženie rozpočtu. Časové okná na prechod, preventívne kontroly a kritické náhradné diely je potrebné naplánovať do zostávajúceho času odstávky.
- Prehodnotenie rozhodovacích práv na výrobnej linke. Keď sa päť riadiacich úrovní zredukuje na tri, v pokynoch je stanovené, kto môže zastaviť linku v prípade odchýlky v kvalite. Je v nich tiež uvedené, kto schvaľuje núdzové nahradenie a kto presúva operátorov medzi pracovnými bunkami.
- Zosúladenie zásobných rezerv s obmedzeniami v dodávkach. Menšia prevádzková plocha funguje s nižšími maržami. V rámci nového návrhu sa stanovuje frekvencia dodávok, trasy kompletizácie a rezervy hotových výrobkov, aby oneskorenie jedného dodávateľa nemohlo zastaviť finálnu montáž.
Prípadová štúdia: Dočasný mandát spoločnosti CE v oblasti európskej automobilovej výroby
Úloha znížiť náklady o 5,5 milióna eur a počiatočné prevádzkové výsledky
Európsky dodávateľ mechatronických podzostáv prvého stupňa (Tier 1) prevádzkoval závod so 720 zamestnancami v stredovýchodnej Európe. Dodával svoje výrobky významným nemeckým a francúzskym výrobcom automobilov. Vzhľadom na zníženie cien zo strany zákazníkov a rastúce ceny elektrickej energie výkonné vedenie skupiny nariadilo zníženie prevádzkových nákladov o 5,5 milióna eur v priebehu šiestich mesiacov.
Oddelenia financií a ľudských zdrojov skupiny dôsledne realizovali svoje programy. Počet priamych zamestnancov klesol o 18 percent. Oddelenie ľudských zdrojov znížilo počet nepriamych technických pozícií o 22 percent a oddelenie financií znížilo rozpočty na údržbu zariadení o 15 percent.
Podľa firemných prehľadov bol projekt vyhlásený za ukončený. V priebehu ôsmich týždňov od odchodu posledných zamestnancov sa však prevádzková výkonnosť závodu prudko zhoršila. Miera dodržiavania termínov dodávok klesla z 98,8 % na 81,2 %. Zásoby nedokončenej výroby vzrástli o 3,2 milióna eur a miera zmetkovosti sa strojnásobila. Závod mesačne míňal 250 000 eur na mimoriadne víkendové zmeny a expresnú cestnú prepravu do Nemecka.
Predbežná prevádzková analýza a zistenia z diagnostického posúdenia vykonané dočasným prevádzkovým riaditeľom (COO)
Keďže si generálny riaditeľ skupiny uvedomil, že funkčné ciele narušili prevádzkovú štruktúru závodu, oslovil spoločnosť CE Interim. Spoločnosť CE Interim nasadila už prevereného manažéra, ktorý spĺňal požiadavky zadania a bol viazaný dohodou o mlčanlivosti, pripraveného nastúpiť hneď po dokončení briefingu k zadaniu. Tento manažér prevzal úlohu Dočasný prevádzkový riaditeľ priamo na mieste. Plná prevádzková právomoc zahŕňala výrobu, technické oddelenie, kontrolu kvality a dodávateľský reťazec.
Počiatočné štvordňové hodnotenie dočasného výkonného riaditeľa odhalilo nesúlad v prevádzke. Oddelenie ľudských zdrojov zrušilo dvadsať montážnych mechanikov v očakávaní, že obsluha strojov si bude sama vykonávať nastavenia nástrojov na linke. Oddelenie financií zase samostatne znížilo zásoby náhradných dielov pre nástroje, aby splnilo ciele v oblasti prevádzkového kapitálu.
Keď u vysokorýchlostných automatických navíjacích strojov dochádzalo k bežnému opotrebeniu nástrojov, obsluha nemala k dispozícii špecializované meradlá na kalibráciu navíjacích hláv. Chýbali jej tiež náhradné diely na ich opravu. Stroje stáli celé hodiny nečinné, kým vedúci zúfalo hľadali potrebné súčiastky. Následovalo uponáhľané nastavovanie strojov, čo viedlo k výrobe chybných cievok.
Realizácia troch štrukturálnych opatrení na oživenie prevádzky
Dočasné vedenie počas svojho dvanásťtýždňového mandátu uskutočnilo tri štrukturálne prevádzkové zásahy:
- Prepracovali sme prevádzkový rytmus a vyváženosť výrobnej linky. Výrobu sme zjednotili z troch nepravidelných, čiastočne obsadených zmien na dve plne obsadené zmeny so synchronizovanými taktovými časmi, čím sme eliminovali cykly strojov s častým zastavovaním a spúšťaním.
- Nastavenie nástrojov bolo opäť začlenené do špecializovanej prevádzkovej bunky. Vedenie obnovilo osem špecializovaných mechanikov zodpovedných za nastavenie, prepracovalo postupy rýchlej výmeny foriem a zabezpečilo kritické náhradné diely pre obrábacie stroje. Priemerná doba prestavby klesla zo 110 minút na 38 minút.
- Prehodnotili sme medziodborové rozhodovacie právomoci a ukazovatele výkonnosti na výrobnej linke. Vedenie zrušilo izolované ciele jednotlivých oddelení a zaviedlo jednotný operačný kontrolný panel zameraný na výťažnosť na prvý pokus a dodržiavanie harmonogramu zákazníkov. Vedúci zmien získali právomoc okamžite zastaviť a napraviť odchýlky vo výrobe.
Výsledky ozdravenia: obnovenie včasnosti dodávok, zníženie množstva zmetkov a zlepšenie peňažného toku
V priebehu dvanástich týždňov zariadenie opäť nadobudlo plnú prevádzkovú kontrolu. Miera dodržiavania dodávok sa vrátila na úroveň 99,4 %. Podiel zmetkov klesol späť pod 1,2 %. Zásoby nedokončenej výroby sa znížili o 2,8 milióna eur a núdzová preprava tovaru úplne ustala. Závod dosiahol overené a udržateľné ročné úspory vo výške 4,9 milióna eur. Tento výsledok dokazuje, že zníženie nákladov je trvalé len vtedy, ak ho zabezpečuje integrovaný prevádzkový model.
Kedy stačí vnútorné riadenie a kedy je potrebný nezávislý orgán
Skutočnosť, že závod má stanovený cieľ v oblasti nákladov, sama o sebe nie je dôvodom na prijatie manažéra zvonku. Miestni vedúci jednotlivých útvarov niekedy už dobre koordinujú činnosť medzi oddeleniami a objem zákaziek zostáva predvídateľný. V takom prípade by mal existujúci manažérsky tím závodu mať mandát a autonómiu na to, aby mohol sám prehodnotiť svoje prevádzkové procesy.
Nezávislá výkonná právomoc sa stáva nevyhnutnou vtedy, keď požadované kompromisy presahujú funkčné podriadenosť, ktoré samotný závod nedokáže vyriešiť. Riaditeľ závodu má zriedka právomoc prehlasovať rozhodnutie korporátneho finančného oddelenia v otázke výdavkov na údržbu. Ten istý riaditeľ nemôže ľahko spochybniť rozhodnutie korporátneho oddelenia nákupu ohľadom veľkosti sérií ani dávať pokyny korporátnemu oddeleniu ľudských zdrojov v súvislosti s organizačnou štruktúrou.
V cezhraničnej štruktúre tieto rozhodnutia uviaznu v politickej patovej situácii. Praktickým spúšťačom je jednoduchá skutočnosť: prvý kompromis, ktorý takto uviazne. Dve funkcie sa odvolávajú na svoje vlastné právomoci a ani jedna nedokáže presvedčiť tú druhú. Dočasný výkonný manažér prináša autoritu, ktorá stojí mimo rámca firemných kariérnych úvah, a prepojí stratégiu skupiny s realizáciou na výrobnej linke, kým sa prevádzkový model nezačne fungovať samostatne.
Dočasný partner CE zostáva v tejto funkcii počas trvania tohto mandátu. Partner potvrdzuje rozsah pôsobnosti a zabezpečuje možnosť eskalácie priamo na generálneho riaditeľa skupiny. Partner tiež kontroluje, či sa právomoci výkonného riaditeľa nenápadne nezúžili.
To je to, čo v praxi odlišuje znižovanie výrobných nákladov od prevádzkovej reštrukturalizácie. Nejde o veľkosť čísla. Ide o to, kto je vlastníkom návrhu, ktorý to má zabezpečiť.
Často kladené otázky týkajúce sa nákladových cieľov a prevádzkových modelov
Kedy sa plán znižovania nákladov premení na komplexnú prevádzkovú reštrukturalizáciu?
Neexistuje žiadna pevne stanovená percentuálna hranica ani limit počtu zamestnancov a nikto by si takú nemal vymýšľať. Signálom je situácia, keď sa musia zosúladiť postupy výroby, údržba, rozhodovacie právomoci a zásoby, takže žiadna jednotlivá funkcia nemôže niesť výhradnú zodpovednosť za výsledok. V tom momente sa cieľová úroveň nákladov stáva rozhodnutím v rámci prevádzkového modelu a vyžaduje si vlastné poverenie.
Aká je funkčná definícia prevádzkového modelu výroby?
Prevádzkový model definuje, ako závod organizuje svoj personál, procesy, údržbu, výrobné prostriedky a rozhodovacie právomoci s cieľom spoľahlivo spracovávať suroviny na hotové výrobky.
Prečo sú ciele zamerané na zníženie prevádzkových nákladov nedostatočné pre generálnu opravu závodu?
Funkčné ciele optimalizujú jednotlivé oddelenia izolovane. Finančné oddelenie môže znížiť rozpočty a personálne oddelenie môže znížiť mzdové náklady. Ak však zostanú nezmenené nastavenia strojov, manipulácia s materiálom a kontrola kvality, zvyšok systému to nevydrží.
Bráni stanovenie náročných cieľov v oblasti nákladov dosiahnutiu cieľov v oblasti finančných úspor?
Nie. Práve prepracovanie prevádzkového modelu zaručuje, že úspory sa trvalo prejavia v čistom peňažnom toku. Nepripravené škrty vedú k prevádzkovým ťažkostiam, odpadu a nadčasom, čo rýchlo znižuje očakávaný prínos.
Kedy by mala spoločnosť vymenovať externého manažéra na účely prepracovania prevádzkového modelu?
Vymenujte takúto osobu v prípade, že sa zmeny týkajú súčasne výroby, technického oddelenia, údržby a logistiky. To isté platí aj vtedy, keď miestnemu vedeniu chýbajú právomoci alebo kapacity na realizáciu zmien pri súčasnom dodržiavaní termínov dodávok.
Aké riziká so sebou prináša prevádzka „lean“ továrne s použitím zastaraného prevádzkového modelu?
V závode dochádza k chronickým odstávkam výrobných liniek, rastúcemu množstvu zmetkov, nedodržiavaniu termínov dodávok a vysokým nákladom na nadčasy. To môže viesť k nákladnému núdzovému opätovnému prijímaniu zamestnancov alebo vyvolať zásah zo strany zákazníka v súvislosti s kvalitou.
Súvisiace poznatky a ďalší krok
Cieľová hodnota nákladov organizácii určuje, kde má šetriť. Neuvádza však, kto bude vlastníkom závodu po tom, čo sa úspory zrealizujú. Aj keď sa cieľová hodnota nákladov splní podľa plánu, výrobná hala môže ostať bez vlastníka. Táto medzera sa prejaví v prvom rade v dodávkach, zmetku a hotovosti.
Ďalšie články na túto tému:
- Ako reštrukturalizovať poľský výrobný závod bez straty jeho technických kapacít
- Reorganizácia závodu: Dočasný riaditeľ závodu za 90 dní zreorganizoval riadenie výroby v Maďarsku
- Prevádzkový obrat: Dočasný prevádzkový riaditeľ stabilizuje výkon závodu za 90 dní v Spojených štátoch
Spoločnosť CE Interim poskytuje cezhraničné riadenie na najvyššej úrovni pri kľúčových transformáciách podnikov. Využíva služby vopred preverených manažérov, ktorí spĺňajú požiadavky daného mandátu, sú viazaní dohodou o mlčanlivosti a sú pripravení začať pracovať hneď po dokončení zadávacieho listu. Obráťte sa na Dočasný partner spoločnosti CE o tom, kto by mal mať na starosti prevádzkový návrh ešte pred stanovením ďalšieho cieľa v oblasti nákladov.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL