
Zavření závodů Mondi Brzeźno a Szada: Řízení přesunu zákazníků a přemístění majetku v rámci restrukturalizace balírny
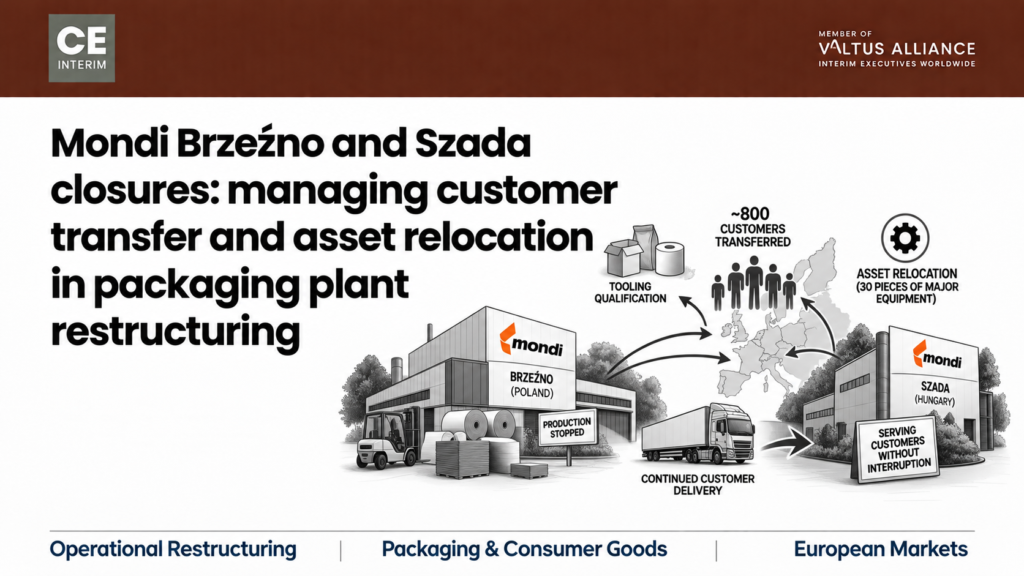
Mondi’s Brzeźno and Szada closures show why customer transfer during a packaging plant closure decides whether the group protects value.
Rumunsko provedlo změny v oblasti mezd a daní. Které z těchto změn se konkrétně dotkly vašeho provozního případu?
Stručně řečeno, Rumunsko během dvanácti měsíců změnilo zákonnou minimální mzdu, sazbu DPH a srážkovou daň z dividend. Ve stejném období došlo k výrazným změnám v tarifech za energii pro průmysl. Ne každá změna má stejný dopad na rumunskou dceřinou společnost v zahraničním vlastnictví. Minimální mzda a náklady na energii mohou mít dopad na přímé mzdové náklady a marži. Zvýšení DPH ovlivňuje především domácí tržby a načasování obratového kapitálu, nikoli marži z exportu. Daň z dividend se podle směrnice EU o mateřských a dceřiných společnostech na zavedenou mateřskou společnost v EU často vůbec nevztahuje. Předtím, než představenstvo projedná uzavření účetní závěrky, určí čtyři testy, které změny jsou skutečné. Tři daňové změny v Rumunsku ovlivňující cykly podnikového plánování: Pokud se aktualizované prognózy rumunské dceřiné společnosti odchylují od ročního plánu, musí finanční oddělení skupiny vyhodnotit tři odlišné zákonné změny, k nimž došlo v rámci jediného dvanáctiměsíčního plánovacího cyklu: Proč centrála skupiny nesprávně interpretuje nákladovou strukturu rumunské dceřiné společnosti Centrála často nesprávně interpretuje fiskální opatření tím, že na celý podnik aplikuje jediný smíšený předpoklad, místo aby vyhodnotila, jak jednotlivé změny ovlivňují konkrétní provozní činnosti: Čtyři finanční testy pro vyhodnocení provozního scénáře rumunské dceřiné společnosti Než představenstvo začne projednávat absorpci nákladů, restrukturalizaci nebo odchod z trhu, musí finanční oddělení skupiny nejprve vykonat určitou práci. Měla by postupně provést čtyři testy rumunské dceřiné společnosti. Každý test vychází z primních údajů o mzdách, clech nebo podílech, nikoli z jediného smíšeného předpokladu na úrovni skupiny. Test 1: Posouzení zvýšení rumunské minimální mzdy a zúžení mzdového pásma Vláda zmrazila hrubou minimální mzdu na úrovni 4 050 RON do 30. června 2026. Od 1. července 2026 se mzda zvýší na 4 325 RON, a to na základě vládního rozhodnutí č. 146/2026. Toto rozhodnutí se vztahuje na všechny zaměstnavatele v zemi. Rozdíl spočívá v tom, jak velká část pracovní síly se skutečně nachází blízko této minimální mzdy. Test je jednoduchý. Zjistěte, jaký podíl zaměstnanců pobírá mzdu na úrovni minimální mzdy nebo blízko ní. Poté zkontrolujte, do jaké míry nová minimální mzda stlačuje mzdová pásma nad ní. Ve velkokapacitním montážním závodě může třicet až čtyřicet procent zaměstnanců pobírat základní mzdu. Přímé náklady pak okamžitě vzrostou. V závodě na přesnou výrobu nebo v elektronickém závodě často již nástupní mzda přesahuje 5 000 RON, takže přímý dopad zůstává malý. Větším problémem je stlačení mzdové struktury. Když se vstupní mzdy zvýší na základě nařízení, technici a vedoucí směn očekávají také úměrné zvýšení. Pokud jim to poskytnete, mzdové náklady se nafouknou v celé struktuře. Pokud to odmítnete, kvalifikovaní pracovníci odejdou ke konkurenci. U rumunské dceřiné společnosti musí test mzdové spodní hranice zkoumat mzdovou strukturu, nikoli pouze nominální sazbu. Test 2: Analýza dopadu zvýšení rumunské DPH na provozní kapitál a export Rumunsko zvýšilo standardní sazbu DPH z 19 na 21 procent k 1. srpnu 2025 na základě zákona č. 141/2025. Finanční kontroloři v podnicích to často přímo započítávají do prognóz marží. Předpokládají, že to přímo snižuje ziskovost. U rumunské dceřiné společnosti zaměřené na export tento předpoklad obvykle neplatí. DPH je spotřební daň, kterou hradí domácí kupující. Rumunská dceřiná společnost může vyvážet hotové komponenty na montážní linky mateřské společnosti v Německu, Rakousku nebo Francii, případně evropským výrobcům originálního vybavení (OEM). Tyto dodávky v rámci Společenství podléhají nulové sazbě DPH, takže závod na tyto tržby DPH neúčtuje. Zvýšení DPH se však výrazně projeví u domácích nákupů, služeb a faktur místních dodavatelů. Dceřiná společnost si tuto částku později nárokuje zpět prostřednictvím měsíčních přiznání k DPH. Pokud daňový úřad zpozdí vrácení daně, dochází mezitím k napnutí provozního kapitálu. Pro exportní závod se jedná o problém načasování peněžních toků, nikoli o problém marže, a tyto dvě situace vyžadují odlišné řešení. Test 3: Posouzení rumunské srážkové daně z dividend a výjimek podle směrnice EU Dne 1. ledna 2026 se srážková daň z dividend zvýšila z 10 na 16 procent. Komentátoři to široce prezentovali jako přímé snížení výnosů investorů. Pro německou, francouzskou nebo rakouskou skupinu, která vlastní rumunskou dceřinou společnost, se tato základní sazba nemusí vůbec uplatnit. Tento test znamená porovnání rejstříku akcionářů se směrnicí EU o mateřských a dceřiných společnostech, směrnicí Rady 2011/96/EU. Společnost PwC Romania shrnuje toto pravidlo ve svých zákonných pokynech. Mateřská společnost se sídlem v jiném členském státě EU nebo EHP může přijímat dividendy bez srážkové daně. Mateřská společnost musí vlastnit alespoň 10 % rumunského subjektu po dobu jednoho nepřetržitého roku. Rovněž potřebuje platné osvědčení o daňovém domicilu. Skupina, která již několik let drží 100 % své rumunské dceřiné společnosti, si zachovává efektivní sazbu nulovou. Sazba 16 % se vztahuje na fyzické osoby a menšinové akcionáře pod hranicí 10 %. Vztahuje se také na struktury mimo EU bez srovnatelné smlouvy nebo na subjekty, které ještě nedosáhly jednoroční lhůty. Většina skupin tento test u své rumunské dceřiné společnosti vynechává. Jednoduše předpokládají šestiprocentní snížení repatriovaných peněžních prostředků, a tento předpoklad je často mylný. Test 4: Měření volatility průmyslových energetických tarifů a technické energetické náročnosti Generální ředitel rumunského průmyslového výrobce označil volatilní tarify za elektřinu za nejvýraznější tlak na konkurenceschopnost výrobního sektoru v roce 2026. Tím se sazby řadí nad zákonné daňové změny. Obavy ještě umocnil návrh na zavedení minimální daně z obratu. Ten vyvolal trvalý odpor dvanácti národních sdružení zaměstnavatelů, včetně Francouzské obchodní a průmyslové komory v Rumunsku (CCIFER). Tento test zde hodnotí technickou energetickou náročnost rumunské dceřiné společnosti, nikoli národní průměr. Ve slévárně, vstřikovací dílně nebo sklárské lince může elektřina představovat dvanáct až dvacet procent provozních nákladů. Nárůst sazeb pak přímo ovlivňuje rentabilitu jednotky. Při ruční montáži nebo lehkém balení energie zřídka přesahuje tři procenta nákladů. Stejný pohyb sazeb se zde téměř neprojeví. Jediný celostátní údaj o energii zakrývá, kde se ve skutečnosti nachází riziko. Klíčové varovné signály, že rumunská dceřiná společnost je pod finančním tlakem Představenstvo nemusí čekat na výroční revizi, aby zjistilo, zda jsou tyto testy důležité. Obvykle se nejprve objeví pět signálů, často v tomto pořadí. Každý signál sám o sobě je zvládnutelný. Dvě nebo více najednou obvykle znamenají, že rumunská dceřiná společnost potřebuje nezávislou kontrolu přímo na místě, než představenstvo přijme jakékoli rozhodnutí. První priorita finančního oddělení skupiny: Zjištění ověřených provozních faktů Než představenstva společností vyhodnotí zásadní strategická rozhodnutí, jako je absorpce nákladů, renegociace smluv nebo uzavření závodu, musí finanční oddělení skupiny zjistit ověřené provozní fakty: Nasazení
Když finanční ředitel říká, ať se to ukončí, a provozní ředitel říká, ať se investuje, kdo rozhodne v případě rovnosti hlasů?
Stručně řečeno: Zahraniční závod s neuspokojivými výsledky rozděluje názory finančního ředitele skupiny (CFO) a provozního ředitele skupiny (COO). CFO chce závod zavřít, zatímco COO chce do něj investovat. Jedná se o patovou situaci mezi CFO a COO a jediným orgánem, který ji může vyřešit, je představenstvo. Samotná fakta nemohou rozhodnout o strategické otázce, a proto rozhoduje představenstvo. Vyřešení patové situace mezi finančním a provozním ředitelem proto vyžaduje čtyři kroky, vždy ve stejném pořadí. Za prvé, nezávislá faktická základna. Za druhé, zátěžový test obou scénářů z hlediska likvidity, zákazníků a návratnosti. Za třetí, jediné hlasování představenstva. A nakonec vyslání manažera na místo, který provede jakýkoli mandát schválený představenstvem. Analýzu provede poradenská společnost, zatímco výsledek prosadí manažer. Jak čtyři čtvrtletí neshody mezi finančním ředitelem a provozním ředitelem vedou ke strategické paralýze Tato záležitost se poprvé dostala na stůl představenstva loni ve třetím čtvrtletí. Poté se vrátila v prosinci a znovu se objevila na jaře. Dnes stále leží na stejném stole, v podstatě beze změny. Jinými slovy, jde o patovou situaci mezi finančním ředitelem a provozním ředitelem, která se opakuje každé čtvrtletí, aniž by došlo k posunu. Obě strany si stojí za svým, a to je skutečná patová situace mezi finančním ředitelem a provozním ředitelem v její nejčistší podobě. Odložení rozhodnutí je jedinou volbou, za kterou ani jeden z vedoucích pracovníků nemusí osobně nést odpovědnost. V důsledku toho, tváří v tvář dvěma věrohodným návrhům, představenstvo namísto rozhodnutí zadá další analýzu citlivosti. Odklad se pak stává standardním postupem a s každým čtvrtletím, kdy pokračuje, přináší náklady. Přeshraniční správa: Proč vzdálenost zhoršuje patovou situaci mezi finančním ředitelem a provozním ředitelem V tuzemském závodě může člen představenstva během odpoledne projít výrobní halu a otázku vyřešit přímo na místě. Přeshraniční kontext však tuto situaci mění. Německá, rakouská, švýcarská nebo francouzská mateřská společnost může vlastnit závod v Češsku, Polsku, Maďarsku nebo Rumunsku. Vzdálenost omezuje to, co může centrála skutečně ověřit, a právě v tom spočívá příčina patové situace mezi finančním a provozním ředitelem. Proč mzdový tlak ve střední a východní Evropě prohlubuje patovou situaci mezi finančním a provozním ředitelem Mzdový tlak ve střední a východní Evropě přispívá k patové situaci mezi finančním a provozním ředitelem. Společnost KPMG a Výbor pro hospodářské vztahy ve východní Evropě zjistily jedno jasné: nízké mzdové náklady samy o sobě již neospravedlňují provozovnu ve střední a východní Evropě. Nabídka kvalifikované pracovní síly se zmenšuje a mzdy rostou, takže průměrný provoz se již nemůže schovávat za mzdovou arbitráží. Když se marže snižují, finanční ředitel (CFO) v tom vidí selhání lokality, zatímco provozní ředitel (COO) vidí napravitelný nedostatek. Obě interpretace mohou mít něco do sebe. Právě proto musí rozhodnout představenstvo, a nikoli jedna z těchto funkcí, která z nich bude mít navrch. 5 klíčových varovných signálů patové situace v představenstvu zahraniční dceřiné společnosti Představenstva málokdy přímo pojmenují patovou situaci. Místo toho se patová situace v představenstvu zahraniční dceřiné společnosti projevuje pěti opakujícími se znaky. Každý z nich signalizuje patovou situaci mezi finančním ředitelem a provozním ředitelem, která již dávno ztratila svůj smysl. Jakmile se několik z těchto znaků objeví současně, ani další interní výbor nedokáže patovou situaci mezi finančním ředitelem a provozním ředitelem vyřešit. Pouze vyčerpává finanční rezervy, které představenstvu ještě zbývají. Čtyřfázový rámec pro vyřešení patové situace mezi finančním ředitelem a provozním ředitelem Rozhodnutí o tom, kdo rozhodne o uzavření závodu, vyžaduje postup, nikoli jen lepší schůzi. Někdo musí mít na starosti fakta a někdo musí mít na starosti provedení, jakmile představenstvo rozhodne. Poradenská firma provede analýzu, zatímco vedoucí pracovník zajistí realizaci výsledku. Vynechání některého kroku proto ponechá patovou situaci mezi finančním ředitelem a provozním ředitelem přesně tam, kde začala. ● Fáze 1: Vytvoření nezávislé a ověřené základny provozních faktů Interní účetnictví odráží zaujatost jednotlivých funkcí, a proto nemůže spor vyřešit samo o sobě. Nezávislý manažer přímo na místě však během několika týdnů zjistí skutečná čísla. Patří mezi ně skutečná celková efektivita zařízení, skutečné míry zmetkovosti, skutečné úzké místo, rozčleněné marže zákazníků, třináctitýdenní prognóza hotovosti a ověřené závazky vůči zaměstnancům a dodavatelům. ● Fáze 2: Zátěžové testování scénářů uzavření versus investice podle klíčových kritérií Představenstvo poté prověří čtyři aspekty: dobu přežití na základě hotovosti a hloubku likvidity, smluvní rizika vůči zákazníkům, provozní zotavitelnost a srovnání čisté hotovosti potřebné k uzavření. Představenstva běžně podceňují náklady na uzavření. Zároveň však přeceňují rychlost ozdravení. Proto tato fáze předchází tomu, než představenstvo přijme některou z variant. ● Fáze 3: Provedení rozhodujícího hlasování představenstva o uzavření závodu nebo o jeho ozdravení Nezávislí prozatímní vedoucí pracovníci nikdy nečiní strategické rozhodnutí o uzavření nebo investici. Toto rozhodnutí náleží výhradně představenstvu nebo investičnímu výboru. O patové situaci mezi finančním ředitelem a provozním ředitelem nerozhodují fakta. Rozhoduje o tom představenstvo. ● Fáze 4: Jmenování dočasného manažera k provedení mandátu představenstva Interní vedení je málokdy tím správným týmem k provedení rozhodnutí, o které se samo přelo, a proto místo něj jmenuje představenstvo. Dočasný finanční ředitel (CFO) je vhodný tam, kde byl problémem reporting. Tam, kde je řešením provozní ozdravení, je vhodný dočasný provozní ředitel (COO). Pokud je rozhodujícím omezením nedostatek hotovosti, je vhodný dočasný ředitel pro restrukturalizaci. Pro řízené uzavření je vhodný dočasný generální ředitel nebo vedoucí závodu. Mezitím zůstává dočasný partner CE po celou dobu zapojen, zajišťuje správu a eskalaci spolu s dočasným vedoucím pracovníkem a řídí předání vedení stálým vedoucím pracovníkům, jakmile je mandát splněn. Trendy v evropském zpracovatelském průmyslu: Rostoucí finanční a provozní tlak na zahraniční závody Takováto patová situace mezi finančním ředitelem a provozním ředitelem přesahuje rámec jediného závodu. Ve skutečnosti se šíří. Publikace CLEPA Data Digest 24, vydaná v lednu 2026, zaznamenala alarmující číslo. Evropští dodavatelé v automobilovém průmyslu oznámili v letech 2024 a 2025 dohromady více než 104 000 propuštěných pracovních míst. Důvodem těchto škrtů byly ceny energií, restrukturalizace dodavatelského řetězce a cenová konkurence. V důsledku toho se dceřiné společnosti, které kdysi poskytovaly spolehlivou a nízkonákladovou produkci, nyní samy dostávají do potíží. Každá z nich v sobě skrývá vlastní patovou situaci mezi finančním a provozním ředitelem, která čeká na to, až vyjde na povrch. Souběžný tlak čelí i sektor soukromého kapitálu. Objem výstupů evropských fondů soukromého kapitálu klesl v první polovině roku 2026 na 872 transakcí. To představuje pokles oproti 1 210 transakcím o rok dříve. Studie EY Global Private Equity Exit Readiness Study 2026 odhalila za těmito čísly určitý vzorec. Investoři stále častěji drží aktiva, která zůstávají provozně životaschopná. I přesto však tato aktiva čelí uvězněné likviditě a zablokovaným výstupům v důsledku nesouladu v ocenění. Provozní partner si proto nemůže dovolit, aby během takového období držení aktiv docházelo k patové situaci mezi finančním ředitelem a provozním ředitelem s neomezenou dobou trvání. Ochrana podnikové hodnoty vyžaduje rozhodný zásah, nikoli další čtvrtletí analýz. Případová studie: Jak dodavatel automobilového průmyslu první úrovně vyřešil devítiměsíční patovou situaci mezi finančním ředitelem a provozním ředitelem
Když německé ústředí snižuje náklady, česká pobočka nepůsobí na stejném trhu
Stručně řečeno: Když německá mateřská společnost spustí program snižování nákladů, oddělení podnikových financí často stanoví jeden cíl úspor. Tento cíl pak aplikuje na všechny zahraniční subjekty, včetně české dceřiné společnosti. A právě v tomto bodě obvykle dochází k selhání tohoto opatření. Česká důvěra v průmysl se v současné době nachází na pětiletém maximu. Německá důvěra zůstává slabá a obě ekonomiky se od sebe vzdalují. Skutečným omezením české dceřiné společnosti jsou obvykle energie a kvalifikovaná pracovní síla, nikoli mzdové náklady, které chce německá centrála kontrolovat. Posouzení, které části německého nákladového plánu skutečně odpovídají českým podmínkám, je úkolem na úrovni představenstva. Nejedná se o administrativní zavedení. Pokud se to pokazí, může se z úsporného cíle během několika týdnů stát krize v dodavatelském řetězci. Spouštěč: Jak se německý nákladový cíl dostane k české dceřiné společnosti Tento scénář obvykle začíná v Německu. Marže jsou pod tlakem. Režijní náklady rostou. Výkonný výbor schvaluje skupinový mandát k omezení nákladů. Oddělení korporátních financí vypočítá jednotnou procentuální úsporu, často osm až dvanáct procent provozních výdajů. Tuto hodnotu pak jednotně aplikuje na všechny zahraniční subjekty. Česká dceřiná společnost obdrží přidělenou částku v rámci měsíčního reportingu. Číslo přichází bez ohledu na skutečné provozní podmínky závodu v Čechách či na Moravě. Nikdo z centrály v poslední době neprošel výrobní halou. Nikdo neprověřil smlouvu o dodávkách energie ani neporovnal objem objednávek s aktuální kapacitou. Nejde o nedbalost. Mateřská společnost, která je doma pod tlakem, logicky chce, aby přispěla každá část skupiny. Problém nastane, když se tento instinkt dostane do české dceřiné společnosti bez jakékoli kontroly. Nikdo nejprve neověřil, zda se její nákladová základna a tržní pozice vůbec podobají těm v Německu. Defenzivní plánování německé mateřské společnosti naráží na realitu české výroby. Výkonné výbory tuto mezeru v jediné zprávě málokdy zaznamenají. Obě ekonomiky se nyní ubírají odlišnými cestami. V Německu zůstává důvěra v průmysl utlumená. Ekonomický průzkum DIHK shromažďuje data od přibližně 26 000 podniků. Zjistil, že domácí mzdové náklady jsou hlavním rizikovým faktorem pro rekordních 59 procent německých firem. Výzkum společností Strategy& a PwC uvádí, že mzdové náklady v německém průmyslu jsou přibližně o 30 procent vyšší než průměr Evropské unie. Jarní průzkum DIHK přináší další údaj. Pouze 23 procent německých průmyslových podniků plánuje v roce 2026 zvýšit kapitálové investice. Vedení firem v Německu se chová defenzivně a jedním z viditelných výsledků je zmrazený kapitálový rozpočet. Nic z toho však neplatí pro trh české dceřiné společnosti. Uplatnění německé defenzivní logiky na české podnikání s sebou nese riziko zásadní chyby. Považuje totiž symptom německé ekonomiky za symptom český. Proč jednotný cíl snižování nákladů nesprávně interpretuje situaci české dceřiné společnosti? Nálada v českém zpracovatelském průmyslu vypráví jiný příběh. Ekonomický průzkum AHK Czechia zahrnuje 125 členských a dalších německých podniků. Zjistil, že podnikatelská důvěra v českou ekonomiku dosáhla nejvyšší úrovně za posledních pět let, přičemž téměř všechny ukazatele vykazují růst. Ředitel AHK Czechia tuto změnu shrnul přímo: již neplatí, že když Německo dostane rýmu, česká ekonomika dostane zápal plic. Závěry DTIHK potvrzují stejný signál z jiného úhlu pohledu. Osmiletý klesající trend v investicích se zastavil. Nahradila ho obnovená modernizace průmyslu. Vlastní hodnocení agentury Germany Trade and Invest jasně uvádí, že se Česko odpojuje od německého hospodářského cyklu. Zásadní je, že čeští ředitelé závodů se obávají zcela jiného rizika. Ve zjištěních DTIHK označili vedoucí představitelé průmyslu v České republice ceny a dodávky energie za své největší riziko pro konkurenceschopnost. Na druhém místě se umístily náklady na pracovní sílu. Kolísavé tarify za elektřinu, investiční náklady na automatizaci a nedostatek technického personálu omezují českou dceřinou společnost. Mzdy hrají mnohem menší roli. Nákladový program postavený na německé kalkulaci mzdových nákladů se zaměřuje na nesprávný omezující faktor. Jak představenstva rozpoznávají nesoulad nákladových cílů v zahraničních pobočkách Představenstva tuto odchylku zřídka odhalí na základě standardních měsíčních výkazů. V době, kdy se projeví v číslech, už to podnik obvykle něco stálo. Nejprve se obvykle objeví několik konkrétních signálů. Německé zprávy popisují omezování počtu zaměstnanců a snižování kapacit. Zprávy z české dceřiné společnosti naopak žádají o zavedení směn navíc, generální opravy strojů a nábor nových zaměstnanců, aby bylo možné dodržet stávající závazky vůči zákazníkům. Marže se snižují kvůli neplánovaným urychleným dodávkám. Závod na papíře zdánlivě dodržuje svůj měsíční limit. Pod povrchem se však neplánované prostoje a příplatky za expresní přepravu tiše hromadí v různých rozpočtových položkách, aby byly dodrženy termíny dodání. Místní vedení přestává upozorňovat firemní controlling na provozní omezení. Došlo k závěru, že centrála cíl neupraví, ať už uslyší cokoli. Kvalifikovaní technici, vedoucí směn a výrobní inženýři začínají odcházet ke konkurentům, kteří platí tržní mzdy. Zákazníci nakonec místní pobočku úplně obcházejí. Stížnosti na dodávky nebo kvalitu místo toho vznesou přímo u vedení skupiny. Každá z těchto známek si zaslouží pozornost. Objeví-li se dva nebo více najednou, obvykle to znamená, že se cíl a skutečné provozní podmínky české dceřiné společnosti již rozcházejí. Co vyžaduje důvěryhodná reakce v rámci nákladového programu v České republice Řešení tohoto nesouladu začíná upřímným posouzením faktů, nikoli přejednáváním procentuálních podílů. Představenstvo stojí před klíčovými rozhodnutími a kroky k vyřešení tohoto nesouladu: Pokud vztah mezi mateřskou společností a místním vedením zůstává silný, může to zůstat interní záležitostí. Obě strany musí nejprve důvěřovat údajům. Vedení skupiny pak může navštívit závod a prozkoumat smlouvy s dodavateli. Může provést audit ve výrobě a společně s místním vedením upravit cíle. Udržení interního řešení se stává obtížnějším za tří konkrétních podmínek. V takovém případě je nezávislý manažer přímo na místě obvykle nejrychlejší cestou zpět ke společnému souboru faktů. Přeshraniční spojovací most: německá centrála, česká dceřiná společnost a odpovědné prozatímní vedení. Prozatímní provozní ředitel (COO) nebo prozatímní generální ředitel poskytuje české dceřiné společnosti operativní i statutární pravomoc v jedné osobě. Tento manažer podléhá stejné správní radě, která stanovila původní cíl. Dočasný vedoucí nemá žádný podíl na minulých investičních rozhodnutích ani na firemní politice. Tato nezávislost umožňuje jasnou kontrolu dostupnosti strojů a jasný přehled o skutečném výrobním úzkém místě. Podmínky dodavatelů se pak znovu vyjednávají na základě aktuálních podmínek, nikoli na základě předpokladů, z nichž vycházel původní mandát. Toto
Ukončení provozu závodu Electrolux v Jászberény – provozní realizace v průběhu osmiměsíčního utlumování činnosti
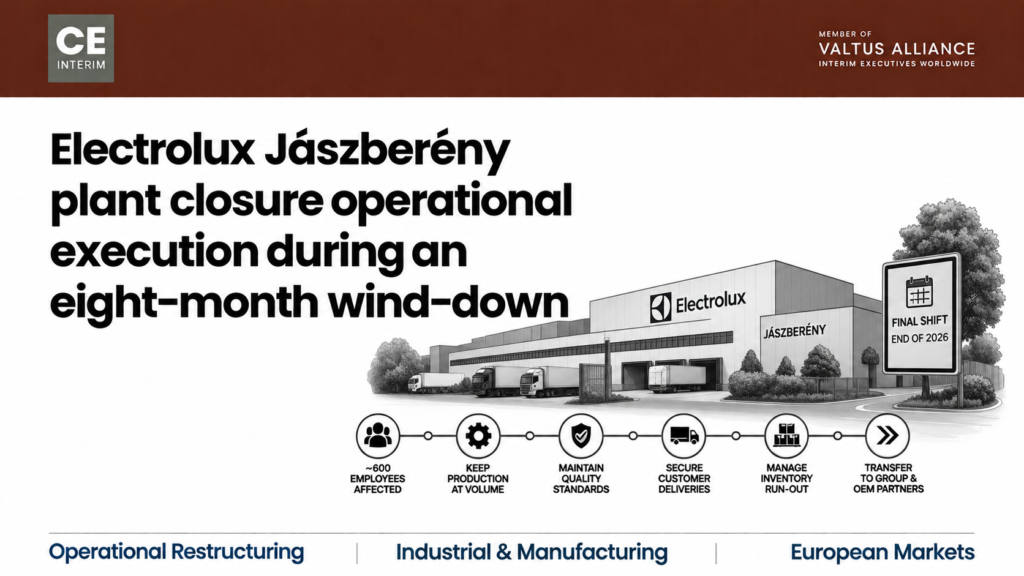
Co uzavření závodu Electrolux v Jászberény vyžaduje od vedení závodu ještě před koncem poslední směny.
Náklady na pracovní sílu v Maďarsku v roce 2026: drží váš podnikatelský plán s tímto vývojem krok?
Stručně řečeno: maďarské mzdové náklady v roce 2026 vzrostly v prvním čtvrtletí v hodinovém vyjádření za celou ekonomiku o 16,4 procenta. Jedná se o nejstrmější nárůst v celé Evropské unii. Pro závod v německém vlastnictví, který byl postaven na základě výrazného snížení mzdových nákladů, to však automaticky neznamená důvod k odchodu. Absolutní hodinové mzdové náklady v Maďarsku se stále pohybují výrazně pod úrovní západní Evropy. Mzdové náklady v Maďarsku v roce 2026 vyvolávají konkrétnější otázku: Ospravedlňuje produktivita závodu novou minimální mzdu, a pokud ne, co je třeba změnit jako první? Jak maďarské mzdové náklady v roce 2026 odhalily zastaralý obchodní model Tato záležitost se obvykle dostane na stůl představenstva prostřednictvím jedné věty v měsíční zprávě vedení. Roční plán počítal s mzdovým vyjednáváním na úrovni pěti nebo šesti procent. Konečná dohoda však místo toho dosáhla dvouciferných hodnot. Přímé mzdové náklady překračují rozpočet. Hrubá marže klesá. Závod žádá o nouzovou revizi rozpočtu. Náklady na pracovní sílu v Maďarsku v roce 2026 jsou důvodem, proč se tato žádost nyní dostává na stůl představenstva. Za touto odchylkou se skrývá ještě těžší otázka. Mnoho koncernů vybudovalo své maďarské závody na jediném odůvodnění: nízkých provozních nákladech. Po léta široká mzdová sleva kompenzovala běžné slabiny: průměrnou míru zmetkovitosti, průměrné využití strojů, odkládanou údržbu. Závod byl spíše cenově dostupný než efektivní, a to stačilo. Nyní, když se v Maďarsku v roce 2026 náklady na pracovní sílu zvýšily a tato slevu se zmenšila, už tomu tak není. Hodnocení maďarských nákladů na pracovní sílu v roce 2026 v rámci výrobního koridoru Německo–Maďarsko Německý majitel, který z centrály hodnotí maďarský závod, má k dispozici dvě skutečnosti, které směřují opačným směrem. Obě jsou zároveň správné. Náklady na pracovní sílu v Maďarsku v roce 2026 vzrostly v prvním čtvrtletí meziročně o 16,4 %. Francie zaznamenala za stejné období nárůst o 1,8 % a Malta o 1,3 %. To představuje trvalou změnu v místní nákladové struktuře, nikoli jednorocní anomálii. V absolutních číslech však Eurostat uvádí průměrné hodinové mzdové náklady v Maďarsku na úrovni 15,2 EUR v roce 2025. Průměr EU činí 34,9 EUR. V Německu samotném tato hodnota přesahuje 45,0 EUR. Představenstvo, které sleduje pouze míru růstu, dojde k závěru, že provoz se stal drahým. Představenstvo, které se zaměřuje pouze na absolutní hodnotu, dojde k závěru, že se nic nezměnilo. Oba pohledy samy o sobě míjí podstatu věci. Náklady na pracovní sílu v Maďarsku v roce 2026 se nacházejí přesně v této mezeře. A právě tam dochází k přijetí nesprávného rozhodnutí. Dynamika trhu práce: Nedostatek kvalifikovaných pracovníků a mzdová inflace v Maďarsku v roce 2026 Náklady na pracovní sílu v Maďarsku v roce 2026 nejsou jen otázkou nákladů. Jde také o dostupnost pracovní síly, přičemž tyto dva faktory se navzájem ovlivňují. Každoroční průzkum společností KPMG a Ost-Ausschuss pokrývá německé společnosti působící ve střední Evropě. Zjistilo se, že 38 procent respondentů stále uvádí nízké mzdové náklady jako regionální výhodu, což představuje nárůst o pět procentních bodů. Dostupnost kvalifikované pracovní síly však klesla o devět procentních bodů na 28 procent. Jedinou největší výhodou, kterou respondenti uváděli (více než polovina z nich), je nyní atraktivní místní trh s výrobky, nikoli náklady. Investice do automobilového průmyslu a výroby baterií se soustřeďují v centrech, jako jsou Győr, Székesfehérvár a Debrecín. Tyto projekty přímo soutěží o stejnou skupinu technických pracovníků, na které je závislý stávající závod. Pokyny ohledně nákladů z Mnichova či Frankfurtu tento kontext často ignorují. Předpokládají, že závod může jednoduše najímat pracovníky a vrátit se tak k původnímu mzdovému pásmu. Centrála pochopitelně chce rychlý návrat k rozpočtu. Trh práce, z něhož závod čerpá pracovní sílu, se však změnil. Cíl stanovený na základě loňských předpokladů vyžaduje, aby místní vedení řešilo dnešní problém nástroji, které již neexistují. Otázka mzdových nákladů v Maďarsku v roce 2026 stále vyžaduje odpověď na úrovni závodu, nikoli na úrovni centrály. Klíčové varovné signály, že váš maďarský výrobní závod čelí rizikům v oblasti mzdových nákladů v roce 2026 Zde je důležitých pět signálů, které je třeba vnímat v souhrnu, nikoli jednotlivě. Ukazují, zda se mzdové náklady v Maďarsku v roce 2026 posunuly od rozpočtové odchylky ke strukturálnímu problému. Pět klíčových varovných signálů ukazuje, zda se nárůst mzdových nákladů posunul od rozpočtové odchylky ke strukturálnímu problému: V souhrnu tyto signály potvrzují, že mzdové náklady v Maďarsku v roce 2026 se nyní staly problémem představenstva, nikoli pouze závodu. Provozní strategie: Reakce na rostoucí mzdové náklady v Maďarsku v roce 2026 Jakmile se objeví dva nebo více z těchto signálů, je třeba změnit reakci. Nejde o cíl počtu zaměstnanců stanovený z vnějšku závodu. Jde o přehodnocení obchodního případu od samých základů. Musí to vést někdo, kdo má pravomoc jak nad čísly, tak nad výrobou. Je třeba odpovědět na tři otázky, a to postupně, ne všechny najednou: Samotné náklady na pracovní sílu v Maďarsku v roce 2026 představenstvu neřeknou, co má dělat dál. Než se představenstvo začne dohadovat o tom, jakou cestou se vydat, musí být nejprve stanovena tato základní faktická základna. Faktická základna znamená poctivý a ověřený obraz o spotřebě hotovosti, stavu objednávek a kapacitě strojů. Musí také zachytit sílu místního vedení. Přechod přímo k diskusi s sebou nese dvě rizika. Zmrazení náboru narazí na nedostatek pracovní síly, nebo hrozba uzavření narazí na provozní problém, který lze vyřešit. Náklady na pracovní sílu v Maďarsku v roce 2026 odmění tu správní radu, která si jako první ověří fakta. Nebude to poslední otřes, který tento závod absorbuje. Překlenutí propasti mezi strategií centrály a provozem maďarského závodu Náklady na pracovní sílu v Maďarsku v roce 2026 ovlivňují obě strany tohoto koridoru, i když ne stejným způsobem. Finanční oddělení skupiny v Německu obvykle pracuje s agregovaným měsíčním přehledem, který ukazuje odchylku, ale ne její původ. Jeho instinkt – zpřísnit kontrolu nákladů a požadovat plán – je rozumnou první reakcí na nesplnění rozpočtu. Místní vedení závodu má obvykle odlišný, stejně rozumný instinkt. Chrání dodávky zákazníkům téměř za každou cenu, protože zmeškaná zásilka pro OEM představuje bezprostřednější a viditelnější selhání. Ani jeden z těchto instinktů není sám o sobě špatný. Jsou-li však prosazovány odděleně, bez společné faktické základny, mohou tyto dva instinkty táhnout závod opačnými směry. K tomu dochází právě v okamžiku, kdy si to závod může nejméně dovolit. Dočasný manažer umístěný přímo ve závodě podává zprávy oběma stranám na základě stejných ověřených čísel. To umožňuje ústředí zachovat kapitálovou disciplínu, aniž by omezovalo místní pravomoci, které jsou pro oživení skutečně nezbytné. Případová studie:
PetCenter: Jak dočasný krizový manažer převzal v České republice maloobchodní řetězec v tíživé situaci
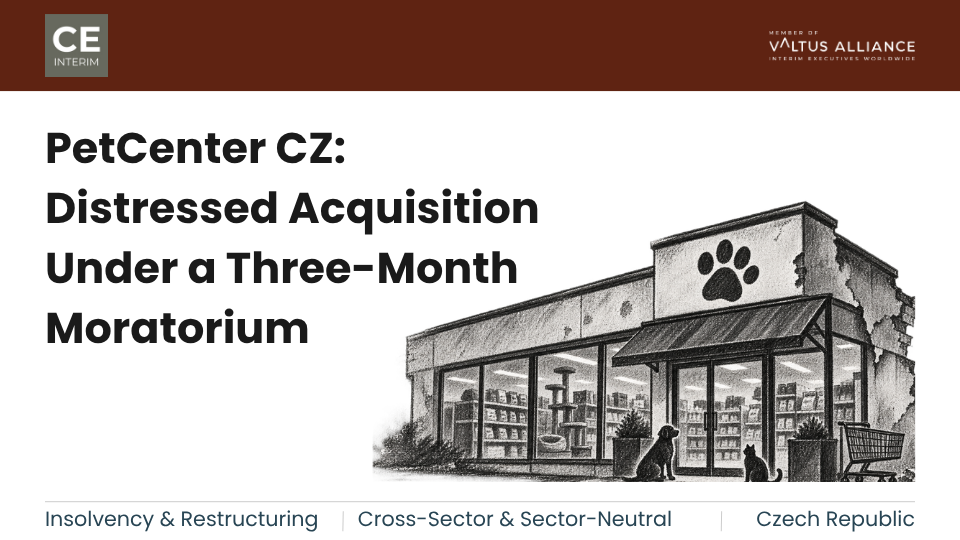
Jak dočasný krizový manažer vedl problémovou akvizici v České republice: soudní moratorium společnosti PetCenter, revize nájemních smluv a ozdravení vztahů s dodavateli.
Tlak na ziskové marže ve středoevropském průmyslu: kdy by měla centrála zahájit restrukturalizaci pracovních sil v Rumunsku?
Stručně řečeno: Mzdová inflace, náklady na energii a zmrazení cen pro zákazníky mohou trvale zvýšit variabilní náklady rumunské dceřiné společnosti nad úroveň jejího příspěvkového rozpětí. V takovém případě se restrukturalizace pracovní síly stává jediným opatřením, které může obnovit ziskovost. Zákazy přesčasů, zmrazení náboru nových zaměstnanců a volitelné škrty zpomalují odliv hotovosti. Málokdy však dokážou tuto mezeru zcela překlenout. Tento článek uvádí pět provozních podmínek, které signalizují, kdy již dobrovolná opatření na snížení nákladů nestačí. Ukazuje také, jak prozatímní ředitel pro restrukturalizaci přímo na místě provádí hromadné propouštění v souladu s rumunským zákoníkem práce. Dodávky zákazníkům pokračují bez přerušení. Hnací síly průmyslové restrukturalizace ve středoevropském zpracovatelském průmyslu Dvě desetiletí budovaly západoevropské průmyslové skupiny výrobní centra po celém Rumunsku. Tímto způsobem se rozrostla Temešvár, Arad, Sibiu, Brašov i Ploješť. Původní situace byla jednoduchá. Kvalifikovaná inženýrská a technická pracovní síla stála zlomek západoevropských sazeb. Tato výhoda se zmenšila. Zároveň čelí západoevropští zákazníci z automobilového a průmyslového odvětví vlastnímu tlaku na marže. Rumunský závod obvykle dokáže zvládnout jeden z těchto tlaků samostatně. Inflace mezd, kolísání cen energií a zmrazení cen ze strany zákazníků dohromady však představují jiný problém. Tato kombinace je strukturální, nikoli cyklická, a právě ona nakonec činí restrukturalizaci pracovní síly nevyhnutelnou. Proč představenstva odkládají restrukturalizaci závodů: past postupných úspor Představenstva společností málokdy přistupují přímo k restrukturalizaci pracovní síly. Instinkt nejprve vyzkoušet všechno ostatní je rozumný. Členové představenstva si pamatují, kolik stálo najmutí a zaškolení rumunských zaměstnanců. Žádné představenstvo nechce narušit chod závodu, do kterého roky investovalo. Centrála proto nařídí místnímu vedení, aby nejprve našlo úspory. Každé opatření je samo o sobě rozumné. Na automatizované výrobní lince s pevnými směnami však dohromady přinášejí jen velmi málo. Závod nadále pracuje pod hranicí rentability využití kapacit, zatímco ubíhají měsíce. V době, kdy představenstvo uzná, že postupná opatření selhala, dceřiná společnost obvykle již vyčerpala své provozní hotovostní rezervy. K restrukturalizaci pracovní síly pak dochází spíše v nouzových podmínkách než na základě plánovaného rozhodnutí. Včasné rozpoznání této hranice umožňuje, aby rozhodnutí zůstalo pod kontrolou představenstva. Právní rámec pro restrukturalizaci pracovních sil v Rumunsku Restrukturalizace pracovních sil v Rumunsku se řídí přísným právním rámcem. Rumunský zákoník práce, zákon č. 53/2003, upravuje hromadné propouštění (concediere colectivă) na základě definovaných prahových hodnot. Článek 68 stanoví spouštěcí podmínku. Zaměstnavatel s 100 až 299 zaměstnanci ji překročí, pokud v průběhu 30denního období propustí nejméně 10% svých zaměstnanců. Zaměstnavatel s 300 nebo více zaměstnanci ji překročí při 30 propuštěních ve stejném období. Jakmile se tato prahová hodnota uplatní, je zaměstnavatel povinen informovat a konzultovat s reprezentativní odborovou organizací nebo zvolenými zástupci zaměstnanců. Konzultace se týká způsobů, jak omezit propouštění, sociální podpory a rekvalifikace. Zaměstnavatel musí současně informovat také Územní inspektorát práce (ITM) a Krajskou agenturu pro zaměstnanost (AJOFM). Poté musí uplynout nejméně 30 kalendářních dnů, než budou zaslána jednotlivá výpovědní oznámení. Zaměstnanci si zachovávají zákonné právo na opětovné přijetí do zaměstnání po dobu 45 kalendářních dnů, pokud společnost jejich pracovní místo znovu zřídí. Rumunské pracovní soudy tento postup striktně uplatňují. Jediná vada v lhůtě pro konzultaci nebo ve výběrových kritériích může propuštění zneplatnit. Společnost pak dluží mzdy se zpětnou platností a musí znovu přijmout propuštěné zaměstnance. Správné dodržení postupu hned napoprvé je v Rumunsku důležitější než téměř v jakékoli jiné středoevropské jurisdikci. Provozní rizika při restrukturalizaci závodu, která ústředí přehlíží Kromě právního postupu existuje riziko, kterého si ústředí všimne až ve chvíli, kdy je již příliš pozdě. Závod tak zůstává s méně zkušeným týmem právě v okamžiku, kdy potřebuje své nejlepší lidi. Stávající rumunští ředitelé závodů si obvykle vybudovali svou kariéru a vztahy v rámci dané komunity. Je pochopitelné, že je pro ně těžké navrhovat propouštění lidem, které osobně znají. Nejedná se o známku slabého vedení. Je to přirozená reakce na skutečně obtížnou situaci. A právě proto je pro toto rozhodnutí zapotřebí manažer, který není zatížen touto místní historií. Výzkum časopisu Harvard Business Review týkající se snižování počtu zaměstnanců poukazuje na totéž: odkládané a postupné snižování stavů poškozuje firemní kulturu a zároveň prodlužuje finanční tísně. Jakmile závod potvrdí strukturální nadbytečnou kapacitu, představenstvo potřebuje objektivní a ověřený provozní plán, nikoli kompromis vyjednaný na místní úrovni. Restrukturalizace pracovní síly v Rumunsku: pět provozních prahových hodnot Představenstva a provozní ředitelé skupin potřebují jasná, objektivní kritéria, aby věděli, kdy se vyčerpají úspory mimo oblast počtu zaměstnanců. Strukturální restrukturalizace pracovní síly se stává správným rozhodnutím, jakmile se sejde pět podmínek. Žádná z těchto podmínek sama o sobě nestačí. Využití fyzických aktiv zůstává po tři po sobě jdoucí čtvrtletí pod úrovní 65% až 70%. Pro příštích dvanáct měsíců se nepředpokládá oživení objemu zakázek. Provozování třísměnného režimu při objednávkách pokrývajících pouze dvousměnný provoz je přesně tou situací, kdy je restrukturalizace pracovní síly jedinou zbývající pákou. Podíl přímých a nepřímých mzdových nákladů na náklady na prodané zboží neustále stoupá, i když produkce stagnuje nebo klesá. Místní růst mezd předstihuje indexaci cen pro zákazníky. Předstihuje také nárůst produktivity strojů. Počet zaměstnanců je třeba přenastavit, což je právě to, čeho restrukturalizace pracovní síly ve skutečnosti dosahuje. Závod již ukončil smlouvy s agenturami na dočasné zaměstnance, omezil přesčasy a vyčerpal svůj zákonný limit pro flexibilní pracovní dobu. Přesto zůstávají příspěvkové marže záporné. Nezbývá již žádný nástroj pro ovlivnění variabilních nákladů. To je nejjasnější signál, že restrukturalizace pracovní síly nemůže počkat. Dceřiná společnost již nedokáže financovat mzdy a platby dodavatelům z vlastního provozního cash flow. Finanční oddělení skupiny tento schodek měsíc co měsíc pokrývá. Tato finanční podpora se stala spíše rutinou než výjimkou a neskončí, dokud restrukturalizace pracovní síly nezmění základní nákladovou základnu. Když jsou místní vedoucí pracovníci požádáni o scénáře snižování nákladů zahrnující počet zaměstnanců, mají tendenci navrhovat pouze kosmetické škrty. Omezují se administrativní pozice. Přímé výrobní směny zůstávají nedotčeny. Analýza společnosti McKinsey týkající se ziskovosti výroby v prostředí s vysokou inflací dospívá ke stejnému závěru: restrukturalizace se musí přizpůsobit skutečné poptávce zákazníků, nikoli doufanému oživení objemu. Právě taková disciplína je standardem, který musí restrukturalizace pracovní síly prosadit. Provádění průmyslové restrukturalizace: role dočasného CRO Snižování počtu zaměstnanců, mezi nimiž jsou sousedé a dlouholetí kolegové, není pro stávajícího místního manažera spravedlivým úkolem. Taková restrukturalizace pracovní síly vyžaduje autoritu, která nemůže spočívat na
Udržení provozu slovenského závodu v rámci odprodeje zahrnujícího více zemí
Každá transakce v rámci programu odprodeje prochází fázemi podpisu, schválení a dokončení podle vlastního harmonogramu. Závody musí dodržovat
v celé této oblasti.
Jak provozní ředitelé řídí nápravu neúspěšné implementace ERP systému před zastavením výroby
Stručně řečeno: Náprava neúspěšné implementace ERP v českém výrobním závodě představuje provozní nouzovou situaci. Nejedná se o úkol, který by měl být ponechán na systémovém integrátorovi. Pokud dojde k selhání spuštění systému, zastaví se zaúčtování zásob a zablokují se seznamy pro vychystávání. Hotové výrobky nemohou legálně opustit expedici. Skutečná otázka představenstva je jednoduchá: kdo převezme velení, zatímco tým opravuje databázi? Tato příručka popisuje čtyřfázový postup pro nápravu neúspěšné implementace ERP, který dodržuje dočasný ředitel ERP programu. První fází je ruční obcházení, které chrání dodávky zákazníkům. Tým poté opraví kmenová data a stabilizuje klíčové transakce, než závod předá zpět, jakmile již běží bez problémů. Spouštěcí faktor: zablokování skladu v prvních deseti dnech po přepnutí. Zavedení průmyslového ERP systému málokdy selže bez povšimnutí. Selhání se obvykle projeví v prvních deseti dnech po přepnutí, nikoli až o několik měsíců později. Řídící výbor v Mnichově, Vídni nebo Curychu po měsících testování dal zelenou. Třetí den však vypadá jinak. Představte si závod na výrobu komponentů poblíž Plzně, Liberce nebo Pardubic. Nový systém ztratí kontakt s fyzickým závodem. Řidiči vysokozdvižných vozíků skenují zásobníky, které software označuje za prázdné. Výrobní linky se zastaví, protože ERP systém nedokáže generovat objednávky na doplnění zásob. Jedná se o selhání obnovy implementace ERP v její nejranější, nejvíce fyzické fázi. Hotové výrobky se hromadí v uličkách skladu. Odchozí expedice nedokáže vygenerovat přepravní dokumentaci ani celní prohlášení. Během tří dnů se nakládací rampa zastaví. Montážní linka zákazníka první úrovně v Německu čelí vlastnímu zastavení výroby. Systémový integrátor tvrdí, že software funguje, a vinu svalí na místní řízení změn. Ředitel českého závodu požaduje okamžitý návrat k původnímu stavu, což by znamenalo odpis milionů a zablokování povinného účetnictví. Provozní ředitel nyní řeší nouzovou situaci na výrobní lince, která začala jako softwarový projekt. Obnova po neúspěšné implementaci ERP musí začít okamžitě. Výzvy při řízení přeshraničních projektů obnovy ERP Obnova neúspěšného nasazení ERP v české výrobní dceřiné společnosti znamená vyřešit najednou tři problémy. Jsou jimi datová architektura, místní provoz a korporátní správa. Žádný z nich nelze vyřešit stejným způsobem. Obnova neúspěšné implementace ERP se nezastaví pouze na technologii. Zastaví se na tom, kdo má pravomoc rozhodovat, jakmile systémy přestanou fungovat podle plánu. Řešení chyb v kmenových datech diskrétní výroby při obnově ERP Právě zde se rozhoduje, zda bude obnova neúspěšné implementace ERP úspěšná, nebo se bude táhnout měsíce. Diskrétní výroba má malou toleranci k nepřesným datům. Většinu selhání způsobují tři strukturální chyby. Oprava těchto tří chyb je úkolem prozatímního ředitele programu ERP, nikoli představenstva. Úkol představenstva je užší: udělit pravomoc pozastavit změny a přeřadit zaměstnance, zatímco se tato práce provádí. Právě na tyto tři chyby směřuje většina počátečního úsilí při nápravě neúspěšné implementace ERP. Řízení rizik přeshraniční správy a dodržování zákonných předpisů Druhý problém leží nad úrovní dat: přeshraniční správa, kde se obnovení po neúspěšné implementaci ERP buď rozběhne, nebo uvízne na mrtvém bodě. Centrála společnosti obvykle považuje zavádění systému za upgrade IT, který na dálku řídí externí konzultanti. Pracovníci závodu na místě to vnímají jako vnější zátěž, která jim brání ve výrobě dílů. Ani jeden z těchto pohledů není špatný. Každá strana vidí jinou stránku téhož selhání. Příslušné ustanovení je obsaženo v zákoně o obchodních společnostech, zákon č. 90/2012 Sb. Spolu s místními standardy daňového účetnictví to znamená, že zboží nemůže opustit areál bez daňových dokladů a dodacích listů v souladu s předpisy. Pokud software nedokáže vygenerovat platné doklady, vedení nemůže zboží legálně odeslat, bez ohledu na fyzickou kapacitu výrobní haly. Společnost Gartner a odvětvoví analytici zjistili, že 55% až 75% projektů ERP ve výrobním odvětví nedosáhne svých cílů. Největšími narušeními po spuštění trpí závody s diskrétní výrobou. Společnost McKinsey & Company uvádí, že více než 70% digitálních transformací nepřináší očekávanou hodnotu. To je provozní realita, ve které se obnova po neúspěšné implementaci ERP odehrává – nelze ji obejít. Pět provozních ukazatelů, které vyžadují okamžité krizové řízení ERP Běžné třenice po spuštění a strukturální selhání systému se v prvních dnech obnovy po neúspěšné implementaci ERP jeví jako podobné. Pět znaků označuje bod, kdy je dosaženo krizového prahu. Kterýkoli z těchto pěti znaků signalizuje, že již probíhá náprava neúspěšné implementace ERP, nejedná se o běžné potíže. Čtyřfázový rámec nápravy po spuštění ERP K zastavení selhání není zapotřebí více programátorů píšících kód na míru. Je zapotřebí vedoucího pracovníka přímo na místě, který rozumí jak výrobnímu prostředí, tak podnikové architektuře. Prozatímní ředitel programu ERP, neboli ředitel obnovy, vede nápravu neúspěšné implementace ERP od prvního dne. Tento vedoucí pracovník přebírá přímé operativní velení. Prozatímní vedoucí ukončí vzájemné obviňování mezi podnikovým IT oddělením a vedením místního závodu. K vyřešení krize potřebuje organizace osvědčeného vedoucího pracovníka, který splňuje požadavky daného mandátu. Tento vedoucí pracovník musí být připraven nastoupit do 72 hodin od dokončení zadání mandátu. Fáze 1: Zavedení manuálních obchvatů pro expedici a zmrazení kódu První týden má jediný cíl: udržet výrobní linky zákazníka v chodu a vyklidit fyzické nakládací rampy. Dočasný vedoucí schvaluje dočasný papírový postup expedice. Kamiony vyjíždějí na základě ověřených fyzických stavů, zatímco tým opravuje software. Všechna neověřená IT přizpůsobení se bezodkladně zmrazí, takže do databáze se přestanou dostávat nové chyby. Dvakrát denně se koná schůzka k třídění problémů, na které se scházejí ředitel závodu, vedoucí skladu, vedoucí firemního IT a vedoucí integrátor. Opravám se přiřazují priority striktně podle dopadu na výrobu. Toto je první fáze nápravy selhání implementace ERP. Rozhodnutí provozního ředitele je v tomto případě úzce zaměřené, ale zásadní. Schválit manuální obcházení a zmrazení kódu hned první den a poté nechat prozatímního ředitele řídit celý postup. Fáze 2: Očištění kmenových dat a sesouhlasení fyzického stavu zásob Jakmile tým zajistí expedici, odstraní nesrovnalosti mezi databází a fyzickým stavem závodu. Cílená víkendová inventura sesouhlasí množství a umístění v regálech u dílů s nejvyšším objemem. Výsledky se stanou novou ověřenou výchozí základnou. Tým poté opraví chybné časy trasování, koeficienty zmetkovitosti a spouštěče zpětného vykazování. Zjednoduší také skladovou hierarchii, aby virtuální mezisklady již nemátly obsluhu vysokozdvižných vozíků. V této druhé fázi nápravy neúspěšné implementace ERP systému začne systém opět poskytovat správné údaje. Fáze 3: Stabilizace procesu „order-to-cash“, MRP a
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL