

Warum ein Ziel für die Herstellungskosten keine Neugestaltung des Betriebsmodells darstellt
Kurz gesagt
Die Finanzabteilung legt das Einsparungsziel fest. Die Personalabteilung führt den Personalabbau durch. Die Einkaufsabteilung verhandelt die Lieferantenkonditionen neu. Jede Abteilung erfüllt ihren Auftrag fristgerecht, doch in der Produktion kommt es zu Lieferrückständen und Margenverlusten. Darin liegt der eigentliche Unterschied zwischen Kostensenkungen in der Fertigung und betrieblicher Umstrukturierung. Die Festlegung eines Kostenziels ist eine finanzielle Entscheidung.
Die Gestaltung des späteren Betriebsablaufs einer kleineren Fabrik ist eine betriebliche Aufgabe. Die Zentrale kürzt die Ressourcen, ohne die Abfolge der Montagevorgänge, die Wartungszyklen oder die Eskalationswege im Aufsichtsprozess anzupassen. Das führt dazu, dass das Werk mit weniger Personal nach dem alten Betriebsmodell weiterläuft. Um diese Lücke zu schließen, bedarf es eines einheitlichen Mandats für die betriebliche Gestaltung, das die Befugnis umfasst, funktionsübergreifende Kompromisse einzugehen.
Der Auslöser: unkoordinierte Einsparungen bei den Betriebskosten vs. ein Eigentümermodell
Der Vorstand beschließt ein verbindliches Kostensenkungsprogramm. Die Absatzzahlen im Automobilbereich sind zurückgegangen. Die Einkaufspreise in ganz Mittel- und Osteuropa sind stark gestiegen. Die Konzernzentrale weist alle Funktionsbereiche an, ihr Budget um einen festgelegten Prozentsatz zu kürzen. Die Konzernfinanzabteilung verfolgt die Entwicklung auf wöchentlichen Dashboards. Die Personalabteilung kümmert sich um die Kündigungsfristen, die gesetzlich vorgeschriebenen Sozialpläne und die Entlassung von Leiharbeitern. Der Einkauf handelt mit Zulieferern der unteren Ebenen Preisnachlässe von zehn Prozent aus.
In der Präsentationsvorlage des Vorstands leuchtet jeder Meilenstein grün. Die Projektmanager bestätigen, dass alle Funktionsbereiche ihre Ziele termingerecht erreichen. Doch im Sitzungssaal verspüren die Führungskräfte ein leises Unbehagen. Jeder Bereich hat seine Zahlen erreicht. Niemand kann das konkrete Betriebsmodell beschreiben, das in sechs Monaten zu Kundenaufträgen führen wird. Der Vorstand zögert, die operative Realität in Frage zu stellen. Dies würde den Bereichsleitern, die genau das getan haben, was die Zentrale von ihnen verlangte, als Herausforderung erscheinen.
Diese Kluft birgt ein echtes Risiko. Die Finanzabteilung entwirft keine Fertigungssysteme; sie ermittelt lediglich deren Kosten. Die Personalabteilung stimmt die Taktzeiten nicht auf die Kundentaktzeit ab; sie verwaltet Arbeitsverträge. Wenn man ein Finanzziel so behandelt, als wäre es ein Betriebsplan, bleibt die Fertigung ohne Verantwortlichen. Das Ergebnis ist kein neu gestaltetes Betriebsmodell. Es ist der zufällige Überrest unkoordinierter Einsparungen in den einzelnen Abteilungen.
Warum Betriebsmodelle in grenzüberschreitenden Matrixstrukturen auseinanderbrechen
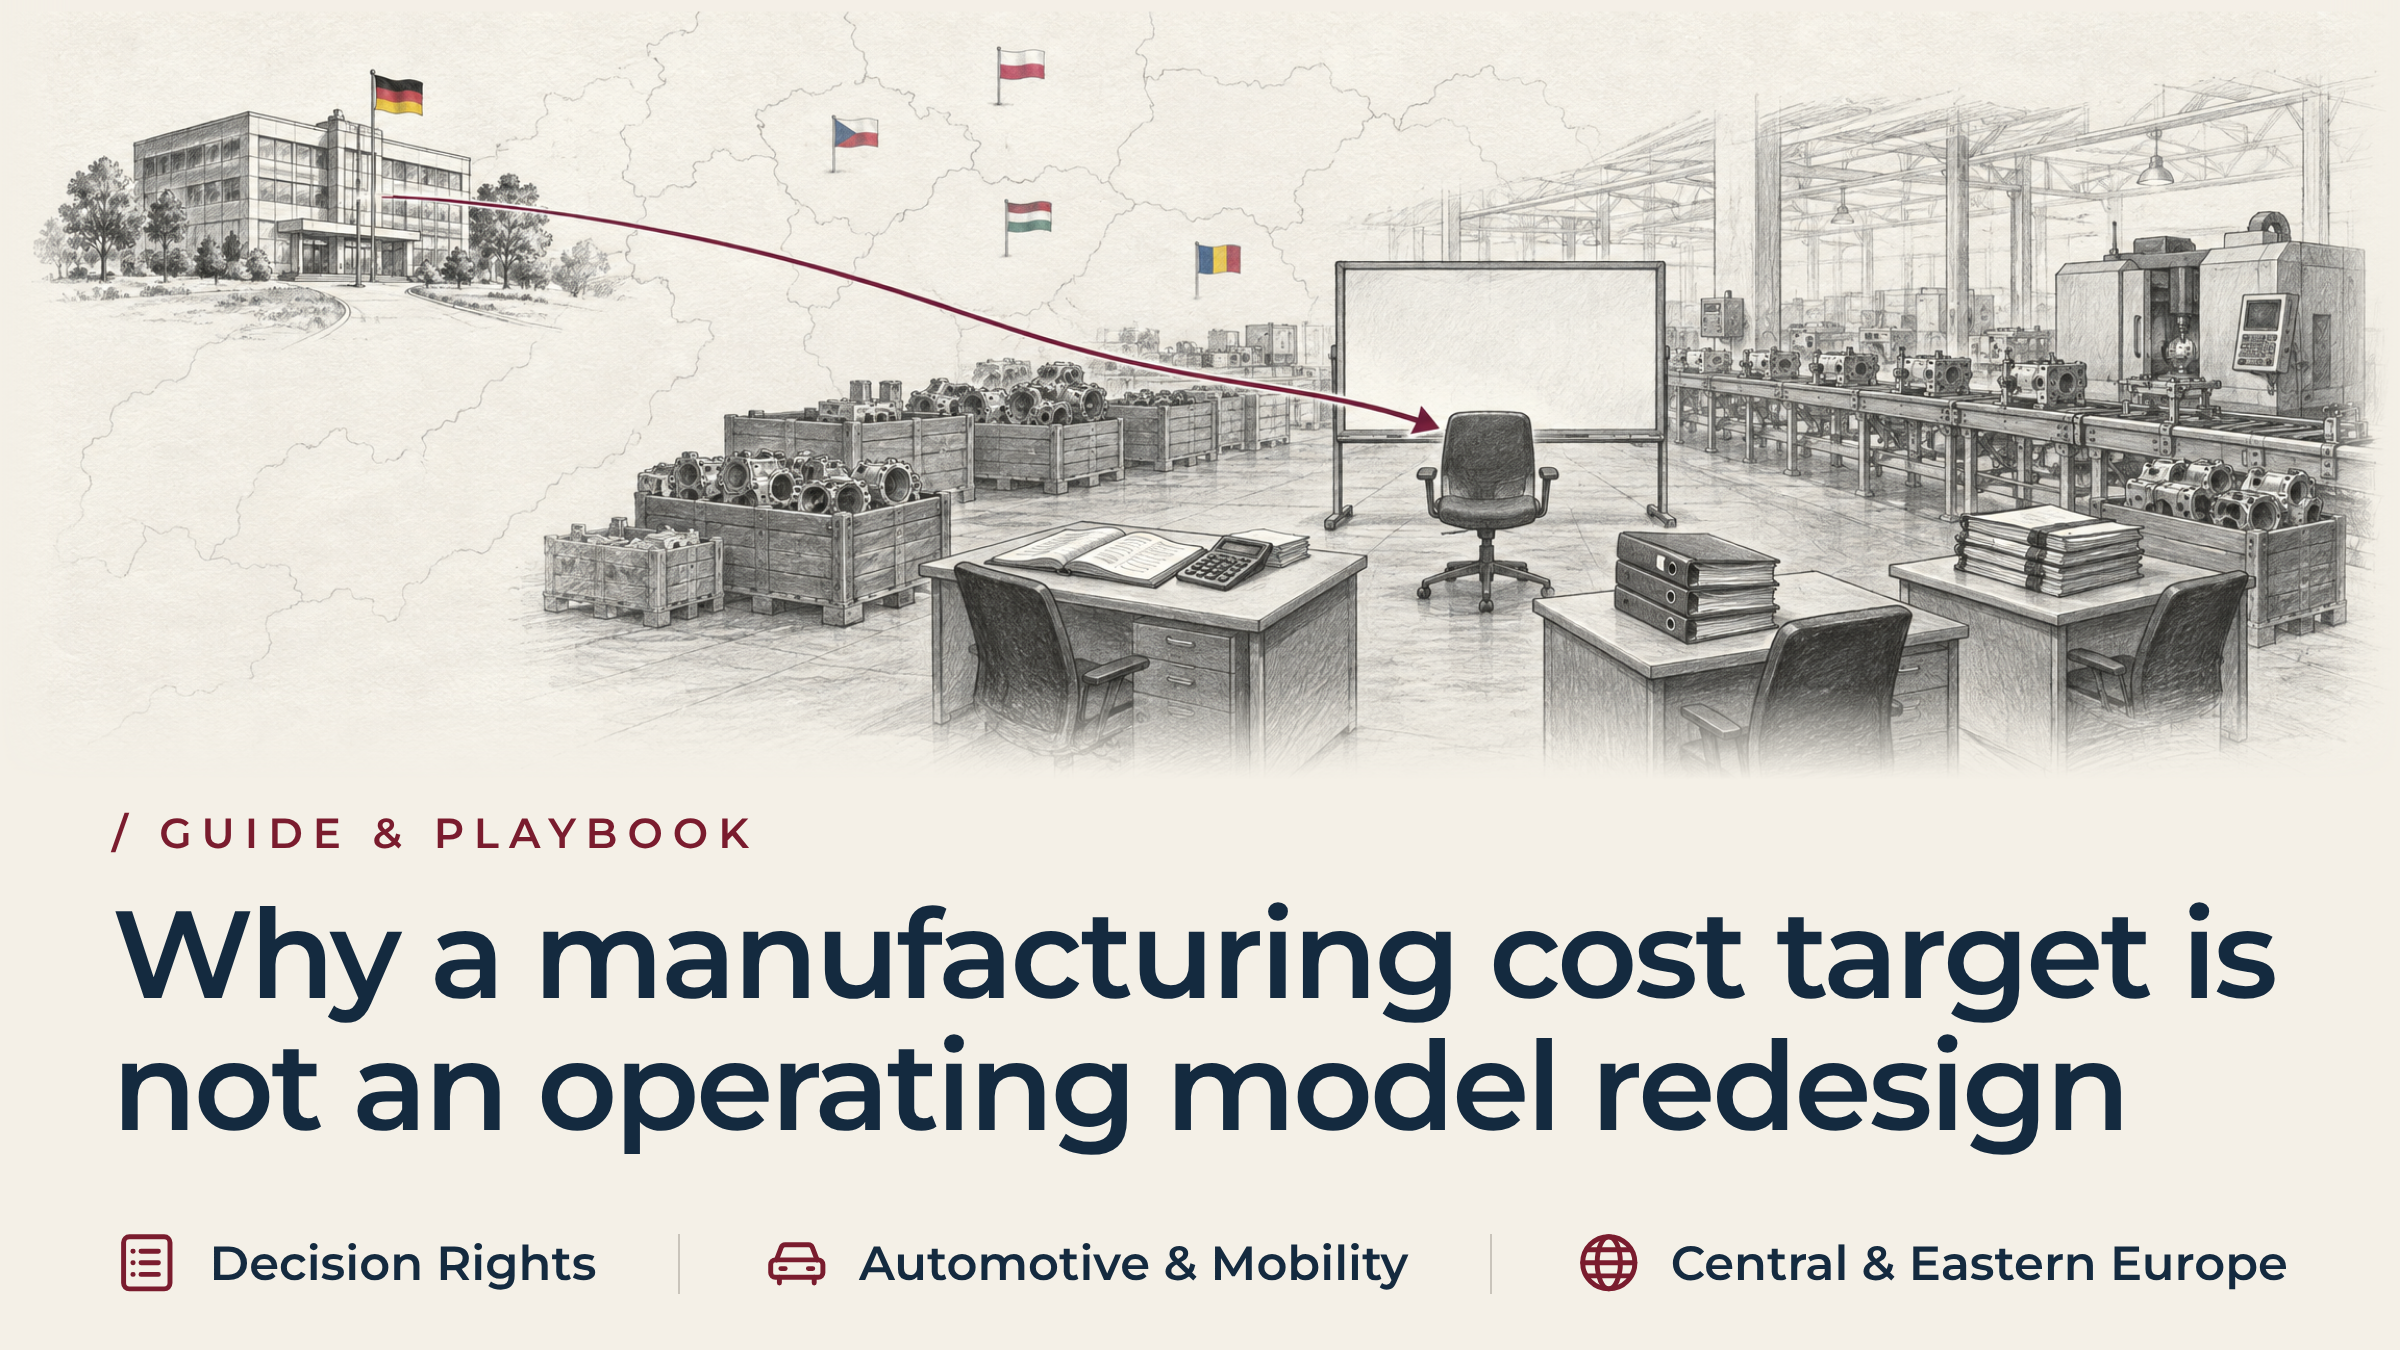
Die Kluft zwischen Kostenziel und betrieblicher Realität vergrößert sich über Landesgrenzen hinweg. Der Hauptsitz befindet sich in Deutschland, der Schweiz, Frankreich oder Österreich. Das Werk steht in Polen, Tschechien, Ungarn oder Rumänien. Die Funktionsleiter berichten über die Abteilungsgrenzen hinweg an den Hauptsitz. Das Betriebsmodell existiert als ein zusammenhängendes System auf dem weit entfernten Werksgelände.
In einer funktionalen Matrix bricht die abteilungsübergreifende Koordination unter Druck zusammen. Dies geschieht auf vier immer wiederkehrende Arten.
- Die Finanzabteilung kürzt das Budget für Wartung und Ersatzteile des Werks um fünfzehn Prozent, um ein vierteljährliches Liquiditätsziel zu erreichen. Niemand weist die Finanzabteilung darauf hin, dass veraltete Stanzpressen kontinuierlich kalibriert werden müssen, um die Kundentoleranzen einzuhalten.
- Die Personalabteilung stimmt dem Ausscheiden von indirektem Supportpersonal zu. Damit entfallen die Werkzeugtechniker, die für schnelle Linienumrüstungen zuständig sind.
- Produktionsleiter haben bei gleichem Tagesvolumen weniger Personal zur Verfügung. Sie verlängern die Produktionsläufe, um Umrüststillstände zu vermeiden, und bauen so große Bestände an Halbfertigprodukten auf, die Betriebskapital binden.
- Niemand zieht die Qualitätsverantwortlichen bei Personalentscheidungen zu Rate. Am Ende müssen sie Offline-Sortiertische bedienen, um Teile auszusortieren, die von den Spezifikationen abweichen.
Jede Funktion berichtet an ihren jeweiligen Vorgesetzten in der Zentrale und nicht an einen operativen Leiter vor Ort. Daher hat niemand im Werk die Befugnis, den Produktionszyklus zu stoppen. Das lokale Management, das nicht als unkooperativ gegenüber dem Konzern erscheinen möchte, weist selten darauf hin, dass diese Entscheidungen einander widersprechen. Das Werk produziert mithilfe manueller Umgehungslösungen weiter, bis es bei einem Kunden zu einem Produktionsstillstand kommt oder dieser eine Qualitätsmitteilung ausspricht.
Senkung der Herstellungskosten vs. betriebliche Umstrukturierung: Erkenntnisse aus der Industrie
Zwei externe Quellen stützen die in diesem Artikel vorgenommene Unterscheidung. BCG’s Weltweite Studie zu Automobilzulieferern 2026 Die Untersuchung ergab, dass europäische Zulieferer von allen Regionen die negativste Stimmung melden. Ursache dafür ist anhaltender wirtschaftlicher und finanzieller Druck. Die Studie kommt zu dem Schluss, dass Tier-1-Zulieferer ihr Geschäftsmodell grundlegend überdenken müssen, anstatt sich auf einmalige Kosteneinsparungen zu verlassen. Der empfohlene Weg führt über die Konsolidierung von Werken und Standorten hin zum Aufbau einer neu gestalteten Ertragsbasis, die auch bei anhaltender Nachfrageschwankung Bestand hat.
Der „European Restructuring Monitor“ von Eurofound zeigt in einem konkreten Fall dasselbe Muster. Sein Factsheet zu JTEKT Tschechien Datensätze Im August 2026 wurden am Standort Plzeň rund 300 Stellen abgebaut. Vor den Stellenkürzungen waren dort 620 Mitarbeiter beschäftigt. Der Betrieb wurde fortgeführt, obwohl der Personalabbau fast die Hälfte der Belegschaft des Standorts betraf.
Keine der beiden Quellen gibt an, wie diese Arbeit neu gestaltet wurde. Es gibt keine Schwelle, ab der Kostensenkung zur Umstrukturierung wird, und niemand sollte eine solche erfinden. Was beide jedoch bestätigen, ist die diesem Artikel zugrunde liegende Situation: Ein Unternehmen kann den Personalbestand an einem Standort um fast die Hälfte reduzieren und dennoch davon ausgehen, dass der Betrieb weiterläuft.
Abteilungsinterne Tabellenkalkulationen allein können dieses Ergebnis nicht erzielen. Um den Produktionsplan aufrechtzuerhalten, während sich die Belegschaft halbiert, ist eine vollständige Neugestaltung der Betriebsarchitektur erforderlich – und nicht nur eine Reihe einzelner funktionaler Einschnitte.
Kostenziel vs. Transformation des Betriebsmodells: Ein Vergleich der beiden Strategien
Der Unterschied wird deutlich, sobald man die beiden Ansätze nebeneinander betrachtet: zwei unterschiedliche Abfolgen, nicht nur eine.
Der funktionale Ansatz betrachtet die Kostensenkung als Summe einzelner Maßnahmen der verschiedenen Abteilungen. Die Finanzabteilung legt das Ziel fest. Die Personalabteilung baut Stellen ab. Die Lieferkette reduziert die Lagerbestände. Jede Abteilung arbeitet nach ihrem eigenen Zeitplan. Das Ergebnis ist eine fragmentierte Umsetzung in der Produktion: gestörte Umrüstungen, versteckter Ausschuss und eskalierende Notfalltransporte.
Der „Operating Model“-Ansatz betrachtet dasselbe Ziel als eine einzige integrierte Transformation. Ein einheitlicher Auftrag sorgt in dieser Reihenfolge für die Neuausrichtung der Taktzeiten, die Synchronisierung von Wartung und Ersatzteilen, die Neuordnung der Entscheidungsbefugnisse und die Validierung der Standortpräsenz. Das Ergebnis sind vorhersehbare Produktionsmengen, eine stabile Erstausbeute, geringe Bestände an unfertigen Erzeugnissen und Einsparungen, die dem Unternehmen tatsächlich als Bargeld verbleiben.
Wichtige Anzeichen dafür, dass eine Neugestaltung der Betriebsabläufe fehlt
Ein Vorstand muss nicht auf eine Finanzprüfung warten. Vier betriebliche Anzeichen deuten bereits darauf hin, dass die Grenze zwischen der Senkung der Herstellungskosten und der betrieblichen Umstrukturierung überschritten wurde:
- Widersprüchliche Erfolgskennzahlen verschleiern den operativen Verfall. Die Finanzabteilung berichtet, dass der Bereich seine Personalkennzahlen termingerecht erreicht. Die Logistikabteilung berichtet, dass sich die Gebühren für Premium-Luftfracht verdoppelt haben, um Produktionsengpässe zu umgehen.
- Der Bestand an unfertigen Erzeugnissen steigt, während der Durchsatz ins Stocken gerät. Unfertige Baugruppen stapeln sich zwischen den Produktionsstationen, da die Teile ohne fehlende Komponenten nicht weiterverarbeitet werden können. Das bindet Kapital und blockiert die Gänge.
- Eine informelle Eskalation ersetzt das Standardverfahren. Wenn Gerätefehler auftreten, umgehen die Schichtleiter den üblichen Eskalationsweg, da die zuständigen Techniker nicht mehr vor Ort sind. Stattdessen nehmen sie die Maschinen selbst außer Betrieb.
- Bei den morgendlichen Besprechungen wird über Schuldzuweisungen statt über den Arbeitsablauf diskutiert. Die Leiter der Bereiche Produktion, Instandhaltung und Qualitätssicherung verbringen ihre täglichen Besprechungen damit, die Schuld für Ausfallzeiten zuzuweisen, anstatt den dahinterstehenden Engpass zu beseitigen.
Festlegung eines einheitlichen Auftrags für die Konzeption des Fabrikbetriebs und die Abwägung von Kompromissen
Der Übergang von pauschalen Kosteneinsparungen zu einer nachhaltigen Umstrukturierung erfordert ein einheitliches Mandat für die operative Ausgestaltung, das die Befugnis beinhaltet, verbindliche Kompromisse einzugehen. Der Vorstand entscheidet nicht wirklich zwischen größeren und kleineren Einsparungen. Er entscheidet vielmehr zwischen dem ursprünglichen Zeitplan und einem Mandat, das auch dann noch Bestand hat, wenn die Mitarbeiter bereits gegangen sind.
Dies ist auch der Praxistest dafür, wann Kosteneinsparungen eine Umstrukturierung erfordern: ob die Kompromisse über Berichtswege hinweggehen. Vier Bereiche verfügen am häufigsten über diese Befugnis:
- Abstimmung der Produktions-Taktzeit auf die Kundennachfrage. Wenn das Auftragsvolumen um zwanzig Prozent zurückgegangen ist, führt die Beibehaltung des bisherigen Taktes bei geringerer Betriebszeit zu Start-Stopp-Reibungen, die die Anlagen beschädigen und Ausschuss verursachen. Die Vorgabe sieht vor, die Arbeitsstationen entsprechend der tatsächlichen, aktuellen Nachfrage neu einzustellen.
- Bündelung von Instandhaltung, Werkzeugausstattung und Betriebskapazität. Wenn das Werk von drei Schichten auf zwei umstellt, kann die Instandhaltung eine proportionale Budgetkürzung nicht einfach auffangen. Umrüstzeiten, vorausschauende Prüfungen und kritische Ersatzteile müssen in die verbleibenden Stillstandszeiten eingeplant werden.
- Neudefinition der Entscheidungsbefugnisse in der Fertigung. Wenn fünf Führungsebenen auf drei reduziert werden, legt die Richtlinie fest, wer eine Produktionslinie aufgrund einer Qualitätsabweichung anhalten darf. Außerdem wird darin geregelt, wer eine Notfallersetzung genehmigt und wer Bediener zwischen den Zellen versetzt.
- Abstimmung der Lagerpuffer auf Lieferengpässe. Ein kleinerer Betriebsumfang erfordert geringere Margen. Bei der Neugestaltung werden Lieferhäufigkeit, Kommissionierrouten und Fertigwarenpuffer so festgelegt, dass eine Verzögerung bei einem Lieferanten die Endmontage nicht zum Stillstand bringen kann.
Fallstudie: CE-Interimsauftrag in der europäischen Automobilindustrie
Das Mandat zur Kosteneinsparung in Höhe von 5,5 Mio. € und die anfängliche operative Leistung
Ein europäischer Tier-1-Zulieferer für mechatronische Baugruppen betrieb einen Standort mit 720 Mitarbeitern in Mittelosteuropa. Das Unternehmen belieferte große deutsche und französische Fahrzeughersteller. Angesichts von Preissenkungsforderungen der Kunden und steigender Stromtarife beauftragte die Konzernleitung das Unternehmen, die Betriebskosten innerhalb von sechs Monaten um 5,5 Millionen Euro zu senken.
Die Konzernfinanzabteilung und die Konzernpersonalabteilung setzten ihre Programme konsequent um. Die Zahl der direkt beschäftigten Mitarbeiter sank um 18 Prozent. Die Personalabteilung baute indirekte Stellen im Ingenieurwesen um 22 Prozent ab, und die Finanzabteilung kürzte die Budgets für die Instandhaltung der Anlagen um 15 Prozent.
In den Unternehmens-Dashboards wurde das Projekt als abgeschlossen ausgewiesen. Innerhalb von acht Wochen nach dem endgültigen Ausscheiden der Mitarbeiter verschlechterte sich die operative Leistung des Werks jedoch drastisch. Die Liefertreue sank von 98,8 Prozent auf 81,2 Prozent. Der Bestand an unfertigen Erzeugnissen stieg um 3,2 Millionen Euro, und die Ausschussquote verdreifachte sich. Das Werk gab monatlich 250.000 Euro für Notfall-Wochenendschichten und Eiltransporte auf der Straße nach Deutschland aus.
Operative Bestandsaufnahme durch den Interims-COO und Ergebnisse der diagnostischen Bewertung
Da der Vorstandsvorsitzende der Gruppe erkannte, dass funktionale Ziele die betriebliche Struktur des Werks zunichte gemacht hatten, beauftragte er CE Interim. CE Interim stellte eine bereits geprüfte, auf den Auftrag zugeschnittene und an eine Vertraulichkeitsvereinbarung gebundene Führungskraft zur Verfügung, die nach Abschluss der Auftragsbesprechung sofort einsatzbereit war. Diese Führungskraft übernahm die Rolle des Interims-Geschäftsführer vor Ort. Die umfassende operative Zuständigkeit umfasste die Bereiche Produktion, Technik, Qualität und Lieferkette.
Die erste viertägige Bestandsaufnahme des Interimsgeschäftsführers deckte die operativen Unstimmigkeiten auf. Die Personalabteilung hatte zwanzig Einrichtungsmechaniker abgebaut, in der Erwartung, dass die Maschinenbediener die Anpassungen der Werkzeuge an ihren Produktionslinien selbst vornehmen würden. Die Finanzabteilung hatte ihrerseits den Bestand an Ersatzteilen für Werkzeuge reduziert, um die Ziele für das Betriebskapital zu erreichen.
Wenn bei automatischen Hochgeschwindigkeits-Wickelmaschinen routinemäßiger Werkzeugverschleiß auftrat, fehlten den Bedienern die speziellen Messgeräte zur Kalibrierung der Köpfe. Außerdem fehlten ihnen die Ersatzteile für die Reparatur. Die Maschinen standen stundenlang still, während die Vorgesetzten verzweifelt nach Ersatzteilen suchten. Es folgten überstürzte Einrichtungsvorgänge, die zu fehlerhaften Spulen führten.
Durchführung von drei strukturellen Maßnahmen zur operativen Trendwende
Die Interimsleitung führte während ihres zwölfwöchigen Mandats drei strukturelle operative Maßnahmen durch:
- Die Taktfrequenz und die Linienauslastung wurden neu gestaltet. Die Produktion wurde von drei unregelmäßigen, nur teilweise besetzten Schichten auf zwei voll besetzte Schichten mit synchronisierten Taktzeiten umgestellt, wodurch Maschinenzyklen mit häufigen Start-Stopp-Vorgängen vermieden wurden.
- Die Werkzeugeinrichtung wurde wieder in eine eigene Betriebszelle integriert. Die Führungskraft stellte acht spezialisierte Einrichtungsmechaniker wieder ein, überarbeitete die Protokolle für den schnellen Werkzeugwechsel und stellte kritische Ersatzteile für die Werkzeugmaschinen gesondert bereit. Die durchschnittliche Umrüstzeit sank von 110 Minuten auf 38 Minuten.
- Die funktionsübergreifenden Entscheidungsbefugnisse und die Kennzahlen für die Fertigung wurden neu aufeinander abgestimmt. Die Geschäftsleitung hob isolierte Abteilungsziele auf und führte ein einheitliches operatives Kontrollgremium ein, dessen Schwerpunkt auf der Erstausbeute und der Einhaltung der Kundentermine lag. Die Schichtleiter erhielten die Befugnis, Abweichungen in der Fertigungslinie sofort zu stoppen und zu korrigieren.
Ergebnisse der Sanierungsmaßnahmen: Wiederherstellung der Liefertreue, Senkung der Ausschussquote und Verbesserung des Cashflows
Innerhalb von zwölf Wochen erlangte der Betrieb wieder die volle operative Kontrolle. Die Liefertreue stieg wieder auf 99,4 Prozent. Die Ausschussquote sank wieder unter 1,2 Prozent. Der Bestand an unfertigen Erzeugnissen verringerte sich um 2,8 Millionen Euro, und Eiltransporte wurden vollständig eingestellt. Der Standort sicherte sich 4,9 Millionen Euro an nachgewiesenen, nachhaltigen Einsparungen auf Jahresbasis. Dieses Ergebnis zeigt, dass Kostensenkungen nur dann von Dauer sind, wenn sie durch ein integriertes Betriebsmodell erzielt werden.
Wann reicht eine interne Steuerung aus und wann ist eine unabhängige Instanz erforderlich?
Ein Werk mit einem Kostenziel ist an sich noch kein Grund, eine Führungskraft von außen hinzuzuziehen. Manchmal arbeiten die lokalen Funktionsleiter bereits gut abteilungsübergreifend zusammen, und das Kundenaufkommen bleibt vorhersehbar. In diesem Fall sollte das bestehende Werksmanagementteam das Mandat und die Autonomie erhalten, seine eigenen Abläufe neu zu gestalten.
Eine eigenständige Entscheidungsbefugnis wird dann notwendig, wenn die erforderlichen Kompromisse funktionsübergreifende Berichtswege betreffen, die der Standort allein nicht lösen kann. Ein Werksleiter hat selten die Befugnis, sich bei Instandhaltungsausgaben über die Konzernfinanzabteilung hinwegzusetzen. Derselbe Leiter kann auch nicht ohne Weiteres die Konzernbeschaffung hinsichtlich der Losgrößen hinterfragen oder der Konzernpersonalabteilung Vorgaben zur Organisationsgestaltung machen.
In einer grenzüberschreitenden Matrix geraten diese Entscheidungen in eine politische Sackgasse. Der praktische Auslöser ist einfach: der erste Kompromiss, der auf diese Weise ins Stocken gerät. Zwei Funktionen berufen sich jeweils auf ihr eigenes Mandat, und keine der beiden kann die andere zum Einlenken bewegen. Ein Interimsmanager bringt Autorität mit, die außerhalb unternehmensinterner Karriereüberlegungen steht, und verbindet die Konzernstrategie mit der Umsetzung vor Ort, bis das Betriebsmodell eigenständig funktioniert.
Ein CE-Interim-Partner bleibt während der gesamten Laufzeit dieses Mandats im Einsatz. Der Partner bestätigt den Aufgabenumfang und hält den Eskalationsweg zum Group Chief Executive offen. Der Partner überprüft zudem, dass die Befugnisse der Führungskraft nicht stillschweigend eingeschränkt wurden.
Das ist es, was in der Praxis die Senkung der Herstellungskosten von einer betrieblichen Umstrukturierung unterscheidet. Es kommt nicht auf die Höhe der Zahl an. Entscheidend ist, wer für das Konzept verantwortlich ist, mit dem das Ziel erreicht werden soll.
Häufig gestellte Fragen zu Kostenzielen im Vergleich zu Betriebsmodellen
Wann geht ein Kostensenkungsplan in eine umfassende betriebliche Umstrukturierung über?
Es gibt keinen festen Prozentsatz oder eine festgelegte Mitarbeiterzahl als Schwellenwert, und niemand sollte sich einen ausdenken. Das Signal ist gegeben, wenn Produktionsablauf, Instandhaltung, Entscheidungsbefugnisse und Lagerbestand alle aufeinander abgestimmt werden müssen, sodass keine einzelne Funktion die Verantwortung für das Ergebnis übernehmen kann. An diesem Punkt ist ein Kostenziel zu einer Entscheidung über das Betriebsmodell geworden und erfordert ein eigenes Mandat.
Wie lautet die funktionale Definition eines Betriebsmodells für die Fertigung?
Ein Betriebsmodell legt fest, wie ein Werk seine Mitarbeiter, Prozesse, Instandhaltung, Werkzeuge und Entscheidungsbefugnisse so organisiert, dass Rohstoffe zuverlässig in Fertigprodukte umgewandelt werden.
Warum reichen funktionale Kostensenkungsziele für die Werksmodernisierung nicht aus?
Funktionale Ziele optimieren die einzelnen Abteilungen isoliert voneinander. Die Finanzabteilung kann Budgets kürzen, und die Personalabteilung kann die Personalkosten senken. Bleiben jedoch die Maschinenkonfigurationen, der Materialfluss und die Qualitätssicherung unverändert, kann das verbleibende System nicht funktionieren.
Verhindern anspruchsvolle Kostenziele, dass die finanziellen Einsparungsziele erreicht werden?
Nein. Erst durch die Neugestaltung des Betriebsmodells lassen sich die Einsparungen nachhaltig im Netto-Cashflow verankern. Unüberlegte Einsparmaßnahmen führen zu operativen Reibungsverlusten, Ausschuss und Überstunden, wodurch der prognostizierte Nutzen schnell zunichte gemacht wird.
Wann sollte ein Unternehmen einen externen Manager mit der Neugestaltung des Betriebsmodells beauftragen?
Setzen Sie einen ein, wenn die Änderungen gleichzeitig die Bereiche Produktion, Technik, Instandhaltung und Logistik betreffen. Das Gleiche gilt, wenn dem lokalen Management die Befugnisse oder die Kapazitäten fehlen, um die Maßnahmen umzusetzen und gleichzeitig die Liefertermine einzuhalten.
Welche Risiken birgt der Betrieb einer Lean-Fabrik mit einem veralteten Betriebsmodell?
Das Werk hat mit chronischen Produktionsstillständen, steigenden Ausschussmengen, verpassten Lieferterminen und hohen Überstundenkosten zu kämpfen. Dies kann kostspielige Notfall-Neueinstellungen erforderlich machen oder eine Qualitätsmaßnahme seitens des Kunden auslösen.
Weiterführende Informationen und nächster Schritt
Ein Kostenziel gibt dem Unternehmen vor, wie viel eingespart werden soll. Es sagt jedoch nichts darüber aus, wem die Anlage gehört, sobald die Einsparung realisiert ist. Selbst wenn ein Kostenziel termingerecht erreicht wird, kann es dennoch vorkommen, dass eine Produktionsstätte ohne Eigentümer bleibt. Diese Lücke macht sich zunächst bei den Lieferungen, dem Ausschuss und den liquiden Mitteln bemerkbar.
Weiterführende Literatur:
- Wie man ein polnisches Produktionswerk umstrukturiert, ohne dessen technische Leistungsfähigkeit zu beeinträchtigen
- Werksumstellung: Der Interims-Werksleiter stellt die Produktionssteuerung in Ungarn innerhalb von 90 Tagen neu ein
- Operativer Turnaround: Interims-COO stabilisiert Werksausführung in 90 Tagen in den Vereinigten Staaten
CE Interim stellt grenzüberschreitende Führungskräfte für entscheidende Unternehmensumgestaltungen zur Verfügung. Das Unternehmen entsendet eine bereits geprüfte, auf das Mandat abgestimmte und an eine Vertraulichkeitsvereinbarung gebundene Führungskraft, die nach Abschluss der Mandatsbesprechung sofort einsatzbereit ist. Sprechen Sie mit einem CE-Interimspartner darüber, wem das Betriebskonzept gehören sollte, bevor das nächste Kostenziel erreicht ist.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL