
Das ausgegliederte Unternehmen hat keine Führungsmannschaft. Wer leitet es?
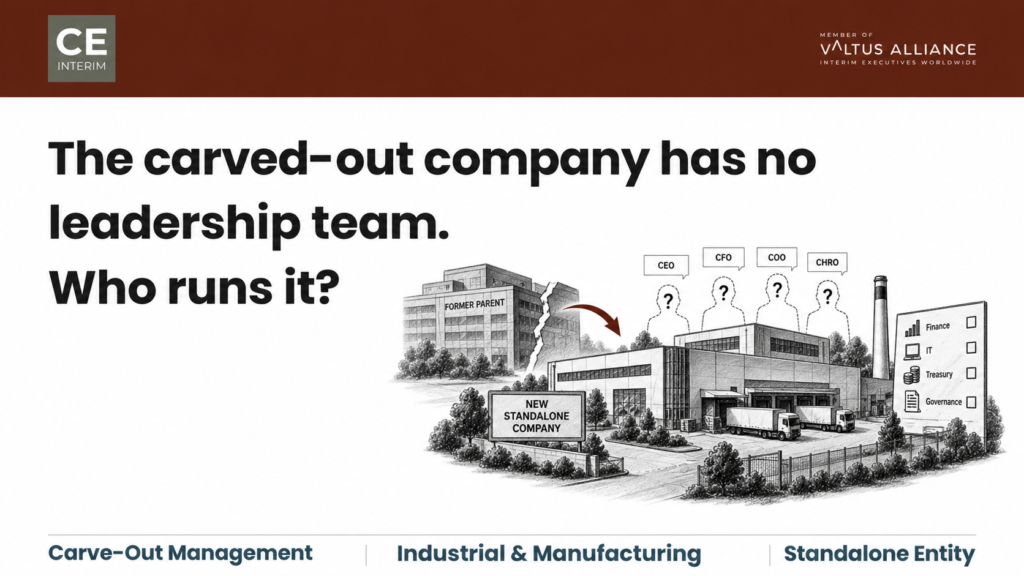
A carve-out leadership gap can leave a new company without finance or technology leadership. What the buyer decides, and how fast, is the question.
Eine Trennung bewältigen, ohne das zu zerstören, was noch übrig ist
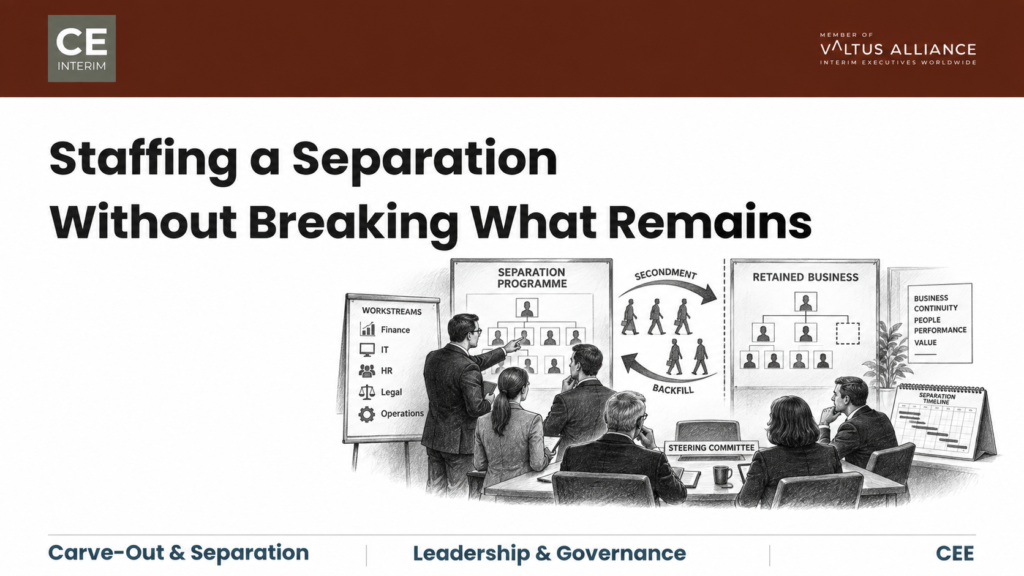
Für eine Ausgliederung werden die Mitarbeiter benötigt, auf die das verbleibende Unternehmen angewiesen ist. Wie eine Trennungsmanagementstelle jede Stelle besetzt: durch einen internen Nachfolger, eine Nachbesetzung oder externe Kräfte.
Verlagerung der Produktion von Zetor Brno: Grenzüberschreitende Fertigung steuern, ohne die technische Kontrolle zu verlieren
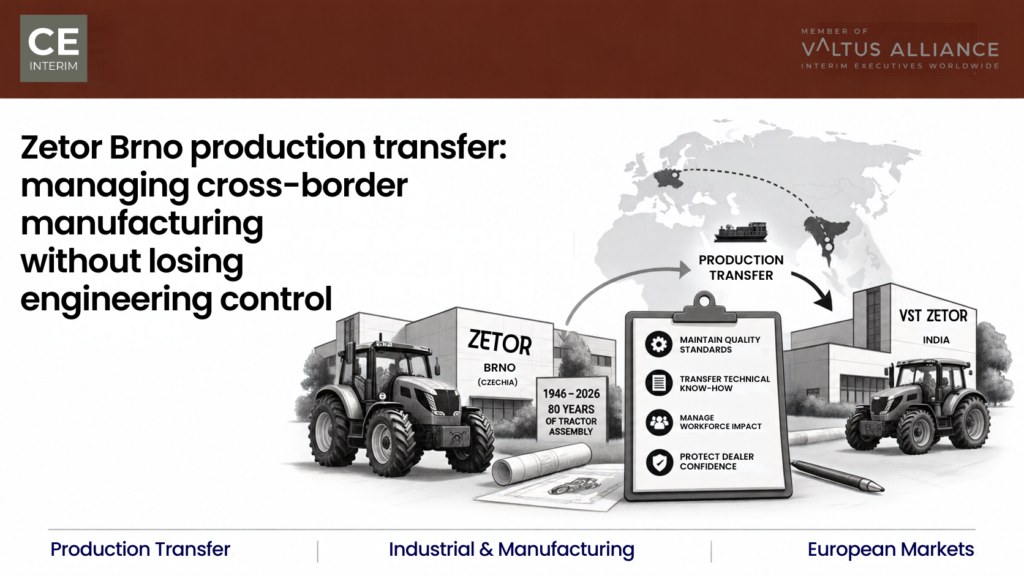
Die Verlagerung der Produktion von Zetor von Brünn nach Indien stellt auf die Probe, ob eine Traktormarke ihre Qualität und Kontrolle aufrechterhalten kann, während die Montage ins Ausland verlagert wird.
Aufrechterhaltung des Betriebs der CEE-Werke durch eine grenzüberschreitende Ausgliederung
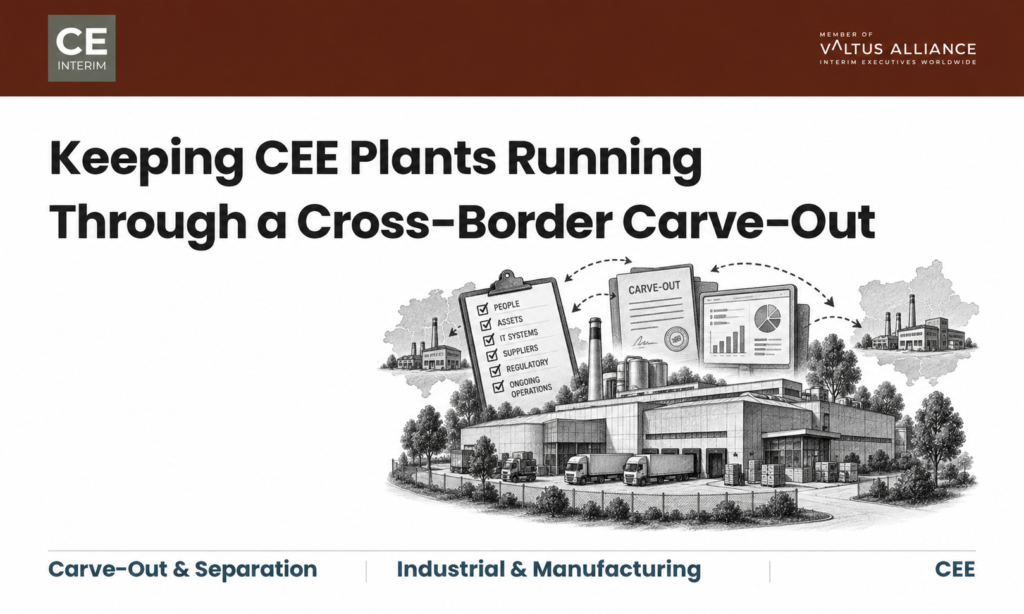
Bei einer grenzüberschreitenden Ausgliederung wird das Eigentum an einem Werk in Mittel- und Osteuropa übertragen, nicht jedoch dessen Abhängigkeiten. Was in der Konzernberichterstattung übersehen wird, was als Erstes versagt und wer den Standort leiten sollte.
Nestlés Rückzug aus dem Werk in Diósgyőr: Wichtige Erkenntnisse zum Schutz des Werkswerts und zur Mitarbeiterbindung
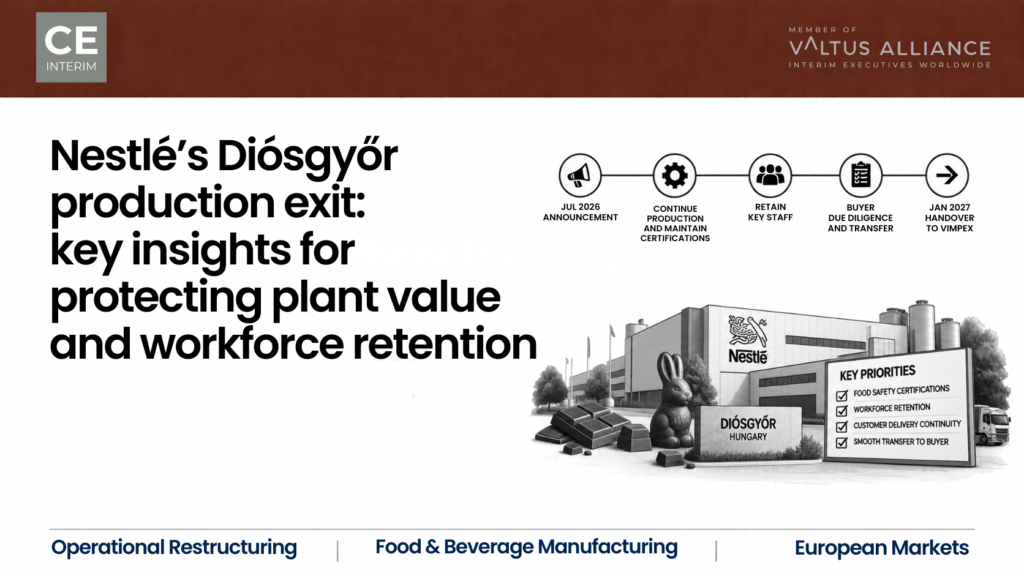
Der Rückzug von Nestlé aus dem Werk in Diósgyőr zeigt, wie die Zertifizierungen, die Belegschaft und die Liefersicherheit eines Werks gewahrt werden können, während ein Käufer gesucht wird.
Wenn die Produktion in ein Werk in Mittel- und Osteuropa verlagert wird, wird der Empfangsstandort zum eigentlichen Risiko.
Kurz gesagt: Der Erfolg oder Misserfolg einer Produktionsverlagerung und des Hochlaufs eines Werks in Mittel- und Osteuropa hängt vom Standort des aufnehmenden Werks ab, nicht von dem Werk, das geschlossen wird. Die Verlagerung der Produktion nach Mittel- und Osteuropa verlagert das tatsächliche Risiko. Es verlagert sich vom abgehenden Standort auf das Werk, das die Produktionslinien übernimmt. Die aufnehmende Tochtergesellschaft muss sich mit ungewohnten Maschinen vertraut machen, knappe technische Fachkräfte einstellen und gleichzeitig die Lieferungen an bestehende Kunden sicherstellen. Die meisten aufnehmenden Werke sind bereits nahezu ausgelastet, und lokale Führungskräfte hinterfragen selten einen unrealistischen Zeitplan, der von der Zentrale vorgegeben wird. Eine sichere Verlagerung erfordert eine engagierte Führungsinstanz vor Ort. Diese Befugnis trennt die Meilensteine der Verlagerung von der täglichen Produktion. Sie prüft zudem ehrlich die Maschinenkapazitäten und sichert die Stabilität, bevor Verpflichtungen gegenüber Kunden unwiderruflich werden. Übernommene Verlagerungsfristen und schweigsame CEE-Empfangswerke Übernommene Verlagerungsfristen und schweigsame CEE-Empfangswerke bergen aufgrund mehrerer Schlüsselfaktoren erhebliche operative Risiken: Nearshoring der Produktion nach Mitteleuropa: Großes Interesse, fehlende operative Roadmaps Die Verlagerung der Produktion nach Mitteleuropa verdeutlicht eine klare Lücke zwischen strategischer Absicht und Umsetzungsbereitschaft: Warum die Übernahme der verlagert Produktion in CEE-Werken ein höheres operatives Risiko birgt Die Durchführung einer grenzüberschreitenden Produktionsverlagerung erfordert weit mehr als den Transport von Maschinen über eine Grenze hinweg, da strukturelle Unterschiede zwischen den Absender- und Empfängerstandorten das operative Risiko erhöhen: Frühwarnzeichen für einen fehlgeschlagenen Produktionsanlauf in einem CEE-Werk Vorstände erhalten durch die üblichen monatlichen Berichte selten Frühwarnungen über Probleme bei der Verlagerung. Die Kennzahlen der Tochtergesellschaften bleiben in der Regel im grünen Bereich, bis es zu Ausfällen bei den Kundenlieferungen kommt. Die Unternehmensleitung kann stattdessen auf Signale aus der Produktion achten, die darauf hindeuten, dass der Produktionsanlauf in einem CEE-Werk bereits in Schwierigkeiten steckt. Jedes dieser Anzeichen rechtfertigt es, den Hochlauf eines Produktionsstandorts in Mittel- und Osteuropa als bereits in Schwierigkeiten befindlich und nicht mehr auf Kurs zu betrachten. Erfolgreiche Führungsmaßnahmen zur Wiederherstellung des Werkshochlaufs Die Wiederherstellung eines gefährdeten Hochlaufs erfordert klare operative Grenzen und engagierte Führung. Wenn ein Werk ein großes, verlagertes Programm in seine bestehende Struktur integriert, kollidiert der Lieferdruck mit der Disziplin bei der Inbetriebnahme. Jeder Produktionsanlauf in einem CEE-Werk benötigt diese Trennung vom ersten Tag an. Trennung des täglichen Werksbetriebs von der Steuerung der Produktionsverlagerung Die wichtigste Anforderung an die Steuerung ist die Trennung. Die bestehende Werksleitung sollte sich weiterhin auf aktuelle Kundenaufträge, Sicherheit und die Basisproduktivität konzentrieren. Eine unabhängige Programmleitung sollte die Verantwortung für den Transferprozess übernehmen und vor Ort die Führung beim Hochlauf des Werks übernehmen. Dies erfordert einen erfahrenen Interims-Werksleiter oder einen versierten Hochlauf-Direktor. Diese Person berichtet direkt an den Group Operations Director oder den Vorstand. Die Rolle beinhaltet ausdrückliche Entscheidungsbefugnisse über Meilensteine, Ausgaben und die technische Abnahme. Dies ist die mit Abstand wichtigste Entscheidung hinsichtlich der Steuerung bei jedem Produktionstransfer und jeder Hochlaufphase eines Werks in Mittel- und Osteuropa. Vier entscheidende operative Kontrollmechanismen für die Leitung des Werkshochlaufs in Mittel- und Osteuropa Eine Programmleitung setzt bei jedem Produktionstransfer und jeder Hochlaufphase eines Werks in Mittel- und Osteuropa vier Kontrollmechanismen durch. Fallstudie: Stabilisierung einer Produktionsverlagerung im Wert von 45 Millionen Euro in ein Werk in Mittel- und Osteuropa Das folgende Mandat zeigt, wie eine Produktionsverlagerung und der Anlauf eines Werks in Mittel- und Osteuropa in der Praxis aussehen, unter Einbeziehung eines deutschen Tier-1-Zulieferers für Antriebsstrangkomponenten und seines Empfangswerks in Polen. Der Auftrag: Management eines übernommenen 16-wöchigen Zeitplans für die Produktionsverlagerung Der Konzern sah sich in seinem inländischen Werk in Niedersachsen mit steigenden Fertigungskosten konfrontiert. Der Vorstand genehmigte die Verlagerung von zwei automatisierten Bearbeitungslinien für Getriebekomponenten und einer automatisierten Roboter-Teilmontagezelle. Zielort war die Tochtergesellschaft in der Nähe von Breslau, Polen. Das Programm entsprach einem annualisierten Kundenumsatz von 45 Millionen Euro und umfasste die Lieferung kritischer Getriebegehäuse an drei deutsche Fahrzeugmontagewerke. Diese Größenordnung macht aus einem gewöhnlichen Anlagenumzug eine vollständige Produktionsverlagerung und den Hochlauf eines Werks in Mittel- und Osteuropa. Die Zeitpläne für die Schließung des inländischen Werks und die Fristen für den Sozialplan in Deutschland bestimmten den Zeitplan. Das Projektmanagement des Konzerns legte einen Zeitrahmen von 16 Wochen fest – von der Stilllegung in Deutschland bis zum Produktionsstart in Polen. Auf dem Papier sah die Sache einfach aus: Moderne CNC-Maschinen wurden in eine bestehende Anlage mit geringeren Gemeinkosten verlegt. In Wirklichkeit war der Empfangsstandort in Niederschlesien bereits zu 91 Prozent ausgelastet. Die Fehlzeiten der Mitarbeiter lagen bei 7,8 Prozent. Zudem gab es erhebliche regionale Engpässe bei der Personalbeschaffung, da die lokale Arbeitslosenquote für qualifizierte CNC-Bediener unter einem Prozent lag. Die amtierende polnische Werksleitung akzeptierte die Sechzehn-Wochen-Frist ohne Einwände, da ein Widerspruch gegen die Konzernleitung karrierschädlich gewesen wäre. Diese Umstände bedeuteten, dass der Produktionsanlauf im CEE-Werk bereits gefährdet war, noch bevor ein einziger Lkw eintraf. Die Realität in der Fertigung: Unbeschriftete Werkzeuge, fehlgeschlagene Kalibrierungen und Lieferrisiken Als die Verlagerung begann, wurde das Werk von der materiellen Realität überfordert. Zweiunddreißig unbeschriftete Pritschen-Lkw trafen ein und transportierten zerlegte Roboterzellen, nicht katalogisierte Werkzeugformen und unvollständige SPS-Verdrahtungsunterlagen. Die deutschen Fertigungslinien hatten sich stark auf undokumentierte Bedieneranpassungen und manuelle Übersteuerungen gestützt, die niemand in den technischen Handbüchern festgehalten hatte. Nachdem das Werk die Linien in der polnischen Fertigung wieder zusammengebaut hatte, fielen sie bei der grundlegenden Kalibrierung durch. Dies ist der Moment, in dem die Inbetriebnahme eines Produktionsstandorts in Mittel- und Osteuropa aufhört, ein Plan zu sein, und zu einem akuten betrieblichen Problem wird. Um den Meilenstein zu erreichen, zog das lokale Management sieben leitende Wartungstechniker und Prozessingenieure von den laufenden Produktionslinien ab. Ihre Aufgabe war es, Fehler an den angelieferten Anlagen zu beheben. Die Folgen zeigten sich sofort. Die vorbeugende Instandhaltung an bestehenden Kundenlinien brach zusammen. Die außerplanmäßigen Ausfallzeiten bei ausgereiften Programmen stiegen von drei Prozent auf vierzehn Prozent. Die Ausschussquoten an bestehenden Kundenlinien stiegen auf 8,2 Prozent. Die pünktliche und vollständige Lieferung sank auf 76 Prozent. Um die deutschen OEM-Montagelinien am Laufen zu halten, begann das polnische Werk, spezielle Express-Straßentransporte zu buchen. Dieser Transport kostete monatlich 180.000 Euro an Premium-Frachtkosten. Ein bedeutender Fahrzeughersteller versandte eine formelle Eskalationsmitteilung mit „roter Flagge“ an den Lieferanten. Er verhängte Strafen in Höhe von 45.000 Euro pro Tag wegen Lieferunterbrechungen und drohte mit der vollständigen Kündigung des Vertrags. Die Intervention: Vier operative Maßnahmen zur Sicherung der Führungsrolle beim Hochlauf des Werks Der Aufsichtsrat beauftragte CE Interim. Innerhalb von 72 Stunden nach Fertigstellung der Auftragsbeschreibung traf ein erfahrener Interim-Programmleiter für die Fertigung vor Ort in Niederschlesien ein. Der Programmleiter übernahm die volle Führungshoheit über den Verlagerungskorridor. Erstens: Operative Abgrenzung. Der Interim-Leiter stellte unverzüglich eine absolute Trennung der Führungszuständigkeiten her. Die täglichen Produktionsabläufe wurden wieder ausschließlich dem amtierenden polnischen Werksleiter übertragen. Dieses Team konzentrierte sich vollständig auf bestehende Kundenaufträge, wodurch Ausschuss vermieden und die grundlegende Disziplin in der Fertigung wiederhergestellt wurde. Zweitens: Sicherung des entscheidenden Fachwissens im Ursprungswerk. Der Interim-Leiter handelte in Deutschland finanzielle Bindungsprämien aus. Der
Schließung der Werke Mondi Brzeźno und Szada: Abwicklung der Kundenüberführung und der Verlagerung von Anlagen im Rahmen der Umstrukturierung von Verpackungswerken
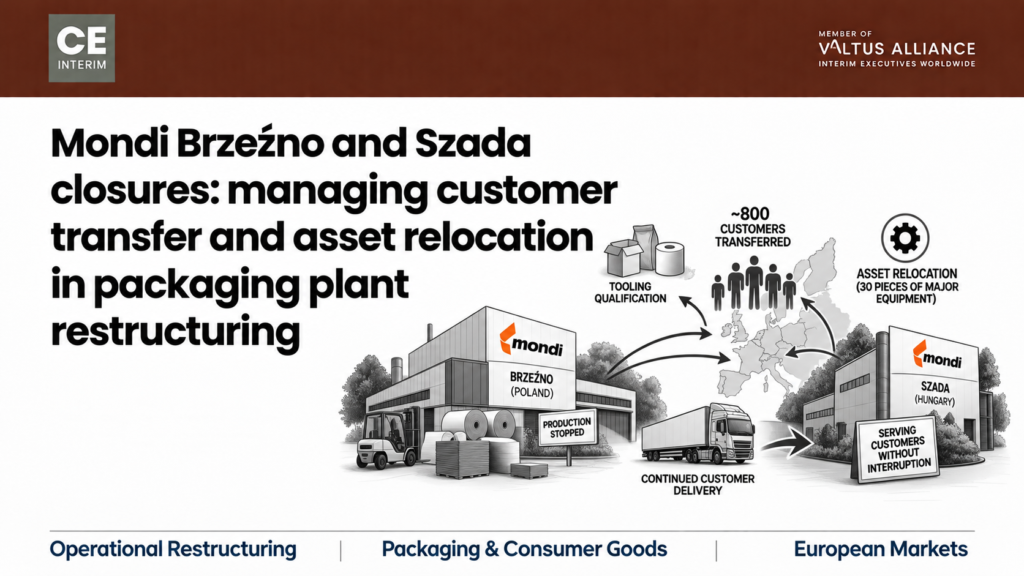
Die Schließungen der Mondi-Standorte in Brzeźno und Szada zeigen, warum die Umstellung der Kunden bei der Schließung eines Verpackungswerks darüber entscheidet, ob der Konzern Werte sichern kann.
Rumänien hat die Löhne und Steuern angepasst. Welche Änderungen wirken sich konkret auf Ihr Betriebsergebnis aus?
Kurz gesagt: Rumänien hat innerhalb von zwölf Monaten seinen gesetzlichen Mindestlohn, den Mehrwertsteuersatz und die Dividendenquellensteuer geändert. Die Industriestromtarife haben sich im gleichen Zeitraum stark verändert. Nicht jede Änderung wirkt sich auf eine rumänische Tochtergesellschaft in ausländischem Besitz gleichermaßen aus. Der Mindestlohn und die Energiekosten können sich direkt auf die Lohnkosten und die Gewinnmarge auswirken. Die Mehrwertsteuererhöhung betrifft vor allem den Inlandsumsatz und den Zeitablauf des Betriebskapitals, nicht jedoch die Exportmarge. Die Dividendensteuer gilt gemäß der EU-Mutter-Tochter-Richtlinie oft gar nicht für eine in der EU ansässige Muttergesellschaft. Vier Prüfkriterien legen fest, welche Änderungen tatsächlich relevant sind, bevor der Vorstand über eine Schließung berät. Drei steuerliche Änderungen in Rumänien, die sich auf Unternehmensplanungszyklen auswirken Wenn aktualisierte Prognosen einer rumänischen Tochtergesellschaft vom Jahresplan abweichen, muss die Konzernfinanzabteilung drei unterschiedliche gesetzliche Änderungen bewerten, die innerhalb eines einzigen zwölfmonatigen Planungszyklus in Kraft getreten sind: Warum die Konzernzentrale die Kostenstruktur einer rumänischen Tochtergesellschaft falsch einschätzt Die Konzernzentrale interpretiert ein Steuerpaket oft falsch, indem sie eine einzige, gemischte Annahme auf das gesamte Unternehmen anwendet, anstatt zu bewerten, wie sich einzelne Änderungen auf bestimmte Geschäftsbereiche auswirken: Vier finanzielle Prüfungen zur Bewertung des Betriebsszenarios einer rumänischen Tochtergesellschaft Bevor der Vorstand über Kostenaufnahme, Umstrukturierung oder Ausstieg berät, hat die Konzernfinanzabteilung zunächst Arbeit zu leisten. Sie sollte nacheinander vier Tests für die rumänische Tochtergesellschaft durchführen. Jeder Test stützt sich auf primäre Daten zu Lohnabrechnung, Zoll oder Beteiligungsverhältnissen und nicht auf eine einzige pauschale Konzernannahme. Test 1: Bewertung der Anhebung des rumänischen Mindestlohns und der Verdichtung der Lohnbänder Die Regierung hat den Bruttomindestlohn bis zum 30. Juni 2026 bei 4.050 RON eingefroren. Ab dem 1. Juli 2026 steigt er gemäß Regierungsbeschluss 146/2026 auf 4.325 RON. Dies gilt für jeden Arbeitgeber im Land. Was variiert, ist der Anteil der Belegschaft, der tatsächlich nahe an dieser Untergrenze liegt. Der Test ist einfach: Prüfen Sie, welcher Anteil der Belegschaft den Mindestlohn oder einen Lohn nahe daran erhält. Prüfen Sie anschließend, inwieweit der neue Mindestlohn die darüber liegenden Gehaltsstufen komprimiert. In einem Montagewerk mit hohem Produktionsvolumen können 30 bis 40 Prozent der Belegschaft den Mindestlohn beziehen. Die direkten Kosten steigen dann sofort an. In einem Präzisions- oder Elektronikwerk liegt der Einstiegslohn oft bereits über 5.000 RON, sodass die direkten Auswirkungen gering bleiben. Schwieriger ist die Kompression. Wenn Einstiegsgehälter per Verordnung steigen, erwarten Techniker und Schichtleiter ebenfalls eine proportionale Erhöhung. Gewährt man diese, steigen die Lohnkosten über die gesamte Struktur hinweg. Verweigert man sie, wechseln qualifizierte Mitarbeiter zu lokalen Wettbewerbern. Für eine rumänische Tochtergesellschaft muss der Mindestlohn-Test die Gehaltsstruktur untersuchen, nicht nur den Nennlohn. Test 2: Analyse der Auswirkungen der rumänischen Mehrwertsteuererhöhung auf das Betriebskapital und die Exporte Rumänien hat am 1. August 2025 gemäß Gesetz 141/2025 den Standard-Mehrwertsteuersatz von 19 auf 21 Prozent angehoben. Unternehmenscontroller beziehen dies oft direkt in ihre Margenprognosen ein. Sie gehen davon aus, dass dies die Rentabilität unmittelbar schmälert. Für eine exportorientierte rumänische Tochtergesellschaft trifft diese Annahme in der Regel nicht zu. Die Mehrwertsteuer ist eine Verbrauchssteuer, die vom inländischen Käufer zu tragen ist. Die rumänische Tochtergesellschaft exportiert möglicherweise fertige Komponenten an die Montagewerke der Muttergesellschaft in Deutschland, Österreich oder Frankreich oder an europäische Erstausrüster (OEMs). Diese innergemeinschaftlichen Lieferungen unterliegen einem Mehrwertsteuersatz von null Prozent, sodass das Werk auf diese Umsätze keine Mehrwertsteuer abführt. Wo sich die Erhöhung tatsächlich bemerkbar macht, sind inländische Beschaffungen, Versorgungskosten und Rechnungen lokaler Auftragnehmer. Die Tochtergesellschaft fordert diese Beträge später über monatliche Umsatzsteuererklärungen zurück. Wenn die Steuerbehörde die Rückerstattungen verzögert, verschärft sich in der Zwischenzeit die Liquiditätslage. Für ein exportierendes Werk ist dies ein Problem des Cash-Timings, kein Margenproblem, und beide erfordern unterschiedliche Maßnahmen. Test 3: Bewertung der rumänischen Dividendenquellensteuer und der Ausnahmen gemäß der EU-Richtlinie Am 1. Januar 2026 stieg die Dividendenquellensteuer von 10 auf 16 Prozent. Kommentatoren berichteten weitgehend darüber als direkte Kürzung der Anlegerrenditen. Für einen deutschen, französischen oder österreichischen Konzern, der eine rumänische Tochtergesellschaft hält, gilt der Nennsatz möglicherweise gar nicht. Bei diesem Test muss das Aktionärsverzeichnis anhand der EU-Mutter-Tochter-Richtlinie (Richtlinie 2011/96/EU des Rates) überprüft werden. PwC Rumänien fasst die Regelung in seinen gesetzlichen Leitlinien zusammen. Eine Muttergesellschaft mit Sitz in einem anderen EU- oder EWR-Mitgliedstaat kann Dividenden ohne Quellensteuer erhalten. Die Muttergesellschaft muss mindestens 10 Prozent der Anteile an der rumänischen Gesellschaft ein ununterbrochenes Jahr lang gehalten haben. Außerdem benötigt sie eine gültige Bescheinigung über den steuerlichen Sitz. Ein Konzern, der seit mehreren Jahren 100 Prozent seiner rumänischen Tochtergesellschaft hält, profitiert von einem effektiven Steuersatz von null. Der Steuersatz von 16 Prozent gilt für Privatpersonen und Minderheitsgesellschafter unterhalb der 10-Prozent-Schwelle. Er gilt zudem für Nicht-EU-Strukturen ohne vergleichbares Abkommen oder für Unternehmen, die die Ein-Jahres-Frist noch nicht überschritten haben. Die meisten Konzerne überspringen diesen Test bei ihrer rumänischen Tochtergesellschaft. Sie gehen einfach von einem Abzug von sechs Prozent auf rückgeführte Barmittel aus, und diese Annahme ist oft falsch. Test 4: Messung der Volatilität der industriellen Stromtarife und der technischen Energieintensität Der Geschäftsführer eines rumänischen Industrieunternehmens hat volatile Stromtarife als den größten Druckfaktor auf die Wettbewerbsfähigkeit des verarbeitenden Gewerbes im Jahr 2026 bezeichnet. Damit rangieren die Tarife noch vor gesetzlichen Steueränderungen. Eine vorgeschlagene Mindestumsatzsteuer verstärkte die Besorgnis. Sie stieß auf anhaltenden Widerstand von zwölf nationalen Arbeitgeberverbänden, darunter die Französische Industrie- und Handelskammer in Rumänien (CCIFER). Der Test bewertet hier die technische Energieintensität einer rumänischen Tochtergesellschaft, nicht einen nationalen Durchschnitt. In einer Gießerei, einer Spritzgussanlage oder einer Glasproduktionslinie kann der Stromanteil zwölf bis zwanzig Prozent der Betriebskosten ausmachen. Ein Tarifanstieg wirkt sich daher direkt auf die Stückkosten aus. Bei der manuellen Montage oder der Leichtverpackung übersteigt der Energieanteil selten drei Prozent der Kosten. Dort macht sich dieselbe Tarifänderung kaum bemerkbar. Eine einzige nationale Energiekennzahl verschleiert, wo das tatsächliche Risiko liegt. Wichtige Warnzeichen dafür, dass eine rumänische Tochtergesellschaft unter finanziellem Druck steht Ein Vorstand muss nicht auf die Jahresbilanz warten, um zu erkennen, ob diese Prüfungen von Bedeutung sind. In der Regel treten zunächst fünf Anzeichen auf, oft in dieser Reihenfolge. Jedes einzelne Anzeichen für sich ist noch beherrschbar. Treten zwei oder mehr Anzeichen gemeinsam auf, bedeutet dies in der Regel, dass die rumänische Tochtergesellschaft eine unabhängige Überprüfung vor Ort benötigt, bevor der Vorstand Entscheidungen trifft. Oberste Priorität für die Konzernfinanzabteilung: Ermittlung verifizierter betrieblicher Fakten Bevor Unternehmensvorstände wichtige strategische Entscheidungen wie die Übernahme von Kosten, Vertragsneuverhandlungen oder Werksschließungen bewerten, muss die Konzernfinanzabteilung verifizierte betriebliche Fakten ermitteln: Einsatz von
Wenn der Finanzvorstand sagt, man solle das Projekt einstellen, und der Betriebsleiter sagt, man solle investieren – wer entscheidet dann?
Kurz gesagt: Ein unrentables Auslandswerk spaltet den Konzern-CFO und den Konzern-COO. Der CFO will die Schließung, während der COO Investitionen fordert. Dies ist eine Pattsituation zwischen CFO und COO, und der Vorstand ist das einzige Gremium, das diese auflösen kann. Fakten allein reichen nicht aus, um eine strategische Frage zu entscheiden – daher entscheidet der Vorstand. Die Lösung einer Pattsituation zwischen CFO und COO erfordert daher vier Schritte, die stets in derselben Reihenfolge erfolgen müssen. Erstens: eine unabhängige Faktengrundlage. Zweitens: ein Stresstest beider Szenarien hinsichtlich Liquidität, Kunden und Werthaltigkeit. Drittens: eine einstimmige Entscheidung des Vorstands. Und schließlich: die Entsendung eines Führungskräften vor Ort, der den vom Vorstand genehmigten Beschluss umsetzt. Eine Beratungsfirma führt die Analyse durch, während eine Führungskraft das Ergebnis umsetzt. Wie vier Quartale der Uneinigkeit zwischen CFO und COO zu strategischer Lähmung führen Das Thema wurde dem Vorstand erstmals im vergangenen Jahr, im dritten Quartal, vorgelegt. Im Dezember kam es erneut zur Sprache und tauchte im Frühjahr wieder auf. Heute liegt es immer noch weitgehend unverändert auf demselben Tisch. Mit anderen Worten: Es handelt sich um eine Pattsituation zwischen CFO und COO, die jedes Quartal wiederkehrt, ohne dass es zu einer Lösung kommt. Beide Positionen beharren auf ihrem Standpunkt, und das ist die wahre Pattsituation zwischen CFO und COO in ihrer reinsten Form. Die Entscheidung aufzuschieben ist die einzige Option, für die keiner der beiden Führungskräfte persönlich die Verantwortung übernehmen muss. Folglich beauftragt der Vorstand angesichts zweier glaubwürdiger Fälle eine weitere Sensitivitätsanalyse, anstatt eine Entscheidung zu treffen. Das Aufschieben wird dann zur Strategie, und es verursacht in jedem Quartal, in dem es andauert, Kosten. Grenzüberschreitende Unternehmensführung: Warum Entfernung eine Pattsituation zwischen CFO und COO verschärft An einem inländischen Standort kann ein Vorstandsmitglied an einem Nachmittag durch die Hallen gehen und die Frage direkt klären. Der grenzüberschreitende Kontext verändert dies jedoch. Eine deutsche, österreichische, schweizerische oder französische Muttergesellschaft kann ein Werk in Tschechien, Polen, Ungarn oder Rumänien besitzen. Die Entfernung schränkt ein, was die Zentrale tatsächlich überprüfen kann, und genau hier entsteht eine Pattsituation zwischen CFO und COO. Warum der Lohndruck in Mittel- und Osteuropa eine Pattsituation zwischen CFO und COO verschärft Der Lohndruck in Mittel- und Osteuropa trägt zur Pattsituation zwischen CFO und COO bei. KPMG und das Committee on Eastern European Economic Relations haben eine klare Erkenntnis gewonnen: Niedrige Arbeitskosten allein rechtfertigen ein Werk in Mittel- und Osteuropa nicht mehr. Der Fachkräftemangel verschärft sich und die Löhne steigen, sodass sich ein mittelmäßiger Betrieb nicht mehr hinter Kostenarbitrage verstecken kann. Wenn die Margen schrumpfen, sieht der CFO darin ein Standortversagen, während der COO ein behebbares Defizit erkennt. Beide Sichtweisen können einen wahren Kern haben. Genau deshalb muss der Vorstand – und nicht eine der beiden Funktionen – entscheiden, welche Sichtweise maßgeblich ist. 5 wichtige Warnzeichen für eine Pattsituation im Vorstand einer ausländischen Tochtergesellschaft Vorstände benennen eine Pattsituation selten direkt. Stattdessen zeigt sich eine Pattsituation im Vorstand einer ausländischen Tochtergesellschaft durch fünf wiederkehrende Anzeichen. Jedes einzelne deutet auf eine Pattsituation zwischen CFO und COO hin, die ihren Zweck bereits verfehlt hat. Sobald mehrere dieser Anzeichen gemeinsam auftreten, wird auch ein weiterer interner Ausschuss die Pattsituation zwischen CFO und COO nicht auflösen können. Er verbraucht lediglich die Liquiditätsreserven, die dem Vorstand noch zur Verfügung stehen. Das 4-Stufen-Modell zur Auflösung einer Pattsituation zwischen CFO und COO Die Klärung der Entscheidungshoheit bei Werksschließungen erfordert eine Abfolge von Schritten, keine bessere Besprechung. Jemand muss die Verantwortung für die Fakten übernehmen, und jemand muss die Umsetzung übernehmen, sobald der Vorstand entschieden hat. Eine Beratungsfirma übernimmt die Analyse, während eine Führungskraft das Ergebnis umsetzt. Wird ein Schritt übersprungen, bleibt die Pattsituation zwischen CFO und COO genau dort, wo sie begonnen hat. ● Stufe 1: Schaffung einer unabhängigen, verifizierten operativen Faktenbasis Interne Buchhaltungsdaten sind durch die jeweiligen Sichtweisen der Funktionen geprägt und können den Streit daher nicht allein beilegen. Ein unabhängiger Führungskraft vor Ort ermittelt jedoch innerhalb weniger Wochen die tatsächlichen Zahlen. Dazu gehören die tatsächliche Gesamtanlageneffektivität, die tatsächlichen Ausschussquoten, der echte Engpass, aufgeschlüsselte Kundenmargen, eine 13-Wochen-Cash-Prognose sowie verifizierte Abfindungs- und Lieferantenverbindlichkeiten. ● Phase 2: Stresstest der Schließungs- und Investitionsszenarien anhand zentraler Kriterien Der Vorstand prüft anschließend vier Aspekte: die Cash-Runway und die Liquiditätsreserven, das vertragliche Risiko gegenüber Kunden, die operative Sanierungsfähigkeit sowie einen Vergleich der Netto-Cash-Flows bei Schließung und Sanierung. Vorstände unterschätzen regelmäßig die Schließungskosten. Gleichzeitig überschätzen sie die Geschwindigkeit der Sanierung. Deshalb erfolgt diese Phase, bevor der Vorstand einen der beiden Fälle annimmt. ● Phase 3: Durchführung einer entscheidenden Vorstandsabstimmung über Werksschließung oder Sanierung Unabhängige Interimsmanager treffen niemals die strategische Entscheidung über Schließung oder Investition. Stattdessen obliegt diese Entscheidung allein dem Vorstand oder dem Investitionsausschuss. Fakten entscheiden nicht über eine Pattsituation zwischen CFO und COO. Der Vorstand entscheidet darüber. ● Phase 4: Ernennung einer Interimskraft zur Umsetzung des Vorstandsmandats Das interne Management ist selten das richtige Team, um eine Entscheidung umzusetzen, um die es gestritten hat; daher nimmt der Vorstand die Ernennung selbst vor. Ein Interim-CFO ist geeignet, wenn die Berichterstattung das Problem war. Wenn die Lösung in einer operativen Sanierung liegt, ist ein Interim-COO geeignet. Ist die Liquidität der entscheidende Engpass, ist ein Interim-Chief-Restructuring-Officer die richtige Wahl. Für eine kontrollierte Schließung eignet sich ein Interim-Geschäftsführer oder Werksleiter. Währenddessen bleibt ein CE-Interim-Partner durchgehend involviert, übernimmt gemeinsam mit der Interim-Führungskraft die Steuerung und Eskalation und leitet die Übergabe an die feste Führung ein, sobald das Mandat erfüllt ist. Trends in der europäischen Fertigungsindustrie: Steigender finanzieller und operativer Druck auf ausländische Werke Ein solcher Stillstand zwischen CFO und COO geht über ein einzelnes Werk hinaus. Tatsächlich breitet er sich aus. Der im Januar 2026 veröffentlichte „CLEPA Data Digest 24“ verzeichnete eine erschreckende Zahl. Europäische Automobilzulieferer kündigten für die Jahre 2024 und 2025 zusammen mehr als 104.000 Stellenstreichungen an. Energiepreise, die Neuausrichtung der Lieferkette und der Preiswettbewerb waren die treibenden Kräfte hinter diesen Kürzungen. Infolgedessen geraten Tochtergesellschaften, die einst zuverlässig kostengünstige Produktion lieferten, nun selbst in Schwierigkeiten. Jede von ihnen trägt ihren eigenen Konflikt zwischen CFO und COO in sich, der nur darauf wartet, an die Oberfläche zu kommen. Private-Equity-Gesellschaften stehen unter einem ähnlichen Druck. Das Volumen der Exits bei europäischen Private-Equity-Gesellschaften sank im ersten Halbjahr 2026 auf 872 Transaktionen. Das ist ein Rückgang gegenüber 1.210 Transaktionen im Vorjahr. Die „EY Global Private Equity Exit Readiness Study 2026“ deckte hinter diesen Zahlen ein Muster auf. Sponsoren halten zunehmend Vermögenswerte, die operativ rentabel bleiben. Dennoch sind eben diese Vermögenswerte mit eingeschränkter Liquidität und ins Stocken geratenen Exits aufgrund von Bewertungsdiskrepanzen konfrontiert. Ein operativer Partner kann es sich daher nicht leisten, dass es während einer solchen Haltedauer zu einer unbefristeten Pattsituation zwischen CFO und COO kommt. Der Schutz des Unternehmenswerts erfordert ein entschlossenes Eingreifen statt eines weiteren Quartals voller Analysen. Fallstudie: Wie ein Tier-1-Automobilzulieferer eine neunmonatige Pattsituation zwischen CFO und COO löste
Wenn die deutsche Zentrale Kosten einspart, befindet sich die tschechische Tochtergesellschaft nicht auf demselben Markt
Kurz gesagt: Wenn eine deutsche Muttergesellschaft ein Kostensenkungsprogramm auflegt, legt die Unternehmensfinanzabteilung oft ein einziges Einsparziel fest. Dieses Ziel wird dann auf alle ausländischen Tochtergesellschaften übertragen, einschließlich der tschechischen. Genau hier scheitert das Mandat in der Regel. Die Stimmung in der tschechischen Industrie befindet sich derzeit auf einem Fünfjahreshoch. In Deutschland bleibt die Stimmung schwach, und die beiden Volkswirtschaften entfernen sich voneinander. Die tatsächlichen Engpässe der tschechischen Tochtergesellschaft liegen meist bei Energie und Fachkräften, nicht bei den Lohnkosten, die die deutsche Zentrale kontrollieren will. Zu prüfen, welche Teile eines deutschen Kostenauftrags tatsächlich zu den tschechischen Gegebenheiten passen, ist eine Entscheidung auf Vorstandsebene. Es handelt sich nicht um eine administrative Umsetzung. Ein Fehlgriff kann ein Einsparungsziel innerhalb weniger Wochen in eine Lieferkettenkrise verwandeln. Der Auslöser: Wie ein deutsches Kostenziel die tschechische Tochtergesellschaft erreicht Das Muster beginnt in der Regel in Deutschland. Die Margen geraten unter Druck. Die Gemeinkosten steigen. Der Vorstand beschließt ein konzernweites Kosteneindämmungsmandat. Die Finanzabteilung berechnet einen einheitlichen Einsparungsprozentsatz, oft acht bis zwölf Prozent der Betriebsausgaben. Diese Zahl wird dann einheitlich auf alle ausländischen Gesellschaften angewendet. Die tschechische Tochtergesellschaft erhält ihren zugewiesenen Wert im Rahmen des monatlichen Berichtswesens. Die Zahl wird losgelöst von den tatsächlichen Betriebsbedingungen des Werks in Böhmen oder Mähren übermittelt. Niemand in der Zentrale hat in letzter Zeit die Fertigungsebene besucht. Niemand hat den Energievertrag überprüft oder den Auftragsbestand mit der aktuellen Kapazität abgeglichen. Das ist keine Nachlässigkeit. Eine Muttergesellschaft, die zu Hause unter Druck steht, möchte verständlicherweise, dass jeder Teil des Konzerns seinen Beitrag leistet. Das Problem beginnt, wenn dieser Instinkt ungeprüft bei der tschechischen Tochtergesellschaft ankommt. Niemand hat zuvor geprüft, ob deren Kostenbasis und Marktposition überhaupt mit denen in Deutschland vergleichbar sind. Defensive Planung der deutschen Muttergesellschaft trifft auf tschechische Produktionsrealität – Vorstände erkennen diese Kluft selten in einem einzigen Bericht. Die beiden Volkswirtschaften bewegen sich mittlerweile auf unterschiedlichen Pfaden. In Deutschland bleibt das Vertrauen der Industrie gedämpft. Die DIHK-Konjunkturumfrage erfasst Daten von rund 26.000 Unternehmen. Sie ergab, dass die inländischen Arbeitskosten für rekordhohe 59 Prozent der deutschen Unternehmen den größten Risikofaktor darstellen. Untersuchungen von Strategy& und PwC beziffern die Arbeitskosten in der deutschen Industrie auf etwa 30 Prozent über dem EU-Durchschnitt. Die DIHK-Frühjahrsumfrage liefert einen zweiten Datenpunkt. Nur 23 Prozent der deutschen Industrieunternehmen planen, ihre Investitionsausgaben im Jahr 2026 zu erhöhen. Die Unternehmensführung in Deutschland agiert defensiv, und ein eingefrorenes Investitionsbudget ist ein sichtbares Ergebnis davon. Nichts davon trifft auf den Markt der tschechischen Tochtergesellschaft zu. Die Übertragung der deutschen defensiven Logik auf die tschechischen Geschäftsaktivitäten birgt die Gefahr eines grundlegenden Fehlers. Dabei wird ein Symptom der deutschen Wirtschaft so behandelt, als handele es sich um ein tschechisches. Warum ein einheitliches Kostensenkungsziel die Lage der tschechischen Tochtergesellschaft falsch einschätzt: Die Stimmung in der tschechischen Fertigungsindustrie erzählt eine andere Geschichte. Die Konjunkturumfrage der AHK Tschechien umfasst 125 Mitgliedsunternehmen und weitere deutsche Firmen. Sie ergab, dass die Geschäftsstimmung in der tschechischen Wirtschaft ihren höchsten Stand seit fünf Jahren erreicht hat, wobei fast alle Indikatoren gestiegen sind. Der Geschäftsführer der AHK Tschechien fasste den Wandel direkt zusammen: Es trifft nicht mehr zu, dass die tschechische Wirtschaft eine Lungenentzündung bekommt, wenn Deutschland eine Erkältung hat. Die Ergebnisse der DTIHK bestätigen dasselbe Signal aus einem anderen Blickwinkel. Ein achtjähriger Abwärtstrend bei den Investitionen ist zum Stillstand gekommen. An seine Stelle ist eine erneute Modernisierung der Industrie getreten. Die eigene Einschätzung von „Germany Trade and Invest“ besagt unmissverständlich, dass sich Tschechien vom deutschen Konjunkturzyklus abkoppelt. Entscheidend ist, dass tschechische Werksleiter sich um ein ganz anderes Risiko sorgen. In den DTIHK-Ergebnissen stuften Führungskräfte der tschechischen Industrie die Energiepreise und die Energieversorgung als ihr größtes Einzelrisiko für die Wettbewerbsfähigkeit ein. An zweiter Stelle standen die Arbeitskosten. Schwankende Stromtarife, die Kapitalkosten der Automatisierung und ein Mangel an technischem Personal schränken die tschechische Tochtergesellschaft ein. Die Löhne spielen eine weitaus geringere Rolle. Ein Kostenprogramm, das auf der deutschen Arbeitskostenlogik basiert, zielt auf den falschen Engpass ab. Wie Vorstände Kostenzielabweichungen in ausländischen Tochtergesellschaften erkennen Vorstände erkennen diese Abweichung selten anhand eines üblichen Monatsberichts. Wenn sie sich in den Zahlen niederschlägt, hat sie dem Unternehmen in der Regel bereits Schaden zugefügt. Meistens treten zunächst eine Handvoll konkreter Anzeichen auf. In deutschen Berichten wird von Personalabbau und Kapazitätsreduzierung gesprochen. Berichte der tschechischen Tochtergesellschaft fordern stattdessen zusätzliche Schichten, Maschinenüberholungen und Neueinstellungen, um bestehende Kundenverpflichtungen zu sichern. Die Margen schmelzen durch außerplanmäßige Eilaufträge dahin. Auf dem Papier scheint das Werk seine monatliche Obergrenze einzuhalten. Dahinter häufen sich jedoch still und leise ungeplante Ausfallzeiten und Expressfrachtkosten unter verschiedenen Budgetposten an, um Liefertermine einzuhalten. Das lokale Management hört auf, operative Engpässe gegenüber dem Konzerncontrolling anzusprechen. Es kommt zu dem Schluss, dass die Zentrale die Zielvorgabe unabhängig davon, was sie hört, nicht anpassen wird. Qualifizierte Techniker, Schichtleiter und Produktionsingenieure wechseln zu Wettbewerbern, die marktübliche Löhne zahlen. Kunden umgehen schließlich die lokale Niederlassung gänzlich. Stattdessen richten sie Liefer- oder Qualitätsbeschwerden direkt an Führungskräfte der Konzernzentrale. Jedes einzelne dieser Anzeichen verdient Beachtung. Treten zwei oder mehr Anzeichen gleichzeitig auf, bedeutet dies in der Regel, dass sich das Ziel und die tatsächlichen Betriebsbedingungen der tschechischen Tochtergesellschaft bereits voneinander entfernt haben. Was eine glaubwürdige Reaktion im Rahmen des Kostenprogramms in Tschechien erfordert: Die Beseitigung dieser Diskrepanz beginnt mit einer ehrlichen Faktengrundlage, nicht mit einem neu verhandelten Prozentsatz. Der Vorstand steht vor entscheidenden Entscheidungen und Schritten zur Behebung der Diskrepanz: Wo die Beziehung zwischen Muttergesellschaft und lokalem Management weiterhin stark ist, kann dies eine interne Angelegenheit bleiben. Beide Seiten müssen zunächst den Daten vertrauen. Führungskräfte der Konzernzentrale können dann das Werk besuchen und Lieferantenverträge prüfen. Sie können die Fertigung begutachten und gemeinsam mit der lokalen Führung die Zielvorgaben neu kalibrieren. Unter drei spezifischen Bedingungen wird eine interne Lösung immer schwieriger aufrechtzuerhalten. An diesem Punkt ist ein unabhängiger Geschäftsführer vor Ort in der Regel der schnellste Weg zurück zu einer gemeinsamen Faktengrundlage. Die grenzüberschreitende Brücke: deutsche Zentrale, tschechische Tochtergesellschaft und verantwortungsbewusste Interimsführung. Ein Interims-COO oder Interims-Geschäftsführer vereint operative und satzungsmäßige Befugnisse für die tschechische Tochtergesellschaft in einer Person. Diese Führungskraft berichtet an denselben Vorstand, der das ursprüngliche Ziel festgelegt hat. Der Interimsleiter ist in keiner Weise an früheren Investitionsentscheidungen oder unternehmenspolitischen Vorgängen beteiligt. Diese Unabhängigkeit ermöglicht eine klare Überprüfung der Maschinenverfügbarkeit und einen klaren Blick auf den tatsächlichen Produktionsengpass. Die Lieferantenbedingungen werden dann unter Berücksichtigung der aktuellen Gegebenheiten neu verhandelt – und nicht auf der Grundlage der Annahmen, die dem ursprünglichen Auftrag zugrunde lagen. Dies
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL