
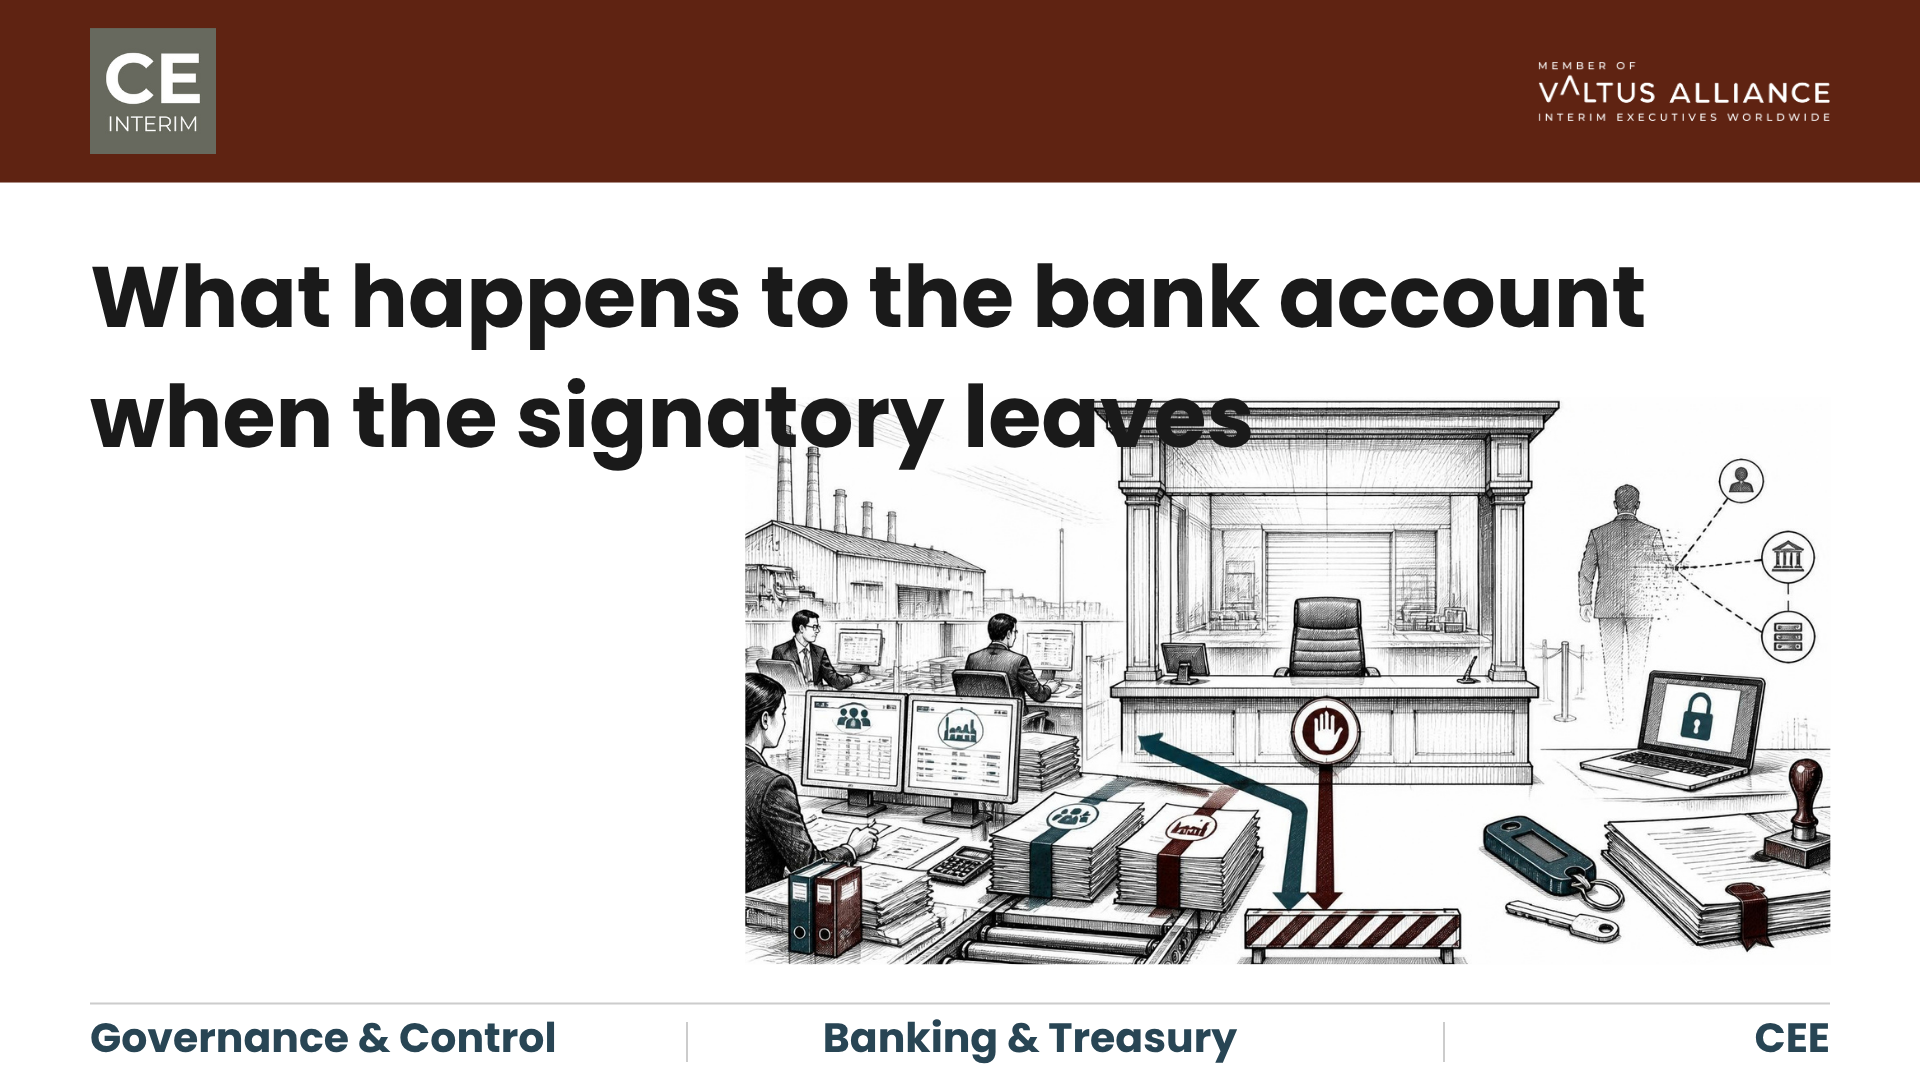
Co dzieje się z kontem bankowym po odejściu osoby podpisującej?
W skrócie
Odejście dyrektora upoważnionego do prowadzenia spraw bankowych stanowi jedną z najczęściej pomijanych luk w systemie zarządzania w grupie transgranicznej. Uprawnienia bankowe opierają się na wpisie w rejestrze handlowym, a nie na schemacie organizacyjnym centrali. Gdy osoba uprawniona do podpisywania dokumentów w spółce zależnej odchodzi, bank nie zmieni uprawnień do podpisywania na podstawie wewnętrznej wiadomości e-mail – niezależnie od tego, jak wysokie stanowisko zajmuje nadawca. Dopóki do banku nie dotrze formalna uchwała i nowy wyciąg z rejestru, występują jednocześnie dwa rodzaje ryzyka. Bank może zamrozić konto, gdy tylko dowie się, że stanowisko jest nieobsadzone. Albo odchodzący dyrektor może nadal mieć możliwość dokonywania transakcji. Zabezpieczenie konta oznacza prawidłowe ustalenie kolejności działań: uchwały, zgłoszenia i powiadomienia banku. Oznacza to również poparcie tych działań osobą na stanowisku kierowniczym, którą bank faktycznie zaakceptuje.
Ryzyko operacyjne związane z opóźnieniami w wprowadzaniu zmian uprawnień do podpisywania dokumentów podczas rozliczania wynagrodzeń
Dyrektor handlowy spółki zależnej zajmującej się produkcją w Polsce, Czechach lub Rumunii składa rezygnację w poniedziałek.
W siedzibach głównych we Frankfurcie, Paryżu lub Zurychu dział finansowy grupy odnotowuje odejście pracownika i zakłada, że działalność przebiega jak zwykle. Dział prawny analizuje warunki ugody. Dział kadr rozpoczyna poszukiwania nowego pracownika. Płynność finansowa grupy wygląda na dobrą, więc nikt nie sprawdza lokalnego pełnomocnictwa bankowego.
W środę lokalny zespół finansowy sygnalizuje problem. W piątek przypada termin wypłaty wynagrodzeń, a kluczowy dostawca czeka na zaplanowany przelew, zanim wyda towar. Ktoś w końcu loguje się na lokalną platformę bankową. Osobą upoważnioną do zatwierdzania płatności przekraczających standardowy próg jest dyrektor, który odszedł z firmy dwa dni wcześniej.
Dział finansowy grupy nie może po prostu zatwierdzić tej płatności z centrali. Nikt jeszcze nie nazwał tego problemem ładu korporacyjnego, ale właśnie tym jest. W Europie kontynentalnej bank wiąże uprawnienia do wydawania zleceń z konkretnymi osobami zarejestrowanymi lokalnie, a nie z polityką podpisów obowiązującą w grupie. Termin wypłaty wynagrodzeń nie zostanie przesunięty, aby dostosować się do harmonogramu rekrutacji. Dostawca nie zrealizuje dostawy na podstawie obietnicy przyszłej uchwały zarządu.
Wyzwania związane z aktualizacją upoważnień bankowych dotyczących rachunków zagranicznych spółek zależnych
Odejście dyrektora odpowiedzialnego za upoważnienia bankowe stwarza prawdziwy dylemat dla działu skarbu grupy. Właściwa reakcja zależy od kolejności działań, a nie od instynktu. Upoważnienia bankowe nie są kwestią wewnętrznych preferencji. Jest to sprawa regulowana przepisami, powiązana z przepisami dotyczącymi przeciwdziałania praniu pieniędzy oraz publicznymi rejestrami handlowymi.
Najważniejsze dokumenty ustawowe i prawne wymagane przez banki
Dodanie nowego sygnatariusza zazwyczaj wymaga trzech dokumentów. Lokalny bank potrzebuje uchwały zgromadzenia akcjonariuszy, kopii poświadczonej notarialnie oraz aktualnego wyciągu z rejestru. Jeśli uznanie dokumentu za granicą tego wymaga, kopię należy opatrzyć apostille. Wyciągiem tym może być wyciąg z Handelsregister w Niemczech, z KRS w Polsce lub z rejestru handlowego w Czechach. E-mail z centrali grupy, niezależnie od rangi nadawcy, nie spełnia tego wymogu.
Lokalne przeszkody podatkowe i związane z tożsamością dla zagranicznych sygnatariuszy
W wielu jurysdykcjach zespoły ds. zgodności w bankach wymagają, aby osoba upoważniona do podpisywania dokumentów posiadała lokalny numer podatkowy lub identyfikacyjny. Bez niego bank nie może uwzględnić tej osoby w pełnomocnictwie dla zagranicznej spółki zależnej. Dyrektor finansowy oddelegowany z centrali, który nie posiada lokalnych dokumentów, nie może po prostu z dnia na dzień dołączyć do konta. Nie zmienia tego nawet jego pozycja w hierarchii na poziomie grupy.
Postępowanie w przypadku zablokowania konta a ryzyko nieuprawnionego dostępu
Stwarza to prawdziwy dylemat, a nie oczywiste rozwiązanie. Jeśli centrala natychmiast powiadomi bank, ten może zablokować konto. Zapobiega to nieautoryzowanym przelewom do czasu załatwienia formalności. Jeśli natomiast centrala opóźni powiadomienie, odchodzący menedżer może zachować dostęp do tokenów płatniczych i bankowości internetowej. Dostęp ten trwa do momentu, gdy ktoś poinformuje bank o zmianie sytuacji. Żadna z tych opcji nie jest komfortowa, a kolejność działań ma większe znaczenie niż instynktowne dążenie do szybkiego działania lub czekania.
Badania opublikowane w czasopiśmie Czasopismo „Journal of Finance” W badaniu przeprowadzonym przez Bennedsena, Péreza-Gonzáleza i Wolfenzona stwierdzono, że nieoczekiwane nieobecności dyrektorów generalnych powodują wymierny spadek zarówno operacyjnej rentowności aktywów, jak i rentowności operacyjnej, przy czym efekt ten jest najsilniejszy w przypadku młodszych dyrektorów generalnych oraz w branżach wymagających dużego kapitału ludzkiego. Zablokowana platforma płatnicza dodatkowo zwiększa ten podstawowy koszt. Połączenie tych czynników potęguje presję w ciągu dni, a nie miesięcy.
Kluczowe wskaźniki dotyczące zablokowania upoważnienia bankowego i uprawnień do dokonywania płatności
Zmiana uprawnień do podpisywania dokumentów jest często pierwszą widoczną oznaką odejścia dyrektora ds. upoważnień bankowych. Rzadko ujawnia się to podczas rutynowego audytu. Wyłania się to raczej w sytuacji presji operacyjnej, w sposób, na który zespół finansowy może nauczyć się zwracać uwagę.
-
Blokada tokenu: Partia płatności jest gotowa. Do ostatecznej autoryzacji potrzebne jest urządzenie do uwierzytelniania dwuskładnikowego, które znajduje się w posiadaniu osoby, która opuściła firmę.
-
Zamrożenie zgodności: bank stwierdza, że ogłoszono publiczne zawiadomienie o rezygnacji, i wstrzymuje realizację przelewów wychodzących do czasu otrzymania zaktualizowanego wyciągu z rejestru.
-
Wstrzymanie kredytu dostawczego: Brak płatności powoduje automatyczne wstrzymanie kredytu w ciągu jednego lub dwóch dni. Realizacja dostaw ulega spowolnieniu, zanim centrala zakończy przegląd schematu organizacyjnego.
-
Dostęp nieodwołany: były członek kierownictwa nadal posiada uprawnienia do korzystania z bankowości mobilnej. Bank nie ponosi odpowiedzialności za polecenia, które zrealizował przed otrzymaniem formalnego odwołania.
-
Zablokowane obiekty: Spółka zależna nie może korzystać z kredytu w rachunku bieżącym, zabezpieczać się przed ryzykiem walutowym ani wystawiać akredytywy. Dokumentacja kredytowa wymaga podpisu zarejestrowanego przedstawiciela.
Uprawnienia do dokonywania płatności w spółce zależnej nie powinny nigdy zależeć od jednej osoby. Każdy z tych sygnałów stanowi powód do natychmiastowego zweryfikowania uprawnień. Nie należy czekać na kolejne posiedzenie zarządu.
Ograniczenia prawne dotyczące pełnomocnictw handlowych (prokura) w odniesieniu do rachunków bankowych
Kiedy bank blokuje rachunek, radca prawny grupy często zadaje to samo pytanie: czy istniejący pełnomocnik handlowy może zamiast tego zarządzać tymi rachunkami? W jurysdykcjach niemieckojęzycznych pełnomocnik ten nosi nazwę „Prokurist”.
Niemiecki kodeks handlowy (Handelsgesetzbuch) określa szerokie uprawnienia w ramach prokuratury zgodnie z § 48–53. Obejmują one podpisywanie umów i przeprowadzanie rutynowych transakcji bankowych; podobne rozwiązania istnieją również w innych krajach Europy Środkowej. W praktyce zazwyczaj obowiązują trzy ograniczenia.
-
Spółka musiała nadać i zarejestrować pełnomocnictwo (Prokura) jeszcze przed zwolnieniem stanowiska dyrektora zarządzającego. Podległy kierownik nie może ustanowić takiego pełnomocnictwa po fakcie.
-
Pełnomocnictwa bankowe zazwyczaj wymagają wspólnego podpisu prokurenta i członka zarządu wyznaczonego statutem. Puste stanowisko uniemożliwia prokurentowi samodzielne podejmowanie działań.
-
Prokurent nie może podpisywać dokumentów założycielskich spółki, wprowadzać zmian do umów kredytowych ani zastawiać majątku spółki.
Pełnomocnik handlowy stanowi udogodnienie operacyjne, a nie substytut powołanego dyrektora zarządzającego. Dział finansowy grupy może opierać się na powyższej zasadzie. Dokładny zakres konkretnej prokury należy skonsultować z wykwalifikowanym lokalnym doradcą prawnym. Nie jest to ogólna zasada, która ma identyczne zastosowanie w każdej jurysdykcji. Gdy granice te zostaną jasno określone, kolejnym zadaniem staje się przywrócenie pełnych uprawnień, a zadanie to ma określoną kolejność.
Proces krok po kroku przywracania uprawnień do podpisywania dokumentów w bankach zagranicznych
Zabezpieczenie konta wymaga przestrzegania określonej sekwencji czynności, a nie tylko jednego telefonu. Kolejność tych czynności ma równie duże znaczenie, jak poszczególne etapy.
-
Przyjęcie uchwały walnego zgromadzenia akcjonariuszy: spółka dominująca formalnie cofa uprawnienia dotychczasowego sygnatariusza i wyznacza uprawnionego następcę. Spółka dominująca powinna poświadczyć tę uchwałę przed notariuszem oraz opatrzyć ją apostille, jeżeli jest to wymagane w celu uznania jej za granicą.
-
Należy powiadomić bank na piśmie: cofnij uprawnienia byłego członka kierownictwa do dostępu elektronicznego i składania podpisów. Poproś bank o potwierdzenie otrzymania pisma. Usunięcie osoby upoważnionej do podpisywania dokumentów w imieniu firmy jest skuteczne dopiero po otrzymaniu pisemnego potwierdzenia, a nie w momencie wysłania pisma przez firmę. Poproś bank o utrzymanie aktywnych niezbędnych poleceń zapłaty, takich jak podatki i opłaty za media, przez cały czas.
-
Zgłoszenie do rejestru handlowego: Certyfikowane potwierdzenie złożenia wniosku stanowi dla banku niezbędną podstawę zgodności z przepisami. Bank może rozpocząć proces rejestracji nowego przedstawiciela jeszcze przed zakończeniem aktualizacji rejestru.
-
Należy dokończyć proces ponownego sporządzenia pełnomocnictwa bankowego: przedstawić nowego przedstawiciela w oddziale i przeprowadzić procedury weryfikacji tożsamości klienta. Następnie wydać nowe tokeny sprzętowe upoważnionym pracownikom działu finansowego.
Traktuj te cztery kroki jako ustaloną kolejność, a nie jako listę kontrolną do wykonania w dowolnej, wygodnej kolejności. To właśnie ta kolejność pozwala spółce zależnej zachować płynność finansową w czasie, gdy trwają formalności. Zespół ds. zgodności w lokalnym banku najszybciej akceptuje tę sekwencję, gdy przedstawia ją osobiście menedżer o ugruntowanej pozycji i poparciu zarządu – a właśnie taką rolę ma pełnić tymczasowy dyrektor finansowy powołany przez partnera.
Rozwiązania w zakresie tymczasowego kierownictwa i uprawnień do podpisywania dokumentów zgodnie z przepisami
W tym miejscu warto bezpośrednio odnieść się do często powtarzanego zarzutu. Pochodzi on od badania autorstwa Ballingera i Marcela w czasopiśmie „Strategic Management Journal”. Liderzy pełniące funkcje tymczasowe mogą wiązać się z pewnymi zagrożeniami: ograniczonymi uprawnieniami, ostrożnym podejściem interesariuszy oraz brakiem jasnego kierunku działania w organizacji. Poszukiwanie kandydata na stałe stanowisko może trwać miesiące.
To spostrzeżenie jest słuszne, a firma CE Interim nie traktuje go lekceważąco. Jednak badania, na których się opiera, zazwyczaj dotyczą liderów tymczasowych mianowanych bez jasnego mandatu lub bez uprawnień do działania. Jest to problem związany z konstrukcją mandatu, a nie argument przeciwko samemu przywództwu tymczasowemu.
Praktycznym rozwiązaniem jest przyznanie tymczasowemu członkowi zarządu pełnych uprawnień ustawowych od samego początku. Oznacza to zarejestrowane upoważnienie oraz, w stosownych przypadkach, formalne pełnomocnictwo. Oznacza to również wyraźne uprawnienia do zarządzania rachunkiem bankowym, potwierdzone na piśmie przez bank. Gdy lokalny zespół ds. zgodności w banku widzi uprawnionego członka zarządu, cieszącego się jednoznacznym poparciem rady nadzorczej, jego wahania zazwyczaj ustępują. Rachunek znów zaczyna funkcjonować.
Studium przypadku: Rozwiązywanie problemów związanych z blokadami upoważnień do płatności i zleceń bankowych
Znajdująca się w Czechach fabryka części samochodowych, należąca do francuskiej firmy, zatrudniała kilkuset pracowników. Obroty sięgały dziesiątek milionów euro. Na początku tygodnia firma straciła dyrektora zarządzającego w wyniku nagłego zwolnienia. Dyrektor ten był jednocześnie jedyną osobą upoważnioną do podpisywania dokumentów bankowych. Francuska spółka macierzysta założyła, że lokalny zespół finansowy będzie w stanie w międzyczasie zapewnić ciągłość rutynowych płatności.
W drugiej połowie tego tygodnia czeski bank zorientował się o odejściu dyrektora na podstawie informacji z rejestru publicznego. Wstrzymał wychodzące płatności elektroniczne. W ciągu kilku dni miały nastąpić zarówno wypłaty wynagrodzeń, jak i zaplanowana płatność na rzecz dostawcy. Bezpośredni przelew z konta francuskiej spółki macierzystej nie stanowił realnej alternatywy. Czeskie płatności podatkowe i składki na ubezpieczenie społeczne muszą pochodzić z własnego krajowego konta spółki zależnej. Tylko wtedy można je rozliczyć z jej lokalnym identyfikatorem podatkowym.
CE Interim wdrożyło platformę tymczasowy dyrektor finansowy cieszącą się uznaniem na rynku czeskim. Mianowany na mocy nadzwyczajnej uchwały zgromadzenia akcjonariuszy tymczasowy dyrektor finansowy przedłożył poświadczone notarialnie dokumenty mianowania bezpośrednio w regionalnym oddziale banku. Dzięki zastosowaniu procedury przyspieszonej płatności we współpracy z zespołem ds. zgodności banku udało się przywrócić dostęp do rachunku. Stało się to na czas, aby wywiązać się z zobowiązania dotyczącego wypłaty wynagrodzeń. W kolejnych tygodniach tymczasowy dyrektor finansowy zreorganizował system sprawozdawczości kasowej spółki zależnej. Ustanowił również system podwójnego podpisu, współdzielony z działem skarbu grupy. Dyrektor finansowy wspierał również proces mianowania stałego dyrektora finansowego.
Najczęściej zadawane pytania: Usunięcie osoby upoważnionej do podpisywania dokumentów w imieniu firmy oraz upoważnienia bankowe
Czy centrala może wypłacać wynagrodzenia zagranicznej spółce zależnej bezpośrednio z rachunku centralnego?
Zazwyczaj nie, bo grozi to powstaniem poważniejszych problemów. Większość jurysdykcji w Europie kontynentalnej wymaga, aby lokalne ustawowe podatki od wynagrodzeń i składki na ubezpieczenie społeczne były opłacane z konta krajowego. Konto to musi być powiązane z numerem identyfikacji podatkowej samej spółki zależnej. Płatność z zagranicznego konta spółki dominującej prawdopodobnie nie zostanie uwzględniona w rozliczeniu i może spowodować nałożenie automatycznych kar.
Czy odchodzący dyrektor zachowuje uprawnienia do podpisywania transakcji na firmowych rachunkach bankowych?
Często tak, i właśnie dlatego pilne jest zgłoszenie odejścia dyrektora upoważnionego do reprezentowania banku. Dostęp pozostaje aktywny do momentu, gdy spółka formalnie powiadomi bank na piśmie. Do czasu otrzymania takiego odwołania prawo chroni bank przed realizacją poleceń wydanych przez zarejestrowanego sygnatariusza. Odchodzący członek kierownictwa posiadający aktywny token zachowuje do tego momentu praktyczną możliwość dokonywania transakcji.
Jak zapewnić ciągłość wypłat z oddziałów podczas aktualizacji rejestru?
Spółki dominujące mogą podjąć nadzwyczajną uchwałę zgromadzenia akcjonariuszy. Mogą również zwrócić się do lokalnego banku o ustalenie tymczasowej procedury ręcznego rozliczania płatności. Wymaga to osobistej obecności uprawnionego członka kierownictwa, którego zaakceptuje zespół ds. zgodności w banku.
Różnica między kierownikiem ds. finansów a osobą upoważnioną do podpisywania dokumentów bankowych
Kierownik ds. finansów sporządza sprawozdania finansowe i dokumenty płatnicze na podstawie umowy o pracę. Osoba upoważniona do podpisywania dokumentów posiada uprawnienia prawne, zarejestrowane w banku, do dysponowania środkami firmy i zatwierdzania przelewów.
Czy spółka zależna powinna stosować strukturę pełnomocnictw bankowych wymagającą podwójnego podpisu?
Tak, o ile pozwala na to lokalna struktura upoważnień. Pomocne jest w tym przypadku wspólne upoważnienie, na przykład dwóch zarejestrowanych pełnomocników lub pełnomocnika wraz z zarejestrowanym przedstawicielem.
Czy pełnomocnik prawny może samodzielnie rozwiązać kwestie związane z upoważnieniem bankowym?
Nie zawsze. Pełnomocnictwo może służyć do przeprowadzania konkretnych transakcji, ale jego zakres, ważność i akceptacja przez bank różnią się w zależności od jurysdykcji. Należy traktować je jako narzędzie, które warto omówić z lokalnym prawnikiem, a nie jako substytut prawidłowo zarejestrowanego sygnatariusza.
Powiązana wiedza i kolejny krok
Gdy zarejestrowany sygnatariusz odchodzi, pełnomocnictwo bankowe natychmiast naraża się na ryzyko. Opóźnienie zwiększa ryzyko zablokowania konta, opóźnienia w wypłacie wynagrodzeń lub zakłócenia relacji z dostawcami.
Warto przeczytać:
CE Interim zapewnia transgraniczne kierownictwo wyższego szczebla na potrzeby kluczowych transformacji biznesowych. Obejmuje to sprawdzonego menedżera wyższego szczebla, dopasowanego do danego zlecenia i gotowego do rozpoczęcia pracy w ciągu 72 godzin od sfinalizowania briefu zlecenia. W sytuacji, gdy odejście dyrektora bankowego odpowiedzialnego za zlecenie spowodowało rzeczywiste ryzyko związane z płatnościami, kolejny krok jest oczywisty. Rozmowa z Tymczasowy partner CE to dobry punkt wyjścia.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL