
Koszty utracone: koszty ogólne, za które po sprzedaży nikt nie ponosi odpowiedzialności
W skrócie
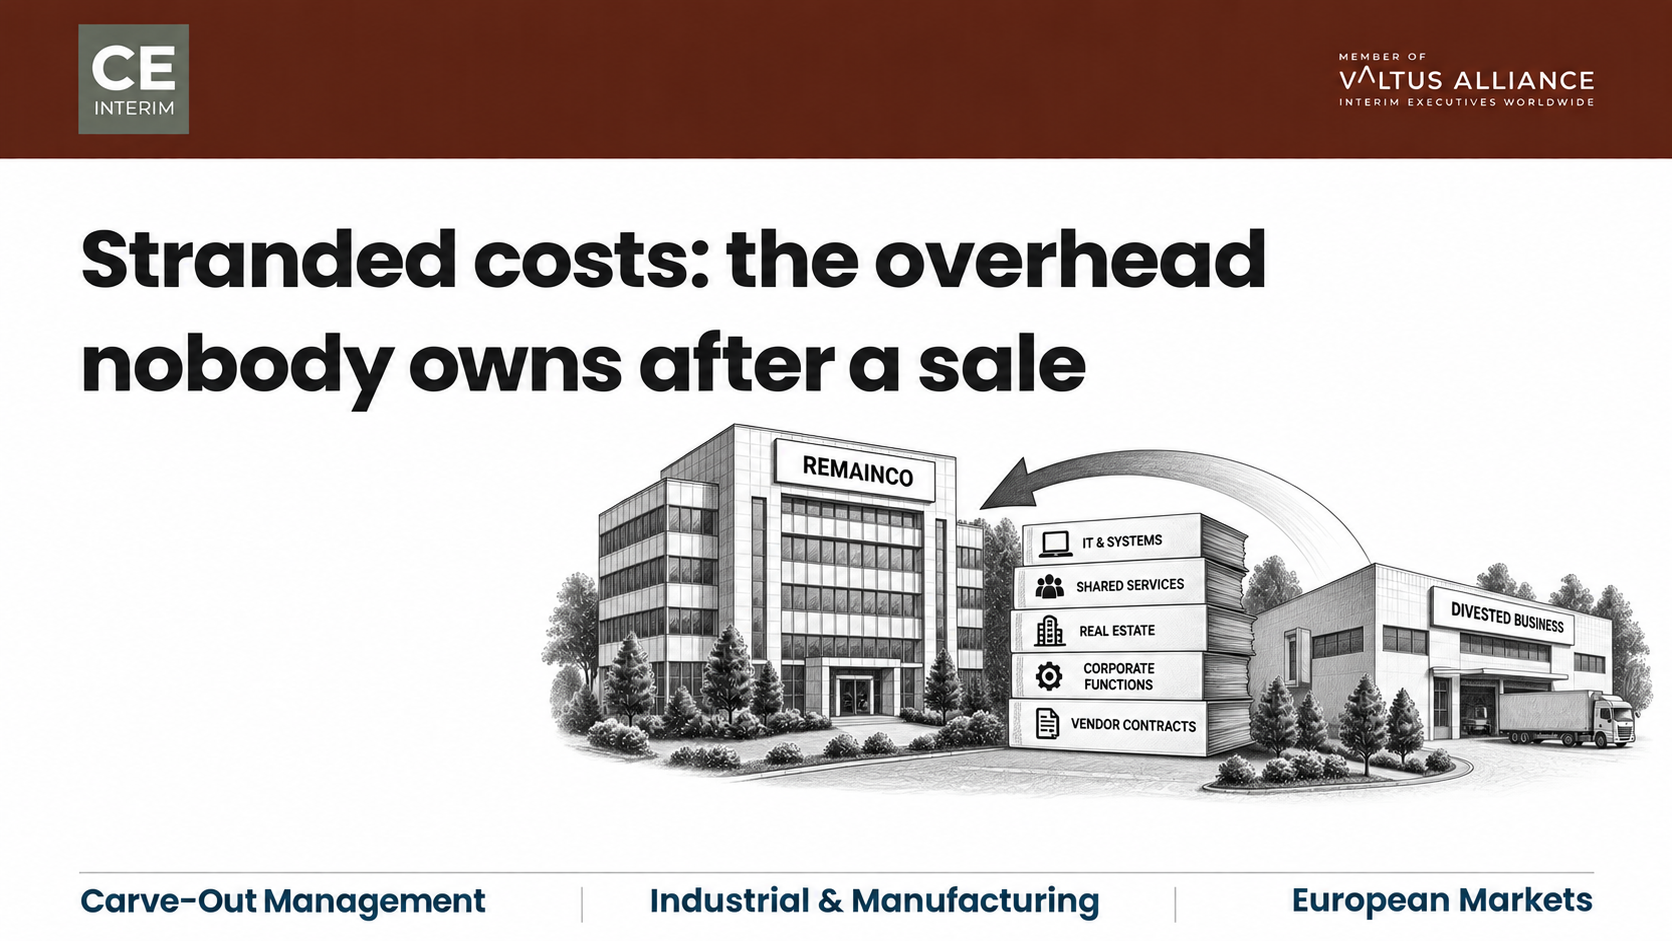
Koszty osierocone po zbyciu to koszty ogólne przedsiębiorstwa, które pozostają po odejściu oddziału. Typowymi przykładami są: grupowy dział IT, centra usług wspólnych, umowy najmu nieruchomości oraz wynagrodzenia pracowników korporacyjnych. Przychody przechodzą w ręce nabywcy. Koszty osierocone pozostają. Żaden oddział nigdy nie ponosił tych kosztów samodzielnie, więc żaden kierownik oddziału nie jest teraz odpowiedzialny za ich usunięcie. Przeniesienie kosztów osieroconych na pozostałą część firmy nie rozwiązuje problemu. Powoduje jedynie przeniesienie szkód w inne miejsce. Przywrócenie marży RemainCo wymaga precyzyjnego punktu odniesienia. Wymaga również wyznaczenia konkretnego członka kierownictwa, który będzie miał uprawnienia do usunięcia kosztów osieroconych zgodnie z ustalonym harmonogramem.
Czynnik wyzwalający: zakończenie transakcji przy jednoczesnym utrzymaniu kosztów utraconych w spółce RemainCo
Transakcja zostaje sfinalizowana. Wpływy trafiają na konta grupy. Zarząd odnotowuje transakcję bez żadnych nieprawidłowości. Kilka miesięcy później sprawozdania finansowe kierownictwa grupy pokazują zupełnie inny obraz sytuacji. Marże operacyjne w pozostałych oddziałach spadły. Popyt ze strony klientów utrzymuje się na stałym poziomie. Ceny pozostają bez zmian. Wolumeny również się nie zmieniają. Nic w działalności operacyjnej nie wyjaśnia tego spadku.
Przyczyna leży w strukturze kosztów, a nie w sytuacji rynkowej. Przez lata zbyta jednostka ponosiła część kosztów ogólnych grupy. Obejmowały one licencję na system ERP, zespół ds. finansów korporacyjnych, administrację kadrową oraz stałe opłaty za usługi prawne. Jednostka ta została zbyta. Koszty osierocone nie zniknęły wraz z nią. Pozostały one w księgach spółki macierzystej, nieprzypisane do żadnego z pozostałych działów.
Dlaczego przeniesienie kosztów ogólnych, których nie da się przypisać do konkretnych projektów, nie powoduje wyeliminowania tych kosztów
Zespoły ds. finansów korporacyjnych zazwyczaj reagują w ten sam sposób. Biorą nieprzypisane koszty ogólne i rozdzielają je między działami, które przetrwały, korzystając z istniejących kluczy kosztowych. Kierownicy zakładów i jednostek biznesowych budzą się rano i dowiadują się, że przypisane im koszty wzrosły z dnia na dzień o dwadzieścia czy trzydzieści procent. Tymczasem w rzeczywistości nic się nie zmieniło w tym, czym faktycznie zarządzają.
Przesunięcie środków nie eliminuje kosztów osieroconych. Powoduje jedynie ich przeniesienie. Oddział, który nie zużywa więcej zasobów usług wspólnych niż dotychczas, przejmuje teraz bazę kosztową, która wcześniej należała do kogoś innego. Ponosi ten koszt nie z własnej winy.
Powstająca w związku z tym różnica zdań jest zrozumiała, a nie szkodliwa. Kierownicy oddziałów nie chcą ponosić kosztów ogólnych, nad którymi nie mają kontroli. Kierownicy centralnych działów funkcjonalnych nie chcą redukować własnego personelu, ponieważ grupa nadal potrzebuje pewnego wsparcia przejściowego dla nabywcy. Oba stanowiska mają sens z własnego punktu widzenia. Razem sprawiają jednak, że koszty osierocone pozostają w księgach, niebędąc własnością nikogo. Nierozwiązana kwestia kosztów ogólnych po cichu pochłania wartość, jaką powinna była przynieść sprzedaż.
Dlaczego transgraniczne usługi wspólne utrudniają eliminację kosztów nieodwracalnych
Rozliczenie kosztów osieroconych jest wystarczająco trudne w obrębie jednego kraju. Dodajmy do tego grupę z siedzibą w Niemczech, Szwajcarii, Austrii lub Francji. Dodajmy jeszcze usługi wspólne świadczone z Polski, Czech lub Rumunii. Zadanie to staje się wówczas trudniejsze z trzech konkretnych powodów.
Umowy z dostawcami dla przedsiębiorstw, które powodują utrzymywanie się kosztów związanych z oprogramowaniem, którego nie można już wykorzystać
Dostawcy zazwyczaj ustalają ceny licencji na systemy ERP, umów telekomunikacyjnych i oprogramowania inżynierskiego w oparciu o globalne progi ilościowe. Gdy jeden oddział wycofuje się z umowy, jej zakres nie ulega zmniejszeniu. Minimalne zobowiązania często zmuszają spółkę macierzystą do dalszego opłacania zasobów, z których nikt nie korzysta. Ktoś musi formalnie renegocjować umowę, licząc każdą licencję z osobna. To właśnie w umowach z dostawcami koszty utracone często okazują się najtrudniejsze do usunięcia.
Centra usług wspólnych tworzone z myślą o osiągnięciu skali, a nie o redukcji kosztów osieroconych
Centrum usług wspólnych w Krakowie, Brnie lub Bukareszcie z założenia obsługuje kilka krajów. Nie może ono zmniejszyć zatrudnienia dokładnie o tyle, ile wynosił udział odchodzącego podmiotu. Poziomy nadzoru i koszty związane z infrastrukturą pozostają na niezmienionym poziomie, dopóki ktoś nie przeprojektuje modelu operacyjnego, a nie tylko planu zatrudnienia.
Europejskie przepisy dotyczące zatrudnienia, które opóźniają redukcję nadmiarowej siły roboczej
Restrukturyzacja usług wspólnych w Europie Zachodniej i Środkowej zazwyczaj wiąże się z konsultacjami z radą pracowniczą, postępowaniem w sprawie zwolnień oraz obowiązkowym okresem wypowiedzenia. Prawo pracy jest często najwolniejszym czynnikiem pozwalającym na wyeliminowanie kosztów osieroconych. Zarząd, który czeka z rozpoczęciem tego procesu do momentu wygaśnięcia umów o świadczenie usług przejściowych, generuje niepotrzebne koszty. Późne rozpoczęcie procesu może spowodować wzrost kosztów wynagrodzeń o dwanaście do osiemnastu miesięcy.
Ujęcie kosztów nieodwracalnych, zanim spowodują one trwałe obniżenie marży
Żadna rada nadzorcza nie otrzymuje raportu zatytułowanego „Koszty utracone”. Problem ujawnia się natomiast poprzez powtarzający się schemat w pierwszych dwóch do czterech kwartałach po zakończeniu projektu.
Organizacje zazwyczaj dostrzegają szereg sygnałów ostrzegawczych wskazujących, że „utknięte” koszty ogólne obniżają rentowność:
Jednostki operacyjne odnotowują spadek marż pomimo stabilnej działalności operacyjnej, co wynika z większego obciążenia kosztami korporacyjnymi.
Kwartalne przeglądy działalności przeradzają się w spory między kierownikami oddziałów a działem finansowym firmy dotyczące sprawiedliwości podziału środków.
Centralny dział IT nadal pokrywa opłaty za utrzymanie starszych serwerów oraz licencji na oprogramowanie, których liczba została dostosowana do zakresu działalności sprzed wydzielenia.
W zespołach ds. usług wspólnych obserwuje się spadek wydajności, ponieważ nieprzeznaczony do tych zadań personel pomocniczy nie został przeniesiony do innych zadań.
Umowy o świadczenie usług przejściowych (TSA) wygasają po upływie przewidzianych terminów wygaśnięcia bez jasnego harmonogramu zakończenia ich obowiązywania.
Błędem jest traktowanie któregokolwiek z tych symptomów jako tymczasowego odchylenia przejściowego. Jeśli się je zignoruje, każdy z nich stanie się stałą pozycją w bazie kosztowej RemainCo.
Określenie długości liny zawieszonej nad głową przed ustaleniem zasięgu wyjścia z separacji
Eliminacja kosztów osieroconych zaczyna się od szczegółowej analizy sytuacji wyjściowej, a nie od ogólnego nakazu cięcia kosztów. Dział finansów przedsiębiorstwa musi przeanalizować wieloletnią historię alokacji kosztów. Każda pozycja kosztów osieroconych podlegająca podziałowi wymaga klasyfikacji: zachowanie na potrzeby bieżącej działalności, przeniesienie na nabywcę lub całkowite wyeliminowanie.
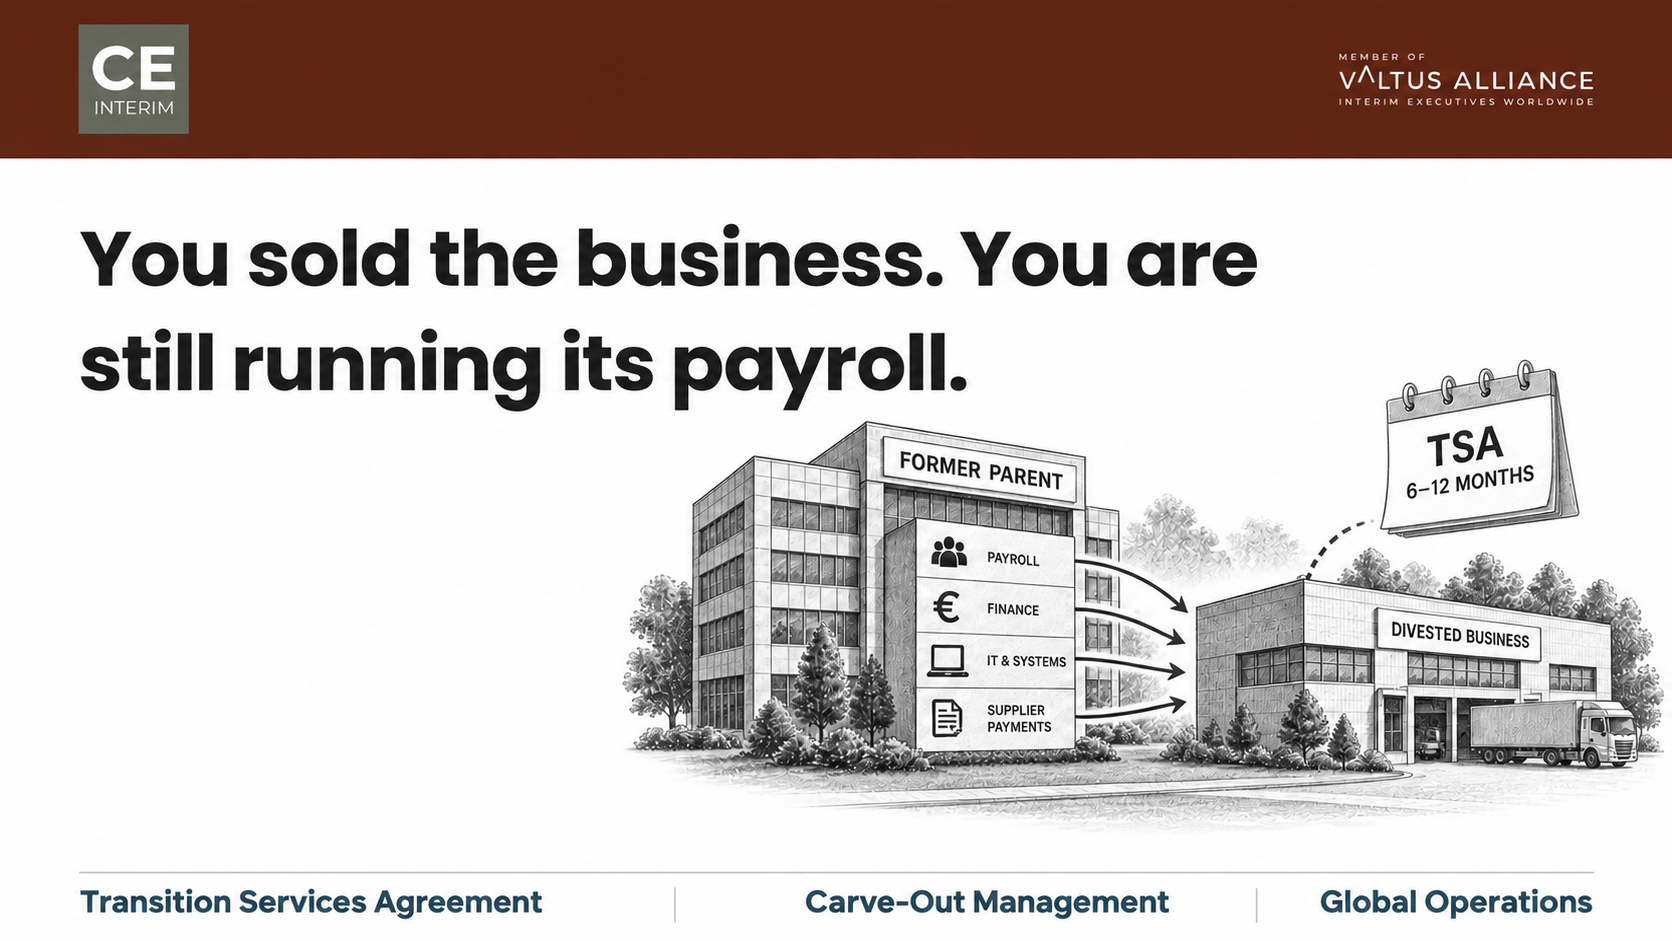
Termin ma równie duże znaczenie jak klasyfikacja. Zarząd, który czeka na wygaśnięcie umowy o świadczenie usług przejściowych, traci cenny czas. Planowanie wyłączenia systemów, obiektów i redukcji zatrudnienia nie może czekać na wygaśnięcie tej umowy. Planowanie musi przebiegać w ciągu pierwszych dziewięćdziesięciu dni. Dotyczy to nawet sytuacji, gdy sama umowa obowiązuje przez sześć lub dwanaście miesięcy. Po zakończeniu okresu przejściowego związane z nim koszty nieodzyskane powinny być już gotowe do wyeliminowania. Nie powinny one powodować konieczności przeprowadzenia nowego przeglądu.
Ustanowienie jasnego podziału odpowiedzialności za koszty oraz określenie podmiotów odpowiedzialnych za programy
To jedyna kwestia związana z wydzieleniem, w której szczera odpowiedź może być prosta. Grupa może w ogóle nie potrzebować kogoś z zewnątrz. Jeśli wydzielona jednostka była w dużej mierze samowystarczalna, dyrektor finansowy grupy może osobiście przejąć te zadania. Może też przekazać je kierownikowi ds. transformacji, który podlega mu bezpośrednio. To pytanie dotyczy odpowiedzialności za koszty związane z wydzieleniem, a nie kompetencji. Osoba z wewnątrz może dobrze sobie z tym poradzić.
Traktowanie kosztów „w zawieszeniu” jako wspólnej odpowiedzialności wszystkich działów finansowych poszczególnych oddziałów nie sprawdza się. Żaden kontroler oddziałowy nie ma uprawnień w zakresie kosztów korporacyjnych. Nikt ich nie eliminuje, więc z braku innych rozwiązań pozostają one w mocy. Uprawnienia te muszą spoczywać na jednej, wyznaczonej osobie kierowniczej, która posiada wyraźne uprawnienia w zakresie bazy kosztowej całej grupy.
Zlecenie zewnętrzne ma sens wyłącznie pod pewnymi warunkami:
Wspólna infrastruktura obejmuje kilka krajów.
Renegocjowanie umów z dostawcami korporacyjnymi wymaga specjalistycznych kompetencji handlowych, których grupa nie posiada we własnym zakresie.
Kierownictwo, które w innym przypadku kierowałoby tym programem, to te same osoby, których budżety są w ramach niego ograniczane.
Co wynikają z niezależnych badań na temat kosztów osieroconych związanych z infrastrukturą napowietrzną po zbyciu aktywów
McKinsey's badania Wpływ na wyniki po zbyciu jest oczywisty. Spółki dominujące często potrzebują nawet trzech lat, aby w pełni zniwelować koszty utracone. Rentowność zainwestowanego kapitału pozostaje na niskim poziomie, dopóki kierownictwo nie przeprowadzi bezpośredniej restrukturyzacji funkcji centralnych i wspólnych.
Boston Consulting Group umieszcza powtarzające się koszty osierocone wynoszące od 3 do 7 procent bazy kosztowej zbywanej jednostki. Liczba ta obejmuje coś innego niż jednorazowe wydatki związane z wydzieleniem i rozdzieleniem. BCG szacuje również te wydatki oddzielnie na poziomie od 1 do 5 procent przychodów ze zbywanej jednostki w typowych przypadkach wydzielenia. W złożonych przypadkach mogą one wzrosnąć nawet do 13%. Roland Berger zbadane prawie 400 specjalistów ds. wydzielania jednostek w ramach przedsiębiorstw. W swoich badaniach wskazują oni, że brak odpowiedniego podejścia do usług wspólnych jest główną przyczyną nieosiągnięcia celów finansowych po zamknięciu transakcji w europejskich grupach przemysłowych.
Te dwa wskaźniki BCG odpowiadają na różne pytania. Nie należy ich sumować. Jeden z nich mierzy koszty ogólne, które grupa ponosi co roku. Drugi mierzy jednorazowy koszt zerwania powiązań. Pomieszanie tych dwóch wskaźników jest jednym z powodów, dla których zarządy zaniżają koszty osierocone.
Studium przypadku: usunięcie kosztów osieroconych spółki RemainCo w wysokości 4,2 mln EUR
Zadanie: niemiecka transakcja zbycia powodująca powstanie kosztów osieroconych w ramach polskiej jednostki usług wspólnych
Niemiecki producent sprzętu przemysłowego z siedzibą w Badenii-Wirtembergii sprzedał swój niezwiązany z podstawową działalnością dział maszyn rolniczych za 110 mln EUR. Dział ten generował trzydzieści pięć procent obrotów grupy. Nabywcą był międzynarodowy podmiot z sektora handlowego. Transakcja została pomyślnie sfinalizowana, a grupa rozdzieliła wpływy netto zgodnie z planem.
Spółka macierzysta zachowała swoją główną infrastrukturę: siedzibę główną w Stuttgarcie oraz centrum hostingowe IT we Frankfurcie. Zachowała również centrum usług wspólnych w Poznaniu, zajmujące się obsługą zobowiązań, fakturowaniem i rozliczaniem wynagrodzeń dla całej grupy. Wszystkie te koszty nieodwracalne spadły teraz wyłącznie na RemainCo.
Problem: zmniejszenie marży i niewykorzystane moce produkcyjne w obszarze funkcji wspólnych
W ciągu dziewięćdziesięciu dni marża operacyjna w zachowanej części działalności związanej z narzędziami przemysłowymi gwałtownie spadła. Obniżyła się z 7,4 procent do 3,8 procent. Dział finansów korporacyjnych dokonał realokacji kosztów ogólnych w wysokości 6,5 mln EUR pomiędzy zachowane zakłady w Niemczech i Czechach. Lokalni kierownicy zakładów sprzeciwili się alokacji kosztów osieroconych. Nowa alokacja zagrażała ich rocznym celom premiowym, co było uzasadnioną reakcją na koszty, nad którymi nie mieli kontroli.
Jednocześnie dział IT nadal opłacał 1 400 niewykorzystanych licencji SAP. Pokrywał również koszty dedykowanej mocy obliczeniowej w chmurze, stworzonej na potrzeby wydzielonych jednostek operacyjnych. W Poznaniu czterdziestu księgowych z centrum usług wspólnych pracowało przy zmniejszonym nakładzie pracy. Lokalne kierownictwo wstrzymało się z restrukturyzacją zespołu. Pracownicy ci nadal udzielali nieformalnego wsparcia nabywcy w ramach luźnych ustaleń przejściowych.
Działanie: powołanie dedykowanego zespołu kierowniczego ds. restrukturyzacji w ciągu 72 godzin
Rada nadzorcza zatrudniła firmę CE Interim. W ciągu 72 godzin od uzgodnienia szczegółów zlecenia do Stuttgartu przybył tymczasowy dyrektor ds. restrukturyzacji. Osoba ta posiadała pełne uprawnienia w zakresie programu redukcji kosztów ogólnych spółki RemainCo.
Aby wyeliminować nieuzasadnione koszty ogólne, dyrektor wdrożył ustrukturyzowany, wieloetapowy plan działania:
Szczegółowa kontrola rozliczeń: Zastąpiono arbitralny podział kosztów przejrzystym modelem rozliczeń opartym na czynnościach, co pozwoliło rozwiązać wewnętrzne spory między dyrektorami zakładów.
Optymalizacja umów i nowacja: uruchomiono klauzule redukcji liczby licencji w odniesieniu do 1 400 niewykorzystanych stanowisk SAP oraz dokonano nowacji umowy dotyczącej dedykowanej infrastruktury chmurowej na rzecz nabywcy, co pozwoliło uzyskać roczne oszczędności w wysokości 1,6 mln EUR.
Optymalizacja zakresu usług wspólnych oraz komercjalizacja umów o świadczenie usług przejściowych
Po trzecie, kierownictwo przeprowadziło restrukturyzację samego centrum w Poznaniu. We współpracy z polskim doradcą ds. prawa pracy w ramach programu dobrowolnych odejść zlikwidowano dwadzieścia pięć zbędnych stanowisk administracyjnych. Piętnastu specjalistów pozostało w firmie, aby wspierać dalszy rozwój grupy. Po czwarte, nieformalne prośby o wsparcie kierowane do poprzedniej firmy przekształcono w ustrukturyzowaną usługę, której cena została określona w oficjalnym cenniku. Pozwoliło to wygenerować 420 000 EUR przychodów z opłat, zamiast ponosić koszty bez żadnego zysku.
Wynik: stała redukcja kosztów ogólnych i poprawa marży operacyjnej
W ciągu pięciu miesięcy w ramach programu wyeliminowano 4,2 mln EUR stałych, zannualizowanych kosztów utraconych. Kwota ta stanowiła sześćdziesiąt pięć procent całkowitych kosztów utraconych zidentyfikowanych na początku. Pozostałe 2,3 mln EUR kosztów usług wspólnych przeniesiono na niższą podstawę kosztową. Grupa nadal potrzebowała części tych zdolności produkcyjnych. Marże operacyjne w ramach zachowanej działalności powróciły do poziomu 7,1%, zbliżonego do poziomu sprzed zakończenia programu.
Najczęściej zadawane pytania dotyczące kosztów utraconych po zbyciu aktywów
Jakie wydatki można uznać za koszty osierocone po zbyciu aktywów?
Koszt osierocony to wydatek przedsiębiorstwa, który pozostaje w spółce dominującej po odłączeniu się oddziału. Należą do nich: centralne zasoby IT, zasoby usług wspólnych, wynagrodzenia w spółce dominującej, nieruchomości oraz licencje na oprogramowanie korporacyjne. Są one uznawane za koszty osierocone, pod warunkiem że kiedyś służyły tej części grupy, która obecnie się odłączyła.
Czym różnią się powtarzające się koszty osierocone od jednorazowych kosztów rozdzielenia?
Koszt utopiony powtarza się co roku, dopóki ktoś go nie wyeliminuje. Koszt rozstania to jednorazowy wydatek związany z zerwaniem więzi: prace prawne, rozdzielenie systemów, opłaty za doradztwo. BCG traktuje te pozycje jako odrębne dane i ma ku temu dobry powód. Zarządy, które planują jedno, a nie drugie, zaniżają budżet przeznaczony na naprawę sytuacji.
Kiedy spółka dominująca powinna oszacować koszty ogólne związane z aktywami o ograniczonej użyteczności?
W momencie podpisania umowy, a nie po jej realizacji. Zarząd, który czeka, aż pojawi się pierwsze odchylenie kwartalne, stracił już miesiące, w których podjęcie działań wiązało się z najniższymi kosztami.
Kto powinien ponosić odpowiedzialność za usunięcie kosztów osieroconych?
Dyrektor finansowy grupy – osobiście lub poprzez wyznaczoną osobę odpowiedzialną za transformację. Wybór zewnętrznego członka kadry kierowniczej ma miejsce pod dwoma warunkami: gdy wspólna infrastruktura obejmuje kilka krajów lub gdy wewnętrzni właściciele projektów stoją w obliczu konfliktu interesów związanego z cięciami we własnych budżetach.
Czy po sprzedaży oddziału można zmniejszyć zakres umów dotyczących IT i oprogramowania w przedsiębiorstwie?
Tak. Firmy mogą skorzystać z zawartych w umowach klauzul dotyczących redukcji liczby licencji oraz przenieść określone pakiety licencji na nabywcę. Mogą również wynegocjować zmniejszenie wolumenu przy przedłużaniu umowy lub wyłączyć zbędne zasoby chmury. Każde z tych rozwiązań wymaga przeprowadzenia negocjacji technicznych i handlowych z dostawcą, a nie tylko złożenia wniosku.
W jakim terminie należy usunąć zawieszone przewody napowietrzne, zanim staną się one stałym elementem infrastruktury?
Mniej więcej przez okres obowiązywania umowy o świadczeniu usług przejściowych. Gdy organizacja ponownie przejmie odchodzące zadania zgodnie ze standardową praktyką, znacznie trudniej będzie przekonać innych do konieczności ich ograniczenia.
Powiązana wiedza i kolejny krok
Decyzja, przed którą stoi dyrektor finansowy grupy po sprzedaży, jest prosta w teorii, ale trudna do wdrożenia. Należy albo wyeliminować koszty osierocone zgodnie z ustalonym harmonogramem, albo pozostawić je jako stały obciążenie marży RemainCo. Jeśli zbywana jednostka funkcjonowała w dużej mierze samodzielnie, wewnętrzne zespoły finansowe mogą wchłonąć tę korektę w ramach normalnego cyklu budżetowego. Ten wewnętrzny model przestaje jednak działać, gdy zbywana jednostka jest w większym stopniu powiązana z resztą grupy. Dotyczy to między innymi systemów korporacyjnych, globalnych umów z dostawcami czy transgranicznych centrów usług wspólnych.
Warto przeczytać
CE Interim zapewnia transgraniczne kierownictwo wyższego szczebla w zakresie kluczowych transformacji biznesowych. W sytuacjach, gdy koszty osierocone ograniczają marżę RemainCo, partner CE Interim może pomóc w określeniu zakresu zadań niezbędnych do rozwiązania danej sytuacji. Zakres ten precyzyjnie określa wysokość kosztów osieroconych, przypisuje je jednej osobie odpowiedzialnej na stanowisku kierowniczym oraz zapewnia ich likwidację zgodnie z harmonogramem ustalonym w umowie o świadczenie usług przejściowych. Zapraszamy do poufnej rozmowy na temat trwającego procesu zbycia aktywów lub kwestii związanych z kosztami utraconymi z Tymczasowy partner CE.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL