

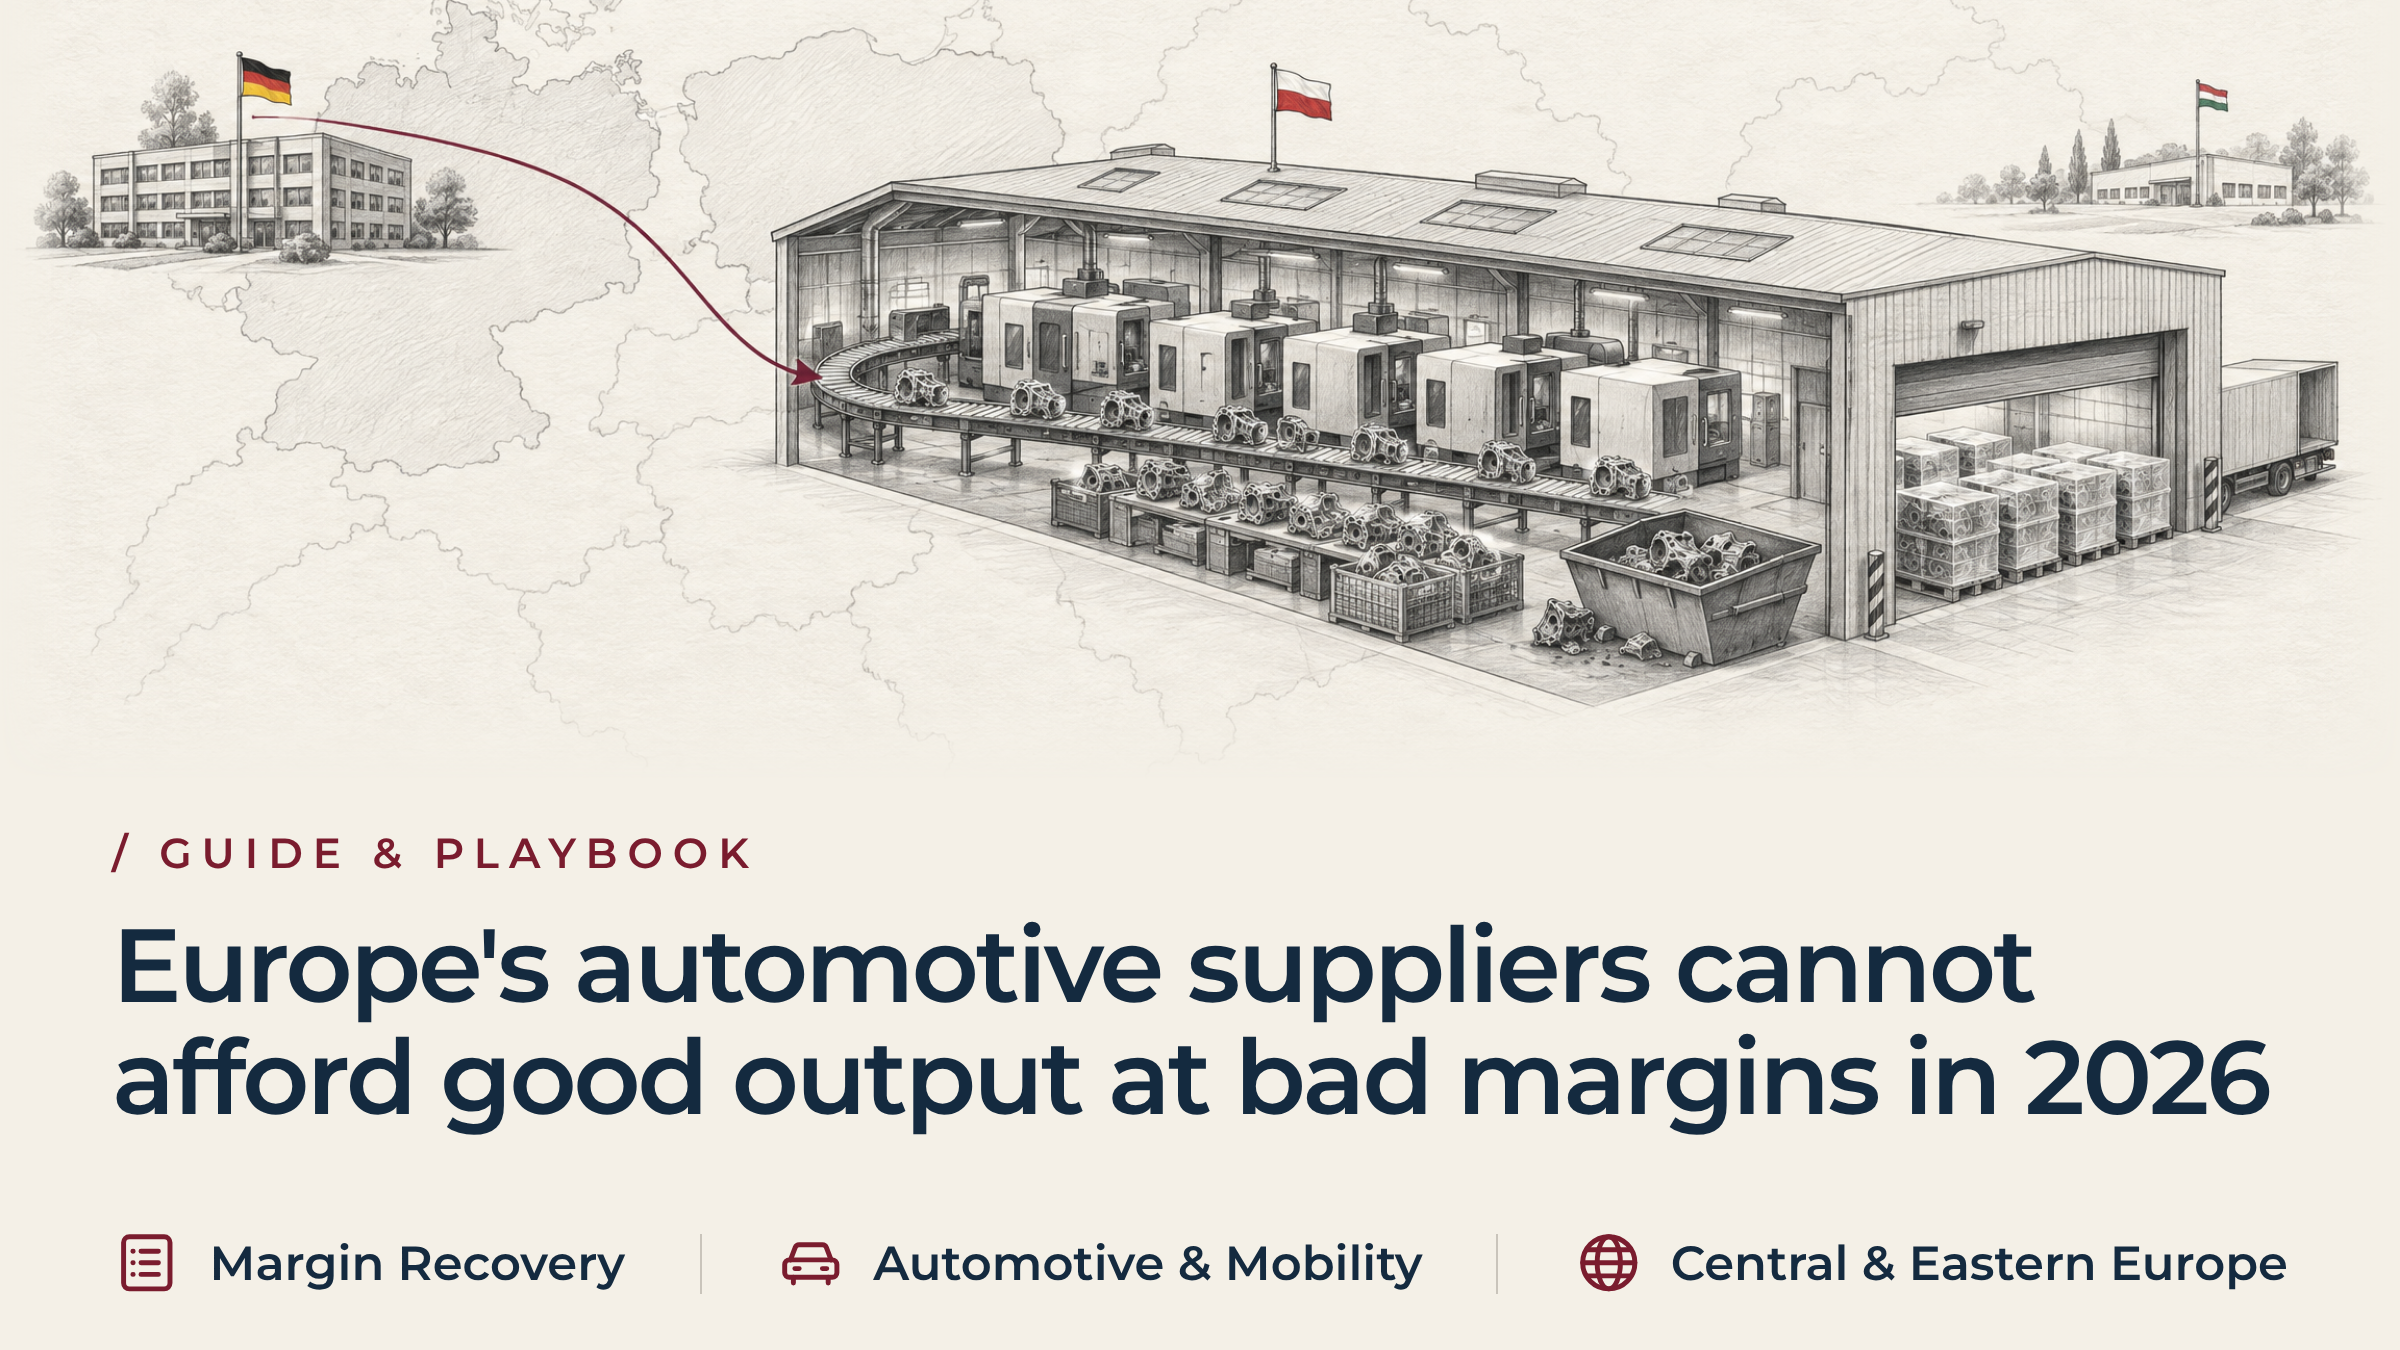
W 2026 r. europejscy dostawcy z branży motoryzacyjnej nie będą mogli sobie pozwolić na wysoką produkcję przy niskich marżach
W skrócie
Marże dostawców motoryzacyjnych w 2026 r. oscylują w pobliżu dolnej granicy rentowności. Trzech na czterech europejskich dostawców spodziewa się w tym roku rentowności poniżej pięciu procent. Prawie jedna czwarta spodziewa się straty. Przy takim poziomie zyskowności zakład nie może traktować strat nieujętych w kosztach jako rutynowego zjawiska. Zakład, który zabezpiecza realizację dostaw poprzez nieprzewidziane w budżecie odpady, przeróbki i nadgodziny w weekendy, wydaje marżę, której firma już nie posiada. Ochrona tej marży oznacza oddzielenie presji rynkowej od kontrolowanych strat zakładowych. Oznacza to ilościowe oszacowanie tych strat przed podjęciem kolejnej decyzji dotyczącej ustalania cen lub restrukturyzacji.
Analiza marż dostawców motoryzacyjnych w 2026 r. oraz wskaźników rentowności
CLEPA opublikowano w ramach badania „Pulse Check” z wiosny 2026 r., przeprowadzonego 23 marca 2026 r. Okazało się, że 76 procent ankietowanych dostawców spodziewało się w tym roku rentowności poniżej 5 procent. Kolejne 24 procent spodziewało się straty. Obie te wartości należy traktować jako prognozy związane z presją na marże, a nie jako faktyczną rentowność.
Podsumowanie danych CLEPA następnie 16 września 2026 r. W pierwszej połowie roku odnotowano 18 900 ogłoszonych zwolnień u dostawców w całej Europie, czemu towarzyszyło osłabienie pozycji branży motoryzacyjnej. Nie wynika z tego, że to odpady lub przeróbki spowodowały spadek rentowności dostawców. W niniejszym artykule nie wysuwa się takiego twierdzenia.
Te dwa komunikaty razem potwierdzają jedną rzecz: rezerwa marży praktycznie się wyczerpała. Kiedy rezerwa ta wynosiła osiem lub dziesięć procent, zakład mógł traktować odpady produkcyjne jako zwykłe straty. Gdy zbliża się do zera, to właśnie te odpady decydują o przetrwaniu firmy. To właśnie od tego zależą obecnie marże dostawców motoryzacyjnych w 2026 roku – nie od negocjacji cenowych, ale od sytuacji na hali produkcyjnej.
Jak straty związane z konwersją w zakładach motoryzacyjnych po cichu obniżają marże operacyjne
Kierownictwo grupy monitoruje zgodność z terminami dostaw do klientów oraz negocjacje cenowe. Zespoły w zakładzie nadzorują linię produkcyjną. Pomiędzy nimi istnieje strata, której żaden z tych pulpitów nie pokazuje samodzielnie. To właśnie ta strata po cichu podważa marżę zakładu.
Zakład objęty stałą polityką cenową producenta OEM nie ma możliwości wynegocjowania sobie wyjścia z trudnego tygodnia. Występują odchylenia w pracy oprzyrządowania. Na jednej zmianie brakuje doświadczonego operatora. Zakład chroni jedyną wielkość, nad którą ma kontrolę: termin dostawy. Dodaje weekendową sortowanie. Ponownie przepuszcza wadliwe części przez maszynę. Dodatkowe godziny zalicza do produkcji, a nie do awarii.
Nie ma w tym nic nierozsądnego. Zadaniem jest dbanie o relacje z klientami w trudnych warunkach, a większość zespołów zakładowych radzi sobie z tym dobrze. Problem pojawia się, gdy w raportach korporacyjnych zielona linia dostaw jest interpretowana jako dobry stan firmy. Rentowność tego zakładu i tak po cichu spada. Nikt nie oddzielił udziału rynku w tym spadku od udziału samego zakładu.
Wpływ strat związanych z konwersją w transgranicznych sieciach zakładów motoryzacyjnych
Wgląd centrali w wskaźniki strat i kosztów związanych z przebudową zakładu
Centrala w Niemczech, Szwajcarii, Austrii lub Francji zazwyczaj otrzymuje skonsolidowane dane dotyczące marży pokrycia w podziale na zakłady dopiero kilka tygodni po zamknięciu miesiąca. Rzadko ma wgląd w liczbę godzin, jakie zakład poświęca na naprawę wadliwej części. Zakład zazwyczaj księguje ten czas jako część produkcji, a nie jako oddzielną pozycję kosztów związanych z awariami. W związku z tym wskaźniki wydają się stabilne, a ta stabilność może maskować pogłębiającą się lukę w marżach dostawców motoryzacyjnych w 2026 roku.
Rozwiązania tymczasowe na poziomie zakładu i ukryte koszty niskiej jakości w branży motoryzacyjnej
Lokalni kierownicy operacyjni muszą liczyć się z jedną bezpośrednią konsekwencją. Zatrzymanie linii produkcyjnej powoduje eskalację problemów handlowych i może kosztować zakład utratę przyszłego kontraktu na obsługę platformy. W obliczu tego ryzyka zakład woli zatrudnić pracowników do ręcznego sortowania, niż zgodzić się na opóźnienie dostawy. Jest to racjonalna reakcja na stojącą przed nim motywację, a nie oznaka słabego zarządzania. Kierownictwo firmy powinno tak to interpretować przed podjęciem decyzji o tym, co należy zmienić.
Kluczowe wskaźniki wskazujące, że problemy związane z utratą konwersji w zakładach motoryzacyjnych niszczą marże
Kierownictwo może sprawdzić, czy strona internetowa powoduje spadek konwersji, nie czekając na wyniki z następnego kwartału. Należy zwrócić uwagę na wszystkie cztery poniższe oznaki jednocześnie, a nie po jednej na raz. Razem pozwalają one odróżnić zwykłe utrudnienia od ukrytej przyczyny, która po cichu pochłania środki finansowe.
- Dostawa a koszt konwersji. Zakład utrzymuje wskaźnik zgodności z wymaganiami klientów na poziomie powyżej 98 procent, jednak koszt jednej wysłanej jednostki rośnie z miesiąca na miesiąc. Realizuje plan, wykorzystując na wysyłkę jednej sprawnej części więcej mocy produkcyjnej niż wynosi wartość tej jednej części.
- Nieformalne ograniczenia stają się trwałe. Ręczne stoły do gratowania i kolejki sortujące stają się stałym elementem między halą produkcyjną a rampą wysyłkową. Nie są one reakcją na jedną wadliwą partię.
- Liczba nadgodzin rośnie, a liczba zamówień nie nadąża za tym wzrostem. W rozliczeniach płacowych widoczne są wysokie dodatki za pracę w weekendy oraz faktury za pracowników tymczasowych, podczas gdy wypłaty dla klientów utrzymują się na niezmienionym poziomie. Dodatkowe godziny pracy służą raczej odzyskaniu odrzuconych części niż zwiększeniu wolumenu produkcji.
- Wyniki sprzedaży i akceptacja klientów rozchodzą się. Wydajność pierwszego przejścia w procesie podstawowym spada, podczas gdy wskaźnik akceptacji przez klienta utrzymuje się na stałym poziomie. Ta różnica to ilość, którą zakład odzyskuje ręcznie.
Wszystkie te cztery oznaki razem wzięte wskazują na jedno: ukryta fabryka pochłania marżę, której miesięczne zestawienie nigdy nie ujawnia.
Działania operacyjne mające na celu przywrócenie rentowności dostawców i ograniczenie kosztów związanych z jakością
Odzyskanie marż dostawców motoryzacyjnych w 2026 r. nie zaczyna się od rozmów na temat cen. Zaczyna się od jednego wspólnego wskaźnika określającego, ile faktycznie kosztuje zakład wyprodukowanie jednej jednostki zgodnej z wymaganiami. Zarząd potrzebuje tego wskaźnika przed podjęciem jakiejkolwiek decyzji dotyczącej inwestycji kapitałowych lub restrukturyzacji.
Ujednolicenie kosztów związanych z niską jakością w księgowości motoryzacyjnej w oparciu o wytyczne VDA
Model kosztów awarii opracowany przez VDA utrzymuje koszt jakości pokryty z ogólnych kosztów ogólnych produkcji. Wskazuje on rodzaj kosztu leżący u podstaw każdej usterki: koszty personelu, materiały, nadzwyczajne koszty frachtu i transportu, usługi zewnętrzne, maszyny i urządzenia. Przeliczenie wad fizycznych na jedną wartość pieniężną dostarcza działowi finansowemu dane, na podstawie których może podjąć odpowiednie działania. Daje to również zakładowi sprawdzoną podstawę, od której może odbudować marżę.
Rozróżnienie między wartością produkcji brutto a wydajnością pierwszego przejścia w obliczeniach rentowności zakładu
Część, która przechodzi przez proces dwukrotnie, zużywa dwukrotnie więcej czasu pracy maszyny i dwukrotnie więcej energii. Nadal liczy się ona jednak jako jedna jednostka przeznaczona do sprzedaży. Zaliczanie przeróbek do wielkości produkcji zniekształca podstawę kosztową, na podstawie której zarząd dokonuje później restrukturyzacji. To właśnie w wyniku tego zniekształcenia zanika marża.
Ocena mocy produkcyjnych zakładu i ilości odpadów powstających w procesie przetwarzania przed zainwestowaniem kapitału
Zakład, który wnioskuje o nową zmianę lub nową maszynę, często dysponuje już niewykorzystaną zdolnością produkcyjną, której nie dostrzega. Pętle poprawek blokują tę zdolność na sprzęcie, który zakład już posiada. Wyeliminowanie poprawek pozwala uwolnić tę zdolność szybciej niż uzyskanie zgody na wniosek o inwestycję. Odzyskanie tej zdolności pozwala chronić marżę bez ponoszenia nowych wydatków.
Trzy pytania wyznaczają kolejność działań. Ile faktycznie kosztuje ta strata? Czy w wynikach liczy się dana część raz czy dwa razy? Czy zakład potrzebuje nowych mocy produkcyjnych, czy też musi odzyskać te, które już posiada? Zarząd, który przed udzieleniem odpowiedzi przystąpi do restrukturyzacji lub zmiany cen, ryzykuje podjęcie działań w oparciu o scenariusz bazowy, który wciąż ukrywa stratę, którą można odzyskać.
Zarządzanie transgraniczne na rzecz rentowności dostawców motoryzacyjnych w zakładach w Europie Środkowo-Wschodniej
Przywrócenie marży konwersji w międzynarodowej sieci zakładów nie jest zadaniem, które można wykonać zza biurka. Członek zarządu grupy nie jest w stanie ocenić dyscypliny na hali produkcyjnej na podstawie miesięcznego raportu, niezależnie od tego, jak szczegółowy by on nie był. Raport sporządzony z daleka to zbyt słaba podstawa, by zapewnić marże dostawców motoryzacyjnych w 2026 roku.
Wiarygodna diagnoza wymaga niezapowiedzianej wizyty na miejscu. Oznacza to sprawdzenie zapasów przeznaczonych do kwarantanny, dzienników konserwacji oraz notatek dotyczących przekazania zmiany. Oznacza to również sprawdzenie rzeczywistego stosunku liczby operatorów tworzących wartość dodaną do liczby operatorów zajmujących się sortowaniem. Możliwości kierownictwa grupy są często już nadmiernie rozciągnięte na kilka zakładów. Tymczasowy menedżer na miejscu może zatem ustalić te fakty szybciej niż jest to możliwe w ramach zdalnej analizy.
To chroni również lokalny zespół. Kierownicy zakładów rzadko ukrywają problem strat związanych z konwersją w złej wierze. Rozważają oni presję związaną z terminami dostaw w kontekście niestabilnego sprzętu, a zastosowanie rozwiązania tymczasowego jest często najbardziej odpowiedzialnym wyborem w danej chwili. Doświadczony kierownik ds. operacyjnych przyznaje zespołowi uprawnienia do zatrzymania niestabilnej linii produkcyjnej i zresetowania codziennej rutyny. Chroni to również zespół przed obwinianiem za sytuację spowodowaną przez system produkcyjny.
Ta sama dyscyplina chroni zarząd. Decyzja dotycząca struktury organizacyjnej może opierać się na sprawozdaniach finansowych, które wciąż ukrywają konieczność ponownego opracowania danych. Grozi to zamknięciem lub przeniesieniem niewłaściwego zakładu z niewłaściwego powodu, co wiąże się z realnymi kosztami. Decyzja o restrukturyzacji wymaga przejrzystej podstawy odniesienia, a nie zniekształconej.
Studium przypadku: Zwiększanie rentowności dostawców w zakładach w Europie Środkowo-Wschodniej poprzez ograniczenie strat związanych z konwersją
Systematyczne działania mające na celu obniżenie kosztów awarii, a nie jednorazowe projekty naprawcze, pozwalają odzyskać marżę konwersji w ciągu kilku miesięcy. Średnia marża operacyjna w całym sektorze dostawców motoryzacyjnych wynosi poniżej pięciu procent. Dwa lub trzy odzyskane punkty procentowe dzielą zysk operacyjny od naruszenia warunków umowy kredytowej. Poniższy przykład pokazuje dokładnie, w jaki sposób marże dostawców motoryzacyjnych w 2026 roku odzyskują równowagę w ramach działającej sieci zakładów produkcyjnych.
Kontekst i wyzwania operacyjne w zakładach klasy 1 w Europie Środkowo-Wschodniej
Londyńska firma private equity posiadała pakiet kontrolny w średniej wielkości przedsiębiorstwie z branży motoryzacyjnej, należącym do grupy dostawców Tier 1. Firma ta prowadziła zakłady zajmujące się precyzyjną obróbką skrawaniem elementów skrzyń biegów i układów napędowych w Polsce i na Węgrzech. Na początku 2026 roku stanęła w obliczu poważnego spadku marży.
Spółka portfelowa działała w ramach sztywnych, wieloletnich umów o stałej cenie zawartych z niemieckimi producentami OEM z branży motoryzacyjnej. Zakłady realizowały harmonogramy dostaw dla klientów z 99,2-procentową zgodnością. Mimo to marża operacyjna spółki spadła do 1,1 procent. Spowodowało to naruszenie przez przedsiębiorstwo warunków dotyczących przepływów pieniężnych określonych w umowach dotyczących długu uprzywilejowanego.
Partner operacyjny z branży private equity nawiązał współpracę z firmą CE Interim. Firma CE Interim wyznaczyła sprawdzonego kandydata, którego profil odpowiadał wymaganiom zlecenia Tymczasowy dyrektor ds. operacyjnych w obu zakładach, w ciągu 72 godzin od zakończenia briefu dotyczącego zlecenia. Zadanie: wykrycie wewnętrznych strat związanych z konwersją oraz przywrócenie dodatniego przepływu środków pieniężnych z działalności operacyjnej bez konieczności prowadzenia długotrwałych negocjacji cenowych z klientami.
Wyniki diagnostyczne: Wykrywanie ukrytych strat związanych z konwersją oraz kosztów wynikających z niskiej jakości
Działając w ramach transgranicznego systemu zarządzania kierowanego przez partnerów, tymczasowy zarząd CE wprowadził natychmiastowe rozliczanie kosztów niepowodzeń zgodnie z wytycznymi VDA. Analiza ujawniła, co kryło się za wskaźnikiem wydajności, który w planie nadal wyglądał na akceptowalny.
- Ukryty odpływ awaryjny: Oba zakłady prowadziły nieprzewidziane w budżecie trzecie zmiany w weekendy wyłącznie w celu ratowania i ponownej obróbki obudów skrzyń biegów. Obudowy wykazywały niewspółosiowość otworów i porowatość powierzchni. Główne wieloosiowe komórki CNC traciły 22 procent dostępnego czasu pracy wrzeciona na ponowną obróbkę wadliwych elementów.
- Obciążenie związane z ręcznym ograniczaniem rozprzestrzeniania się: Ponad 30 operatorów na zmianę zajmowało się usuwaniem zadziorów w trybie offline oraz ręcznym testowaniem szczelności metodą spadku ciśnienia. Koszt zatrudnienia pracowników z agencji pracy tymczasowej wynosił ponad 55 000 euro tygodniowo.
- Fałszywe ożywienie gospodarcze: Złom został sprzedany regionalnym firmom zajmującym się recyklingiem, a wpływy z tej sprzedaży zaksięgowano na kontach ogólnych. Stworzyło to pozory częściowego odzysku, maskując jednocześnie całkowitą stratę czasu pracy maszyn i energii.
Strategia naprawy sytuacji: przywrócenie marż i przepływów pieniężnych z działalności operacyjnej dostawców branży motoryzacyjnej
Tymczasowy dyrektor operacyjny CE przeprowadził restrukturyzację operacyjną.
- Zmodyfikowane cykle cięcia i obróbki: Przeprowadzono ponowną kalibrację szybkobieżnych wrzecion, zainstalowano automatyczne czujniki zużycia narzędzi oraz wymieniono zużyte hydrauliczne elementy mocujące.
- Zdemontowane obwody odzysku danych offline: Zlikwidowano nieformalne stanowiska do poprawek. Części, które nie przechodzą kontroli międzyoperacyjnej, powodują teraz natychmiastowe zatrzymanie maszyny i zresetowanie oprzyrządowania.
- Zmodyfikowane systemy motywacyjne dla kadry kierowniczej zakładów: Premie za wyniki kierownika lokalnego zakładu powiązano bezpośrednio z wydajnością przy pierwszym przejściu oraz redukcją kosztów przetwarzania. Zastąpiło to dotychczasowy wskaźnik docelowy, jakim był całkowity tonaż wysyłek.
W ciągu dwunastu tygodni wydajność pierwszego przejścia komórek pierwotnych wzrosła z 76 procent do 94 procent w obu zakładach. Wewnętrzne koszty związane z niepowodzeniami zmniejszyły się o 2,6 mln euro w ujęciu rocznym, co pozwoliło odzyskać 320 punktów bazowych marży operacyjnej brutto. Interwencja z powodzeniem przywróciła zgodność z wskaźnikiem EBITDA i zabezpieczyła wartość przedsiębiorstwa sponsora bez konieczności wprowadzania zakłócających działalność zamknięć zakładów lub prowadzenia wrogich sporów handlowych.
To właśnie ten schemat leży u podstaw odzyskiwania marży w całym sektorze. Strata już tam była, w ramach planu, który wciąż wydawał się realizowany zgodnie z założeniami. Ktoś ją odzyskał, gdy tylko oszacował ją według jej własnych kryteriów.
Najczęściej zadawane pytania: Marże dostawców motoryzacyjnych w 2026 r. i straty związane z konwersją
Co właściwie mierzy badanie rentowności dostawców motoryzacyjnych z 2026 roku?
Wyniki badania „Pulse Check” przeprowadzonego przez CLEPA wiosną 2026 r. odzwierciedlają prognozy rentowności na przyszłość przedstawione przez ankietowanych menedżerów. Odzwierciedlają one nastroje i prognozy biznesowe, a nie rzeczywiste wyniki finansowe. Pokazują one skalę spadku marż w całym sektorze, nie wskazując jednak na jedną konkretną przyczynę.
Które straty związane z konwersją w zakładach motoryzacyjnych można faktycznie kontrolować?
Koszty bezpośredniej robocizny związane z ręczną poprawką oraz odpady wynikające ze zużycia oprzyrządowania leżą w całości w zakresie kontroli operacyjnej. Podobnie jest w przypadku podwykonawców zajmujących się sortowaniem poza linią produkcyjną oraz nieplanowanych przestojów konserwacyjnych. Są to koszty związane z niską jakością, które zakłady motoryzacyjne już ponoszą, niezależnie od tego, czy ktoś je zmierzył, czy nie. To właśnie ten obszar należy sprawdzić w pierwszej kolejności przed podjęciem jakichkolwiek rozmów dotyczących ustalania cen.
Czy dostawcy powinni najpierw zająć się kwestią kosztów związanych z niską jakością, czy też wynegocjować ceny z klientami?
Najpierw strata wynikająca z konwersji wewnętrznej. Zwracanie się do producenta OEM o ulgę w sytuacji, gdy stosuje się niestabilny proces powodujący duże straty, naraża firmę na audyt ze strony klienta. To właśnie jest prawdziwy koszt słabej pozycji marżowej.
O co zarządy powinny zapytać kierowników zakładów w związku z marżami dostawców motoryzacyjnych w 2026 roku?
Cztery pytania pozwalają ogarnąć większość zagadnień. Tendencja dotycząca wydajności przy pierwszym przejściu w procesie podstawowym. Liczba godzin poświęconych na sortowanie poza linią produkcyjną i poprawki. Ilość odpadów w porównaniu z techniczną listą materiałów. Oraz dokładny koszt nadgodzin z wyższą stawką. Odpowiedzi na te pytania łącznie pokazują straty związane z przetwarzaniem, które zespoły w zakładach motoryzacyjnych już teraz ponoszą.
Czy straty związane z konwersją mają taki sam wpływ na rentowność dostawców w zakładach w Europie Środkowo-Wschodniej i w Europie Zachodniej?
Ogólnie rzecz biorąc, tak. Wielkość produkcji ulega zmianom, a platformy ewoluują szybciej niż dostosowują się plany kadrowe. Ta sama presja na rentowność dostawców, odczuwalna w zakładach w Europie Środkowo-Wschodniej, pojawia się również w zakładach w Europie Zachodniej. W obu przypadkach stosuje się te same pracochłonne rozwiązania zastępcze, mające na celu zapewnienie dostaw dla klientów tam, gdzie marża jest niewielka.
Powiązana wiedza i kolejny krok
Prowadzenie działalności w branży dostaw części samochodowych w 2026 roku bez jasnego obrazu kosztów przekształcenia zakładu nie jest już opłacalne. Skoro rynek pochłonął już większość marży, grupa nie może dodatkowo ponosić strat związanych z zakładem, których można było uniknąć.
Warto przeczytać:
- Presja na marże w sektorze przemysłowym w Europie Środkowej: kiedy centrale powinny rozpocząć restrukturyzację zatrudnienia w Rumunii?
- W jaki sposób dyrektorzy operacyjni kierują działaniami naprawczymi po nieudanym wdrożeniu systemu ERP, zanim dojdzie do wstrzymania produkcji
- Perspektywy dla europejskiego przemysłu
Europejski dostawca z branży motoryzacyjnej może odnotowywać spadek wydajności, ponosić nieprzewidziane w budżecie koszty poprawek lub borykać się z luką w zarządzaniu między centralą a zakładem. W każdym z tych przypadków firma CE Interim może wysłać na miejsce sprawdzonego menedżera wyższego szczebla, którego profil odpowiada wymaganiom zlecenia, gotowego do podjęcia pracy w ciągu 72 godzin od zakończenia briefingu dotyczącego zlecenia, aby przejął odpowiedzialność operacyjną za przywrócenie dobrej kondycji firmy. W ten sposób chronione są marże dostawców motoryzacyjnych w 2026 roku.
Porozmawiaj z Tymczasowy partner CE gdy presja ze strony zewnętrznej ujawniła lukę na poziomie zakładu. Ta luka wymaga teraz podjęcia konkretnych działań, a nie kolejnego cyklu analiz.
 EN
 DE
 FR
 IT
 PL
 RO
 CS
 SK
 HU
 ES
 RU
 AR
 SL